米国の大手銀行4行がすべて利益を上げているのに、なぜ銀行株は上がらずに下がるのか
TL;DR
· 10月13日、ゴールドマン・サックス、JPモルガン・チェース、シティグループ、ウェルズ・ファーゴが同日に第3四半期決算を発表し、4行すべてで純利益が前年同期比増加、ゴールドマンとシティの1株当たり利益は予想を上回った。
· 高金利が債券、為替、商品取引を圧迫し、株式融資が利益源として取って代わった。しかしKBW銀行指数は8月の高値から約13.6%調整しており、4行の株価は決算当日に大半が下落で引け、市場は「より高く、より長く」の金利経路に向けて銀行のバリュエーションを再評価している。
· 関連銘柄:JPM、GS、C、WFC、KBWB
10月13日、ゴールドマン・サックス、JPモルガン・チェース、シティグループ、ウェルズ・ファーゴが同日、9月末までの第3四半期決算を発表した。4行すべてで純利益が前年同期比増加し、ゴールドマンの純収益は186.8億ドル、前年同期比23%増、シティの1株当たり利益は2.85ドルで、予想の2.66ドルを上回った。
しかし決算当日の株価動向は業績と乖離した。KBW銀行指数はさらに1.40%下落し、4行の株価は大半が下落で引け、シティが下落を主導した。市場は当初、業績が修復をもたらすと期待していたが、株価はまず否定を示した。
この決算は本来、2つの問いに答えるものだった。債券市場の売りが銀行の収益を傷つけたか、米国の消費者はまだ持ちこたえられるか。帳簿上の答えは「傷ついていない」だった。
意見の相違は価格評価の対象にある。市場が取引しているのは、今四半期にどれだけ多く稼いだかではなく、次の金利局面で誰の利益中枢が守られるかである。
銀行株の下落は決算より早かった
銀行株の下落は業績発表から始まったわけではない。KBW銀行指数は8月17日に高値195.55をつけ、10月13日は169.02で引け、高値から約13.6%の後退となった。
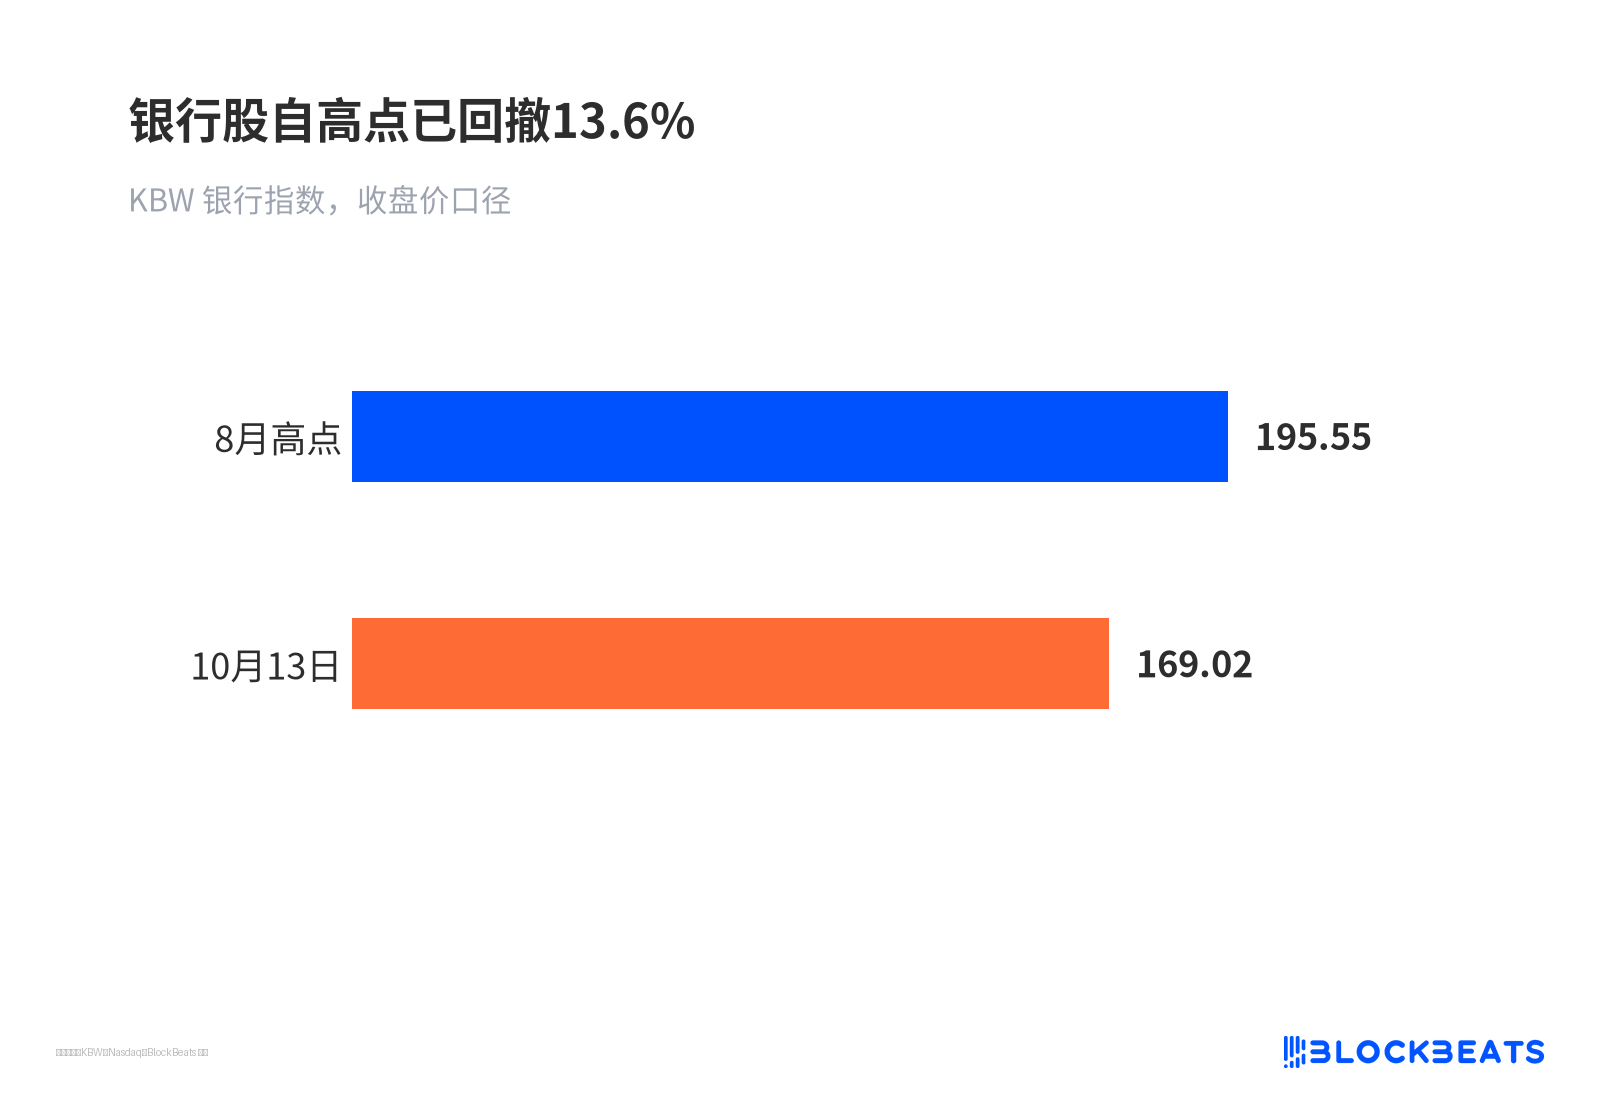
銀行株は高値から13.6%後退済み
同期間、10年米国債利回りは先週一時5.3%超に上昇し、多年ぶりの高水準となり、金利先物によるFRBの今後の経路の価格評価も切り上がっている。
利回り上昇はまずバリュエーションを直撃し、決算は事後検証にすぎない。市場は業績発表前に高金利を織り込んでおり、決算が変えられるのは分化の方向だけで、全体の方向ではない。
債券が圧迫され、株式融資が肩代わり
今四半期最も明確なシグナルは、トレーディング部門内部の分化から来ている。ゴールドマンの株式業務収入は64.4億ドル、前年同期比72%増、うち融資業務は記録的な33.7億ドル、前年同期比96%急増となった。
同時期の債券、外国為替、商品取引(FICC、銀行が顧客のために債券・為替・商品を売買し、スプレッドと融資手数料を稼ぐ部門)収入は34.7億ドルで、ほぼ横ばいとなり、市場予想の約37億ドルを下回った。
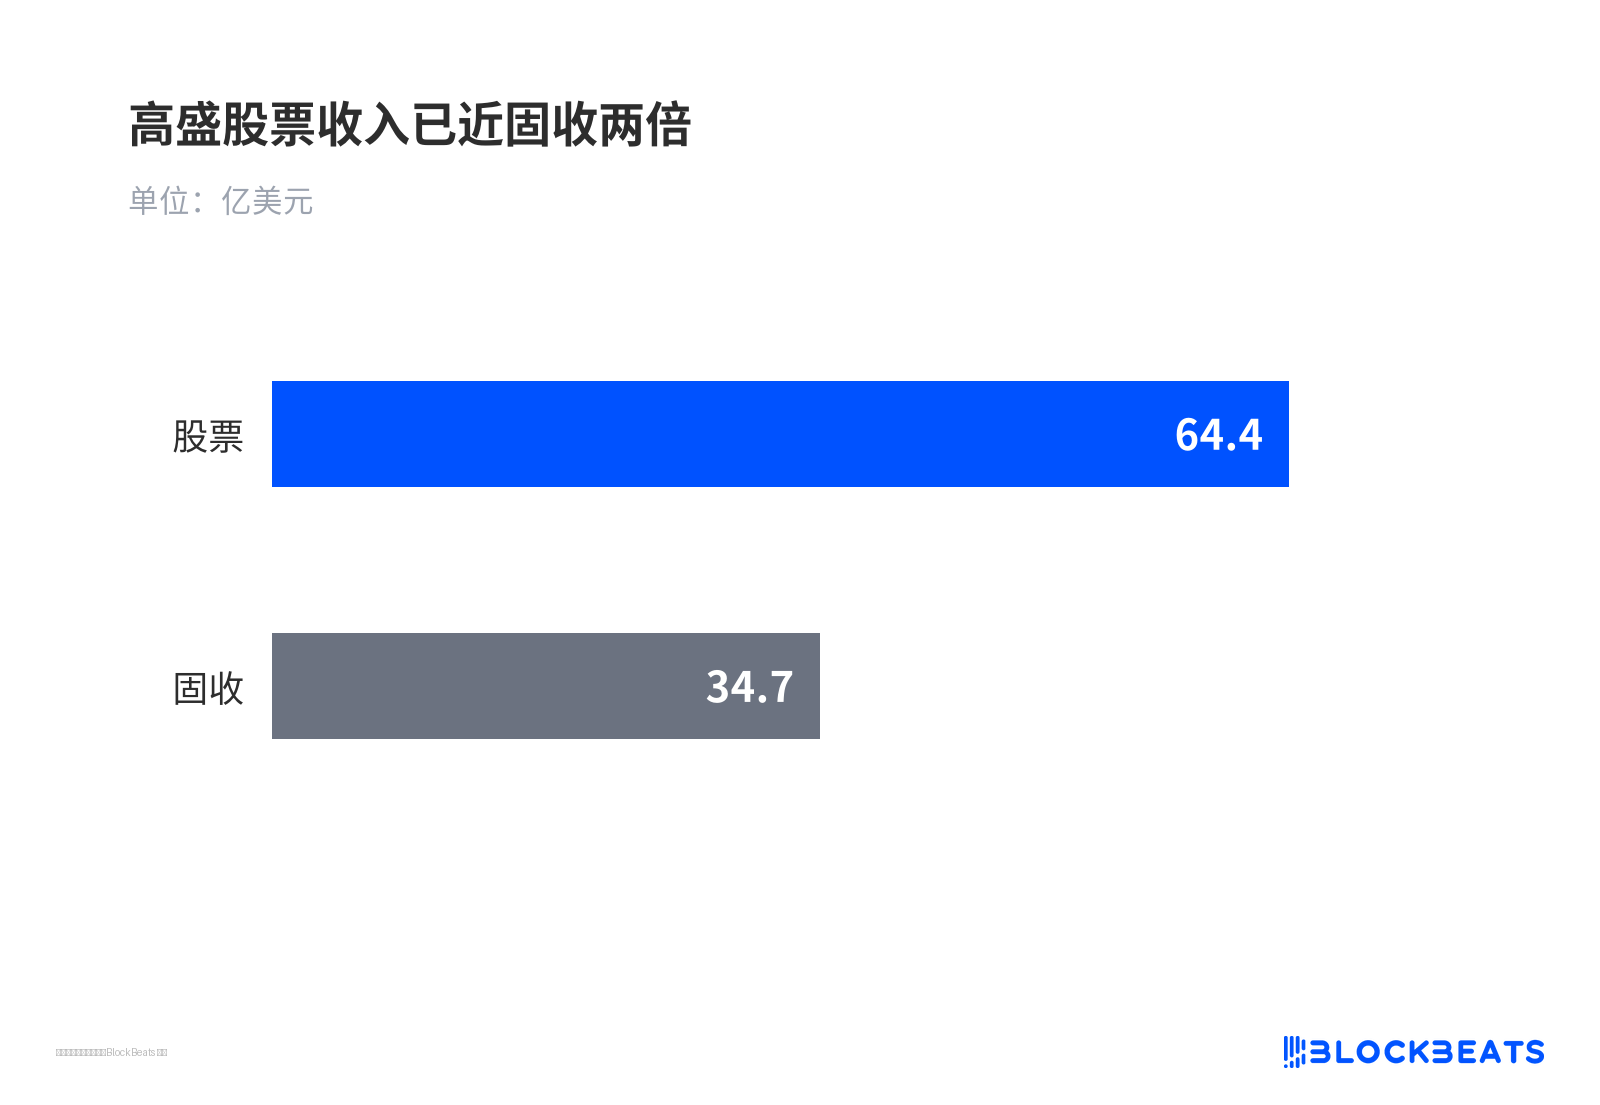
ゴールドマンの株式収入はすでに債券・為替・商品の2倍近くに
JPモルガンも同じ方向だ。株式取引収入は約50億ドル、前年同期比49%増となり、債券・為替・商品取引は4%減の約54億ドルだった。ブルームバーグの集計によると、米国最大手5行の株式業務収入は最初の9か月で660億ドルを超える見通しで、債券・外国為替・商品部門を約30億ドル上回り、年間で初めて株式が債券・為替・商品を逆転する軌道に入る可能性がある。
この数字の見方には留保が必要だ。これは大手5行の9か月分を合計した業界値であり、バンク・オブ・アメリカとモルガン・スタンレーはまだ開示していないため、業界全体の確定とは言えない。
株式ファイナンスの資金はどこから来るのか。本質的には、資金と証券をヘッジファンドに貸し出してロング・ショートを行わせ、残高に応じて手数料を取るもので、稼ぐのはボラティリティであり手数料ではない。伝統的業務の圧力はウェルズ・ファーゴに集中して表れている。純金利収入(NII、貸出利息から預金利息を差し引いた利ざや収入)は125.2億ドルで前年同期比5%増だったが、予想には届かず、信用引当金は10.3億ドルに増加した。
消費者はまだ裂けておらず、後継噂は挿話
消費者は依然として最も重要な緩衝材だ。JPモルガンの会長兼CEOジェイミー・ダイモン氏は、経済は依然として企業の設備投資と消費者支出に支えられており、クレジットカード消費は前年同期比10%増、新規当座預金口座は65万口座以上増えたと述べた。
しかし同氏は、財政赤字、粘着的なインフレ、やや高い資産価格、金利上昇、地政学リスクが「水面下で動いており」、銀行は複数のシナリオに備える必要があるため、今四半期は自社株買いを減らし資本を留保したと警告した。ウェルズ・ファーゴCEOチャーリー・シャーフ氏は、顧客の状況は依然として良好だが、インフレと高金利が逆風になっていると述べた。
ガバナンス面では別のノイズもある。ゴールドマンCEOデービッド・ソロモン氏は電話会議で、進行中の後継移行やスケジュールはないと述べた。ウォール・ストリート・ジャーナルは以前、取締役会が早ければ来年、COOのジョン・ウォルドロン氏が後任となり、ソロモン氏が1~2年執行会長に移る案を議論したと報じた。これは通常のガバナンス議論であり、今回の業績に直接結びつくものではないが、ゴールドマンのバリュエーションにおけるディスカウント要因にはなる。
バリュエーションはすでに「より高く、より長く」を先取り
銀行セクターのバリュエーション倍数自体が、金利経路を反映している。現在、KBW銀行指数の予想PERは約10.9倍、S&P500は約19.3倍だ。
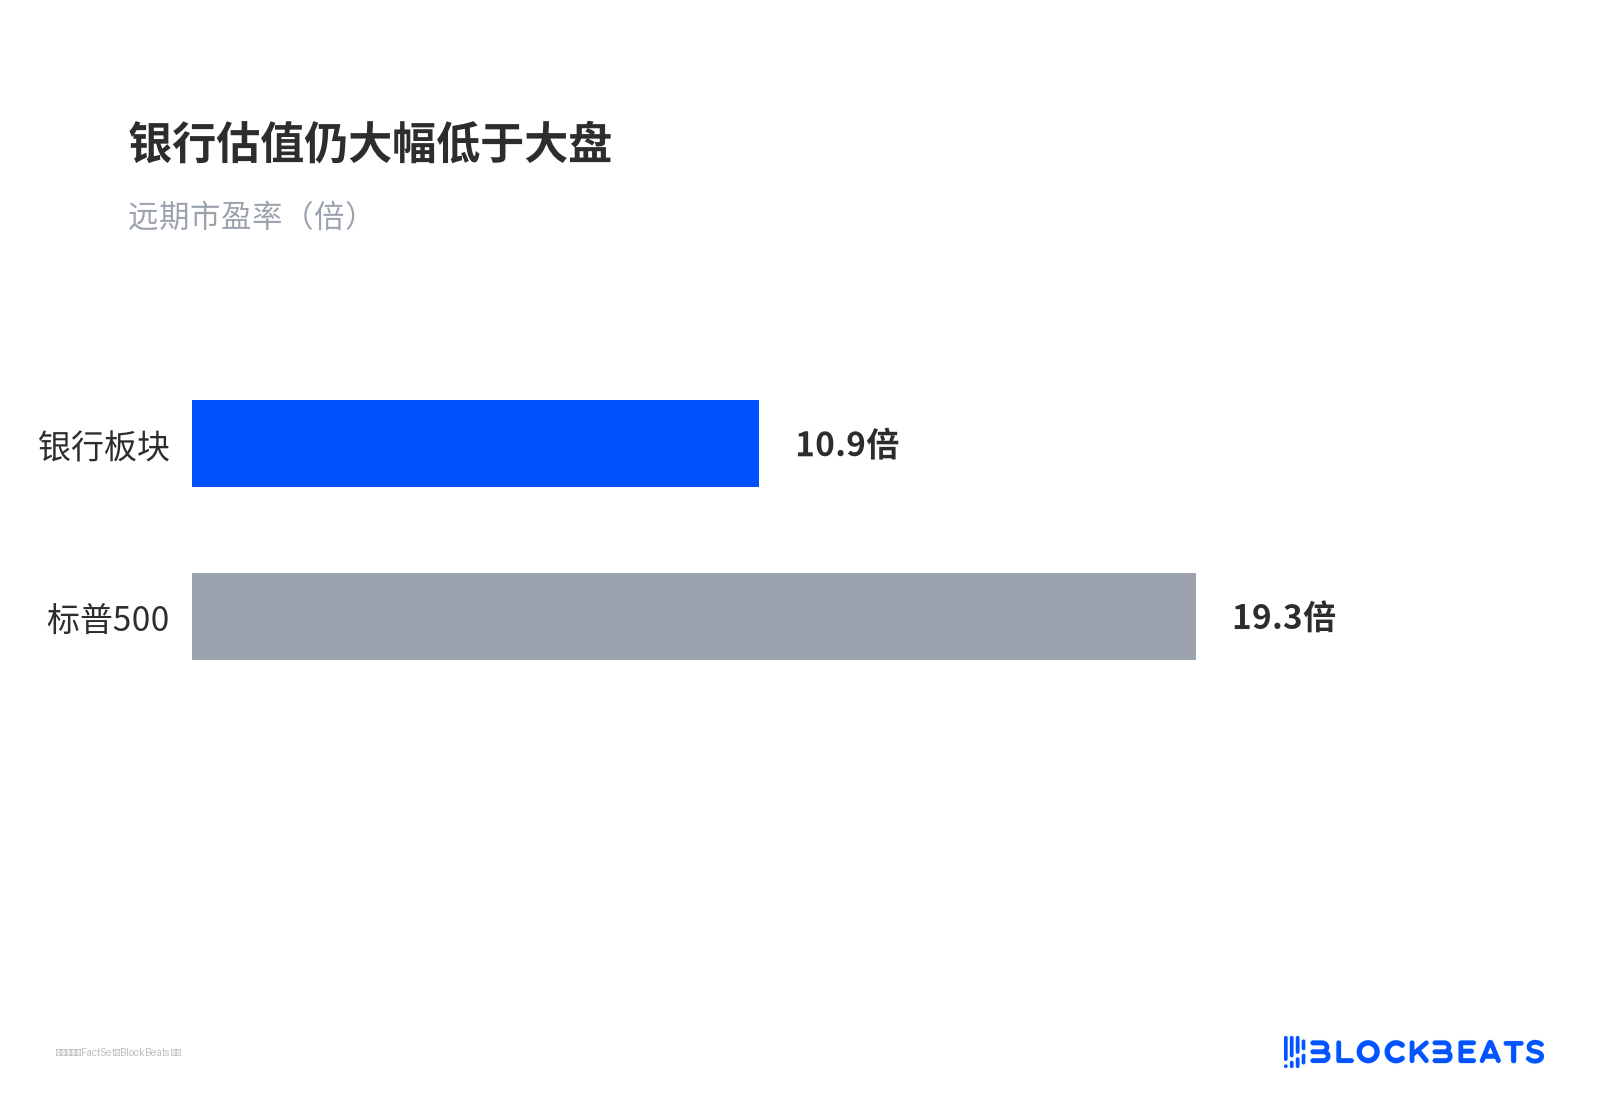
銀行のバリュエーションは依然として市場全体を大きく下回っている
シティグループのフォワードPERは約10.4倍、PBRは約1.3倍、ウェルズ・ファーゴのPBRは約1.8倍。
このディスカウントは、ROEが15%前後を維持できたとしても、より高い割引率が妥当なバリュエーションの中心を押し下げることを意味する。これこそが「業績は悪くないのに株価が上がらない」理由である。
市場の意見の相違もここに集中している。ウェルズ・ファーゴ証券のMike Mayo氏は、市場のAIに対するパニック売りは過剰反応であり、銀行の預金の堀は依然として健在だと考える。TruistのBrian Foran氏は、金融株の9月のS&P500に対するパフォーマンスは1990年以来最悪の部類であり、売りは行き過ぎた可能性があると指摘する。両者ともファンダメンタルズを強気に転じたわけではなく、ディスカウントが行き過ぎていると判断しただけである。
金利の着地点と信用コストが再評価の余地を決める
まだ検証されていないのは2つのことである。利回りがさらに上昇し続けるかどうか、信用コストがバランスシート拡大に遅行して上昇するかどうか。
FRBが公表した金利予想のドットチャートによると、2026年末のフェデラルファンド金利の中値は4.1%である一方、金利先物が織り込むパスはより高く、10年米国債の機関目標レンジは概ね4.75%から5.5%である。
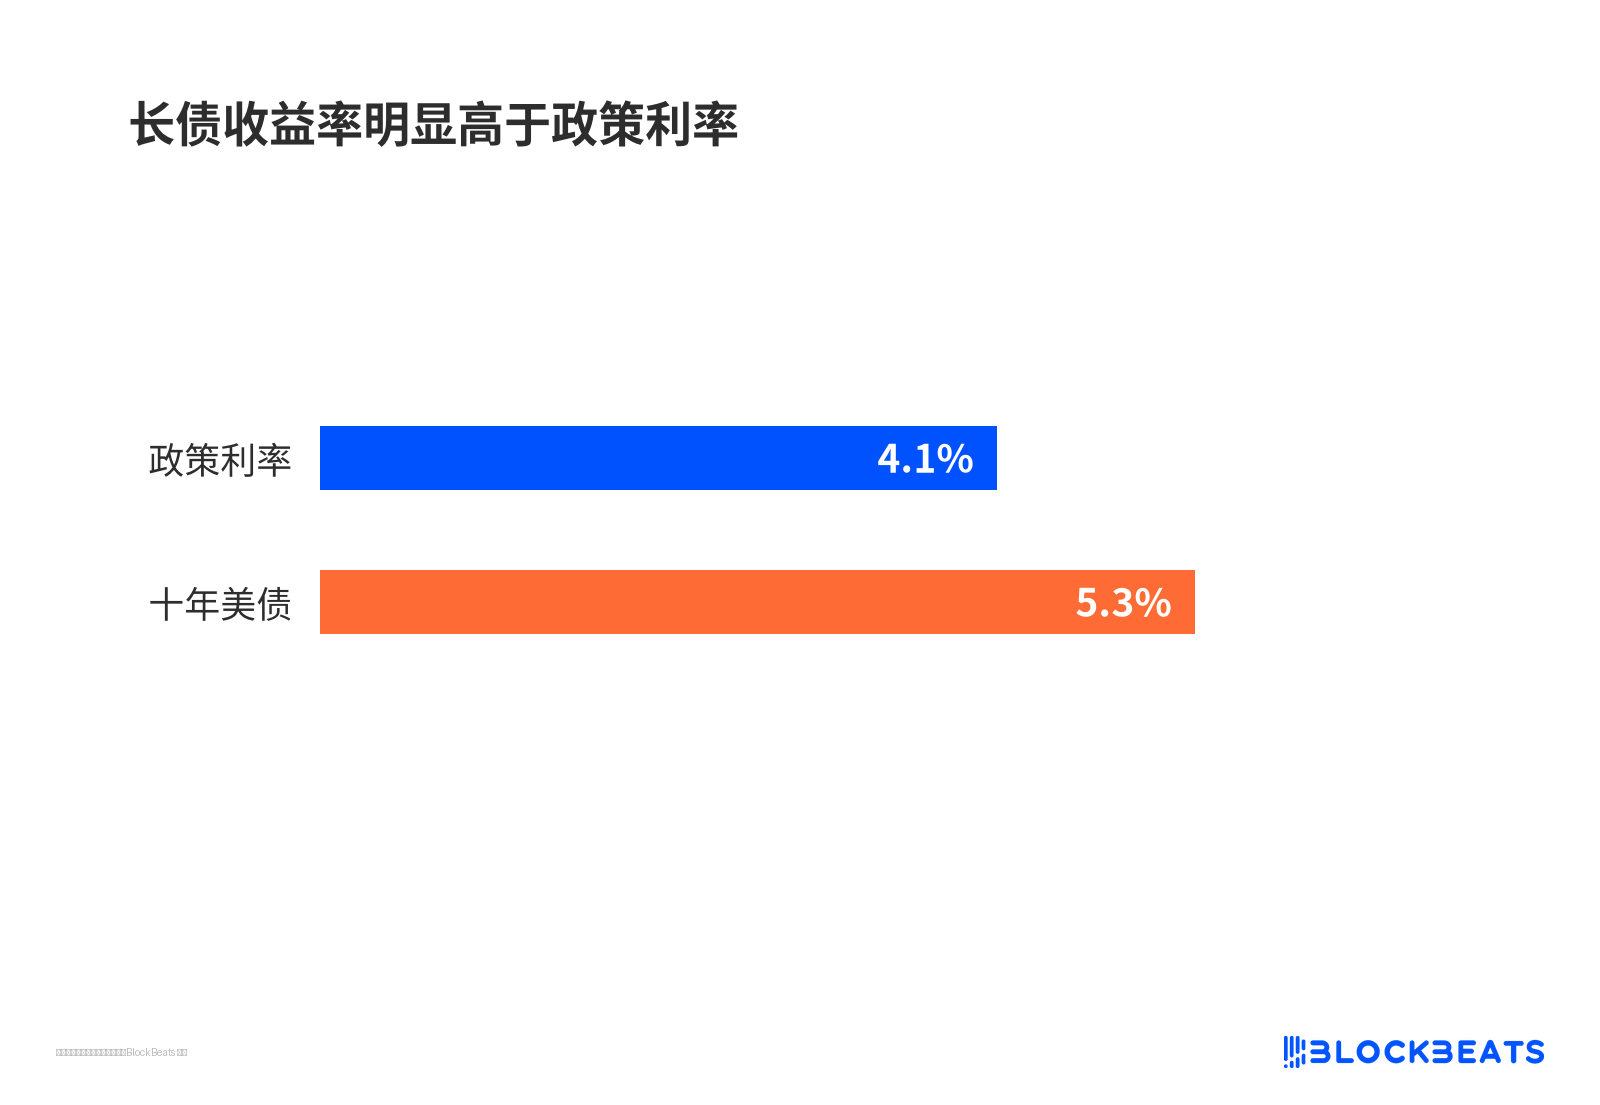
長期債利回りは政策金利を明確に上回っている
利回りが現在の水準で安定すれば、株式調達の粘着性がROEの中心を支える可能性がある。さらに上昇を続ければ、純利息収入と信用品質への圧力が徐々に顕在化するだろう。
バンク・オブ・アメリカとモルガン・スタンレーの10月14日の決算は、「株式が債券を逆転」という5大銀行の9ヶ月間の軌跡を業界レベルの検証へと押し進めることになる。現時点では、単四半期の株式トレーディングの巨額利益は投資銀行の新サイクルの起点と呼ぶには不十分であり、シティグループの1日の急落も転換の失敗を意味するものではない。次の段階の再評価の余地を決めるのは、依然として金利の着地点と消費者バッファーがあとどれだけ維持できるかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia