

AIの注文で借金は返せるのか?信用市場はまず高レバレッジのインフラにディストレス価格を提示した
TL;DR
· 米国9月CPIが予想を上回り、CoreWeaveの5年物CDSは取引時間中に1194.5ベーシスポイントまで上昇、5年デフォルト確率は60%を超えた。
· 信用市場が価格に織り込んでいるのはAIインフラの時間のミスマッチだ。受注残は何年も先に計上される一方、GPUの購入やデータセンター建設には今すぐ資金が必要で、CoreWeaveの第2四半期の設備支出は64.2億ドル、営業キャッシュフローはわずか6.79億ドルだった。
· 関連銘柄:CRWV、ORCL、DELL、HPE、NVDA、サムスン電子、SKハイニックス。
米国9月CPIは前年同月比3.7%、前月比0.6%と、いずれも予想を上回った。ガソリン価格は前月比9.1%上昇し、月間上昇分の約半分を占めた。
データ発表から数時間後、CoreWeaveの5年物CDS(クレジット・デフォルト・スワップ、本質的にはデフォルト保険)は取引時間中に1194.5ベーシスポイントまで上昇し、記録を更新。2031年満期の債券利回りは一時16%を突破した。
売りは株式側にも波及した。報道によると、デルは2営業日で累計約19%下落し、韓国のKOSPI指数は10月15日に急落してサーキットブレーカーが発動、サムスン電子とSKハイニックスが下落を主導した。
CoreWeaveはneocloud、つまり自ら借金してGPUを購入し、その計算力を貸し出す新興クラウド事業者に属する。カードの購入とデータセンター建設の資金は今すぐ支払う必要がある一方、賃料は複数年の契約に基づいてゆっくり回収するため、金利が動けばマイクロソフトやグーグルよりも先に圧力を感じる。
経営陣が弁護に使う1042億ドルの受注残(RPO)とは、契約済みでまだ計上されていない将来収益を指し、帳簿上の現金ではない。
同じ日、CoreWeaveの最高経営責任者マイケル・イントラトールは社内メモに、市場は「誤解しており非理性的だ」と書き、1042億ドルの受注残は債務をカバーするのに十分だと述べた。しかし信用市場が示しているのはディストレスト価格だ。
CDSがディストレスト価格を示し、CEOは市場は非理性的と主張
信用市場の読み取りは明白だ。CoreWeaveの5年物CDSは取引時間中に1194.5ベーシスポイントの記録をつけ、一般的なモデルで換算すると、5年デフォルト確率は60%を超える。
2031年債の利回りは取引時間中に最高16%を超え、2032年の無担保債は一時80セントを割り込んだ。これはすでにディストレスト債の水準だ。
オラクルも逃れられず、5年物CDSも同時に記録的な高値を更新した。投資適格の発行体にとって、この水準は格下げ圧力と強制売却のリスクが同時に高まっていることを意味する。
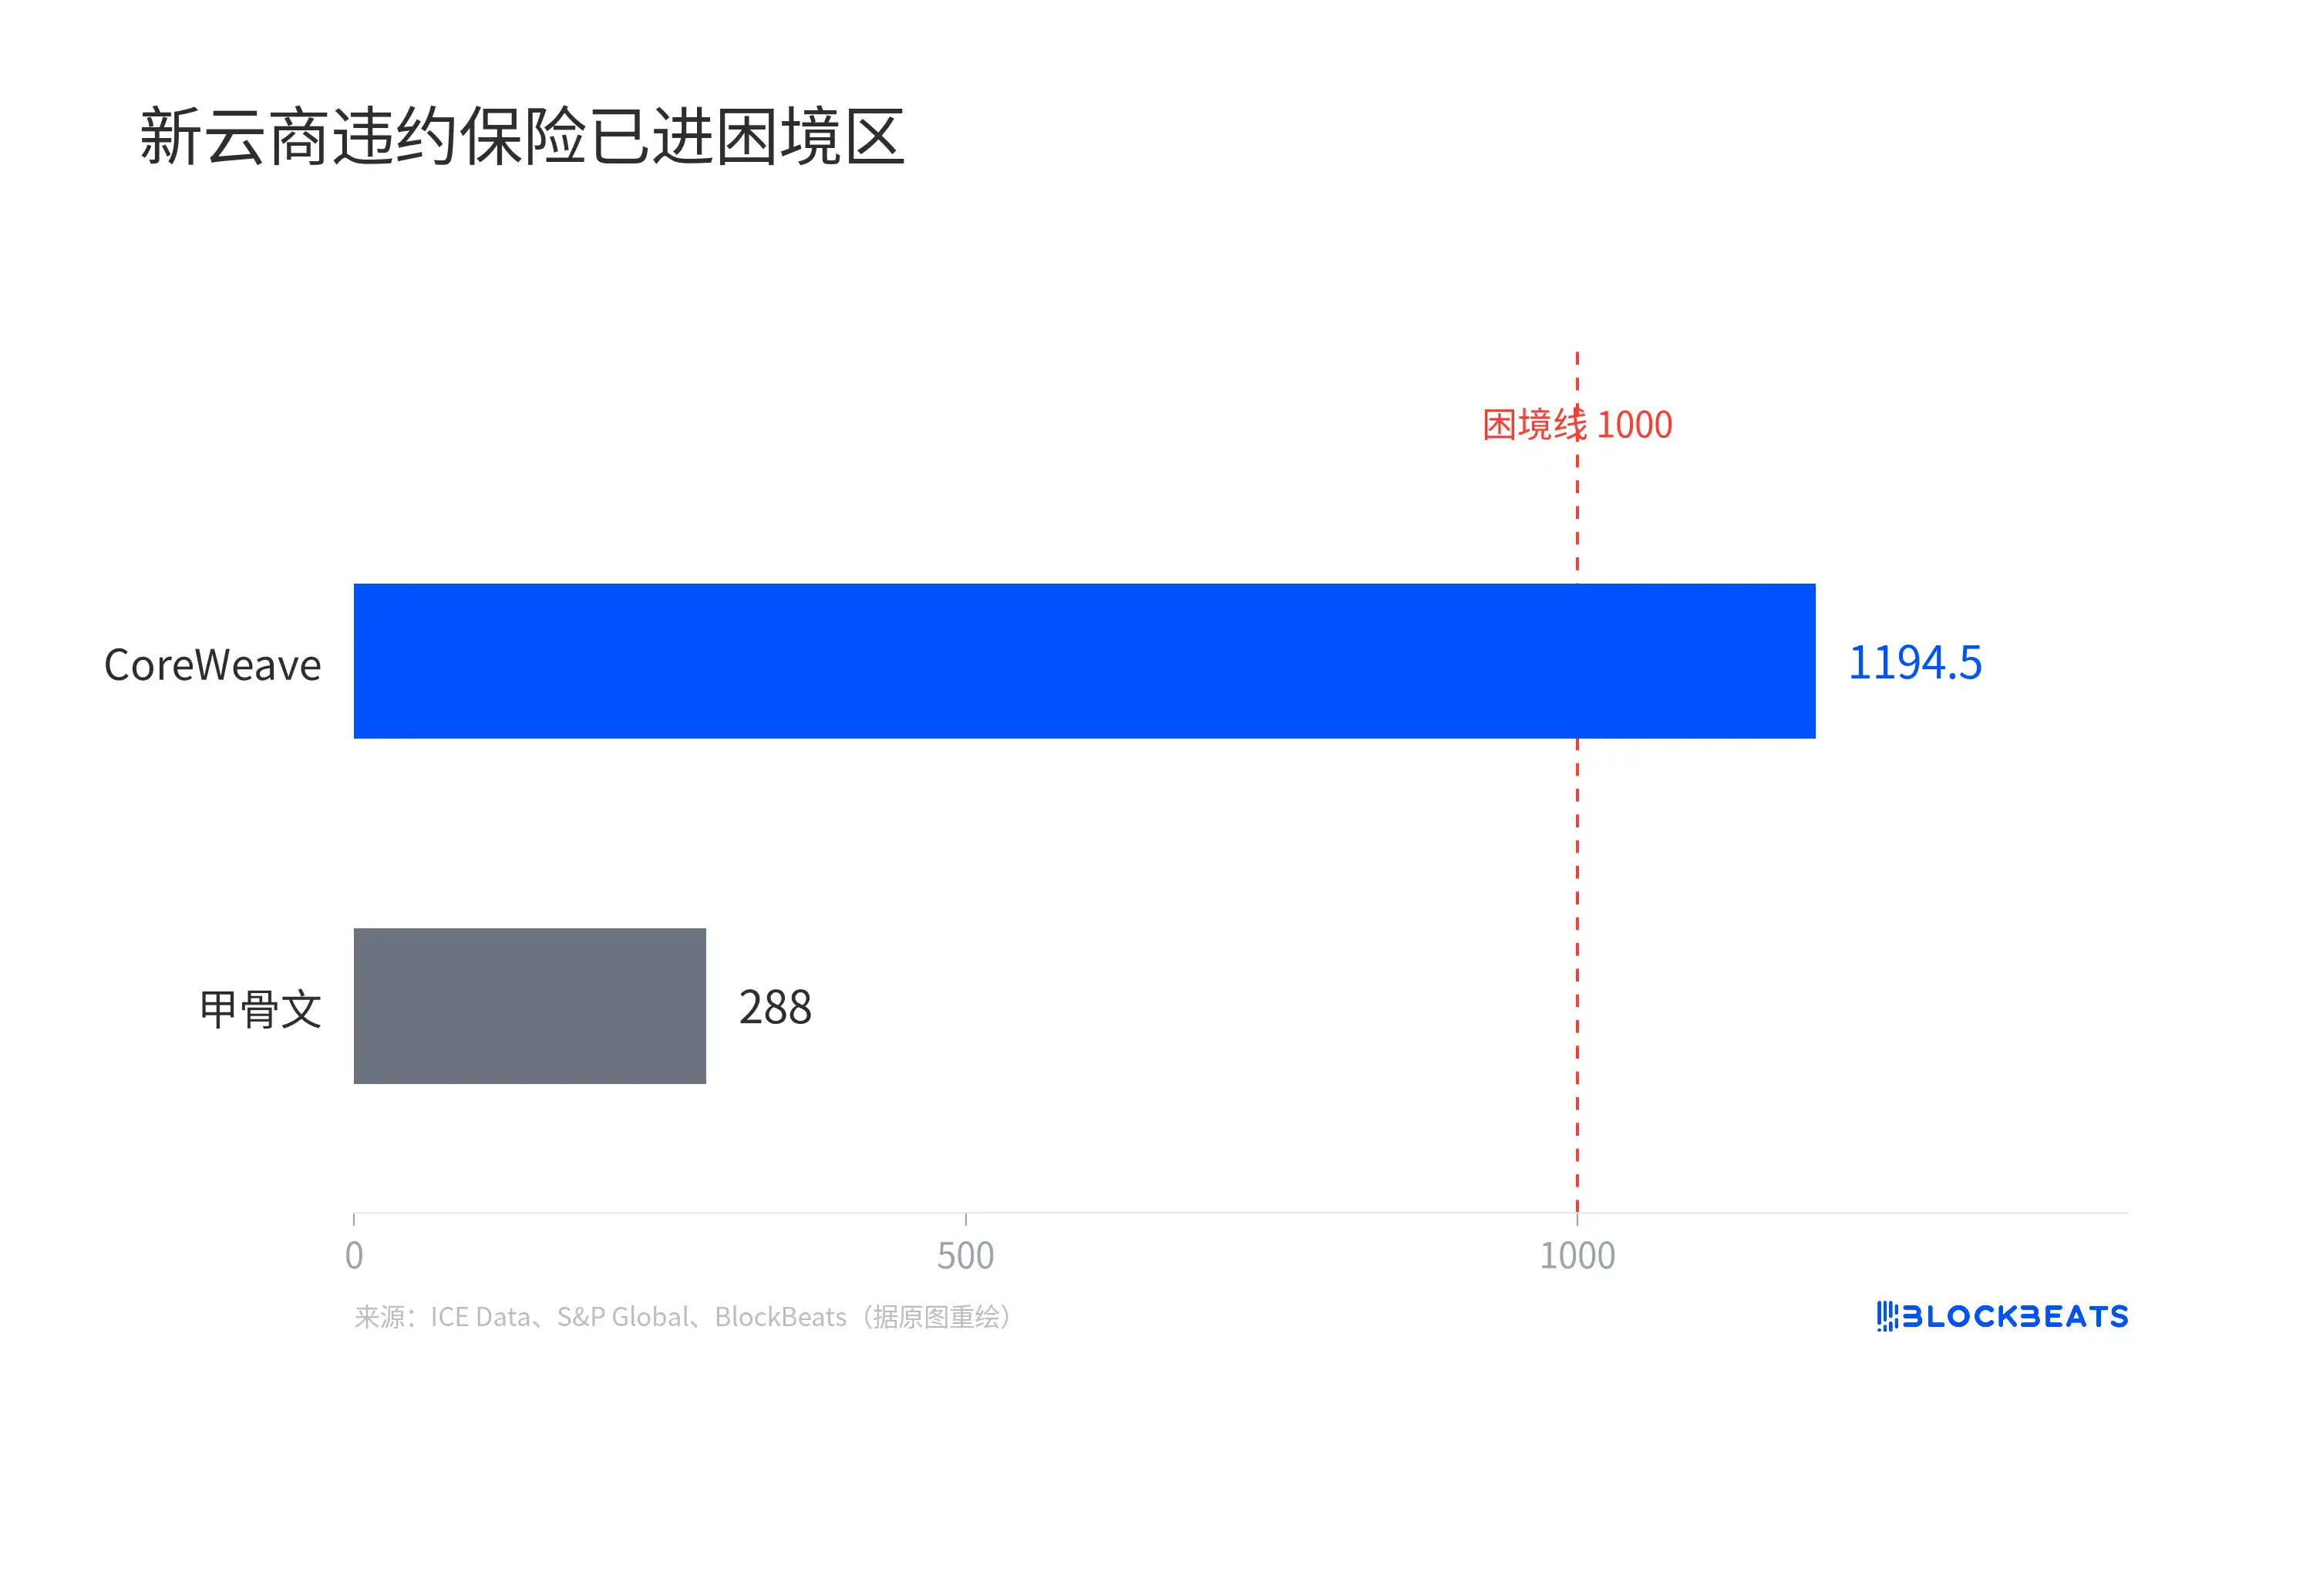
新クラウド事業者のデフォルト保険はすでに困境入り
インテラトのメモは別の物語を提示している。市場は「誤解しており非合理的」であり、第2四半期時点の1042億ドルの予備は債務をカバーするのに十分で、第3四半期にはさらに250億ドル超の純コミットメントが加わった。
しかし予備とは今後何年もかけて徐々に認識される収入であり、すぐに債務返済に充てられる現金ではない。第2四半期のCoreWeaveの営業活動キャッシュフローは約6億7900万ドル、設備支出は約64億2000万ドル、支払利息は約6億4000万ドル、債務とリースの合計は約500億から520億ドルだった。
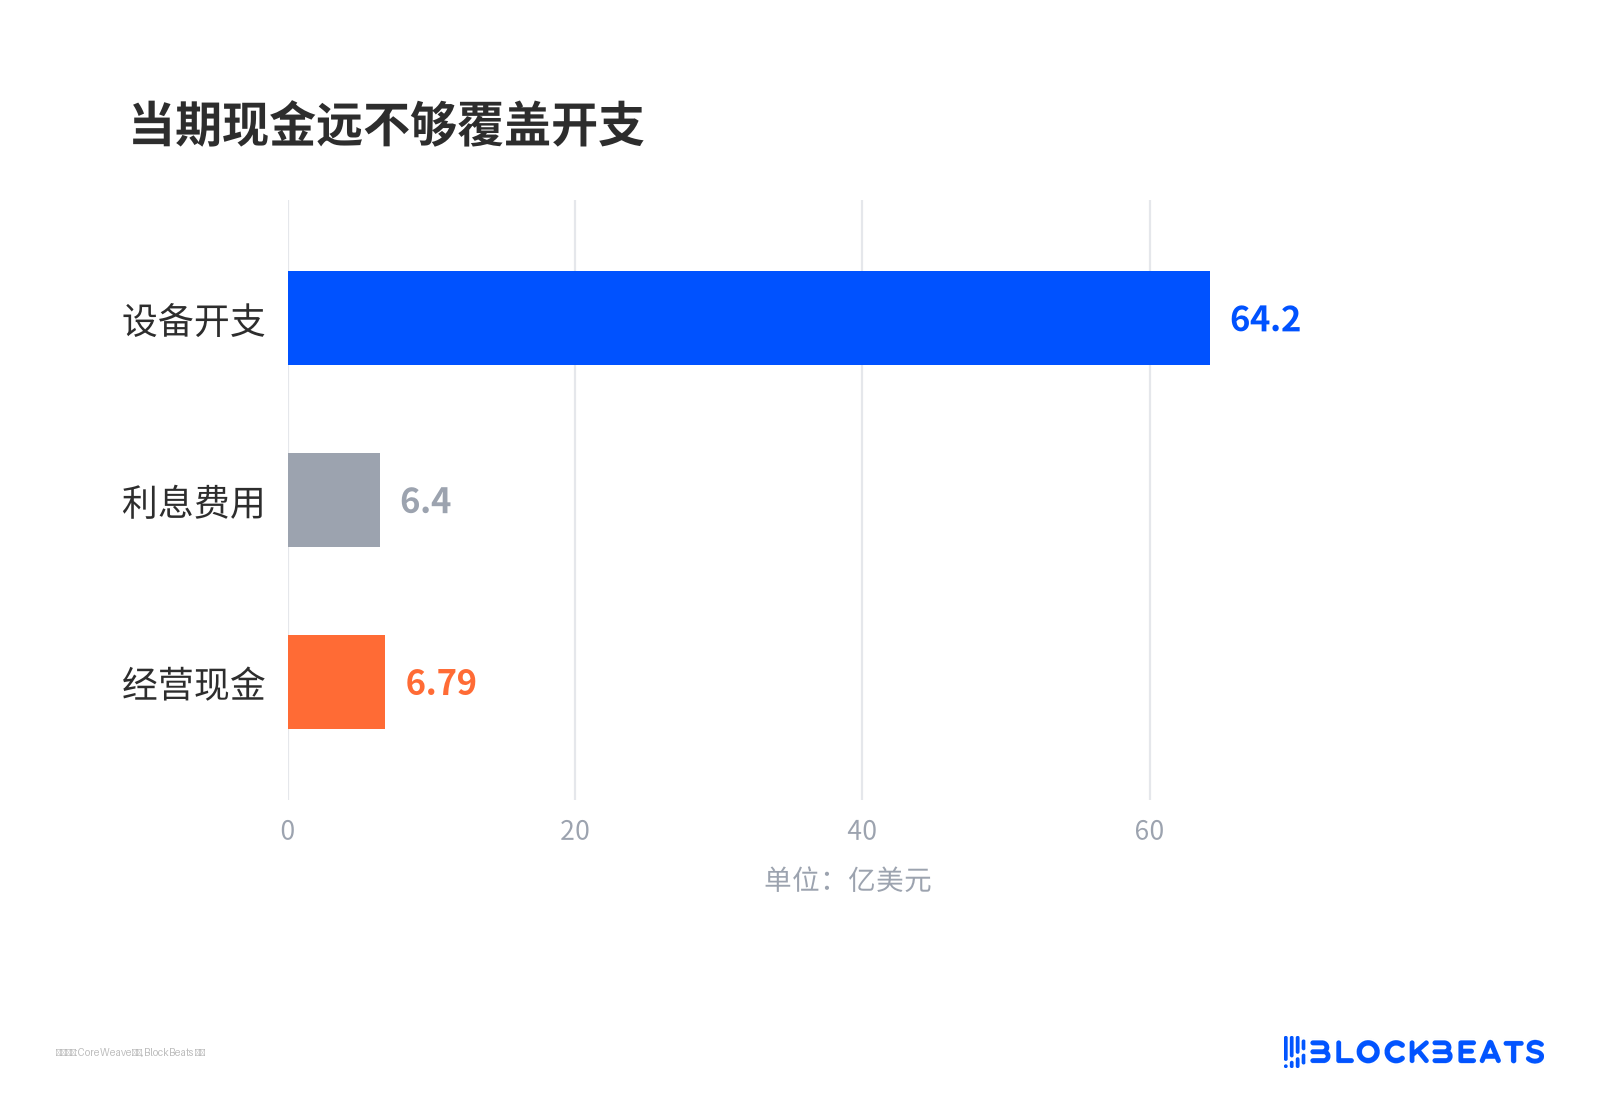
当期中の現金は支出をカバーするには全く足りない
経営陣の弁護は、まだ独立して検証されていない債務返済の基準に賭けている。
バークレイズがデルを格下げ、ハードウェア成長はメモリ価格上昇に分解
10月14日、バークレイズのアナリスト、ティム・ロングはデル、HPE、NetAppをオーバーウェイトからイコールウェイトに格下げした。理由はバリュエーションがすでに先行しており、「意味のある企業AIの転換点」が見えないからだ。
彼のより際立った判断はチャネル調査から来ている。ハードウェアメーカーの好調な企業向け収入は、「企業AIよりもメモリコストによるもの」だという。同日デルは約11%下落し、翌日さらに約7%から8%下落、2日間の累計は約19%となった。
そしてリサーチノート発表の前日、マイケル・デル本人は企業AIはまだ始まったばかりで、需要は2030年まで供給を上回り続けると公に述べていた。
この分歧は具体的な問題に還元できる。AIサーバーがより高く売れるのは、顧客が調達を拡大しているからか、それともメモリ価格の上昇が筐体単価を押し上げているからか。バークレイズのチャネル調査によれば、企業AIはIT予算の約5%を占めるにすぎず、ハードウェアはそのうち約4分の1にすぎない。
もしこの比率が成り立つなら、サーバーメーカーの収入増は企業採用の転換点というよりも、部品価格上昇サイクルに近い。
ジェンスン・ファンは下支えは不要と発言、エヌビディア自身も株主
10月15日、黄仁勲はストックホルムでブルームバーグの取材に応じ、CoreWeaveの実力は日々強まっており、資本コストは実際には低下しているため、NVIDIAがそれを下支えする必要はないと述べた。
しかしNVIDIAはCoreWeaveの約10%の株式を保有し、同時にその機器サプライヤーでもある。「下支え不要」と自社利益との結びつきは同時に成立し、需要リスクの一部はもともとNVIDIAの帳簿に記載されている。
NVIDIAは売り手であり、株主でもある。多重の立場が重なることで、顧客の信用状況に対する口頭での保証は割り引いて聞く必要がある。
1042億ドルの準備金がどれだけ早く現金化されるかが分岐点
ここで一つの境界を設ける必要がある。CDSの高止まりは調達ウィンドウが狭まり、AI取引のヘッジコストが上昇していることを示すが、デフォルトがカウントダウンに入ったことを意味するものではない。
韓国のメモリ株の暴落にはメモリ競争と中国の供給増加の物語も混ざっており、すべてをCoreWeaveの帳簿に記録することはできない。
現在の価格もAI算力需要そのものに問題が生じたことを証明しておらず、今回の調整はむしろ調達コストの再価格設定であり、算力需要への投票ではない。
方向性を決めるのは準備金の現金化速度である。もし1042億ドルの準備金が四半期ごとに安定して営業キャッシュフローに転換されれば、この売りは金利ショックの一回となる。もし準備金の転換が利息の増加より遅れ続ければ、問題はバリュエーションの段階から支払能力の段階へと滑り落ちる。
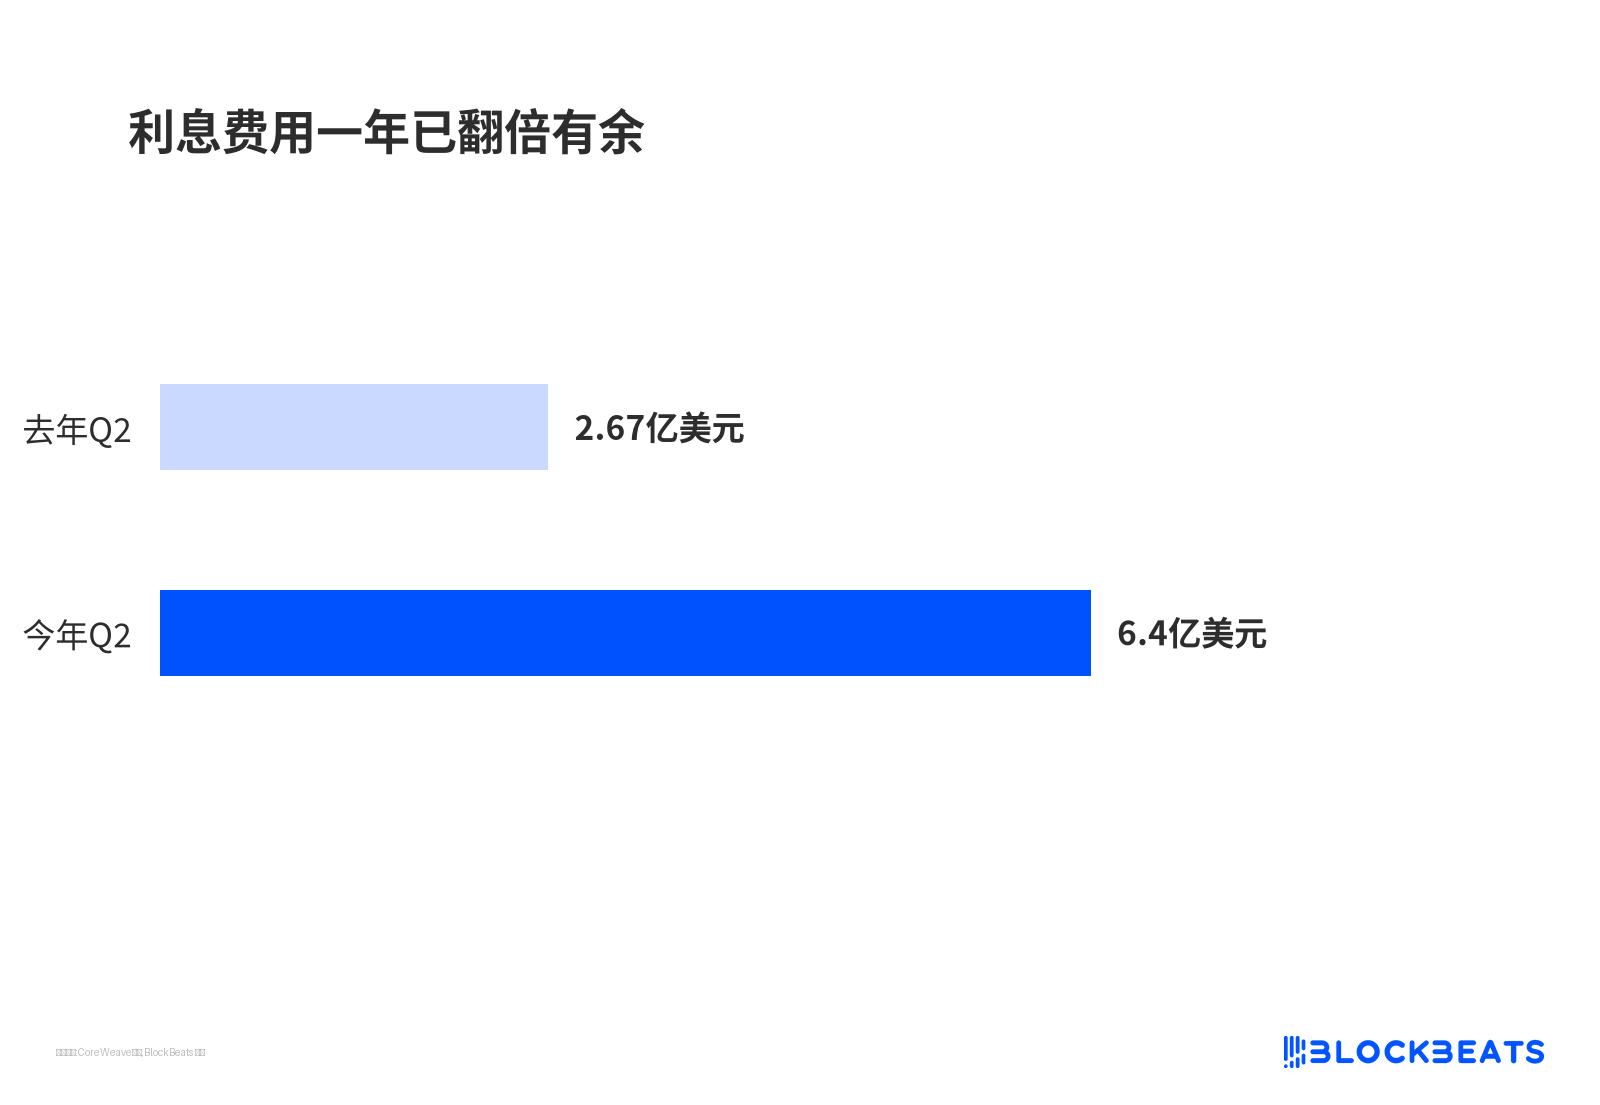
利息費用は一年で倍以上に増加
そして再調達ウィンドウが持続的に狭まるかどうか、インフレがFRBを行動に駆り立てるかどうかが、信用市場がどれだけ待つ意思があるかを決める。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






