

テック大手7社が米国株の反発を支えるも、AI融資リスクは依然として払拭されず
前週のテック株売りを経て、米国株は10月19日に反発した。七大テック巨頭が再び上昇を主導し、ナスダック100指数は取引時間中に一時2%超上昇し、市場は1987年の「ブラックマンデー」再現への懸念から一時的に脱した。
しかし取引が進むにつれ、反発は次第に勢いを失った。CoreWeaveは格上げ後に一時大きく上昇したが、その後上げ幅を吐き出した。新興クラウドサービス企業は寄り付きの強さを維持できず、債券投資家は依然として高いリスクプレミアムを要求している。同時に、オプション市場における大幅下落への備えも、指数の回復に伴って薄れることはなかった。
指数はテック巨頭に支えられたが、先の売りを促した資金調達とマクロの圧力は、依然として明らかな緩和が見られない。
指数は回復、買い注文は依然慎重
当日、米国株はゴールドマン・サックスのAIテーマ電話会議を前に上昇を続けたが、会議が米東部時間の正午前後に終了すると、市場は下落し始めた。
引け時点で、ナスダック100指数は主要株価指数の中で最も強いパフォーマンスを維持したが、取引時間中の高値からは明らかに乖離した。ダウ平均とラッセル2000指数は辛うじて上げを維持し、S&P500指数は50日移動平均線の上方に戻った後、苦しいながらも下げ止まった。
反発は主にテクノロジーと一般消費財セクターに集中した。七大テック巨頭はS&P500指数とナスダック100指数に重要な支えを与えたが、上昇は十分な数の個別銘柄に広がらず、市場の広がりは依然として弱い。
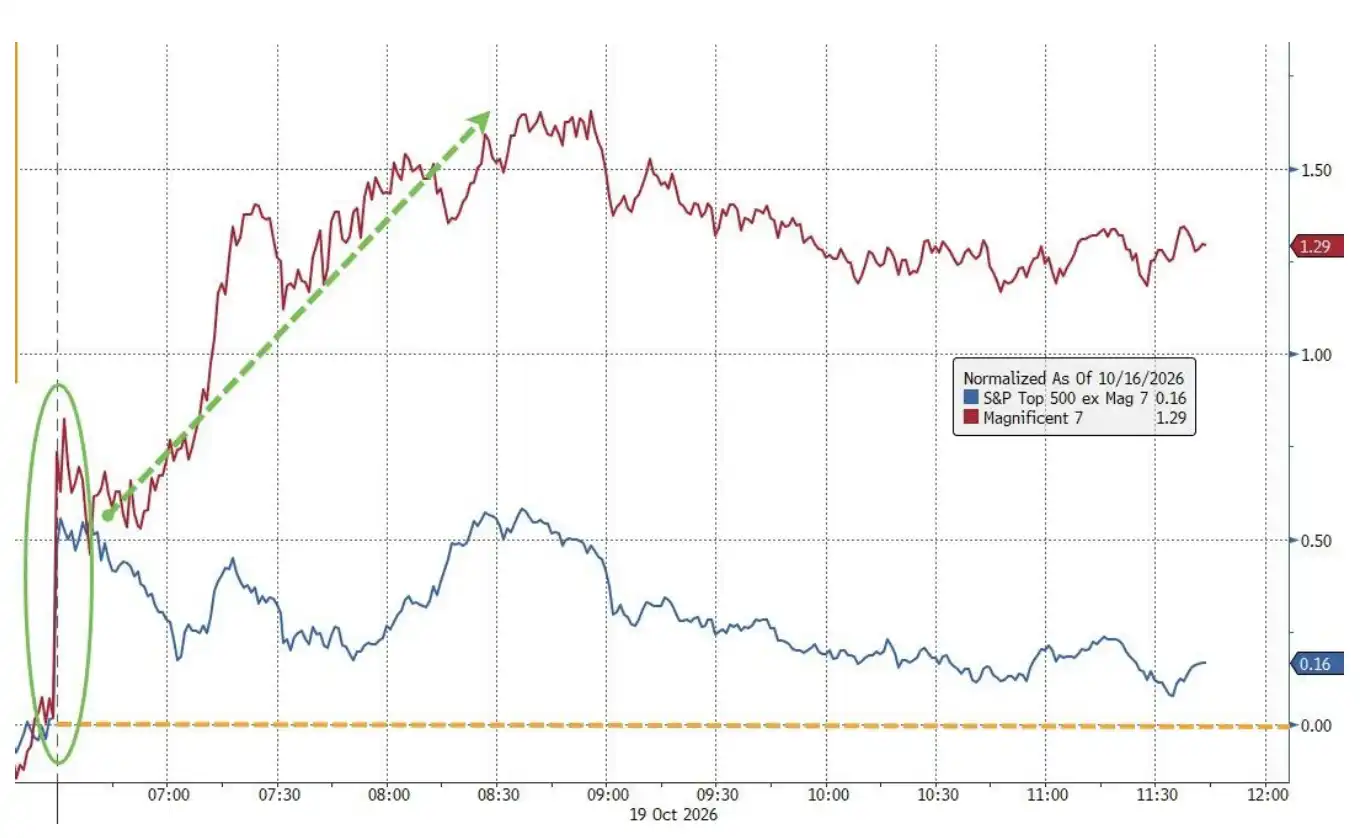
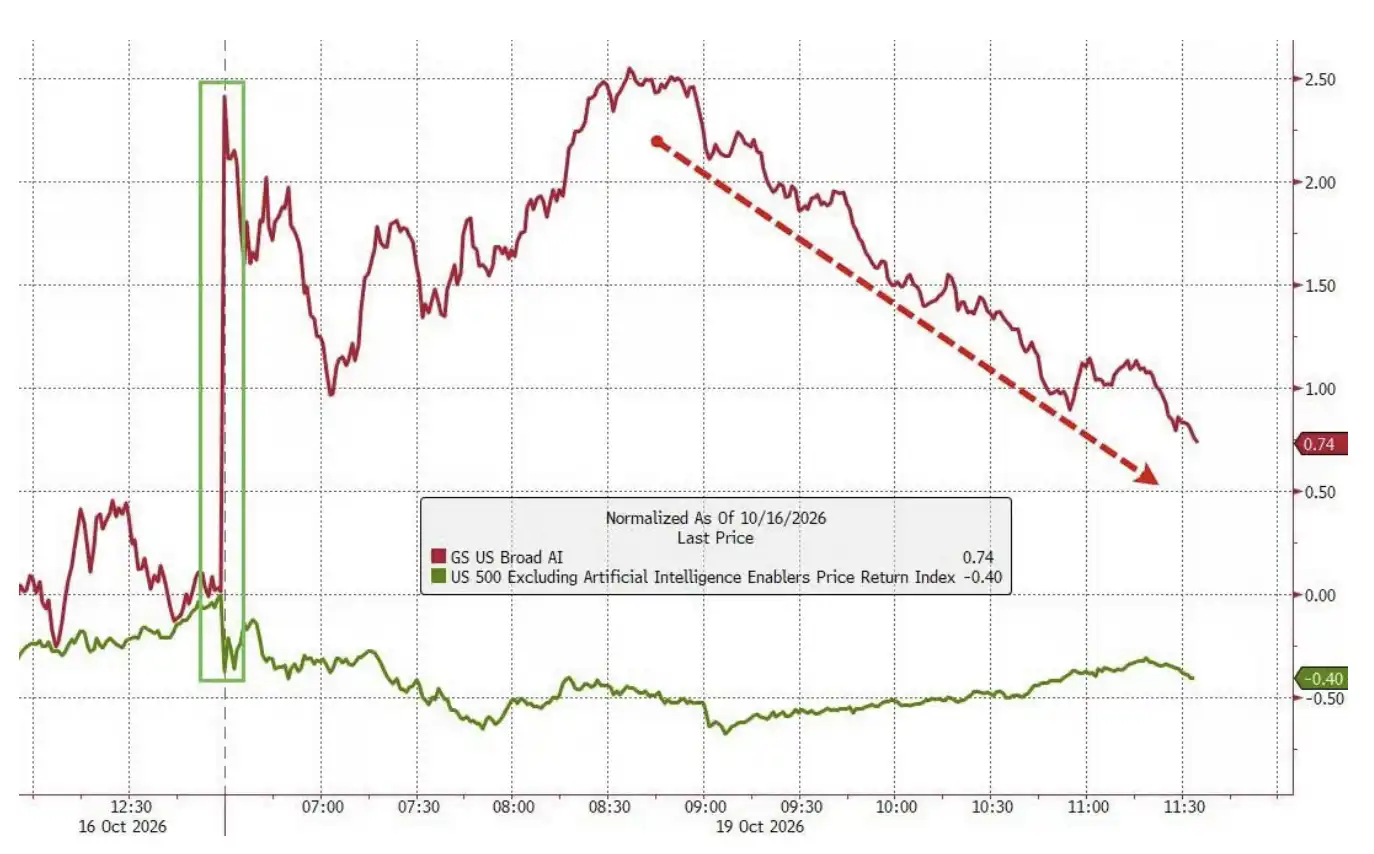
AIセクター内部も同様の特徴を示した。広義のAI株ポートフォリオは寄り付きは強かったが、その後急速に下落し、反発の高値は再び以前の高値を下回った。全体のパフォーマンスはAI株を除いたS&P500指数より依然として良好だが、その値動きは持続的な買いの回帰を示す兆候をまだ見せていない。モメンタム株とメモリーチップ株は小幅な反発にとどまり、新興クラウドサービス企業セクターも最終的には辛うじて上げを維持しただけだった。
ゴールドマン・サックスのトレーディングデスクの資金流観察は、こうした慎重さをさらに反映している。同デスクは当日を「様子見モード」と表現し、取引の活発度は10段階中3点にとどまり、全体の注文はやや買い偏向だった。
投資家の種類によって行動にも分歧があった。長期機関投資家は消費、マクロ系商品、金融セクターの買いに傾き、ヘッジファンドはやや売りに傾き、消費、素材、およびテクノロジー・メディア・通信セクターを減らした。
これらのデータはゴールドマン・サックスのトレーディングデスクが観察した注文構造を反映しているが、相場が発するシグナルと一致している。市場には押し目買いの資金が現れたものの、全面的なポジション積み増しの意欲は依然として限られている。
CoreWeave 急騰後に反落、資金調達問題が依然焦点
CoreWeave(NASDAQ:CRWV)の動きは、その日の AI 取引センチメントの変化を象徴している。
ゴールドマン・サックスが格付けを引き上げた後、株価は一時7%以上上昇したが、その後急速に反落し、前週金曜日の安値付近に戻った。格上げによる楽観ムードは、持続的な株価支援にはつながらなかった。
引け際には、Nscale と Anthropic が450億ドル規模のクラウドコンピューティング取引について交渉中との報道が、新興クラウドサービスプロバイダーセクターを一時的に押し上げた。しかし市場の反応はすぐに弱まり、関連銘柄は上昇を持続できなかった。この潜在的な取引はまだ交渉段階にあり、実際の収入やキャッシュフローに結びつくまでには不確実性が残る。
主に AI 需要に照準を合わせ、GPU コンピューティングインフラを中核とする新興クラウドサービスプロバイダー、すなわち NeoCloud について、投資家は需要と資金調達の両面を同時に見極めている。大型契約は成長期待を支えるが、データセンターの建設、設備調達、運営維持に必要な資金は、多くの場合収入より先に投入される。
したがって、潜在的な受注の増加は、短期的な資金調達圧力の同時低下を必ずしも意味しない。投資家は、企業が許容可能なコストで資金を調達し、債務満期前に契約をキャッシュフローに転換できるかどうかも判断する必要がある。
債券市場はこれに対して依然慎重だ。CoreWeave の債券価格は寄り付きで前週金曜日の反発を引き継いだが、当日高値を突破できなかった。2032年満期債の信用スプレッドは依然として約1000ベーシスポイント前後で推移し、他のデータセンター関連債のスプレッドも拡大を続けている。
1000ベーシスポイントは10パーセントポイントに相当する。信用スプレッドは、投資家が基準債券に対して要求する追加の利回り補償を表し、スプレッドが高いほど、通常は投資家が信用リスクに対してより慎重であることを意味し、企業が将来債券発行や借り換えに要するコストも高くなる可能性がある。
株式市場は格付け調整や潜在的な契約に一時的な好反応を示したが、債券市場は資金調達リスクの価格付けをまだ明確に引き下げていない。この乖離は、AI インフラ企業が依然としてキャッシュフローと資金調達能力によって成長期待を検証する必要があることを意味している。
ボラティリティ低下も、下値ヘッジ需要は依然増加
株式市場の反発に伴い、S&P 500指数の予想変動率を測る VIX は前週金曜日の上昇分の一部を吐き出した。しかし短期オプション取引が以前の変動を増幅させ、その後の反落にも影響した可能性がある。
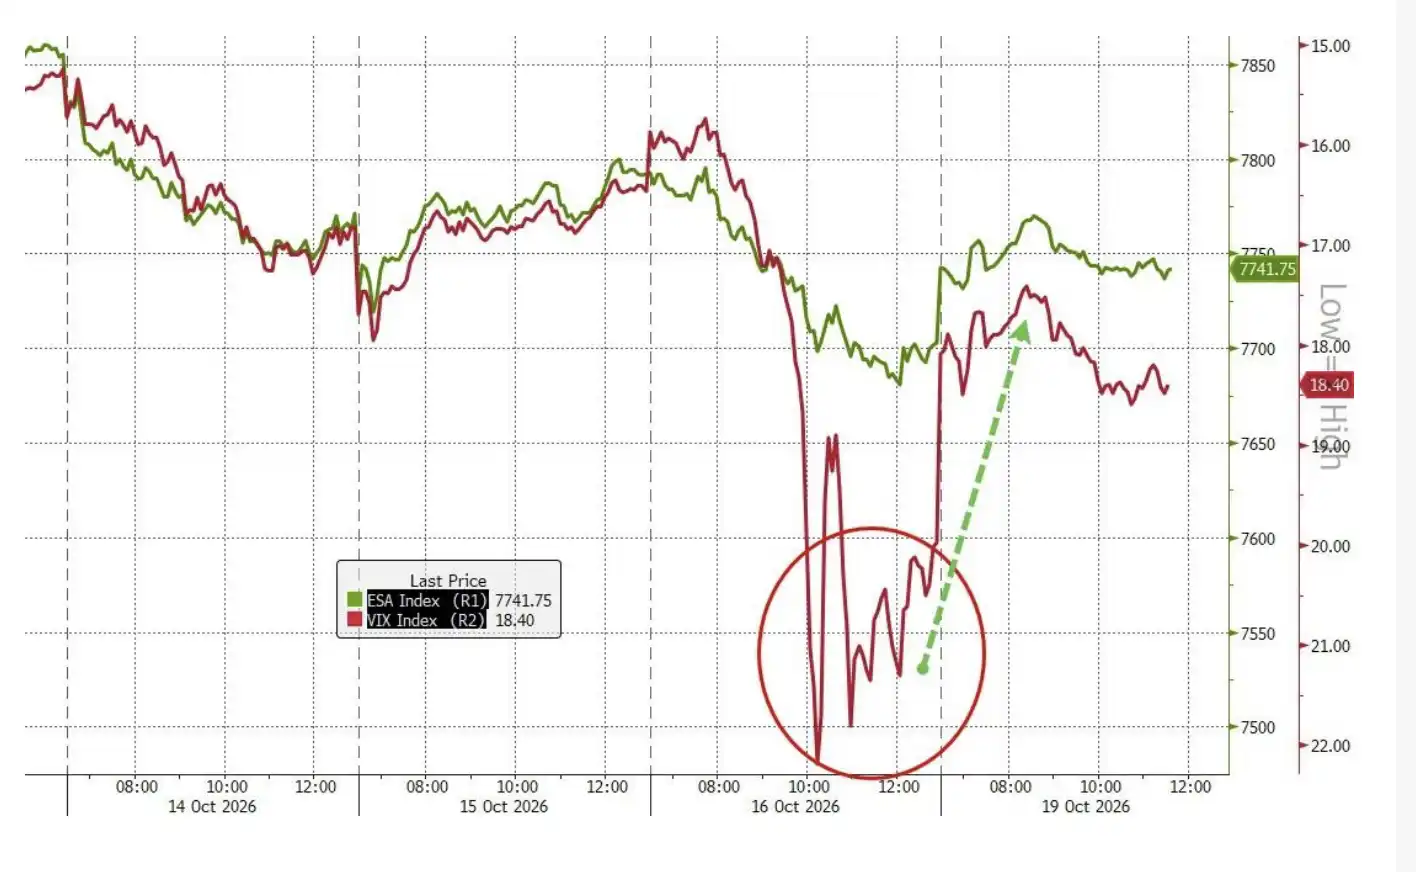
VIXは金曜日の過度に大きかった上昇分を吐き出した
SpotGammaの分析によると、前の金曜日、10月21日満期で行使価格が20近辺のVIXオプションには10万枚を超える契約の集中した建玉が存在し、同日のその満期日のVIXコールオプションの出来高は100万枚を超えた。
満期が近い大量のオプション取引は、トレーダーのヘッジ調整を通じてボラティリティを増幅させる可能性がある。したがって、VIXの反落はパニック感情の緩和を反映する一方で、短期的なポジション変化の影響も含んでいる可能性があり、市場リスクがすでに解消されたと確認するにはまだ不十分である。
関連するオプションポジションモデルによると、金曜日のオプション満期を経ても、市場全体は依然としてネガティブガンマ環境にある。この状況では、一部のトレーダーはヘッジエクスポージャーを調整するため、市場下落時に売り、上昇時に買う必要が生じる可能性があり、それによって価格変動が増幅される。具体的な影響はポジション分布と実際のヘッジ行動に依存する。
より注目すべきは、大幅な下落に対する保護需要が増加していることである。
ブルームバーグのマクロストラテジストFrank Monkam氏は、S&P 500指数のダウンサイド・エクスポージャー指数(SDEX)が3月以来の最高水準に上昇し、10月初旬の低点から約20%上昇したと指摘した。この変化は、主要株価指数が依然として底堅さを示しているにもかかわらず、オプション市場が下振れリスクを再評価していることを示している。
Monkam氏の見方では、金利市場とエネルギー市場に蓄積されたマクロ的な圧力が徐々に株式市場に伝導しつつある。同時に、債務と資金調達の問題がAI投資の議論において重要性を増しており、CoreWeaveがその典型例となっている。投資家は「左裾リスク」、すなわち確率は低いものの大きな損失をもたらす可能性のある極端な下落により注目し始めている。
これにより、今回の反発の持続性はなお検証が必要である。テクノロジー大手が引き続き指数を支えられるかどうかも重要だが、より重要な変化は、上昇がより多くの個別銘柄に広がるかどうか、AIインフラ企業の信用スプレッドが縮小するかどうか、そしてオプション市場のダウンサイド保護需要が冷え込むかどうかである。
これらのシグナルが現れるまで、指数の回復は売りが一時的に緩和したことを示すにすぎず、市場におけるAI資金調達と高金利環境への懸念は依然として存在している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






