SpaceXとテスラの潜在的合併に関して、注目すべき数字は何か

TL;DR
· 10月20日のSpaceX決算説明会で、マスクはテスラとSpaceXがそれぞれ独立取締役特別委員会を設置し、潜在的な合併について協議していることを確認した。彼は利益相反のため回避し、まだいかなる条件も合意していないと述べた。
· テスラ側では発行済株式全体の50%の同意が必要で、棄権は反対に等しい。この閾値はアナリストが示した「年次株主総会前の発表」「来年末までに90%の確率」と矛盾する。
· 関連銘柄:テスラ(TSLA)、SpaceX(SPCX)。検証ポイントはテスラの第3四半期の自動車粗利益率、設備投資、委員会の今後の開示である。
10月20日、マスクはSpaceXの第3四半期決算説明会で、テスラとSpaceXが株主の要請に応じてそれぞれ独立取締役特別委員会を設置し、潜在的な合併について協議していることを確認した。彼は利益相反当事者として回避し、委員会はまだいかなる条件についても合意に達しておらず、「明らかに合意が保証されるものではない」と強調した。
これは噂より一歩進んだ手続きだが、取引にはまだ距離がある。一般投資家が関心を持つのは、テスラ株がSpaceX株に交換されるのか、交換比率が十分なプレミアムを提供できるのか、そして合併後のマスクの議決権がさらに集中するのかどうかである。
市場はすでに二つの答えを先に示している。バークレイズのアナリスト、ダン・レヴィは10月14日の顧客向けノートで、合併は「ますますコンセンサス予想になりつつある」と述べ、年次株主総会前に発表される可能性があるとした。CFRAのギャレット・ネルソンはRoadsterのデモ後に「来年末までに合併が完了する確率は90%」との見方を示した。しかしマスクは確実性をより低く語り、テスラ側の閾値を「かなり高い」と表現した。
特別委員会が利益相反を隔離する手続きを前面に
特別委員会は利益相反取引における標準的な隔離措置であり、双方がすでに価格で合意したことを意味するものではない。最高経営責任者が同時に両社の最大の個人株主であるため、独立取締役が少人数のグループを組んで価格を交渉して初めて、取引はデラウェア州裁判所の審査に耐えうる。
マスクは、委員会はまだ条件に達しておらず、合意も保証されず、自身は協議に参加しないと述べた。10月19日のテスラの委任状では年次株主総会を12月3日と定めており、議題に合併提案はない。
委員会のメンバー、対価、スケジュールはいずれも開示されておらず、公開文書にも8-Kによる確認はない。現在確認できるのは「打診が正式化された」ということだけである。
独立性にも精査の余地がある。テスラの報酬・ガバナンス委員会の委員長であるアイラ・エレンプライスは依然として独立取締役に位置づけられているが、公開情報によれば彼は2月からSpaceXの取締役も兼任している。これは委員会を自動的に無効にするものではないが、「独立」という言葉により細かい精査を受けることになる。
SpaceXのAI収入が買収側の算定を変えた
合併が実現すれば、どちらが買収側になるかは、どちらの株がより高く、成長ストーリーがより強いかで決まる。SpaceXの第3四半期はより強い価格決定力を示した。
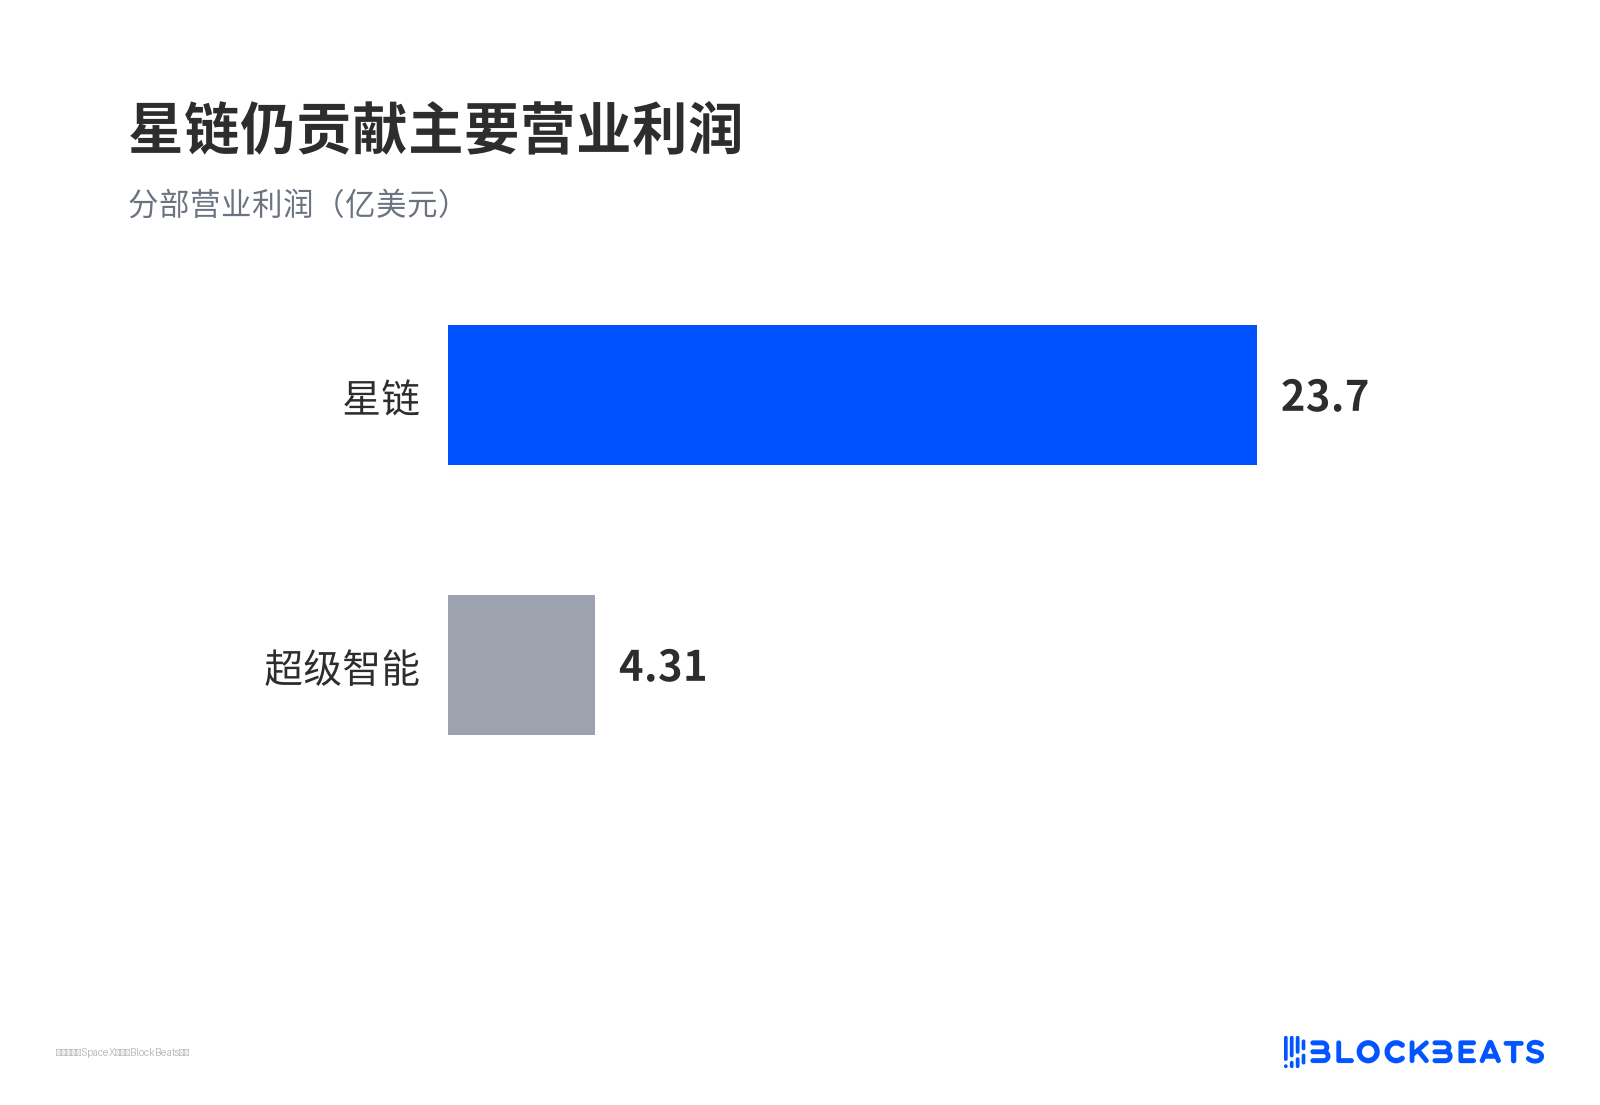
売上高145.8億ドル、前年同期比161%増、純利益44億ドル、調整後EBITDA88億ドル。超知能事業の収入は75.6億ドル、前年同期比830%増、営業利益4.31億ドル、利益率5.7%。スターリンク収入は52.5億ドル、営業利益23.7億ドル、利益率45.1%。
スターリンクは依然として主要な営業利益を稼ぎ出す
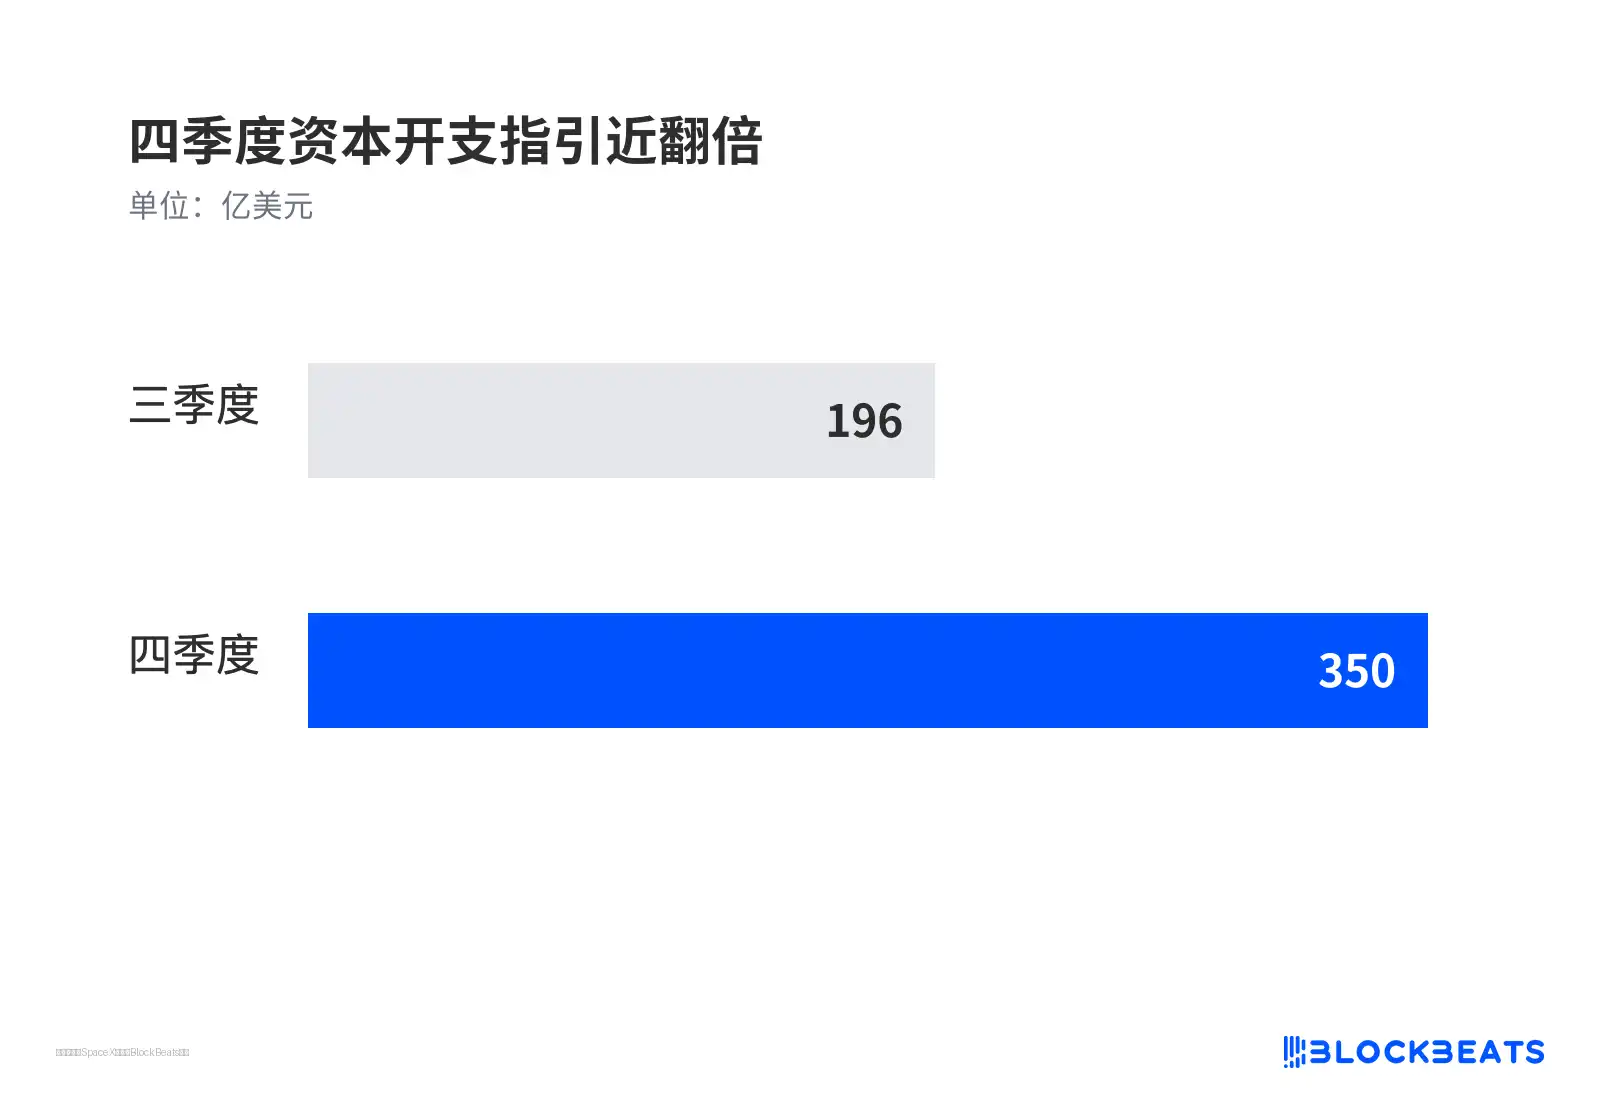
設備投資は195.9億ドル、第4四半期のガイダンスは350億〜400億ドル、最初の9か月間は依然として4.13億ドルの赤字。
第4四半期の設備投資ガイダンスはほぼ倍増
AI収入によりSpaceXのナラティブはロケットとスターリンクから計算資源のリースへと広がったが、利益の主力は依然としてスターリンクである。
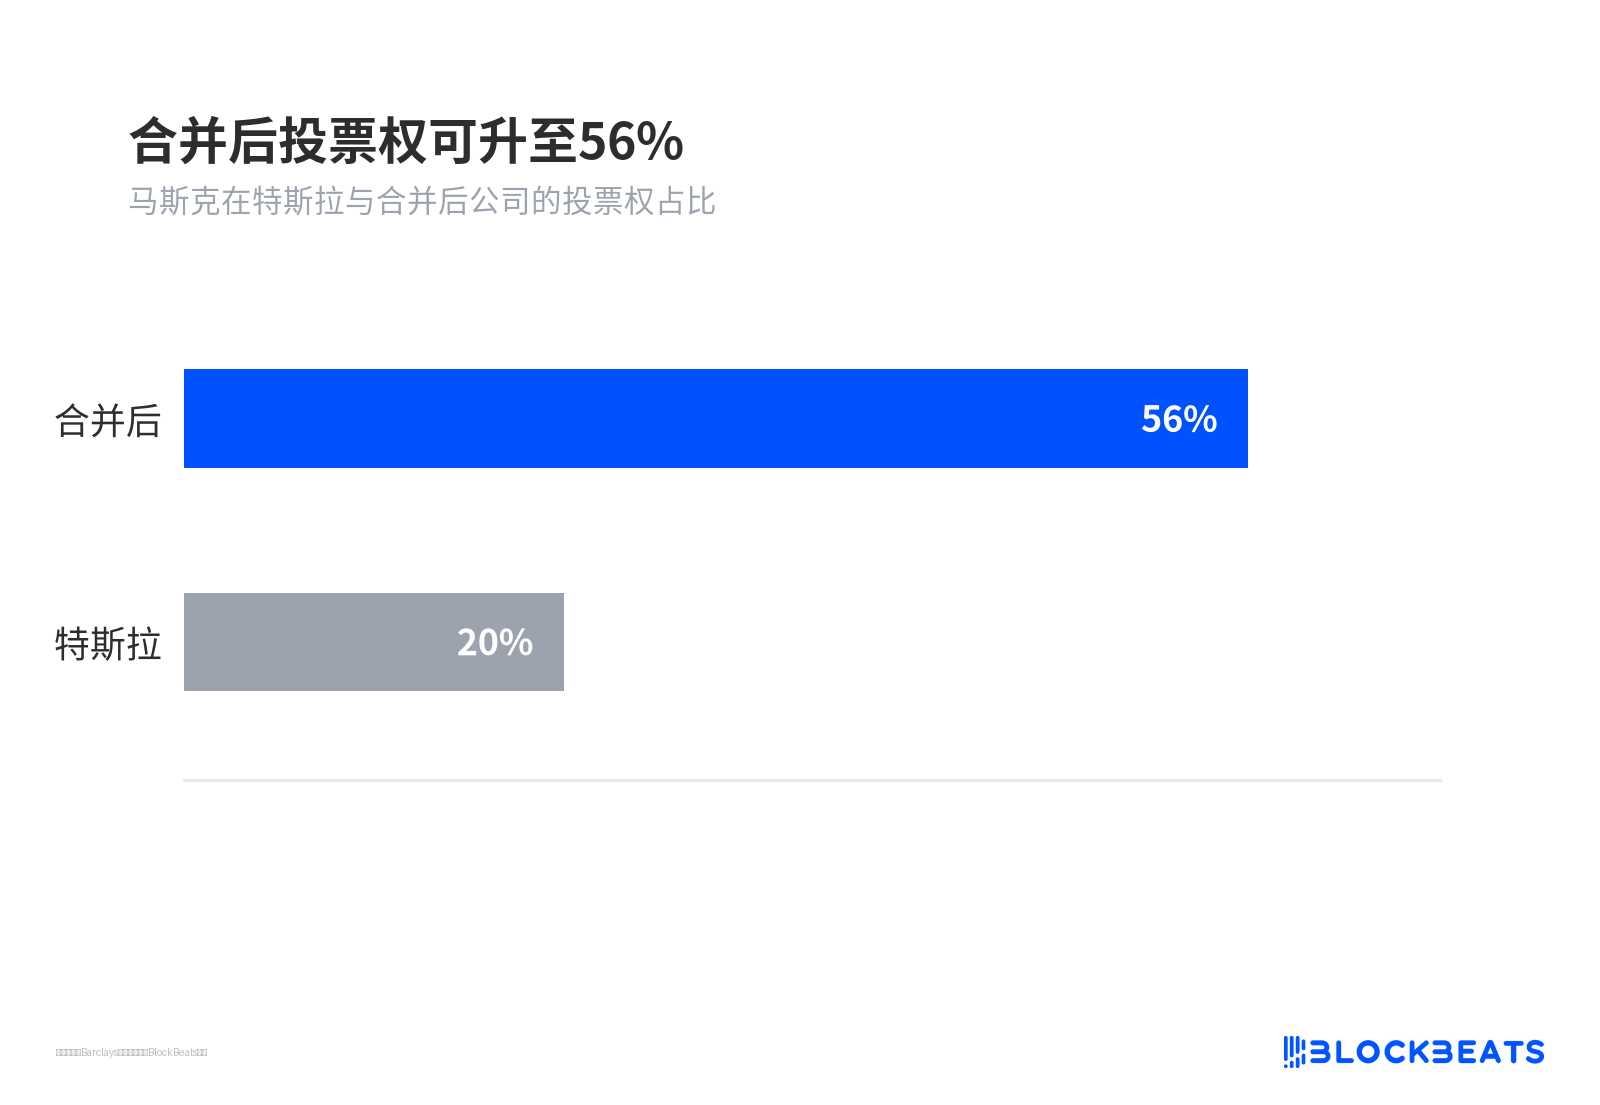
現在の時価総額で試算すると、SpaceXは約2.1兆ドル、テスラは約1.5兆ドル、プレミアムを除いた交換比率は約0.7。売り手側の試算では、合併後のマスク氏の持株は約37%、議決権は約56%。これが売り手側がSpaceXによる全株式買収を好む理由を説明する。テスラにおけるマスク氏の約20%の議決権は、合併後の約56%へと引き上げられ得る。
合併後の議決権は56%まで上昇し得る
アナリストのカレンダーがマスク氏のハードルにぶつかる
ウォール街が示すのはスケジュールと確率であり、マスク氏が示すのは法的なハードルであり、両者の証拠の強度は異なる。
レヴィ氏のメモは委員会の開示前に書かれた。同氏は、10月末や11月初めまでずれ込めば、年次総会での承認完了はより難しくなり、取引は今後6〜12か月のうちに現れる可能性があると述べた。「遅くとも12月6日」はSECの期限に基づく推測であり、委任状の後は12月3日を基準とすべきである。
RBCのトム・ナラヤン氏は「容易ではない」と述べ、実質的にはSpaceXによるテスラの全株式買収しかあり得ないとした。テスラの投資家は1株480ドル、約30%のプレミアムで受け入れ可能であり、合併実体は約3.74兆ドル、テスラ株主の持株は54%から48%に低下する。480は目標株価にプレミアムを加えた仮定であり、提示価格ではない。
CFRAのギャレット・ネルソンは目標株価を385ドルから475ドルに引き上げ、来年末までに90%の確率を提示した。理由は「マスク・マジック」の再来と技術融合が製品に落ち込むことだ。90%は2027年末を指し、マスクの「保証はない」「高いハードル」と直接衝突する。
レヴィはカレンダー上の窓を、ナラヤンは対価の難しさを、ネルソンはセンチメント確率を示した。マスクはテスラ側で発行済み株式全体の50%の同意が必要で、議決権株式の過半数だけでは足りず、棄権は反対に等しいと述べている。このハードルは「株主総会前に発表」よりはるかに厳しい。
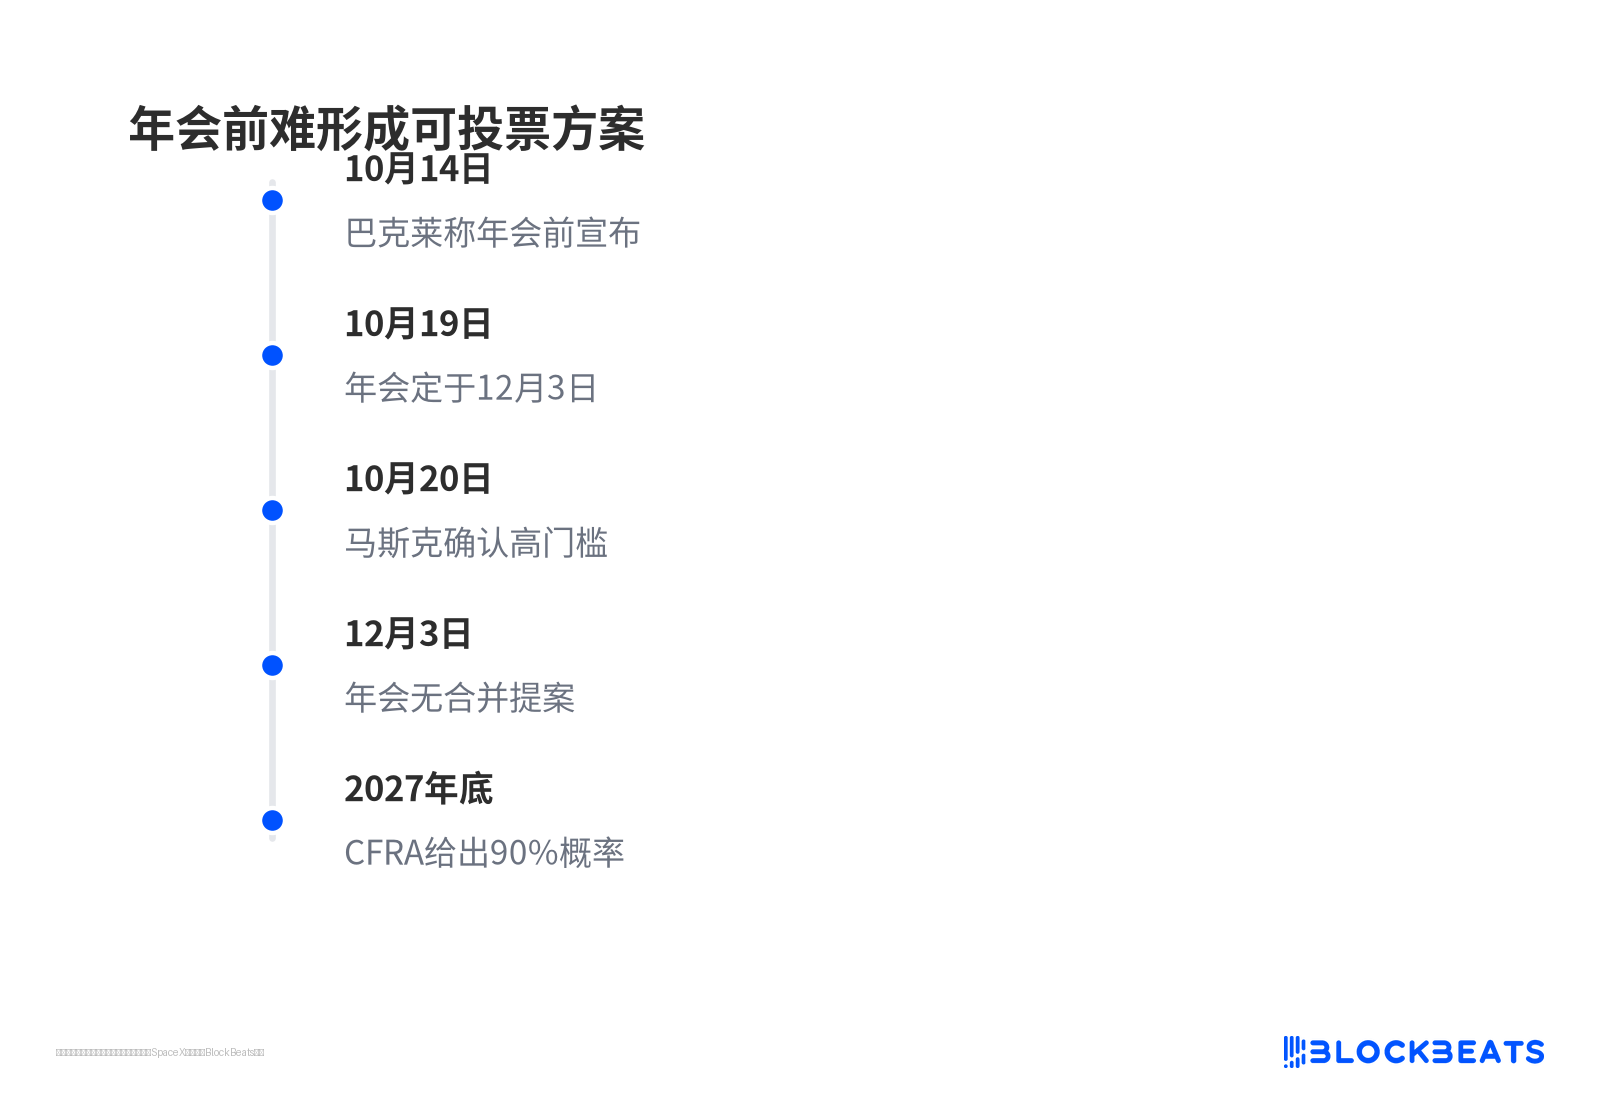
年次総会前に投票可能な案は形成しにくい
粗利益率と開示書類が物語の持続性を決める
合併が投票可能な案になるには、まだ三つの硬い要素が欠けている。委員会のメンバーと条件、正式書類、テスラ自身の財務がAI投資を支えられるかどうかだ。
テスラの第3四半期決算は10月21日に発表され、市場は自動車粗利益率とAI設備投資に注目している。現時点で検証可能な数字はなく、SpaceXの145.8億ドル売上高と並べて比較することはできない。粗利益率がAI投資に圧迫されれば、株主の低プレミアム株式交換への受容度はさらに下がる。持ちこたえれば、ナラヤンの480ドル枠組みに議論の基礎が生まれる。
委員会については、現在マスクの口頭確認のみで、8-KやDEFA14A級の書類はない。12月3日の株主総会は確定済みで合併提案はなく、会前に投票可能な案を形成するには窓が極めて短い。10月末や11月初旬以降にずれ込めば、2027年に滑り込む可能性が高い。
現在の証拠が支持する判断は一つだけだ。合併は正式な打診に入ったが、条件と対価は依然ゼロである。価格分歧の核心は、テスラの第3四半期粗利益率がAIナラティブを支えられるか、委員会がメンバーと条件を開示するか、12月3日までに正式案が出るかどうかだ。この三つがなければ、90%確率はアナリストの楽観シナリオにすぎず、会社の約束ではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia