モーニングスターの解説:テスラとSpaceXが合併した場合、どちらがより高い代償を払うことになるのか?
マスク氏傘下のテスラとSpaceXは、事業上の結びつきが日増しに強まる2社の兆ドル級企業となりつつある。SpaceXが公開市場に参入するにつれ、より想像力をかき立てる疑問が注目され始めた。両社は最終的に合併に向かうのか、という点だ。
モーニングスターが6月9日に発表したリサーチレポートによると、テスラとSpaceXの合併には十分な商業的合理性がある。両社はいずれもAIに大規模な投資を行い、チップ、エネルギー、自動運転、データセンターを軸にサプライチェーンを構築しており、将来の事業上の接点はさらに拡大する可能性がある。
しかし技術的なシナジーよりも、取引の成否を実際に左右する可能性が高いのは、双方の株主のバリュエーションをめぐる意見の相違だ。
レポート発表時のSpaceXのIPO価格である1株135ドルに基づくと、その含み時価総額は約1.8兆ドルに達し、当時のテスラの時価総額約1.5兆ドルを20%上回っていた。しかしモーニングスターがSpaceXに対して示した適正価値の推計は1株わずか63ドルだった。
これは、両社が事業上高度に補完的であっても、テスラの株主がSpaceXの高いバリュエーションを喜んで負担するとは限らないことを意味する。またSpaceXの株主にとっても、IPO価格を大幅に下回るバリュエーションで合併に参加することは同様に魅力に欠ける。
テスラとSpaceXの事業上の結びつきはすでにどこまで深いのか?
実際のところ、テスラとSpaceXの結びつきは、もはやマスク氏が両社を同時に率いているというだけにとどまらない。
モーニングスターは、SpaceXがIPOのために提出した最新のS-1登録書類の中で、テスラの名前が87回言及されており、双方が資本、調達、技術研究開発の面で広範な結びつきを持つことを反映していると指摘した。
まず株式の面だ。レポート発表時、マスク氏はテスラの約13%の株式を保有しており、関連するストックオプションを行使すれば保有比率は約20%まで高められる。モーニングスターは、SpaceXのIPO完了後、マスク氏は約49%の株式を保有し、84%超の株主議決権を支配すると予想している。
同時に、テスラは以前xAIに20億ドルを投資した。SpaceXがxAIを買収したことに伴い、テスラはSpaceXの1%未満の財務的権益を取得し、約1900万株を保有している。
事業上の取引も非常に密接だ。
2025年、SpaceXはテスラから約5億600万ドル相当のMegapack蓄電池と、約1億3000万ドル相当のCybertruckをSpaceX関連施設向けに調達した。
そして両社の協力は、従来のエネルギーおよび設備調達から、AIインフラへと拡大している。
テスラ、SpaceX、インテルは共同でTerafabプロジェクトを推進し、専用AIチップの生産規模の開発・拡大を計画している。これらのチップは将来、テスラのOptimusヒューマノイドロボット、自動運転トラック、そしてSpaceXが計画中の軌道データセンターに応用される可能性がある。
さらに、両社はMacrohardと呼ばれるエージェントプラットフォームも共同開発している。モーニングスターはこれを、人間のように自律的にコンピューターを操作できるAIシステムと解釈している。
これらの協力は、両社がそれぞれ自動車産業と宇宙産業を基盤としているものの、将来の技術投資が次第に同一のAI産業チェーンに集中しつつあることを示している。
収益構造から見ると、両社は現在も異なる事業発展段階にある。
モーニングスターが集計した財務データによれば、テスラとSpaceXの事業収入を合わせて観察すると、自動車事業が依然として最大の収入シェアを占めている。テスラのエネルギー、蓄電、サービス事業、およびSpaceXの宇宙、衛星通信、AI事業が残りの収入源を構成している。
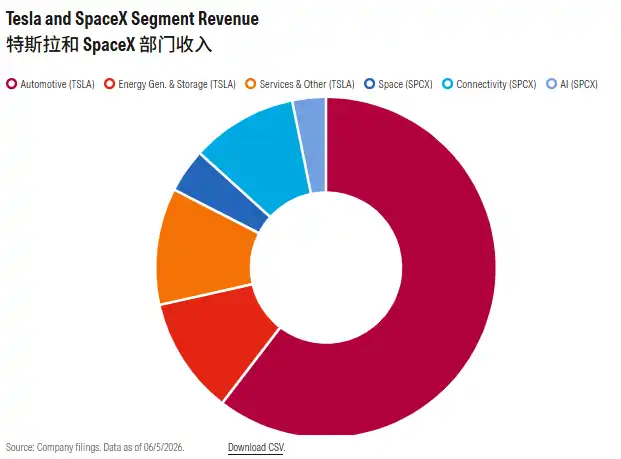
図:テスラとSpaceXの事業別収益構造。出所:企業申請書類、Morningstar;データは2026年6月5日時点。
この構造は、潜在的な合併取引の重要な特徴も明らかにしている。現在、両社の収入は依然として主に比較的成熟した事業から得られている一方、資本市場がその長期的価値に抱く期待は、大きく自動運転、ロボット、AIインフラなどの新興事業に関係している。
したがって、合併の投資ロジックは、単に両社の既存収入を合算することではなく、統合後に両社がより大きな長期的成長空間を創出できると市場が信じるかどうかにある。
なぜ合併が魅力的なのか?核心はAI産業チェーンの統合
モーニングスターは、テスラとSpaceXの合併が最も説得力を持つ理由は、伝統的な意味でのコスト削減ではなく、両社が高度に補完し合うAI技術とインフラ体系を構築しつつあることにあると考える。
テスラは従来の自動車メーカーから、自動運転ソフトウェア、Robotaxi、ヒューマノイドロボットを核心とするテクノロジー企業への転換を進めている。SpaceXはGrok AIシステム、Starlink衛星通信ネットワーク、および宇宙インフラを通じて、この転換に潜在的な支援を提供している。
例えば、モーニングスターは、Grokがテスラの完全自動運転システムとRobotaxiのユーザー向けAIインターフェースとなり、さらにOptimusヒューマノイドロボットにも応用できると指摘している。
同時に、StarlinkもRobotaxiに通信接続を提供し、従来の地上通信インフラへの依存を減らす可能性がある。
両社のエネルギーと計算能力の面での協力は、より長期的な意義を持つ。
SpaceXは軌道AIデータセンターの建設を計画しており、宇宙に大規模な計算インフラを展開することを目指している。このプロジェクトには専用チップ、エネルギーシステムおよび関連設備が必要であり、テスラのバッテリー、蓄電、工業製造の能力がSpaceXの重要な供給源となる可能性がある。
逆に、SpaceXの衛星ネットワーク、AI計算インフラ、宇宙能力も、テスラの将来の自動運転およびロボット事業を支援する可能性がある。
言い換えれば、テスラはエネルギー、ハードウェア、端末アプリケーションを提供し、SpaceXは通信、計算インフラ、宇宙輸送能力を提供する。両社は潜在的な完全なAI産業チェーンのシナジーを形成しつつある。
ただし、商業面のシナジーに加えて、モーニングスターはさらに重要な推進要因があると考えている。マスク本人が自身の企業を大規模なグループに統合することを望んでいるのだ。
現在、テスラとSpaceXは独立した2社であり、同一人物が支配していても、両社間の人材配置、技術共有、関連調達には、関連当事者取引の開示や潜在的な株主利益の衝突への対応が必要である。
もし両社が同一グループに合併すれば、マスクはより直接的に内部でエンジニアや技術リソースを配分できると同時に、企業間取引が引き起こす可能性のあるガバナンス問題を減らすことができる。
マスクにとって、合併は傘下企業の運営管理をより統一的なものにする可能性がある。
商業ロジックは成立するが、合併が最適な選択とは限らない
モーニングスターは両社統合の潜在的価値を認めているが、報告書は同時に、多くのシナジー効果は必ずしも全面合併を通じてのみ実現できるわけではないと指摘している。
長期的戦略から見ると、両社は人工知能インフラおよびアプリケーション分野に近づいているが、現在の中心的課題には明らかな違いが依然として存在する。
テスラの目標は、自動車およびバッテリー販売への依存を徐々に減らし、自動運転ソフトウェア、Robotaxiサービス、ヒューマノイドロボットへ移行することである。SpaceXの当面の重点は、Starshipロケットの打ち上げ能力を引き続き拡大し、より多くの衛星を展開してStarlinkネットワークを拡張し、Grok AIとColossusデータセンターの商業化を推進することである。
その中でも、軌道AIコンピューティングクラスターの開発はSpaceXの最も重要な長期プロジェクトの一つであり、モーニングスターが同社のIPO資金調達を求める主な理由の一つと考えている。
ただし、このプロジェクトは依然として技術的な実現可能性と商業化のリターンの面で不確実性に直面している。
モーニングスターは、たとえテスラがSpaceXと合併しなくても、両社は合弁企業の設立、長期供給契約の締結、または従来型のサプライヤー関係の構築を通じて、同様の商業的シナジーを実現できると指摘している。例えば、テスラは引き続きSpaceXに蓄電設備を提供でき、両社は既存の株式構造を変更することなく、専用AIチップや軌道データセンターに共同投資することもできる。
したがって、両社の将来の事業連携がますます緊密になることは、必ずしも全面合併が最も効率的な選択であることを意味するものではない。
さらに、規制上の問題も障害となり得る。SpaceXは米国政府および軍の重要な請負業者であり、テスラは中国で大規模な自動車およびバッテリー事業を展開している。両社が合併すれば、米国の規制当局によるサプライチェーンおよび国家安全保障リスクに関する更なる審査を引き起こす可能性がある。
真の障害:SpaceXはなぜテスラより高いのか?
事業シナジーや規制上の問題と比較して、モーニングスターは、バリュエーションの相違こそが合併取引で最も解決が難しい障害である可能性があると考えている。
レポート公表時の市場データによると、SpaceXの1株135ドルのIPO価格は約1兆8000億ドルの時価総額に相当し、テスラの当時の時価総額は約1兆5000億ドルであった。これは、テスラがより大規模な成熟事業と正のフリーキャッシュフローを有しているにもかかわらず、SpaceXの市場評価が依然として約20%高いことを意味している。
さらに注目すべきは、SpaceXの評価が比較的短い期間で大幅に上昇したことである。
モーニングスターによると、SpaceXの2025年7月時点の評価額は約4000億ドルに過ぎなかった。その後、SpaceXはマスク氏傘下のAI事業を買収し、関連取引ではSpaceX自体の評価額は約1兆ドル、AI事業の評価額は約2500億ドルとされた。
2026年6月のIPO価格設定段階に至ると、SpaceXの暗黙の時価総額はさらに約1兆8000億ドルに上昇した。評価額の急速な上昇の背景には、Starlink、人工知能、および宇宙コンピューティングインフラの長期的な成長余地に対する市場の楽観的な期待が反映されている。
しかしモーニングスターは、SpaceXの高い評価にはすでに大量の将来の成長期待が織り込まれており、これらの成長はまだ完全にキャッシュフローに転化されていないと警告している。これこそがテスラの株主が慎重な態度を取る可能性がある理由である。
報告書は、テスラの投資家は通常、長期的な観点からマスクの技術的ビジョンを評価することをいとわないものの、近年テスラは概ね正のフリーキャッシュフローを生み出し、主に自己資金で事業拡大を支えてきたと指摘している。
これに対し、SpaceXは報告書の発表時点で依然としてフリーキャッシュフローがマイナスの段階にあり、同時に軌道データセンターなどの資本集約型プロジェクトに多額の資金を投入する必要がある。
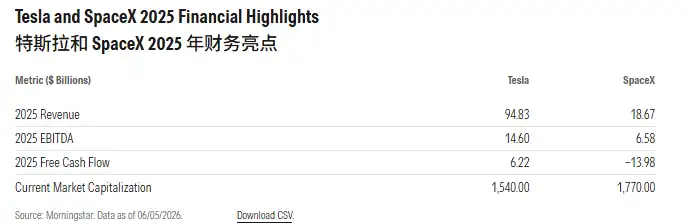
テスラとSpaceXの2025年主要財務データ比較。単位:十億ドル;出所:Morningstar、時価総額データは2026年6月5日時点。
これはつまり、両社が合併した場合、テスラの株主はSpaceXの高い評価額を受け入れるだけでなく、その将来の資金調達ニーズを共同で負担する可能性があるということだ。新規投資が営業キャッシュフローで賄えない場合、合併後の会社は継続的に株式を発行して資金を調達する必要が生じ、既存株主の持分が希薄化する可能性がある。
テスラの株主にとっての問題は、SpaceXに巨大な長期的成長潜在力があるかどうかだけでなく、その潜在力が現在の高い評価額で購入する価値があるかどうか、そして将来これらのビジョンを実現するために追加の資金調達コストを負担する必要があるかどうかである。
モーニングスターの試算:テスラ株主は合併後の会社の50%〜66%の株式保有を要求する可能性
両社が最終的に合併を決定した場合、合併後の会社の株式をどのように分配するかが最も核心的な交渉問題となる。
モーニングスターは、マスクが両社の主要株主であるものの、テスラの他の株主は依然として十分な影響力を持ち、取引条件の修正を要求したり、受け入れがたい合併案を阻止したりする可能性があると考えている。
特にSpaceXの評価額がテスラを上回りながらフリーキャッシュフローが依然としてマイナスの状況では、テスラの株主が合併後の会社で弱い立場に置かれることを必ずしも受け入れるとは限らない。
モーニングスターは、テスラの株主が合併後の会社の少なくとも50%の持分を要求し、さらにはより高い支配比率を望む可能性があると予測している。モーニングスターによる両社の公正価値の推定に基づくと、より合理的な持分分配比率はテスラ株主が約66%、SpaceX株主が34%である。
総合的に見て、モーニングスターは、テスラの株主が受け入れ可能な持株比率の範囲は50%から66%であると判断している。
しかし問題は、SpaceXの株主がこうした条件を必ずしも受け入れるとは限らないことだ。SpaceXの1株あたり135ドルのIPO価格に基づくと、その時価総額は約1.8兆ドルに達するが、モーニングスターによるSpaceXの公正価値の推定は1株あたりわずか63ドルであり、IPO価格を約53%下回っている。
もし両社がモーニングスターの公正価値算定に従って合併した場合、SpaceXの株主はIPO価格を大きく下回る評価額を受け入れる必要がある。高値でSpaceX株を購入した新規投資家にとって、この条件は明らかに魅力的ではない。
一方、SpaceXのIPO評価額に基づいて取引する場合、テスラの株主は、正のフリーキャッシュフローを生み出す企業を用いて、将来の成長期待に大きく依存する別の企業に対して過大なプレミアムを支払っていると考える可能性がある。
さらに、SpaceXのIPO初期における公開流通株式の割合が低いため、その株式の流動性は相対的に限られている。モーニングスターは、テスラの株主と取締役会が、取引構造においてより有利な株式および流動性の取り決めをさらに要求する可能性があると考える。
最終的に、両社の株主が直面する核心的な矛盾は次のとおりである。テスラの投資家はSpaceXの将来の成長に対して過大な価格を支払うことを避けたいと考え、SpaceXの投資家はIPO評価額に対する大幅なディスカウントを受け入れたくないと考えている。
この意見の相違は、取引の成立を妨げるのに十分な可能性がある。
最新動向:テスラとSpaceXが合併評価を正式に開始
モーニングスターは6月のレポート発表時、両社が合併を協議しているとの情報がすでに市場に出ているが、双方はまだ取引を正式に発表していないと指摘した。SpaceXの上場後に公開市場での評価額が形成されることで、テスラの取締役会は潜在的な取引の合理的な価格をより正確に評価できるようになる。
モーニングスターは当時、マスク氏傘下の企業が重大な取引を進める速度を考慮すると、双方が最終的に合併を決定した場合、取引はSpaceXのIPO後1年以内に発生する可能性があると予想していた。
現在、この予測に新たな進展が生じている。
10月21日、ロイターやブルームバーグなどのメディアの報道によると、マスク氏はSpaceXの第3四半期決算電話会議で、SpaceXとテスラがそれぞれ独立取締役で構成される特別委員会を設置し、潜在的な合併の可能性を正式に評価していることを確認した。
マスク氏は、両社は超知能ソフトウェア、チップ設計、Terafab、ロボット、軌道データセンター、通信ネットワークなどの分野で広範な協力の余地があり、統合には相当な商業的価値があると述べた。
ただし、マスク氏は両社の最高経営責任者を兼任し、大量の株式を保有しているため、自身は利益相反当事者に該当し、特別委員会の交渉には参加しないと述べた。現在、双方は具体的な取引条件で合意に達しておらず、合併には依然として不確実性が存在する。
マスク氏によると、潜在的な取引にはテスラ株主の支持も必要であり、投票に参加した株式の単純過半数ではなく、テスラ全株式の少なくとも50%の賛成票が必要だという。
一方、SpaceXが最新に公表した第3四半期決算は、潜在的な合併に新たな財務的背景を提供した。同社の四半期売上高は前年同期比161%増の145.8億ドル、純利益は44億ドルに達した。ただし、AI計算基盤への投資が拡大を続ける中、当四半期の設備投資額も196億ドルに達した。
これは、モーニングスターが6月にレポートを発表した時点と比べて、SpaceXの事業規模と収益状況がすでに変化しているものの、その巨額の設備投資需要は依然として投資家が考慮すべき要素であることを意味する。
約3.5兆ドル規模の潜在的な超大型合併にとって、技術と事業のシナジーはおそらく最も難しい問題ではない。真の課題は依然として、双方の株主が企業価値評価、株式配分、将来の資金調達責任について合意に達することができるかどうかである。
モーニングスターが以前に提起した核心的な問いは、それゆえにより現実味を帯びている。テスラとSpaceXは共により大きな長期的価値を創出できるのか、そして投資家はこのビジョンに対してどれほど高い対価を支払う必要があるのか。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia