AnthropicのIPO価格は高すぎるのか?DCFモデルでは適正価値はわずか53ドルと算出される
TL;DR
· バリュエーションに明らかな乖離が存在する:Capital Times の著者 Ihor Pokhyton は、Anthropic の DCF 加重価値を 1 株あたり約 53 ドルと試算しており、これは 70~78 ドルの公募価格帯を約 24%~32% 下回る。逆に言えば、公募価格は試算価値に対して約 32%~47% のプレミアムが付いている。
· 成長は依然として速いが、減速しつつある:第 3 四半期の売上高は約 170 億ドルで、前年同期比約 12 倍に拡大したものの、四半期ベースの伸び率は前四半期の約 140% から 47% に低下した。
· 利益率は計算資源の効率に左右される:第 3 四半期のサーバーおよびインフラコストの売上高比率は 48% から 58% に上昇しており、長期的な利益率は依然として試練に直面している。
· 公募価格は 10 年後の成長を先取りしている:10 年後の売上高を 4300 億ドルと仮定した場合、70~78 ドルの価格を支えるには、長期的な営業利益率が約 48%~54% に達する必要がある。
Claude を擁する Anthropic は、AI 業界で最も驚異的な成長ストーリーの一つを公開市場に持ち込もうとしている。しかし、企業の成長が十分に速ければ、投資家は価格を問わずに買ってよいのだろうか?
11 月 10 日、Anthropic は更新された目論見書で 1 株あたり 70~78 ドルの IPO 公募価格帯を公表した。上場後の完全希薄化後株式数に基づくと、これは約 1 兆 2200 億~1 兆 3600 億ドルのバリュエーションに相当する。しかし Capital Times の著者 Ihor Pokhyton が 11 月 17 日に発表した分析では、キャッシュフロー割引モデル(DCF)を用いて約 9240 億ドル、1 株あたり 53 ドルという加重バリュエーションを導き出した。
53 ドルを基準にすると、公募価格がレンジ下限の 70 ドルであってもプレミアムは約 32% に達し、78 ドルで計算すると 47% になる。これは Anthropic に成長余地がないという意味ではなく、現在の価格では、今後 10 年の拡大と収益性が大多数のテック大手の歴史的経験を継続的に上回ることを投資家が信じる必要があるという意味である。
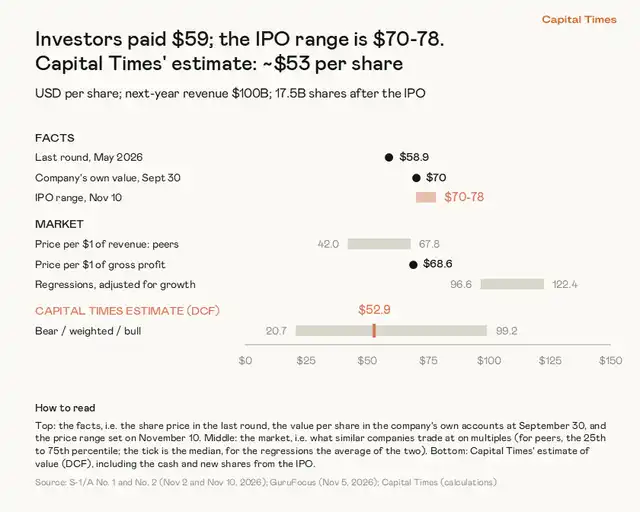
図 1:市場の公募価格、前回ラウンドの調達価格、Capital Times の DCF バリュエーションの比較。出所:Capital Times。
12倍成長の裏側:計算コストが収益性を試している
財務データから見ると、Anthropicは確かに極めて稀な拡張を経験している。2026年第3四半期、同社の収入は約170億ドルで、前年同期はわずか約14億ドルだった。1年で約12倍に成長した。比較として、NVIDIAがAIブームの中で最も好調だった四半期でも、収入の前年比規模はこの倍数には遠く及ばなかった。
有料顧客の拡大も同様に顕著だ。年間支出が10万ドルを超える顧客数は、約950社から11,900社以上に増加した。1年前からサービスを利用している顧客は、現在の支出が当時の約9倍になっている。これは成長が新規顧客だけによるものではなく、既存顧客もAIの使用量を絶えず増やしていることを示している。
しかし高い基数の下で、成長は減速し始めている。今年第2四半期、Anthropicの収入は前期比で約2.4倍に増加し、第3四半期は約1.5倍だった。つまり四半期ごとの前期比増加率は約140%から47%に低下した。同社は目論見書の中で、今後の成長率はさらに低下すると予想されると投資家に注意を促している。
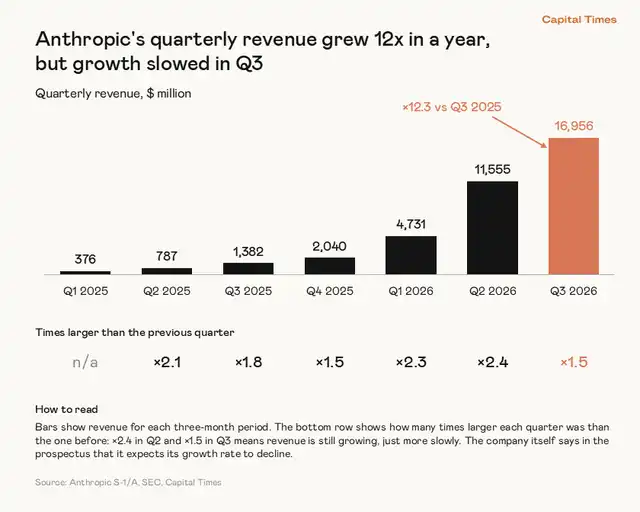
図2:Anthropicの2025年第1四半期から2026年第3四半期までの四半期収入。最新四半期の前年比成長は約12倍だが、前期比の伸びは鈍化している。出所:Capital Times。
一方で、Anthropicはもはや資金調達だけで成長を支えるAI企業ではない。最初の9か月間の帳簿上の損失は1040億ドルに達したが、そのうち約940億ドルは転換社債の公正価値再評価によるもので、当期の現金流出ではない。一時的な項目を除き、株式報酬費用を計上した上で、同社の直近2四半期の営業利益率はそれぞれ8.4%と8.2%に達した。最初の9か月間の営業キャッシュフローも約66億ドルに達した。
しかし、営業黒字を実現したばかりの状態から、1兆ドル規模の評価額を支えるのに必要な長期的な高利益率までには、依然として重要なハードルがある。計算コストだ。
著者によれば、Anthropicの長期的価値を決める鍵は、モデルがどれほど強力か、顧客がどれほど速く増えるかだけでなく、1ドルの収入を生み出すためにサーバーと計算にいくら支払う必要があるかにもある。
2026年第3四半期、Anthropicの計算とインフラ支出は99億ドルに達し、最初の9か月間の累計は約188億ドルだった。これまで、こうしたコストの収入に占める割合は5四半期連続で低下し、251%から48%に下がり、一時は規模の経済を獲得しつつあることを示していた。しかし第3四半期に反転した。計算コストは前期比77%増加し、収入の47%増を上回り、コスト比率は58%に再び上昇した。
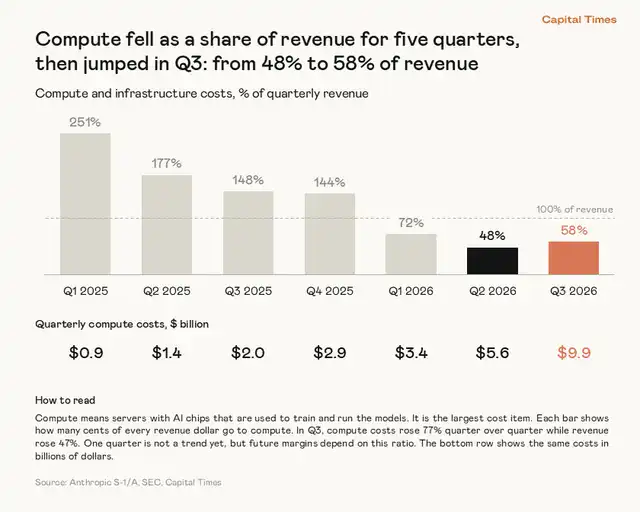
図3:計算能力とインフラコストが四半期収益に占める割合は、第3四半期に48%から58%へと回復した。出典:Capital Times。
Anthropicは、需要に応えるため、コストの高い短期契約を通じて計算容量を追加購入したことで、当四半期の支出が押し上げられたと説明している。単一四半期だけでは長期的なトレンドの反転を証明するには不十分だが、計算能力コストが持続的に低下できるかどうかは、将来の利益率の上限に直結する。
さらに重要なのは、Anthropicがサーバー、クラウドサービス、データセンター関連の調達およびリースに関する約8950億ドル相当のコミットメントを締結しており、支払期間が2045年まで及んでいることだ。そのうち一部の契約には解除権や付帯条件があり、すべてが不可撤回の債務ではないものの、AI拡大を維持するために依存している巨大なインフラ投資を反映している。
IPO完了後、同社は約2130億ドルの現金を保有すると見込まれ、今後12か月間の関連支払いは約700億ドルに達するため、目先の資金圧力は必ずしも最も核心的な問題ではない。真のリスクは、収益成長が予想より早く鈍化した場合、長期的な計算能力のコミットメントが利益を圧迫し始める可能性があることだ。
DCFはなぜ53ドルしか示さないのか?発行価格にはどのような成長前提が含まれているのか
同業他社のPSR(株価売上高倍率)から市場価格を推計する方法とは異なり、DCFは企業が将来生み出すキャッシュフローが今日いくらに値するかを計算しようとする。著者のモデルは主に3つの要素に依存している:10年後の収益規模、成熟期の営業利益率、そしてキャッシュフローの割引率である。
著者は、Anthropicの2027年の収益が約1000億ドルに達すると予想している。今年10月の年換算収益ランレート約810億ドルから見ると、これは特に積極的な近接前提ではない。しかしバリュエーションにとって、来年に850億ドル、1000億ドル、あるいは1200億ドルを達成するかどうかは決定的な変数ではなく、本当にバリュエーションの差を生むのは10年後の企業規模である。
基準シナリオでは、著者はAnthropicが10年後に年間収益4300億ドルに達し、成熟期の営業利益率が30%になると仮定しており、主にAlphabetが収益1000億ドルの閾値を超えた後の成長軌道と、AWSの過去8年間の平均利益率を参考にしている。悲観シナリオは収益2500億ドル、利益率21.5%、楽観シナリオは収益7150億ドル、利益率40%と設定されている。
モデルは最初の5年間に11.6%の割引率を採用し、その後徐々に9%まで低下させ、企業経営失敗の可能性を別途考慮している。IPOによる新規株式と調達資金を算入した後、悲観、基準、楽観シナリオはそれぞれ1株あたり約21ドル、46ドル、99ドルに対応する。25%、50%、25%で加重すると、結果は約53ドルとなる。
ここは区別が必要だ。53ドルは基準シナリオの評価額ではなく、三つのシナリオを加重した結果である。それは一連の長期的な経営仮定に基づくモデル推計であり、正確な目標取引価格ではない。
53ドルという評価結論を検証するため、著者はさらに逆算を行った。もし発行価格70~78ドルが妥当ならば、Anthropicは10年後にいったいどれだけの収入と利益を生み出す必要があるのか。
長期営業利益率30%の仮定の下で、1株70ドルを支えるには10年後の年収入が約7570億ドル必要であり、78ドルを支えるには約8680億ドルが必要となる。規模の参考として、原文が挙げたアマゾンの過去12ヶ月の収入は約7970億ドルである。つまり、Anthropicは10年以内に今日のアマゾンとほぼ同等、あるいはそれ以上の体量に成長しなければならない。
もし収入が著者が設定した4300億ドルの基準シナリオにとどまるならば、発行価格を支えるには長期営業利益率を約48%~54%まで引き上げる必要がある。これはマイクロソフトの約47%の営業利益率を上回り、AWSの過去8年間の平均約30%をも明らかに超えている。
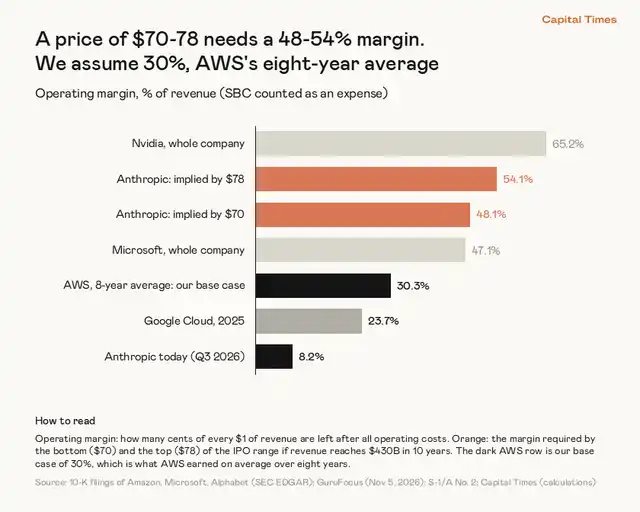
図4:10年後の収入が4300億ドルという仮定の下で、70~78ドルの発行価格が示唆する営業利益率を、AWS、マイクロソフト、エヌビディアなどの企業の利益率と比較したもの。出典:Capital Times。
まさにこれが発行価格の中で最も実現が難しい部分である。Anthropicは一方でクラウドコンピューティングとチップエコシステムに高額な計算能力費用を支払い続ける必要があり、他方でトップクラスの高収益テクノロジー企業に近い収益水準を確立しなければならない。両者は絶対に両立不可能ではないが、許容できる誤差の余地は限られている。
評価の分歧:AI市場の終局はいったいどれほど大きいのか?
これは市場で唯一のAnthropicキャッシュフロー評価ではない。著名な評価学者Aswath Damodaranが示した株主価値評価は約1.45兆ドルで、Capital Timesの約9240億ドルを明らかに上回っている。
二つのモデルの間の最大の分歧は、割引率が数ポイント違うことではなく、AI市場の終局に対する判断である。DamodaranはAnthropicの10年後の年収入が1兆ドル近くになると仮定しており、Capital Timesの基準シナリオは4300億ドルに過ぎない。前者は、Anthropicが収入1000億ドルに達した後も、なお多年にわたり年率約29%の成長率を維持する必要があることを意味し、これは同規模段階における大多数の大型テクノロジー企業の歴史的実績を上回るものである。
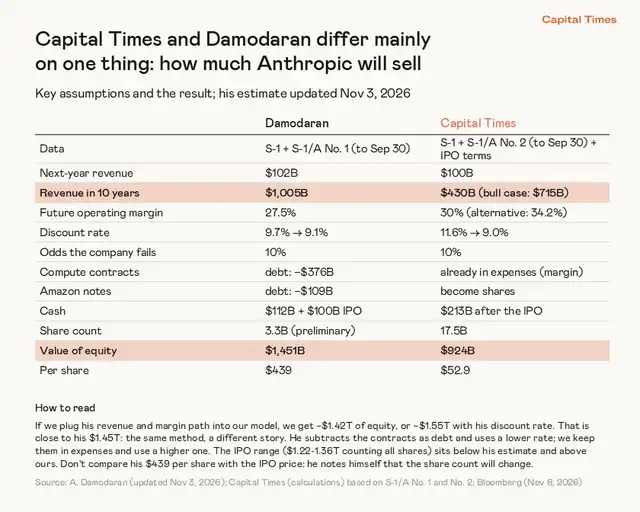
図5:DamodaranとCapital Timesの主要なバリュエーション前提の比較。両者の差異は主に10年後の収益予測に由来する。出所:Capital Times、Aswath Damodaran。
この比較表にはもう一つ重要な詳細がある。両モデルが使用する株式数の基準が異なるのだ。図中のDamodaranの初期株式数は約33億株であるのに対し、Capital Timesは潜在的転換株式を含む約175億株の完全希薄化後株式数を採用しているため、図中の1株当たり価格を単純に比較することはできない。より比較可能なのは、全体の株主価値評価と事業前提である。
著者はDamodaranの収益と利益率の予測を自身のモデルに代入した結果、同様に約1.4兆ドルの評価額を得た。つまり、真の問題は次の点にある。AIは結局、業務効率を高めるツールとなるのか、それとも今日のソフトウェアやクラウドコンピューティングの規模をはるかに超える新市場を創出するのか。
もしAnthropicが最終的に年間収益1兆ドルに到達すれば、現在のIPO価格設定は必ずしも割高ではない。もしその規模拡大が歴史上の成熟したテクノロジー巨人の道筋に近いものであれば、投資家はすでに相当な成長を前倒しで織り込んでいる可能性がある。
長期的な収益予測には意見の相違があるものの、IPOには強力な資本支援がある。目論見書によれば、Alphabet、NVIDIA、AMD、Broadcom、Micron、Microsoft、TSMCが公開価格で合計約260億ドル分の株式を引き受ける予定である。一部の投資家はAnthropicの重要な計算資源またはチップパートナーでもあり、双方には投資関係と商業調達関係の両方がある。
市場の相対評価から見ると、1株70~78ドルは会社の今後1年間の予想収益の約10~11倍に相当し、一部の高成長テクノロジー株に近い。しかし過去12か月の収益で計算すると、評価倍率は約29~32倍に達する。著者が比較した150社の米国ソフトウェアおよび大型テクノロジー企業の中で、より高い倍率を持つ企業はごく少数である。
これは市場が必ずしも誤っていることを意味しない。高成長企業の歴史的な財務データは、進行中の事業変化をしばしば過小評価する。しかし、戦略的資金が引き受けを望み、同業他社が高い倍率を付与することと、ある企業の長期的なキャッシュフローがその価格を支えるのに十分かどうかは、別の問題である。
もう一つ注意すべき要素は株式の希薄化である。著者は、優先株の転換、Amazonの転換証券、従業員ストックオプション、制限付き株式ユニット、IPO新株を算入した後、Anthropicの完全希薄化後株式数は約175億株になると予想している。既存の普通株式数のみで時価総額を見れば、実際の1株当たり権益が直面する希薄化を過小評価する可能性がある。
コーポレートガバナンスは、モデルがまだ十分にカバーできていないもう一つの不確実性の層である。目論見書によれば、創業者は約50.1%の固定議決権を保有しており、Anthropicの公益会社としての地位も、経営陣が会社の理念とステークホルダーを天秤にかける際に、短期的な業績や株価に不利になり得る意思決定を行うことを許容している。一部のバリュエーション専門家は、このようなガバナンスの枠組みには追加のディスカウントが妥当だと考えている。
結論:良い会社は良い価格とは限らない
Anthropicの収益成長、有料顧客の拡大、そして初期の営業黒字は、いずれもその高いバリュエーションに現実的な根拠を提供している。議論の焦点は、それが優れたAI企業かどうかではなく、現在の発行価格がどのような未来を必要とすればキャッシュフローで裏付けられるかにある。
Capital TimesのDCFモデルによれば、同社の加重内在価値は1株あたり約53ドルである。著者が設定した10年間で4300億ドルの収益基準の下で、70~78ドルの発行価格を支えるには、AnthropicはAWSの平均水準をはるかに超える利益率を実現しなければならない。利益率が30%程度で推移する場合、収益規模は今日のアマゾンに匹敵する必要がある。
著者は、このバリュエーションで最も薄弱な部分はまさに10年後の収益予測であると認めている。AIの商業化は歴史的な経験則を覆す可能性があり、Anthropicが1兆ドル規模の収益企業になれば、53ドルは明らかにその価値を過小評価している可能性がある。しかし現時点の仮定の下では、著者は発行予定価格が自身のバリュエーションを32%~47%上回っていると考えており、回避してより低い価格を待つ姿勢を示している。
今回のIPOが真に試すのは、市場がAIを信じるかどうかではなく、投資家が何年分のAI成長に対して前もって対価を支払う用意があるかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事