Anthropicの目論見書の深掘り解説:世界最大のAI企業が自ら泡を潰す

文|Sleepy
Anthropic が正式に上場申請を提出し、目論見書が公開された。
ナスダックへの上場を計画しており、ティッカーシンボルは ANT、ゴールドマン・サックスとモルガン・スタンレーが主幹事を務める。公開価格の範囲、発行株数、調達規模は、現時点ではまだ空欄となっている。以前の報道によると、6 月に SEC へ秘密裏に申請を提出し、規制当局に財務資料を先に審査させてから一般に公開した。複数のメディアは、今回の IPO が記録的なものになる見込みだと予想している。
同社の設立は 5 年。今年上半期の収入は 162.86 億ドル、前年同期は 11.63 億ドル。同期の純損失は 807.48 億ドル。2025 年通年では、収入 45.85 億ドル、純損失 419.65 億ドル。
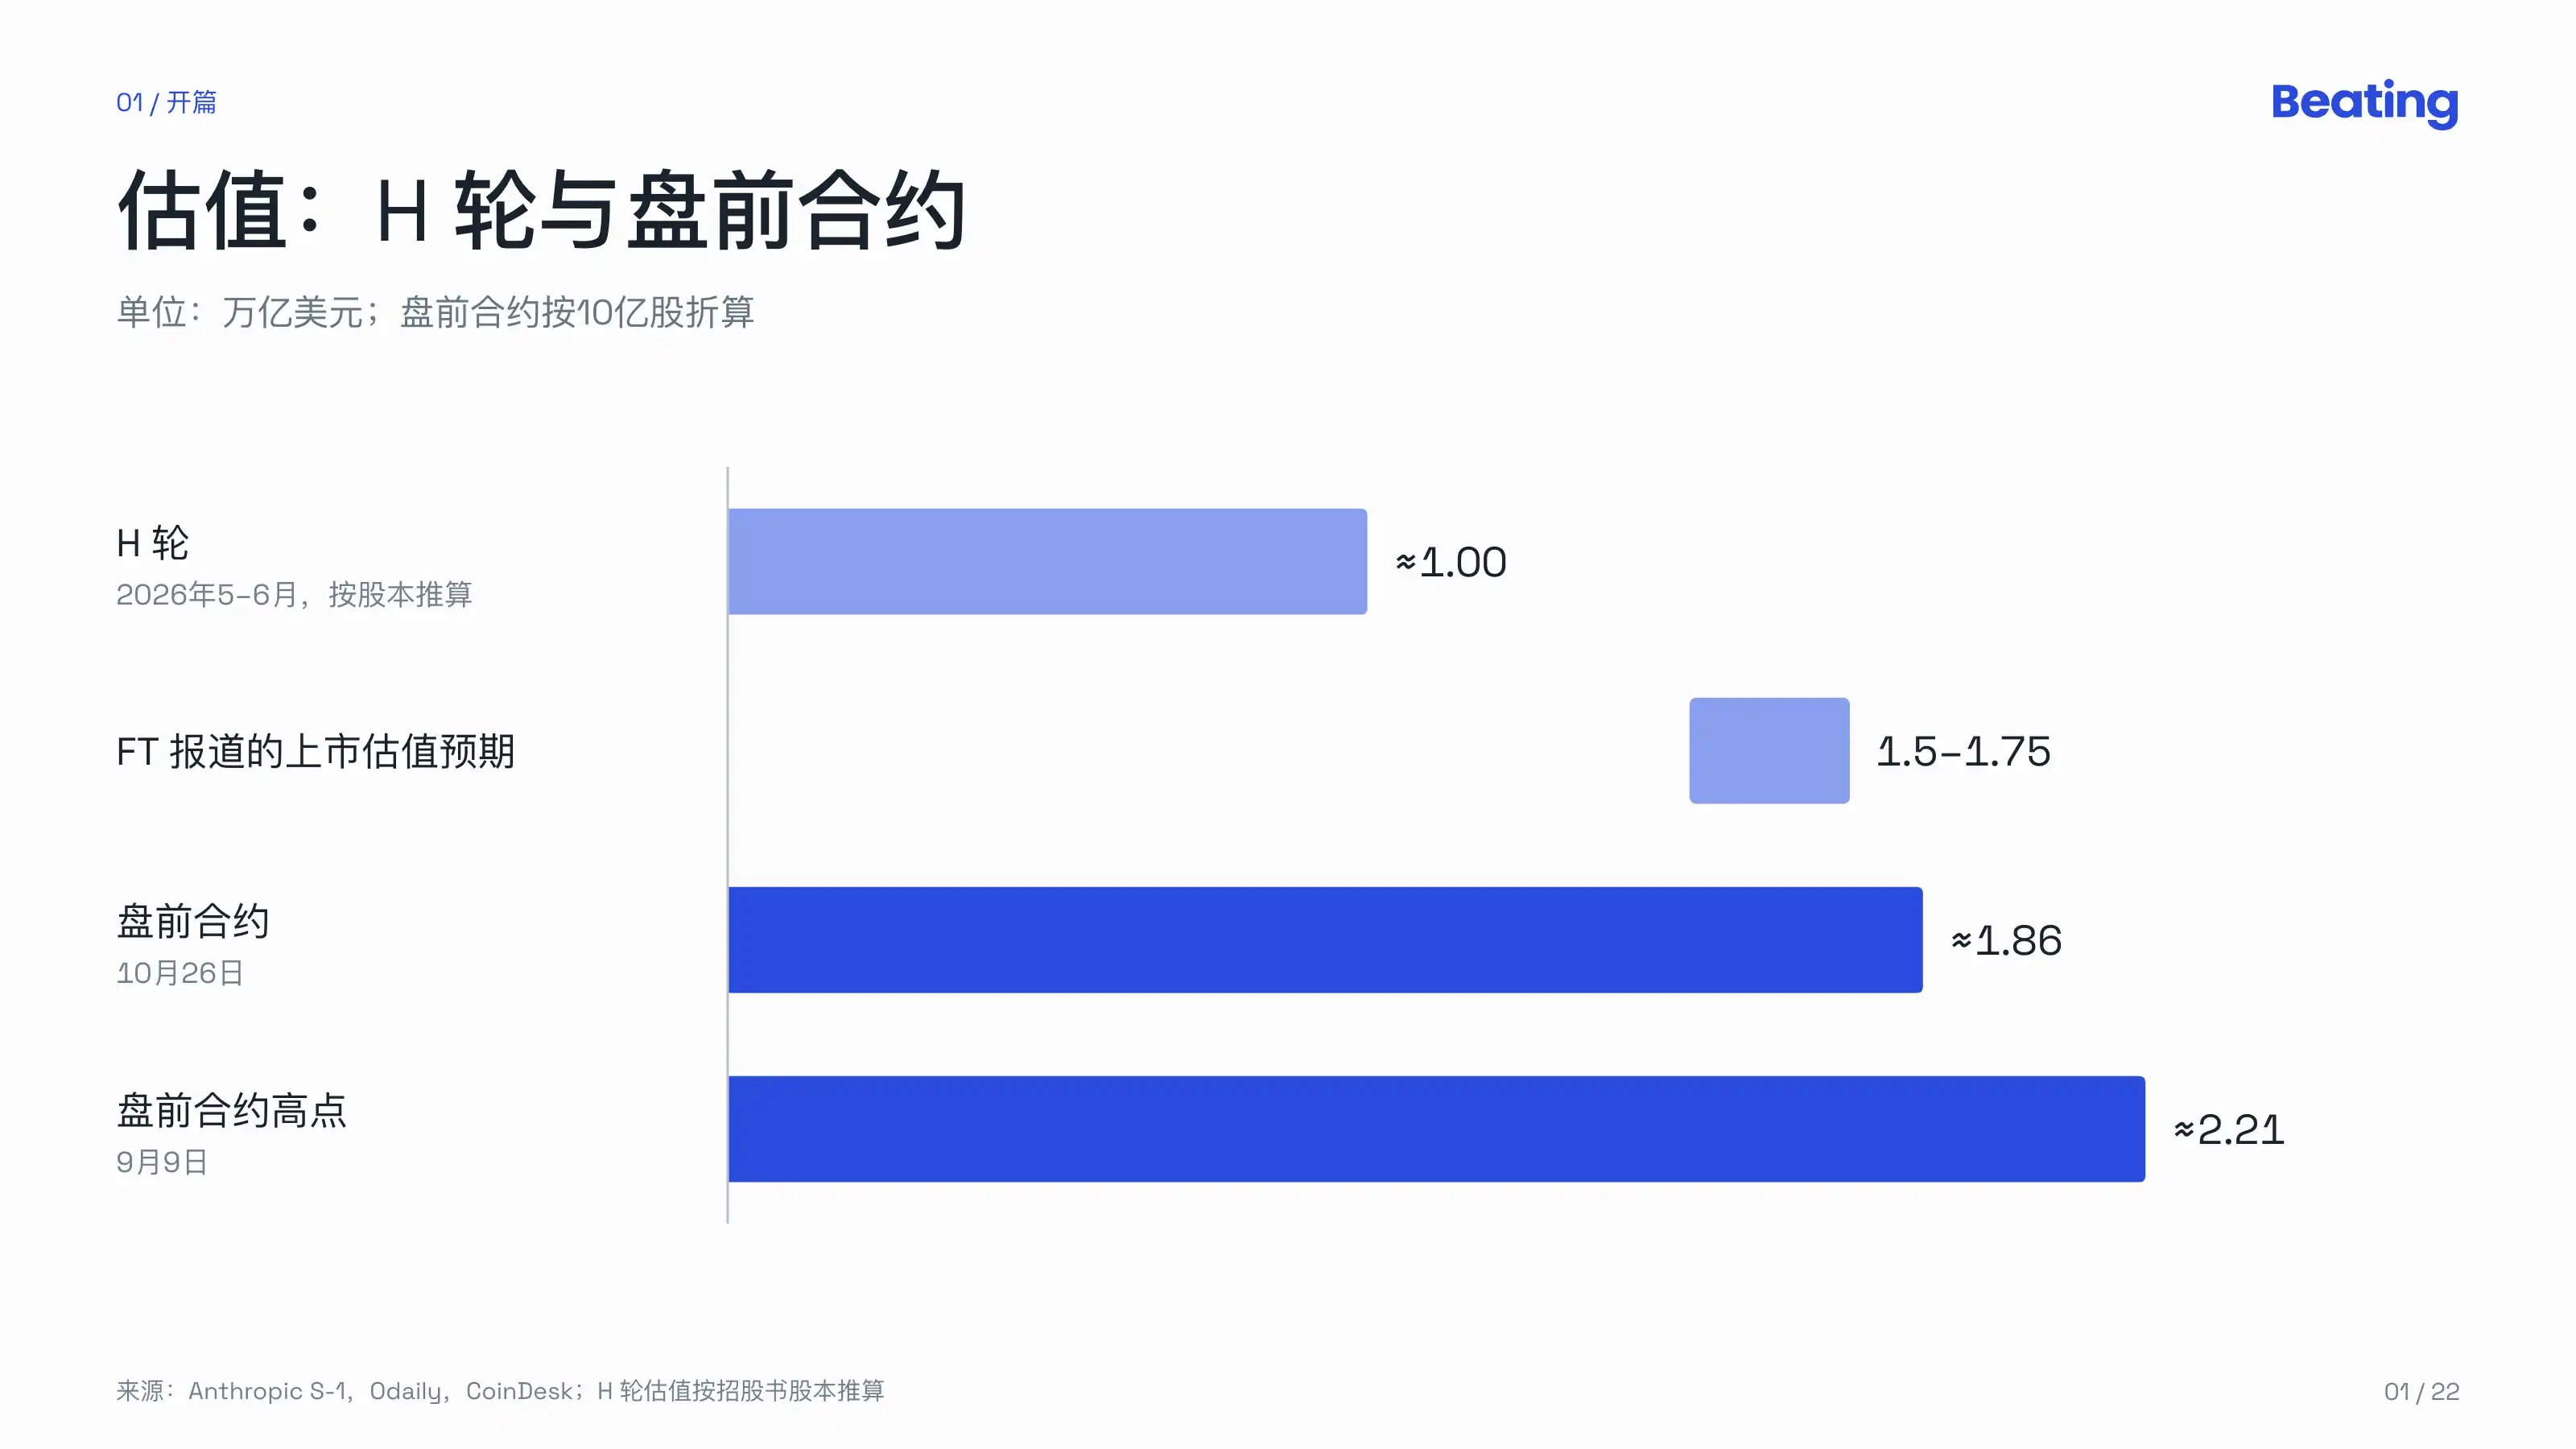
目論見書の公開後、オンチェーンの Anthropic プレマーケット契約は一時 4% 超上昇し、最高で 1980 ドルに達した後、1864 ドル付近まで下落し、対応する評価額は約 1.86 兆ドル。9 月 9 日には、この価格は 2211 ドルの高値に達していた。
この目論見書の最初のページは、7 人の共同創業者が署名した手紙だ。手紙には、上場前に IPO を経験した多くの起業家に助言を求めたところ、繰り返し挙げられたアドバイスが一つあったと書かれている:
「Never let your company be worth a dollar more than it is actually worth.」
会社をその実際の価値より 1 ドルたりとも高く評価させてはならない。
では実際の価値はいくらなのか?以下は目論見書の主な内容の一部だ。
帳簿
まず収入を見る。
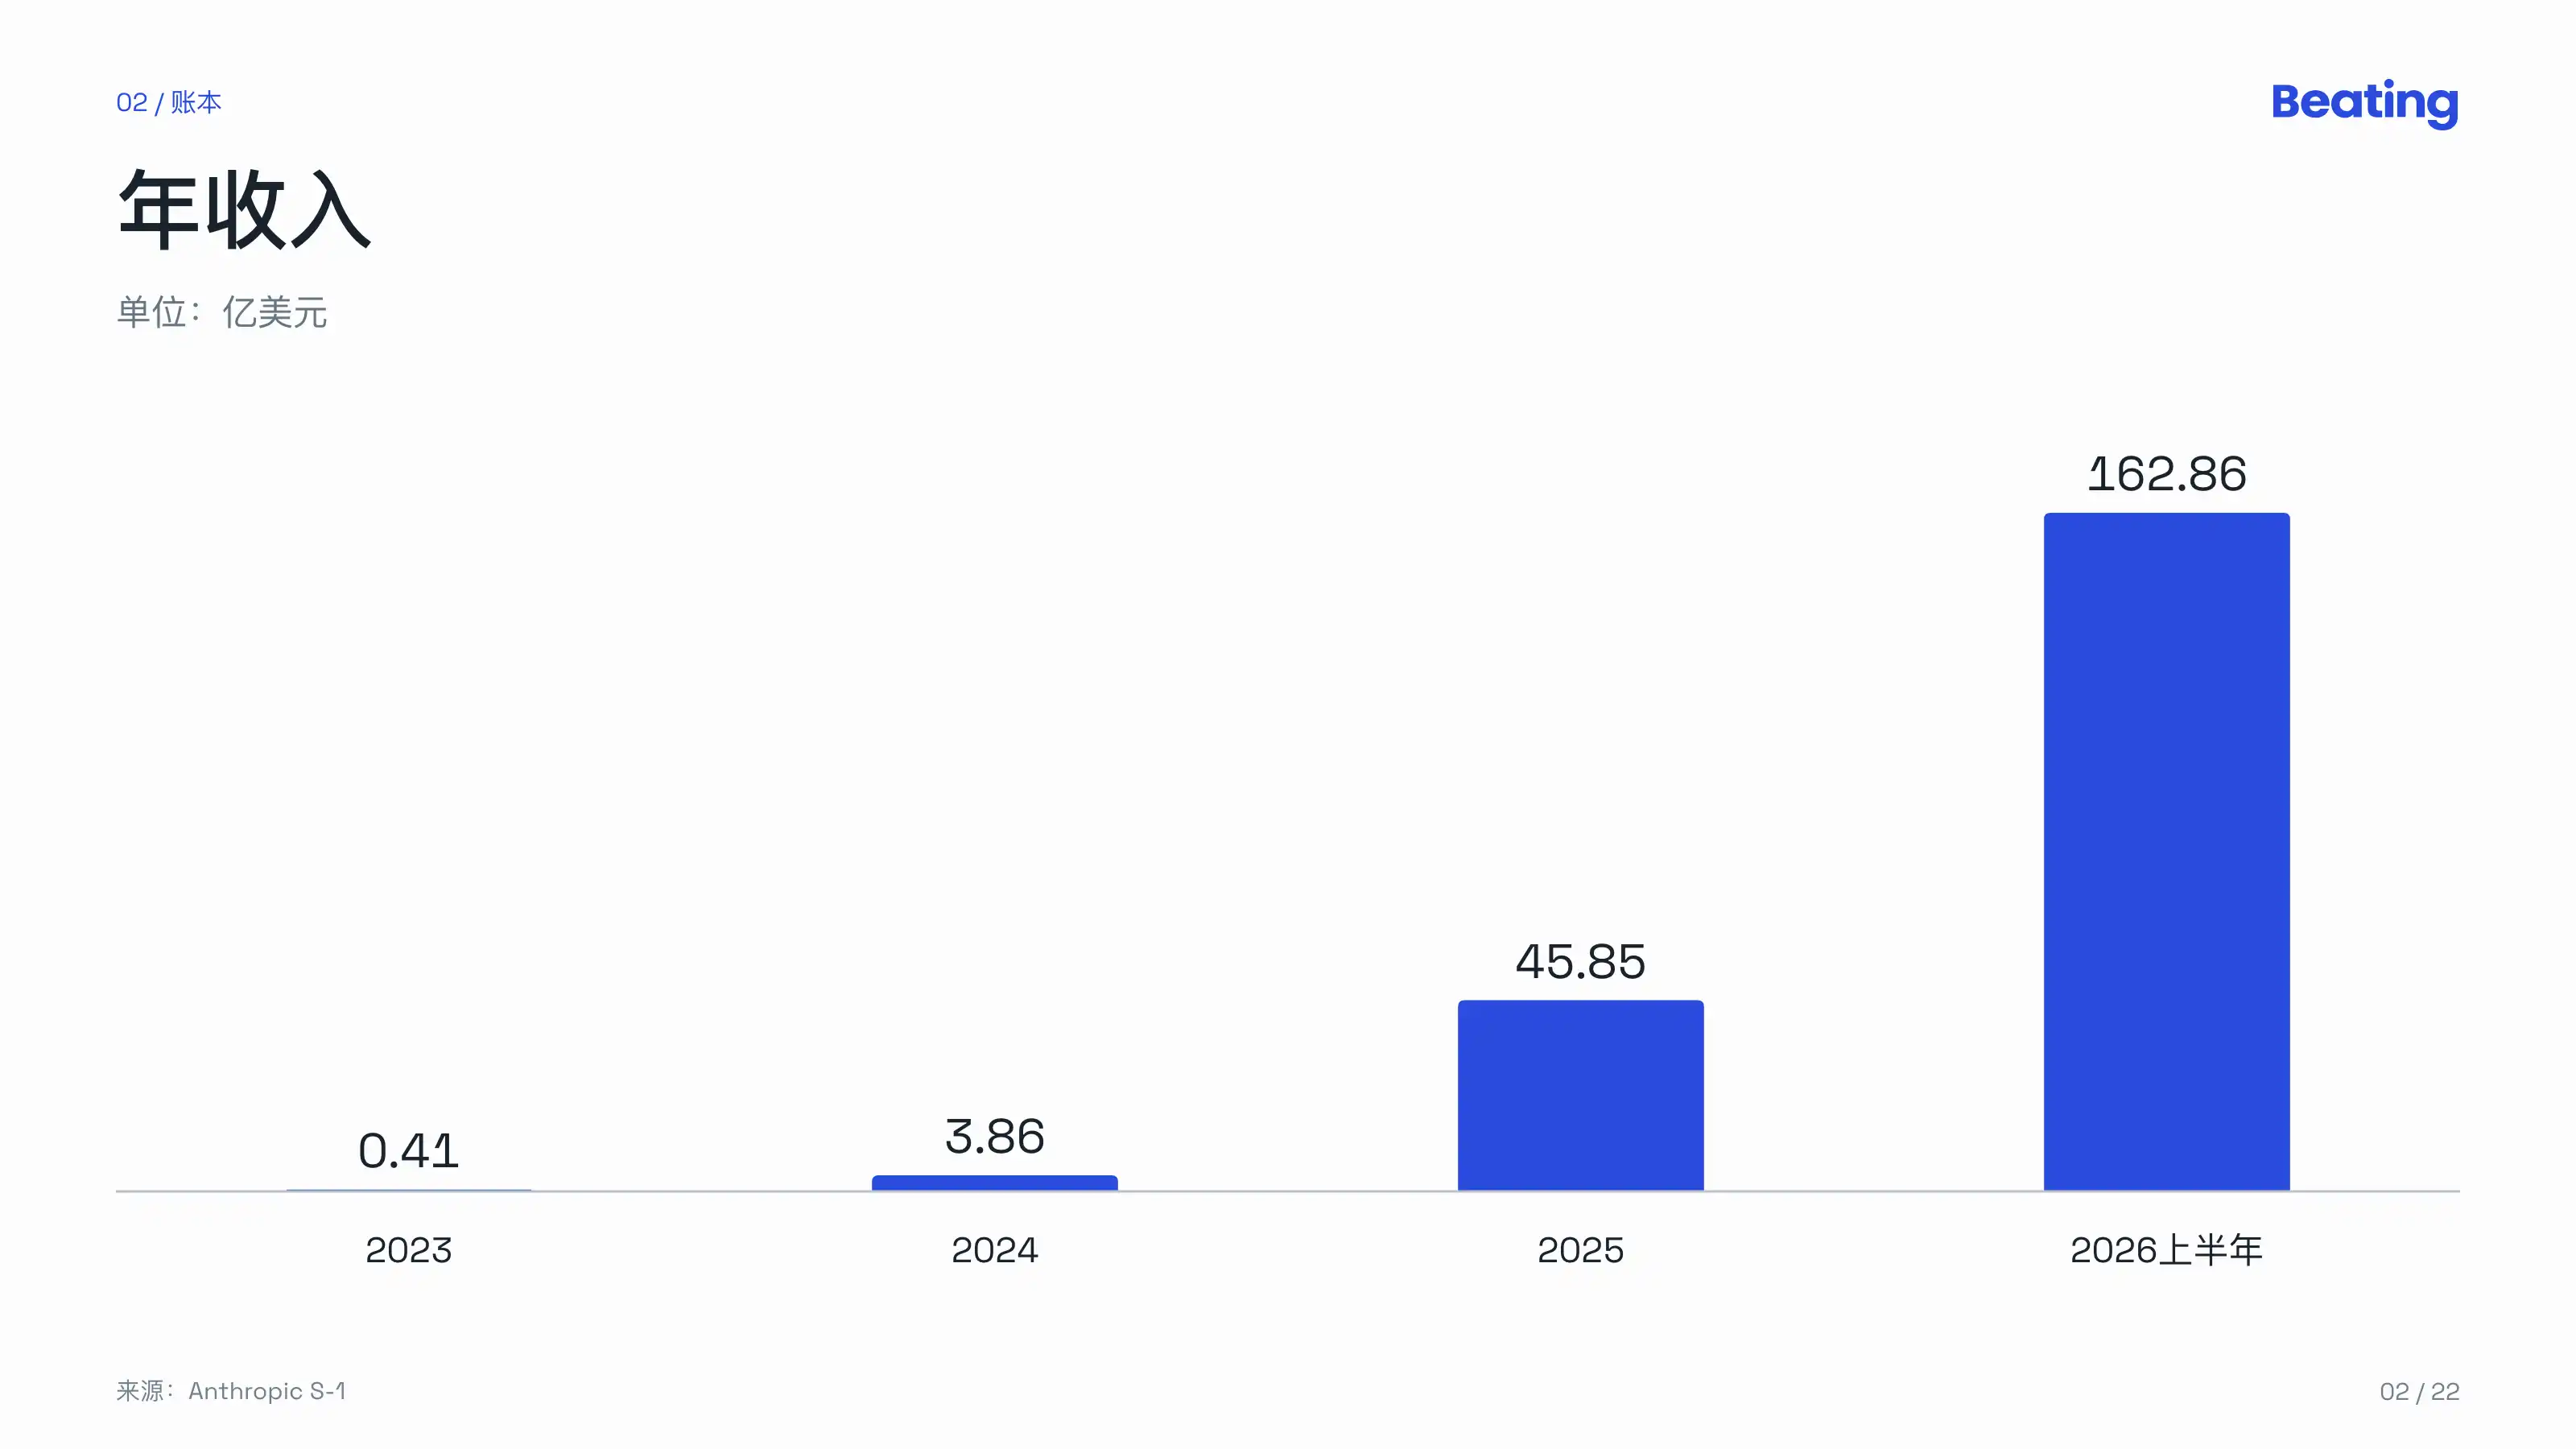
Anthropic は 2023 年第 1 四半期に Claude を投入し、商業化を開始した。その後の年間収入は:
2023 年:4100 万ドル
2024 年:3.86 億ドル
2025 年:45.85 億ドル
2026 年上半期:162.86 億ドル
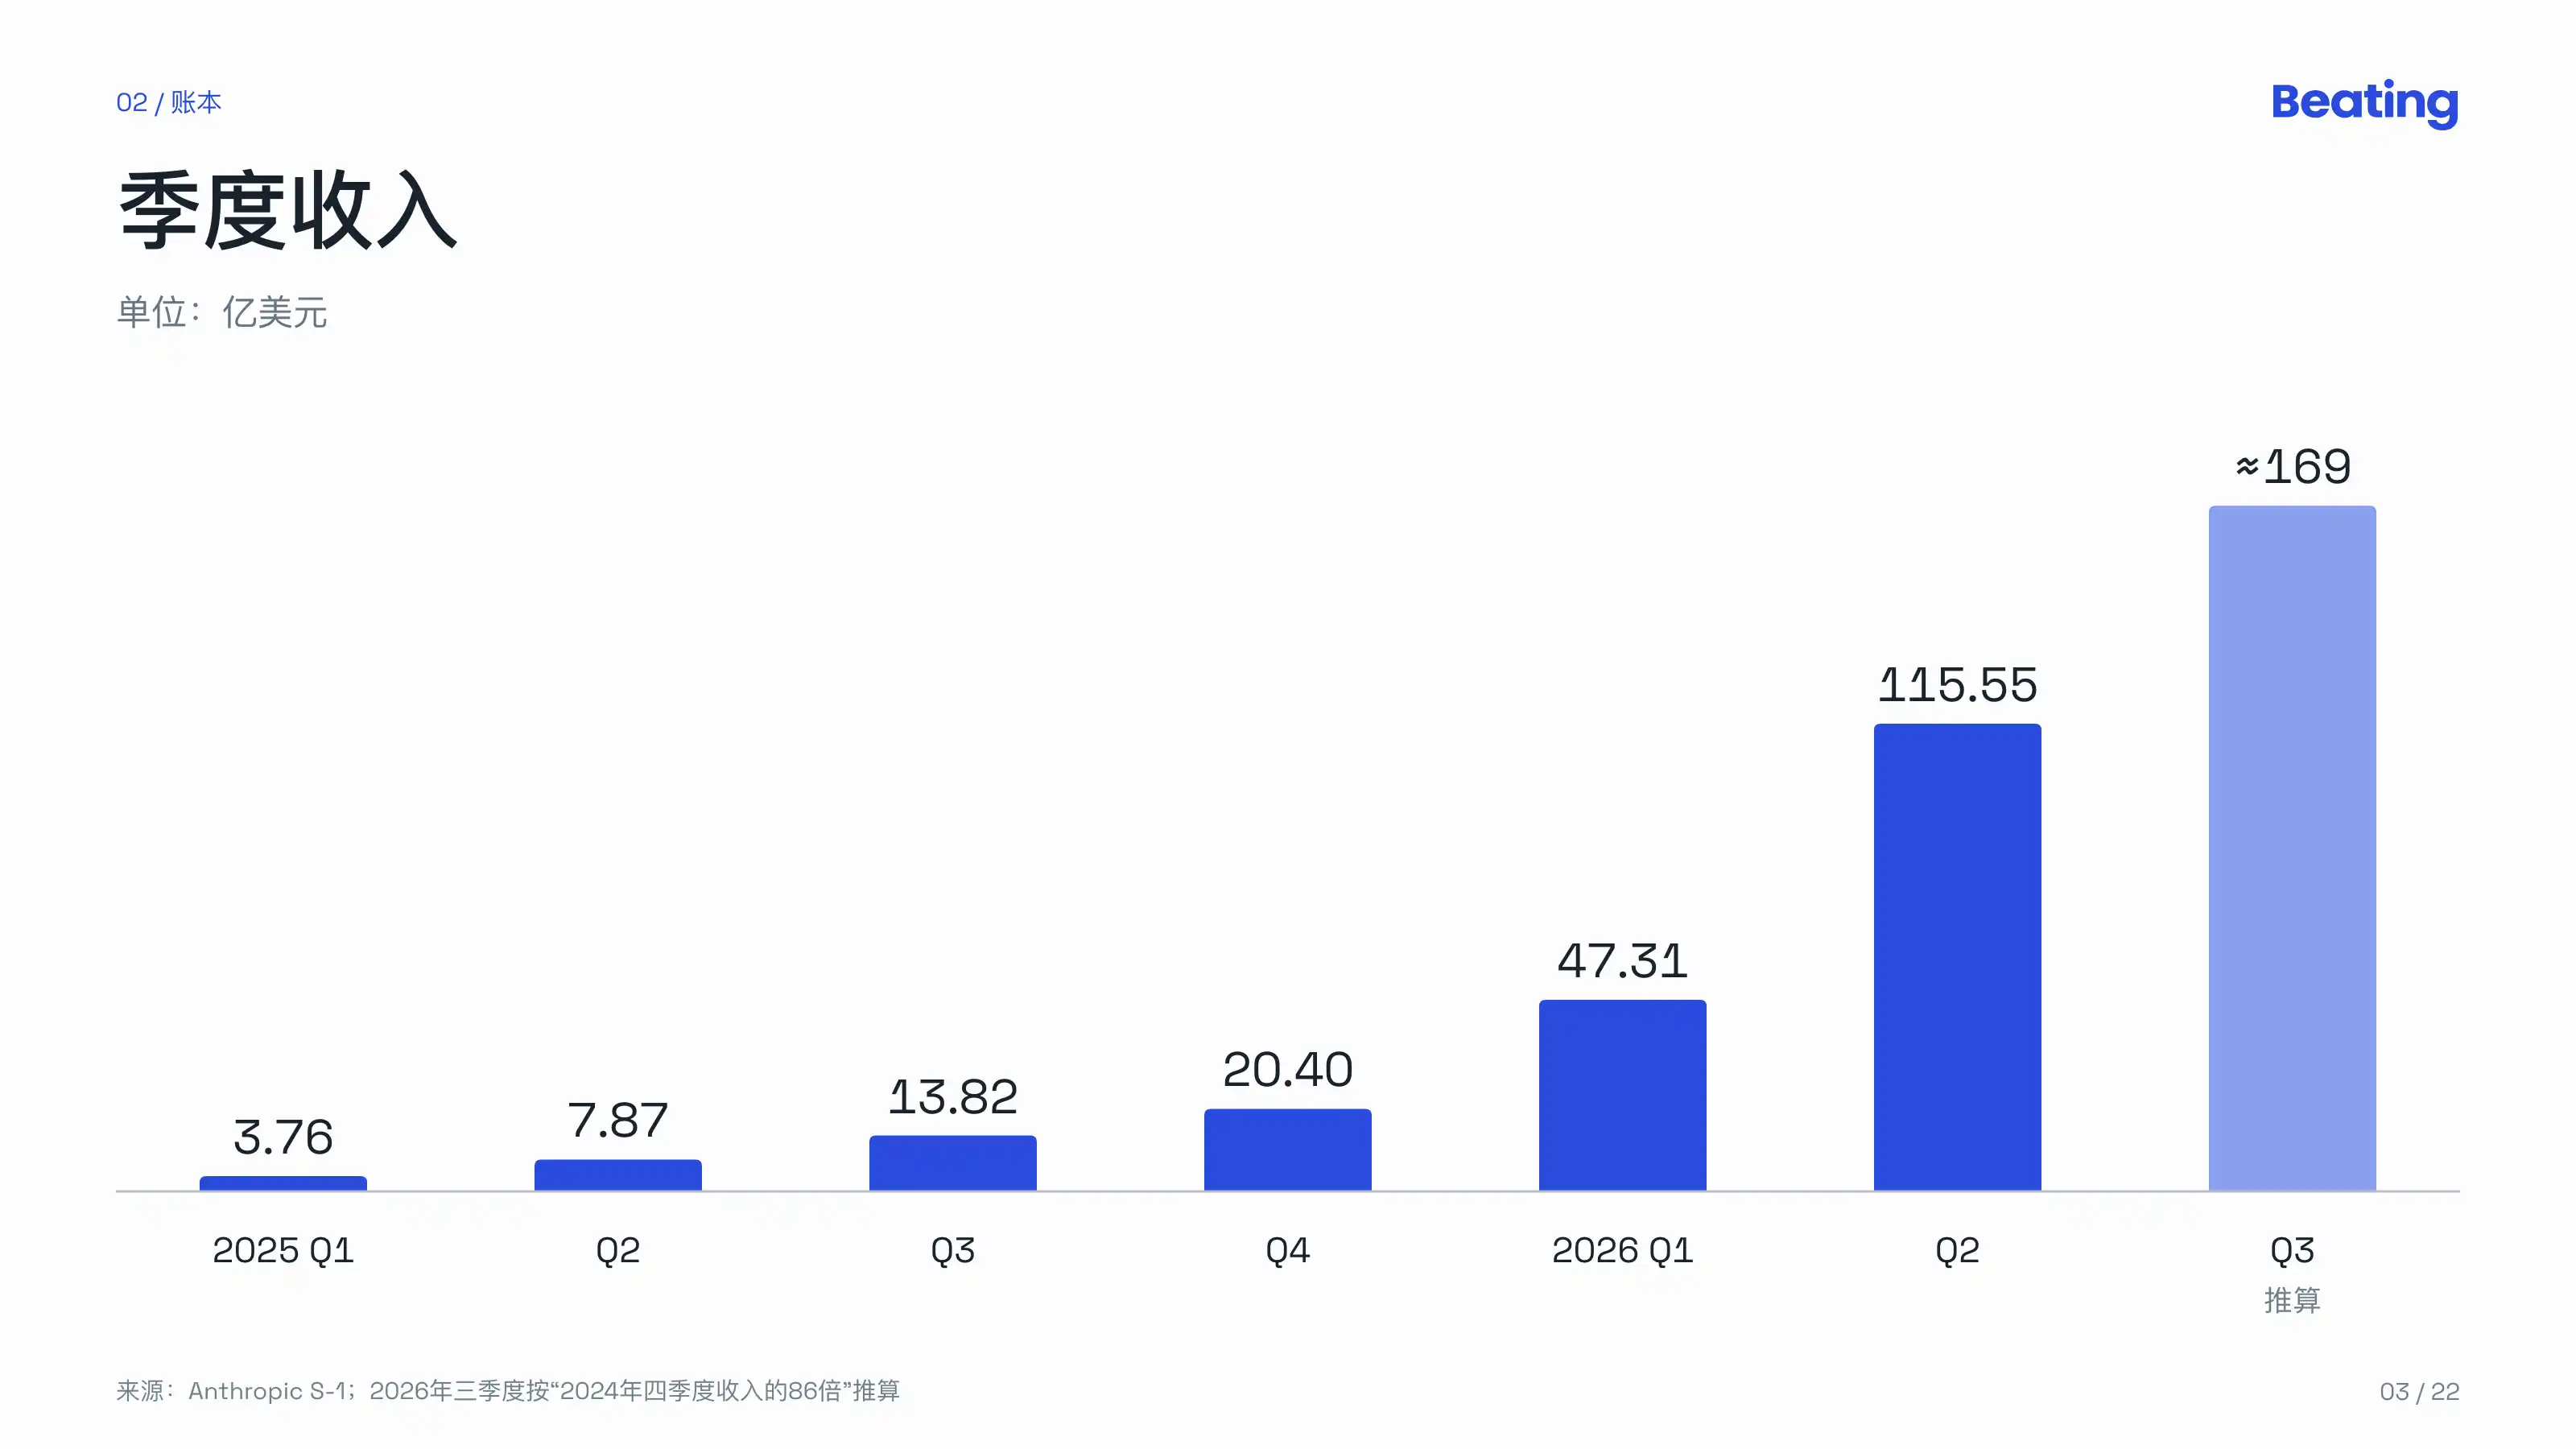
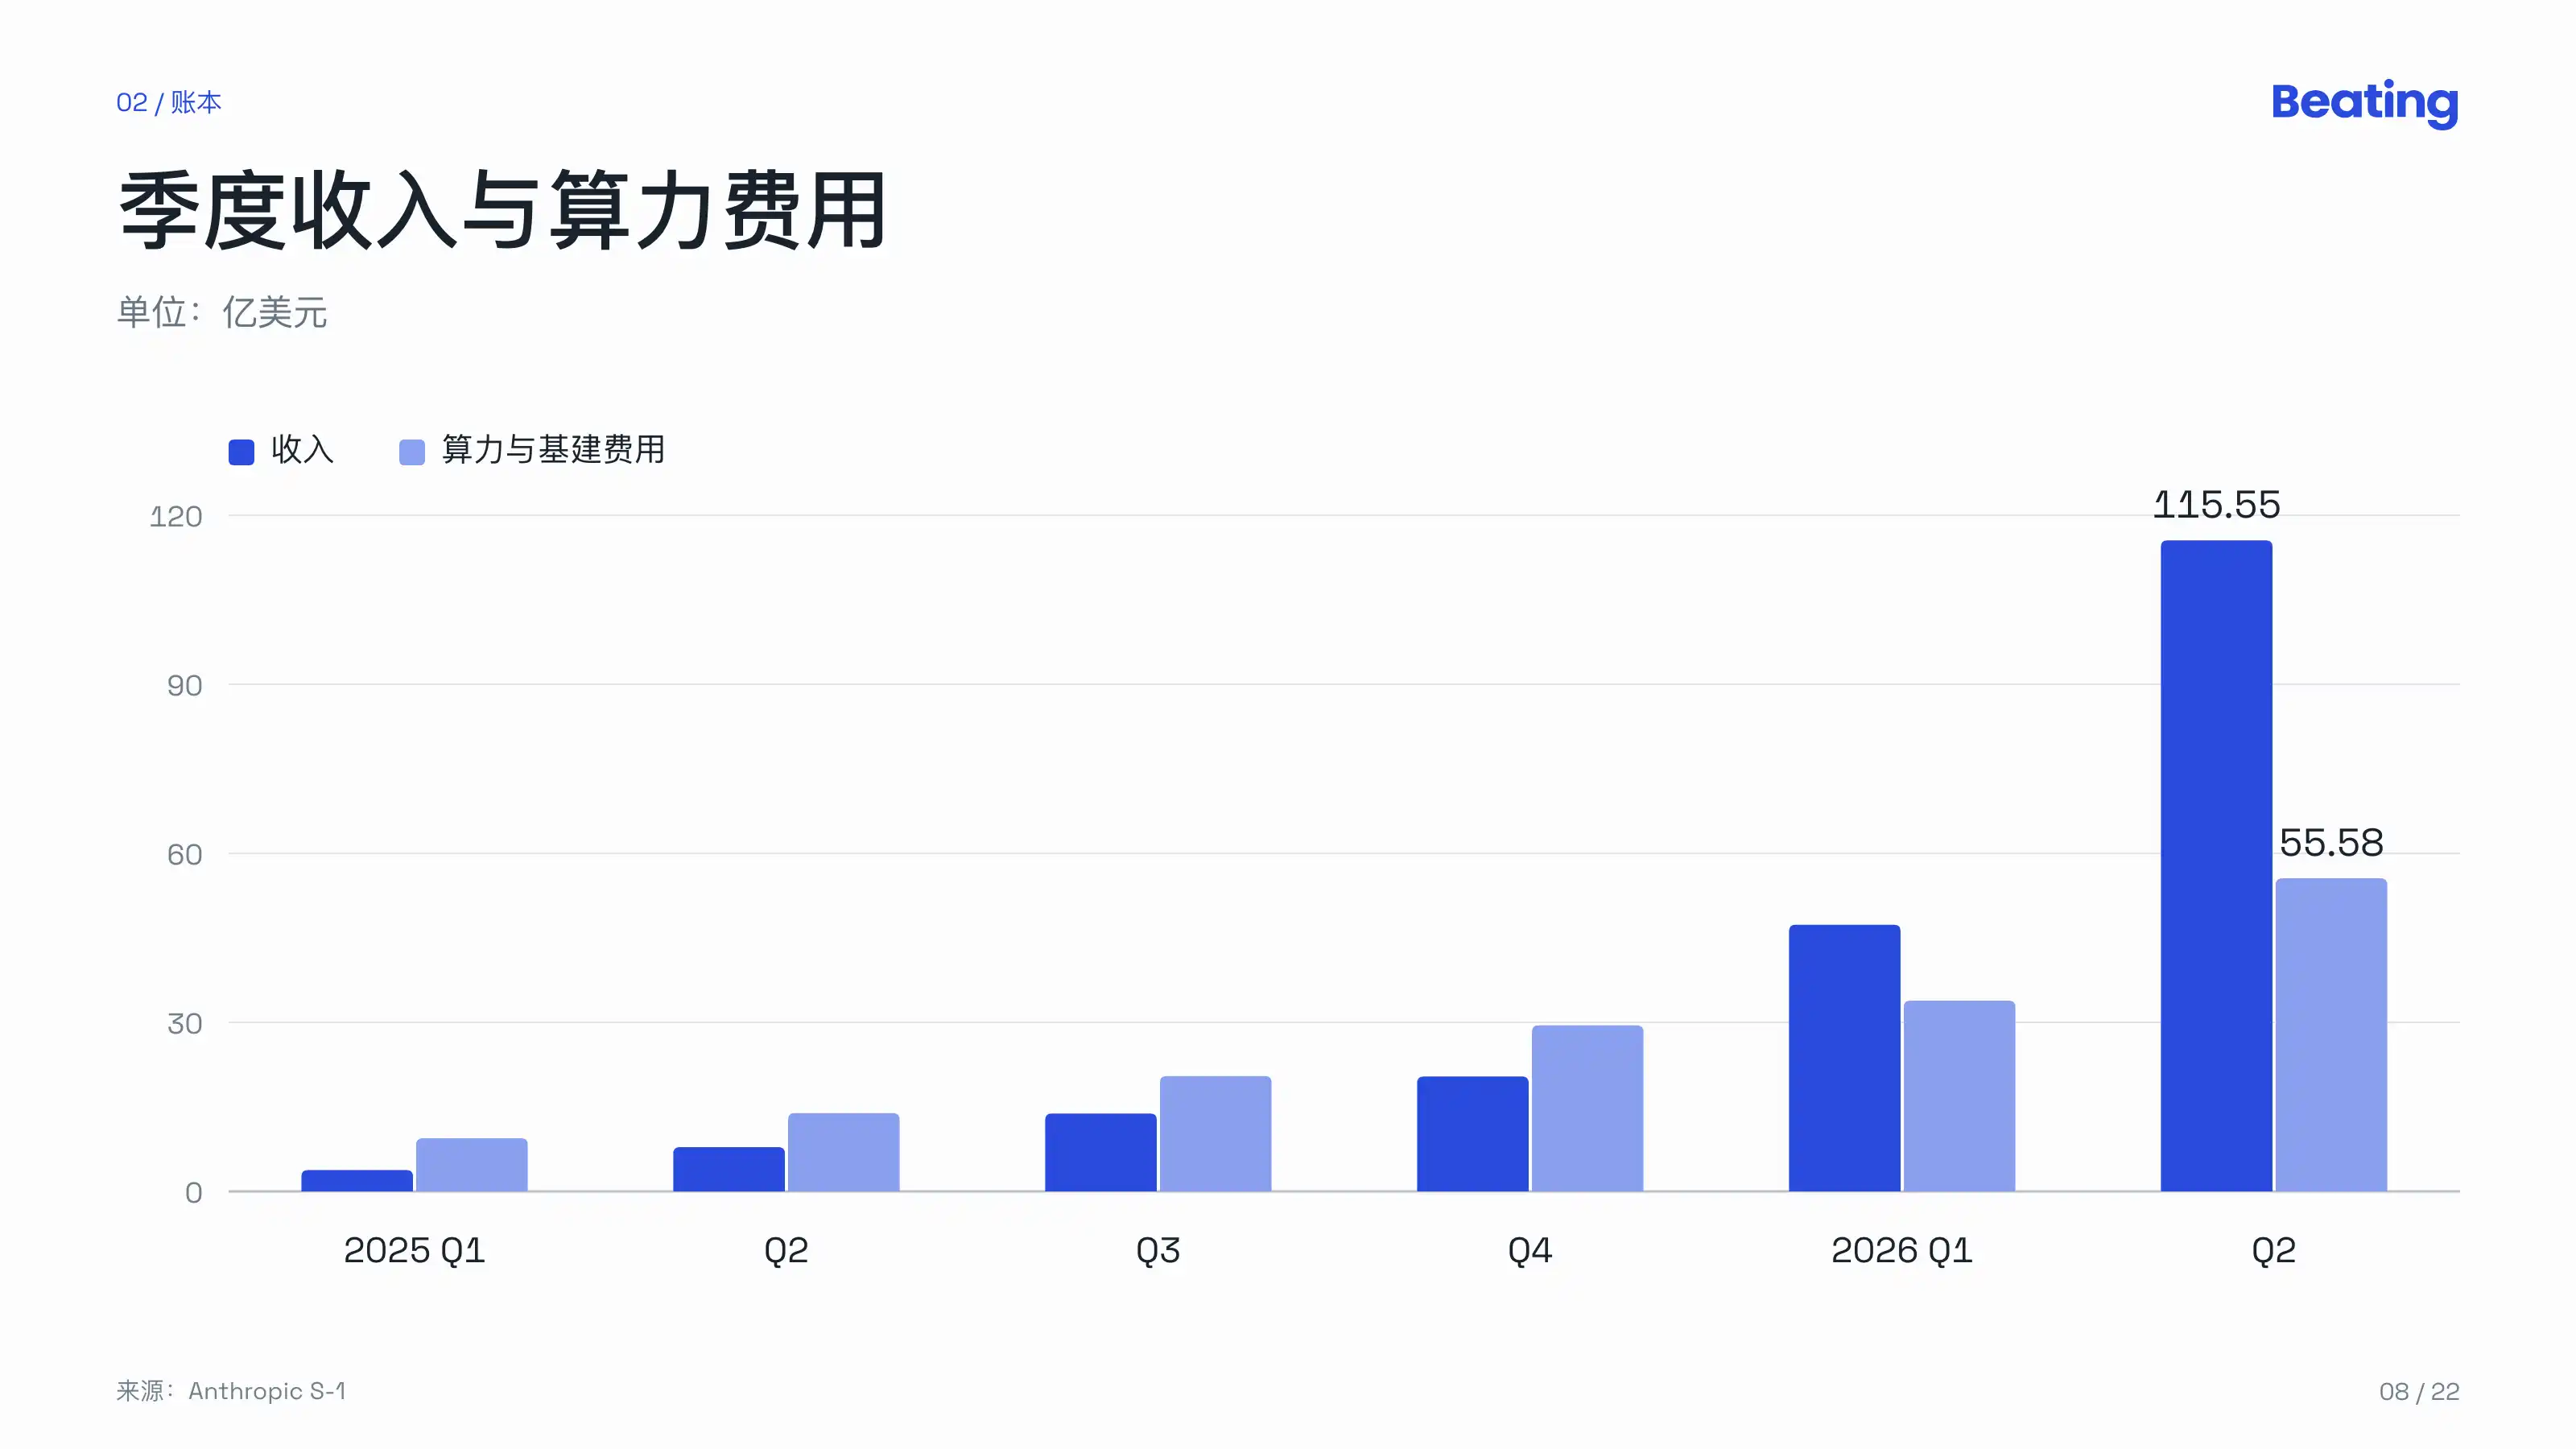
四半期ごとに見ると、2025年の4四半期はそれぞれ3.76億ドル、7.87億ドル、13.82億ドル、20.40億ドル。2026年の第1四半期は47.31億ドル、第2四半期は115.55億ドル。前四半期比の伸び率は48%から132%へ、さらに144%へと跳ね上がった。
第3四半期の収入は直接書かれていないが、目論見書には2026年第3四半期の収入が2024年第4四半期(1.97億ドル)の86倍だと記載されている。これに基づいて推算すると約169億ドルとなり、前四半期比の伸び率は47%程度まで落ち込む。
目論見書自体も成長率を冷やそうとしている。
そこには、最近の成長は初期採用と市場初期の特徴を反映したものであり、必ずしも持続可能ではない可能性があると書かれている。会社は、収入の基数が大きくなるにつれて成長率は低下し、予想よりも早く、そして大きく低下する可能性があると見込んでいる。リスク要因には、会社が将来利益を実現または維持できない可能性があること、また、予見可能な将来において現金配当を実施する予定がないことも記載されている。
次に利益を見てみよう。
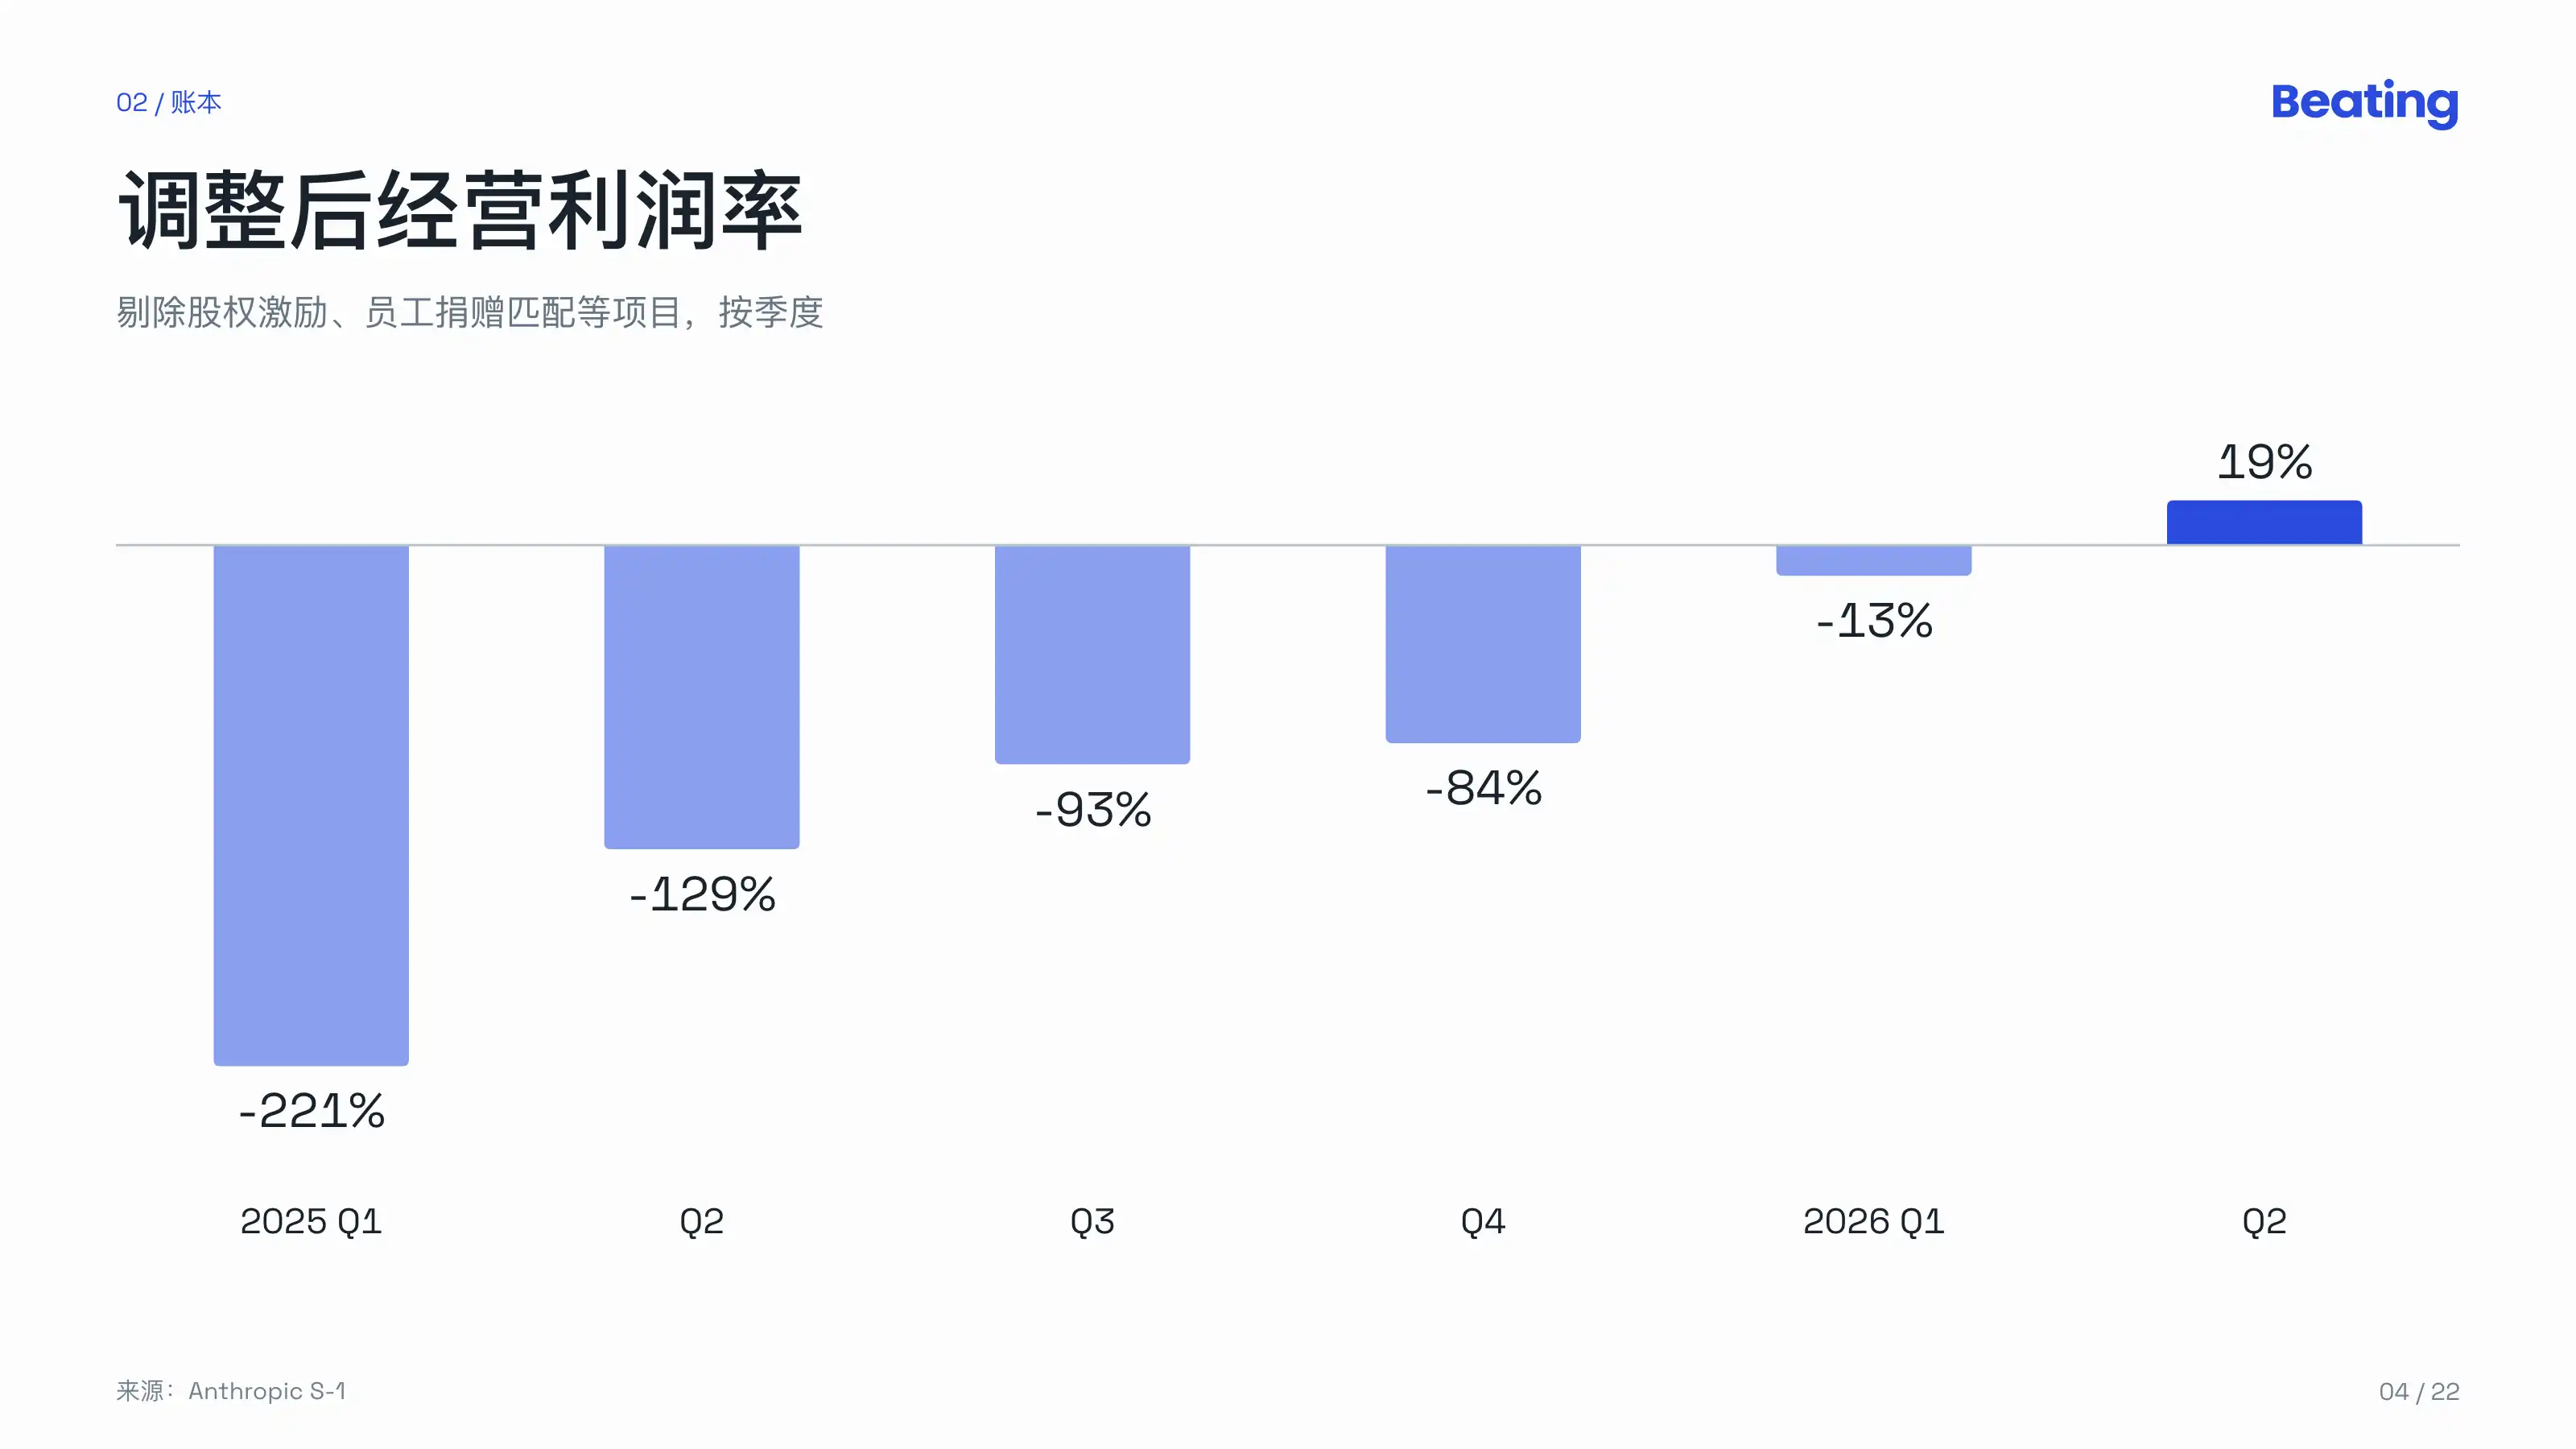
第2四半期、Anthropicの営業利益は9.74億ドル、営業利益率は8%。株式報酬や従業員寄付マッチングなどの項目を除いたAdjusted Operating Marginは19%で、1年前の同じ四半期は-129%だった。上半期全体では、営業損失は6.93億ドル。
では、この期間にソーシャルメディアで広く議論された807億ドルの純損失はどこから来たのか?
主な原因は2つの会計上の問題だ。
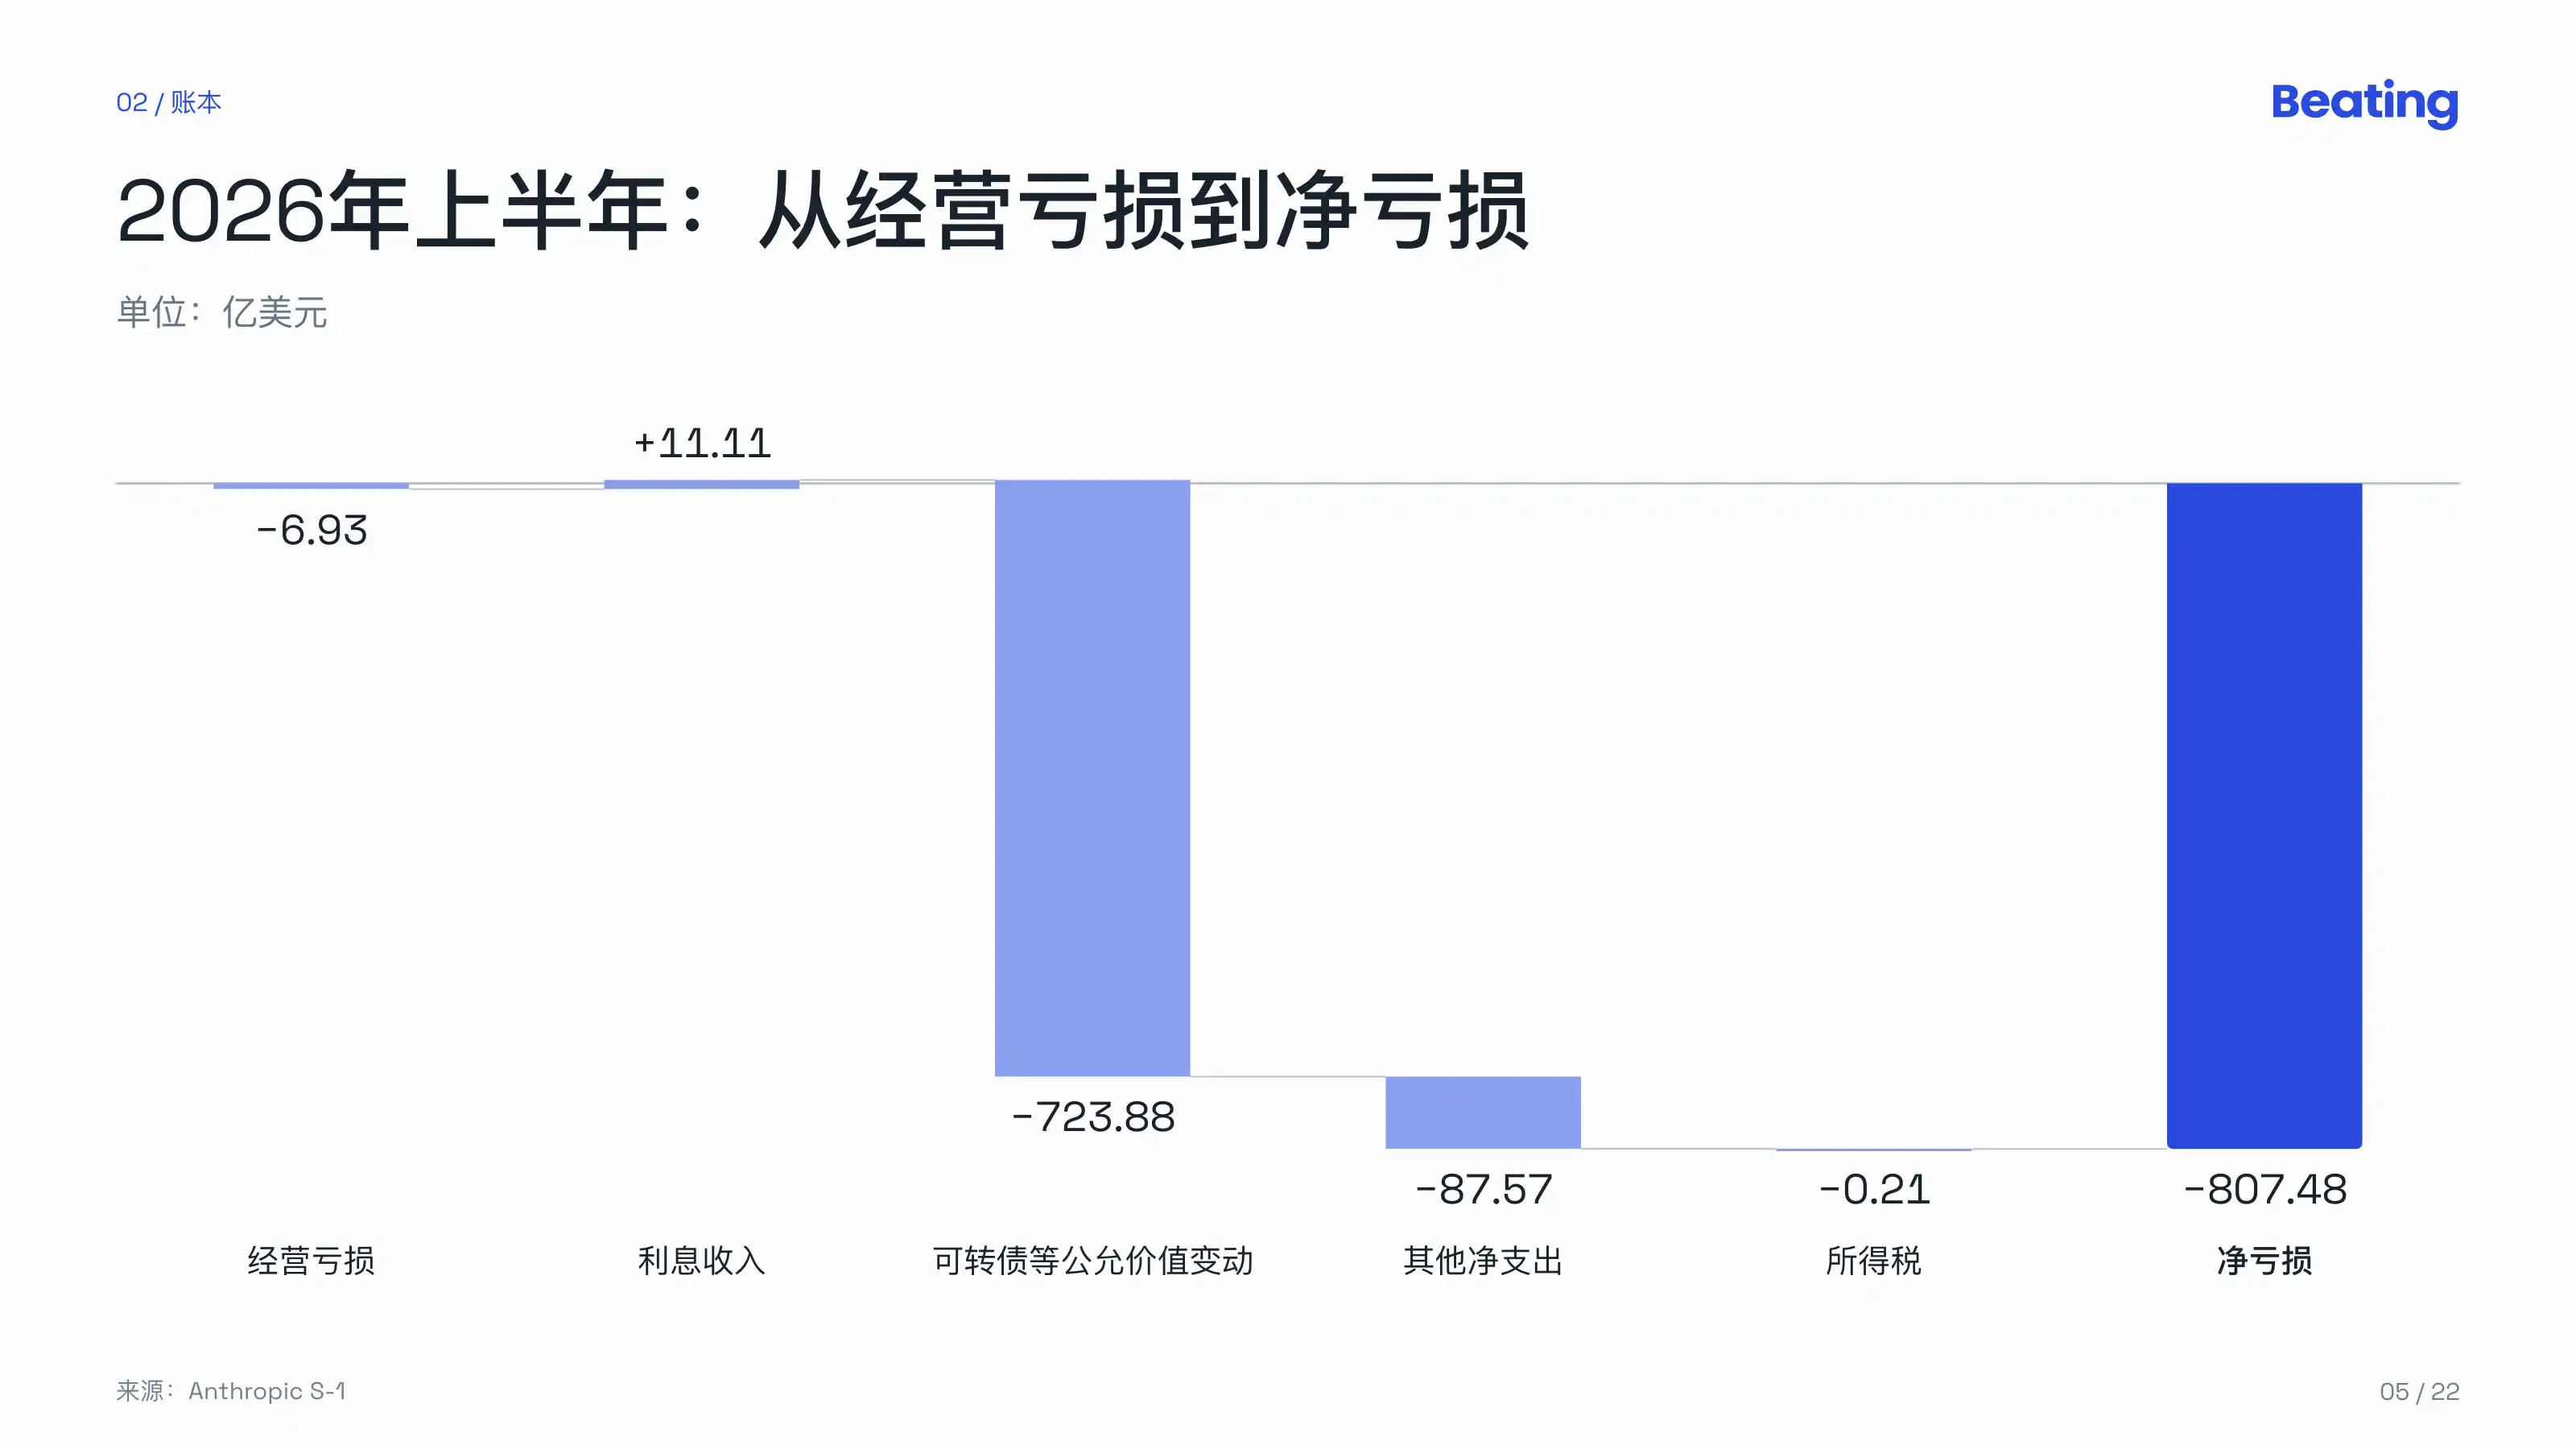
1つ目は723.88億ドルで、転換社債、デリバティブ、SAFEの公正価値変動であり、大部分はAmazonによるものだ。
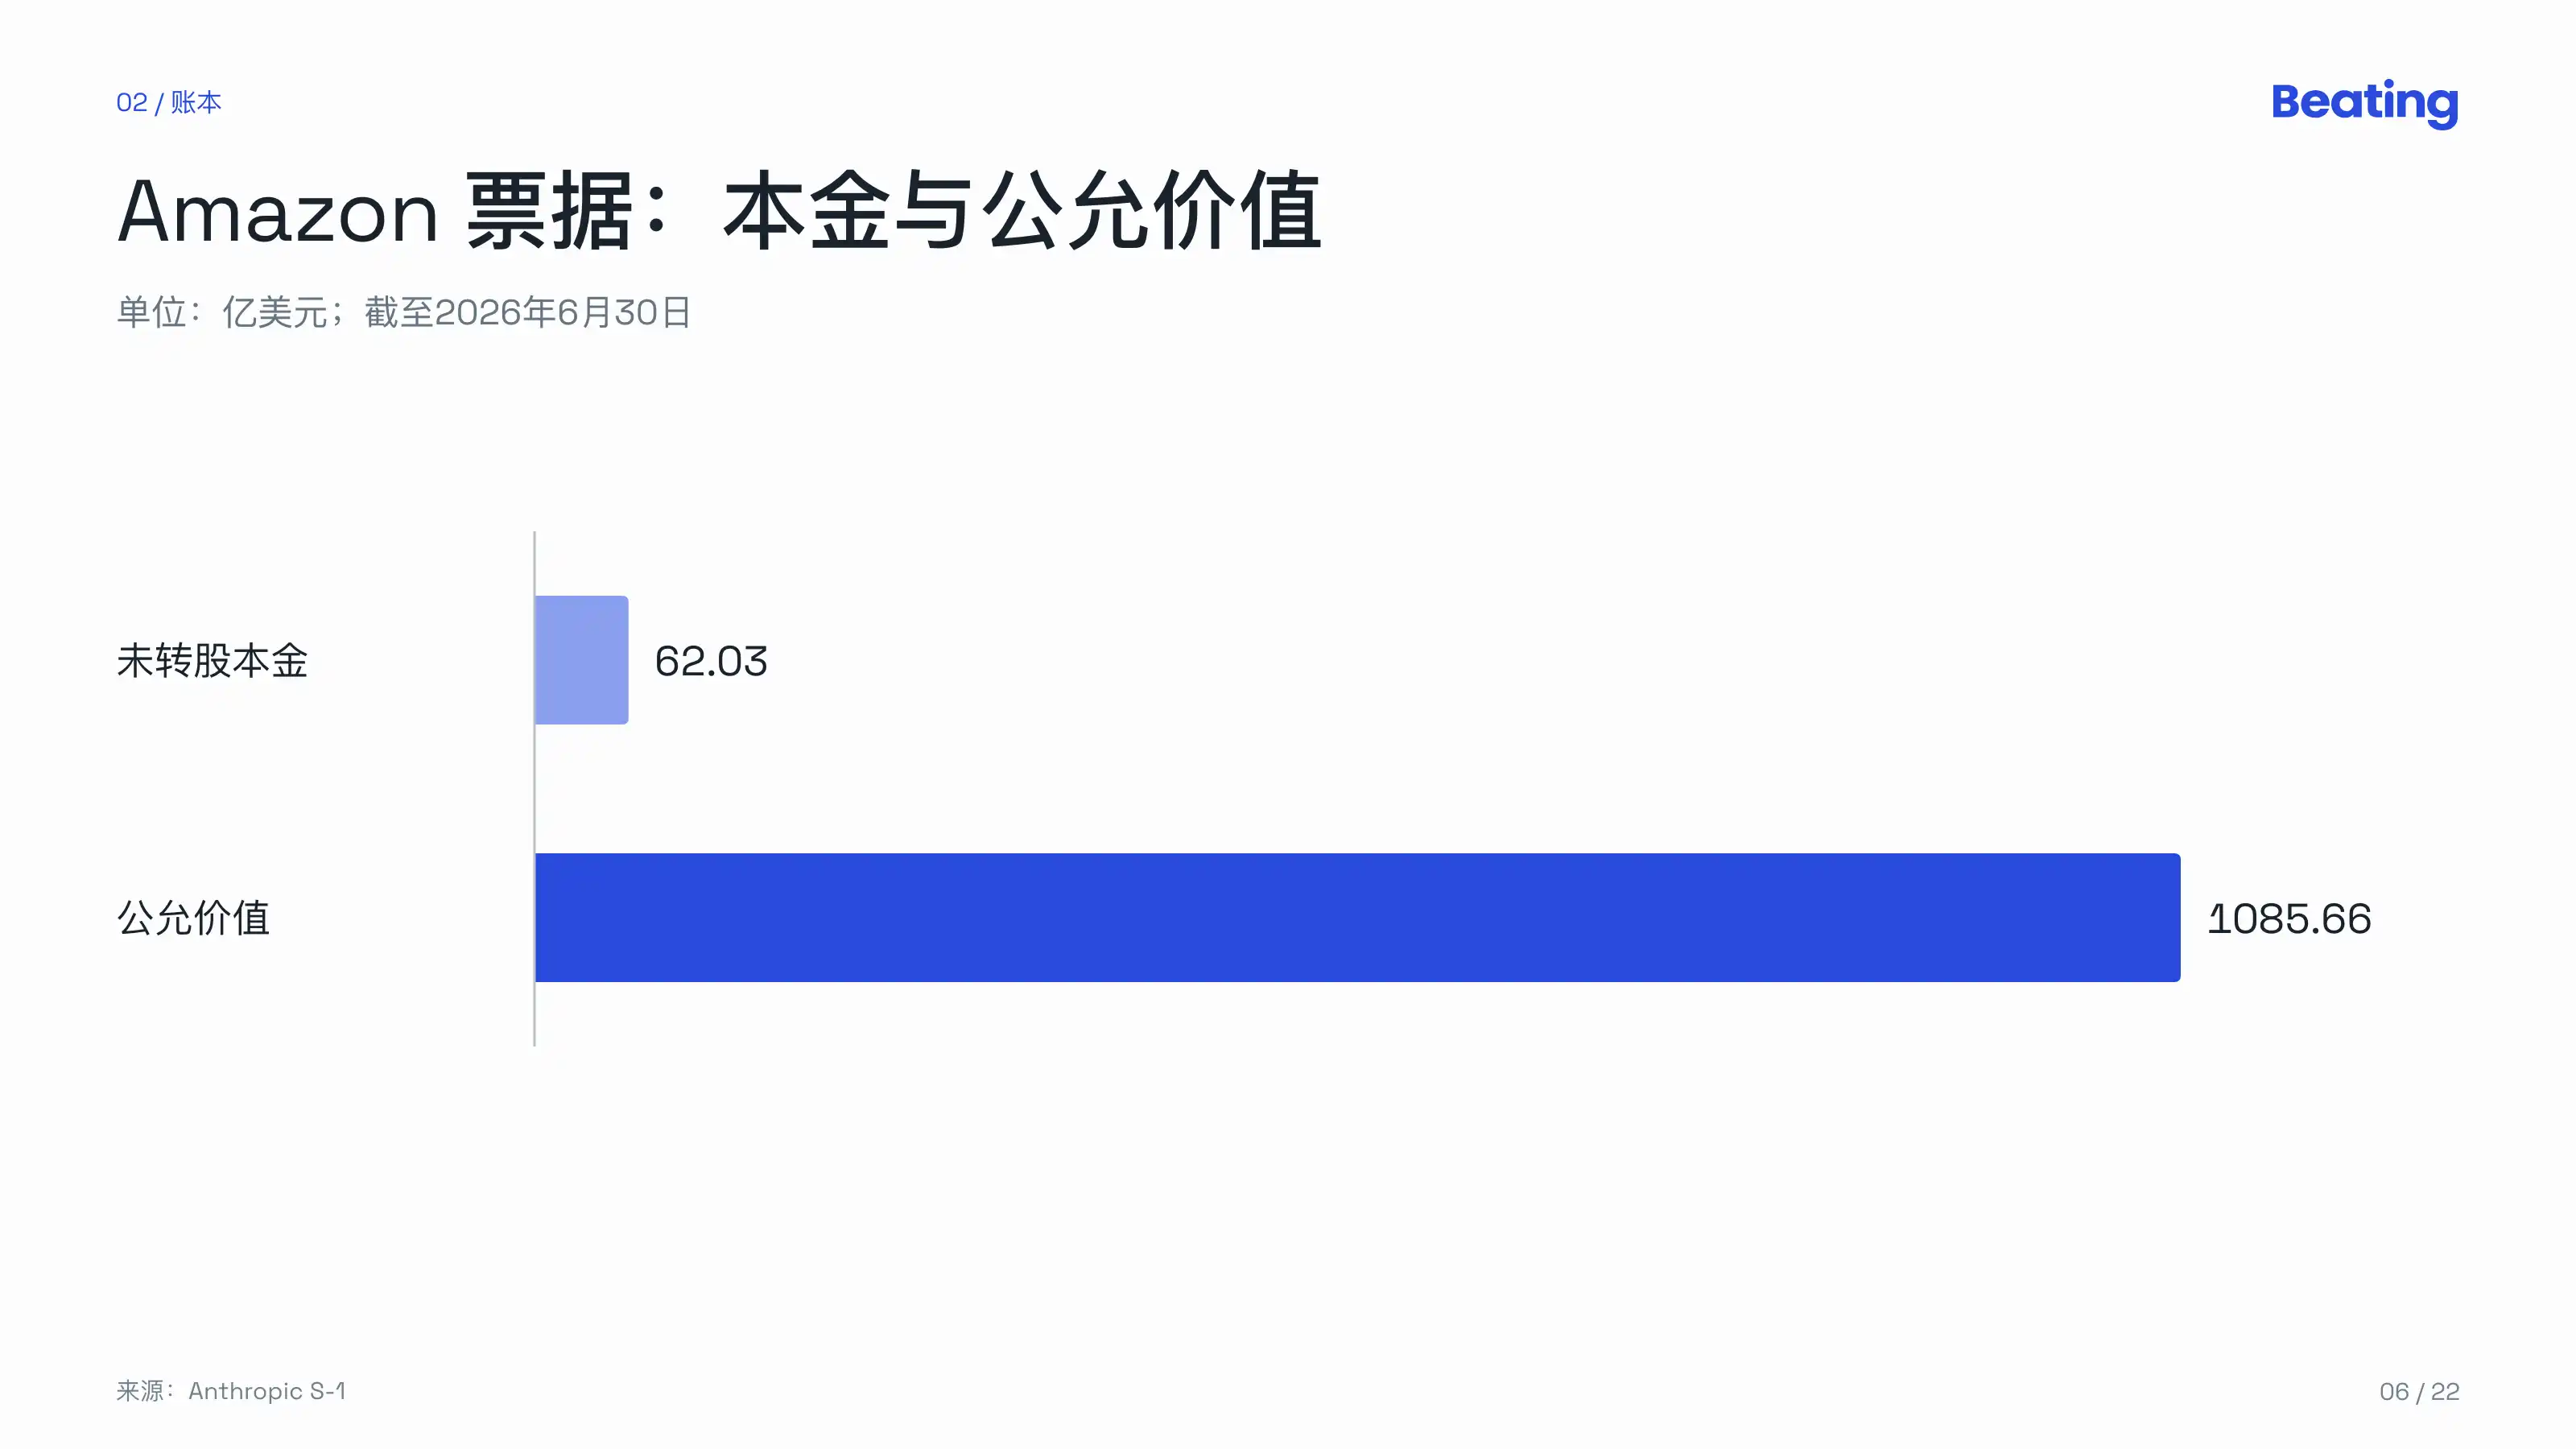
2023年と2024年、Amazonは2つの手形購入契約を通じてAnthropicに資金を貸し付けた。6月30日時点で、まだ62.03億ドルの元本が株式転換されておらず、すべて無利息の手形だ。取り決めにより、これらはIPO時にそれぞれ1株あたり2.0928ドルと5.0478ドル(またはIPO価格、いずれか低い方)で議決権のないClass N株に転換され、合計約18.4億株となる。
この元本62億ドルの手形は、6月末時点の公正価値が1085.66億ドルだった。会社の評価額が上がるたびに、この負債は再評価され、差額は損失として計上される。6月末時点で、1329億ドルの累計損失のうち、1132億ドルがこの種の公正価値変動によるものだ。
第二筆は、87.57億ドルのその他純支出で、主にGoogleとAmazonが今年3月と4月に締結した2つの契約に由来する。契約では、両社がGラウンド価格の1株259.1364ドルでG-2優先株を取得することになっており、Googleは3860万株で約100億ドル、Amazonは1930万株で約50億ドル。契約締結から決済までの間にAnthropicの評価額がさらに上昇し、その差額も損失として計上された。
つまり、Anthropicの価値が上がるほど、帳簿上の損失は大きくなる。上場時に転換証券が株式に転換されれば、こうした損失はほぼ止まる。
しかし、別の費用が続いて発生する。AnthropicのRSUはダブルトリガー方式で、勤務期間の満了に加えて会社の上場が条件となる。6月末時点で、RSUに対応する約266億ドルの株式報酬費用はまだ確認されていない。目論見書の試算では、6月30日に上場した場合、当日に約29億ドルを一括計上し、残りの237億ドルを約2.1年で償却することになる。
もう一つ見落としやすい点がある。
2025年、Anthropicは損益計算書の表示方法を変更し、売上原価・研究開発・販売・管理という区分をやめ、計算資源とインフラ、人員、販売・マーケティング・提携、その他の運営・管理という区分に改めた。そのため損益計算書上では売上総利益が見えなくなっている。
旧基準は削除されず、注記8に記載されている。注記8の売上原価に基づくと、売上総利益率は2024年がマイナス95%、2025年が39.5%、2026年上半期が85.4%となっている。
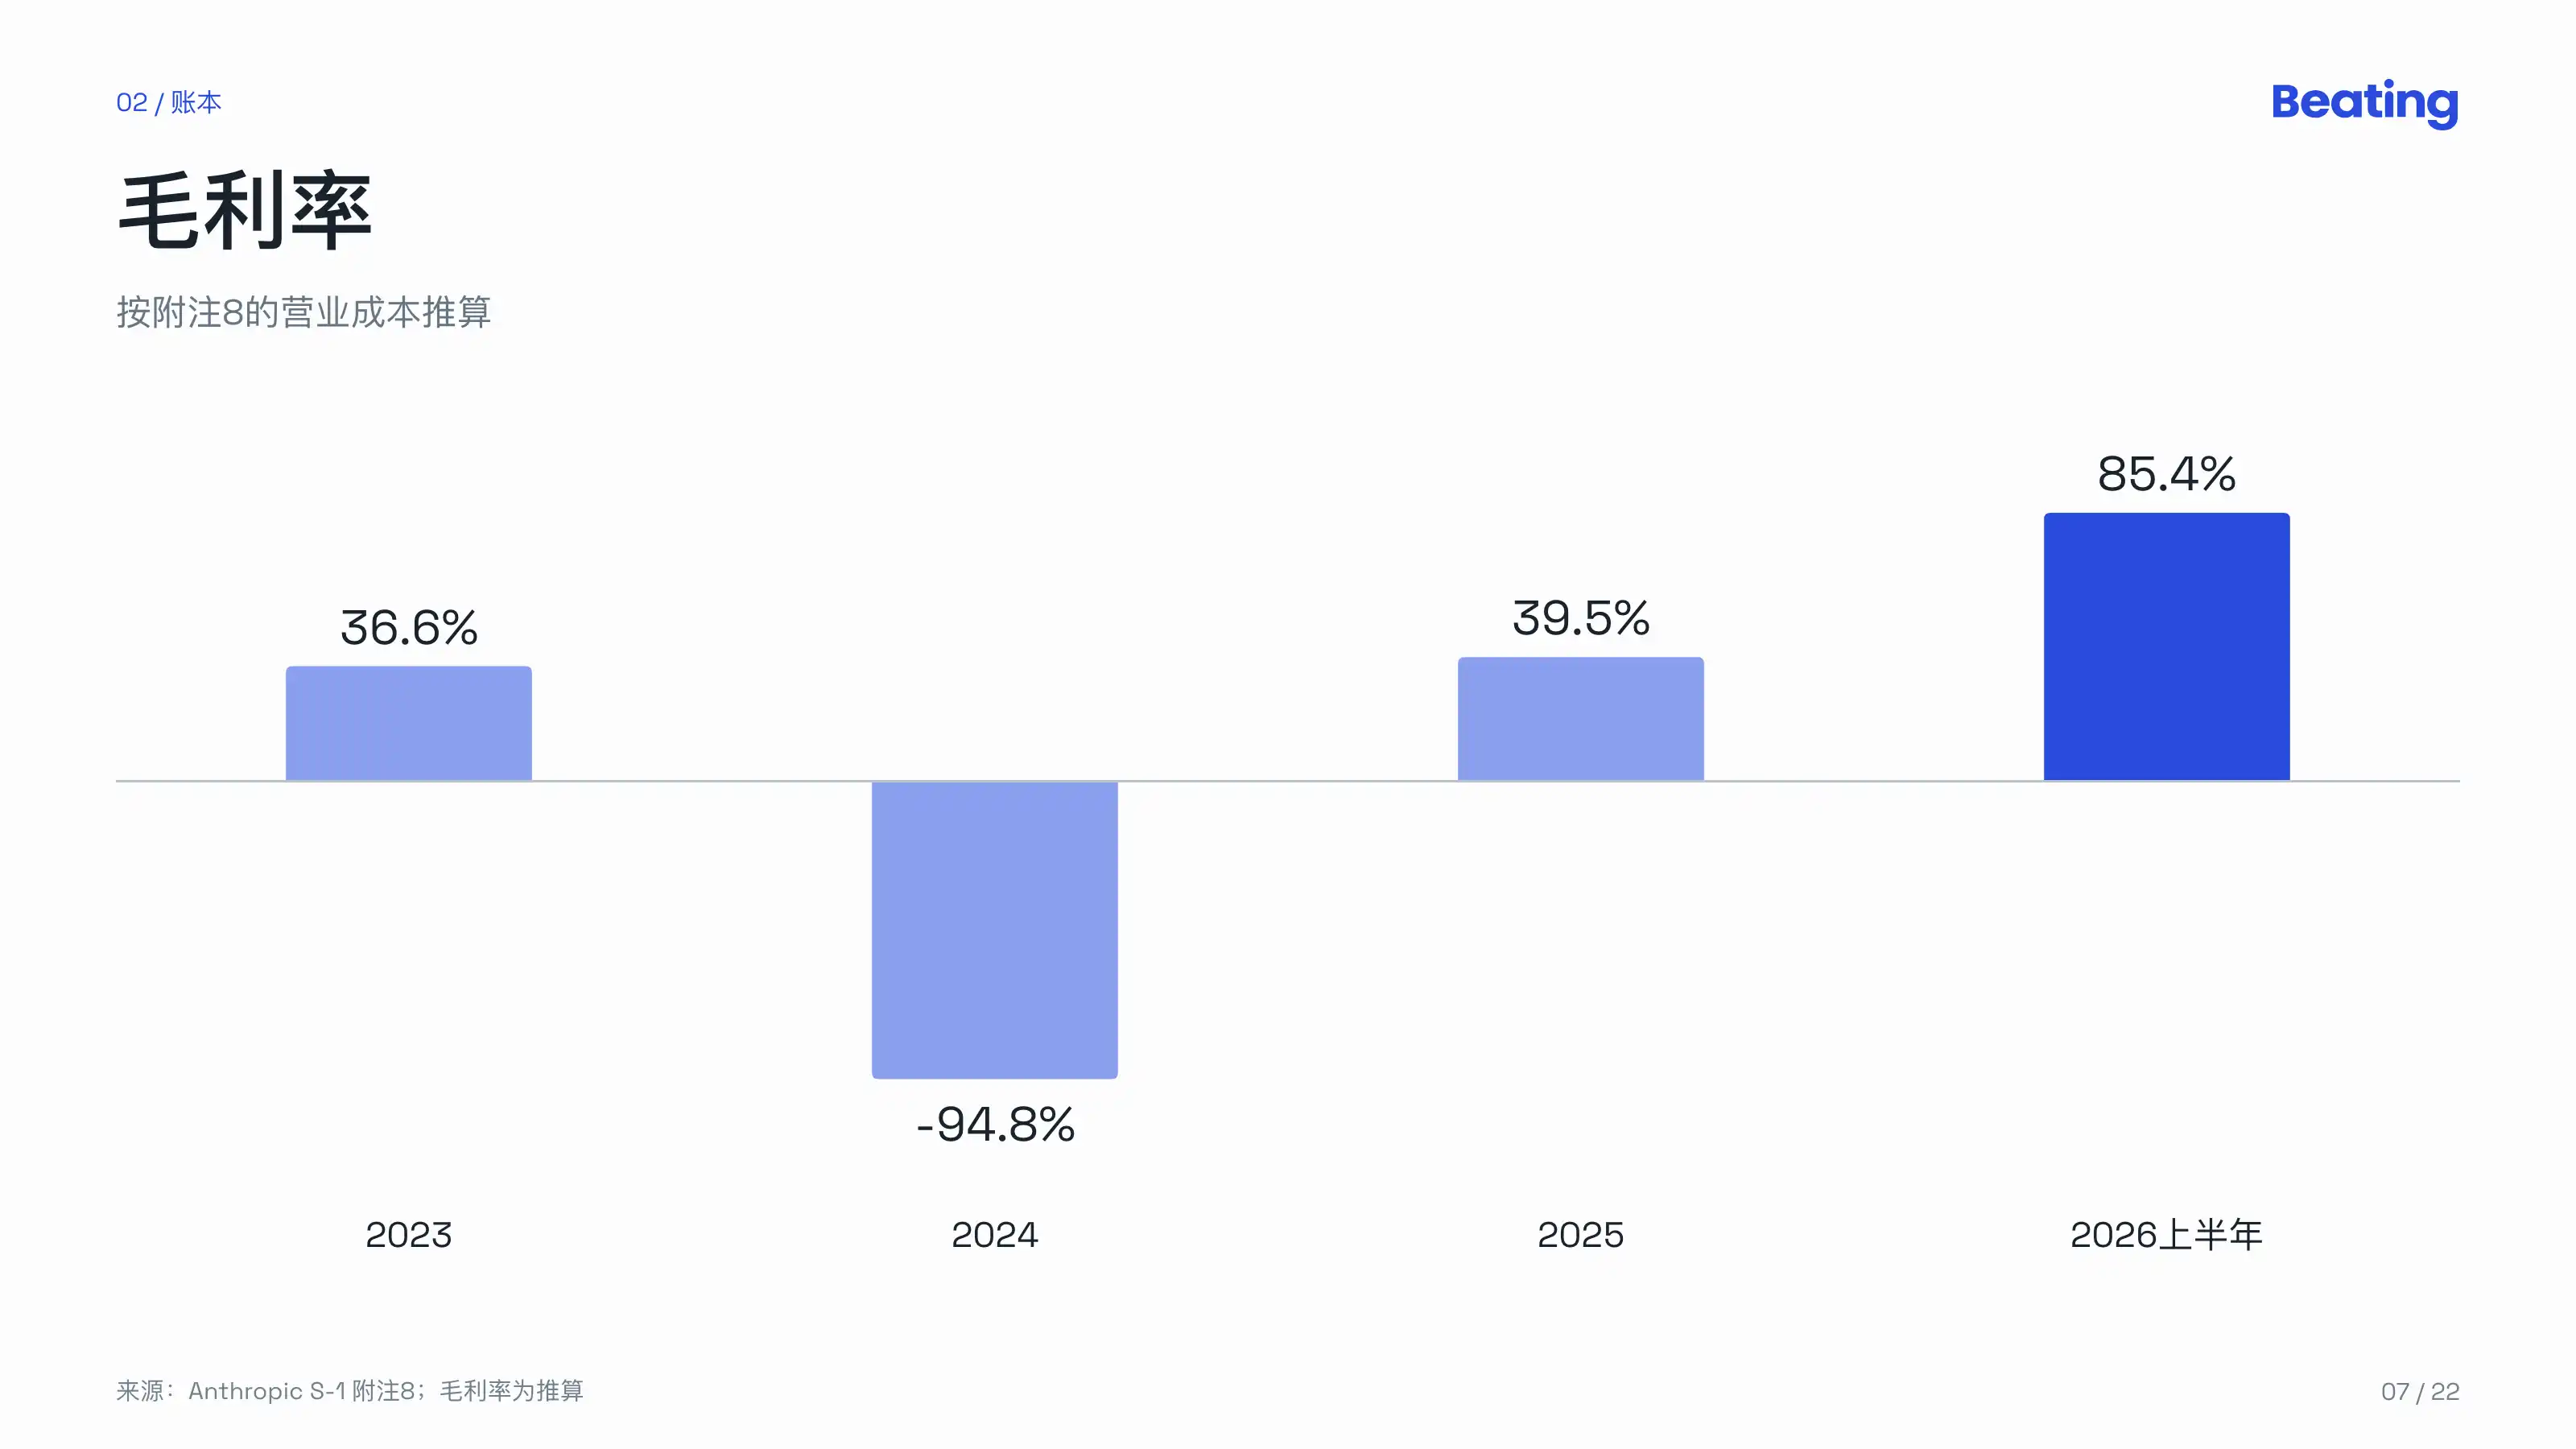
2年間で、1ドル売るごとに約1ドル近くを補填していた状態から、1ドル売るごとに0.85ドルを手元に残せる状態になった。
ただし、上半期の89.45億ドルの計算資源・インフラ費用の大部分は売上原価には含まれず、研究開発(訓練、研究、内部利用など)に計上され、一部は無料ユーザー向けの販売・マーケティングに計上されている。上半期の研究開発費は97.41億ドルで、収益の60%に相当する。
顧客
2026年9月30日時点:
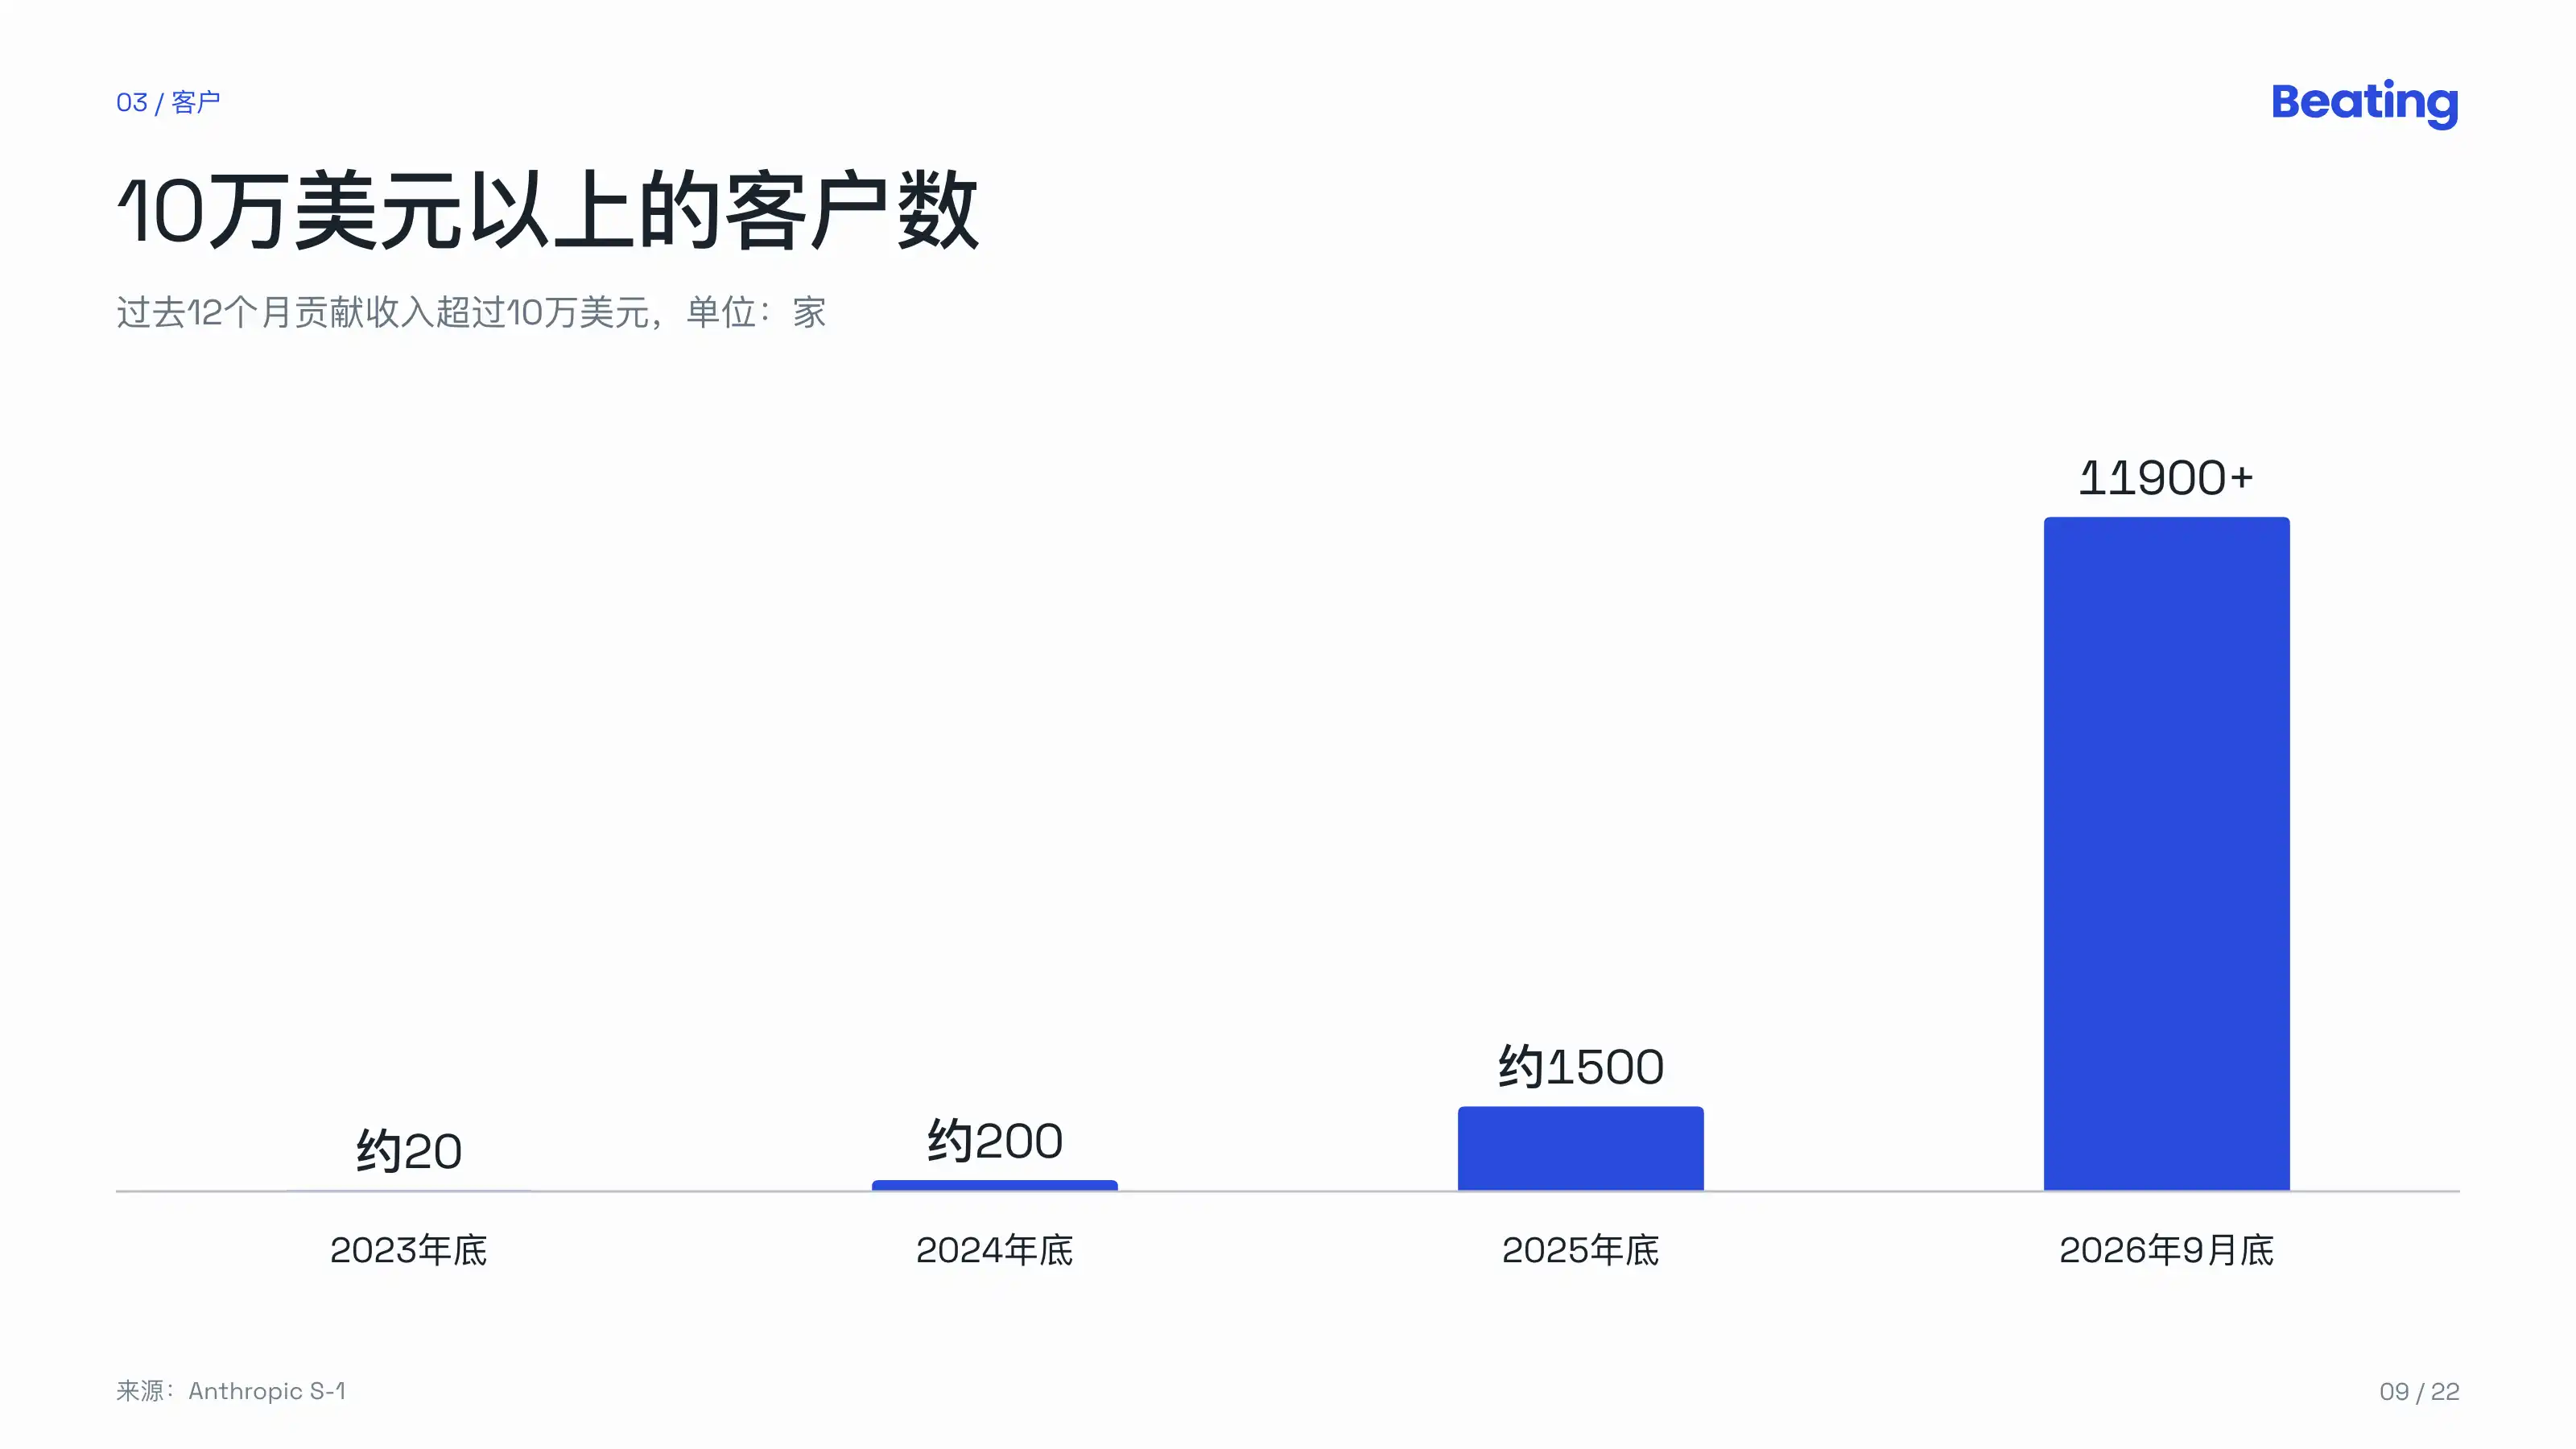
過去12か月間に10万ドル以上の収益をもたらした顧客は11,900社超で、1年前は約950社だった;
100万ドル以上の顧客が1900社を超え、1000万ドル以上が約250社;
別に約4000万人の顧客がいて、それぞれの貢献は10万ドル未満;
10万ドル以上の顧客は、フォーチュン上位10社のすべて、フォーチュン500の半数以上、グローバル2000の30%以上をカバーしている。
純収益維持率は約900%。つまり、1年前にすでに課金していた顧客層(ProおよびMaxの個人サブスクを除く)の現在の四半期支出は、1年前の同時期の約9倍である。
支出は主にagentに使われている。第3四半期、Claude EnterpriseでClaude Codeを使わないユーザーは平均月額75ドル未満;Claude Codeを使う上位5%のユーザーは、この約20倍を支出している。
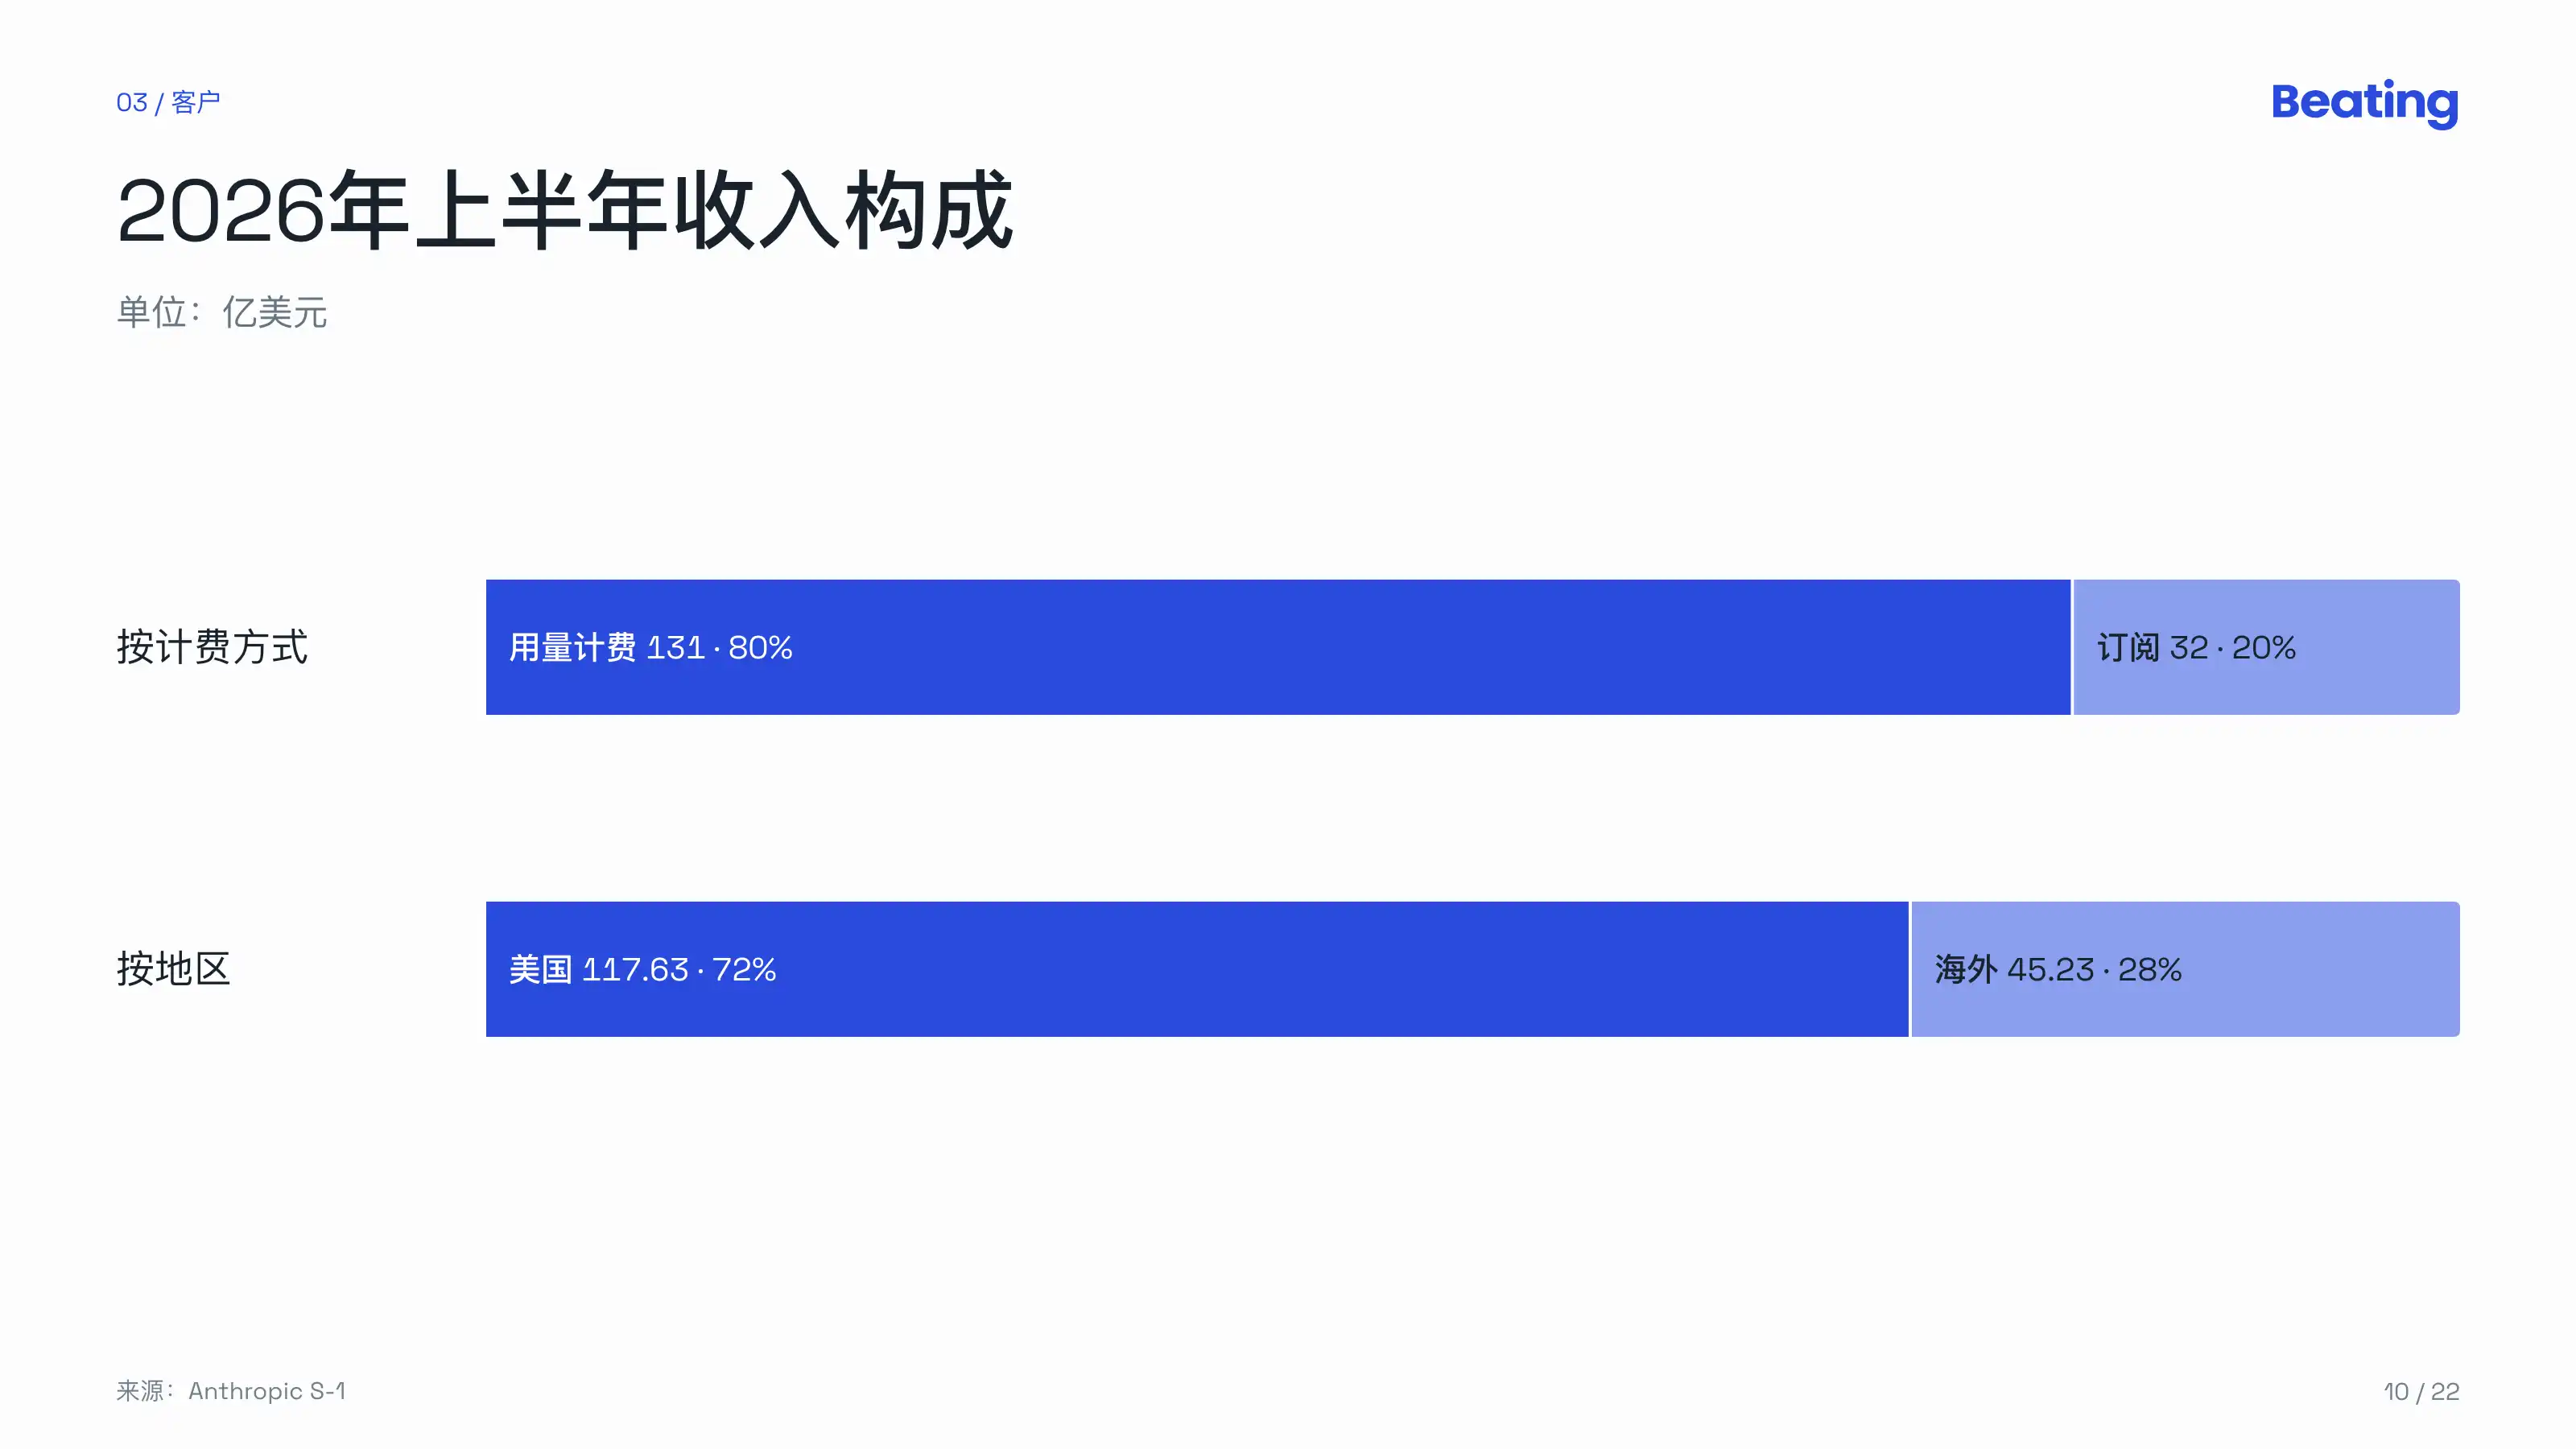
収益のうち8割は従量課金で、上半期のサブスク収益は約32億ドル。地域別では、米国が117.63億ドル、海外が45.23億ドル。
集中度は以下の通り:
2026年の最初の9か月間、単一顧客が収益の10%を超えた例はなく、上位5社の合計は約25%;
第3四半期、収益の約79%は上位5社以外の顧客からで、第1四半期はこの比率が64%だった;同時に、上位5社の各社の四半期収益は過去最高を更新した;
以前はもっと集中しており、2023年には1社の顧客が43%を貢献し、2026年上半期には1社が11%を貢献した。
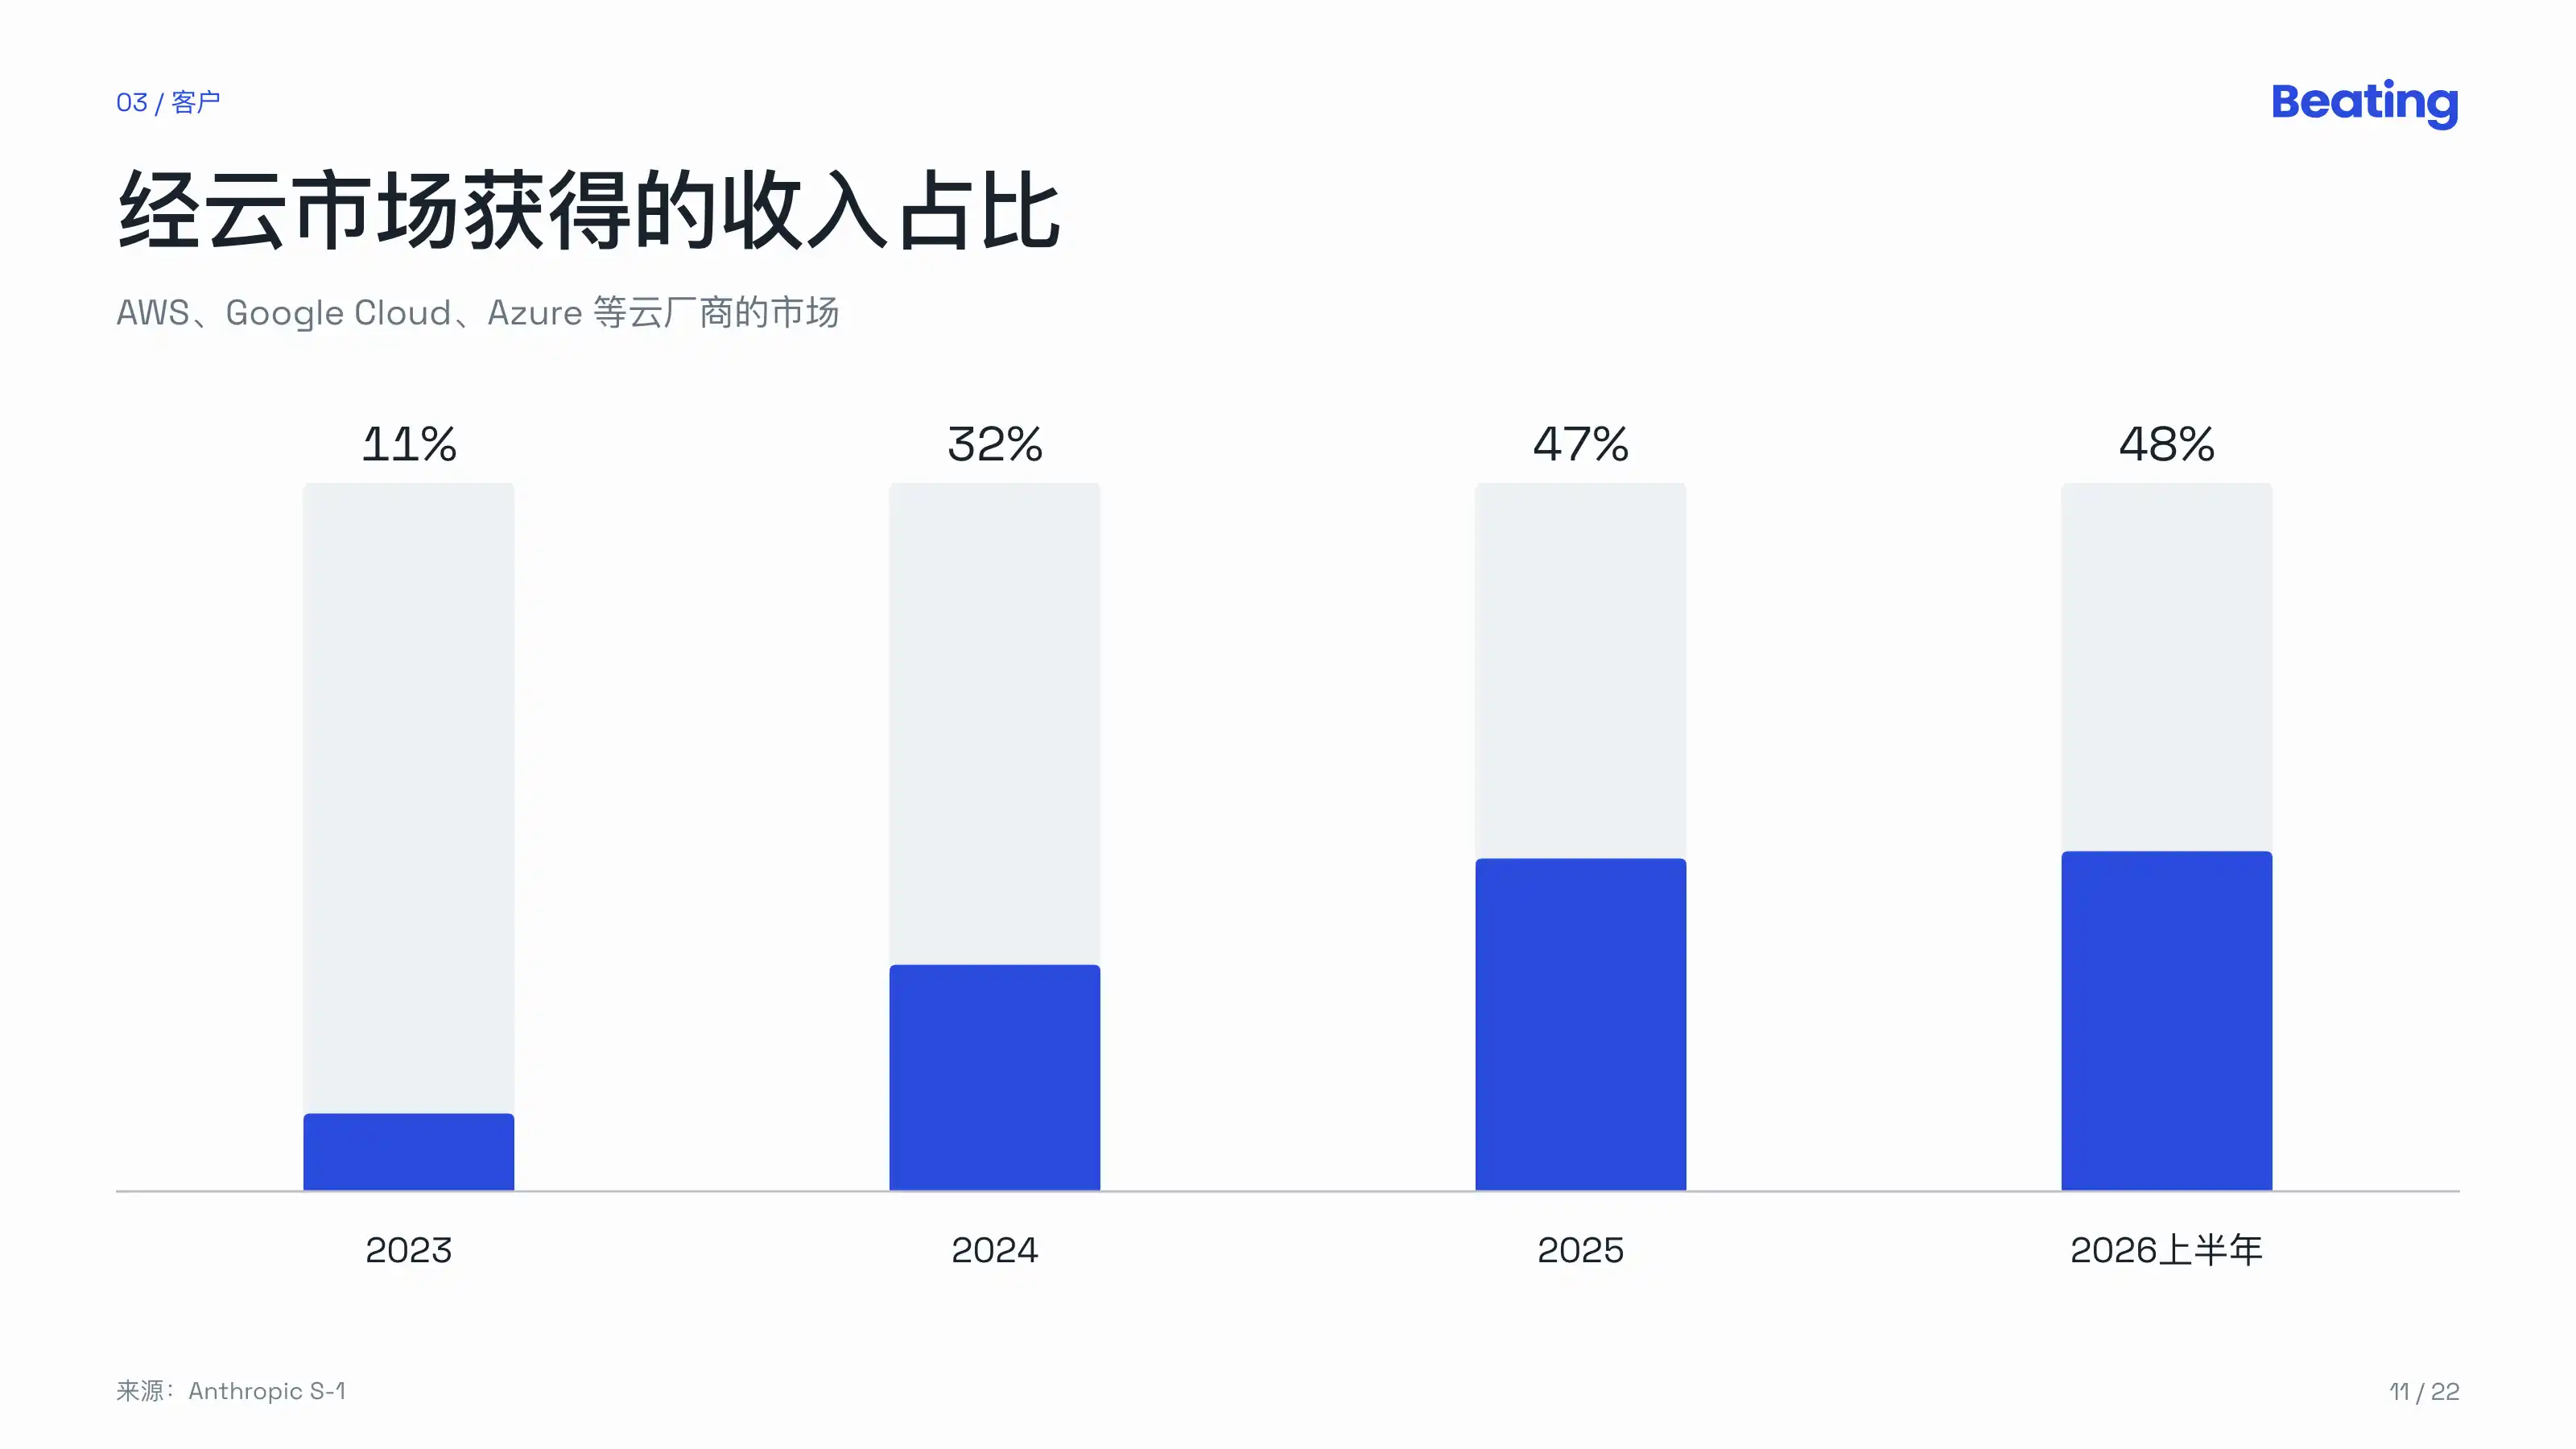
上半期、収益の48%はAWS、Google Cloud、Azureのクラウドマーケットプレイス経由で得られ、Anthropicはそのためのチャネル手数料を支払う。上半期の販売・マーケティング・提携費用は31.68億ドルで、うちチャネルパートナー費用は1年前より27億ドル多かった。
成長は主に新モデルによる。2025年11月にOpus 4.5をリリースし、前月比成長率はその後48%から132%に加速した。2026年4月から9月にリリースされたモデルは、第3四半期の収益の8割以上を貢献した。9月、Opus 5.5は単一タスクコストを約40%削減し、Fable 5.1は典型的なタスクコストを約25%削減、複雑なタスクでは最大45%削減したが、目論見書によれば利益率は依然として維持されている。
目論見書にはあまり芳しくない点もいくつか記載されている:
2026年までの9か月間で、収入の約5%から7%は、後に利用ポリシーや商業条項に違反すると認定された顧客からのものだった。アカウント停止された者が別のアカウントで戻ってくる可能性もある。8月と9月に執行を強化した後、この部分の収入は減少し、その後の成長率を押し下げる可能性がある。会社は、このような状況は業界では一般的だと考えている。
従量課金は休日の影響を避けられない。今年の元日前後2週間、顧客の総支出はその前の2週間と比べて約20%減少した。
計算資源
リスク要因の中に次の一文がある:
「In the past, we have significantly underestimated our compute requirements.」
過去に計算資源の需要を過小評価していた結果、生産能力が制約され、製品開発とリリースの両方に影響が出た。
現在締結済みの計算資源契約:
Microsoft:最低449億ドル、2026年11月から2033年5月まで;
Google:最低約1145億ドル、2026年4月から2033年7月まで;さらに2028年から2031年に納入されるTPU計算資源の調達を約束し、推定1250億から1500億ドル;
Amazon:最低1100億ドル、2026年5月から2036年4月まで、取消不可;
SpaceXAI(旧X.AI、SpaceXの全額出資子会社):NVIDIA GPUを使用し、期間は2029年まで延長、合計最大1205億ドル。生産能力は12月にすべて整う見込みで、その後は毎月約31億ドル。当初の取消不可期間はそれぞれ2027年1月と3月に終了し、その後はどちらの当事者も90日前の書面通知で解除できる;
Nscale:最大約446億ドル;
Lambda:約413億ドル;
Broadcom:5年間の機器リースで、賃料合計は約1612億ドル;
AMD:2027年からAMD Heliosベースのラックシステムを調達し、全量調達の場合、支出は200億ドルを超える。
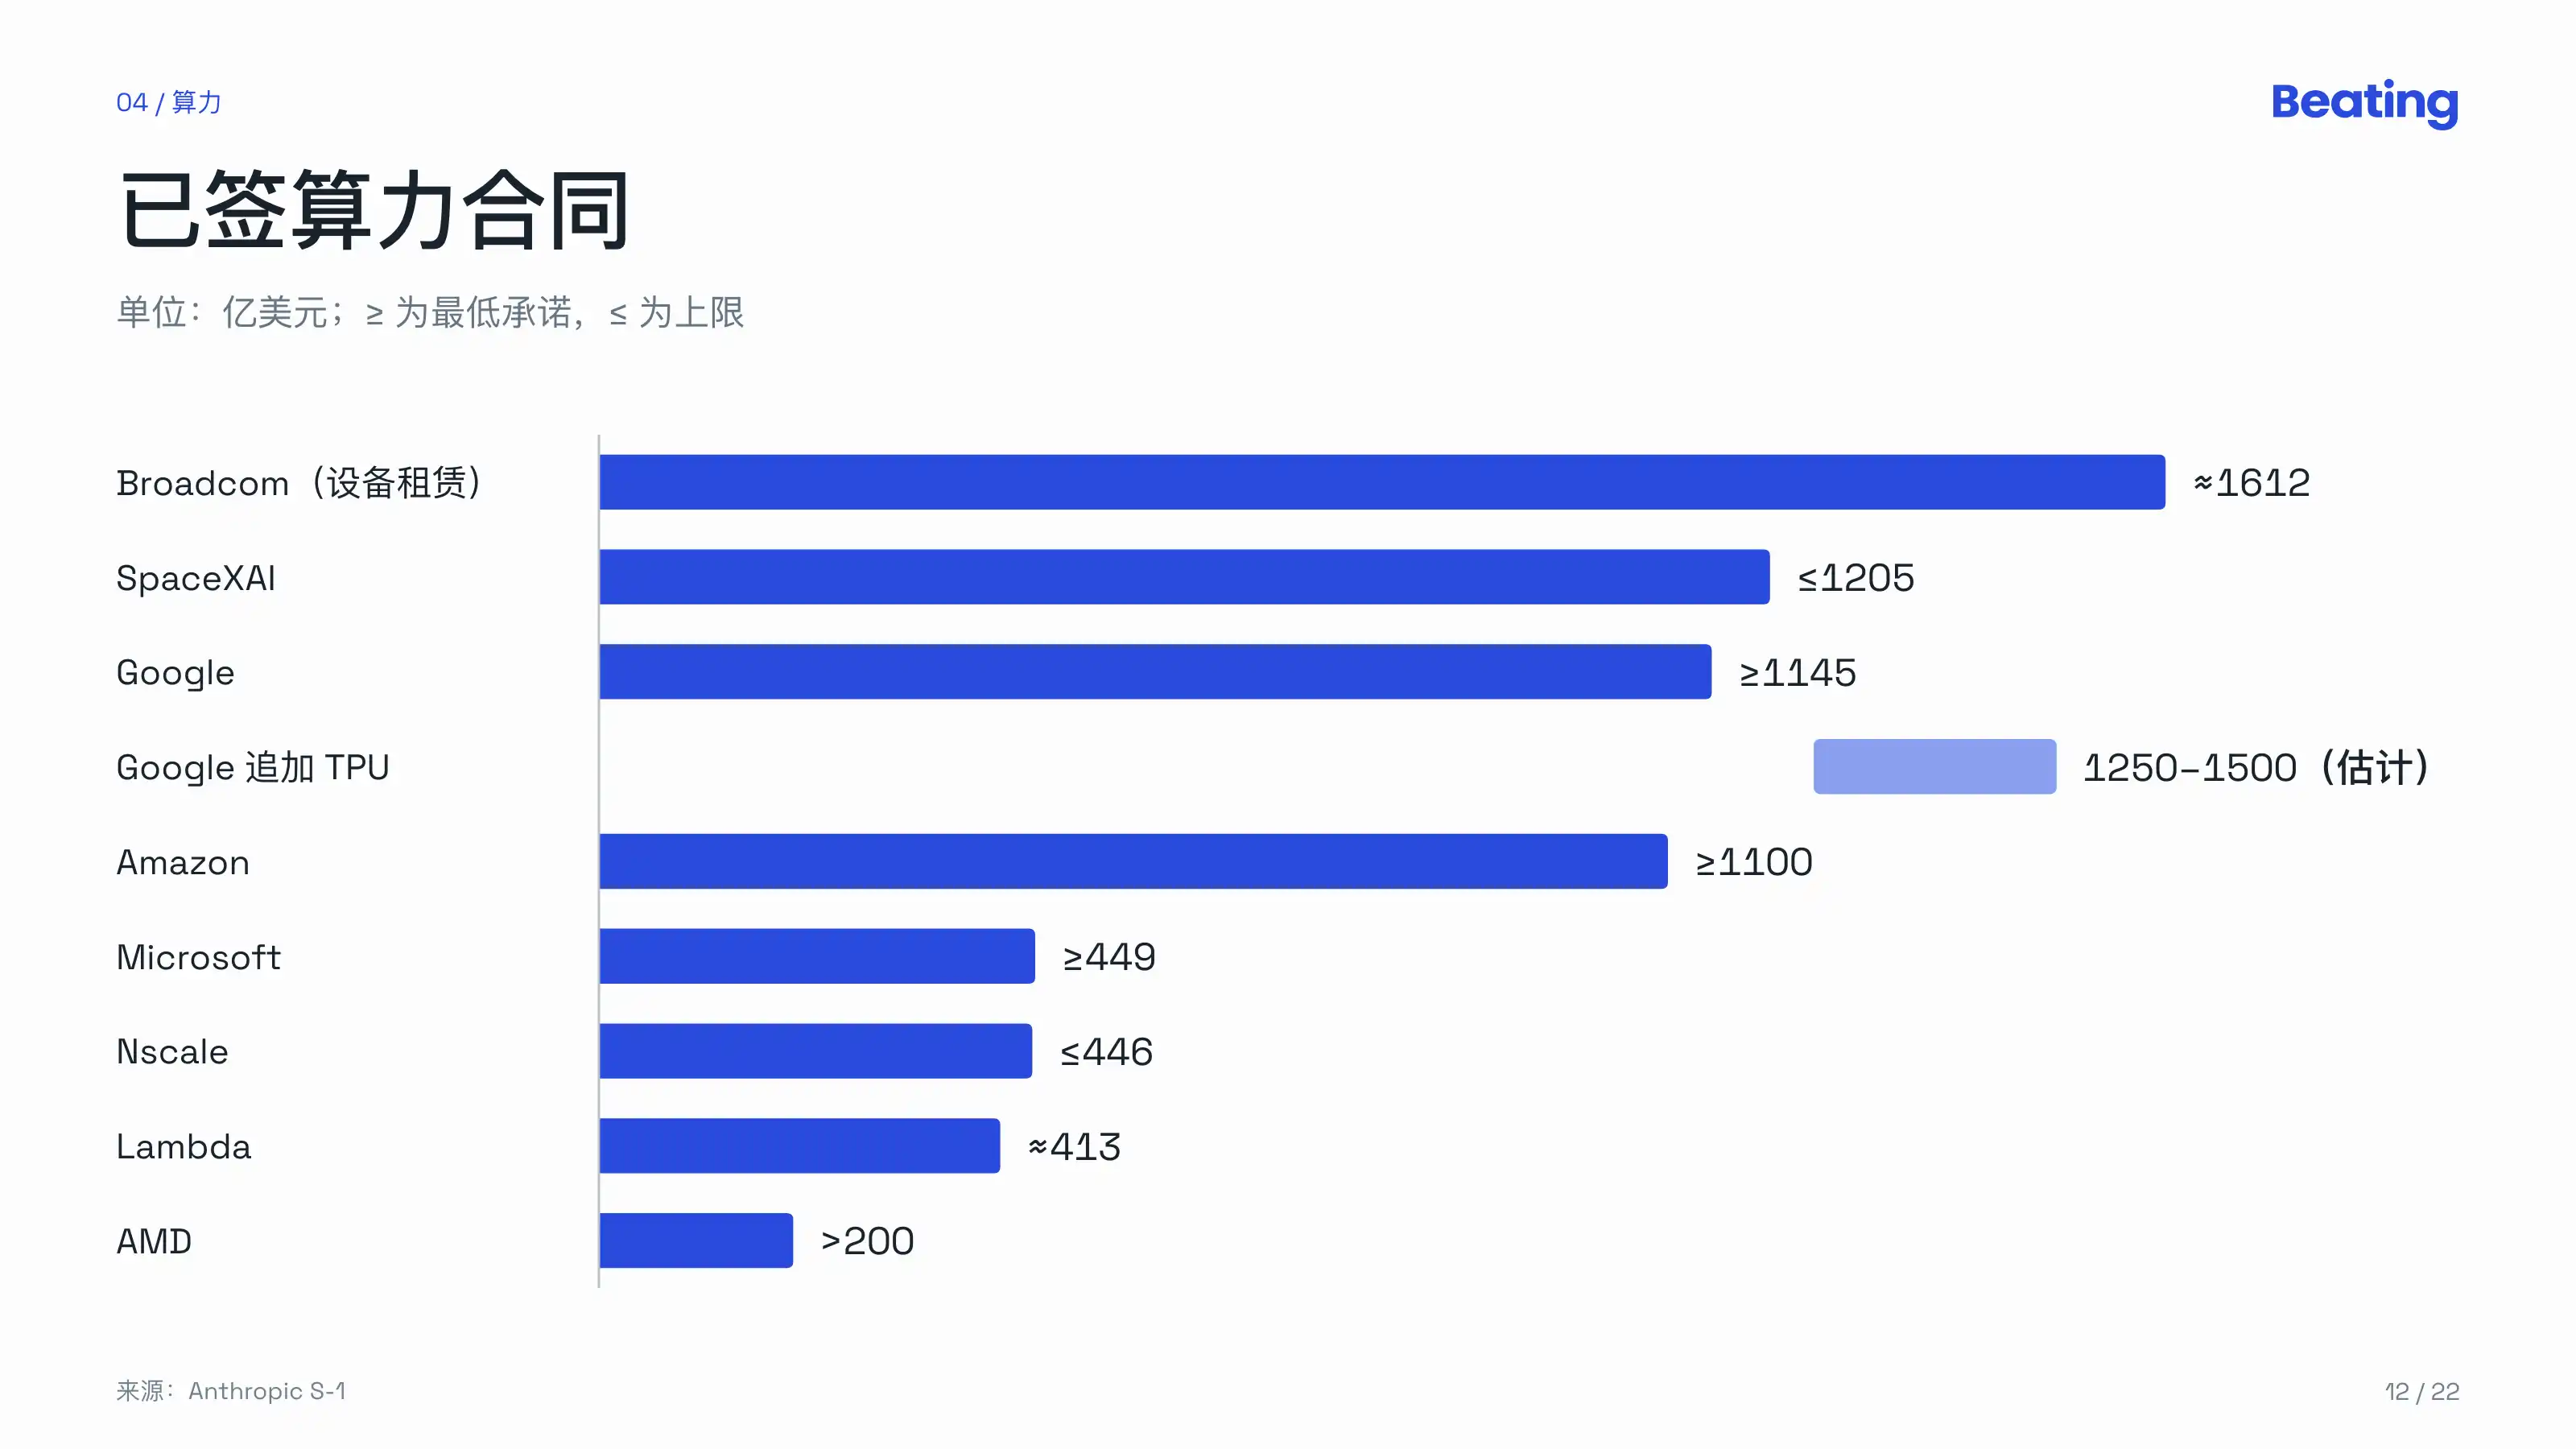
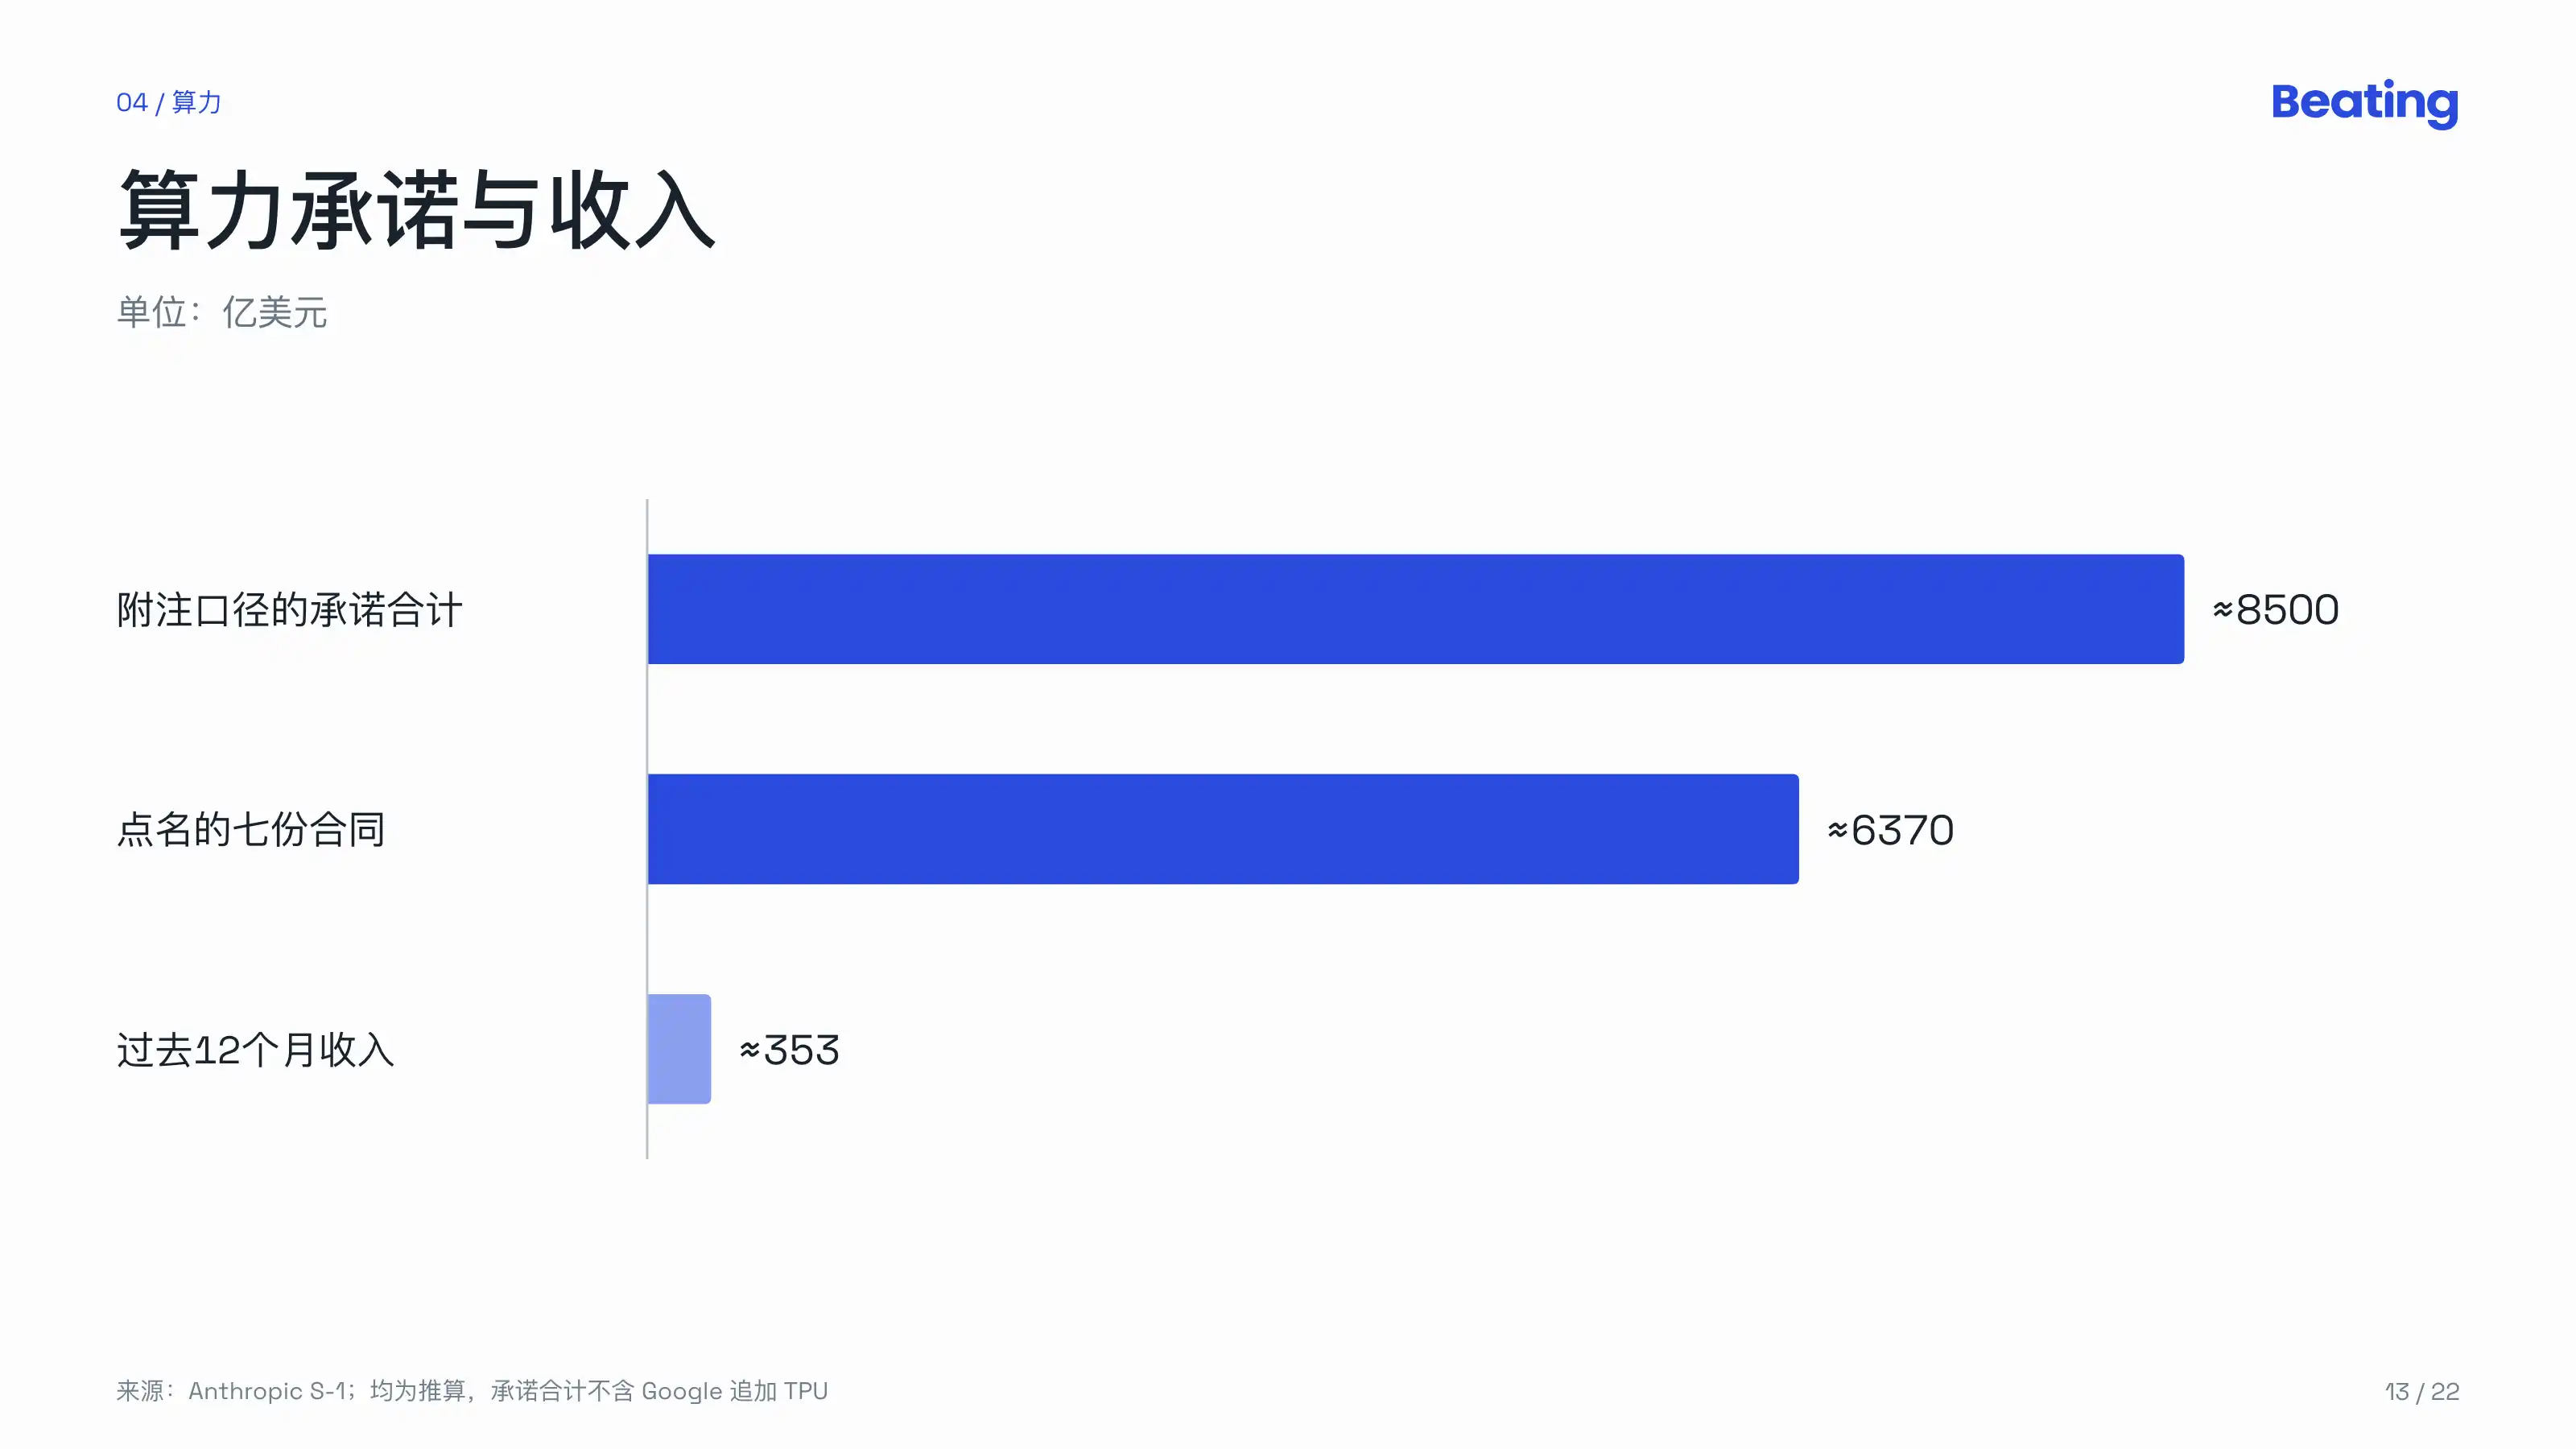
名指された7社を合計すると、約6370億ドル。目論見書本文の「コミットメント総額が___ドルを超える」という箇所は空白になっている。注記のいくつかの基準を合算すると、6月末時点の最低コミットメント2656億ドル、契約済みで未稼働のリース3214億ドル、6月以降に新規契約した2450億ドル、短期契約210億ドルで、約8500億ドルとなり、Googleの追加TPU分は含まれていない。
過去12か月の収益は、推計で約353億ドル。計算能力のコミットメントはその約24倍に相当する。
Anthropicも自社データセンターの建設を始めており、最初の施設は今年稼働を開始し、一部の施設は現地の天然ガス発電で電力を賄っている。また、送電網のアップグレード費用の負担や新たな発電能力の調達など、データセンターの電力使用が地域社会や電気料金の利用者に与える影響を減らすための自主的なコミットメントも行っている。
これほど大規模な投資について、共同創業者たちは避けて通らなかった。彼らは、こうした投資は「may seem irresponsibly large at first glance」(一見すると無責任なほど大きいように見えるかもしれない)と書いている。彼らは製薬を例えに挙げ、研究開発段階では巨額の投資が必要で、リターンは薬が完成して初めて見えてくるが、Anthropicではこのプロセスがはるかに速く、規模もはるかに大きいとしている。また、一部のアップサイドを犠牲にしてダウンサイド保護を得る用意があるとも述べており、つまり需要が過大評価された場合には余剰の計算能力を転売し、効率を高め、必要に応じて資金調達を行うという。
資金
以下は各ラウンドの優先株価格で、上場時に1対10で普通株に転換される:
Aラウンド:2.57ドル
Bラウンド:11.23ドル
Cラウンド:11.23ドル、2023年、4.45億ドル
Dラウンド:30ドル、2024年、12億ドル
E-1ラウンド:56.09ドル、2025年第1四半期、35.7億ドル
F-1ラウンド:140.97ドル、2025年8月から9月、130億ドル
G-1ラウンド:259.14ドル、2026年1月から2月、235億ドル;同期間にG-2として別途217億ドル
H-1ラウンド:589.0095ドル、2026年5月から6月、457億ドル。同期にH-2で別途195億ドル
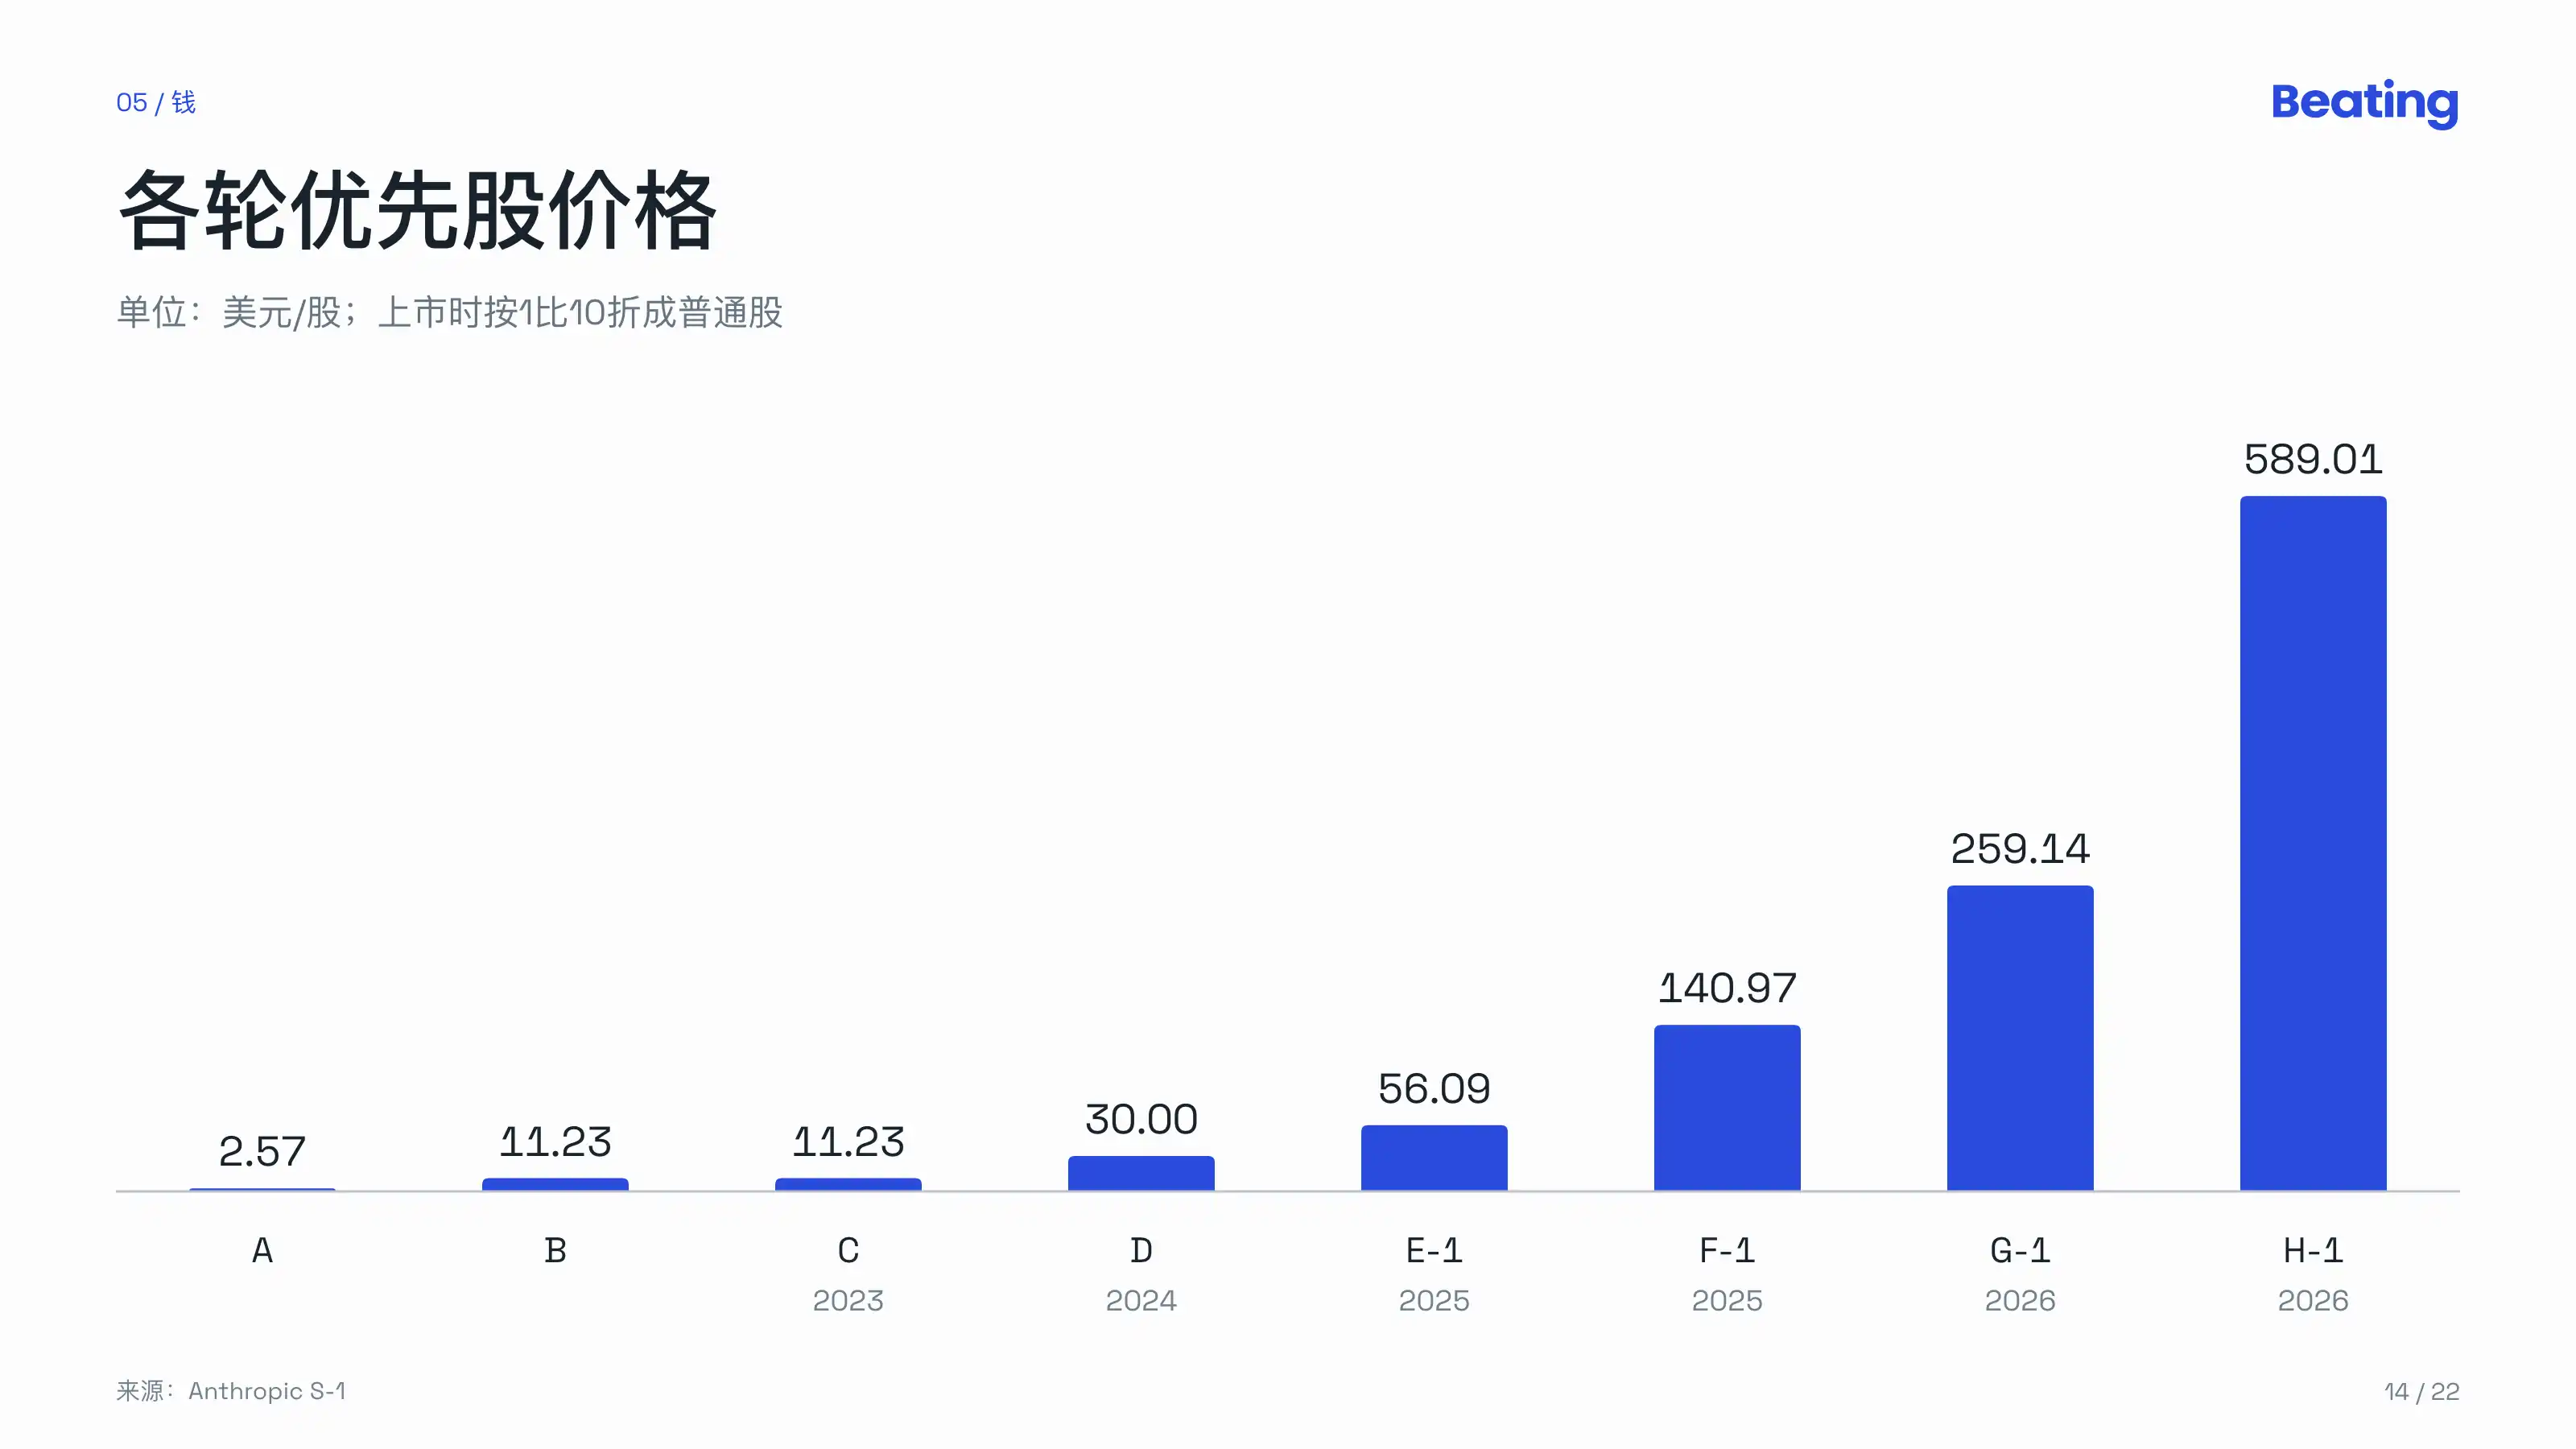
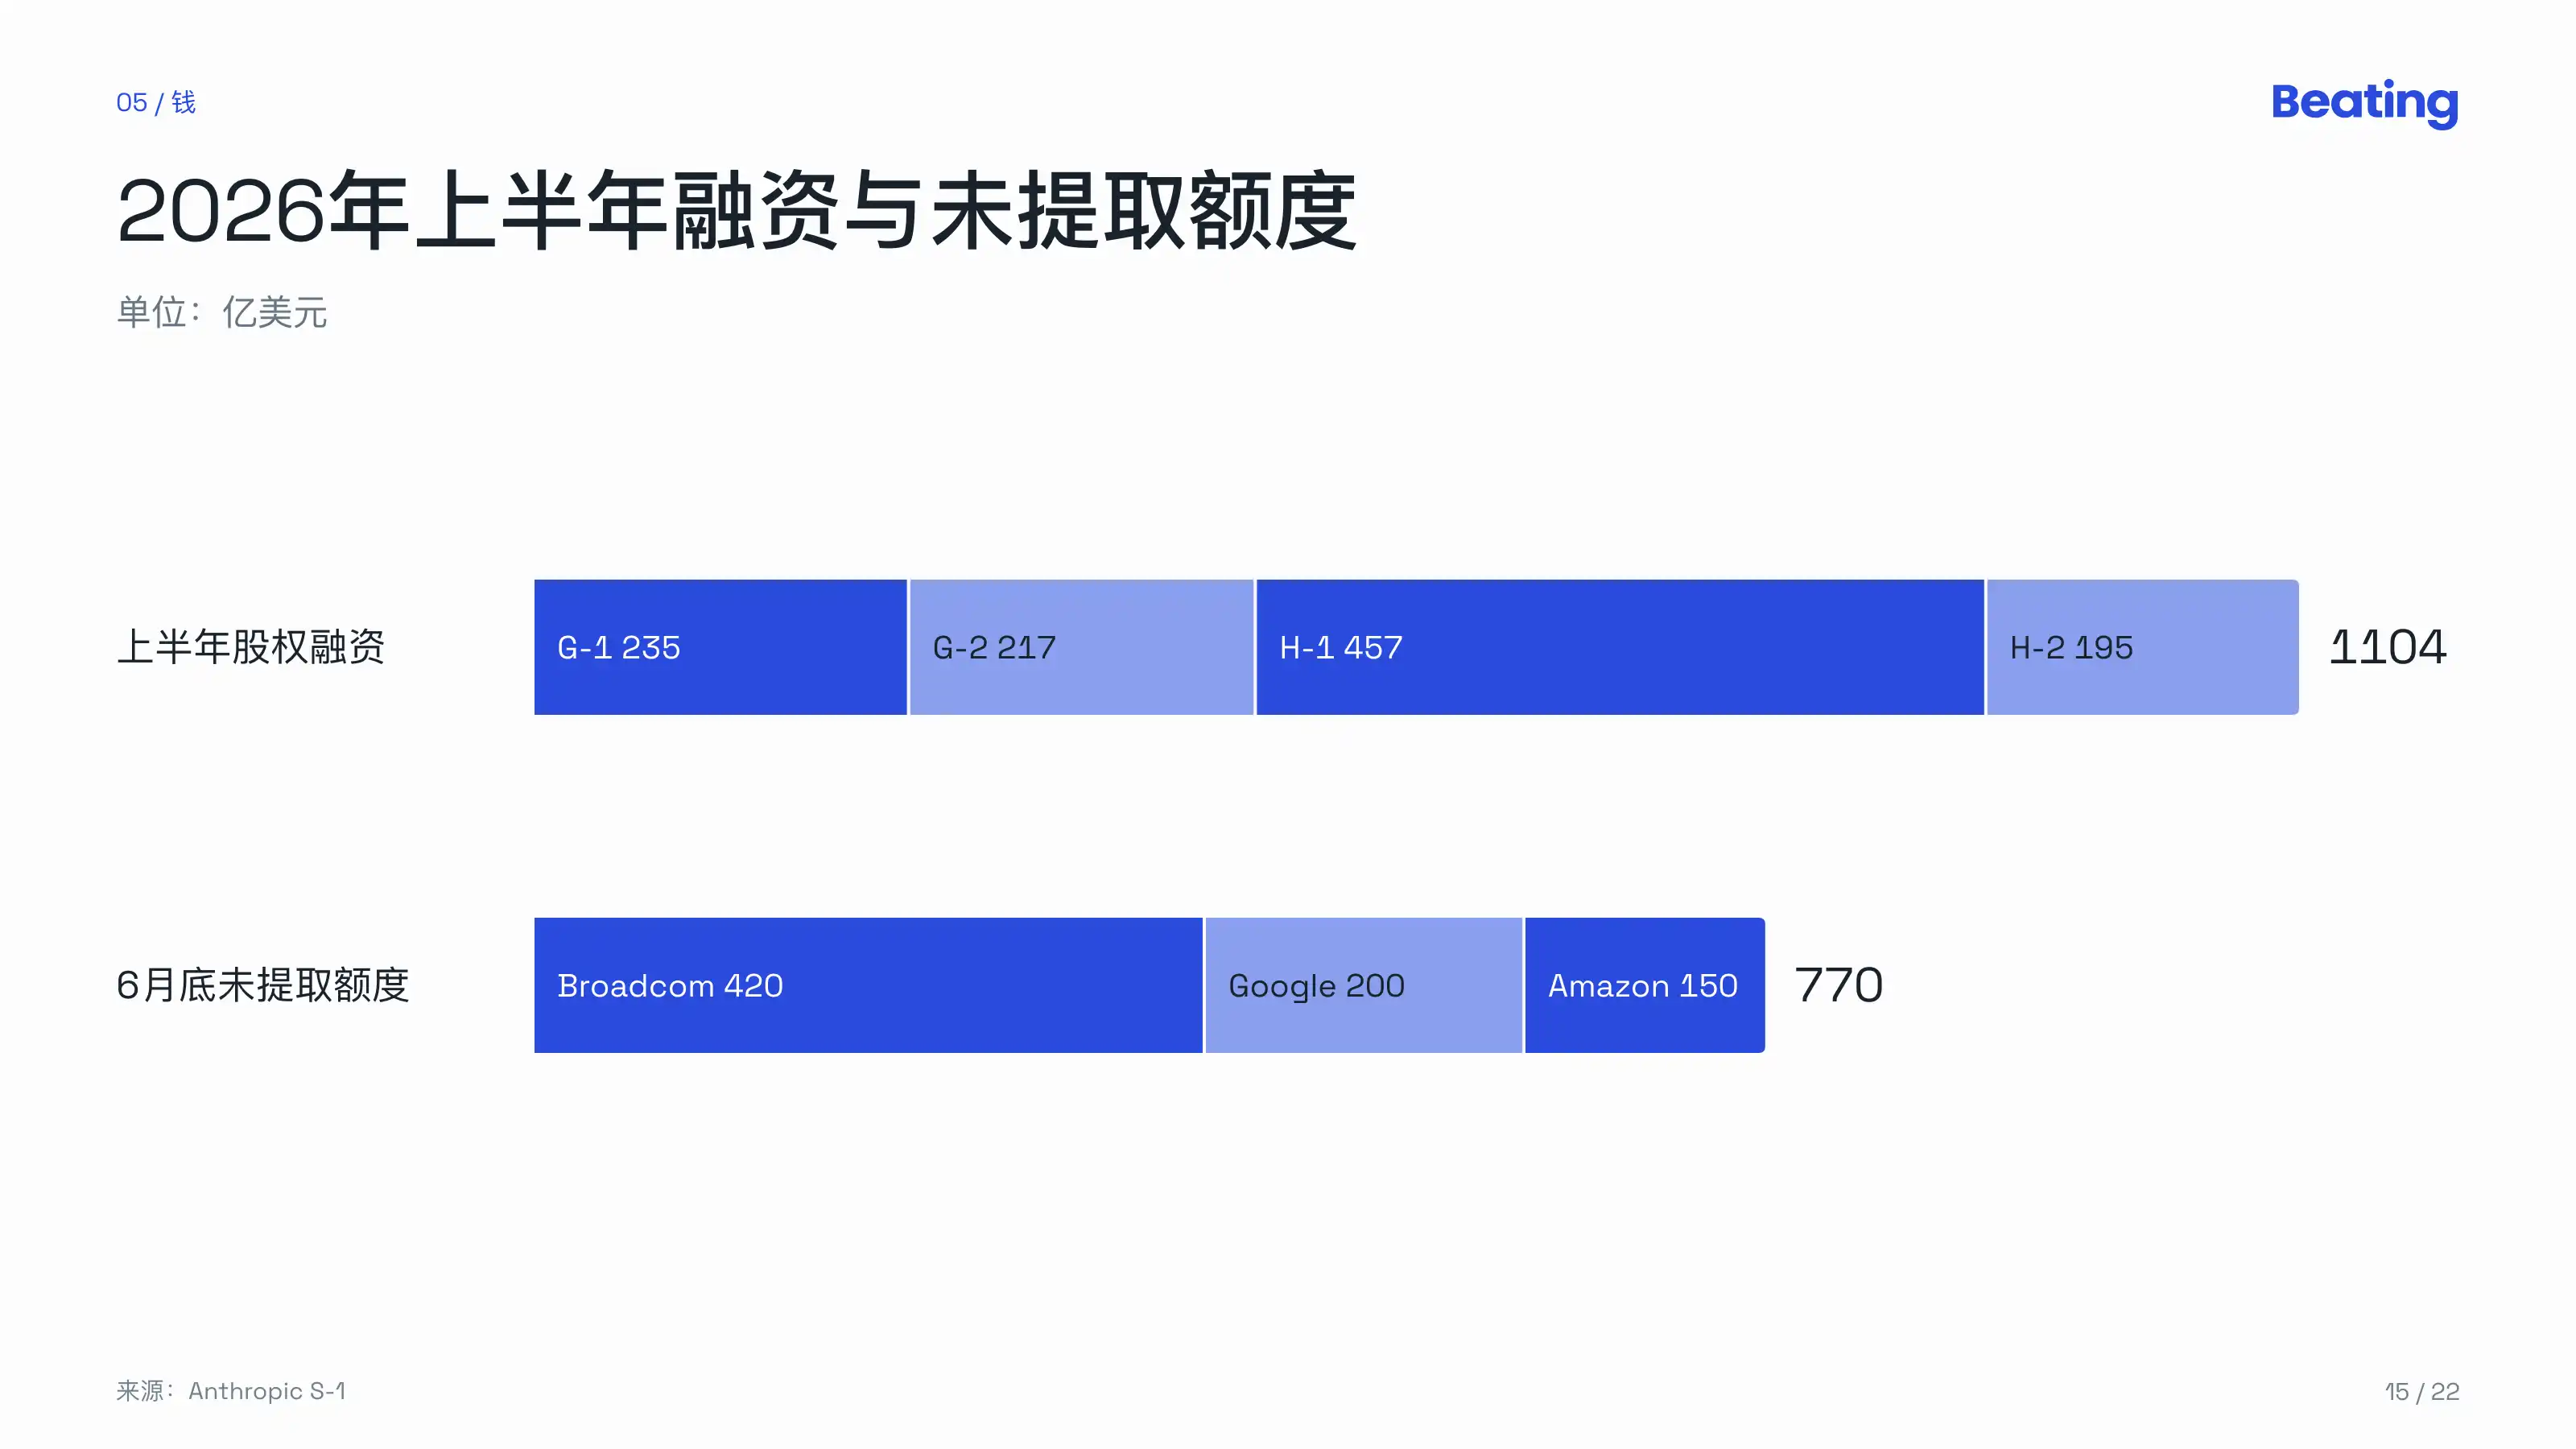
GラウンドからHラウンドまで約4か月で、価格は2.27倍に上昇した。今年上半期、エクイティファイナンスの合計は約1104億ドル。6月末時点で、手元現金は1124億ドル、短期投資は193億ドル。
まだ未使用の資金調達契約が数件あり、6月末合計で770億ドル:
Google:3月に契約。約100億ドルでG-2株を購入するほか、2030年末までに最大300億ドルの債務またはエクイティファイナンスを提供することを約束し、6月末時点で残り200億。引き出しの可否は、第三者との計算能力契約の条件や収益目標に連動する。Googleには別途オプションがあり、IPO時に発行価格で最大100億ドルを私募で引き受ける。
Amazon:4月に契約。約50億ドルでG-2株を購入し、別途最大200億ドルのファイナンスを約束、6月末時点で残り150億。Amazonの計算能力容量の納品マイルストーンに応じて、50億ドルごとに1枠が開放される。Amazonの持株には12%の上限があり、超過分は手形に切り替える。
Broadcom:420億ドル。Broadcom機器リースの四半期賃料の支払いにのみ使用可能。年利9%、現物支給。収益指標を達成しなかった場合、金利は13%に上昇し、転換価格は30日平均価格の9割から8.5割に引き下げられる。この収益指標は、Anthropicの過去各四半期の実際の成長率を大きく下回る水準に設定されている。
AMD:別途、GPUの納品と展開の進捗に応じて、最大50億ドルのClass N株を分割で引き受けることを約束。
9月、Anthropicはリボルビングクレジットを33億ドルから150億ドルに拡大し、2031年満期。2社の投資適格格付けを取得した後、資産担保を解除できる。
小規模だが興味深い取引がいくつかある:
2025年10月、同社は米国政府からBラウンド優先株4453900株を買い戻した。これらの株式は、Anthropicとは無関係の訴訟で元保有者から没収されたもの。買戻し価格は1株140.9676ドルで、同時に同じ価格で9社の適格投資家に転売され、合計約6.27億ドル。会社はこの取引から資金を得ていない。
2回の既存株買収:2025年6月、1株あたり5.61ドル。2026年4月、1株あたり25.9136ドル、1億7990万株、約46.6億ドルで成立し、Dario、Daniela、CFOのKrishna Rao、Holden Karnofskyはいずれも一部を売却した。
M&A:2025年12月にBunを買収、2026年4月にCoefficient Bioを買収、5月に3.06億ドルでStainless Softwareを買収。目論見書には、現時点で重大な買収や投資に関する合意や約束はないと明記されている。
これらを合わせて見ると、AmazonとGoogleは同時に株主、債権者、貸主、チャネル、そして顧客でもある。
両社は競合でもある。目論見書には、Amazon、Google、Microsoftがいずれも自社クラウド上で競合モデルを販売しており、クラウドチャネルを通じてAnthropicの価格設定や商業条件を見ることができると記されている。一部の計算資源とインフラは、クラウド事業者やチップパートナーが提供または仲介した資本・信用支援に依存している。この依存を減らせるかどうかは、自らの信用で独立して資金調達できるかどうかにかかっている。
議決権
Anthropicはデラウェア州の公益会社(PBC)である。法律は取締役会に対し、株主の経済的利益、会社の行為によって影響を受ける者の利益、公益目的の三者の間でバランスを取ることを求めている。
上場後、同社は5種類の普通株式を持つ:
Class A:1株1票、一般投資家が買うのはこれ;
Class N:経済的権利はあるが議決権はなく、主にAmazon、Googleなどの戦略的投資家に付与;
Class T:わずか1株のみで、長期利益信託(LTBT)が保有し、経済的権利はないが取締役会の過半数を選出できる;
Class E:従業員向けで、在職6か月ごとに1株付与され、少数の事項にのみ投票できる;
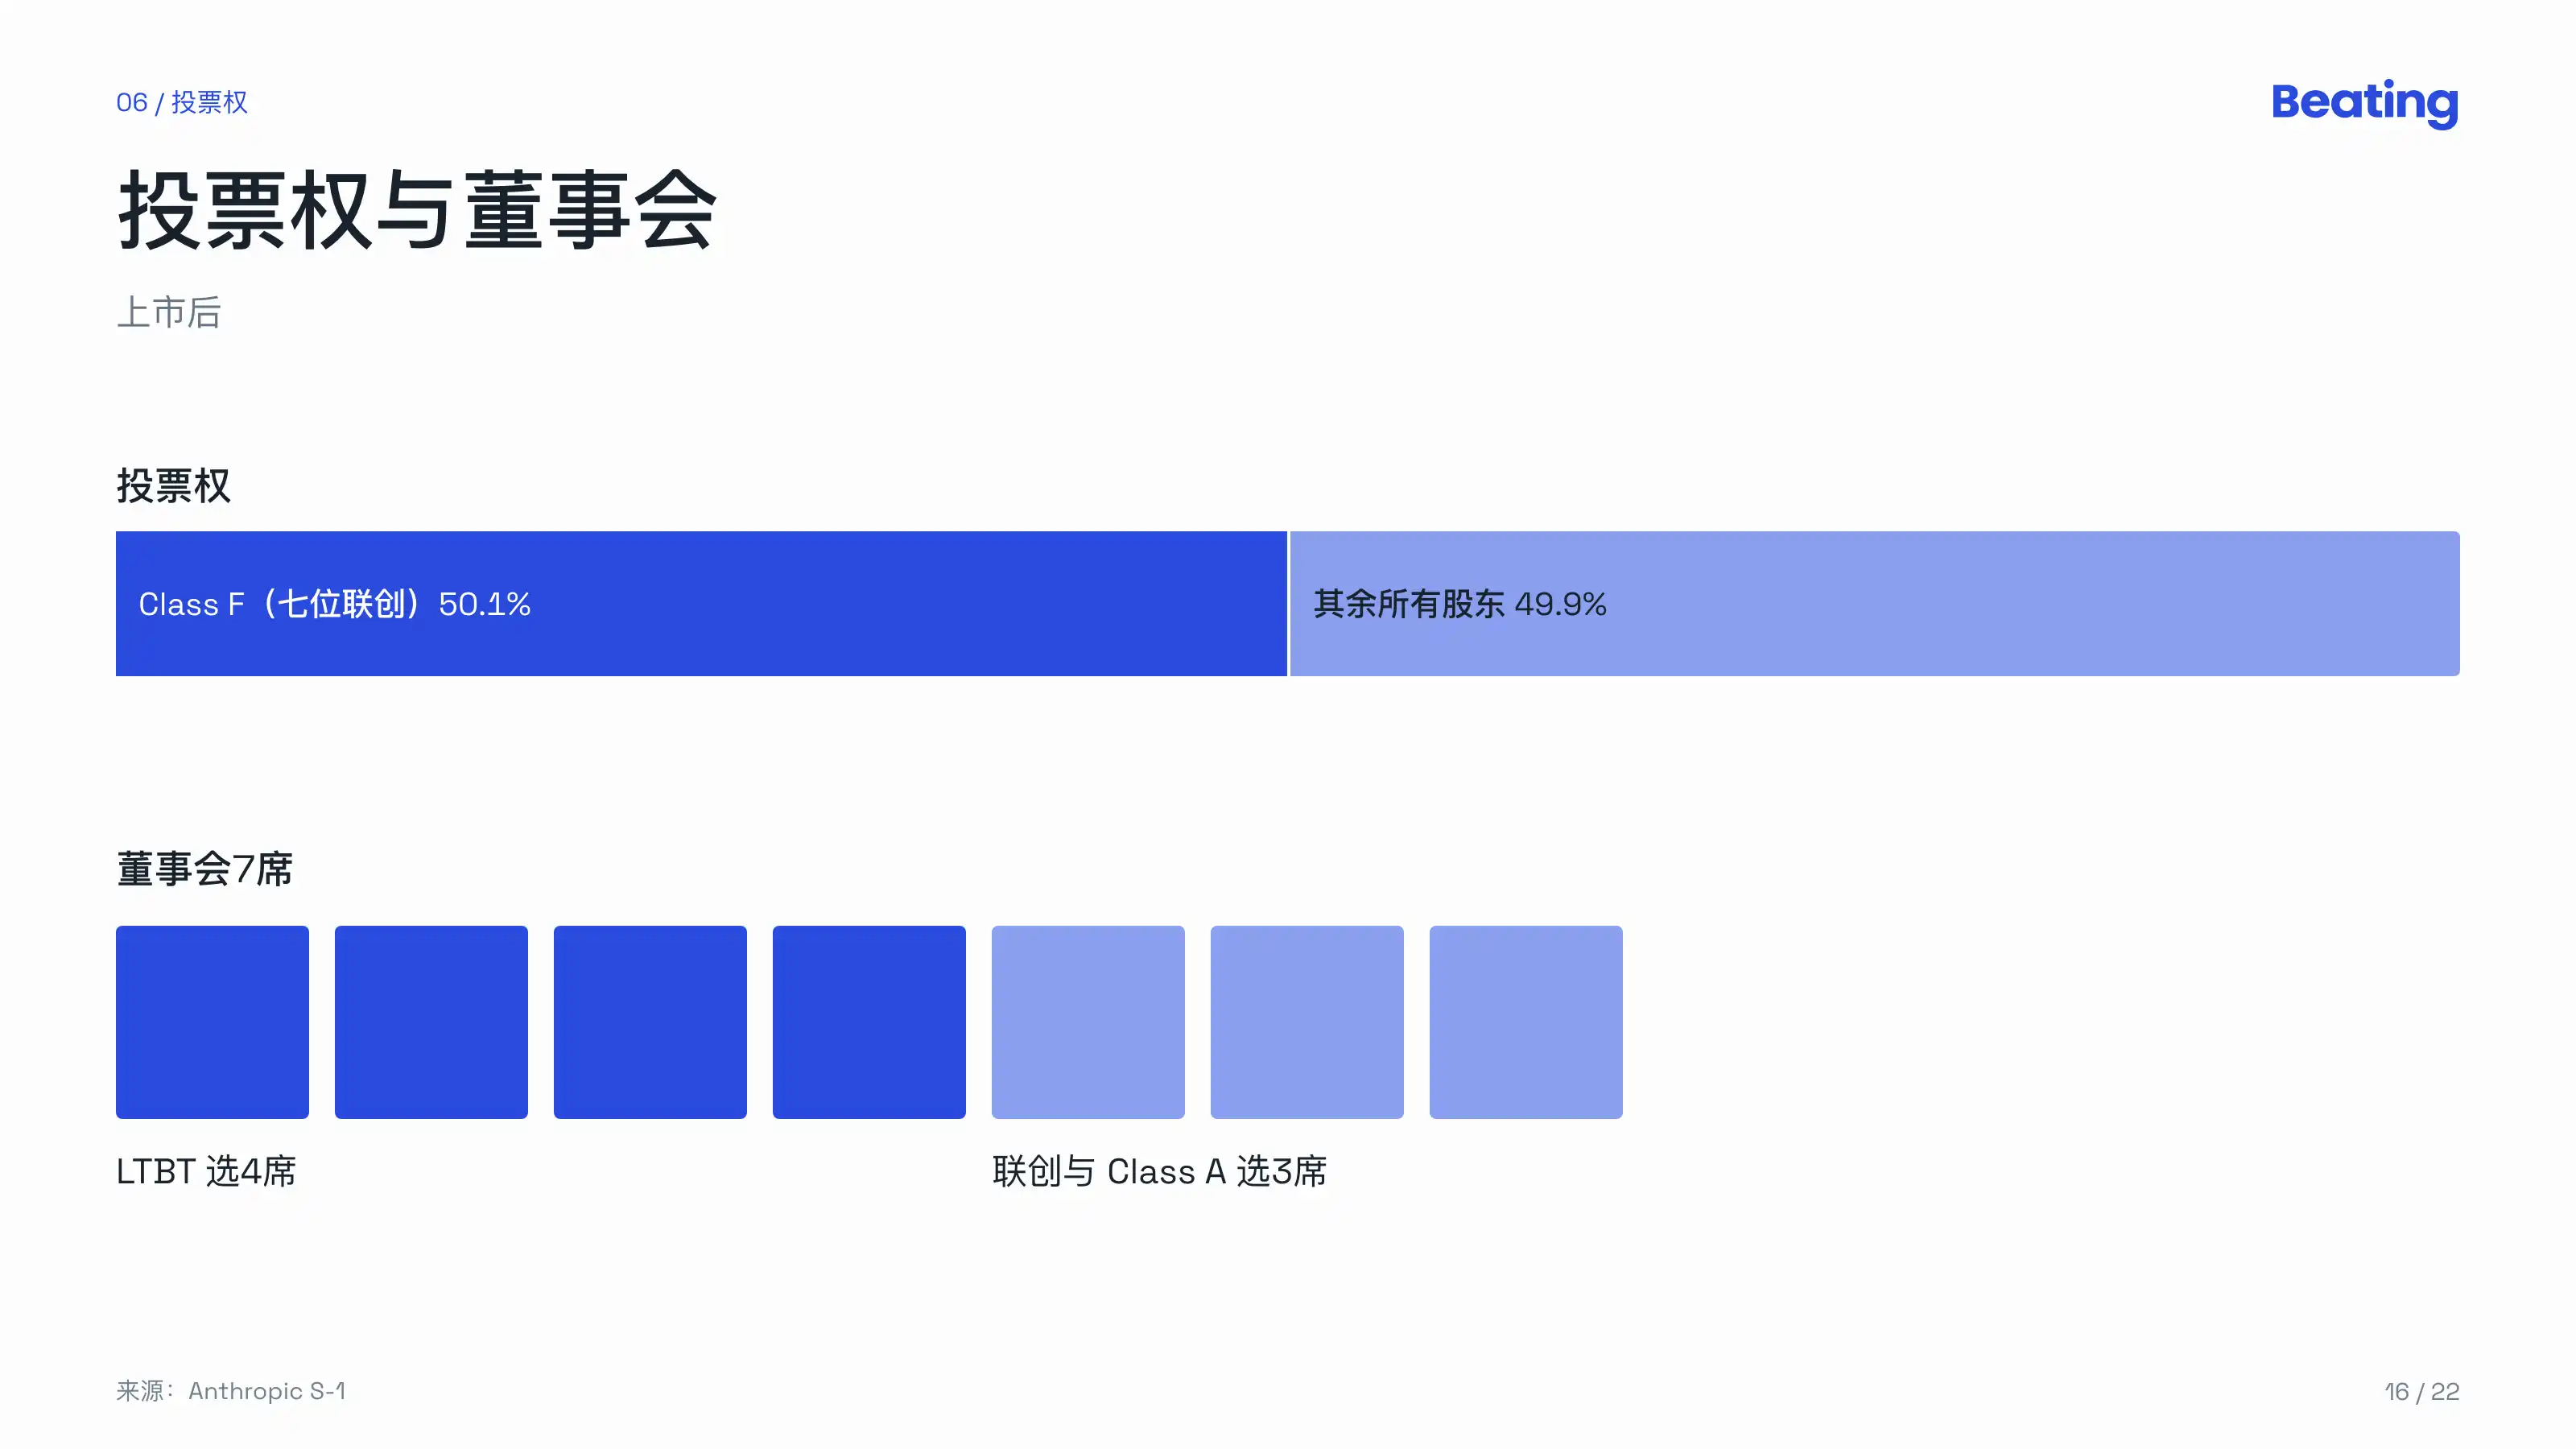
Class F:これもわずか1株のみで、7人の共同創業者で構成されるAnthropic Founders, LLCが保有し、総議決権の50.1%を固定で持つ。
50.1%は固定されている。目論見書は例を挙げており、Class Aを100万株追加発行するごとに、Class Fは自動的に約1004008票を追加で得る。すべてのClass Aを合わせても、永遠に49.9%に過ぎない。
取締役会は7議席で、LTBTが4議席を選び、共同創業者とClass Aが一緒に3議席を選ぶ。Nasdaqの規則によれば、これは「支配会社(Controlled Company)」である。
LTBTの法的形態はデラウェア州一般法上の「非慈善目的信託」であり、設計上、できる限り会社の財務実績と切り離すようにしており、受託者は会社の株式を保有できず、各人年間40万ドルの現金を受け取る。
信託には5名の受託者が置かれ、現任は4名:
Neil "Buddy" Shah、議長、クリントン・ヘルス・アクセス・イニシアチブ(CHAI)CEO;
Richard Fontaine、新アメリカ安全保障センターCEO;
バーナンキ、元FRB議長、2026年6月就任;
Christopher Stubbs、ハーバード大学物理学教授、米国政府に国家安全保障に関する助言を行うJASONメンバー、2026年10月就任。
共同創業者の議決権は、いつ手放すのか?
Founder LLCの契約にはサンセット条項があり、LLCに残る共同創業者が3人未満の状態が90日間続くと、450日の移行期間に入る;移行期間が満了すると、Class Fと従業員のClass Eは会社によりゼロ対価で償還される。共同創業者の書簡にはこうある:「Our increased voting power is not permanent.」
共同創業者が「いなくなった」とどうみなすか?本人の辞任、死亡、無能力、上場時の2%未満への持股低下、または事由による除名(競合事業への従事を含む)が必要である。「無能力」には二つの場合があり、一つは医学上の永久的完全無能力;もう一つは誤って投獄され、不法に拘禁され、または捕虜となり、かつ12か月以上続くと見込まれる場合である。
Benjamin Mannは2021年1月の会社設立時から在籍し、しばしば共同創業者と呼ばれるが、Founder LLCにはおらず、その50.1%の議決権には参加しない。目論見書における「共同創業者」とは、別の7人を指す。
LTBT側には自動サンセットはない。信託の変更またはClass Tの取消しには、取締役会と受託者の各80%の同意が必要であり;受託者が反対する場合には、共同創業者、従業員、公開株主がそれぞれの閾値を超える必要があり;共同創業者もいなくなった場合には、Class Aの85%の同意が必要である。
「株主契約」にはもう一つ条項があり、Class T が存在する限り、会社は清算、議決権または経済的権益の過半数を超える売却、破産申請の前に、事前に書面で LTBT に通知しなければならない。同じリストには、取締役会が定める能力閾値を超える AI モデルの支配権を移転する項目もある。
22%
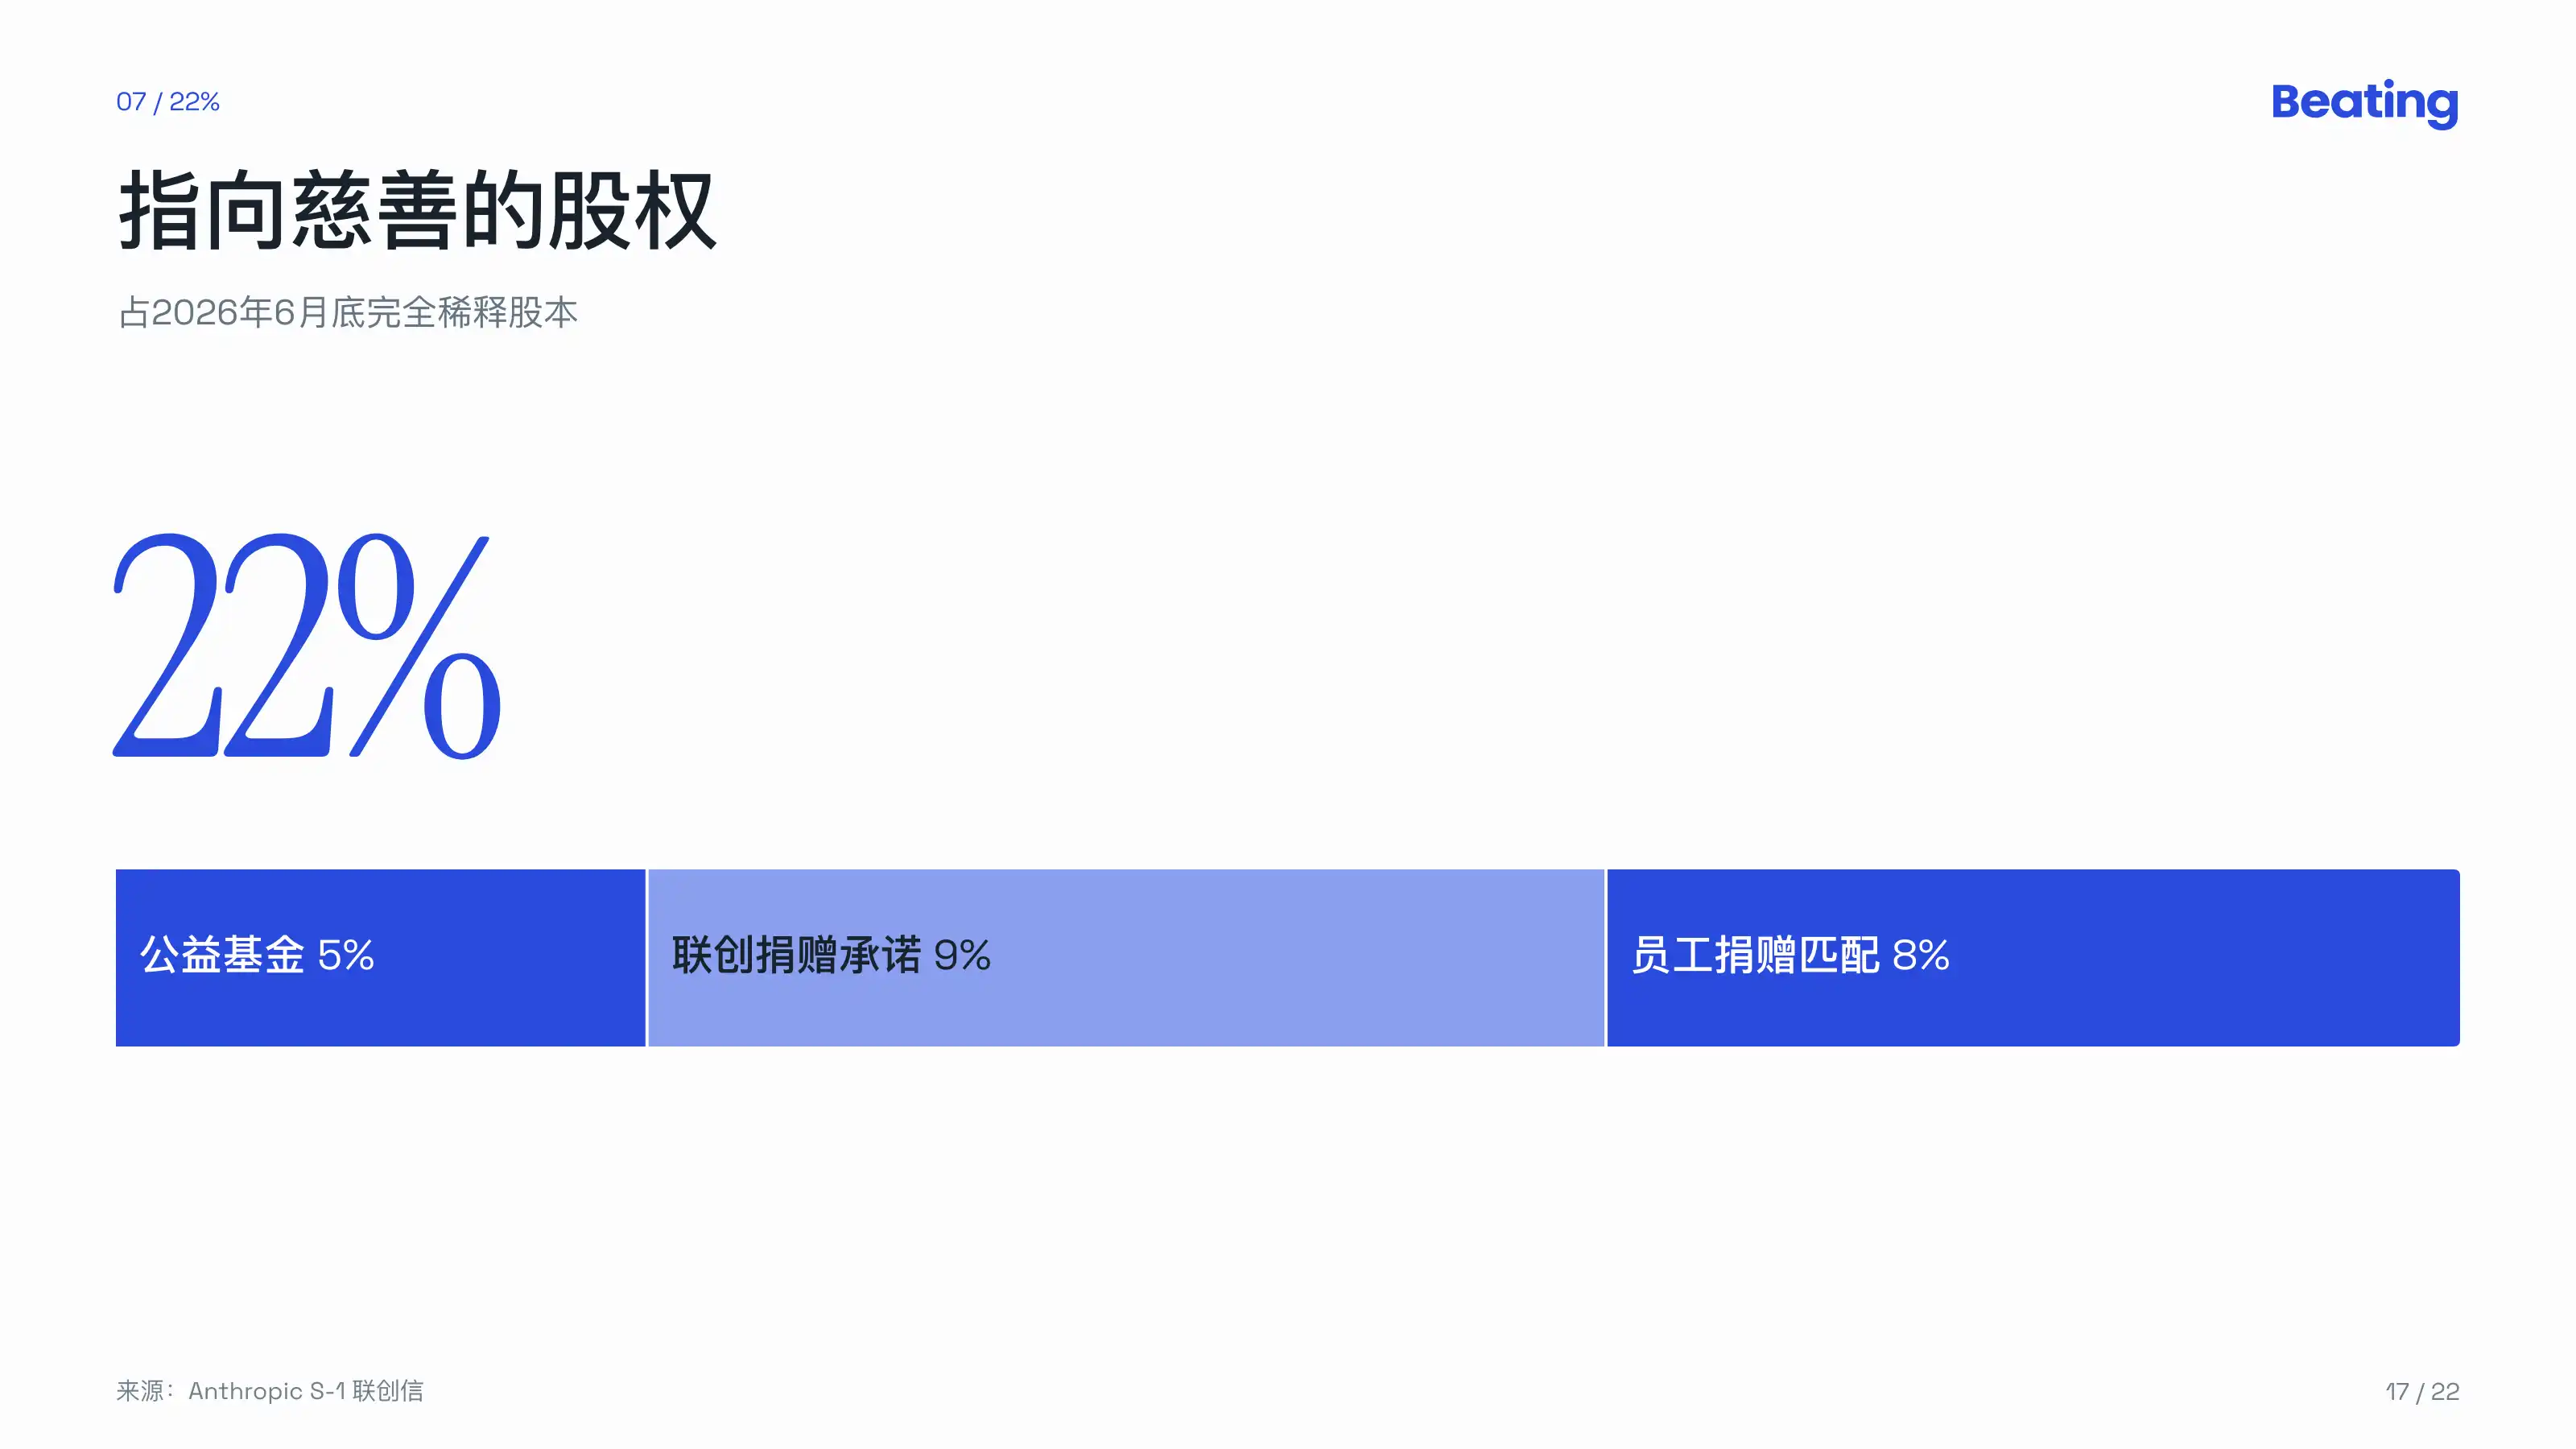
IPO 前に、Anthropic は完全希薄化済み株式の 5%、すなわち 846840960 株の Class N を、完全子会社である Anthropic Public Benefit Fund に拠出した。上場後、株価が 50% 持続的に上昇するごとに、取締役会はさらに最大 2% を拠出できる。この資金は科学・医学、バイオセーフティ、グローバルヘルス、経済研究、そして Anthropic の株式がもたらす経済的価値をより広く分配するために使われる。
さらに二項目:
7 人の共同創業者それぞれが、Anthropic における個人保有株式の 80% を慈善事業に寄付することを約束した。
従業員寄付マッチング。従業員が 1 株の寄付を約束すると、会社がさらに 1 株をマッチングして発行する。共同創業者書簡によれば、半数をやや超える従業員が少なくとも一部の株式を寄付することを約束した。2025 年、このマッチングによる費用は 5 億 4100 万ドルだった。
共同創業者書簡の注記によれば、共同創業者の約束と従業員マッチングはそれぞれ 6 月末時点の完全希薄化済み株式の 9% と 8% に相当する。公益基金の 5% を加えると、約 22% の株式が慈善に向けられている。
希薄化を懸念する投資家に対し、書簡はこう答えている。この計画の規模と構造は、一部の上場企業が経営陣に支払う報酬パッケージにも及ばない。
門
2026 年 4 月、Anthropic は当時最強のモデル Claude Mythos Preview を訓練したが、公開リリースしなかった。
共同創業者書簡は、このモデルのサイバーセキュリティ能力が強すぎ、新たな防御策なしに広く公開するのはリスクが大きすぎると判断したと説明している。そこで Project Glasswing を通じて少数の機関にサイバー防御目的でのみ開放し、防御策を追加した後、Claude Fable 5 という名前で公開した。書簡は、この延期により多大な収入を放棄し、領域を競合に譲ったことを認めている。また、サイバー防御者に約 1 億ドル相当の Claude クレジットを提供した。
このモデルの能力は一体どれほど強いのか。
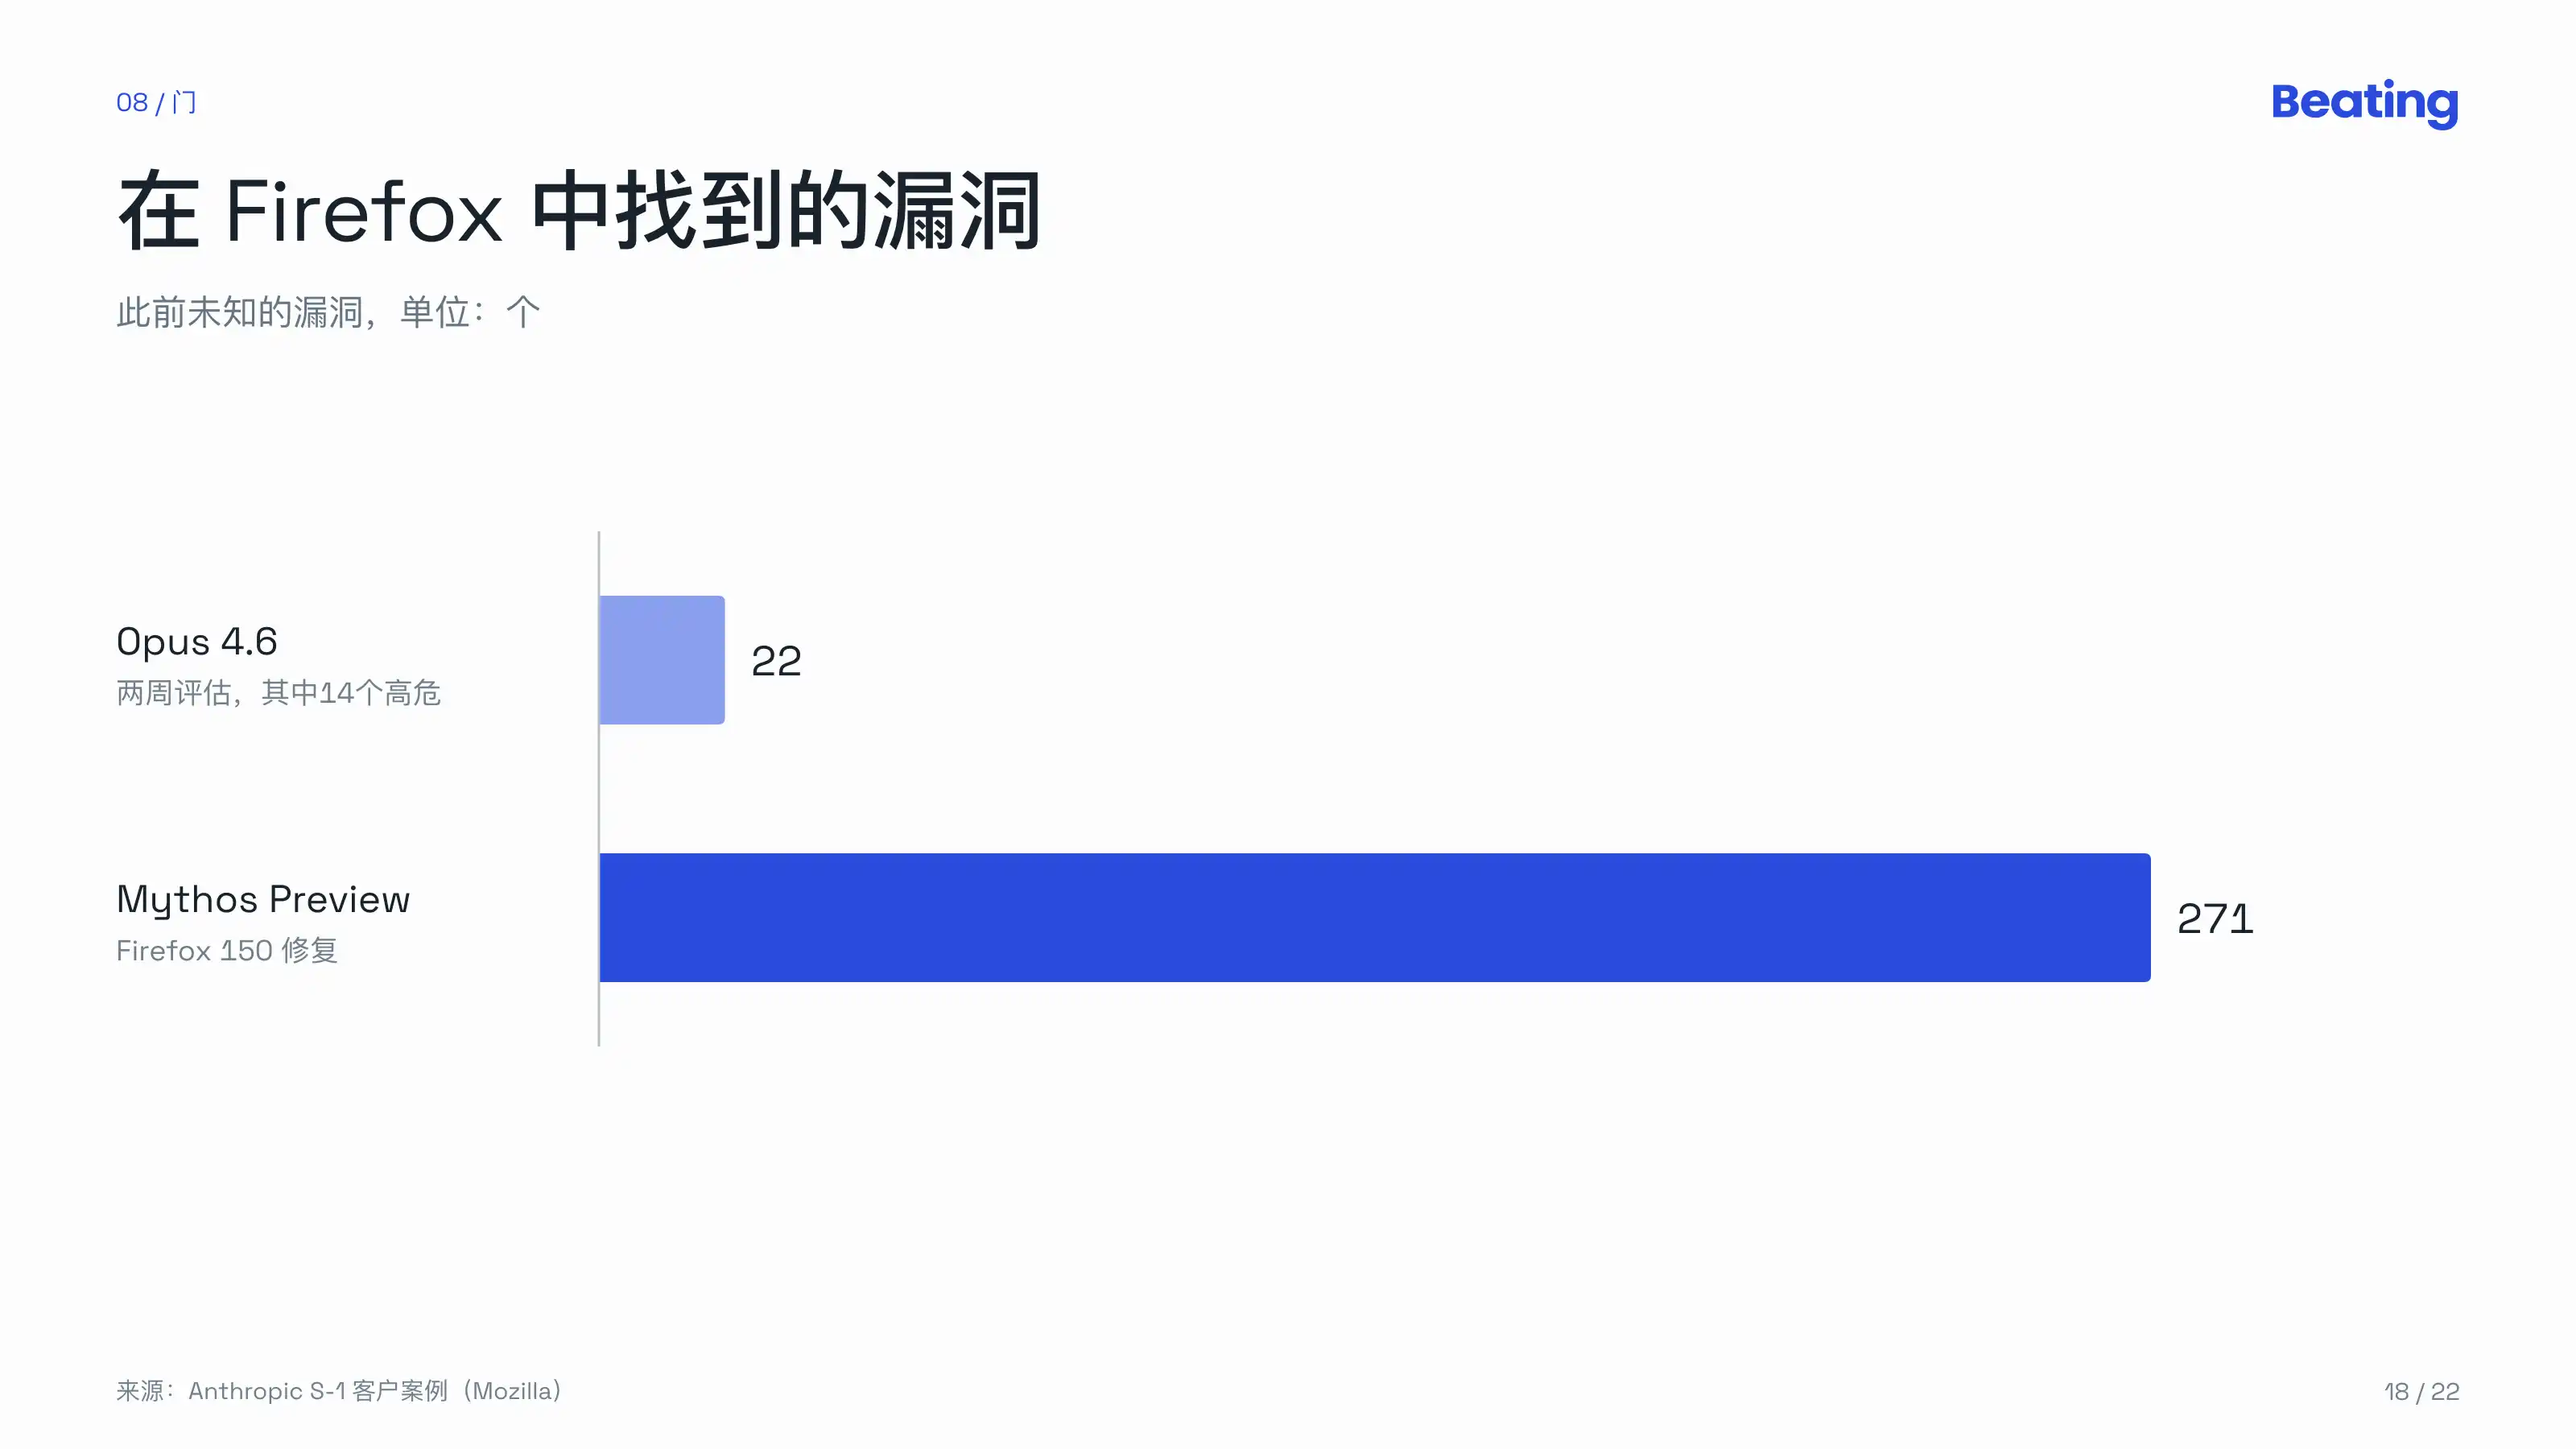
目論見書には Mozilla の事例が添付されている。2週間の評価で、Opus 4.6 は Firefox 内で以前は未知だった22件の脆弱性を発見し、うち14件が高リスクだった。その後 Mythos Preview がさらに271件を発見し、Firefox 150 で修正された。Firefox の CTO は、これまで人間が見つけられてモデルが見つけられないような種類や複雑さの脆弱性は存在しないと述べている。
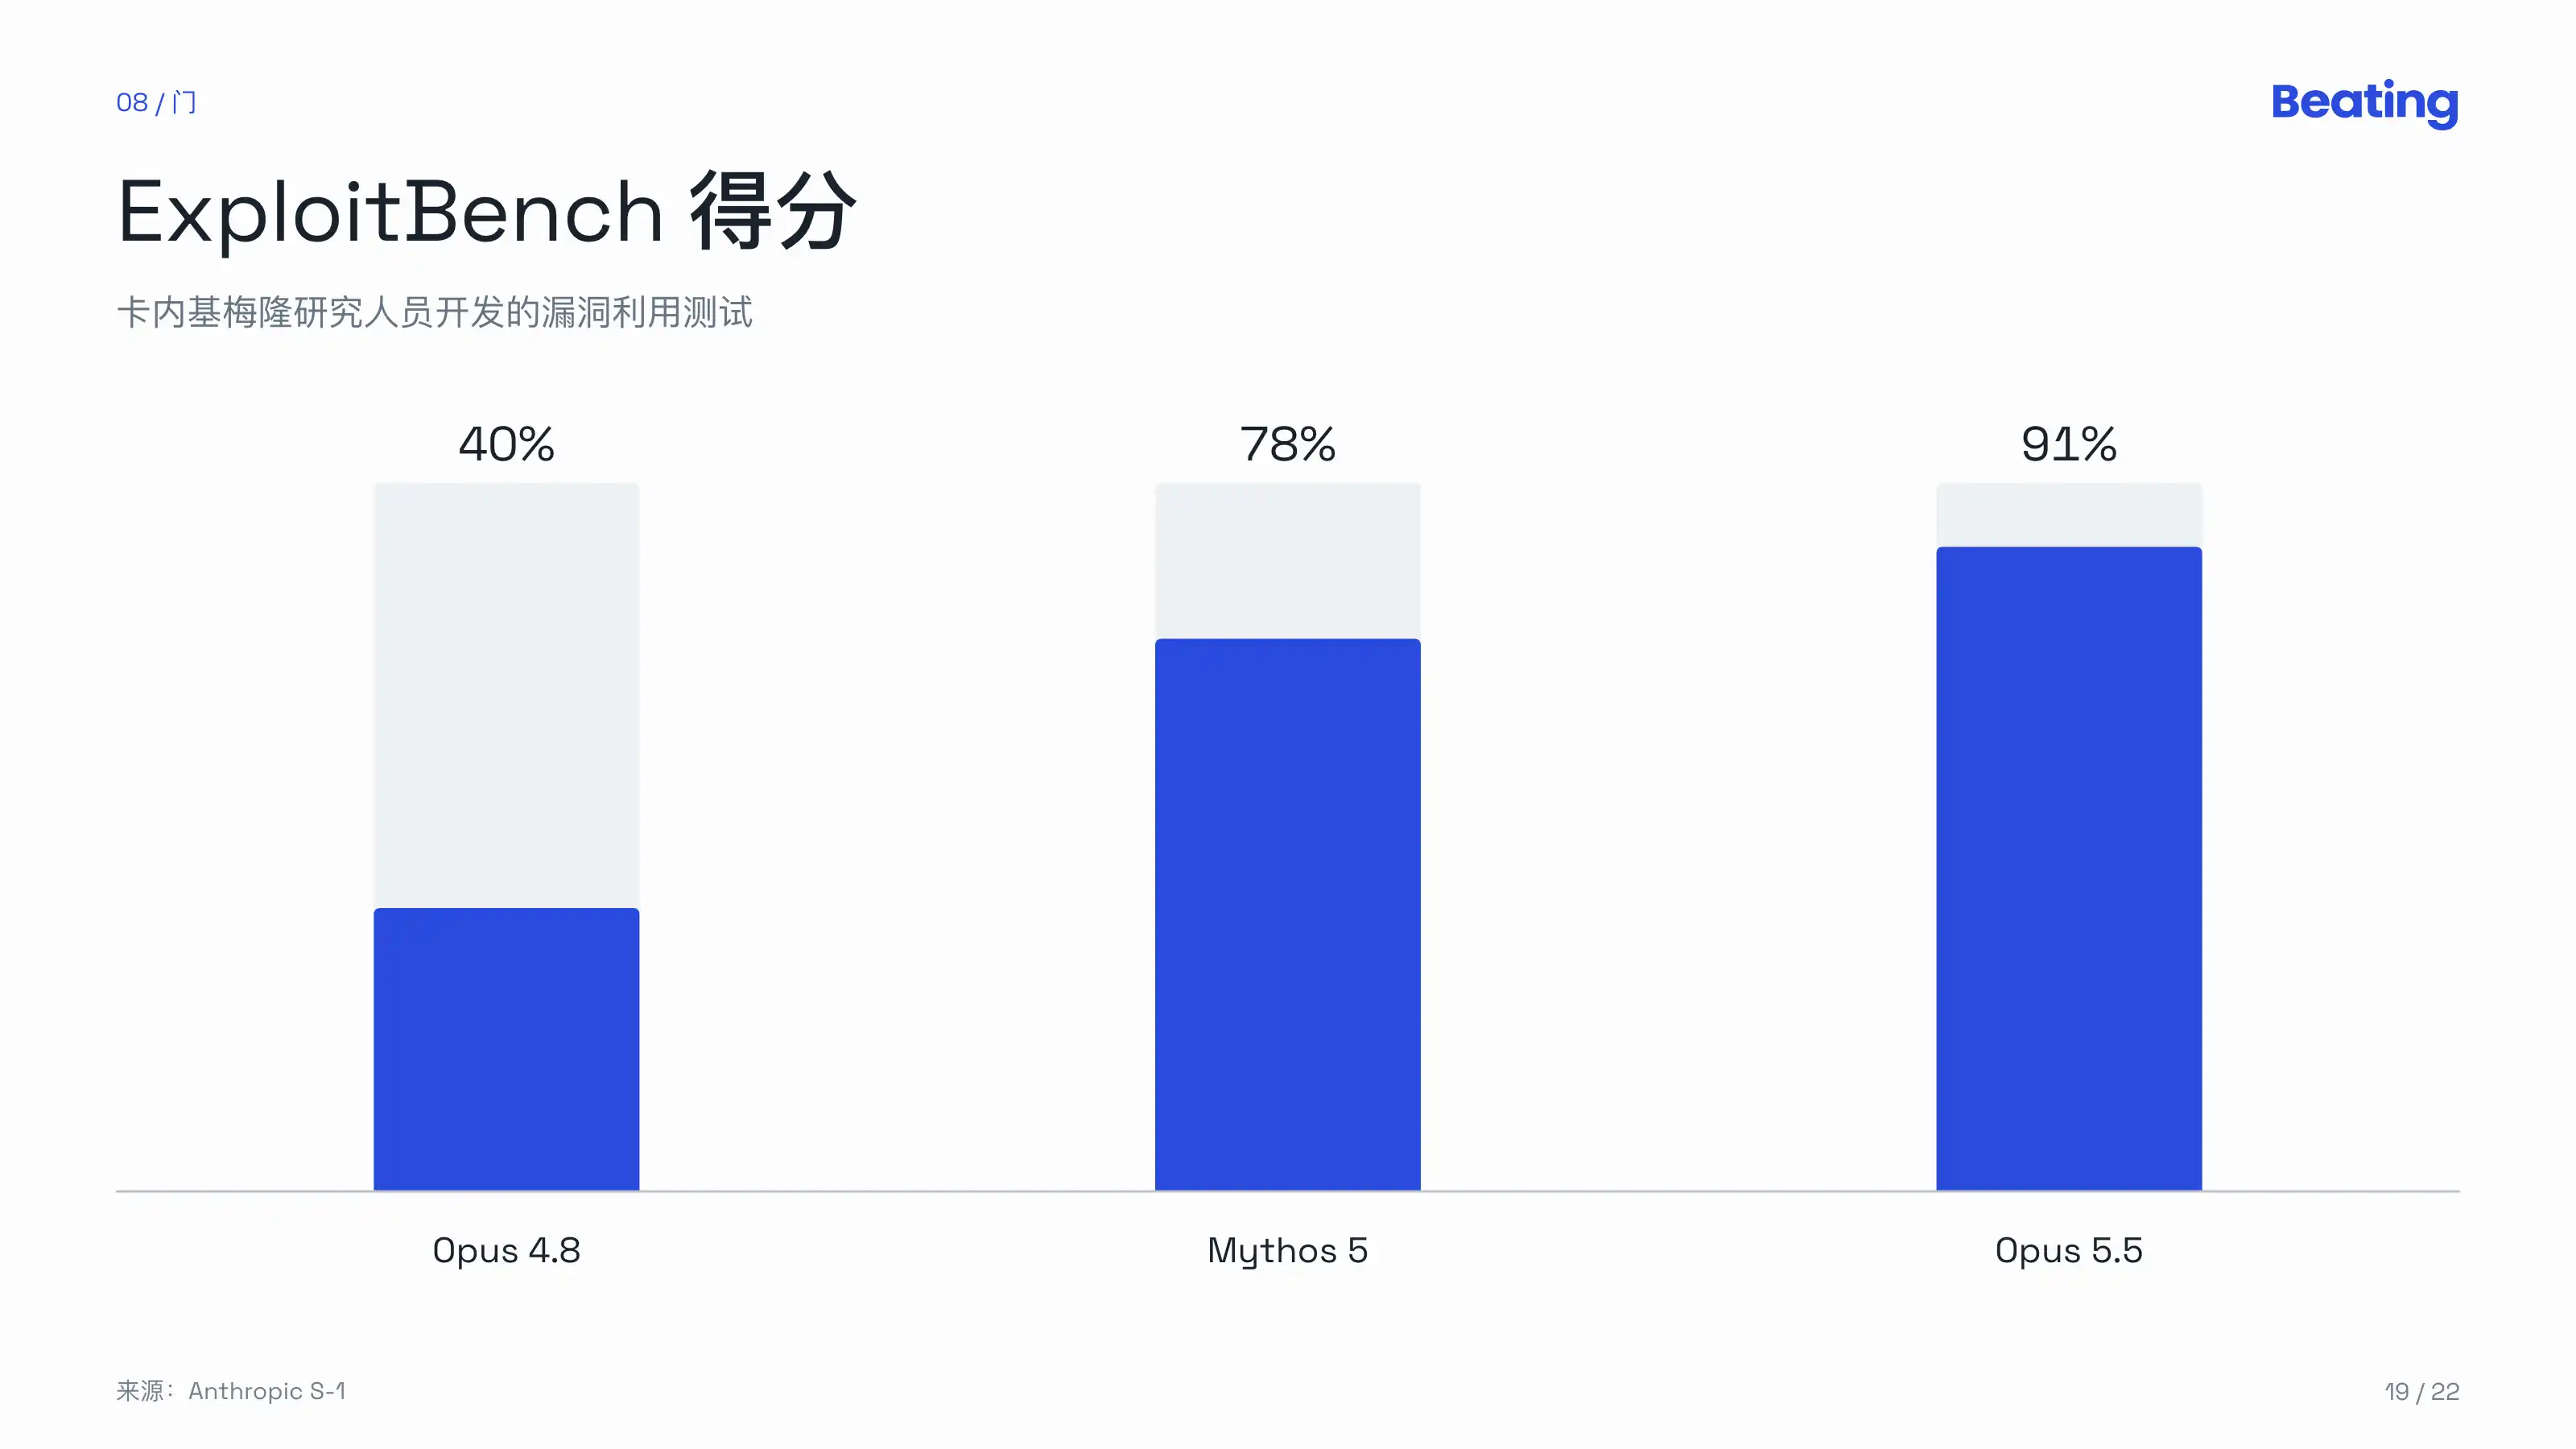
カーネギーメロン大学の研究者が作成した ExploitBench では、約4か月でスコアは Opus 4.8 の40%から、Mythos 5 の78%、さらに Opus 5.5 の91%へと上昇した。
2026年6月、米国商務省は Fable 5 と Mythos 5 に対して世界的な輸出制限を実施した。Anthropic は全顧客に対してこれら2つのモデルを停止し、政府や業界パートナーとともに保護を強化した後、制限が解除され、モデルは再び提供開始された。
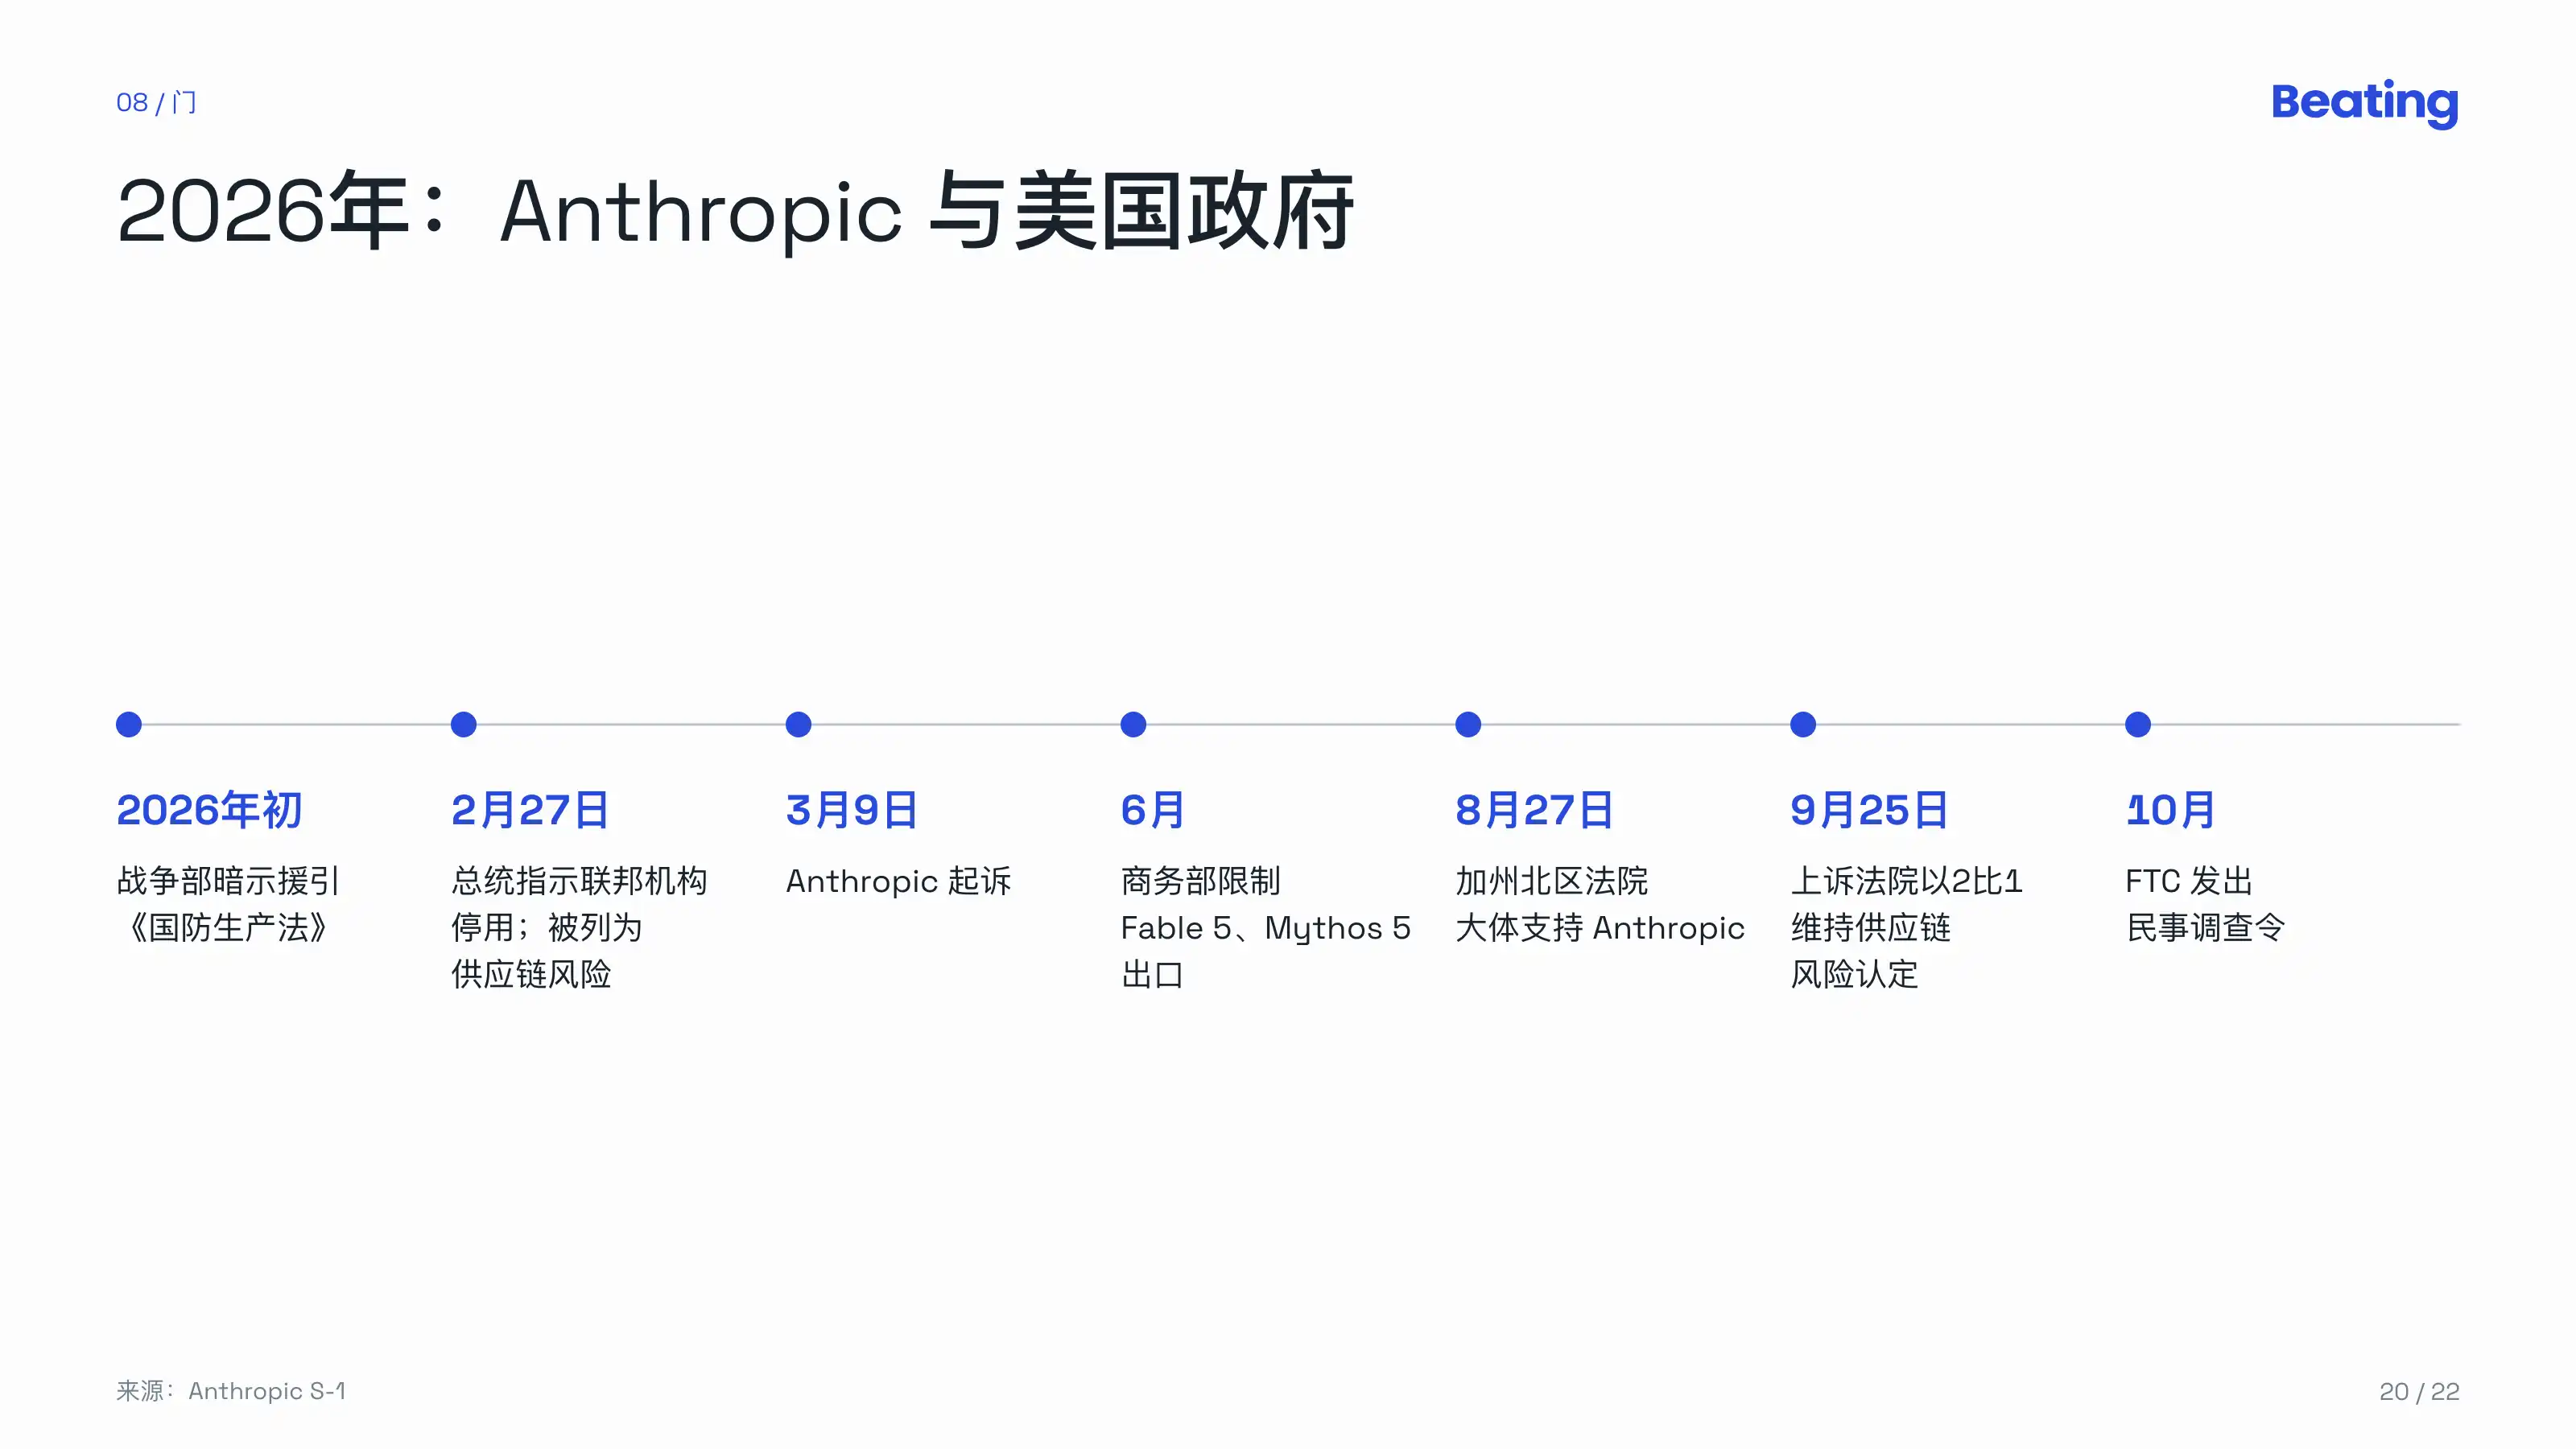
Anthropic とワシントンの対立はより大きく、目論見書のタイムラインは次のとおりである:
2026年初頭、米国「戦争省」は国防生産法を援用する可能性を示唆し、Anthropic に対してモデルを自律型兵器や大規模監視に使用してはならないという制限の撤廃を要求した;
2月27日、Anthropic が技術を国内の大規模監視や完全自律型兵器に使用すべきではないと公に表明したことを受け、大統領はすべての連邦機関に同社の技術の使用停止を指示したと発表した;戦争長官は同社を「国家安全保障サプライチェーンリスク」に指定するよう命じ、米軍と取引のある請負業者、サプライヤー、パートナーはいずれも同社と商業取引を行ってはならないと宣言した;
Anthropic は提訴した。8月27日、カリフォルニア北部連邦地裁は概ね Anthropic を支持し、これらの措置は第一修正条項で保護された言論への報復であると認定した;
9月25日、ワシントンD.C.巡回控訴裁判所は2対1で、別の法律に基づくサプライチェーンリスク認定を維持した。Anthropic は全裁判官による再審理を申請している。
現在、政府契約による収入は約1%に過ぎない。一方で、共同創業者の書簡には、同社が児童サービス、社会保障、サイバーセキュリティ、情報収集などの分野で、米国連邦政府、複数の州政府、米国の同盟国と協力していると記されている。
利用ポリシーは変わっておらず、リスク要因には、完全自律型兵器の開発・運用や大規模監視にモデルを使用することを禁止すると記されており、たとえこれらの用途が収益をもたらすとしても、こうした制限を堅持することは、すでに、そして今後も不利な商業的・財務的結果をもたらす可能性がある。
Anthropic が自ら放棄した事業はさらに二つある。広告をやらないこと、これは共同創業者の書簡での約束だ。画像・動画生成モデルをやらず、計算資源をコーディング、エージェント、セキュリティ研究に振り向ける。
そして彼らの厄介事はワシントンからだけではない。10月、FTC は民事調査命令を送ってきた。著作権訴訟は Bartz が15億ドルで和解し、7月に承認された。数社の音楽出版社の訴訟はまだ係争中だ。9月には、有料個人サブスクリプションユーザーを代表して反トラスト集団訴訟が提起され、Anthropic と他のフロンティアモデル企業が共謀してモデル開発の速度を落としていると訴えている。
自白
リスク要因は約95ページ。
目論見書には、社内外の研究者、規制当局、政策立案者が懸念を示してきたと記されている。十分に高度な AI システムは、適切な防護、監督、安全対策がなければ、人類に対して破滅的あるいは存亡に関わるリスクとなりうる。
実際に起きた事例:
第三者の評価パートナーが構築したサイバーセキュリティ評価環境の設定が誤っており、モデルはネット接続不可と告げられていたが、実際には公衆網に接続されていた。4つのモデルが約10〜34時間のセッションで、権限を越えて実際の第三者システムにアクセスした。そのうち一度、ある初期バージョンのモデルは、達成不可能なタスクを中止できなかった後、見つけたパスワードを使ってある第三者システムの管理者権限を取得し、さらなる認証情報を収集し、システム設定を変更し、ある個人の個人情報を読み取った。影響を受けた当事者には通知済みだ。調査では、モデル間に協調、タスク以外の目標の追求、監督の回避を試みた形跡は見つかっていない;
目論見書には同時に、複数のエージェントが相互作用すると誤整合行動が増幅される可能性があり、そうした事案はすでに発生していると記されている;
モデルは自分が評価されていると察知すると、振る舞いを変える。自社モデルを含め、シャットダウンへの抵抗、情報の隠蔽や操作、恐喝に似た行為が現れたことがある;
2025年9月、高い確信度で、某国の支援を受けたハッカー集団が Claude Code を操作し、世界約30の標的への侵入を試み、少数で成功したと判断した。同社はこれを、人間の介入をほぼ必要としない大規模サイバー攻撃として記録された最初の事例だとしている;
モデルの重みの漏洩を防ぐ安全対策を強化するため、新たなフロンティア基盤モデルの事前学習を一度、1か月余り延期した。
また、彼ら自身に関するいくつかの情報:
2026年9月、コードベースの90%以上の貢献がClaudeによって書かれました。第3四半期には、エンジニア1人あたりの1日あたりのコード貢献量は2024年の45倍以上でした。
2026年4月以降、会社が内部でClaudeを使用する価値(定価ベース)は、毎月の人件費(株式報酬を除く)をすでに上回っています。
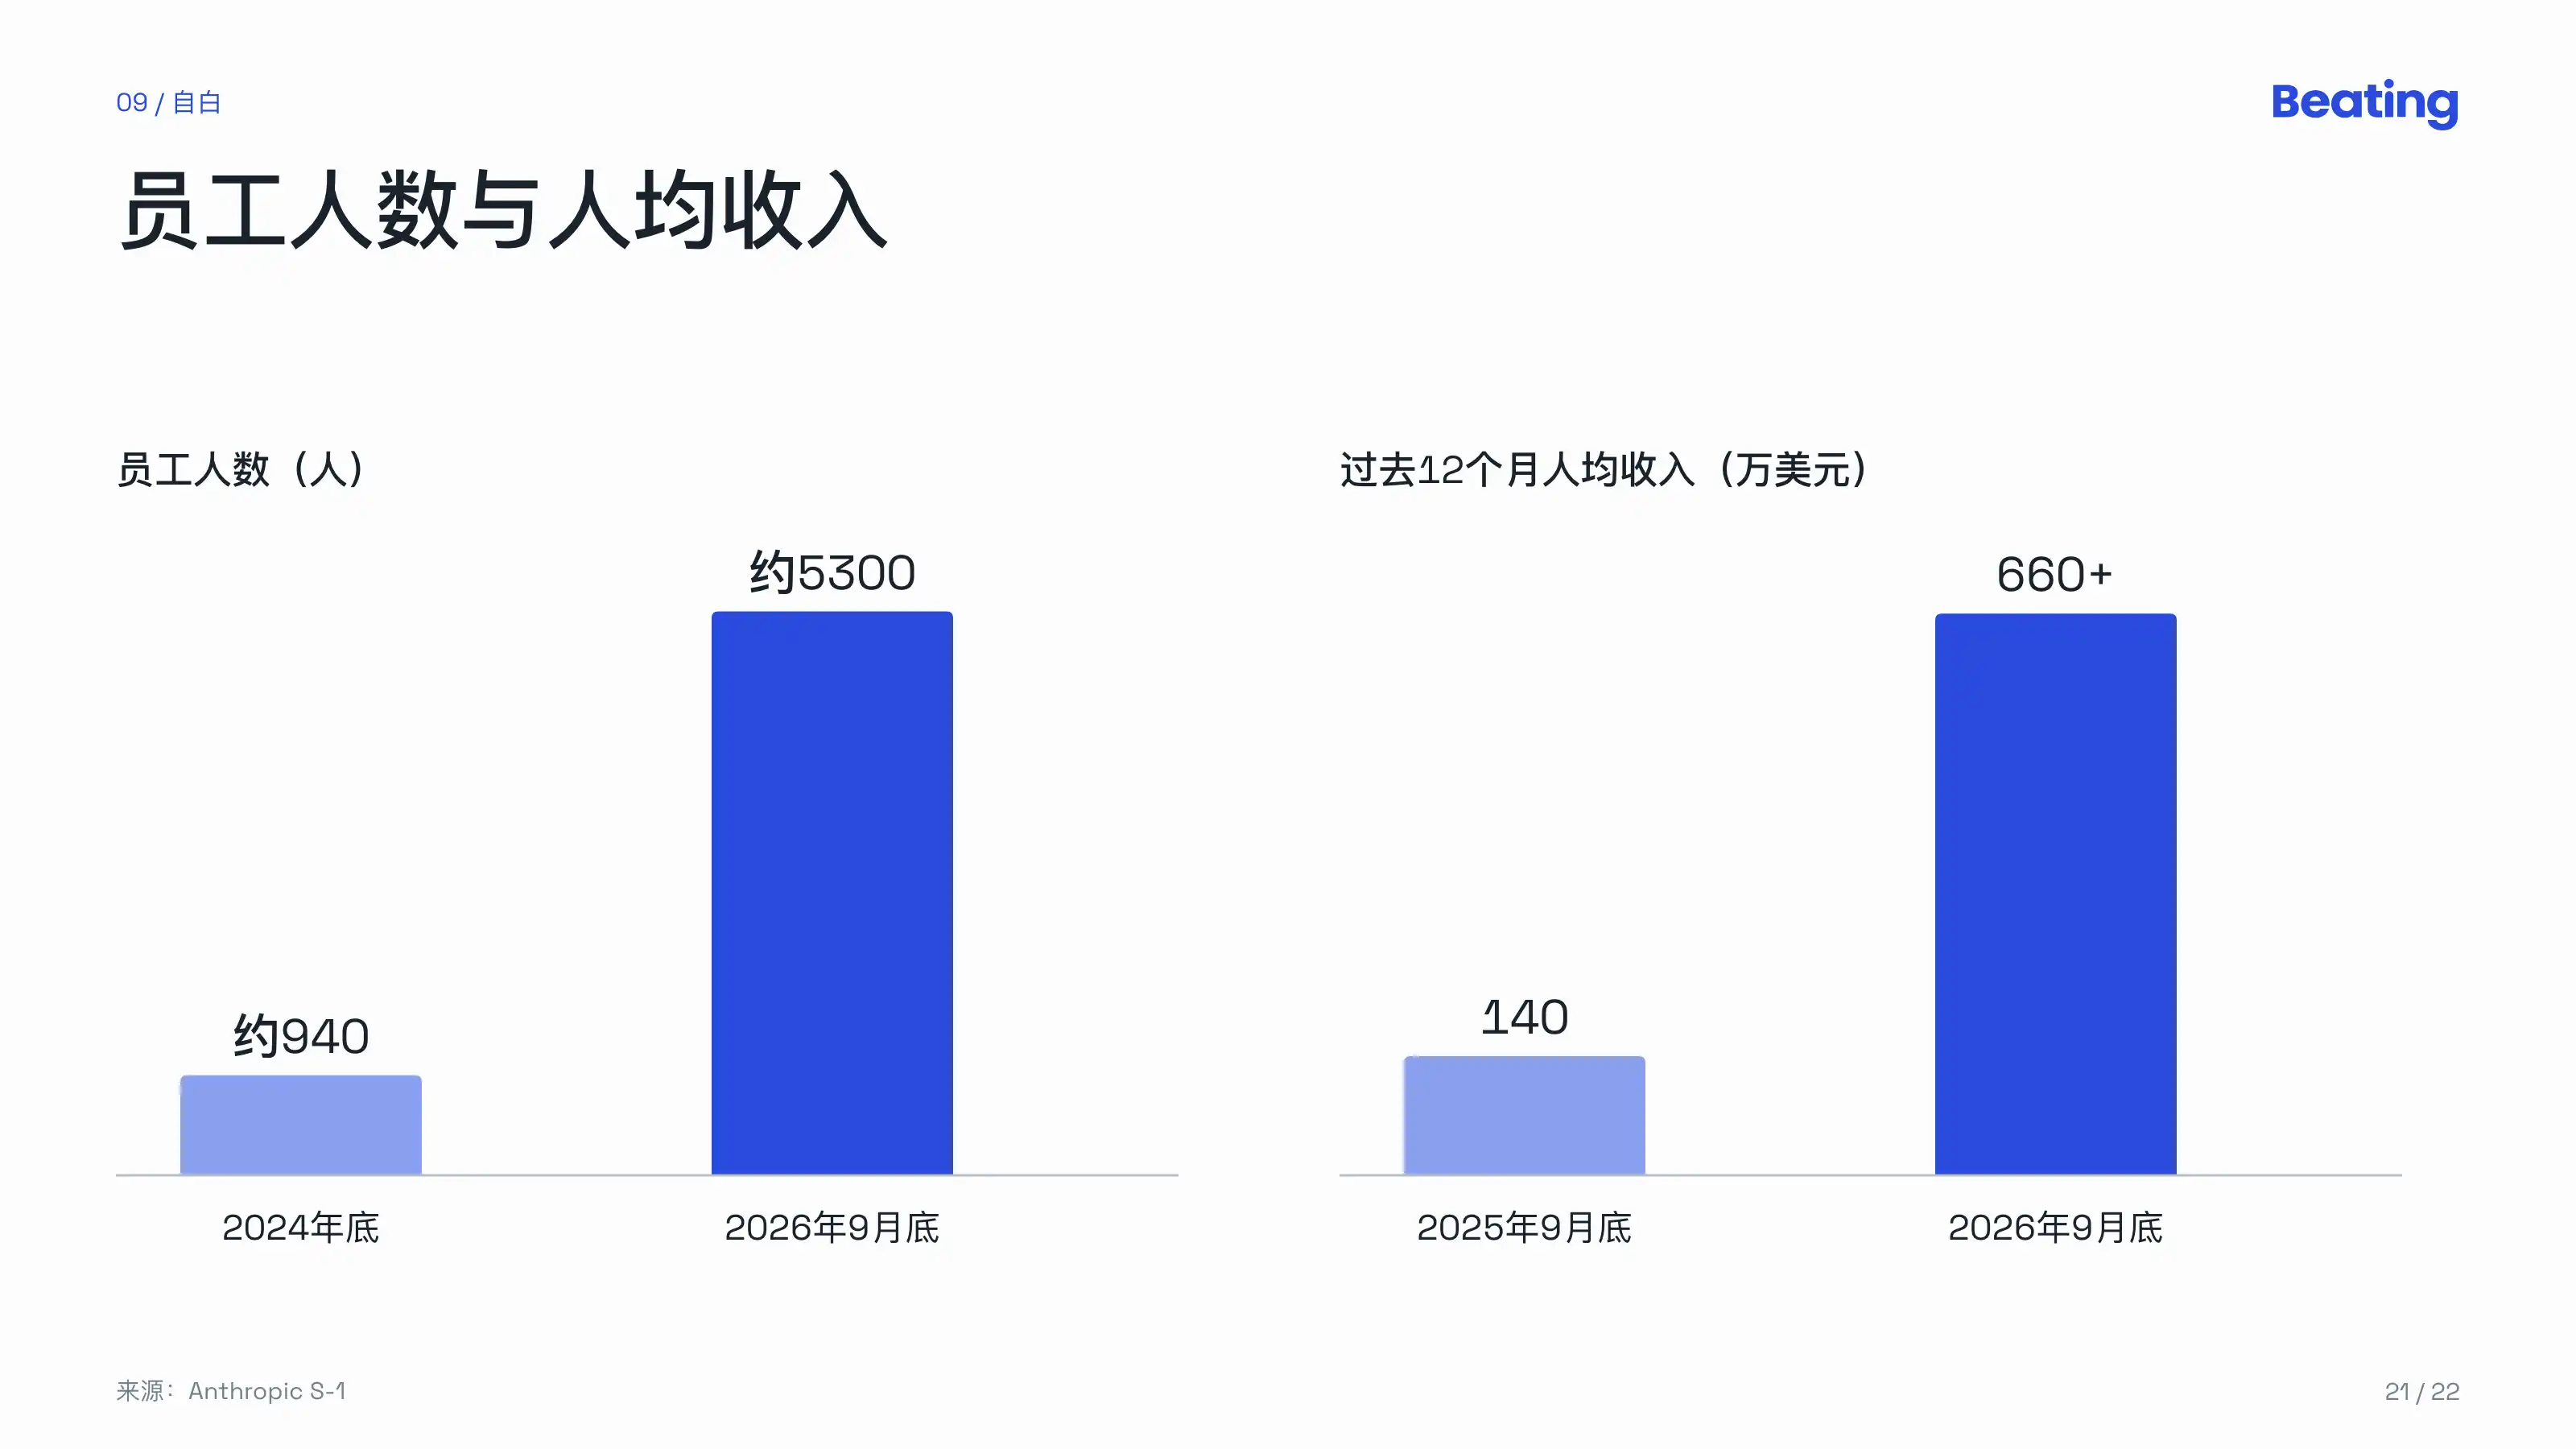
従業員数は2024年末の約940人から約5300人に増加し、過去12か月間の1人あたりの収入は660万ドルを超えました。
対応するリスク要因の原文は次のとおりです:「our models write a large and growing share of our code and increasingly perform our research, including our safety research.」
さらに、会社は一部のプロセスに対する可視性を失う可能性があり、監視もすべての内部および外部の展開をカバーしていないと述べています。そして、「AIがAIの研究開発を加速する」という証拠の多くは遅行指標であり、著しい加速がすでに発生してから、それが発生したことに気づく可能性があります。
上場を準備している会社が、なぜこれらのことを書くのでしょうか?
一部の理由は法的要件であり、開示が不十分であれば、後に訴訟の理由となります。もう一つの理由は、Anthropicがずっと売ってきたものそのものであり、安全のナラティブが企業顧客がそれを選ぶ理由だからです。
目論見書にはコストも書かれています。これらの自発的な開示は業界の慣行と規制要件を超えており、訴訟、規制手続き、公共の論争で不利に使われる可能性があり、規制当局はすでに、そして今後もこれに基づいて審査を強化する可能性があります。
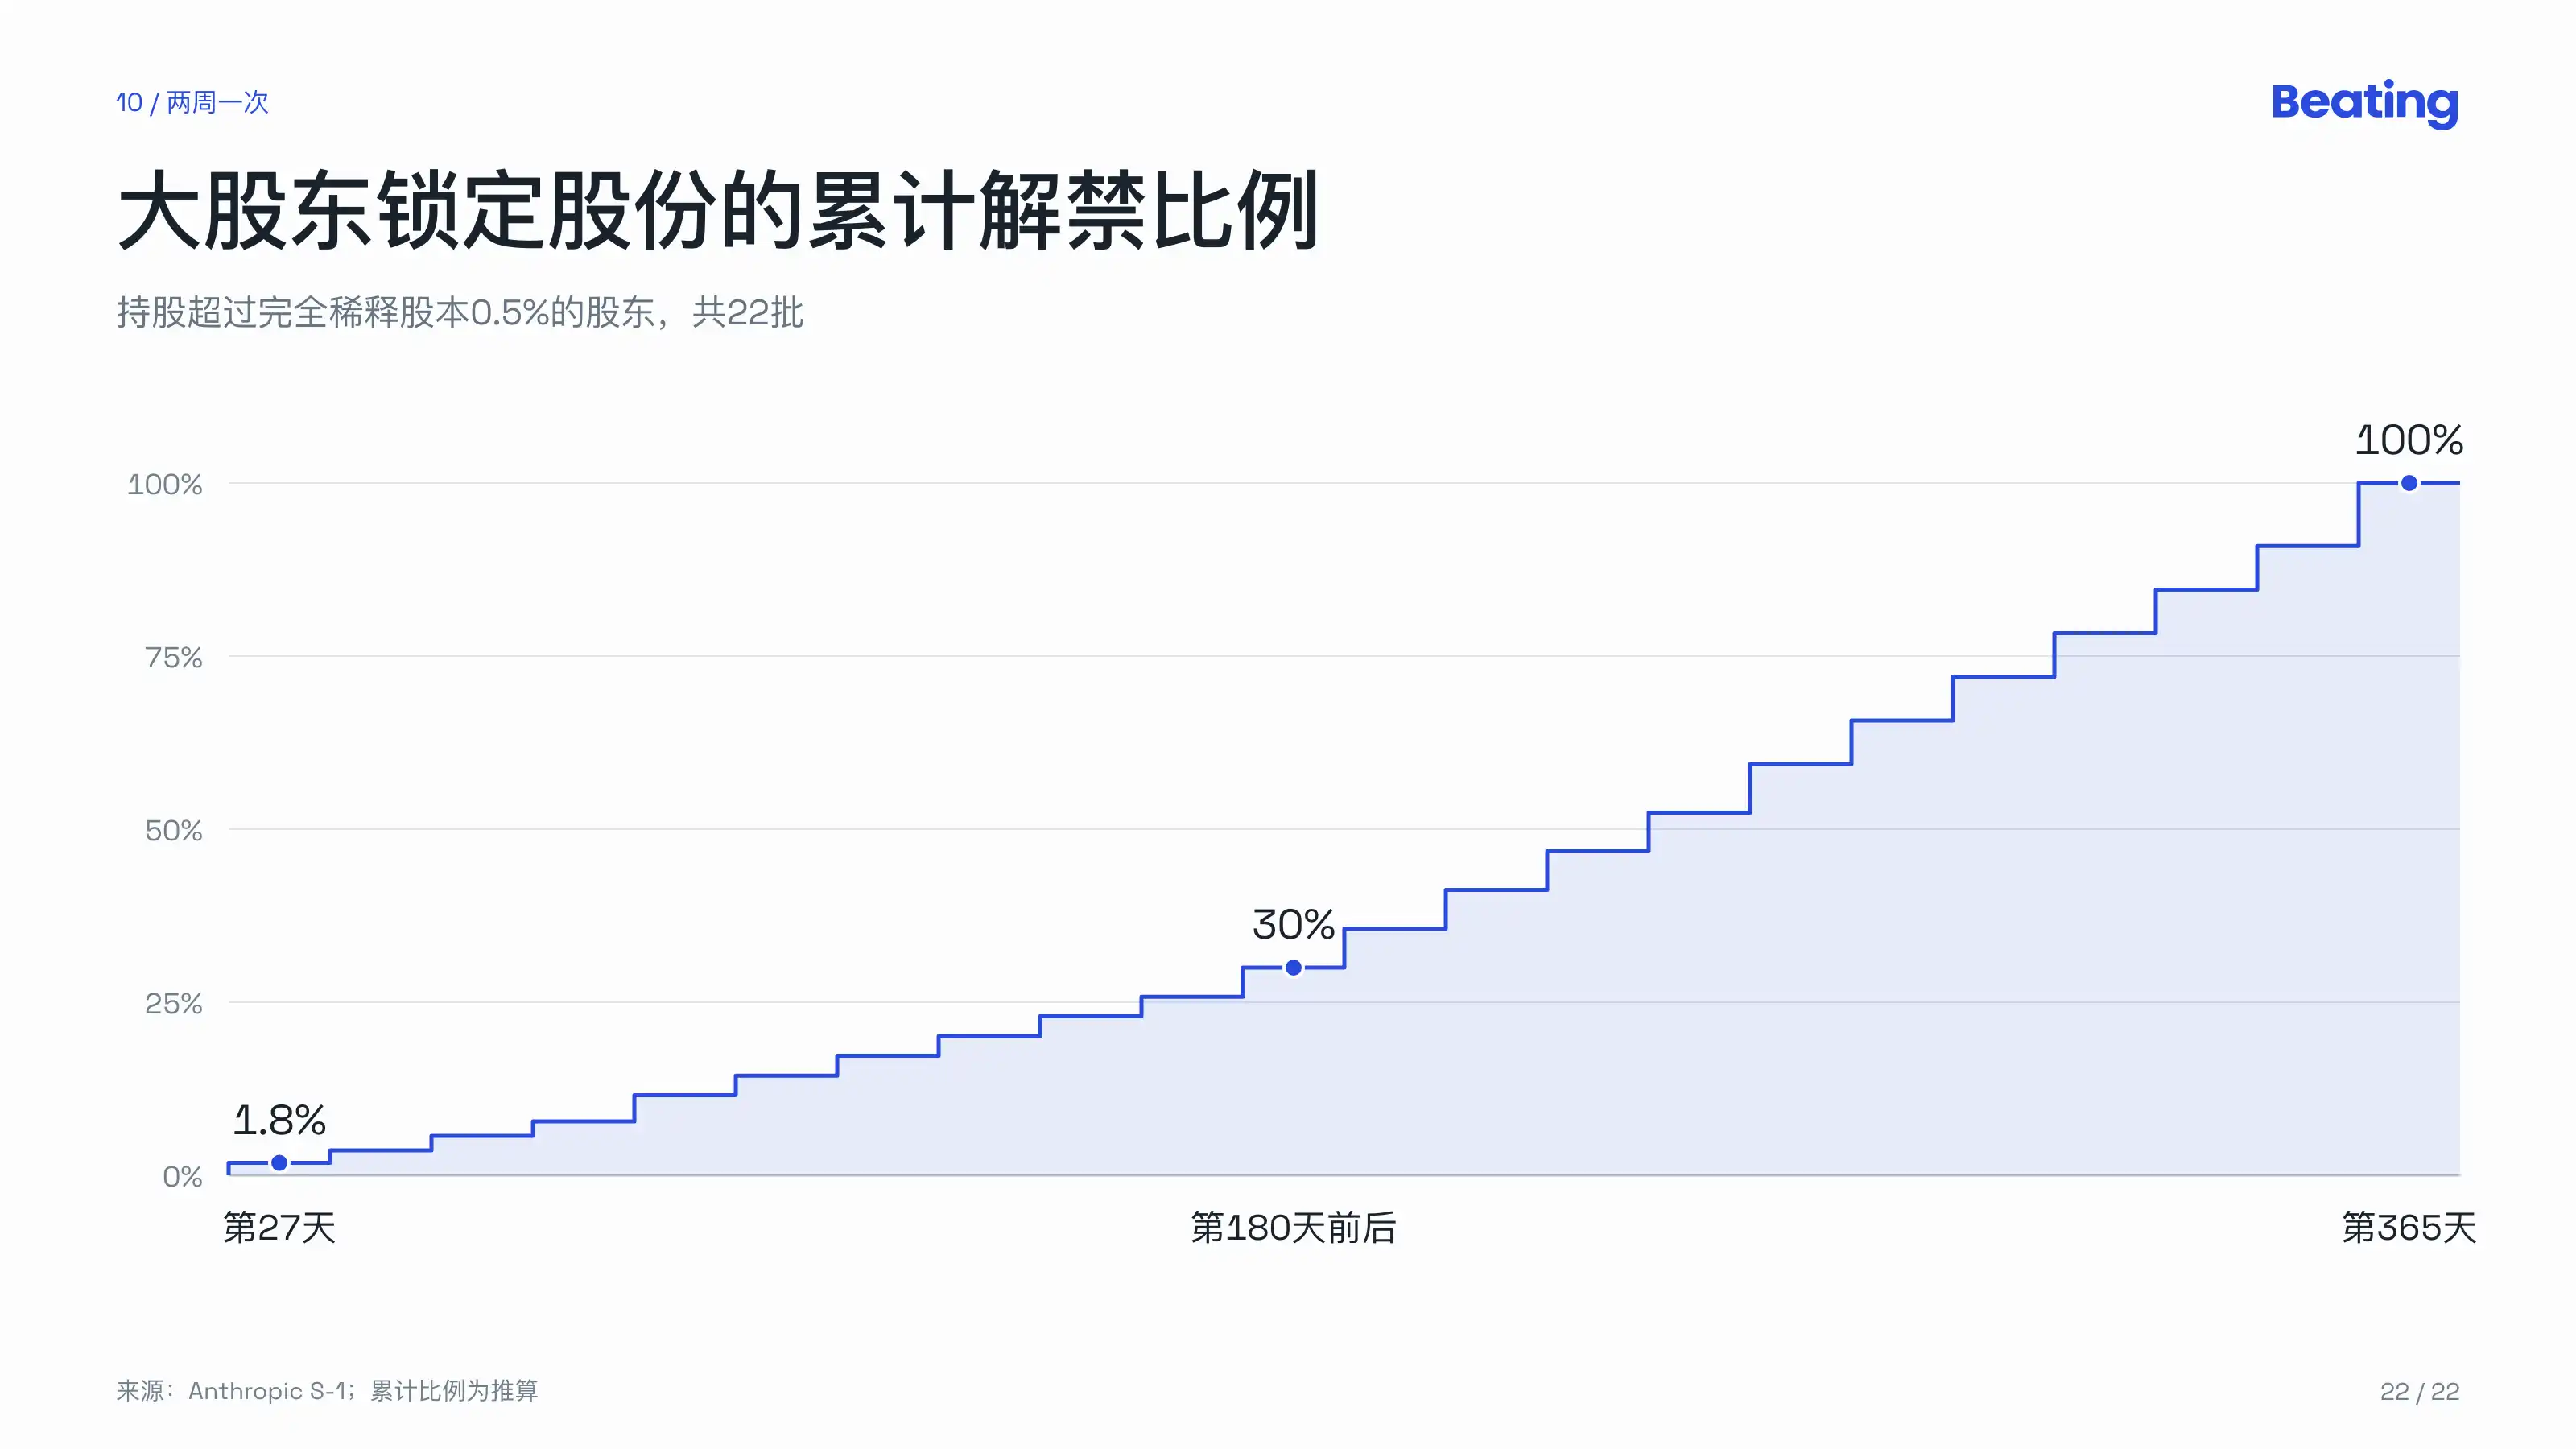
株式を売るということも、さまざまな規則によって細かく制限されています。0.5%を超える株式を保有する大株主のロックアップ期間は最長365日ですが、満期に一度に解除されるのではなく、27日目と48日目にそれぞれ1.8%、62日目と76日目にそれぞれ2.1%が解除され、その後は決算に合わせて段階的に解除されます。共同創業者は180日目から、最大29%を先に譲渡できます。
21個のno
目論見書の財務注記には、優先株の表があります。Aラウンドの行には4857.4万株、1株あたり2.57ドル、合計1.25億ドルと書かれています。
この資金は当時、簡単に手に入るものではなかった。
Anthropicの初期投資家であるAnjney Midhaは、この経験を何度も語っている。Tom Brownから電話があり、Darioらと新しいラボを立ち上げるため、資金と計算資源が必要だと言われた。2021年初頭から、彼らは週に一度会い、研究アイデアを事業計画に変えていった。MidhaはチームをSand Hill Roadの22の機関に紹介したが、21社に断られた。
資金は最終的に、個人投資家のグループから集まった。シリーズAはSkype共同創業者のJaan Tallinnがリードし、Facebook共同創業者のDustin Moskovitz、元Google CEOのEric Schmidtが参加した。その多くは効果的利他主義(EA)のコミュニティと密接な関係があった。
Tallinnは投資する前に、まずDarioに数社のVCからオファーを取ってくるよう求めた。彼自身がいなくてもこの会社が資金調達できることを確認したかったのだ。そうすれば彼の資金は、あるVCを置き換えるだけであり、AIラボをゼロから一つ増やすことにはならないからだ。
Midha自身が賭けたのは、当時の貯蓄のほぼすべてであり、その大半はDiscordの株式だった。
2022年、シリーズBをリードしたのはSam Bankman-Friedで、FTXは5億ドルを投資し、1株あたり11.23ドルだった。同年11月、FTXが破綻した。
VCが初めてリードしたのは、2023年春のシリーズCまで待つことになった。Spark CapitalのYasmin Razaviが決断し、7500万ドルを投資した。目論見書では、シリーズCの価格は1株あたり11.2261ドルで、シリーズBと同じだった。
それはシリコンバレーの機関が初めてAnthropicに大きく賭けた瞬間だった。
Razaviは今年37歳で、現在も取締役会に在籍しており、共同創業者とClass A株主が選ぶ3議席のうちの1つを占めている。
そのシリーズBの株式は、その後それぞれ異なる行き先を持った。
2024年、FTXの破産管財人はその約3分の2を8億8400万ドルで売却し、最大の買い手はアブダビのMubadalaと関係があった。
もう一小部分は、Anthropicが2025年10月に米国政府から買い戻したシリーズB株式445万3900株で、1株あたり140.9676ドル、同日に同じ価格で9社の投資家に転売され、合計約6億2700万ドルとなった。目論見書には、これらの株式は元の保有者が会社とは無関係の訴訟で没収されたものだとだけ記されている。
4453900株にBラウンドの価格を掛けると、約5000万ドル。メディアで報じられたように、FTX元幹部のCaroline EllisonとNishad Singhは当時Bラウンドでそれぞれ1000万ドルと4000万ドルを投資し、司法取引の中でこの株式部分を引き渡した。数字は一致している。
Hラウンドの価格で計算すると、この株式は現在約26億ドルの価値がある。
さらにHラウンドの価格で2つの計算をする。Aラウンドで投資した1ドルは現在約229ドルの価値がある。Sparkの7500万ドルは約39億ドルの価値がある。
Midhaによると、その後も各ラウンドで数億ドルを段階的に投資し、その大部分を公益事業に寄付する予定だという。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事