

ETHの価値はどこから来るのか?資産ロジックからビジネス戦略まで徹底分析
原題:イーサリアム論文—世界コンピュータのためのルートチェーン
原著者:コンスタンチン・ロマシュク、アルテム・コテルスキー
原文翻訳:ディンダン、Odaily Planet Daily
編集者注:最近、米国の上場企業がイーサリアムを「再理解」し始めています。シャープリンク・ゲーミングは、株式売却を通じて最大10億ドルのETHを戦略的準備金として投資する計画です。また、BTCSも3,450ETHを約842万ドルで購入しました。これらの傾向は、明確なシグナルを送っているのかもしれません。ETHは「オンチェーン燃料」から「エンタープライズレベルの戦略的資産」へと変貌を遂げつつあります。
開発者コミュニティの実験プラットフォームからDeFiのインフラ、そして企業金融における長期的な構成まで、イーサリアムの役割は大きな変革期を迎えています。この再評価の波の中で、ETHの背後にある技術的ロジックと経済モデルをどのように理解すべきでしょうか?
Odaily Planet Dailyは、イーサリアムの初期投資家でありLidoの共同創設者でもあるコンスタンチン・ロマシュク氏と、サイバーファンドの研究責任者でありプリンストン大学で数学の博士号を取得したアルテム・コテルスキー氏が共著した詳細な長文記事「イーサリアムロードマップ:『世界コンピューター』のルートチェーンになる」を翻訳・加筆しました。本稿では、イーサリアムの開発軌跡、プロトコルの進化、拡大路線、そしてロールアップ時代におけるイーサリアムの位置づけを体系的に整理し、重要な問いである「なぜETHは「長期保有」する価値があるのか?」に答えます。注:原文が長文のため、読みやすさを向上させるため、翻訳者は原文の意味に影響を与えずに一部を削除・最適化しました。
DeFi:イーサリアム初のプロダクト・マーケット・フィット(PMF)
イーサリアムは設立以来、グローバルに共有され、トラストレスなコンピューティングプラットフォームの構築に尽力してきました。10年間の開発を経て、初期の技術実験から、分散型金融(DeFi)、ブロックスペース市場、さらにはオンチェーンアプリケーションエコシステムの中核基盤へと成長しました。
しかし、ETHが今日の地位に至るまでの経緯を理解するには、重要な転換点であるDeFiのプロダクト・マーケット・フィット(PMF)から始める必要があります。これは2018年から2020年にかけての弱気相場と重なりました。ERC 20、Uniswap、DAI、Aave、Compoundといったプロトコルの登場により、イーサリアムは徐々に自己管理型で、構成可能かつパーミッションレスな金融システムへと進化しました。DeFiの勃興は、技術革新と市場の需要が自然に一致したものでした。2020年の「DeFiサマー」は、この転換点のクライマックスとなり、ロックポジションが急増し、オンチェーン取引量が初めて中央集権型取引プラットフォームを上回り、ETHのネットワーク価値が顕在化し始めました。しかし、その後に続いた高額な取引手数料は、イーサリアムのスケーラビリティにおけるボトルネックを露呈させ、将来の技術革新への道筋を示すものとなりました。
ETHの価値推移:EIP-1559からThe Mergeへ
DeFiによってイーサリアムが実用価値を発揮できるとすれば、EIP-1559とThe Mergeという2つのアップグレードは、ETHに長期的な価値のロジックを与えたと言えるでしょう。2021年にはEIP-1559がリリースされ、イーサリアムの手数料体系が一変しました。従来の「優先入札」モデルは基本手数料(Base Fee)に置き換えられ、全ユーザーが支払う手数料のうち、この部分はマイナーの所有ではなく、直接破棄されます。これは、ネットワークの活性度が高いほど、ETHの破棄量が多くなり、インフレ圧力が低くなり、ETHの価値サポートが強くなることを意味します。
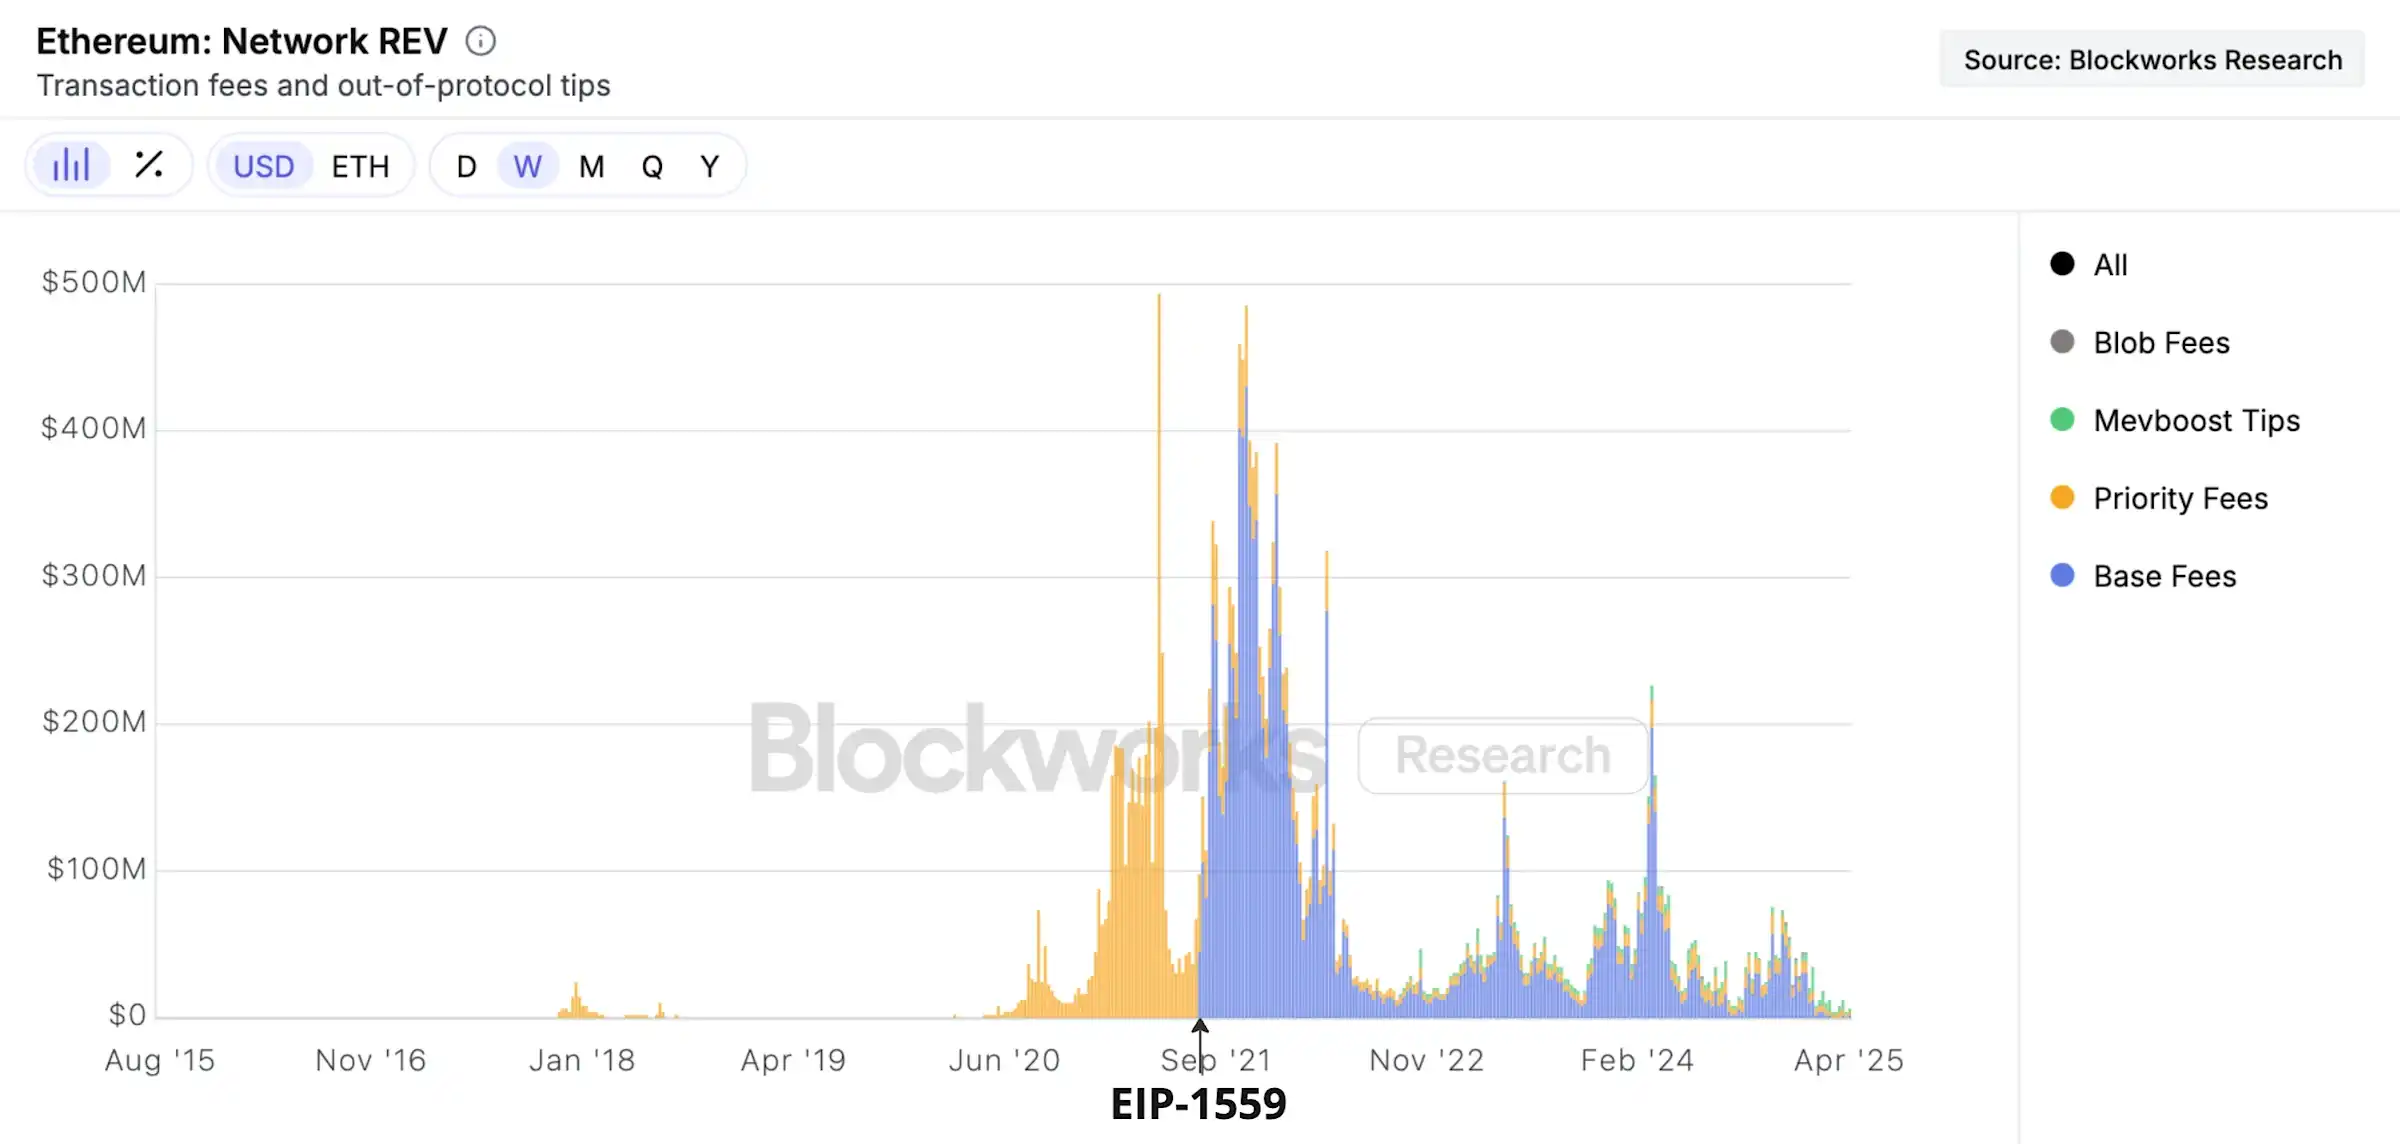
藍色の部分は、ETHが破壊メカニズムを通じて「価値の還流」を実現し始めたことを示しています。2022年9月、イーサリアムは歴史的かつ重要なアップグレードを完了しました。コンセンサスメカニズムがプルーフ・オブ・ワーク(PoW)からプルーフ・オブ・ステーク(PoS)に移行し、「マージ」の正式な着地を示しました。この変更は技術的に非常に困難ですが、非常に重要な変更でもあります。イーサリアムのエネルギー消費量を8,000分の1に削減し、ネットワークセキュリティに必要な年間発行率を4%から1%未満に削減します。その後、ETHの「純インフレ率」はかなり長い間マイナスに転じました。
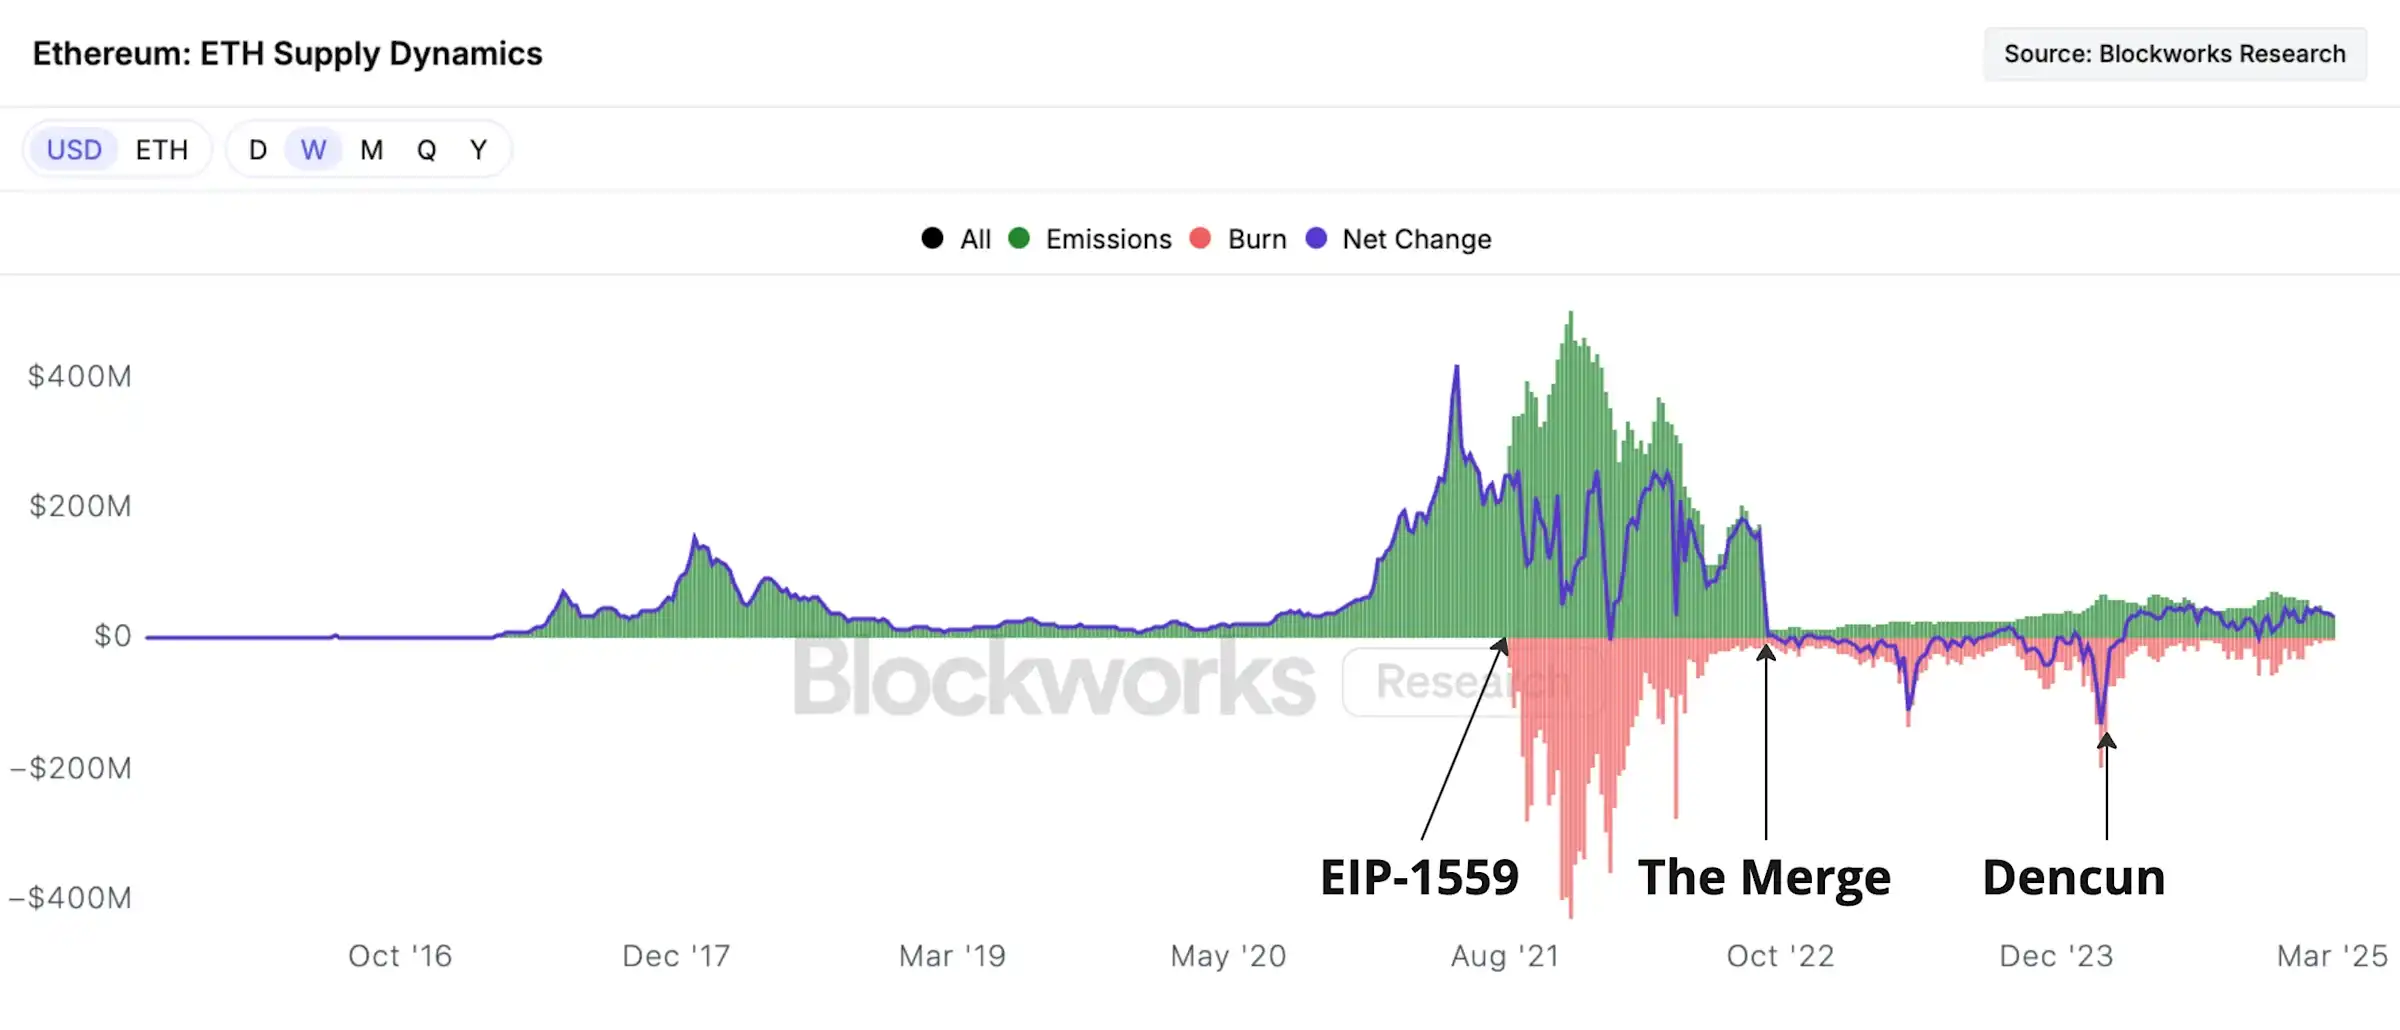
緑はETHの週次新規発行、オレンジはETHの週次消滅、青は両者の差を表します
Rollup時代における長期的な展望:協力か寄生か?
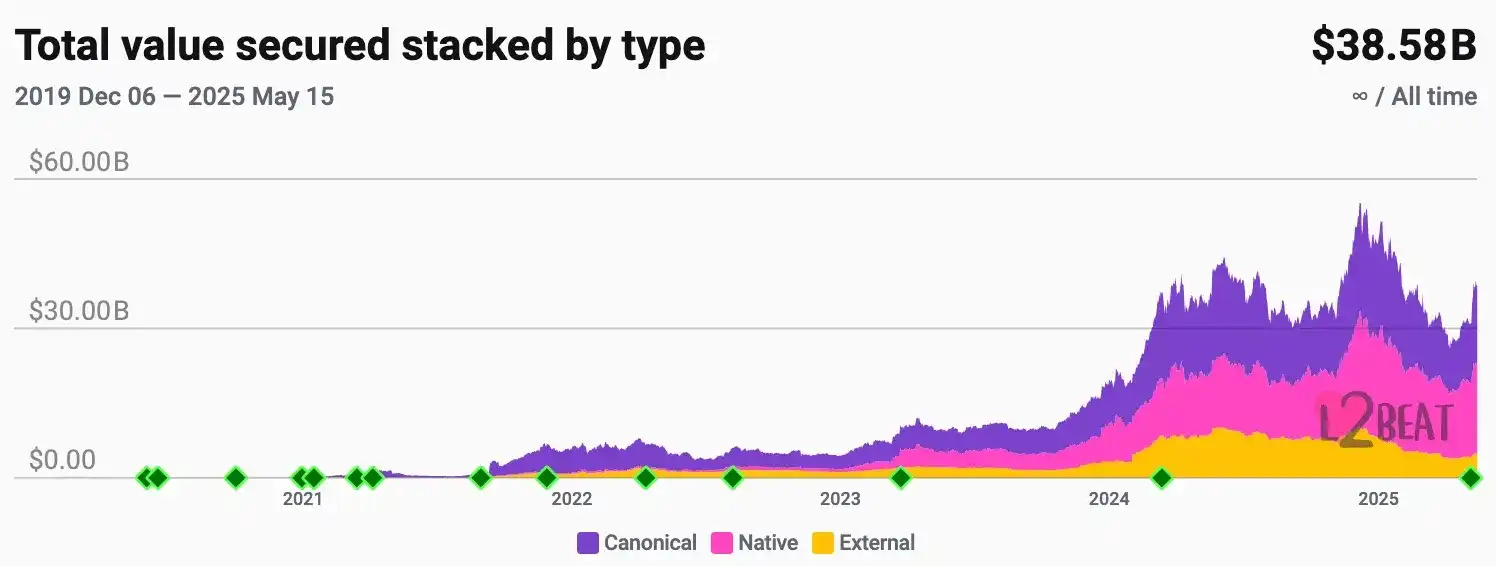
容量拡張はイーサリアムの中核課題です。分散化、セキュリティ、スケーラビリティという3つのジレンマに直面したイーサリアムは、最終的にRollupソリューションを選択しました。Rollupはトランザクション実行をオフチェーン化し、状態変更とデータのみをメインチェーンに書き込むため、メインチェーンのセキュリティが確保されるだけでなく、トランザクションスループットも大幅に向上します。これにより、イーサリアムは単なる「実行プラットフォーム」から「セキュリティ層+データ可用性層」へと進化し、「Rollup中心」の容量拡張ルートを形成します。
しかし、Rollupは単なる技術的な変化ではなく、ETHの価値フローのロジックも変化させます。以前はユーザーはメインチェーンに直接手数料を支払っていましたが、現在ではほとんどの取引がRollupを介して完了し、メインチェーンでの直接取引の需要は減少しています。Rollupはブロックスペースの転売によって収益を得ていますが、カンクンアップグレード以降、メインチェーンへの直接的なコスト支出が大幅に削減され、「寄生」の議論を引き起こしました。実際には、Rollupはイーサリアムの「ビジネス拡大」であり、メインチェーンのセキュリティとデータサービスに依存して、より多くのユーザーと取引をもたらしています。
メインチェーンの取引需要は減少しているものの、メインチェーンの拡張とアップグレードは依然として積極的に推進されており、今後数年間で処理能力を100倍、あるいは1000倍に増強し、L2のセキュリティとデータサポートを強化することを目指しています。Rollupとメインチェーンは、分業と連携を両立させた補完的なエコシステムを形成し、将来のイーサリアムの持続的な発展の基盤を築いています。
イーサリアムの現状指標:危機と深層要因分析
2022年のFTXの崩壊以降、暗号資産業界全体は成長を維持していますが、ETHのパフォーマンスはビットコイン(BTC)やソラナ(SOL)に大きく遅れをとっています。 ETH価格はEthereumネットワーク手数料と高い相関関係にあり、2022年以降は手数料の伸びが鈍化しています。特に、2018~2022年のサイクルと今回のサイクルにおけるSolanaのパフォーマンスと比較すると、収益への圧力は明らかです。主な理由は3つあります。
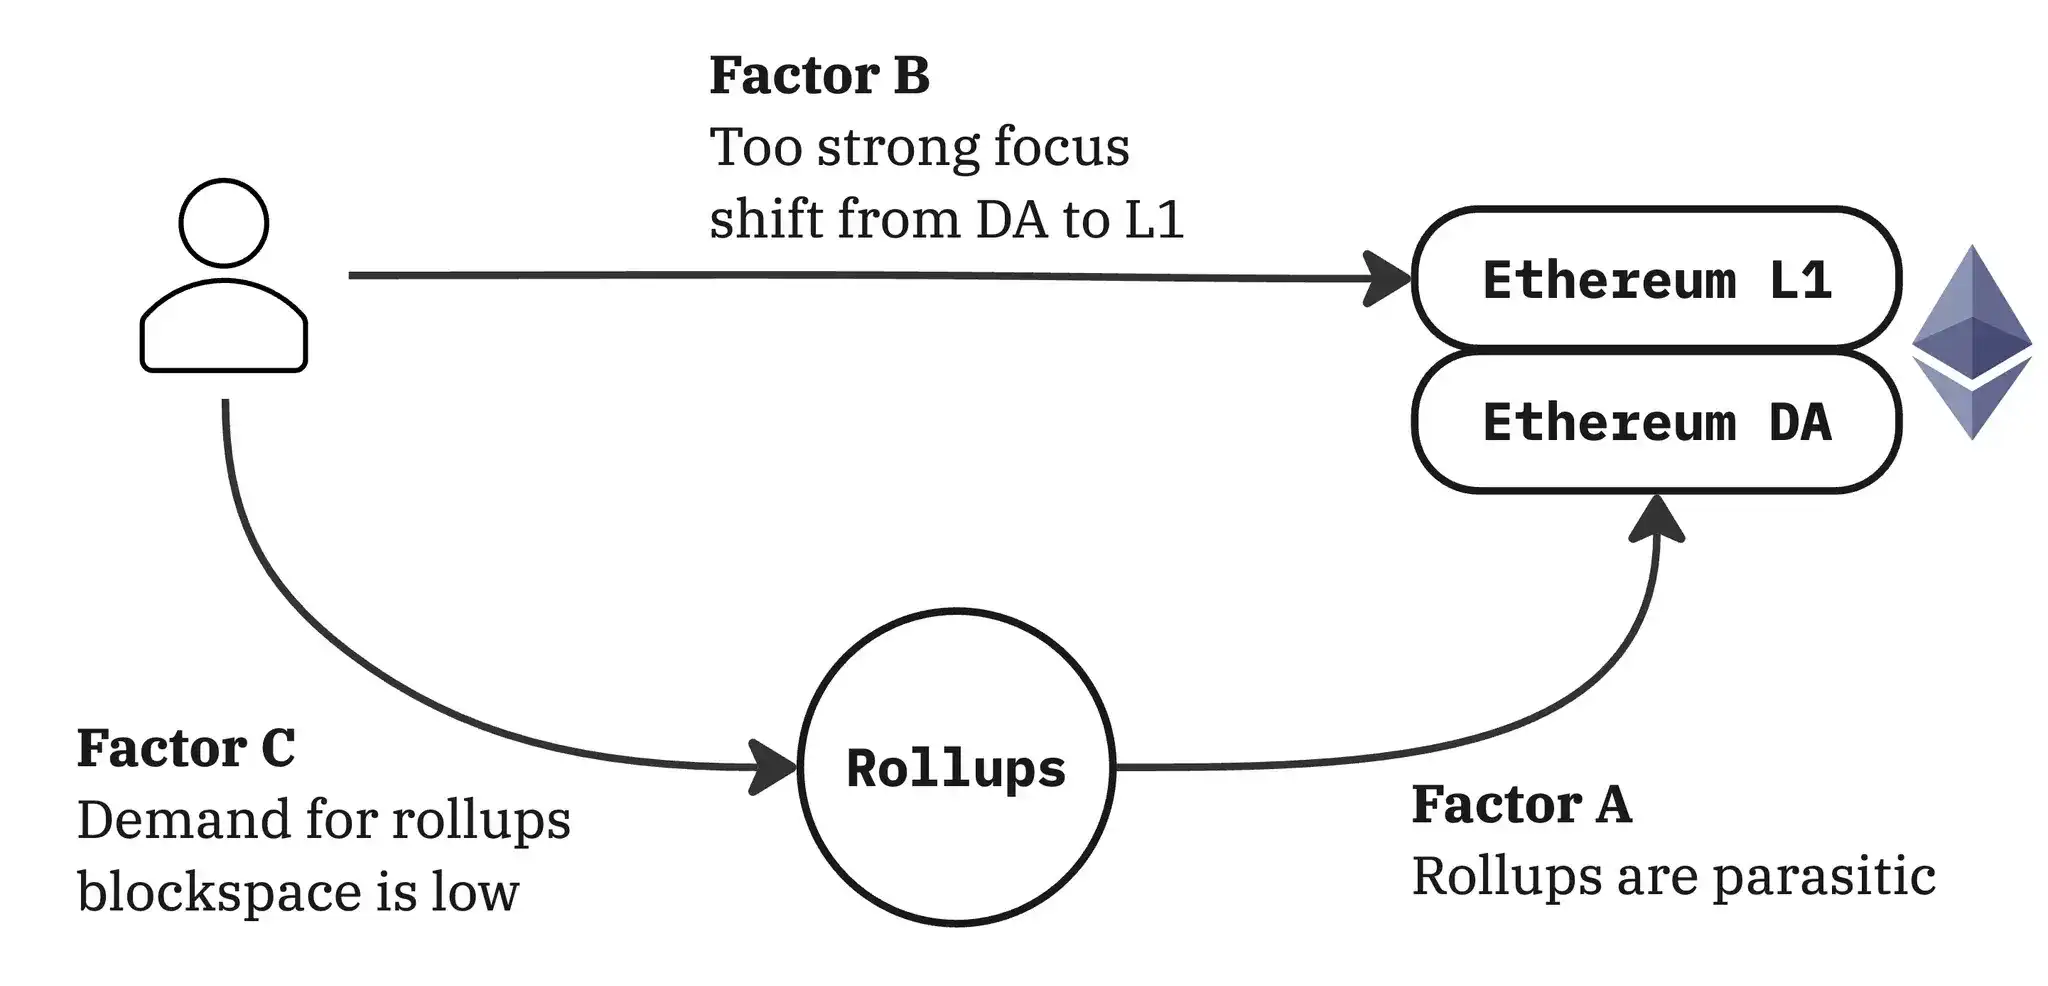
要因A:Rollupの「寄生」
Rollupはユーザー手数料を通じて利益を上げていますが、まだEthereumメインネットに十分な価値を還元していません。データによると、この要因は存在しますが、現在のところ全体の収益にはほとんど影響がありません。 Rollupの現在の週次総収益は数百万ドル規模にとどまり、手数料も低い。これは、Rollupのソーターがメインネットよりもはるかに高いガス制限をサポートできるため、L1ネットワークのようにユーザーに高額な手数料を請求する必要がないことが一因となっている。
さらに重要なのは、Rollupがメインネットにフィードバックしていないかどうかを疑問視するのは時期尚早である。実際、イーサリアムコミュニティは「偶然」、Rollupにデータ可用性(DA)スペースを無料で提供し、できるだけ多くのアグリゲーションレイヤーを引き付けるという戦略を採用した。この「利益分配」こそが、初期段階におけるエコシステム構築の正しい方法である。
要因B:L1戦略の重点がDAに移り、メインネット構築が軽視された
Rollupルートのローンチ以来、イーサリアムの戦略とユーザー成長の焦点はほぼすべてRollupに傾き、メインネットの拡張と維持は比較的軽視されてきた。 このバイアスは確かにある程度は正しい。イーサリアムはメインネット手数料の高騰という問題を解決した後、将来を見据えてRollupに賭けた。この「オールイン」戦略は、L1自体の潜在能力を無視していた。振り返ってみると、Rollupの断片化の問題が徐々に顕在化し、アクセスリストやzkEVMの開発など、実現可能なL1拡張パスが徐々に見出されてきた今、L1への戦略的割り当てを低く抑えていたのは、やや過剰だったかもしれない。
しかし、この判断は後知恵的な視点に基づいていることを認めなければなりません。Rollupルートは、当時のメインネットワークの輻輳問題に対処するための実際的な動きであり、zkEVMなどのソリューションはまだ遠い将来でした。そのため、当時はL1とDAの間でリソースを合理的に割り当てることが困難でした。さらに、現在ではL1ガス制限を100倍に引き上げ、10,000TPS以上のパフォーマンスを実現し、包括的なパブリックチェーンコンピューティングプラットフォームをサポートするという明確な道筋が見えてきましたが、何らかの形の水平シャーディングは依然として避けられません。このような状況では、当時Rollupファースト戦略を選択することは依然として合理的な判断でした。
要因 C: Rollup の DA 需要がメイン ネットワークの DA 供給をまだ超えていない
これは現在最も重大かつ最も見落とされがちな根本的な問題です。Rollup のデータ可用性スペース (DA) の需要が、まだ Ethereum の供給を大幅に超えていません。Rollup のソーターは、トランザクションをバンドルしてメインネットにアップロードする際に非常に効率的で、圧縮率も非常に高いため、理論値よりもはるかに少ない BLOB スペースしか消費しません。さらに、このサイクルの一部のユーザー アクティビティ (Meme コイン トランザクションなど) も Tron と Solana に転用されました。
Pectra アップグレード (2025 年 5 月 7 日) 以前、Ethereum の DA 供給は約 210 TPS (ブロックあたり 3 BLOB で計算) でした。2024 年 11 月まで、この供給は市場の需要を上回っていました。その後、需要は増加しましたが、ブロブガス価格は大幅に上昇しておらず、需要が供給を上回っていないことを示しています。最近、Pectraはブロブターゲットを6 /ブロックに倍増し、DA供給は実際の需要をはるかに上回りました。
したがって、要因Cは実際には要因AとBに影響を与える基本的な変数です。 Rollupからのブロブスペースの需要が実際に供給を超えると、ブロブ料金は市場発見段階に入り、Ethereumネットワークの全体的な料金体系は質的に変化します。
ETHの価値を評価する方法? Ethereumのビジネスロジック
ETHは生産資産ですか、それとも通貨ですか? 私たちは、ETHはまず生産資産であり、次に通貨であるべきだと固く信じています。 その理由は、イーサリアムの最も強力な堀は、その技術的優位性、すなわち長年にわたり実証されてきた信頼基盤と安定性、分散化によってもたらされる中立性と検閲耐性、先進的なDeFiエコシステム、高品質な研究開発と開発者コミュニティ、そして強力なネットワーク活動保証メカニズムに由来しているからです。イーサリアムは真に止められない「グローバルコンピュータ」なのです。
第二に、技術の採用に依存する生産資産であるETHの金銭的価値は、安定化と強化が可能です。通貨としてのETHは技術革新サイクルを経る可能性が高いものの、最も確実な道筋は、まずイーサリアムを技術プラットフォームとして構築し、その経済モデルの持続可能性を確保することで、その後に金銭的特性が自然に発現することです。逆に、「ETHを通貨として宣伝する」だけでは、確固たる基盤を築くことはできません。
つまり、ETHの価格は3つの要素で構成されています。将来の手数料の割引価値、通貨プレミアム(価値保存、交換手段、あるいは計算単位として)、そして投機的プレミアム(文化的価値やミーム的価値を含む)です。後者2つはより大きな影響力を持ちますが、これら3つを強化する鍵は、ETHの価値の基盤である基本ネットワーク収入を最大化することです。
イーサリアムの長期的なRollup戦略:なぜ正しいのか? Solanaとの論争の真相
イーサリアムが「Rollup中心」の拡張ルートを選択した理由は明白です。それは、セキュリティ、スケーラビリティ、中立性のバランスを取れる唯一のアーキテクチャ設計だからです。技術的な供給の観点から見ると、イーサリアムは現在、最も安全で分散化されたスマートコントラクトプラットフォームです。検証ブリッジとデータ可用性レイヤー(DA)を通じて、イーサリアムはメインチェーンのセキュリティをRollupに「卸売」することができ、Rollupが信頼システムを再構築することなく独自のチェーンを構築できるようにしています。
市場の需要の観点から見ると、ユーザーは最終的にどのチェーンを使用しているかではなく、「どのチェーンが最も安価で安全に取引できるか」だけを気にしています。長期的には、Rollupとなり、セキュリティ、DA、コンセンサスを購入し、Ethereumに直接接続することが最も合理的な選択です。これは自然に市場の収束現象を形成するでしょう。Rollupは、他の孤立した島嶼に分散されるのではなく、企業のようにEthereumの「中立台帳」を中心に独自のサービスを構築するでしょう。
Ethereum vs Solana
2024年の手数料収入に基づいて、Solanaはブロックスペース市場でEthereumを上回り始めたと考える人もいます。しかし、ハードウェア拡張を中心としたSolanaの戦略はリスクを伴い、ネットワークは定期的に過負荷状態になります。ブロックチェーンがその潜在能力を最大限に発揮し、金融インフラを大規模にオンチェーンに移行するには、Solanaは最終的にシャーディングの拡張に目を向ける必要があり、Ethereumはセキュリティ、Rollupインフラ、エコシステムの採用において既に大きくリードしています。
さらに重要なのは、Solanaのオンチェーンアクティビティの大部分がMemecoinブームに端を発していることです。データによると、こうした取引はかつてDEX取引量の50%以上を占めていました。しかし、Memecoinは短期的なゼロサムゲーム現象であり、ブームが過ぎ去れば、その「高収益」神話を維持することは困難になるでしょう。
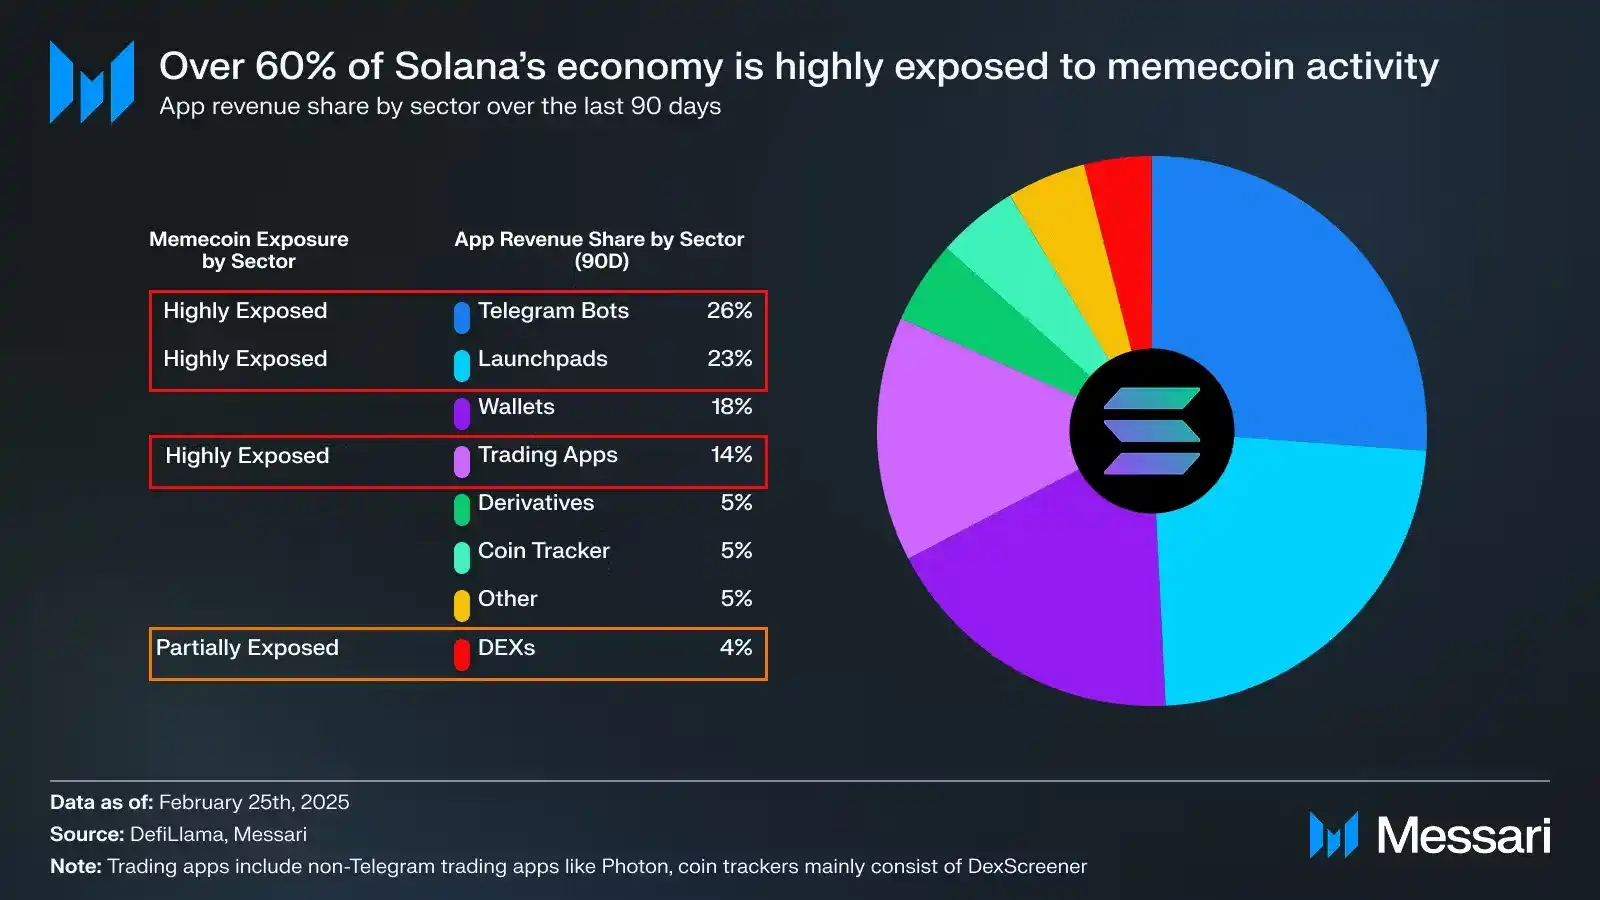
対照的に、イーサリアムはDeFiのような粘着性の高いシナリオに焦点を当てています。これらのプロトコルは、熱狂的な投機ではなく、実際の金融行動のオンチェーン移行によって駆動されます。最も顕著かつ重要な違いは、Solanaの検証ノードが中央集権化されているのに対し、イーサリアムは世界で最も多様なステーカーネットワークを有していることです。この分散化自体が、最も強力な堀なのです。
Rollup 戦略の問題点
Rollup のルートが正しい場合、Ethereum の長期的な将来は明るいのに、なぜ ETH の価格パフォーマンスが悪いのでしょうか?
· 技術レベルでは、Rollup の最大の欠陥はデフォルトの相互運用性の欠如であり、これが状態の断片化につながり、ユーザーと開発者のエクスペリエンスに深刻な影響を与えます。
· ビジネス レベルでは、Ethereum がまだ Rollup のビジネス戦略を明確に伝えていないことが主な問題です。
· 短期的な採用戦略: Rollup の急速な成長をどのように促進するか?
· 長期的な堀: Rollup はなぜ他のデータ可用性プラットフォームに目を向けないのか?
Rollup のビジネス戦略: 拡大、差別化、堀
1.イーサリアムは拡張を優先し、十分かつ低価格なデータ可用性(DA)を提供し続けるべきである。
イーサリアムが位置するテクノロジーネットワーク市場は競争が激しく変化が速く、最終的な勝者は強力なネットワーク効果を享受することになる。このような環境下では、高品質な製品を提供し、非常に低価格、あるいはほぼ無料の価格でユーザーベースを迅速に拡大することが正しい戦略であり、これは多くの成功したテクノロジーネットワークの成長経路でもある。したがって、イーサリアムはデータ可用性(DA)の価格を低く抑え、ロールアップの参入障壁を最小限に抑えなければならない。イーサリアムはカンクンのアップグレード後、3つの容量の塊を提供し、短期的には供給が需要を上回り、価格を効果的に抑制した。この戦略は意図的なものではなかったが、良い結果を達成した。
2. Rollupの相互運用性を解決し、ユーザーと開発者のエクスペリエンスを向上
Rollup時代におけるEthereumの最大の欠点は相互運用性です。断片化はユーザーと開発者に深刻な影響を与えます。相互運用性を解決することで、エクスペリエンスを統一し、統合チェーンとのギャップを縮めることができます。これは流動性の堀を築く鍵でもあります。コミュニティは、ERC-7683第2階層中規模資産クロスチェーン取引所や、2-of-3 OP+ZK+TEE時間レベル大口資産クロスチェーンブリッジなどのソリューションを積極的に推進しています。
III. 差別化戦略と堀の構築
イーサリアムは、DA サービスで差別化を図り、限界的な Rollup 顧客を引き付けると同時に、エコシステムの顧客を囲い込む堀を構築する必要があります。重要な堀は、3 つの主要なネットワーク効果から生まれます。信頼、流動性、構成可能性。現在、Rollup 間の構成可能性に対する需要はまだ明確ではなく、主な価値は信頼と流動性に集中しています。相互運用性の問題を解決した後、これら 2 つは自然にイーサリアム L1 から Rollup エコシステムに拡大します。
信頼の面では、Rollup はイーサリアム DA を通じて最高のセキュリティを享受しており、独立したチェーンのセキュリティは脆弱です。 Ethereum DAを活用したRollupのセキュリティは継続的に強化されており、堀は強化され続けています。流動性の観点から見ると、Ethereum L1の機関投資家レベルの流動性は、Rollupを選択する上で重要な要素です。RollupがEthereum DAに接続することで、あらゆるエコシステムの機関投資家の流動性を獲得し、資本効率を大幅に向上させ、強固な堀を形成できます。
そのため、市場はRollupに対し、最高のセキュリティと流動性を求めてEthereum DAの利用を強く求めるでしょう。Ethereumは、この2つの優位性を強化し、ブランドと信頼によって機関投資家を引き付けるべきです。
価値回帰への道:「手数料の最大化」から「価値の持ち運びの最大化」へ
イーサリアムがデータ可用性(DA)を数百万TPSに拡大し(2D PeerDASなどのソリューションを通じて)、Rollupエコシステムが自発的にしっかりとイーサリアムDAに結びつくと、イーサリアムは大きな手数料収入を得ることになります。メインチェーンレベルでは、DeFiの普及と企業への応用が主な原動力となり、Rollupの人気はこの効果をさらに増幅させるでしょう。同時に、Rollupは相互運用性と決済サービスにも手数料を支払い、収益にさらに貢献します。
DAレベルでは、持続可能な経済を実現するための鍵は、最小ブロブ価格を引き上げることです。 具体的なアプローチは、Rollup全体の収益を監視し、Rollupが一定の割合の価値をイーサリアムに渡すように、合理的な最低価格を設定することです。例えば、今後数年間で、RollupがCeDeFi決済市場を占有し、約10,000TPSを処理し、年間収益が数十億ドルに達し、イーサリアムDA供給量が10,000TPSを超えると仮定します。この時点では、BLOB取引手数料が市場価格の発見に完全には入りませんが、最低手数料をDA取引あたり0.3セントに設定すれば、ETH保有者に年間約10億ドルの収益をもたらすことができます。
ソーシャル、トレーディング、AIエージェント間の調整など、高頻度取引市場をさらにカバーすることで、RollupのTPSは30,000レベルに達し、100億ドル以上のDA手数料収入をもたらし、取引コストは依然として1セント未満です。この種の収入は、ETHの価格やその他の要因の影響を受けます。 最低価格は動的に調整する必要があり、現在のガス制限メカニズムと同様に、コミュニティのコンセンサスによって決定されると予想されます。 今後は、Ethereum L1手数料市場との接続を改善するなど、BLOBの最適な価格戦略をさらに研究する必要があります。さらに、EthereumがzkEVMまたはRISC-Vに移行するにつれて、SNARKインフラストラクチャなどの新しいテクノロジーが手数料獲得の効率向上に役立ちます。
重要なのは、現段階ではトランザクションから直接価値を引き出そうと焦るのではなく、イーサリアムブロックとブロブ空間における価値の高い活動への支援と促進を最大限に行うことです。これは、ネットワーク効果を生み出し、強化するだけでなく、イーサリアムが拡大するブロック空間市場を獲得し、経済基盤を強化するのに役立ちます。したがって、価値回帰への道筋は非常に明確です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







