

Pump.funがトークンを発行する予定です。コミュニティの意見はどうですか?
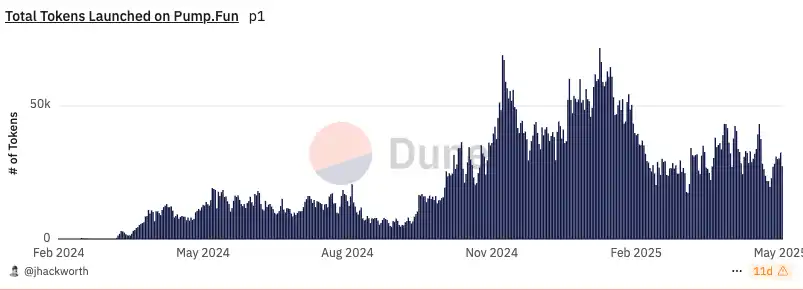
最近の暗号資産市場では、Solanaチェーン上で毎日数万トークンが大量に発行されていますが、「皆で犬を追う」状態から長い時間が経ち、市場は高頻度ながらも無力な状態に陥っています。こうした中、注目のインフラPump.funが40億ドルのFDVで10億ドルを調達し、プラットフォームトークン$PUMPを正式に発行することが明らかになりました。
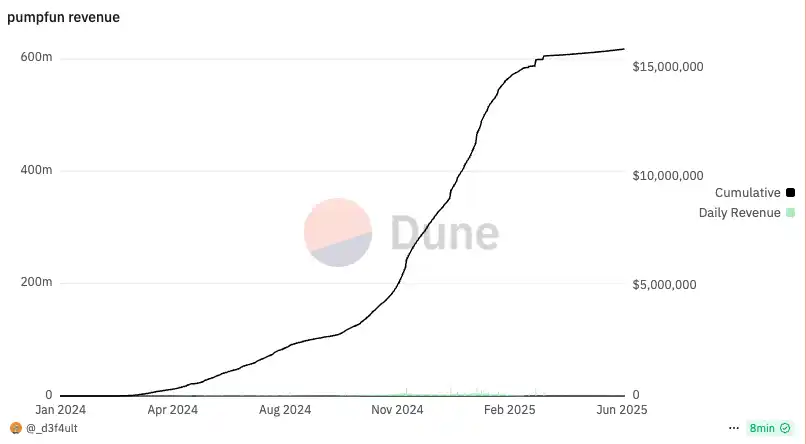
市場の反応は異なりました。Pump.funは過去1年間、Solanaチェーン上で強力なユーザーエンゲージメントと収益力を発揮し、ピーク時には1,000万ドルを超える日次収益を達成し、高い評価ロジックを裏付けています。一方で、収益性の持続性、プラットフォームトークンに合理的な価値獲得メカニズムがあるかどうか、そしてSolanaの流動性への悪影響を疑問視する声も少なくありませんでした。
さらに重要なのは、この評価額が、事業の安定性と規制遵守において明らかな優位性を持つCircleなどの規制準拠暗号インフラ企業の評価額に近いことです。また、Pump.funの収益は市場センチメントに大きく依存し、収益の変動も大きく、その評価額の長期的な有効性にも疑問が投げかけられています。
この記事では、この事件に関する多くの業界関係者の異なる見解をまとめ、プロジェクトの評価構造、ユーザーインセンティブ設計、生態学的影響評価など、複数の側面を網羅し、読者にとってより包括的な議論を再構築しようと努めています。これが流動性低下下での最後のスプリントなのか、それともプラットフォーム変革における重要な戦いなのか、検証にはまだ時間がかかるかもしれません。
関連記事:「時価総額40億ドルのコイン発行、Pump.funは市場の救世主か、それとも流動性キラーか? 》
Pumpfunは生態系の捕食者であり、支援に値しない
Pumpfunチームは手数料で1000万ドルの利益を得ましたが、その利益はすべて彼らの懐に入りました。Launchcoinも手数料で1000万ドルの利益を得ましたが、Launchcoinが受け取ったのはそのうちの20%だけでした。
Pumpfunは、初期からサポートしてきた旧式のプロトコルであるRaydiumを裏切りました。Raydium上で独自のPumpswapも立ち上げましたが、今では逆に相手を食い物にしています。一方、LaunchcoinはSolanaのトップLPサービスプラットフォームであるMeteora(Jupiterシリーズ)との提携を選択しました。
PumpfunはSolana上のすべての人々、すべてのプロトコルを裏切り、Solanaへの売り圧力の最大の要因の一つとなっています。Raydiumは少なくとも手数料を使ってプラットフォームトークンを買い戻していますが、Pumpfunは何もしていません。Pumpfunはエコシステム全体にとって良いものではありません。創設者たちはSolanaを支援するためではなく、略奪するためにここにいるのです。
それと比較すると、Believe appは少なくとも「2人の悪党のうちのより良い方」と言えるでしょう。Pasternakは少なくとも既存のプロジェクトで勝利し、より少ない利益を得ることを望んでいます。Pumpfunはユーザーを人間としてではなく、ATMとして扱っています。Pumpfunがエコシステムを圧迫し、他のアプリケーションから血を吸い続けるなら、Solanaは最終的にユーザーと共に衰退するでしょう。ユーザーに還元しないアプリケーションのサポートをやめるべき時が来ました。
評価額は過大評価されており、情報は透明性に欠けています
Pump.funトークン保有者は、今後手数料の配当を受け取ることができますか? それとも、トークン買い戻しの仕組みが組み込まれているのでしょうか? そうでない場合、評価額40億ドルでこのトークンを購入する価値はまったくありません。
さらにとんでもないことに、Pumpで発行されたすべてのミームコインの合計時価総額は、今回調達した金額よりわずか5億ドル多いだけです。初期の投資家たちは素晴らしい時間を過ごしたのです。私の記憶では、以前の資金調達ラウンドの評価額はそれぞれ 1,200 万ドル、1 億ドル、2 億 5,000 万ドルでした。
つまり、最初のラウンドの紙のリターンは 333 倍に達したことになります。また、忠実なユーザーは現在、エアドロップに関する情報を持っていません。今では答えよりも質問の方が多いです。
これは Solana の流動性のテストです。
PumpFun の最初のシードラウンドの資金調達の評価額は 1,200 万ドルでした。つまり、シード投資家は既にこのラウンドで$PUMPの322倍のリターンを得ており、TGE(トークン生成イベント)で見積もれば1,000倍になっている可能性がある。
この業界は狂っています。残念ながら、PUMPが多くの買い手を引き付けられるシナリオは想像できません。なぜなら、Solanaのほぼ全員がPumpFunのせいで破産したからです。もし私が@a1lon9だったら、おそらく同じことをするでしょう。KickやTwitchのようなプラットフォームと競争するために、彼らはこの10億ドルの資金調達を本当に必要としているのです。
コミュニティユーザーに大量のトークンをエアドロップで還元するかもしれません。誰もがギャンブル中毒なので、得られた流動性は遅かれ早かれカジノ(PumpFun)に還流するでしょう。さらに興味深いのは、このオンチェーン「刺激策」の波がどれほどの規模になるかということです。オンチェーンの流動性を枯渇させるのか、それとも流動性を増加させるのか?正直なところ、私は流動性を枯渇させると考えています。これは、Crypto Twitter(CT)の主流の見解とは相反するようです。
私はこれを富の移転と捉えています。富裕層からPFの流動性プール(VCの資金提供による)を経由してエアドロップの受取人へと移るのです。同時に、永久契約の資金もスポット価格を押し上げ、エアドロップ利用者の出口流動性となるでしょう。
全体として、このトークンのローンチはオンチェーン・エコシステムにとって有害というより、むしろ有益であると考えています。
評価額は妥当かもしれないが、資金調達方法は懸念すべきもの
Pump.funのコイン発行に関する詳細な見解(以下の見解は、Twitterで流通している情報が真実であるという前提に基づいています)
評価額40億ドルは妥当かもしれないが、資金調達規模が大きすぎる。個人投資家だけで8億ドルを調達することになり、TGE(トークンローンチ)での買い需要を抑制し、価格上昇の余地を狭めてしまう可能性が高い。
このような規模の資金調達は、本質的に「搾取的」な行為と言える。
はい、確かに市場からある程度の流動性流出を引き起こしますが、その影響は主にSOLとSolanaエコシステムに集中します。トークン保有者がPUMPのためにポジションを清算しオールインする可能性が高いかどうかを評価できます。例えば、HYPEの熱心なユーザーはそうする可能性は低いですが、Solanaエコシステムプロジェクトの保有者はそうする可能性があります。結局のところ、強固なファンダメンタルズを持つコインは、短期的な流動性流出に遭遇したとしても、最終的には回復するでしょう。
エアドロップ比率はわずか10%で、低すぎるように思われます。より適切な範囲は15%~20%です。
トークンのFDV(完全希薄化後評価額)が長期間30億を下回ったとしたら驚きです。プラットフォームの収益成長率は確かに鈍化していますが、pump.funは依然として圧倒的にトップのミームコイン発行プラットフォームであり、非常に高いユーザーマインドシェア率を誇っています。
Mcap/FDV(時価総額対完全希薄化後評価額比率)は、トークン供給の制御、あるいは制御の有無に大きく左右されます。
プラットフォーム収益の25%をトークン価値の本国送金に使うのは、実際には少なすぎます(特にHyperliquidの97%の買い戻しと比較して)。HLレベルを達成するとは期待していませんが、50%の比率がより適切かもしれません。
全体的に、40億ドルの評価額が大惨事だとは思いません(短期的には「詐欺的に」60〜80億ドルに引き上げられる可能性さえあります)が、現在の資金調達方法と規模は私を心配させます。TGEが実際に開始されたときには、市場に新しい買い手がいない可能性があり、同時に、総供給量の25%を保有して株式を売却しようと待っている投資家が多数いるでしょう。
タイミングが悪い
Pump.funトークンに関する率直な考えと意見:
Pump自体について:
個人的には、トークンのローンチは少し遅れており、プラットフォームの手数料収入は明らかに減速しており、市場の感情と外部の認識に悪影響を与えると思います。
彼らは手数料で7億3800万ドルを稼いでいます...この一部がインセンティブとしてエコシステムに還元されないのであれば、私は本当に何と言っていいのか分かりません(表面的には、これは$HYPEの哲学にほぼ反していますが、彼らに
彼らはさらに10億ドルを調達する必要はありません(すでに口座に7億ドル以上あります!)…これは完全に「大砲で鶏を殺す」ようなもので、明らかに状況を利用して金儲けをするという日和見的な行動です。
潜在的な連鎖効果について:
短期的には$SOLに一定の悪影響を与える可能性があります。結局のところ、一部の資金はSOLから$PUMPに移されるからです。以前は、多くの人がSOLを購入していましたが、基本的にはPump.funプラットフォーム手数料に関連する収入増加を目的としていました。
しかし、このような資本ローテーションは、典型的な「期待買い、事実売り」の市場に発展する可能性が高い。つまり、SOLの下落圧力は、ニュースが正式に発表されるずっと前から市場に織り込まれていたということだ。
これにより、SOL/ETHの為替レートは(現在はサポートレベル付近ではあるものの)引き続き弱まり、一部のファンドが他のL1パブリックチェーンを事前にローテーションさせるきっかけとなるだろう。
市場の観点から見ると、このような資本ローテーションは必ずしも悪いことではない。私自身、Solanaエコシステムで多額の利益を上げてきたが、ETHエコシステムの台頭による市場全体への「富の効果」の方が健全だと常に考えている。対照的に、Solanaは常にPvP(プレイヤー対プレイヤー)と高頻度ローテーションが多すぎた。
私はSOLの長期的なパフォーマンスについて、まだ悲観的ではない。エコシステムの粘着性とユーザーメンタリティはすでに非常に強いですが、短期的にはこの混乱の波の影響を警戒する必要があります。今後数ヶ月で大幅な調整があれば、ポジションを増やす良い機会になるかもしれません。
その背後には、暗号化されたソーシャルネットワーキングのクローズドループを構築したいという野心があるのかもしれません
Pumpfunのトークン発行が、一部の人が言うようにSolanaの「死」につながるとは思いません。結局のところ、このトークンはSolanaチェーン上にまだデプロイされており、Solana上ではエコ活動も依然として行われています。
初期の投資家は多額の利益を上げており、多くのトップVCファンドを引き付けているに違いありません。もし多くの個人投資家がパブリックセールの段階でFOMO(取り残されることへの不安)を抱くと、大きな売り圧力が発生する可能性があります。結局のところ、40億ドルの評価額で購入する場合、一般ユーザーにとって潜在的な利益は彼らが直面するリスクよりもはるかに小さく、初期のプライベートラウンド投資家の「出口流動性」になることは容易です。
現在の収益レベルを考えると、より大きなビジョンがない限り、実際にはこれ以上の資金調達は必要ありません。彼らはまた、この「カジノモデル」が持続不可能であることを知っています。それは非常に略奪的であり、削減しているのはすべてインサイダー、パッケージャー、そしてスナイパーです。このシステムが機能するための前提は、毎日やって来て送金し続ける「カモ」が十分にいることですが、これは長くは続かない運命にあります。
彼らが資金調達を行った理由は、真に「暗号資産ネイティブ」なソーシャル+ライブブロードキャストプラットフォームを構築するためでしょう。将来的には、暗号資産コンテンツを視聴したり、ディスカッションに参加したりするために、YouTube、Twitch、TikTok、X、Redditに行く必要はもうありません。Pumpfunに行くだけでいいのです。クローズドループのエコシステム、アテンションファネルはすべて$PUMPを中心に展開され、収入源はトークン発行プラットフォームとAMMから得られます。
しかし、これらのソーシャルジャイアントに挑戦するのは非常に困難であり、だからこそ多額の資金調達が必要です。$PUMPの主な用途の一つは、コンテンツクリエイターとユーザーへのインセンティブとして使われる可能性が高いです。投稿に対する収入、ライブストリーミングに対する報酬、そしてインタラクションを促進することによるトークン配布があります。
しかし、Pumpfunのエアドロップを楽しみにしていた初期ユーザーは、結局がっかりするかもしれません。
もし本当にIPOを行うなら、IPOを目指す可能性が高いです。
コインを発行することは、ネギを切るためのよく設計された方法です
Pump Funがコインを発行した理由を推測してみてください。ご存知のとおり、@a1lon9はCSです。コインを発行することで、みんなが豊かになるのでしょうか?最終的には、市場の流動性を吸収することになる可能性が高いです。
ご存知のとおり、特に@solanaでは、このサイクルの最大の癌は@pumpdotfunチームです。稼いだお金はすべてUSDCに売却され、引き出されました。@a1lon9がみんながお金を稼ぐために$pumpを発行したと言うなら、私は信じません。結局「また一儲けする」ためですね。
なぜ1月に発行しなかったのですか? コイン発行の噂が一番早かったのは1月で、CEXと協力して公に調達していましたが、その後トランプ氏が台頭し、市場の流動性が直接的に圧迫されました。
その後、@a1lon9さんがコイン発行の計画はないと直接発言しました。 ということは、計画がないということでしょうか? もともと流動性を枯渇させることが目的だったのですが、偉大なる指導者によって枯渇させられたことが判明したので、次に流動性が飢えるまで待つしかありません。
なぜこの時期に発行したのですか? 主な理由は、@solanaにはローンチプラットフォームが多すぎて、皆が攻撃に来るからです。特に@SolanaFndnさんもpumpfunを嫌っています。
@bonk_fun + @believeapp + @boopdotfun + @buidldao_ などのローンチプラットフォームを見てください。@pumpdotfun はローンチボリュームではまだトップですが、追い抜かれるのではないかと少し心配しています。また、最近の市場はかなり好調で、特にこの @ethereum が山寨の上昇を牽引しているため、@a1lon9 はこのコイン発行の波を逃すと次の @opensea になってしまうと感じているかもしれません。2020年から2021年にかけての @opensea の評価額がどれだけ高かったか覚えていますか?今見てください。見ている人はいますか?24年間ではまだ14億ありましたが、今では間違いなくなくなっていると推定されています。
おそらく@a1lon9もこれを考えたので、彼はトークンを発行した後、すべての株主と自分自身に説明するために、急いでトークンをカットしなければなりませんでした。結局のところ、それを逃すと、二度とチャンスがないかもしれません。大きくカットします。それは完全に公正なローンチです。
現在、対外的には2つの声明があります。1つは40億の評価額に応じて10億を調達し、それをすべて流通させるというものです。もう1つは50億の評価額に応じて10億を調達し、それをすべて流通させるというものです。彼の周りの最も安い投資家は3000万を投資した@BiliSquareの友人の友人で、その後@hebi555が2億と8億を言ったので、すべて流通したようです。前回の評価額発表に合わせてみんなが参加し、その後TGE100%になったらみんなで買い漁って倍増を待つ、という展開になりそう?
あり得るプレイ? 最終的にはトークン保有者に配当金分配権が付与されるんじゃないかな。現状だと@pumpdotfunはトークン発行後8年は儲かるから、年収7億とかどうでもいいや、という感じ。「餌に食いつこうとしている」だけ。どうせ100億でも買う人はいるだろうし。所詮は「巨大カジノ」だしね。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







