

連邦準備制度理事会は3年前にステーブルコインを理解していた

原題:「ステーブルコイン:成長の可能性と銀行への影響」
原著者:Gordon Y. Liao、John Caramichael
原文翻訳:BlockBeats
6月5日、ステーブルコイン大手のCircleが、ニューヨーク証券取引所に株式コードCRCLで正式に上場します。これは、2021年にCoinbase(株式コードCOIN)がナスダックに上場して以来、仮想通貨分野で最も注目されるIPOでもあります。
ブルームバーグによると、Circleは今回のIPOで2,400万株を発行し、6億2,400万ドルを調達する予定です。目標評価額は67億ドルです。しかし、最新の市場データによると、この目標額は72億ドルに引き上げられ、25倍以上の超過応募がありました。市場は明らかに、ステーブルコインというコンセプトに対するファンドの熱意を過小評価していた。
この熱意は個人投資家だけに限ったものではない。Ark Investのキャシー・ウッド氏やBlackRockのラリー・フィンク氏など、多くの機関投資家が、今回の資金調達の約30%を占める大規模な追加出資を行うと公言している。そして、IPO日が正式に確定するわずか1~2週間前まで、CircleはCoinbaseとRippleを相手に「買収の噂」を騒がせていた。
関連記事:「IPOを急ぎ、売却も議論している中、Circleは一体何をしたいのか? 」
近年、ステーブルコインは、暗号通貨市場の成長とブロックチェーン技術の普及に賭けることができる数少ないコンセプトの一つとして機関投資レポートに登場しており、Circleはステーブルコインコンセプトの最初の銘柄でもあります。
先月末、香港立法会はステーブルコイン法案を三回目の読会で可決し、香港・A株市場の多くのステーブルコインコンセプト銘柄やデジタル通貨セクターも大きな爆発を迎え、多くの企業が20%上昇しました。 Caixinによると、Everbright Holdingsの株価は、2016年にIDG CapitalとCircleへの戦略的投資を行ったことで、6月3日に26.6%急騰しました。
こうした熱狂の中、従来の金融界では「ステーブルコインとは何か?」という話題が急速に高まっています。実際、ステーブルコイン技術、特にCBDC(中央銀行デジタル通貨)は、多くの政府が長年にわたり戦略的に計画してきた計画です。米国では、トランプ政権によるCBDCの行政禁止措置により、「民間ステーブルコイン」分野の発展がわずか数ヶ月で急速に進展し、「GENIUS」ステーブルコイン法案が5月20日に可決されました。
米国政府は、ステーブルコイン技術自体について十分な研究を行ってきました。2022年1月31日、連邦準備制度理事会(FRB)は「ステーブルコイン:発展の可能性と銀行システムへの影響」と題した報告書を発表しました。この報告書の中で、FRBはステーブルコインが銀行システムと信用仲介機関に及ぼす潜在的な影響に焦点を当てています。ステーブルコインに関する概念や知識がまだ理解できていない読者にとって、これは「ステーブルコイン入門書」として役立つかもしれません。
以下は、FRBの「ステーブルコイン:発展の可能性と銀行システムへの影響」の原文をまとめたものです。
TL;DR
ステーブルコインとは、その価値を外部基準(通常は米ドル(USD))に固定するデジタル通貨です。ステーブルコインはデジタル市場において重要な役割を果たしており、その成長は経済全体におけるイノベーションを刺激する可能性があります。過去1年間、パブリックブロックチェーン上で流通する米ドル建てステーブルコインの数は爆発的に増加し、2021年9月時点で流通総額は1,300億ドルに迫り、前年比で500%以上増加しました。
ステーブルコインへの注目が高まるにつれ、ペッグの安定性、消費者保護、KYC(顧客確認)とコンプライアンス、決済のスケーラビリティと効率性など、さまざまな問題が提起されています。本稿では、ステーブルコインが銀行システムと信用仲介に及ぼす潜在的な影響に焦点を当てます。ステーブルコインに関連する様々な問題は、適切な制度的保障措置、規制、そして技術の進歩によって対処できるものの、流通するステーブルコインの継続的な増加は、最終的には伝統的な銀行システムに重要な影響を及ぼすでしょう。
本稿では、まずステーブルコインの基礎、現在のユースケース、そして成長の可能性について考察します。次に、暗号通貨市場および金融市場全体における過去の混乱期におけるステーブルコインの歴史的動向を検証します。米ドルにペッグされたステーブルコインは、市場が極度に混乱した際に二次市場での価格が一時的にペッグレートを上回り、ステーブルコインの発行増加を促すため、安全資産としての性質を示すことが分かりました。また、非現金同等物のリスク資産を裏付けとする特定のステーブルコインには、「取り付け騒ぎ」のリスクがあることも指摘します。
最後に、ステーブルコインが普及した場合の銀行準備金、信用仲介、そして中央銀行のバランスシートに関する考えられるシナリオを概説します。私たちの研究は、二層構造の部分準備銀行制度の下で、信用仲介に悪影響を与えることなく、資産担保型ステーブルコインの広範な普及を促進できることを示唆しています。このような枠組みでは、ステーブルコインの準備金は商業銀行の預金として保有され、商業銀行は従来の銀行預金と同様に、部分準備貸付と満期変換を行います。また、物理的な現金(紙幣)をステーブルコインに置き換えることは、信用仲介の増加につながる可能性があることもわかりました。対照的に、ステーブルコイン発行者に中央銀行の準備金による裏付けを求める「狭義の」銀行制度は、ステーブルコインの「取り付け」リスクを最小限に抑えますが、信用仲介を低下させる可能性があります。
ステーブルコインの基礎
ステーブルコインは、分散型台帳技術(DLT)(通常はブロックチェーン)上に記録され、参照価値に固定されたデジタル通貨です。流通しているステーブルコインのほとんどは米ドルに固定されていますが、他の法定通貨、通貨バスケット、他の暗号通貨、あるいは金などの商品に固定される場合もあります。ステーブルコインはDLT上で価値の保存手段および交換手段として機能し、他のデジタル資産と交換または統合することを可能にします。
ステーブルコインは、銀行預金口座などの従来のデジタル通貨記録とは主に2つの点で異なります。まず、ステーブルコインは暗号的に保護されています。これにより、ユーザーは二重支払いや決済を仲介する仲介業者を介さずに、ほぼ瞬時に取引を決済できます。パブリックブロックチェーンでは、これにより1日24時間365日取引が可能になります。また、ステーブルコインは多くの場合、プログラム可能なDLT標準に基づいて構築されており、サービスの構成可能性(コンポーザビリティ)を実現しています。ここでの「構成可能性」とは、ステーブルコインをスマートコントラクト(自動実行型のプログラム可能な契約)と相互運用して、決済やその他の金融サービスを作成する独立した構成要素として使用できることを意味します。これら2つの重要な特性は、現在のステーブルコインのユースケースの基盤となり、金融セクターと非金融セクターの両方におけるイノベーションを支えています。
2020年以降、イーサリアム、バイナンススマートチェーン、ポリゴンなどのパブリックチェーンにおけるステーブルコインの利用が急増しています。2021年9月時点で、米ドルにペッグされた最大のパブリックステーブルコインの流通量は約1,300億ドルに達しました。このグラフは、パブリック ステーブルコインの流通供給量が 2021 年初頭に特に大幅に増加し、最初の 5 か月間で前月比平均約 30% の増加となったことを示しています。
現在のステーブルコインの種類
ステーブルコインは、さまざまな形態をとる可能性のある、広義に定義された初期のテクノロジーです。このテクノロジーは現在、特定の形態で実装されており、以下で説明し、表 1 にまとめています。ただし、ステーブルコイン テクノロジーはまだ初期段階にあり、イノベーションの可能性が非常に高いことにご注意ください。以下で説明するステーブルコインの現在の実装と、規制環境における現在の状況は、ステーブルコイン テクノロジーの潜在的な展開をすべて反映するものではありません。
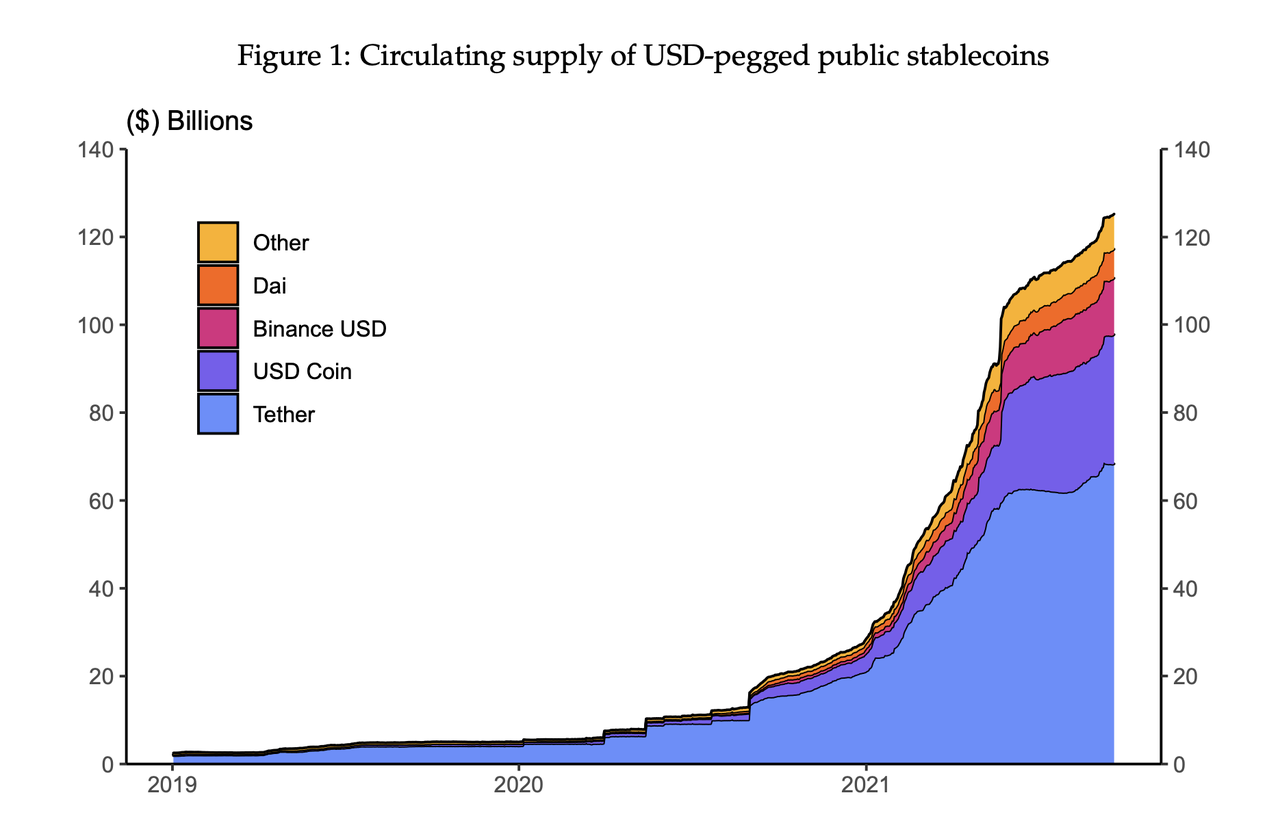
時価総額上位 10 の米ドルペッグ パブリック ステーブルコインの流通供給量。 2019年1月から2021年9月までのデータ。その他のカテゴリには、Fei、TerraUSD、TrueUSD、Paxos Dollar、Neutrino USD、HUSDなどがあります。
公的準備金に裏付けられたステーブルコイン
既存のステーブルコインのほとんどは、Ethereum、Binance Smart Chain、Polygonなどのパブリックブロックチェーン上で流通しています。これらのパブリックステーブルコインのほとんどは、銀行預金、財務省証券、コマーシャルペーパーなどの現金同等の準備金によって裏付けられています。これらの準備金に裏付けられたステーブルコインは、現金同等資産の保管人として機能する仲介機関によって発行され、ステーブルコイン負債を米ドルまたはその他の法定通貨で1対1で償還できるため、カストディアンステーブルコインとも呼ばれます。
一部の公的準備金に裏付けられたステーブルコインの妥当性と健全性は疑問視されています。特に、流通量で最大のステーブルコインであるテザーは、米国商品先物取引委員会(CFTC)との紛争を解決するために4,100万ドルを支払うことに同意しました。CFTCは、テザーが米ドル準備金の妥当性を虚偽表示したと非難しました。その他、様々なレベルの財務監査を受けている米ドルにペッグされた、広く利用されている準備金に裏付けられた公的ステーブルコインには、USD Coin、Binance USD、TrueUSD、Paxos Dollarなどがあります。
アルゴリズム型パブリック・ステーブルコイン
一部のステーブルコインは、裏付けとなる準備金の健全性に頼るのではなく、他のメカニズムを用いて価格を安定させています。これらのステーブルコインは、しばしばアルゴリズム型ステーブルコインと呼ばれます。準備金担保型ステーブルコインは法的に登録された企業のバランスシート上の負債として発行されますが、アルゴリズム型ステーブルコインはパブリックブロックチェーン上でのみ稼働するスマートコントラクトシステムによって維持されます。これらのスマートコントラクトを制御する能力は、多くの場合、ガバナンストークンを保有することで付与されます。ガバナンストークンは、プロトコルやガバナンスパラメータの変更に投票するために使用される特殊なトークンです。これらのガバナンストークンは、ステーブルコインを使用するプロトコルの将来のキャッシュフローに対する直接的または間接的な請求権としても機能します。
パブリックアルゴリズム型ステーブルコインは非常に革新的で、分類が困難です。しかし、一般的にこれらのステーブルコインは、(1)担保と(2)アルゴリズムペグという2つのメカニズムに基づいて設計されていると考えることができます。Daiなどの担保付きパブリックステーブルコインは、ユーザーがイーサリアムなどの変動性の高い暗号通貨をDaiのスマートコントラクトプロトコルに預け入れることで発行されます。その後、ユーザーは担保比率が100%を超えるDai(米ドルにペッグ)のローンを受け取ります。イーサリアムの預金の価値が一定のしきい値を下回ると、ローンは自動的に清算されます。
対照的に、アルゴリズムペグは、自動化されたスマートコントラクトを使用して、ステーブルコインと関連するガバナンストークンを売買することでペグを確保します。しかし、これらのペグは不安定性や設計上の欠陥を経験する可能性があり、「不安定性」につながります。これは、2021年4月のローンチ後にアルゴリズムステーブルコインFeiが一時的にデペッグされたことに例証されています。
機関投資家または民間のステーブルコイン
パブリックブロックチェーンで流通する準備金担保ステーブルコインに加えて、従来の金融機関は「トークン化預金」とも呼ばれる準備金担保ステーブルコインを開発しています。これらの機関投資家向けステーブルコインは、許可型(プライベート)DLT上に実装されており、金融機関とその顧客が効率的なホールセール取引に利用しています。最も有名な機関投資家向けステーブルコインはJPM Coinです。JPモルガン・チェースとその顧客は、日中レポ決済などの取引や内部流動性の管理にJPM Coinを利用できます。
これらのプライベートな準備金担保型ステーブルコインは、機能面でも経済面でも、一部の送金業者が提供する商品に匹敵します。例えば、PaypalとVenmo(Paypalの子会社)では、ユーザーはネットワーク内でほぼ瞬時に送金や支払いを行うことができ、これらの企業が保有する残高は準備金担保型ステーブルコインと同等です。主な違いは、許可型DLTではなく、中央集権型データベースを使用していることです。
ステーブルコインのユースケースと成長の可能性
現在使用されている様々な形態のステーブルコインの成長は、強力なユースケースによって推進されています。これらのユースケースをまとめます。ステーブルコインの現在最も重要なユースケースは、パブリックブロックチェーン上での暗号通貨取引における役割です。投資家は、非DLT決済システムや法定通貨残高の保管に依存せずに、ほぼ瞬時に24時間365日取引できるため、パブリックステーブルコインを使用して暗号通貨を取引することを好む傾向があります。
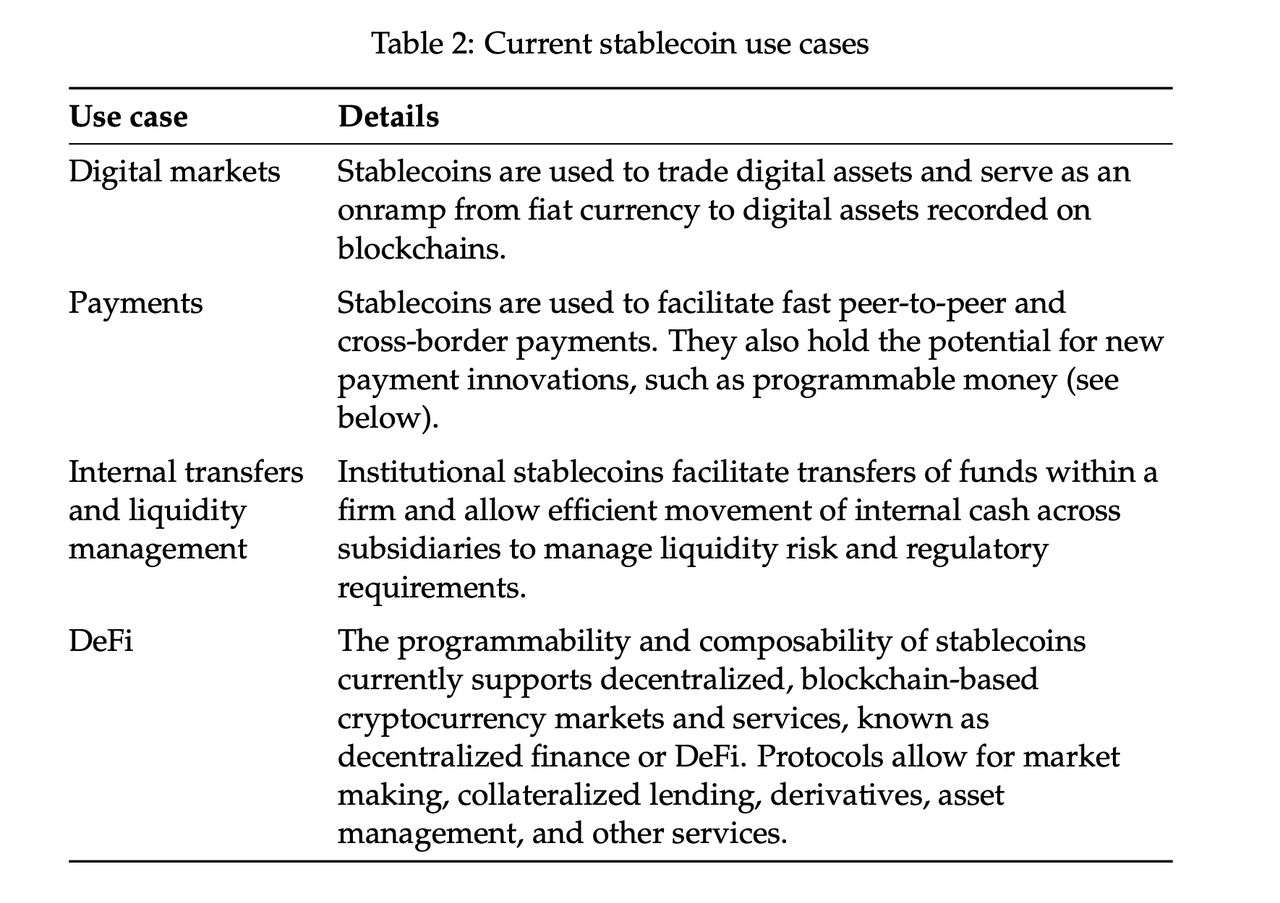
暗号通貨取引での使用に加えて、パブリックステーブルコインと機関投資家向けステーブルコインはどちらも、手数料が低い可能性のある、ほぼ瞬時に24時間365日、仲介者を介さない決済に使用されています。これは特に、通常数日かかり、高額な手数料がかかる国際送金に当てはまります。機関投資家向けステーブルコインは、企業が子会社間でほぼ瞬時に現金を送金したり、社内流動性を管理したり、日中レポ取引などの既存の金融市場におけるホールセール取引を円滑にするためにも利用されています。最後に、パブリックステーブルコインはプログラム可能で構成可能であるため、分散型金融(DeFi)と呼ばれる、分散型のパブリックブロックチェーンベースの市場やサービスで広く利用されています。DeFiプロトコルシステムにより、ユーザーはステーブルコインを使用して、マーケットメイク、担保付き融資、デリバティブ、資産運用など、さまざまな暗号通貨関連の市場やサービスに、従来の仲介業者を介さずに直接、または取引親会社を通じて参加することができます。 2021年9月現在、約600億ドル相当のデジタル資産がDeFiプロトコルに担保(ロック)されています。
将来の成長の可能性
ステーブルコインの特徴である暗号セキュリティとプログラマビリティは、既存のパブリックおよび機関投資家向けステーブルコインの利用を促進する強力なユースケースを支えています。しかし、これらの機能は、暗号通貨市場、特定のピアツーピア決済、大手銀行における機関投資家向け流動性管理など、主に現在のユースケースを超えたイノベーションを推進する可能性を秘めています。今後、ステーブルコイン技術は多様な実装が見込まれ、より包括的な決済・金融システム、トークン化された金融市場、Web 3などの技術進歩を促進するマイクロトランザクションなど、複数の成長分野におけるイノベーションを推進すると予想されます。
より包括的な決済・金融システム
ステーブルコインは、決済システムの成長とイノベーションを促進し、より迅速で安価な決済を可能にする可能性を秘めています。ステーブルコインは、デジタルウォレット間でほぼ瞬時にピアツーピアで資金を送金できるため、手数料も低く抑えられ、決済の障壁を下げ、既存の決済システムにより良いサービスを提供するよう圧力をかける可能性があります。これは特に、決済に数日かかり、高額な手数料が発生する可能性のある国境を越えた送金において重要です。こうした手数料と遅延は、低所得国および中所得国にとって大きな負担となっています。
ステーブルコインは、DeFiの成長を通じて、より包括的な金融システムを支える可能性があり、DeFiにはステーブルコインが不可欠な要素となる可能性があります。DeFiは、複雑なユーザーエクスペリエンス、消費者保護の欠如、頻繁なハッキング、プロトコルの機能不全、市場操作など、深刻な課題に直面していることに留意することが重要です。さらに、ほぼすべてのDeFiプロトコルは、暗号通貨または非代替トークン(NFT)の取引または貸付のみをサポートしています。DeFiプロトコルが現在の状態を超えて成熟し、より広範な金融市場と統合して現実世界の経済活動を支えるようになれば、DeFiは、投資家が仲介者なしで市場に直接参加できる、より包括的な金融システムを促進することができます。このようなDeFiの成長は、ステーブルコインの利用拡大を促進する可能性があります。
トークン化された金融市場
さらに、ステーブルコインは金融市場のトークン化において重要な役割を果たす可能性があります。そのためには、証券をDLT上のデジタルトークンに変換し、取引やサービスにステーブルコインを使用することが必要になります。証券購入などのDvP(Delivery Versatile Payment)取引において、トークン化された市場は、非常に低コストでリアルタイム決済を可能にします。これにより、流動性、取引速度、透明性が向上すると同時に、カウンターパーティリスク、取引コスト、その他の市場参加障壁が軽減されます。特に不動産などの特定の資産クラスにおいては、トークン化された資産の分割所有や価格発見の透明性向上といったメリットが期待されます。また、クロスカレンシースワップなどのPvP(Payment-to-Payment)取引においても、トークン化によって、取引成立から数日後に2つの企業間でスワップの支払いが行われる現在の伝統的なT+2取引の枠組みではなく、ほぼ瞬時の取引執行が可能になります。さらに、どちらの取引形態においても、トークン化された金融市場はDLTのプログラマビリティの恩恵を受けるでしょう。DLTは、セキュリティサービスや規制要件(保有期間の要件など)を自動化できます。金融市場が部分的または完全にトークン化されれば、ステーブルコインの利用がさらに拡大する可能性があります。
次世代イノベーション
最後に、ステーブルコインは次世代のイノベーションを支える可能性を秘めています。そのようなイノベーションの一例がWeb 3で、中央集権型のウェブプラットフォームやデータセンターから分散型ネットワークへと移行する可能性があります。このパラダイムでは、インターネットサービスやソーシャルメディアプラットフォームの収益は、効率的で統合されたオンライン決済システムの出現に支えられ、広告からマイクロトランザクションへと移行するでしょう。例えば、広告収入やユーザーデータの販売ではなく、ステーブルコインによるほぼ瞬時のマイクロペイメントで動く検索エンジンや動画ストリーミングプラットフォームを想像してみてください。ウェブサービスにおけるこの変化が実現すれば、ステーブルコインのさらなる成長を促進する可能性があります。
まとめると、現在のステーブルコインの利用は、主に暗号通貨取引、限定的なピアツーピア決済、そしてDeFiによって推進されています。今後、ステーブルコインは、より包括的な決済・金融システム、金融市場のトークン化、そしてWeb 3のような次世代イノベーションを促進することで、さらなる成長が見込まれます。
ペッグの安定性
ステーブルコインの参照価値へのペッグの安定性は、重要な課題です。本稿の焦点ではありませんが、ここでこの重要な問題について簡単に説明します。このセクションでは、まず、現在の公的準備金に裏付けられたステーブルコインのペッグ不安定性の原因を概説し、これらの原因への対処方法について考察します。次に、ステーブルコインがデジタル市場において潜在的な安全資産としてどのように機能するかを検証し、現在の公的準備金に裏付けられたステーブルコインが暗号資産市場で既にこの役割を果たしている可能性を示す証拠を示します。
現在、公的準備金に裏付けられたステーブルコインのペッグ不安定性には、発行者における投資家の償還リスクと流通市場における価格の変動という2つの形態があります。前者は、ステーブルコインの準備金の安全性と健全性に関連しています。ステーブルコイン保有者がステーブルコインの裏付け資産の健全性に信頼を失えば、パニックが発生する可能性があります。ステーブルコインへの取り付け騒ぎは、償還需要を満たすためにステーブルコイン準備金が売却または放出されるため、他の資産クラスへの波及リスクを伴います。さらに、ステーブルコインへの取り付け騒ぎは、相互運用性を通じてステーブルコインに依存する市場やスマートコントラクトのサービスを混乱させ、さらなる混乱を引き起こす可能性があります。私たちは、この種の不安定性は、透明性のある財務監査や、ステーブルコイン準備金の流動性と質に関する適切な要件など、適切な制度的および/または規制上のガードレールによって対処できると主張します。償還リスクに関する懸念とその対処範囲については、Quarles (2021) でも最近言及されています。
公的準備金に裏付けられたステーブルコインのペッグ不安定性の2つ目の形態は、流通市場における需給の不均衡に起因します。これらのステーブルコインは中央集権型取引所と分散型取引所の両方で取引されているため、需要ショックの影響を受けやすく、ステーブルコイン発行者が供給を調整するまで、一時的にペッグが切り離される可能性があります。特に、パブリックステーブルコインはパブリックブロックチェーンに基づく市場の価値保存手段として機能しているため、仮想通貨市場の混乱時には投資家が投機的なポジションをステーブルコインに清算しようと殺到するため、これらのステーブルコインの需要が高まります。
このようなイベントが発生すると、発行者が供給量を調整するまで、主要な公的準備金に裏付けられたステーブルコインの価格は一時的に上昇する傾向があります。例として、このチャートは2020年3月12日と2021年5月19日の仮想通貨市場の暴落を示しています。最初のイベントは、新型コロナウイルス感染症の蔓延に関する懸念を取り巻く市場全体のボラティリティが高かった時期に発生しました。2番目のイベントは、大規模なレバレッジ解消に関連した仮想通貨市場の低迷期に発生しました。どちらの期間も、投機的な仮想通貨であるビットコインとイーサリアムの価格が30%~50%急落するにつれて、主要な公的準備金に裏付けられたステーブルコインの価格は急騰しました。
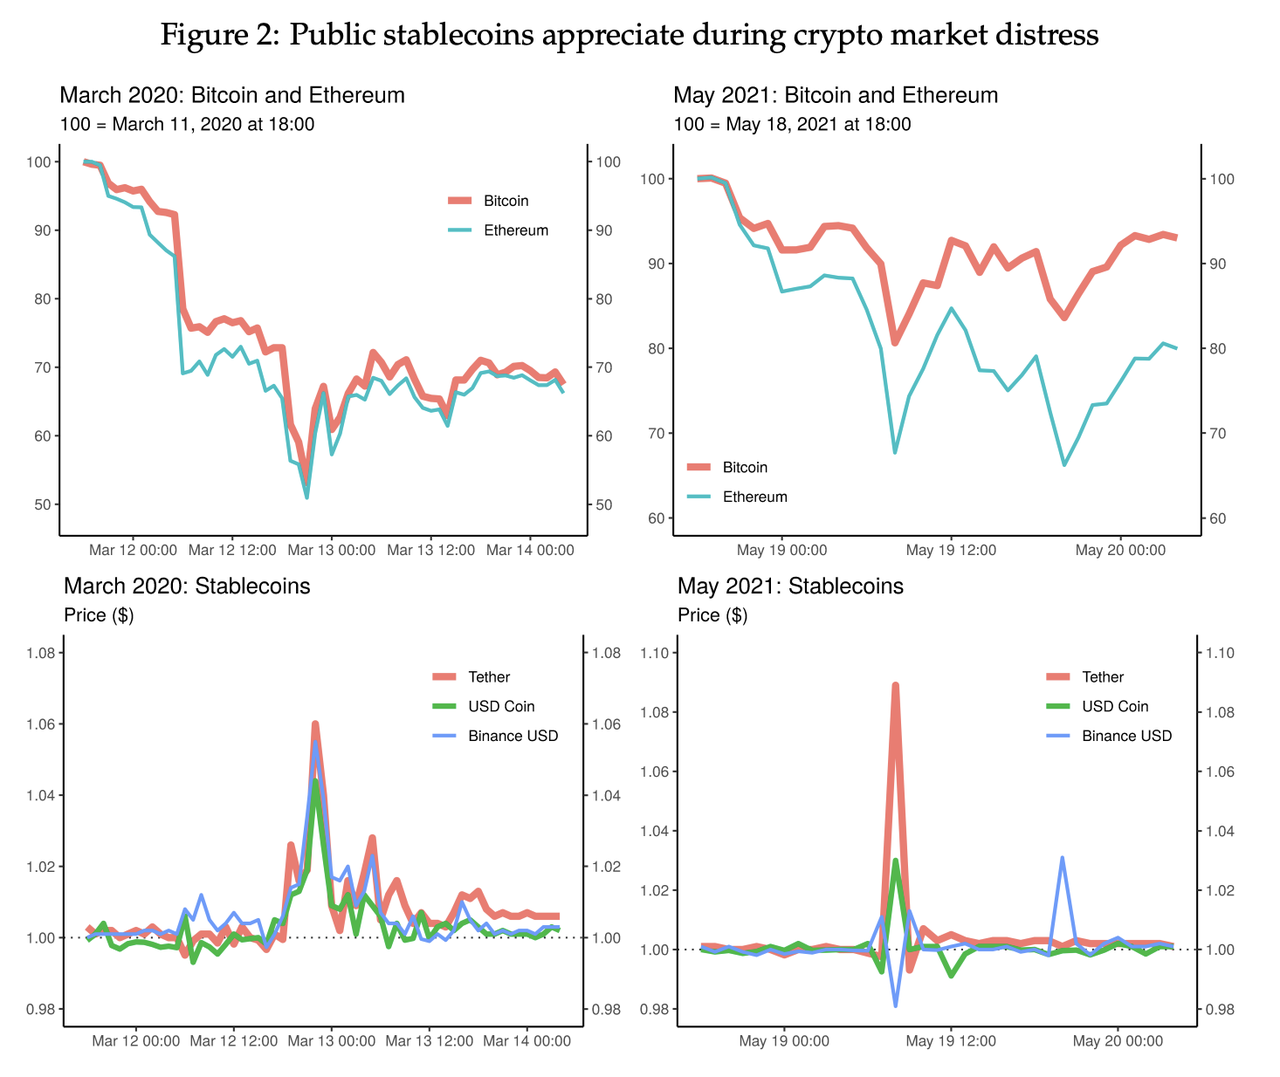
このような極端な暗号資産市場の混乱時には、ステーブルコインがデジタルの安全資産としての地位を高める一方で、投機的な暗号資産は一時的に暴落する。これは、ステーブルコイン発行者が供給量と準備金の購入を増やすことができるようになるまで、または裁定取引業者からの価格下落圧力に晒されるまで続く。こうした公営ステーブルコインの動きは独特で、2008年の世界的金融危機や2020年のCOVID-19パンデミックの最悪期に多額の資金流出を経験したプライムマネーマーケットファンドとは異なる。
これらの出来事は、市場の混乱期にステーブルコインがデジタルの安全資産としての地位を確立する可能性を示している。公営準備金に裏付けられたステーブルコインの金融安定性リスクに関する議論は、主に個々のステーブルコイン準備金形式に特有の償還リスクに焦点を当ててきたが、私たちの分析は、より広範な市場低迷期において、ステーブルコインに対するカウンターシクリカルな流通市場の需要が償還リスクを軽減できることを示唆している。適切な保護措置と規制があれば、ステーブルコインは従来の価値担保に匹敵する安定性を提供できる可能性があります。
ステーブルコインが信用仲介に及ぼす潜在的影響
ステーブルコインが金融システム全体で広く採用されると、金融機関のバランスシートに重大な影響を及ぼす可能性があります。規制当局、市場参加者、そして学者は、ステーブルコインが銀行主導の信用仲介を混乱させる可能性を特に懸念しています。このセクションでは、準備金担保型ステーブルコインが金融システムに広く採用される可能性のあるいくつかのシナリオを分析します。準備金担保型ステーブルコインは現在、最大規模であり、既存の銀行システムと最も密接に結びついているため、アルゴリズム型ステーブルコインではなく、準備金担保型ステーブルコインに焦点を当てます。これらのシナリオを用いて、ステーブルコインの採用が信用供給に与える影響が、ステーブルコインへの流入源とステーブルコイン準備金の構成という2つの要因に大きく依存することを明らかにし、その重要性を強調します。
結果をまとめると、検討したシナリオのほとんどにおいて、信用供与は悪影響を受けない可能性が高いことがわかりました。実際、物理通貨(紙幣)をステーブルコインに置き換えることで、銀行主導の信用供与が拡大する可能性があります。大規模な信用供与の仲介停止につながる可能性のある注目すべき例外の1つは、ステーブルコインが中央銀行の準備金によって完全に裏付けられる必要があることです。これを狭義の銀行枠組みと呼びます。この枠組みでは、償還リスクは最小限に抑えられますが、信用供与の仲介停止が拡大します。
流入源
ステーブルコインが広く普及した場合、主要な流入源は、物理通貨(紙幣)、商業銀行預金、現金同等物証券(またはマネー・マーケット・ファンド)の3つになる可能性があります。まず、デジタルマネーの一形態であるステーブルコインは、特に経済のデジタル化が進むにつれて、流通している紙幣の一部に取って代わるでしょう。いくつかのシナリオでは、利用者が現金から準備金に裏付けられたステーブルコインへと移行するにつれて、信用供給が増加すると予測しています。これは、紙幣が中央銀行の直接的な負債であり、準備金に裏付けられたステーブルコインに置き換えられるためです。準備金の枠組みによっては、ステーブルコインは融資や証券購入を通じて信用を創出することができます。
第二に、家計や企業が商業銀行の従来の預金よりもステーブルコインを保有することを好む場合、商業銀行預金からステーブルコインが流入する可能性があります。政策立案者は、預金の大規模な代替が商業銀行の信用供給を混乱させる可能性があるという広範な懸念があるため、この流入源に非常に関心を持っています。預金代替が信用供給に与える影響は、準備金の枠組みに応じて、プラス、マイナス、または中立的になり得ることを示しています。最後に、ステーブルコインから現金同等物証券(またはマネー・マーケット・ファンド)への流入が見られる可能性があります。これは、後のセクションで説明するように、資金を銀行システムに還流させる必要があるため、信用供給に影響を与えない可能性があります。
準備金の構成
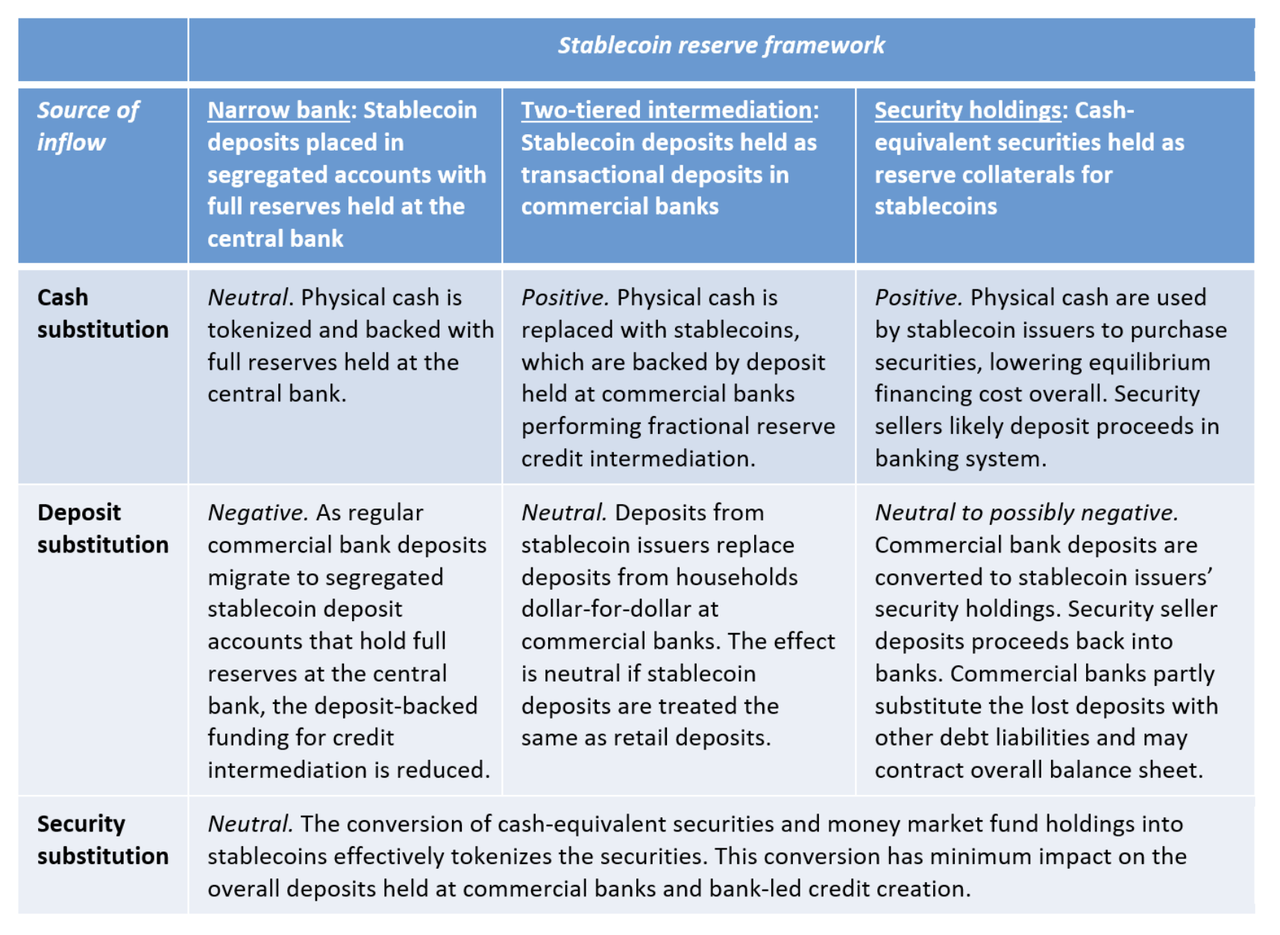
準備金に裏付けられたステーブルコインの普及が信用供給に与える影響は、ステーブルコインの準備金の構成にも左右されます。我々は、上図に示すように、ナローバンク、二層仲介、証券保有という3つの合理的なステーブルコイン準備金枠組みを提案する。
ナローバンキング枠組みでは、ステーブルコインは商業銀行預金によって裏付けられる必要があり、商業銀行預金は中央銀行準備金によって完全に裏付けられている。同様に、商業銀行は中央銀行準備金によって完全に裏付けられたステーブルコイン(またはトークン化された預金)を発行することが可能だ。ナローバンキングのアプローチは、中央銀行のリテールデジタル通貨にほぼ相当し、デジタル通貨は中央銀行の負債であるものの、商業銀行やフィンテック企業などの仲介者を通じて家計や企業が使用できる。中国人民銀行は、国家が支援するデジタル通貨(デジタル通貨、電子決済と呼ばれる)であるデジタル人民元(e人民元)にこの枠組みを採用している。ステーブルコインに中央銀行への準備金維持を義務付ける可能性は、米国で提案されているSTABLE法でも言及されている。
ナローバンク方式のステーブルコインは、事実上パススルー型の中央銀行デジタル通貨(CBDC)であるため、そのペッグの安定性を保証できるものの、この準備金制度は信用仲介機能の喪失という最大のリスクをはらんでいます。金融ストレスやパニックの時期には、通常の商業銀行預金がナローバンク方式のステーブルコインに大量に移転され、信用供給が混乱する可能性があります。この信用混乱の影響は、ステーブルコインの保有量と準備率の差を制限することで軽減できるものの、ステーブルコイン準備金に対するナローバンク方式の全体的な構造は、銀行システムの安定性を損なう可能性があります。さらに、ナローバンク方式は、ステーブルコイン発行者による準備金需要に対応するために、中央銀行のバランスシートの拡大につながる可能性があります。
ナローバンク方式のステーブルコインに関するこれらの懸念は、連邦準備制度理事会(FRB)が認識している、ナローバンクに関するより一般的な懸念を反映しています。ナローバンク(正式名称:パススルー投資機関、PTIE)に影響を与える最近の規制案において、FRBは「[ナローバンク]が予期せぬ形で金融仲介を阻害し、金融の安定性にも悪影響を及ぼす可能性があるという懸念」を表明しました(規制D:預金機関の準備金要件、2019年)。さらに、FRBは準備預金残高の需要について深刻な懸念を示し、「[ナローバンク]の準備預金残高の需要は相当なものになる可能性がある。望ましい金融政策スタンスを維持するために、FRBはバランスシートと準備預金の供給を拡大することで、この需要を満たす必要があるかもしれない」と述べています。
ナローバンキングの枠組みとは対照的に、二層仲介枠組みでは、ステーブルコインは部分準備銀行制度に用いられる商業銀行預金によって裏付けられます。同様に、商業銀行は部分準備銀行制度のためにステーブルコインを発行したり、トークン化された預金を提供したりすることが可能となります。ただし、これはステーブルコインが完全に裏付けられていないことを意味するものではありません。むしろ、ステーブルコイン発行者は商業銀行預金を資産として利用し、商業銀行はステーブルコインやステーブルコイン預金を用いて部分準備銀行制度を実践しています。つまり、ステーブルコインは最終的に融資、資産、中央銀行準備金の組み合わせによって裏付けられているということです。これは、事実上、通常の預金の一部をステーブルコイン預金として再分類する効果があります。重要なのは、銀行仲介制度に変化がないため、ステーブルコイン預金は、法定準備金要件、流動性カバレッジ比率、その他の規制および自主規制によるリスク制限に関して、非ステーブルコイン預金と同様に扱われる必要があるということです。
最後に、ステーブルコインの発行者は、商業銀行に資金を預ける代わりに、財務省証券や高品質コマーシャルペーパーなどの現金と同等の証券を保有することができます。これらの証券は、マネーマーケットファンドを通じて直接または間接的に購入できます。これは、連邦準備制度理事会(FRB)のジェローム・パウエル議長が最近「マネーマーケットファンドのようなものだ」と述べたテザーなどの公的準備金に裏付けられたステーブルコインの発行者が現在採用している主要な枠組みです。
シナリオ構築
私たちのシナリオでは、様式化された銀行システムにおいて、1つまたは複数の法定準備金に裏付けられたステーブルコインが広く普及した場合の影響を検討します。この銀行システムのベースラインバランスシートを図に示します。具体的には、家計や企業が10ドルを紙幣、商業銀行預金、または証券で代替するケースを考察し、ステーブルコインの導入が中央銀行、商業銀行、そして家計や企業のバランスシートにどのような影響を与えるかを会計処理によって明らかにする。この影響は、ステーブルコインの準備金枠組みとその流入源によってどのように変化するかを分析している。
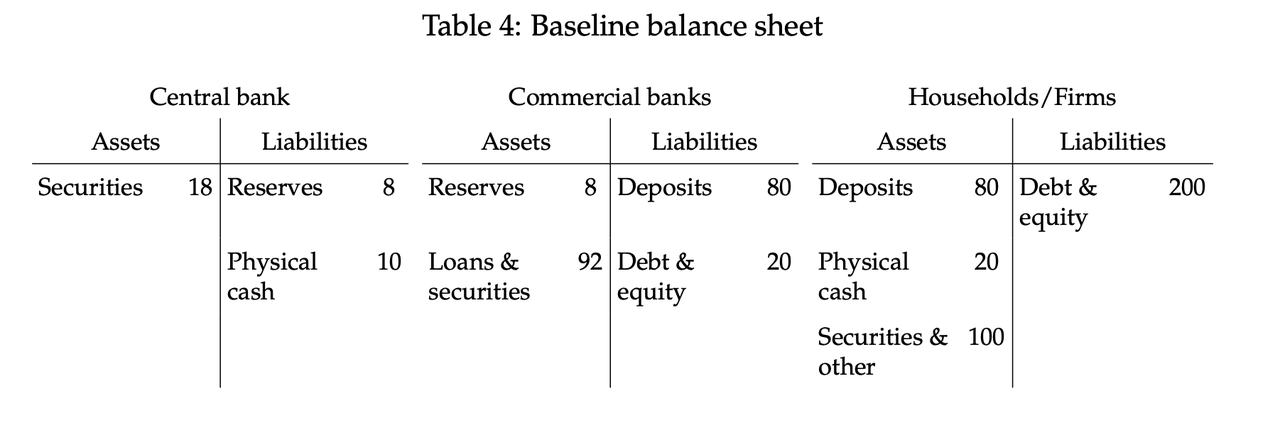
これらのシナリオを構築するにあたり、いくつかの重要な仮定を置いていることに注意する必要がある。第一に、導入されるステーブルコインの具体的な形態は不明である。我々のシナリオは、例えば、テザーのような既存のステーブルコインの広範な導入による具体的な影響を分析することを目的としているわけではない。導入されるステーブルコインが、機関投資家のトークン化された預金なのか、パブリックブロックチェーン上で流通するステーブルコインなのか、それとも他の形態なのかは区別していない。第二に、ここでは例示的なエッジケースのみを示している。実際には、ステーブルコインは複数の資金流入源から流入し、複数の資産を準備金として保有する可能性があります。第三に、これらのシナリオは二次的な波及効果やフィードバックループを捉えておらず、業界内の異質な影響にも対処していません。最後に、商業銀行の従来型預金に対して10%の法定準備金を前提としています。
エッジケースシナリオを支える銀行システムの構成要素間の複雑な流れを示すために、図で説明したステーブルコインの流入と準備金配分のサブセットを視覚化しています。具体的には、商業銀行預金(流入A)と紙幣(流入B)のステーブルコインへの流入、そしてこれらの資金が商業銀行預金の形で準備金(準備金フローA)と証券(準備金フローB)に配分される様子を図で示しています。
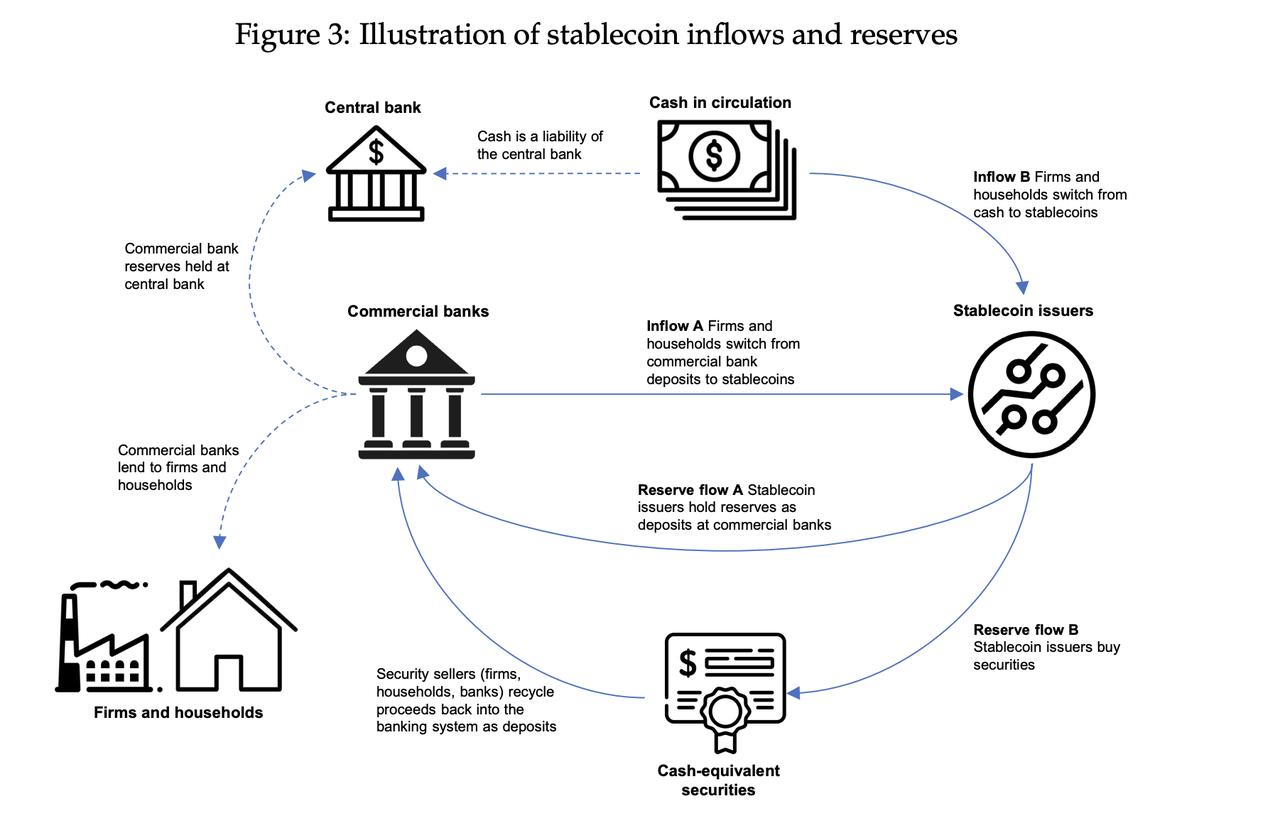
この図では、ステーブルコインの流入と準備金の流入がどのように相互に関連しているのかがわかります。企業と家計は預金(流入A)と紙幣(流入B)をステーブルコインに置き換えます。ステーブルコインの発行者は、これらの資金の一部を準備金を保有する商業銀行預金として商業銀行システムに預け入れ(準備金フローA)、これらの資金を使用して準備金として証券を購入します(準備金フローB)。これらの証券の購入は、証券の売り手が最終的に証券販売の収益を受け取り、それを銀行システムに再預金するため、資金を銀行システムに循環させます。図に示すように、これらのフローは、現金と中央銀行準備金を負債として保有する中央銀行と、商業銀行から融資を受ける企業と家計に影響を与えます。この図は、これらの主体間の資金の流れをすべて網羅しているわけではありませんが、ステーブルコインの普及が銀行システム内の複雑な金融関係をどのように再編するかを象徴しています。
シナリオ分析
ナローバンキングの枠組み:
前述のように、ナローバンキングの枠組みは、流入元によっては信用供与に最大のリスクをもたらします。表に示すように、ナローバンキングのシナリオでは、ナローバンクのステーブルコインへの物理的な現金流入は信用供給に中立的な影響を与えますが、商業銀行の預金は信用供給を混乱させることがわかります。
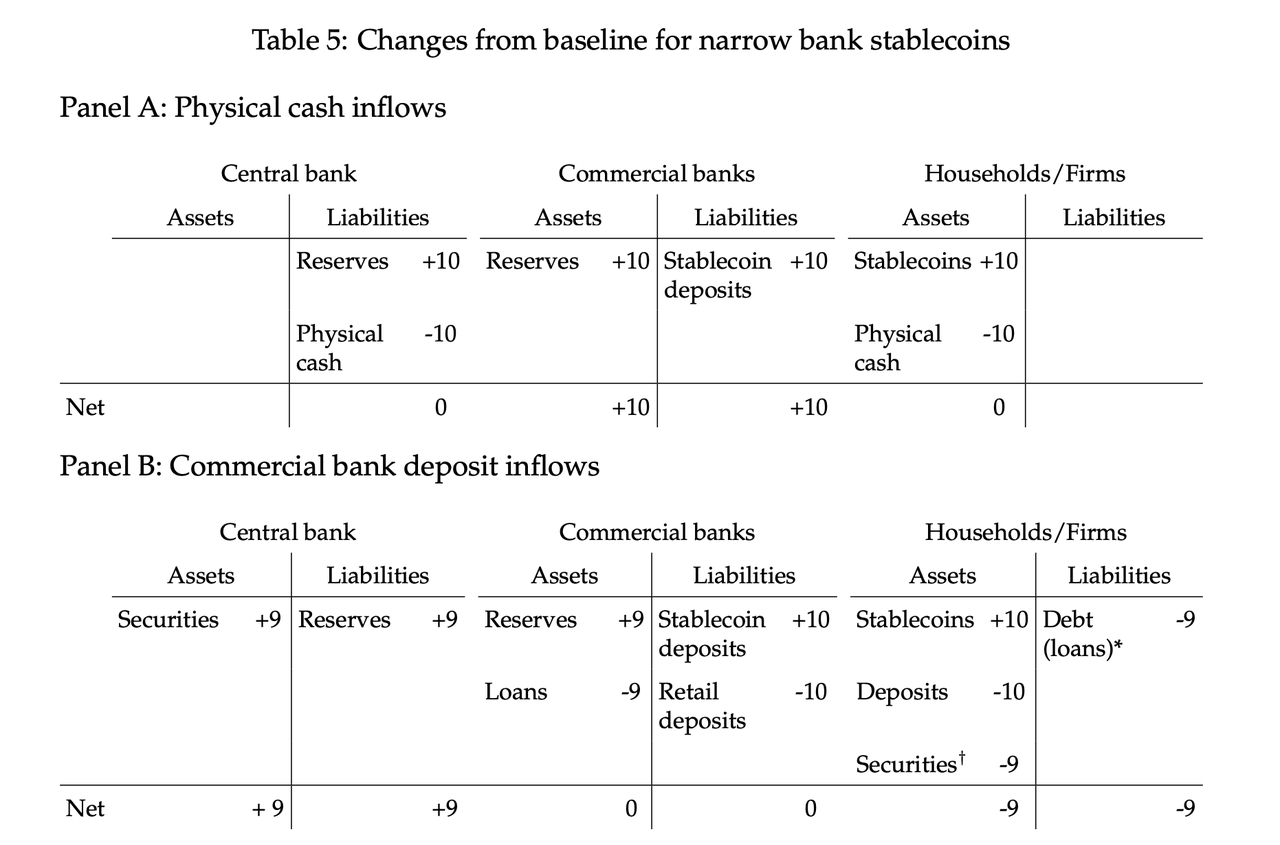
パネルA(現金流入シナリオ)では、ステーブルコインが家計と企業のバランスシート上の現金に取って代わっていることがわかります。現金流入は、商業銀行のバランスシートと準備預金の間接的な増加につながります。中央銀行のバランスシートは再構築され、現金負債が準備預金負債に置き換えられます。最終的な効果は商業銀行のバランスシートの拡大ですが、信用引当金には変化がありません。このシナリオでは、銀行がバランスシートの規模に制約されないことを前提としています。つまり、ナローバンク預金と関連する準備預金は、レバレッジ比率の計算から除外されます。中央銀行の準備預金に対するこのレバレッジ比率の免除は、さまざまな法域の規制当局によって採用されています。
パネルBは、預金がステーブルコインに移行するナローバンクのシナリオを示しています。ステーブルコイン預金はすべて商業銀行のバランスシート上に残るため、銀行は非ステーブルコイン預金の減少に対応するために資産保有を削減する必要があります。その結果、中央銀行のバランスシートは、現金負債の減少を相殺することなく、準備預金残高の需要増加に対応するために拡大します。このシナリオでは、中央銀行は証券購入によって準備預金需要の増加に対応すると想定しています。中央銀行による金融緩和のこの想定は、前述の「預金機関に対する準備金要件(2019年)」に関連して、連邦準備制度理事会(FRB)によるナローバンクに対する過去の裁定から示唆されている。しかし、中央銀行がバランスシートの規模を決定する場合、付録の表A1に2つの選択肢を示す。最初の選択肢では、商業銀行は預金資金の不足を補うためにバランスシートを大幅に縮小する。2つ目のシナリオでは、商業銀行は債券の発行によって預金資金の不足を補う。その結果、銀行主導の信用創造はさらに減少する。
ナローバンクのステーブルコインへの流入が証券保有から大量に発生するシナリオは想定していません。この場合、信用供給への影響は中立的である可能性が高いです。上記と同じ前提の下、中央銀行が家計から証券を購入することで準備金需要の増加に対応すれば、信用供給への正味の影響は最小限に抑えられるはずです。証券を直接保有する場合とは異なり、ステーブルコインへの移行により、家計は中央銀行準備金に裏付けられたステーブルコインを保有することになり、中央銀行準備金は証券に裏付けられます。このシナリオでは、前述のように、ナローバンク準備金の増加はレバレッジの影響を受けないことも前提としています。
二層仲介フレームワーク:
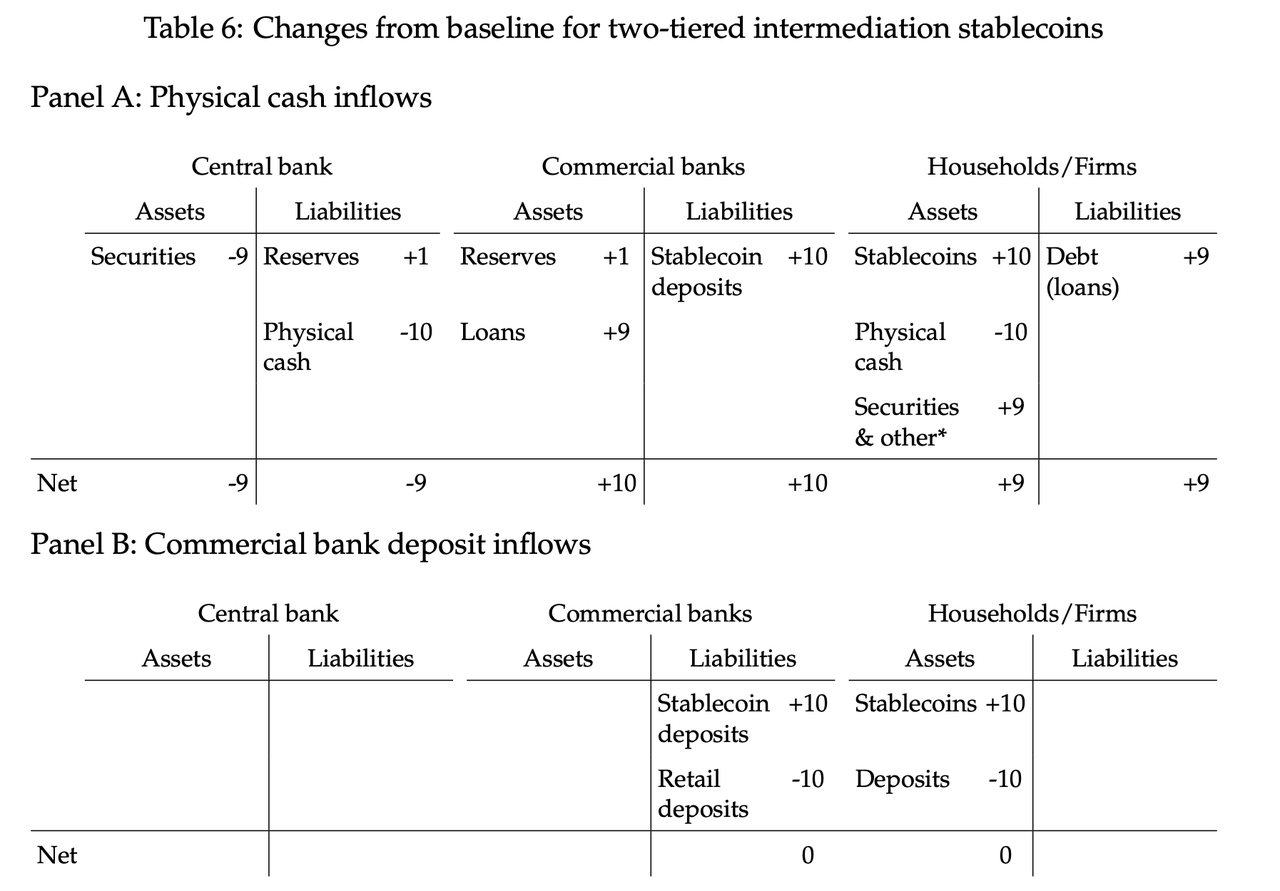
下表に示す二層仲介フレームワークでは、ステーブルコインへの多額の流入は信用供給に中立的からプラスの影響を与えることがわかります。パネルAは、現金をステーブルコインに交換するシナリオを示しています。商業銀行がステーブルコイン預金を通じて部分準備銀行業務を行うにつれ、信用および証券保有の拡大に伴いバランスシートが拡大し、その拡大の大部分を占める。中央銀行は純バランスシートを縮小し、準備金はわずかに増加し、現金負債は大幅に減少する。家計はより多くの資産を蓄積し、それが銀行融資の拡大を賄う。信用引当金への影響はプラスである。パネルBは、預金代替を伴う二層仲介シナリオを示している。商業銀行と中央銀行全体のバランスシートと資産保有に変化はない。唯一の変化は、定期預金がステーブルコイン預金に切り替えられるため、商業銀行の負債構成に生じる。前述のように、このシナリオでは、法定準備金要件、流動性カバレッジ比率、その他の規制および自主規制によるリスク制限に関して、ステーブルコイン預金が非ステーブルコイン預金と同様に扱われることを前提としている。
証券保有の枠組み:
下表に示すように、証券担保ステーブルコインの普及による影響は予測が最も困難です。多くのシナリオが考えられます。パネルAは、証券担保ステーブルコインが商業銀行預金に流入するシナリオを示しています。ステーブルコインの発行者は、家計や企業ではなく、商業銀行から証券を調達すると想定しています。このシナリオでは、家計が預金をステーブルコインに交換すると、商業銀行は預金資金の減少を自ら証券を発行することで補填します。さらに、商業銀行は預金資金の減少を補填するために証券ポートフォリオを縮小することができます。銀行がバランスシートの資産側を主に証券保有の変更によって調整する場合、銀行の貸出ポートフォリオの規模は変わらない可能性があります。このシナリオでは、中央銀行のバランスシートも、銀行準備金の減少によりわずかに縮小します。
パネルBは、家計が現金相当の証券保有をステーブルコインに交換するシナリオを示しています。これにより、銀行システムにおける信用供給に直接影響を与えることなく、現金類似の証券の効果的なトークン化が実現します。また、証券担保ステーブルコインに家計と企業部門からの預金流入が発生すると同時に、商業銀行に証券が売却されるという代替シナリオ(図示なし)も検討します。証券の売り手は、表7のパネルAで説明した商業銀行ではなく、家計と企業部門です。ステーブルコインを購入した家計と企業が保有する商業銀行預金残高は、最終的にステーブルコイン発行者に証券を売却する他の家計と企業に移転され、銀行システムに再循環されるため、信用供給への正味の影響は中立です。この証券保有の再編は、図3の流入Aと準備金フローBによって示されています。最終的な結果は、パネルBと同じバランスシートの変化です。
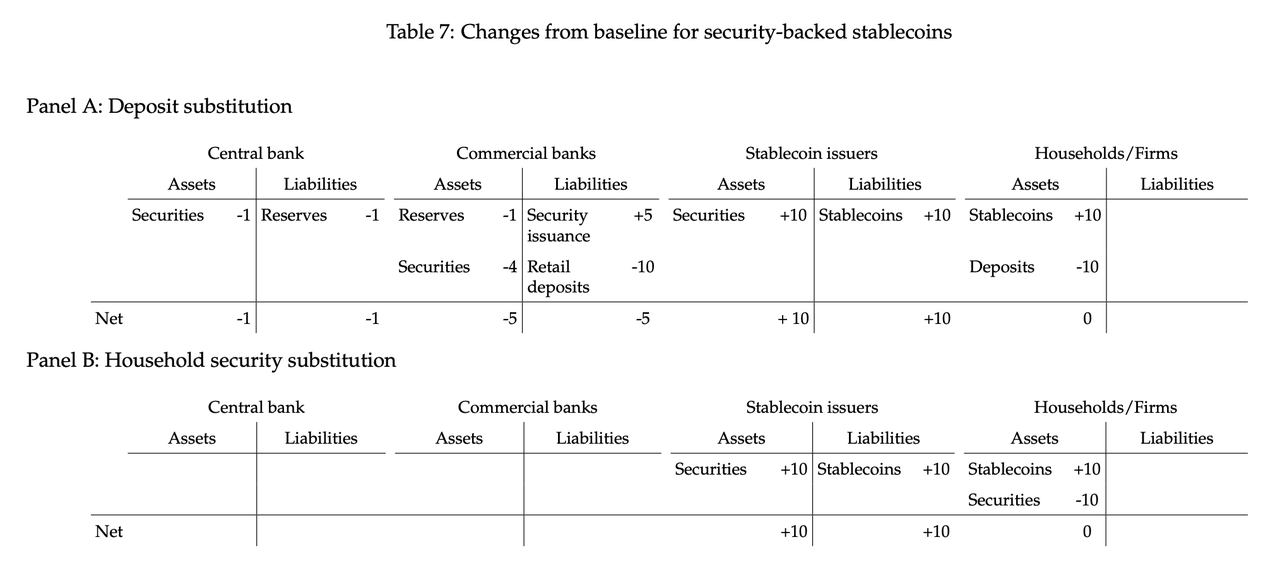
最後に、証券担保ステーブルコインに現金が流入するシナリオについては説明していません。しかし、これは信用創造に中立的またはプラスの影響を与える可能性があります。ステーブルコインの発行者が既存の証券を購入するために紙幣を使用し、それらの紙幣が最終的に銀行システムに預金されない場合、これは紙幣と証券の直接的な交換となるため、信用供給に影響を与えません。しかし、既存の証券の購入に使用された紙幣が銀行システムに預金される場合、またはそれらの紙幣が新規証券の発行資金として使用される場合、商業銀行の融資と証券購入の増加、または証券発行の均衡コストの低下によって、信用供給が増加する可能性があります。全体として、信用供給の緩やかな増加が期待されます。
概要
デジタル資産の普及が進み、プログラム可能なデジタル通貨のユースケースが明確になったことで、ステーブルコインは過去1年間で大幅に成長しました。この急速な成長は、銀行業務や伝統的な金融システムへの潜在的な悪影響に対する懸念を引き起こしています。本レポートでは、ステーブルコインの現在のユースケースと潜在的な成長について議論し、ペッグの不安定性の歴史的事例を分析し、ステーブルコインが銀行システムに与える影響について様々なシナリオを示します。序論で述べたように、本稿はステーブルコインが金融の安定性、金融政策、消費者保護、その他の重要な未調査の課題に及ぼす可能性のあるすべての影響を考慮しているわけではありません。私たちは、さまざまな妥当な仮定の下で、バランスシート効果と信用仲介に焦点を当てています。
準備金に裏付けられたステーブルコインを検証した結果、ステーブルコインの導入が伝統的な銀行や信用供与に与える影響は、資金流入源とステーブルコイン準備金の構成によって異なることが分かりました。様々なシナリオにおいて、二層構造の銀行システムは、ステーブルコインの発行を支えると同時に、伝統的な信用創造形態を維持することができます。一方、銀行とステーブルコインの枠組みを限定的にすることで、最大限の安定性が得られる可能性がありますが、信用仲介の排除という潜在的なコストを伴う可能性があります。最後に、ドルペッグのステーブルコインが適切に担保されていると判断されれば、市場の混乱時に他の暗号資産と比較して、ドルペッグのステーブルコインは安全な避難先として機能する可能性があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







