

上場企業はこぞって暗号資産を購入しているが、実際に儲けているのは誰なのか?
原題: 事実 vs. 神話: 暗号通貨財務会社の真実
原著者: Jeff Dorman, CFA
原文編集者: TechFlow
暗号通貨財務会社: 事実と誤解
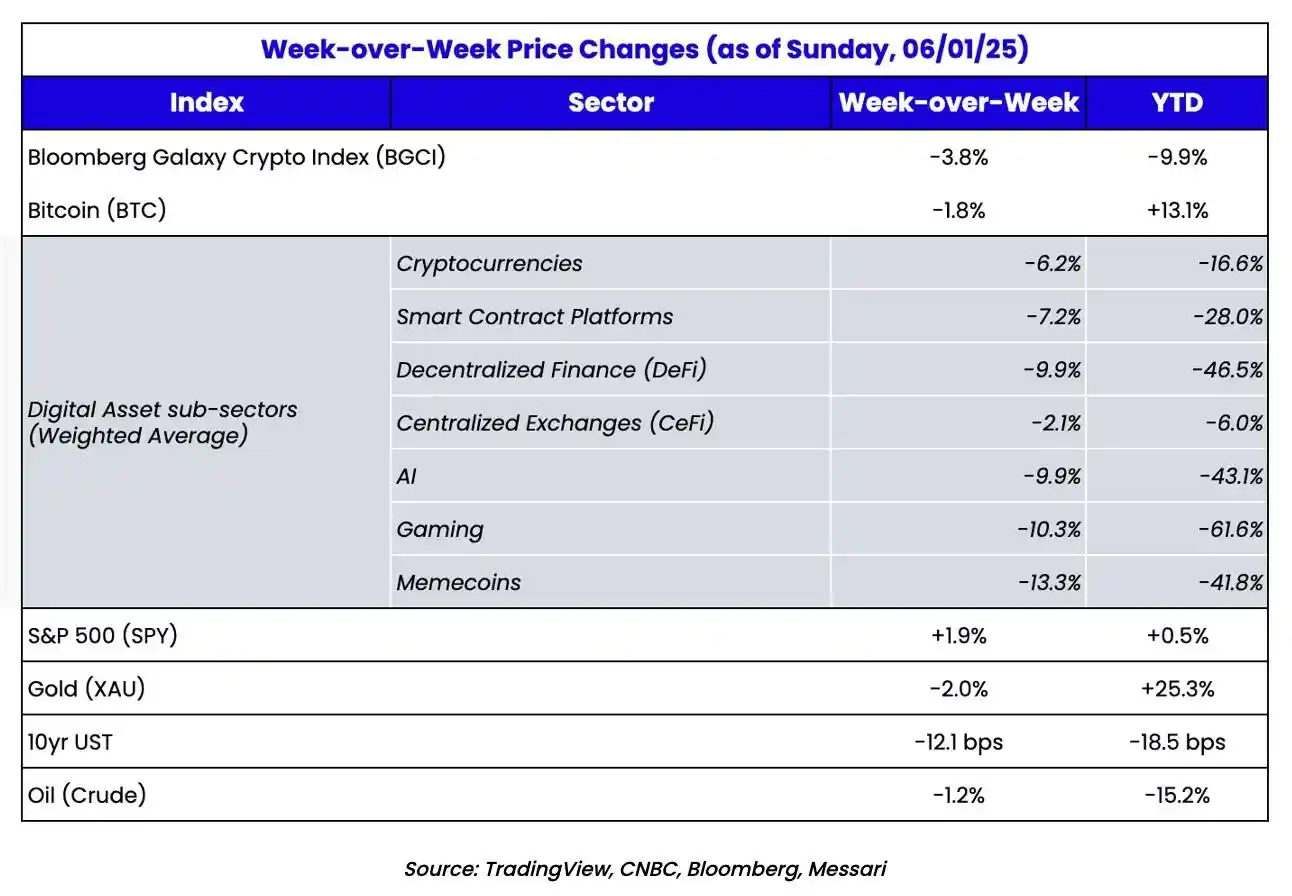
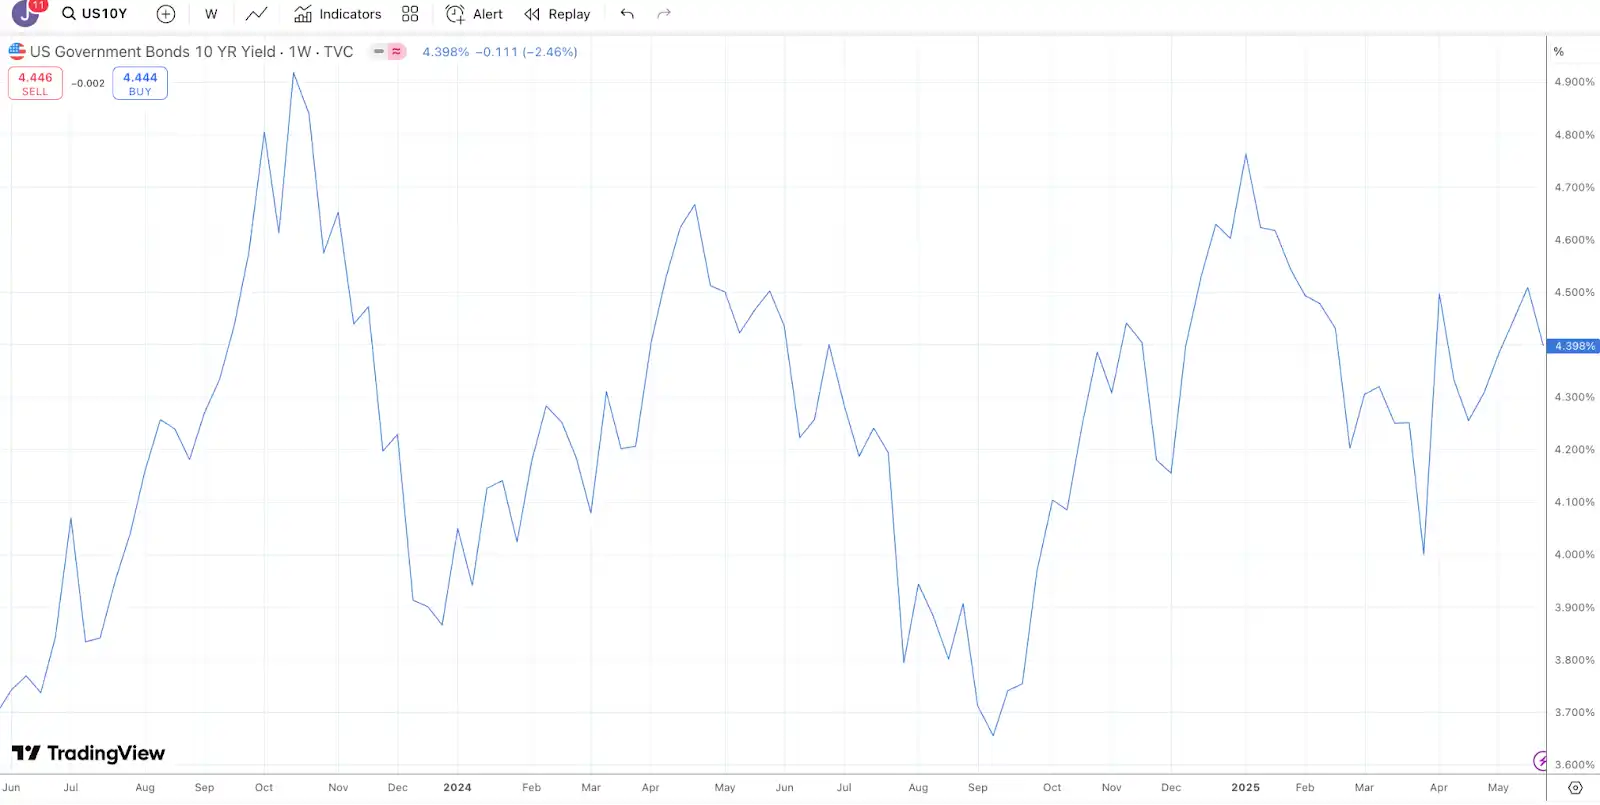
6 週間連続で上昇した後、Bloomberg Galaxy Crypto Index (BGCI) は先週ついに反落しましたが、一方で株式と米国債はともに上昇しました。米国債市場の「機能不全」に関する議論は尽きることがありませんが、過去2年間で米国10年国債利回りが実際には100ベーシスポイントの範囲で変動していることは注目に値します。これは、物語が事実を導く典型的な例です。
物語といえば、ビットコインなどのデジタル資産を購入する米国上場企業の増加は、間違いなく市場のホットな話題です。しかし、いつものように、この傾向には多くの誤解も伴っています。そこで、私たちはこれらの新しいデジタル資産購入者の背後にある事実と神話を整理するために全力を尽くします。
これらの企業を「ビットコイン・トレジャリー・カンパニー」と呼ぶ人もいれば、DAT(デジタル資産トレジャリー・カンパニー)と呼ぶ人もいます。名称はともかく、これらの企業は本質的にはデジタル資産を保有するための新しいシェルカンパニーにすぎません。これは、元のビットコイン財務会社とは異なります。過去 5 年ほど、私たちは、いくつかの上場企業がさまざまな理由でバランスシートにビットコインを追加するという現象について議論してきました。
これらの企業はいくつかのカテゴリに分けられます。
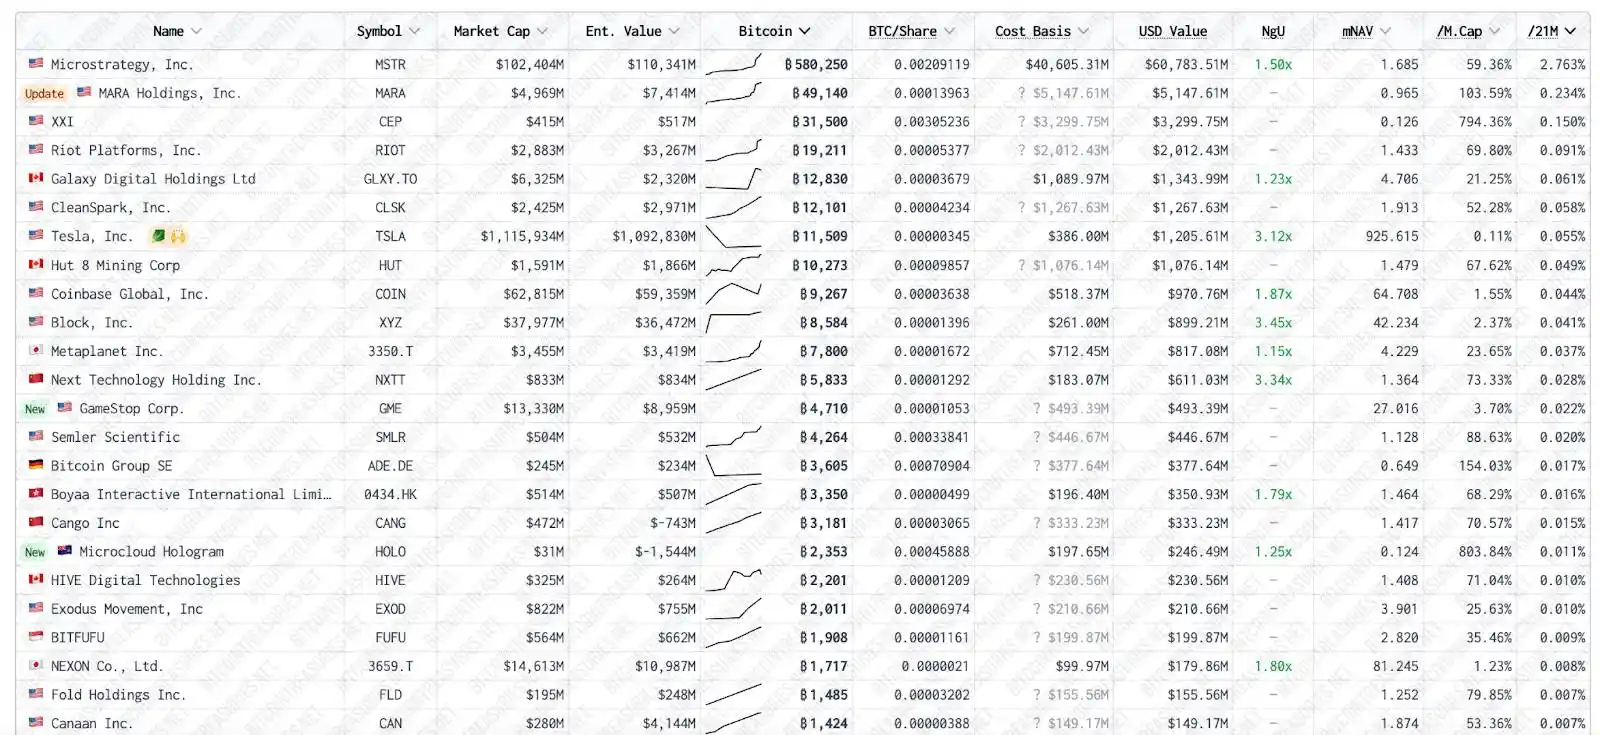
Tesla や Block(旧 Square)のように、暫定的にビットコインを保有する一般的な企業。
Coinbase や Galaxy のように、当然のことながら本業を通じてこれらの資産を保有する仮想通貨ネイティブ企業。
そして、ビットコインを保有することを主たる事業とするビットコイン採掘企業。
これらの企業のバランスシートにおけるビットコインの増加は追跡が容易で、時には株価の上昇につながることもあります。しかし、ほとんどの場合、ビットコインの保有が中核事業を覆い隠すことはありません。さらに、最近まで、ビットコイン保有に関する財務会計基準審議会(FASB)の会計基準は、1株当たり利益(EPS)の上昇メリットよりも下降リスクの方がはるかに大きかった。
これらの企業は、公開市場を通じて大量のビットコインを購入する傾向がないため、ビットコインの価格への影響は限定的です。ほとんどの企業は日々の業務を通じてビットコインを蓄積しているだけで、購入する企業も比較的少額です。
出典: BitcoinTreasuries.net
一方、MicroStrategy(ティッカー:MSTR)は、ビットコインを購入することを唯一の目的とする、最初の真の「ビットコイン企業」となる道を歩んでいます。私たちがMSTRを初めて取り上げたのは5年前、同社が最初のビットコイン購入を発表した時で、その株価は瞬く間に20%上昇し、大きな注目を集めました。 2020年8月に私たちが書いたように:
「MSTRの株価は先週の発表を受けて20%上昇し、世界中の企業財務部門の若手スタッフがビットコインの調査で忙しい週末を過ごしたと思われます。2017年を覚えていますか?当時、企業は実際にどのようにブロックチェーンを活用するかのアイデアや計画がなかったにもかかわらず、市場が技術革新の先頭に立っているように見える企業に報いるという理由だけで、決算説明会で「ブロックチェーン」という言葉を口にし続けていました。今、ビットコインの再現に備えてください。
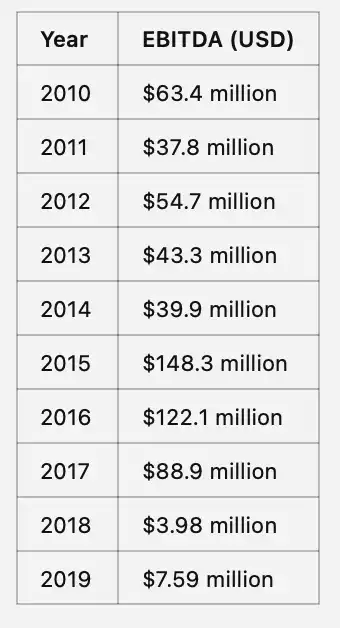
MSTRの最初のビットコイン購入は、バランスシート上の現金で行われましたが、真の「素晴らしさ」は、過去5年間、いかに容易かつ頻繁に資本市場にアクセスしてきたかにあります。 MSTR には、ビジネス インテリジェンスおよびエンタープライズ ソフトウェア分析サービスを通じて年間 5,000 万ドルから 1 億 5,000 万ドルの EBITDA (利子、税金、減価償却前の利益) を生み出す中核事業もありますが、その事業はビットコインの購入によって急速に影を潜めてしまいました。
他の上場企業が模倣しようとしているのとは異なり、MSTR は、補助的な (かつての中核だった) 事業ラインから、会社の経費や負債の利息の支払いに使用できる既存のキャッシュ フローを保有しています。これが、MSTR を他の上場企業と大きく差別化しています。
出典: ChatGPT および Microstrategy の財務レポート
負債、転換社債、優先株、株式市場を活用してビットコインを購入するための新たな資金調達ラウンドを実施することで、MSTR はまったく新しい投資家グループへの扉を開き、これまで利用できなかった暗号資産投資機会へのアクセスを可能にしました。
各資金調達ラウンドの具体的な詳細に立ち入るのはあまり面倒ですが(結局のところ、これはChatGPTで生成されたコンテンツなので、私の主張には重要ではありません)、MSTRの資本市場における「魔法」は本当に驚くべきもので、過去5年間の資本市場の仕組みの純粋な洗練さを実証してきました。
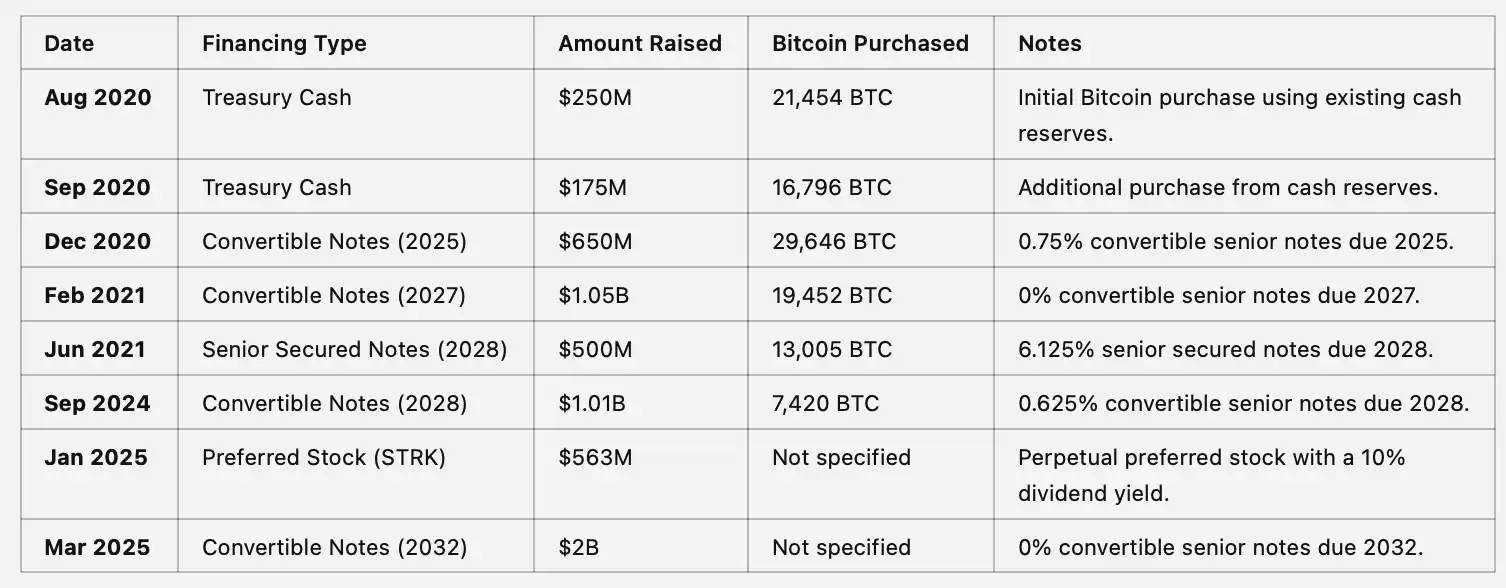
出典:ChatGPT
新たな資金調達ラウンドとビットコインの購入は、取引規模と将来の購入のシグナル効果により、ビットコイン(BTC)の価格をさらに押し上げます。同時に、市場が「1株あたりのビットコイン」や「ビットコインの利回り」など、以前には存在しなかった新しい指標に注目し始めているため、MicroStrategy(MSTR)の株価も上昇しています。基本的に、MicroStrategy という「企業」の唯一の目標はビットコインの準備金を増やすことに移行し、関係者全員がこの過程から利益を得ています。
転換社債と優先株の保有者は、MSTR 株とビットコイン価格の両方の変動を利用して、事実上「安価な変動性」ゲームを行っていました。普通債の保有者は、MSTR が依然として古い中核事業で生み出すことができる EBITDA によって容易に裏付けられる固定利回りのみに関心がありました。一方、株式投資家は、バランスシート上のビットコインの純資産価値 (NAV) をはるかに上回る MSTR 株のプレミアムから利益を得ました。
皆が勝者です! もちろん、皆が勝者になると、通常次の 2 つのことが起こります。
懐疑論者の声が大きくなる
批評家たちは、この戦略の実行可能性に疑問を投げかける方法を見つけようと、怒りのメッセージをオンラインで投稿し始めました。私たちは、早くも2021年から、こうしたばかげた非難に対処し始めました。当時、多くの市場参加者は、MSTRはビットコインを売却せざるを得ないと考えていましたが、債務制限条項の仕組みを完全に誤解していただけでなく、ビットコインを直接保有することと、清算価格付きのレバレッジ先物ポジションを保有することの違いも混同していました。
今日に至るまで、MSTRがビットコインにシステミックリスクをもたらすという主張には、この終わりのない議論と戦うことをほぼ諦めたにもかかわらず、依然として定期的に対処しなければなりません。ジム・チャノス氏の最近の「ビットコイン買い、MSTR売り」取引の成功を祈っています(ただし、ここで概説する理由から、この戦略もおそらくうまくいかないでしょう)。「MSTRの空売り」は、新たな「テザーの空売り」となり、低リスク・高リターンのように見えるため非常に人気のある取引となっていますが、実際に成功する確率は低いのです。
模倣者が続出
仮想通貨熱狂の新時代へようこそ。この現象をさらに深く掘り下げてみましょう。
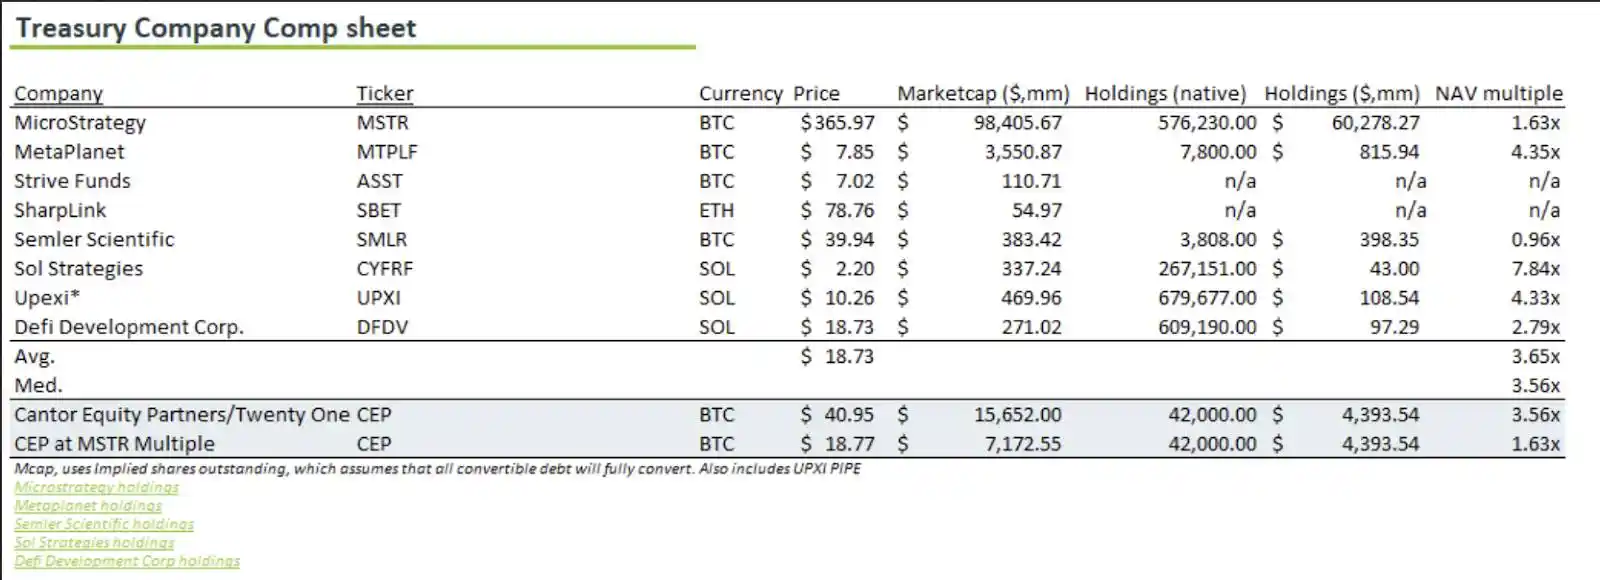
出典:ブルームバーグおよびArcaによる内部計算
2024年が「仮想通貨ETF」の年だとすれば、2025年は「SPACと逆さ合併」の年となるでしょう。かつて私たちは、暗号資産ETFを「二歩前進、一歩後退」と表現しました。
「ETFはリアルタイム決済資産の勝利だと多くの人が考えていますが、実際は正反対です。ビットコインETFは、リアルタイム決済システム(ブロックチェーン)を時代遅れのT+1決済商品(ETF)に事実上押し込んでいるようなものです。これは後退ではないでしょうか?業界として、私たちはグローバル資産をブロックチェーンに取り込むことに取り組むべきであり、ウォール街のレガシーシステムにオンチェーン資産を無理やり押し込むべきではありません。」
これは採用と関心を高めるために必要であることは認識していますが、この点は依然として真実です。「ブロックチェーン技術」と「暗号資産」には大きな違いがあります。私たちは、質に疑問のある暗号資産を時代遅れのシステムに押し込むよりも、世界で最も人気のある資産(株式、債券、不動産)をブロックチェーンに取り込むことに関心があります。しかし、暗号資産を株式の殻に押し込む傾向は止まらないでしょう。現在何が起こっているか見てみましょう。
SPAC(特別買収会社)と逆合併は以前から存在していましたが、単一の目的のために全面的に採用されることはほとんどありませんでした。しかし、まさに今それが起こっています。上場株式シェルを持っている場合、それを使用して暗号資産を取得し、うまくいけば純資産価値(NAV)よりも大幅に高い価格で取引することができます。これらの新しい構造は、多くの場合、MicroStrategyとは少し異なります。一部の企業はビットコインのみを保有し、MSTRのモデルを正確に再現しようとしています(ブランド認知度と資本市場の専門知識には遠く及びませんが)。他の企業は新しい資産を取得しており、イーサリアム(ETH)、ソラナ(SOL)、TAOを保有する企業があり、さらに多くの企業が登場しています。Arcaは現在、毎週3〜5件の投資銀行から新しいアイデア提案を受けています。
以下は、最近発表され、現在資金調達が行われている取引の一部(網羅的ではない可能性があります)の例です。
SharpLink Gaming (SBET)
· 最近の活動: 2025 年 5 月
· 資金調達方法: 4 億 2,500 万ドルの民間投資 (PIPE)
· 取得した暗号資産: イーサリアム (ETH)
Trump Media & Technology Group (DJT)
· 最近の活動: 2025 年 5 月
· 資金調達方法: 株式および転換社債の売却を通じて 23 億ドルを調達
· 取得した暗号資産: ビットコイン (BTC)
GameStop Corp. (GME)
· 最近の活動: 2025 年 5 月
· 資金調達方法: 15 億ドルの転換社債
· 取得した暗号資産: 4,710 ビットコイン (BTC)
Jetking Infotrain (インド)
· 最近の活動:2025年5月
· 資金調達方法:株式売却により610万ルピーを調達
· 取得した暗号資産:ビットコイン(BTC)
Meliuz(CASH3.SA - ブラジル)
· 最近の活動:2025年5月
· 資金調達方法:株式公開により1億5000万レアルを調達
· 取得した暗号資産:ビットコイン(BTC)
· 詳細:ブラジルのフィンテック企業Meliuzは、ビットコインを取得するために1億5000万レアル(約2645万ドル)を調達する計画で、新規株式公開を発表しました。同社は最初のトランシェとして17,006,803株の普通株式を配布する予定です。
Sol Strategies Inc. (CSE: HODL、OTCQX: CYFRF)
· 初期投資: 2025 年 1 月
· 資金調達:
Antanas Guoga 会長が提供する 2,500 万カナダドルの無担保回転信用枠。
ParaFi Capital が提供する 2,750 万カナダドル (約 2,000 万米ドル) の転換社債。
ATW Partnersから最大5億ドルの転換社債を取得。最初の2,000万ドルは2025年5月に完了予定。
· 取得した暗号資産:Solana(SOL)
Cantor Equity Partners / Twenty One Capital(CEP)
· 最近の活動:2025年5月
· 資金調達方法:暗号資産事業のTwenty One Capitalに新たに1億ドルの資金調達を実施し、資金調達総額は6億8,500万ドルに。同時に、既存の株主(Tether、Bitfinex、SoftBankを含む)は、既存の株式構造を通じてビットコイン現物拠出を約束しました。
・取得した暗号資産:ビットコイン(BTC)
Upexi Inc.
・最近の活動:2025年4月
・資金調達方法:Solana準備金確立のため1億ドルを調達
・取得した暗号資産:Solana(SOL)
・内容:1億ドルのPIPE(プライベートエクイティ投資)を通じてSOLを購入し、株式および債券発行を通じて「1株あたりのSol」をさらに増やす予定。
DeFi Development Corp(旧Janover)
・最近の活動:2025年4月
・資金調達:Solana Reserveの構築のために4,200万ドルを調達、さらに10億ドルを調達する予定
・暗号資産の取得:Solana(SOL)
これらの事例は、ますます多くの上場企業が暗号資産を財務戦略に取り入れており、多くの場合、これらの買収資金を負債または株式発行による収益で賄っていることを示しています。しかし、これらの取引で誰が儲かるのでしょうか?
投資銀行
投資銀行は、PIPEsの引受や逆合併の実行によって手数料を得ています。逆合併はリスクがほとんどなく、取引が成功しても失敗しても儲かる戦略です。そのため、投資銀行はこのような取引の促進をやめないでしょう。
シェルオーナー/経営陣
新たなPIPEオファリングを通じて1億ドルが調達され、そのうち8,500万ドルが暗号資産の購入に、残りの1,500万ドルが「運営費」に充てられたと仮定します。これらの「運営費」には、経営陣にとって大きな収入となる給与の増額が含まれます。
逆合併または SPAC 発表前の株主
これらのシェル会社のほとんどは、暗号資産シェルに転換される前の株式市場価値が通常 2,000 万ドル未満でした。これらの株式を保有していた投資家の中には、インサイダー情報を通じて株式が暗号資産企業に転換されることを事前に知っていた人もいれば、単に運が良かった人もいます。しかし、言うまでもなく、本当の利益は、発表後にこれらの株式が 500%~1,000% 以上急騰したことから得られました。
儲からなかったのは誰か? – 新規投資家。
MicroStrategy とは異なり、当社には、債務、転換社債、優先株、および株式の保有者全員が利益を上げたことを証明する 5 年間の履歴データがあります。こうした新しいタイプの取引に参入する新規投資家(PIPEsやSPACに資金を提供する投資家)にとって、利益が得られるという証拠はありません。これらの取引は比較的新しいものであり、ほとんどの個人投資家はまだ非上場株式を公開株式に転換していません(通常、少なくとも90日かかります)。そのため、これらの取引は依然として継続しており、投資家は依然として購入を続けています。
新規投資家がロックアウトした後も、これらの株式が純資産価値(NAV)に対して大幅なプレミアムで取引され続けるなら、こうした取引がさらに増えるでしょう。しかし、これらの株式が急落し始めたり、NAVを下回ったりすれば、ゲームオーバーです。これらの株式がロックアウトされたときに市場がどのように反応するかを知るには、数ヶ月かかるかもしれません。
しかし、これらのロックアウトは、シェル会社の株式投資家にリスクをもたらすものであり、彼らが保有する裏付けとなる暗号資産にはリスクをもたらさないという誤解があります。裏付けとなる暗号資産が負債によって資金調達され、利息の支払いが不可能な場合(つまり、デフォルト)を除き、売却を強制するメカニズムはほとんどありません。さらに、これらの新しいシェル会社は現在規模が小さく、債券市場にアクセスできません。この操作は現在、MicroStrategy(MSTR)と他のいくつかの大手プレーヤーに限定されています。
株式および優先株の保有者には、株価が純資産価値(NAV)を大幅に下回り、物言う投資家が株式を買い集め、裏付けとなる暗号資産を売却して株式を買い戻すことを目的として取締役会を乗っ取ろうとしない限り、裏付けとなる資産の売却を要求する権利はありません。このシナリオは将来発生する可能性がありますが、現時点では大きなリスクではありません。そのようなイベントが最初に発生すると、市場はこの運用モデルが何度も悪用される可能性があることに気付くため、ほとんどの株式はすぐにNAVとの差を埋めるでしょう。
このシナリオは、ETFの発売前のGrayscale Trustの状況と非常によく似ています。当時、グレイスケールが裏付けとなる暗号資産を売却せざるを得なくなるリスクはありませんでした。真のリスクは、信託(株式)が純資産価値(NAV)を下回る価格で取引されることでした。最終的に、このシナリオは実際に発生し、株式投資家には損害を与えましたが、暗号資産保有者には影響はありませんでした。
今日、インフレ率が高く需要の低いジャンクトークンを大量に保有する暗号資産ベンチャー投資家は皆、それらのトークンを株式シェル会社に詰め込むことを検討しています。しかし、新たに立ち上げられたほとんどのETFが投資家を引き付けることができなかったのと同様に、それだけでは自動的に需要が生まれるわけではありません。投資ビークルを作ることと需要を生み出すことは別物です。このような投資ビークルは今後も作られるでしょうが、これらの株式が実際に市場の需要を引き付けるかどうかはまだ不透明です。
これらのシェル会社が長期にわたってNAVを上回るプレミアムを維持できる可能性はあるのでしょうか?答えは可能ですが、条件は厳しいです。もしかしたら、いつの日か、MicroStrategy(MSTR)が暗号資産界のバークシャー・ハサウェイになるかもしれません。その時までに、ビットコインは非常に希少で需要の高い資産になっているかもしれません。そして、同社は貴重なビットコインで支払えるという理由だけで、マイケル・セイラーからのより低い買収提案を受け入れるかもしれません。
シェル会社のプレミアムが継続するもう一つの方法は、これらの会社が裏付け資産の選択においてより創造的になることです。例えば、HYPEのような、現在どの中央集権型取引所にも上場されていない高品質なトークンを保有することで、新たな投資家層にHYPEへのエクスポージャーを提供することが考えられます。こうした希少性と独自性は、プレミアムを支払う意思のある投資家を引き付ける可能性があります。しかし、これらのシナリオは長期的な可能性に過ぎません。
いずれにせよ、ETFと同様に、シェル会社の中には成功するものもあれば、失敗するものもあります。しかし、銀行家が「利益列車」を動かし続けたいのであれば、より創造的になる必要があります。暗号資産を単にエクイティ・シェル会社に詰め込むだけであれば、シェル会社の内部構造を常に革新し、価値を高め、他の手段ではアクセスを困難にする必要があります。
しかし、少なくとも短期的には、これらのエクイティ・シェル会社が暗号資産自体に悪影響を及ぼすとは考えていません。資本構成に負債がなければ、強制売却のメカニズムは存在しません。そして、多くの暗号資産関連トピックと同様に、これらのシェルカンパニーに関する誤解を長期間払拭していく必要があると考えています。
トークンは依然として資本形成のツールとして利用可能
近年、トークンファイナンスからシェルカンパニーにおけるエクイティファイナンスへと移行する傾向は、「二歩前進、一歩後退」と言えるでしょう。これはトークン販売が停止したことを意味するのではなく、単に議論が減ったというだけです。
私たちはよく、「トークンはこれまでで最も優れた資本形成およびユーザーオンボーディングメカニズムであり、すべてのステークホルダーを統合し、生涯にわたるブランド支持者とコアユーザーを生み出す」と言います。その考え方はシンプルです。投資家が製品のユーザーになることができず、顧客が企業の成長から利益を得ることができないようなエクイティやデットを発行する代わりに、顧客に直接トークンを発行し、すべてのステークホルダーを一度に統合するのはどうでしょうか?これはまさに、米国の規制当局が禁止するまで、2017 年に ICO (Initial Coin Offering) が試みたことと同じでした。
良いニュースは、規制圧力が緩和され、トークンによる資金調達が一部復活していることです。悪いニュースは、トークンによる資金調達のほとんどが、依然として「純粋な暗号通貨」分野、つまりブロックチェーン技術なしでは存在し得ない暗号通貨およびブロックチェーンネイティブ企業に限られていることです。欠けているのは、暗号通貨ネイティブではない企業(一般的なジム、レストラン、中小企業など)も、事業資金調達やステークホルダーの統合のためにトークンを発行できる世界です。
「インターネット資本市場」とは、この新たなテーマを表す用語です。このアイデアは新しいものではありません(実際、私たちは7年間このことについて書いてきました。私が最初にこのことについてブログに書いたのは、Arcaにウェブサイトがまだなかった頃の暗号通貨関連の記事です)。しかし今、このアイデアはようやく受け入れられ始めています。
Launchcoinは、この新世代のトークン発行を支える主要プラットフォームの1つです。 Launchcoin(独自のトークンも保有)は、新興の「インターネット資本市場」を牽引するトークン発行プラットフォームであるBelieveをサポートしています。Believeプラットフォームでは、トークンはボンディングカーブを通じてデビューし、その後流動性を求めてMeteoraプラットフォームに移行しました。多くの信頼できるWeb2ビジネスが既にBelieveを通じてトークン化(トークン発行)しているため、このプラットフォームは魅力的です。トークンの価値が直接蓄積される段階はまだですが、その可能性は大きく、Launchcoinはこの分野の先駆者と言えるでしょう。
つまり、LaunchcoinとBelieveは、あらゆる自治体、大学、中小企業の経営者、スポーツチーム、著名人が独自のトークンを発行できるというビジョンに向かって取り組んでいます。企業のバランスシートのギャップを埋めたり、リストラにトークンが活用されたりする例は数多くあります。例えば、BitfinexはLEOトークンを通じて資金調達に成功し、Thorchainはデットトークンを通じて資金調達に成功しています。こうしたトークン ファイナンス モデルこそが、単なる株式シェル カンパニーではなく、暗号資産業界を刺激的なものにしているのです。
しかし、現在、両方のモデルが並存しており、その違いを理解することが重要です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







