

未解決の財政赤字 vs. 絶対的な希少性:ビットコインによる財政破綻ヘッジ
原題:Nothing Stops This Train w/ Lyn Alden | Bitcoin 2025
原文出典:Lyn Alden
原文翻訳:AIMan、Golden Finance
米国の財政赤字の現状:Nothing Stops This Train
ここ数年、私は「Nothing Stops This Train(何もこの列車を止めることはできない)」という言葉を広めました。もちろん、この言葉はもともとテレビドラマ「ブレイキング・バッド」から来ています。
この番組を見たことがない人のために説明すると、このドラマは癌と診断された化学教師が、治療費と家族を支えるために麻薬製造という暗い道に進むという物語です。しかしもちろん、物語の道徳的な展開は、癌が治った後も彼は結局は止められない、自分のしていることを止めることはできない、というものです。シーズン5までに、同僚たちは彼に「本当にペースを落とさなければならない。やりすぎだ」と言いました。彼は「いや、この列車を止めることはできない」と言いました。
私はこのフレーズを使って、アメリカの財政赤字の現状を説明してきました。この簡潔な講演では、これが何を意味するのか、なぜ重要なのか、そしてなぜ止められないのかを深く掘り下げていきます。私たちはビットコインのカンファレンスにいますが、私たちの周り、そして世界には、はるかに大きなドルシステムが存在します。したがって、ビットコインの世界とドルの世界の相互作用は、為替レート、経済、そして投資全般にとって重要です。
デカップリング 1: 失業率 vs. 連邦赤字 (GDP の割合)
それでは、これらの簡潔なスライドを順に見ていきましょう。シンプルなものもあれば、少し複雑なものもありますが、本当に重要な部分を説明していきます。
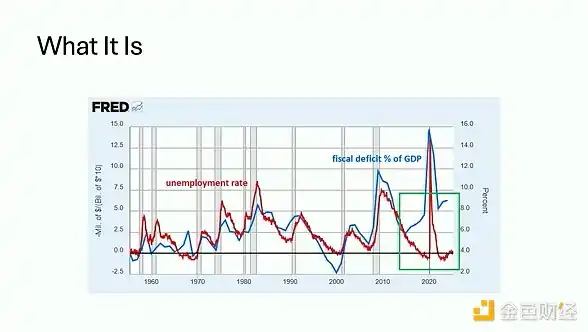
このグラフには 2 つの線が表示されています。1 つは失業率で、もう 1 つは連邦赤字 (GDP の割合) です。このグラフは数十年前のものです。スライドからわかるように、この 2 つの間には常に非常に良い相関関係がありました。不況時には失業率が上昇し、連邦赤字が増加し、好況時には失業率は低く、連邦赤字は低くなります。 1960年代には、グラフ上で目を細めて確認していただければわかると思いますが、ベトナム戦争の時期だったので、わずかな例外がありました。しかし、それ以外は、2つの線はほぼ一致しています。
しかし、グラフの右側、私が緑色で囲んだ部分を見ると、2017年頃からここ数年、デカップリングが見られ始めています。失業率は低下し、失業率も非常に低い水準にあるにもかかわらず、財政赤字は6%から7%に膨れ上がっています。これはパンデミックの前後でも同様でした。もちろん、パンデミック中はさらに悪化しましたが、私たちは今、ある種、新しい世界の中にいるのです。
財政赤字について語る人は私が初めてではありませんが、過去数十年間に見られなかったことが今起こっていることに注目を集めようとしています。私たちは新しい時代に入りつつあります。これが財政赤字の現状です。
デカップリング 2:実質金利 vs 金価格
しかし、2つ目の主要な疑問は、なぜこれが重要なのか、ということです。なぜビットコインカンファレンスでこの話題を取り上げているのでしょうか?簡単に答えると、資産価格、特に希少資産の価格に重要だからです。

このチャートでは、金色の線が金価格、黒い線が実質金利を示しています。繰り返しますが、歴史的に見ても、この2つの間には非常に強い相関関係があることが分かっています。実質金利の意味が分からない方のために説明すると、ここでは10年国債の利回りからCPIインフレ率を差し引いたものを指しています。
金と実質国債金利の2つのチャートを比較することが非常に重要な理由は、これらが世界で最も支配的な2つの準備資産であり、規模で競合しているからです。金はもちろん非常に希少で、供給量は年間1%から2%の割合で増加していると推定されていますが、保有しても何も得られません。むしろ、保管手数料も支払っています。一方、ご存知の通りドルや国債は供給量の増加ペースがはるかに速いですが、保有することで利回りが得られます。
測定されたインフレ率に比べて利回りが非常に高い時期には、本来であれば金を購入するはずだった投資家の一部が、ドルや国債のシステムに引き戻されます。しかし、インフレ率に比べて利回りが十分に高くない場合、多くの投資家が金に殺到します。彼らは基本的に、「国債を保有しても何も見返りがないなら、金よりもはるかに利回りの高い国債を保有する意味がどこにあるだろうか?」と考えているのです。歴史的に、これは非常に強い相関関係にあります。実質金利が高いということは(チャートの説明を修正)、実質金利が低いということは金価格が上昇することを意味します。そしてこのチャートでは、実質金利が逆転しており、下向きの線は実質金利の上昇を意味します。
繰り返しになりますが、ここ数年、特に2022年頃から、金価格と実質金利は完全に乖離しています。つまり、財政主導のこの環境では、何か新しいことが起こっているのです。
もちろん、これはビットコインに関する議論にとっても重要です。もし5年前に、もし金利が4%か5%だったら、ビットコインは今でもラスベガスで満員のカンファレンスを開催していたでしょうか?1コイン10万ドル以上の価格で取引されていたでしょうか?ほとんどの人は「いいえ」と答えたでしょう。実際、多くの批評家はビットコインは単なるゼロ金利現象であり、FRBがタカ派的な政策を取れば崩壊するバブルだと主張しています。しかし、ここ数年で私たちが見てきたのは、FRBが可能な限りタカ派的な政策を実施し、その過程でいくつかの銀行を破綻させたにもかかわらず、何かが変わったために金とビットコインはどちらも急騰し続けているということです。
転換点:連邦債務は民間部門よりも速いペースで増加し続けている
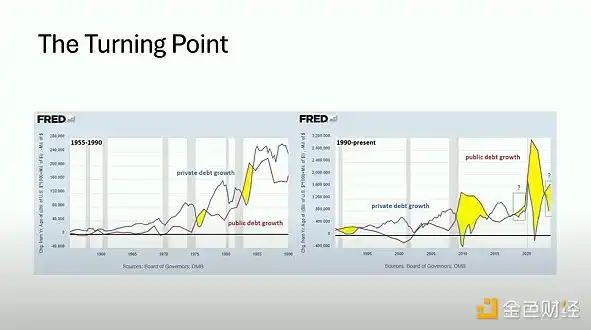
これらのグラフは少し乱雑ですが、重要な部分に焦点を当てます。それが本当に転換点を示しているからです。これらのグラフの青い線は、銀行ローンや社債などを含む民間部門の債務の前年比増加率です。赤い線は連邦債務の増加率です。つまり、民間市場と公的市場があります。左のグラフは1955年から1990年、右のグラフは1990年から現在です。これは70年間の歴史です。
左側のグラフを見ると、その期間の大半において、青い線(民間部門の債務増加率)は、どの年においても公的部門の債務増加率を上回っています。例外はごくわずかで、グラフ上で黄色で強調表示しています。これは非常に稀なケースです。景気後退期には財政赤字が増加し、銀行融資は減少しますが、その後は景気後退期を乗り越えます。右側のグラフでは、2008年の世界金融危機以降、特にここ数年、連邦政府の債務増加率が民間部門の債務増加率を一貫して上回っていることがわかります。また、右側の小さな緑色の四角で強調表示していますが、これは景気後退期以外でも同様です。これはパンデミック以前から起こっており、紙幣増刷の騒ぎが収まった今でも続いています。
この転換点が非常に重要なのは、FRBが信用の伸びを抑制するために用いる手段が主に金利であるためです。経済成長、信用の伸び、そしてインフレを抑制したい場合、FRBは金利を引き上げ、借り入れの魅力を低下させようとします。一方、FRBが景気を減速させたい場合、金利を引き下げます。
問題は、数十年前、連邦債務が少なく、貨幣創造の大部分が民間部門から行われていた頃、FRBが金利を引き上げるたびに信用の伸びが鈍化し、財政赤字の拡大よりも速いペースで民間部門の伸びが鈍化したことです。現在の問題は、連邦債務がGDPの100%を超えていることです。これはここ数年で起こったばかりのことです。皮肉なことに、FRBが金利を引き上げるたびに、民間部門の信用の伸びを抑制するよりも速いペースで連邦赤字が増加しています。つまり、FRBはもはや歯止めが効かなくなっているということです。この列車はブレーキが効かなくなってしまったので、止められない。言い換えれば、ブレーキがひどく損傷しているのだ。まるで鏡の向こうに迷い込んでしまったかのようだ。これまではうまく機能していたルールが、今や逆方向に機能しているのだ。
システム内の総信用額の増加を遅らせる手段は基本的になく、これは新しい現象です。
米国の財政赤字が止められない理由
それでは、次の数枚のスライドで、米国の財政赤字がなぜ止められないのかを説明します。なぜほんの数人の人々が集まってこの問題を解決できないのでしょうか?なぜこれほど根深いのでしょうか?なぜ私は選挙結果がどうであろうと、この財政赤字の流れを止めることはできないと確信しているのでしょうか?これは選挙前にも選挙後にも言ったことです。なぜなら、それは本当に重要ではないからです。何もこれを止めることはできないのです。
1. 支払利息
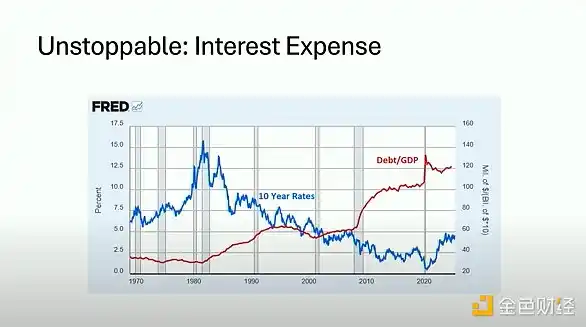
この図は非常にシンプルなグラフになっています。青い線は10年国債の利回り、赤い線は連邦債務対GDP比です。ご存知のように、1980年代には債務水準は非常に低く、金利は非常に高かったのです。その後40~50年にわたり、債務水準は上昇の一途を辿ってきましたが、構造的な金利低下によって相殺されてきました。つまり、例えば債務が倍増しても金利が半分になったとしても、利払いは依然として管理可能な水準にあるということです。
つまり、この40年以上の期間全体を通して、利払いは実際にはかなり管理可能な水準でした。しかし、最終的にゼロ金利に達すると、計算が動き出します。つまり、数十年ぶりに金利が構造的に低下しなくなり、債務水準は依然として非常に高く、1940年代以来の高水準となっています。つまり、利払いは歴史上初めて連邦支出の非常に重要な構成要素になりつつあるのです。そして、これをコントロールするのは容易ではありません。金利が超低ければ、誰もが希少資産に投資したがるでしょう。しかし、金利を高止まりさせれば、連邦政府の財政赤字は拡大し続けるでしょう。なぜなら、先ほど言ったように、私たちは今まさに不思議な状況にあるからです。これは非常に大きな要素です。
2. 人口構造と社会保障基金
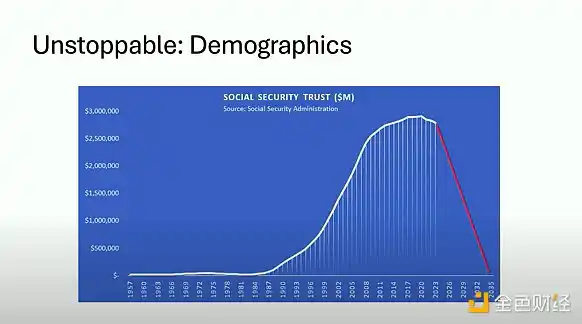
もうひとつの非常に大きな要素は社会保障です。このグラフは社会保障信託基金を示しています。ご覧のとおり、グラフ上ではゼロから約3兆ドルまで増加しています。このような経年変化の理由は、人口動態です。ベビーブーマー世代は1940年代後半から1960年代に生まれた非常に大きな世代であり、特に第二次世界大戦後の世代は非常に大きな規模でした。彼らが労働市場に参入すると、社会保障制度に保険料を支払ったため、投資額が大幅に増加しました。残念ながら、政府は社会保障費をあまり有効に投資しておらず、基本的に米国債で保有しているが、米国債は長期投資としては最適とは言えない。
社会保障局のデータによると、2035年頃までに信託基金は枯渇する見込みです。これは実際には、3兆ドルが経済に再投資されることを意味します。ベビーブーマー世代が退職を迎える時期に、彼らはすでにこの傾向を示しており、今後も継続していくでしょう。そして、この傾向は今後も続くでしょう。ご存知のとおり、この傾向は2010年代後半にピークを迎え、2017年から2018年頃にピークを迎え、その後、非常に早い段階で減少に転じました。この時期、財政赤字は失業率と乖離し、連邦債務の伸びが民間部門の信用の伸びを上回り始めました。こうしたタイミングの一致は、ほぼ同時期に金利の低下が止まり、これまでの成長を支えてきたベビーブーマー世代が資金を引き出すモードに入ったことに起因しています。つまり、その資金は医療、旅行、住宅など、人々が支出しなければならないあらゆるものを通じて経済に再投資されているのです。これは、今後 10 年間にわたってシステムに戻されるバックグラウンド支出です。
場合によっては、その枯渇日が 1 年か 2 年遅れることもありますが、これは主に保険数理上の問題であり、基本的に避けられません。重要なのは、これらの人々が投票するということです。若者は抗議しますが、投票することを忘れてしまいます。そして、実際に投票するのは高齢者層です。さて、この基金の支出にかかわるあらゆることは、政治的な綱渡りです。米国の 2 大政党は、この期間中は基本的に社会保障に手を付けないと誓約しています。つまり、これは基本的に既定事項であり、高度に政治化された環境下でも、2 つの政党が基本的に同意する数少ない事項の 1 つです。
3. 借金ポンジスキーム
最後の数枚のスライドの 1 つは、このシステムのポンジスキーム的な性質を強調したものです。したがって、人口動態や債務水準に関する現在の問題を脇に置いても、基本的にこのシステムの構築方法(ここで言うシステムとは、中央銀行システムとその上に構築された部分準備銀行システム、そして1世紀以上にわたって運用されてきた不換紙幣システム全体を指します)は、継続的な成長に依存しています。まるで泳ぎ続けなければ溺れてしまうサメのようなものです。皮肉なことに、これは成長し続けなければならないシステムなのです。
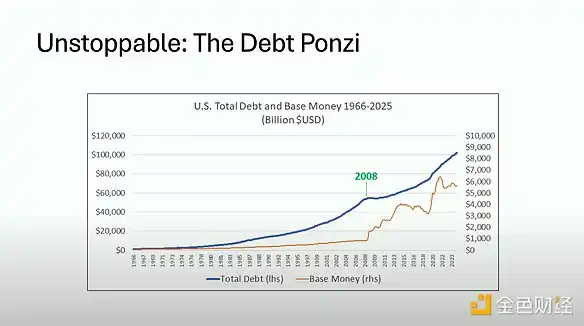
このグラフの一番上の線は、米国のシステムにおける公的債務と民間債務の合計で、実際に初めて100兆ドルを超えました。一番下の線はマネタリーベースです。このグラフの全期間、つまり1966年から2025年まで、債務総額は一度も減少していないことがわかります。2008年にシステム全体の債務総額が約1%減少したというごく短い例外を除いては。彼らはマネタリーベースを1兆ドルから現在約6兆ドルへと急速に増加させました。彼らはわずかな債務削減さえも容認せず、この状態を続けたのです。
具体的には、2008年のシステム全体の負債は約50兆ドルで、現在の約半分でした。また、マネタリーベースは約1兆ドルでした。つまり、システムのレバレッジは50対1でした。これは、暗号通貨の「デジェネ」デリバティブ契約で見られるようなレバレッジです。経済全体が50対1のレバレッジをかけられていたのです。具体的には、ゼロ金利政策が発動されたため、民間部門の債務バブルを支え続けることができなくなり、連邦政府に頼ることになったのです。これは、システムの脆弱性を示しています。現在は、公的部門の債務が時間とともに増加している局面にあります。
実は、このグラフよりも古いデータ、約110年前のデータを調べましたが、名目債務総額が減少したのは他に4年しかなく、それは大恐慌の時期でした。グラフ上で債務残高が減少しているのは、2008年を除いて1930年から1934年だけです。つまり、110年間のデータの中で、このポンジスキームが暴落するのを許容できるのはわずか5年だけです。これが私たちが今生きているシステムであり、私たちがその下で動いている計算なのです。そして、そこがビットコインとの大きな違いです。4. 長期にわたる7%の財政赤字の継続的な増加 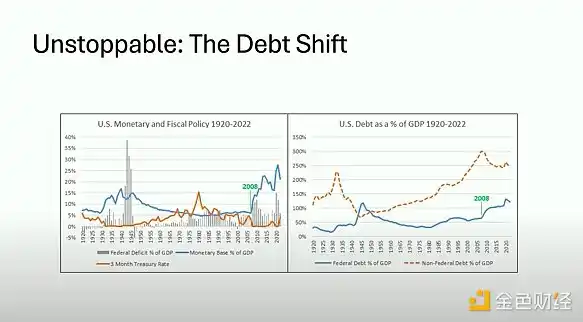 最後のスライドでは、細かい点に立ち入る必要はありません。ただ、このグラフの形を見てください。これらは1世紀にわたるグラフです。これらのグラフで私が言いたいのは、実はこの状況を過去にも経験しているということです。アメリカが今経験しているような状況を、私たちは1940年代頃に一度経験しています。歴史的に見て債務増加がこれほど緩やかだったのは、ついに本当に試練となる何かに遭遇した時に、システム全体を一変させたからです。そして私たちは今、それを二度目に経験しているのです。基本的に、民間債務バブルが膨らみ、金利がゼロになると、民間債務の加速的な増加に歯止めがかからなくなります。すると何が起こるかというと、レバレッジ比率が50対1になり、崩壊が始まります。レバレッジ比率が50対1のシステムをどうやって崩壊させるのでしょうか?簡単に言えば、崩壊はしません。ただ通貨を増刷するだけです。それがこれまでのやり方です。すると何が起こるかというと、連邦政府の債務増加、つまり巨額の連邦赤字の計上に頼ることになります。そのため、民間部門の債務水準は最終的にはしばらく横ばいになりますが、公共部門の債務は増加し続けます。これはインフレを誘発し、より持続的になりがちです。なぜなら、先ほど述べたように、FRBが金利を引き上げ、債務増加を抑制しようとすると、銀行の債務増加を抑制するよりも速いペースで連邦赤字が拡大してしまうからです。
ですから、基本的に私たちは今、完全に軌道から外れています。私が言っているのは、ワイマール共和国やハイパーインフレについてではありません。これはすべて、長期にわたる途切れることのない 7% の財政赤字の増加についてです。GDP の 70% の赤字ではなく、7% の赤字について話しているのですが、それは毎年時計仕掛けのように起こっています。重要なのは、それが容赦なく続いていることです。
米国債務 vs 誰も止められないビットコイン
これが、私たちが将来見据えるビットコインが存在するシステムです。このスピーチ全体、これらすべてのチャート、これらすべてのポイントを要約すると、この米国の財政赤字の列車が止められない主な理由が 2 つあります。
1 つ目は数学です。 先ほどお話ししたポンジスキームの仕組みは、狂ったようにレバレッジを解消しないよう、永遠に成長し続けなければならないというものです。それが彼らが構築したシステムです。
2つ目の理由は人間の性質です。誰も高い税金を払いたくありません。財政赤字の被害者は、それを削減したくありません。任期中に実際に財政赤字を削減するだけのインセンティブを持つ政治家はほとんどいません。基本的に、これは柔軟な台帳を表しています。これは、米国および世界中で私たち全員が使用している台帳です。柔軟な台帳であるため、いつでもユニットを追加作成でき、したがって、これは彼らが何度も頼りにするエラー訂正メカニズムです。
これはビットコインとは対照的です。ご存知のように、ビットコインは多くの点でこのシステムとは正反対です。まさにこのシステムの鏡です。ビットコインは、増え続ける供給量、そしてその増加を止めることすらできない供給量ではなく、絶対的な希少性を持っています。不透明であるのではなく、透明です。エラー訂正は、単純に供給量を増やすことではありません。ビットコインで起こるエラー訂正は、レバレッジの解消は可能でも、供給量自体を揺るがすことはできないというものです。
つまり、今後10年間、この列車を止めることは不可能です。他に何が起ころうとも、米国は非常に大きな財政赤字を抱えることになるでしょう。いくつかの要因によって大きく加速する可能性があり、いくつかの要因によって少し減速する可能性もありますが、意味のある影響を与えるものはないでしょう。ですから、この状況から身を守る方法の一つは、最高品質の希少資産を保有することです。そしてもちろん、私たち皆が愛するもの、それがビットコインです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







