

トレンドリサーチ:急騰前夜に執筆、なぜETHに楽観的なのか
原題:「トレンドリサーチ:急騰前夜に執筆、なぜETHに楽観的なのか」
原文出典:トレンドリサーチ
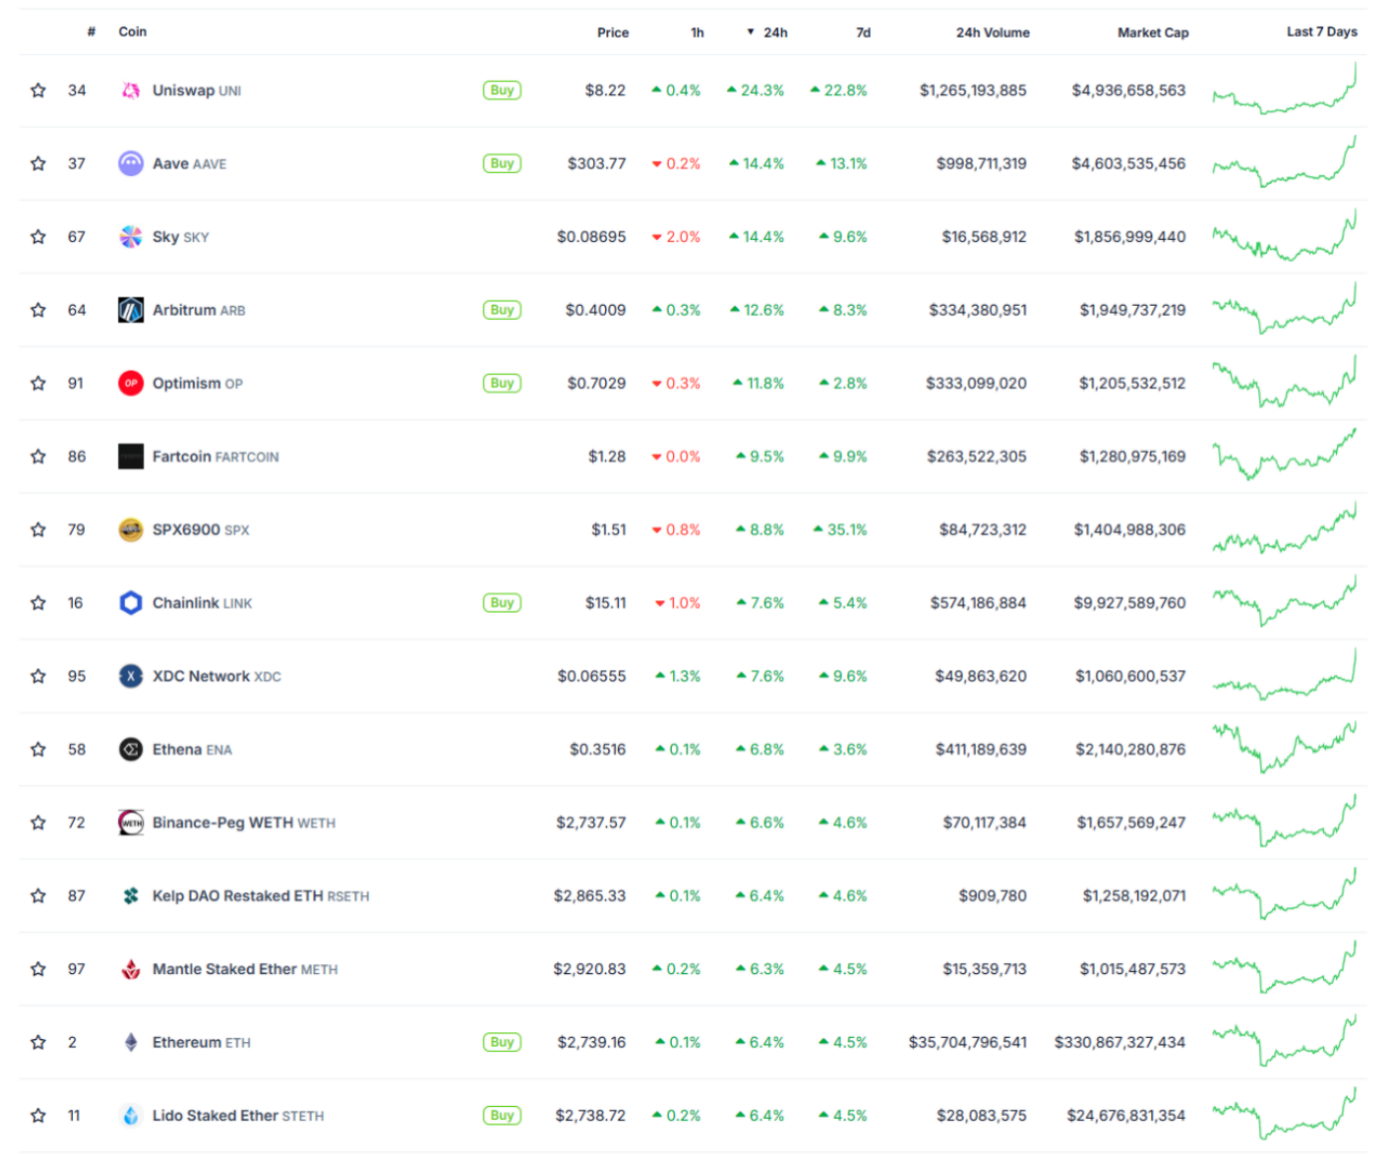
昨日、ETHとエコノミスト優良銘柄の価格が急騰しました。ETHは6.4%上昇、以前の調査レポートで言及したUNIは24.4%、AAVEは13.1%、ENAは6.6%上昇しました。今回のトレンドリサーチは、知識と行動が調和した内容となっています。1,400ドルでポジションを確立して以来、ETH関連銘柄に楽観的な見方を示し、保有株数を増やしてきました。また、最近ETHのコールオプションを購入し、ネットワーク全体で初めて、ポジションアドレスを公に公開し、好意的な見方を示した二次投資機関となりました。
現時点では、ETHの根底にあるロジックについては依然として楽観的です。トランプ政権は、ブロックチェーンの分散型およびオンチェーンの特性を活用して、世界各国のM2流動性を吸収し、安定した通貨システムの構築に注力しています。これにより、米国債の需要が高まります。この目的のため、トランプ政権は暗号通貨に対するマクロ規制を緩和し、規制措置の実施を推進し、より多くの資金を受け入れるためにあらゆる側面から暗号通貨を規制してきました。ステーブルコインとオンチェーンファイナンス(DeFi)にとって最も重要な手段はイーサリアムです。ステーブルコインの流入とRWAの継続的な発展は、DeFiにさらなる繁栄をもたらし、イーサリアムの消費量とGAS収入の増加を促進し、市場価値を押し上げるでしょう。
1.暗号資産規制に対する継続的な楽観主義
(I) 暗号資産規制の概念の変化
トランプ政権は暗号資産に友好的な政府です。2025年4月に就任したSECのジョン・アトキンス議長は、暗号資産規制の変革を明確に推進してきました。
1. プロセスの合理化に関する公式声明
・ ルールは執行よりも優先される:アトキンス議長は、前任者の「訴訟を通じてコンプライアンスを定義する」モデルを批判し、業界の不確実性を軽減するために、明確で予測可能なルールが策定されることを強調しました。
・ 分類規制の枠組み:90日以内にトークン分類基準を公開し、準拠しているプロジェクトのための「セーフハーバー」システムを確立する予定です。
2.長期的な政策の方向性
· オンチェーン証券コンプライアンス:アトキンス氏は2025年5月に「オンチェーン証券取引プラットフォームの上場」を検討することを提案しました。これにより、発行および取引プロセスが再構築される可能性があります。
・部門間の連携: CFTCおよびFTCと協力し、管轄権の衝突を減らすための共同規制枠組みを構築する計画です。
DeFiは米国の中核的価値観と一致しており、「イノベーション免除」の枠組みを立ち上げます。
(II)暗号規制法案の枠組みのさらなる改善と緩和
1. 「CLARITY法」
「CLARITY法」は、暗号市場の構造的な規制法案を構築し、3.3兆米ドル規模のデジタル資産市場の規制問題を効果的に解決することを目的としています。その規制目標は、資産分類を明確にし、証券トークン(SEC規制対象)、コモディティトークン(CFTC規制対象)、認可決済ステーブルコインを区別し、長年議論の的となってきた「証券かコモディティか」の識別問題を解決することです。また、機関投資家の監督を標準化し、デジタル資産を保有する金融機関に対し、FTXと同様のリスクを防止するため、資本準備金の充足と顧客資金の分離を義務付けることです。この法案は、2025年6月11日に米国下院委員会で賛成47票、反対6票で可決され、次の審査段階に向けて下院金融サービス委員会に移管されます。
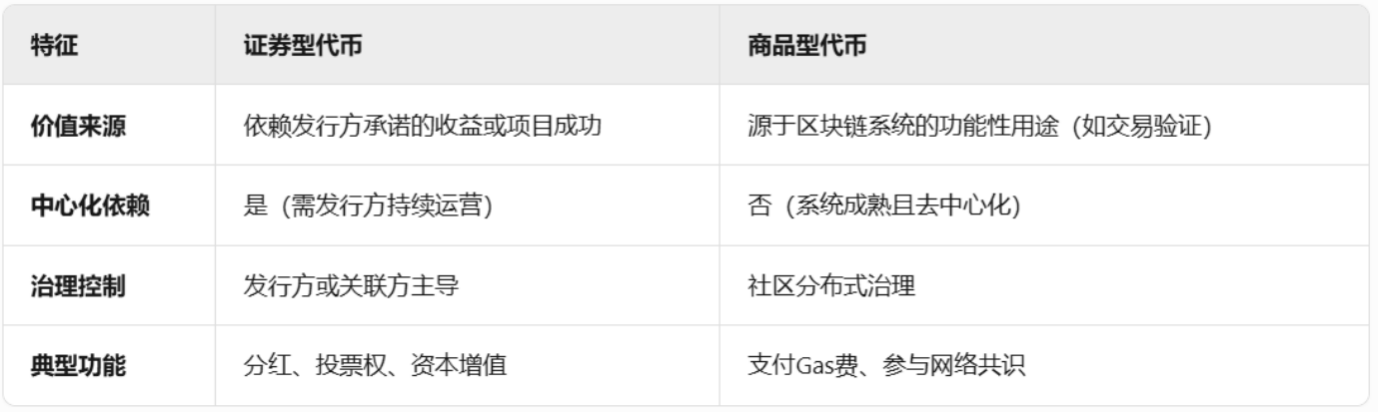
法案によると、ビットコインやイーサリアムなど主流の暗号資産はコモディティトークン、企業株式トークン(企業の所有権を表し、議決権や配当権を享受)、債券トークン(固定金利のリターンを約束)、収益権や配当金を伴うDeFiガバナンストークン(プロジェクト当事者の運営継続に依存する)はセキュリティトークンと定義されます。これにより、これまでの曖昧さ、不明確な法執行、混乱の状態が一変します。権利、責任、義務の明確化は、DeFiプラットフォームの繁栄を促進するのに役立ちます。
SOLなどの主流のインフラトークンがコモディティとして特定される可能性が高まっています。SECは6月11日、Solana ETFの発行候補者に対し、今後1週間以内に改訂版のS-1フォームを提出するよう求めました。 SECは、S-1フォームの提出から30日以内にフィードバックを提供すると発表しました。これは、規制当局が暗号資産の認知を緩和し、加速させていることを示しています。
2. Genius Act
Genius Actは、ステーブルコインにおける規制のギャップを埋め、米ドルの世界通貨としての地位を強化し、米国債需要のジレンマを解決することを目的としています。これは、連邦レベルでステーブルコインに関する初の包括的な規制枠組みであり、発行者の資格、準備金要件、運用仕様を明確にしています。ステーブルコインを米ドルに1:1で固定することが義務付けられ、ステーブルコインを通じて米ドルのグローバル暗号経済およびクロスボーダー決済分野への浸透を促進し、国際金融における米ドルの優位性を強化します。また、強制準備金規則(準備資産を短期の米国債または現金とすることを義務付ける)を通じて、米国債市場への構造的な需要が創出され、米国の財政圧力が緩和されます。
ここ数年、ステーブルコインUSDTとUSDCは規制リスクと償還リスクが繰り返し報じられ、10%以上のデペッグ(通貨の固定価格買い戻し)が発生しています。連邦監督下に置かれれば、ステーブルコインの安全性と信用力の強化に間違いなく貢献するでしょう。同時に、連邦議会の姿勢が明確になれば、より多くの発行体がステーブルコインの発行に参加し、暗号資産市場への資金流入が増加するでしょう。スタンダードチャータード銀行は、法案可決後の2028年にはステーブルコインの規模が2兆米ドルに達する可能性があると予測しています。
3. 暗号資産の発行、保管、取引に対する監督緩和に関する声明
SECのアトキンス委員長は演説の中で、暗号資産の3つの主要分野である発行、保管、取引において、より緩和された監督が行われると述べました。
発行面では、SECは証券または投資契約に基づく暗号資産の発行について、明確で合理的なガイドラインを策定します。現在、レギュレーションAに基づいて証券を発行した暗号資産発行者はわずか4社です。レギュレーションAは、米国証券取引委員会が提案した小規模プロジェクト向けの簡素化された発行免除メカニズムです。一定額以下の発行者は、このメカニズムを通じて株式や債券を発行できます。暗号資産発行における最大の政策的障害は、資産の性質が証券であるかどうか、またどの種類の証券に属するかが不明確であることであるため、発行者は暗号資産の発行が関連する法的規定に違反することを懸念しており、このルールを利用するプロジェクトはほとんどありません。アトキンス氏は、米国における暗号資産の発行を、実務レベルでのビジネスガイダンス、登録免除、セーフハーバーなどの手段を通じて円滑にできないか、証券取引委員会のスタッフに検討を求めました。
保管に関しては、登録者がより大きな自律性を持ち、暗号資産の保管方法を選択できるように支援します。投資顧問会社やファンド会社は、現在のカストディアン技術よりも高度なセルフカストディソリューションを使用して暗号資産を保管できます。これは主に歴史的な理由によるものです。従来のカストディアンの情報化の程度は不十分であり、ブロックチェーンのニーズにうまく適応することができません。
取引に関しては、投資家が取引プラットフォームでより幅広い種類の取引を行えるように支援します。取引プラットフォームは、証券資産、非証券資産の取引、さらには他の金融サービスの販売も提供できます。スタッフは、暗号資産が国の証券取引プラットフォームに上場され、取引されるために、何らかのガイドラインやルールを定める必要があるかどうかを検討するように求められています。
4. DeFiは「イノベーション免除」を実施する見込み
SECのポール・S・アトキンス委員長は、2025年6月9日に開催された「DeFiとアメリカンスピリット」ラウンドテーブルにおいて、「DeFiの基本原則(経済的自由、私有財産権、分散化)は、米国の中核的価値観と非常に一致している。ブロックチェーン技術は革命的なイノベーションであり、SECはその発展を阻害すべきではない」と明言した。
SECは、DeFiに関する条件付き免除ルールを策定しており、登録事業者と未登録事業者の両方がオンチェーン製品やサービスを迅速に市場に投入できるようにしています。このイノベーション免除は、一定の条件を満たす開発者、起業家、その他の企業が米国でオンチェーン技術の革新に取り組むことを奨励し、米国を「グローバル暗号資産の中心地」にする可能性があります。
UNIはこれまでもコンプライアンス問題で苦戦してきました。チェーン上で最も重要なDEXであるにもかかわらず、通貨価格は低迷しています。イノベーション免除ルールが迅速に適用されれば、UNIが最初の恩恵を受けることが期待されます。これは、円卓会議後に主要DeFi通貨の価格が急騰した重要な理由の一つでもあります。
5.イーサリアムETFの担保権の承認見込み
2025年5月29日、米国証券取引委員会(SEC)企業金融局は、プルーフ・オブ・ステーク(PoS)に基づく特定のブロックチェーンプロトコルの担保権設定行為は証券取引に該当しないと明確に述べた声明を発表しました。アトキンス氏は、「DeFiとアメリカンスピリット」ラウンドテーブルでの講演で、「『マイナー』、『バリデーター』、『サービスとしてのステーキング』プロバイダーとしてプルーフ・オブ・ワークまたはプルーフ・オブ・ステークネットワークに自発的に参加することは、連邦証券法の適用範囲外である」とさらに明確にしました。また、関連規制の策定を推進し、イーサリアムのステーキング活動(ノードによる自己ステーキングやサービスプロバイダーを通じたステーキングを含む)が一定の条件下で証券取引とみなされなくなること、そして現在承認されているイーサリアムETFのステーキングへの道を開くことを目指します。
SECがステーキング収入を含むイーサリアムETFを承認した場合、機関投資家はETFを通じてETHのステーキング収入を得ることができるようになります。ETHは暗号資産業界における「債券」となり、巨額の伝統的な機関投資家資金が合法的にETHに流入することになります。一方で、ステーキングによって大量のETHがロックされ、オンチェーン金融の分散化とセキュリティがさらに向上します。他方、規制に準拠したオンチェーン収入はETHの需要を大幅に増加させ、価格を押し上げるでしょう。
まとめると、トランプ政権は暗号資産と市場に対するより体系的かつ適応的な監督を行っています。監督はより明確かつ緩和され、ブロックチェーンのイノベーションを促進し、より多くの資金を暗号通貨に引き寄せています。
第二に、イーサリアムは依然としてオンチェーン金融にとって最も重要なインフラです。
「DeFi」声明と具体的な法案の施行により、コンプライアンス上の障壁が打破され、将来的には従来の資金が参入できるチャネルが開かれるでしょう。数兆ドル規模の追加資金がステーブルコインの形でオンチェーン金融に流入するでしょう。そして、オンチェーン金融にとって最大かつ最も安全な「土壌」はイーサリアムです。
(I)イーサリアム財団は「Defipunk」を推進
イーサリアム財団の2030年計画では、「Defipunk」評価メカニズムの構築を推進し、Defiプロジェクトの関連する変革を促進することが明記されています。「Defipunk」の中核となる内容は、サイファーパンクの原則に準拠したDeFiエコシステムの構築を中心に展開し、技術的な手段によってユーザーの自律性、プライバシー、反検閲を保護することを目指しています。
Defipunkの中核原則には、まずセキュリティ、実戦で検証され、改ざん不可能でオープンソースである技術アーキテクチャを優先すること、中央集権的な信頼メカニズム(マルチ署名や法的救済など)への依存を避けることなどが含まれます。第二に、金融主権。ユーザーによる資産の完全な管理を重視し、パーミッションレスなセルフホストウォレットとオンチェーン取引をサポートし、仲介業者への依存を減らします。第三に、技術を信頼よりも優先し、ゼロ知識証明などの技術の活用など、暗号ツールとスマートコントラクトを通じて信頼の脱却を実現します。第四に、オープンソースとコンポーザビリティ。透明性のあるコード開発を促進し、プロトコル間の相互運用性を確保し、モジュール設計を奨励してイノベーションを促進します。
イーサリアム財団はDeFiの発展に大きな期待を寄せており、イーサリアムエコシステムもDeFi関連事業を積極的に展開しています。イーサリアムは、新世代のオンチェーン金融パラダイムとなるための基本条件を備えています。
(II)ステーブルコインの発行・流通の現状
1.ステーブルコインの総量
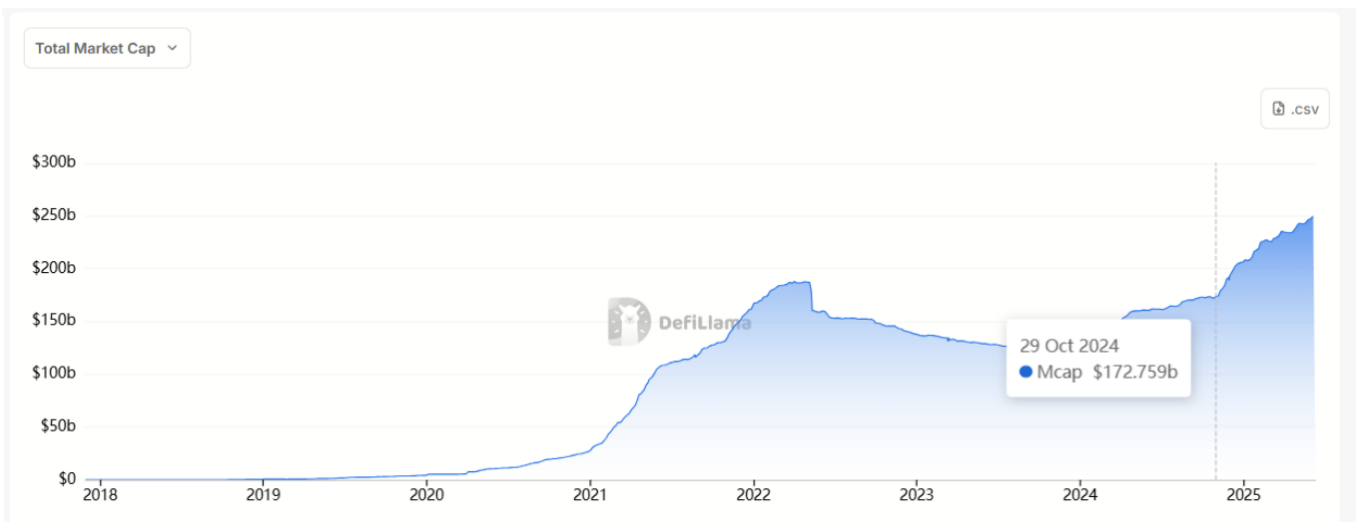
トランプ大統領就任以来、ステーブルコインの総量は約760億米ドル増加し、7か月で40%以上増加しました。この成長率は、2023年の市場回復期におけるステーブルコインの総量と増加率を大幅に上回っています。2023年9月、ステーブルコインの総量は約4年ぶりの最低時価総額である約1,237億米ドルに達しましたが、2024年11月には1,737億米ドルに増加し、500億米ドル増加し、13か月で約40%増加しました。
2.チェーン上のステーブルコインの現在の分布
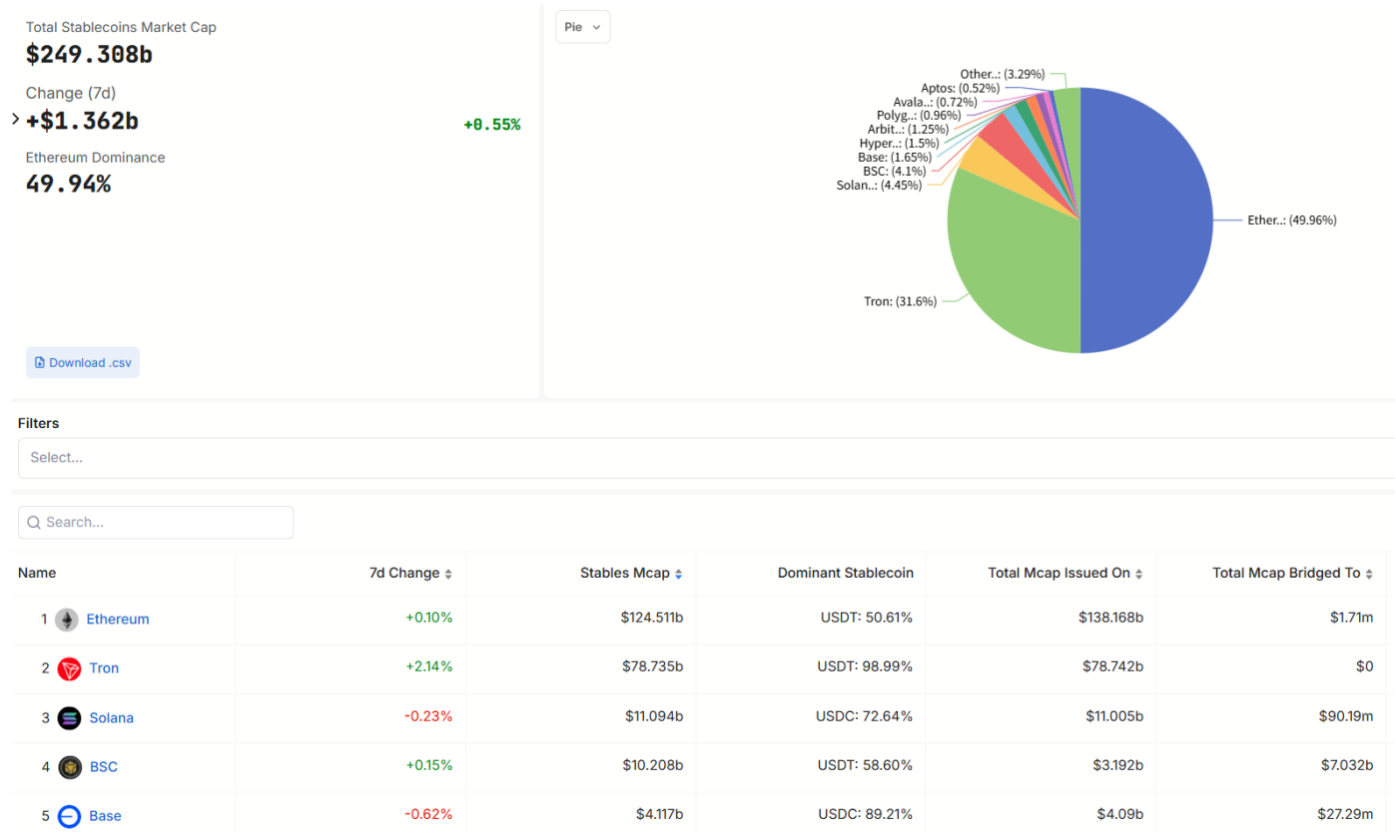
ステーブルコインの約50%はイーサリアムで流通しており、31%はTRON、4.5%はSolanaチェーン、4%はBSCチェーンで流通しています。イーサリアムはステーブルコインの流通量の半分を占めています。
3. DeFiにおける主要パブリックチェーンとステーブルコインの現在のエコシステム状況
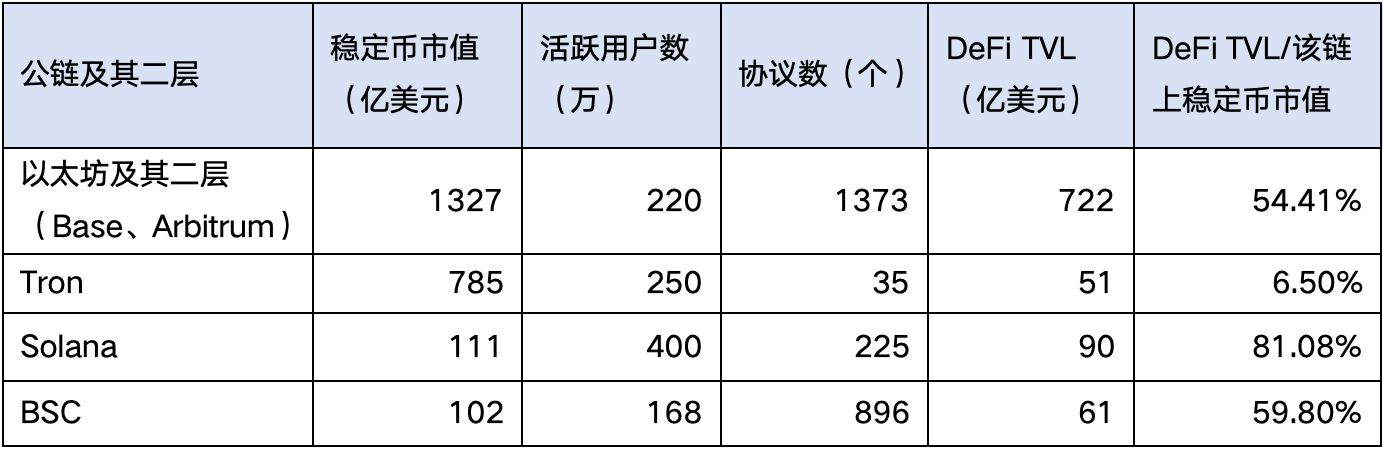
上図の比較から、イーサリアムの資金の50%以上がDeFiプロトコルに預けられており、DeFi TVLが最も大きいことがわかります。Tronはステーブルコインの数が多いものの、主に決済に利用されており、エコシステムプロトコルの数は少なく、DeFi TVLはわずか6.5%を占めています。SolanaとBSCはDeFi TVLの割合が比較的高いものの、絶対値は小さく、DeFiインフラは概ね成熟しています。以上を踏まえると、ステーブルコイン法案が可決された場合、イーサリアムが最も多くの資金を受け取る可能性が高いでしょう。
(II)新規ステーブルコインの流れ
現在、新規ステーブルコインの流れは4つあると推測されています。
1.暗号資産市場に固有の、より高い利回りのDeFi市場へのフロー
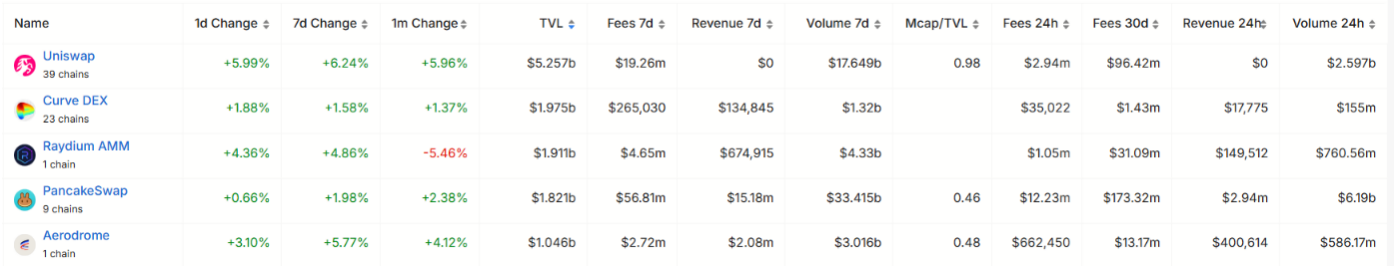
暗号資産の高いボラティリティにより、チェーンには従来の金融市場をはるかに上回る多くのDeFiプロトコルがあり、参入が容易になっています。増分ステーブルコインがチェーンに入ると、一部のファンドは必然的に、よりインテリジェントで効率的かつ収益性の高い投資機会を選択するでしょう。イーサリアムの高い分散化、セキュリティ、スケールは、増分ファンドがこの部分に参入するための第一選択肢となるでしょう。その中でも、最大のオンチェーンDexであるUNIと、最大のオンチェーンレンディングプロトコルであるAAVEは、無視できないブルーチップターゲットです。COMPなどの優れたビジネスデータを持つ小型DeFiプロトコルも注目に値します。
DEXの中で、UNIは現在、TVLが51億ドル、7日間の取引量が176億ドル、7日間の手数料収入が1926万ドルと、明らかに優位な立場にあります。そのTVLは他のDEXよりも大幅に高くなっています。Pancakeはさらに特別で、7日間の取引量が334億ドル、7日間の手数料収入が5681万ドルです。その取引量はUNIよりも大幅に高く、主にBinanceのアルファボリューム取引の恩恵を受けています。
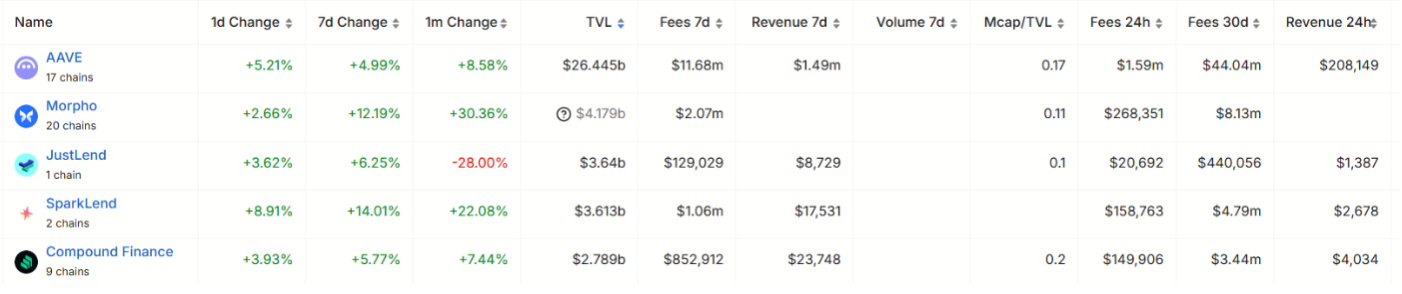
貸付の分野では、AAVEが絶対的な優位性を持っており、TVLは264億ドル、7日間の手数料は1168万ドル、7日間の約定収入は149万ドルです。残りの貸付市場のTVLは50億ドル未満です。
2. 主に米国のコンプライアンス機関によって構築されたRWA市場への流入
チェーンに参入する多くの従来型ファンドは、アルトコイン市場にあまり参加しませんが、ブラックロックがチェーン上で発行するBUILDファンドなど、米国のこの金融イノベーションの波の主要機関によって構築されたRWA市場に参入します。BUIDLファンドは主に以下のものに投資します。
・現金:ファンドの安定性と即時償還を確保するための、流動性の高い現金または現金同等物
・米国債:短期米国債は、低リスクで信用格付けの高い資産として、安定した収入源を提供します。
・レポ契約:通常、国債を担保とする短期貸付契約で、ファンドの流動性と収入を確保します。
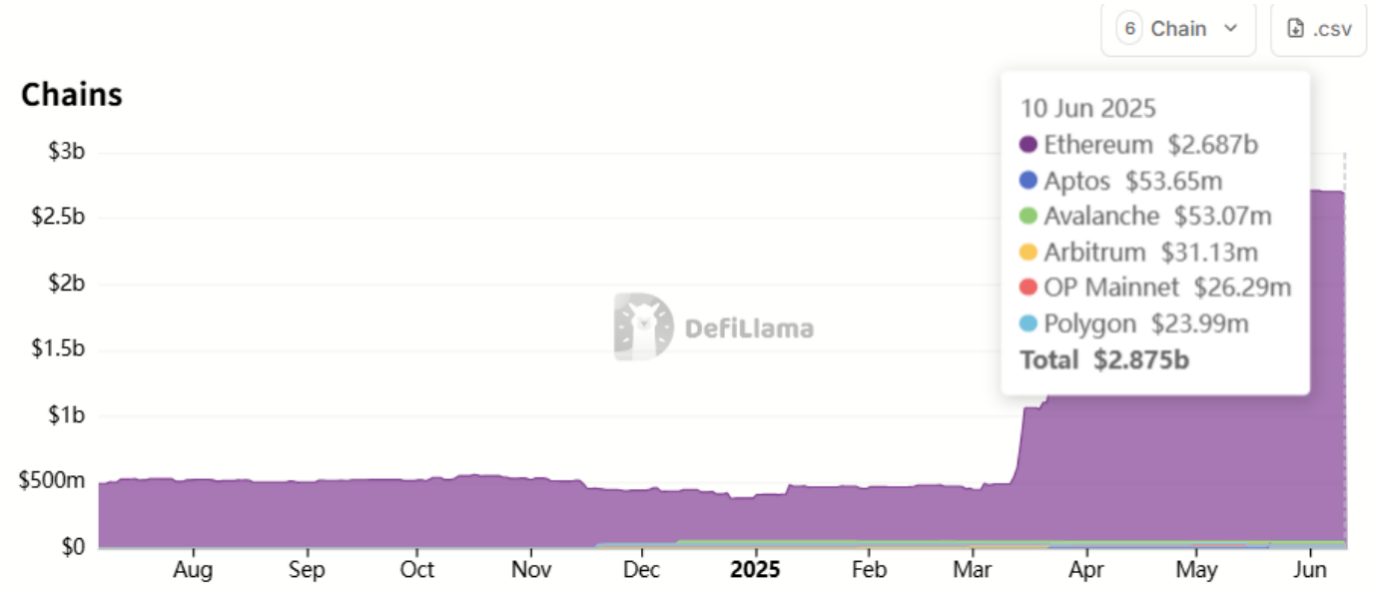
これらの資産の組み合わせは、BUIDLトークンの安定した価値(1ドル/トークンを目標)を維持し、毎月新しいトークンの形で分配される毎日の累積収入を通じて投資家に配当を分配することを目的としています。ファンドはBlackRock Financial Managementによって管理され、保管人はBank of New York Mellon、トークン化プラットフォームはSecuritizeです。プラットフォーム管理のTVLは、過去3か月で急速に成長しています。2025年3月にTVLが10億ドルを突破し、現在は28.7億ドルと187%増加しています。そのうち26.87億ドルはイーサリアムで、全体の93%を占めています。
コインサークルネイティブプロジェクトもRWA市場に注目しています。USDCの発行者であるCircleは、RWAでの事業上の欠点を補うために、USYCの発行者であるHashnoteを買収しました。Hashnoteは、カンバーランドラボが500万ドルの投資でインキュベートしたスタートアップで、トークン化された米国債商品に重点を置いています。その主力商品であるUSYC(U.S. YieldCoin)は短期米国債にアンカーされており、買収時点で規模は13億ドルに達していました。 CircleはUSYCとUSDCを深く結び付け、「現金+収益創出資産」のクローズドループを構築することで、機関投資家のオンチェーン担保と収益ツールという二つのニーズを満たしています。
BUIDLとCircleに加え、大規模なRWAプロジェクトにはENAとONDOも含まれます。ENAの問題点は、主に暗号トークン契約の資金調達レートの裁定取引に利用されていることです。市場規模は取引規模によって制限され、Circle外の資金にとっては学習コストの問題もあり、過去6ヶ月間で大きな成長は見られません。ONDOは2025年初頭から6億から13億に増加し、約116%増加しました。ステーブルコイン法案はまだ完全には可決されていないものの、債務トークン化は進んでいることがわかります。また、RWAにおいてChainlinkも非常に重要な役割を果たしています。Chainlinkは、オフチェーン資産のオラクルとして最大規模であり、オンチェーンDefiとの統合も担っています。
3. 従来の金融の効率性を解決するための決済分野への流れ
従来の資金がステーブルコインに。ブロックチェーン導入の最も重要な用途の一つは、従来のSWIFT決済システムの最適化や取引効率の向上といった決済問題の解決です。例えば、JPモルガン・チェースのKinexysプラットフォーム(旧Onyx)は、ホールセール決済、クロスボーダー決済、外国為替取引、証券決済に重点を置いています。複数通貨のクロスボーダー決済をサポートし、仲介業者と決済時間を削減します。デジタル資産のトークン化機能を提供し、ステーブルコインとトークン化された債券の決済シナリオを模索しています。Kinexysは、スマートコントラクトと分散型台帳技術を活用したイーサリアムの技術スタックを基盤としています。現在、Kinexysの1日平均取引量は20億米ドルを超えています。
4.一部の仮想通貨ネイティブのハイプ市場への流入
増加した資金の一部は、仮想通貨ネイティブのアルトコインハイプ市場に急速に流入するでしょう。
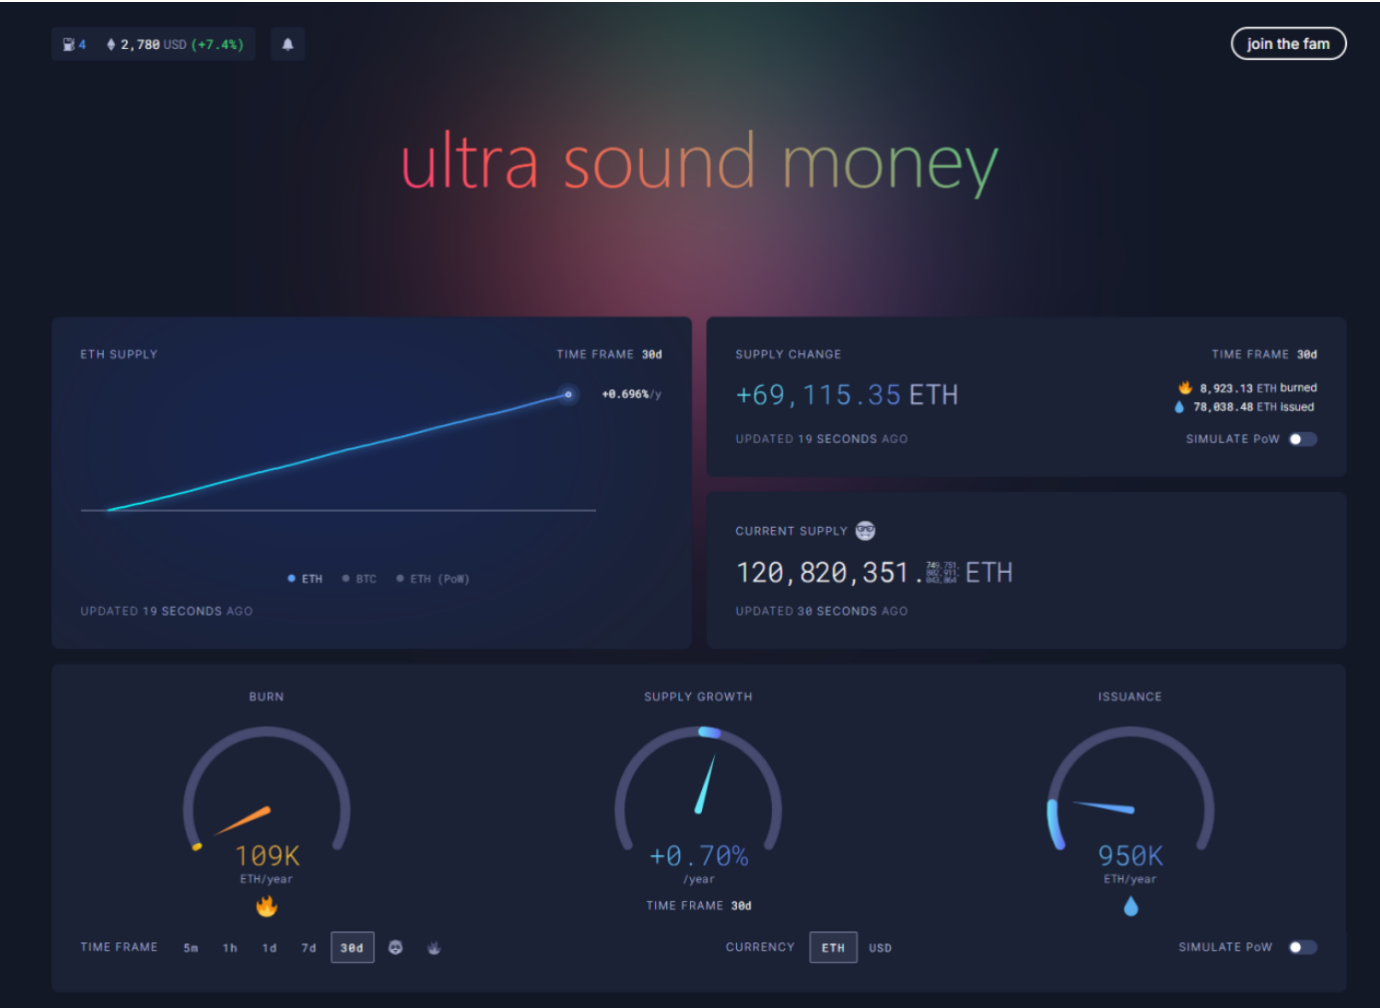
まとめると、他のオンチェーンエコシステムと比較して、イーサリアムとそのオンチェーンDeFiは、ステーブルコインの最大の流入先となっています。オンチェーンDeFiは、2025年に新たな「DeFiサマー」を到来させ、ネットワークセキュリティ向上のためのステーキング需要をさらに高める可能性があります。同時に、SECが6月10日に発表した「DeFi」に関する声明は、ETHのETFステーキングへの道を開く可能性があります。この声明が将来的に可決されれば、ETHは仮想通貨市場における「債券」となり、大規模な購入を促すでしょう。一連の変化により、ETHは再びデフレ状態に陥る可能性があります(現在の年間インフレ率は0.697%です)。
3. 契約市場は新たな高値をつけ、ショートセンチメントは依然として存在し、スポットETFは引き続き流入し、オプションは強気です。
1. 契約ポジションは新たな高値にあり、ファンドは活発です。
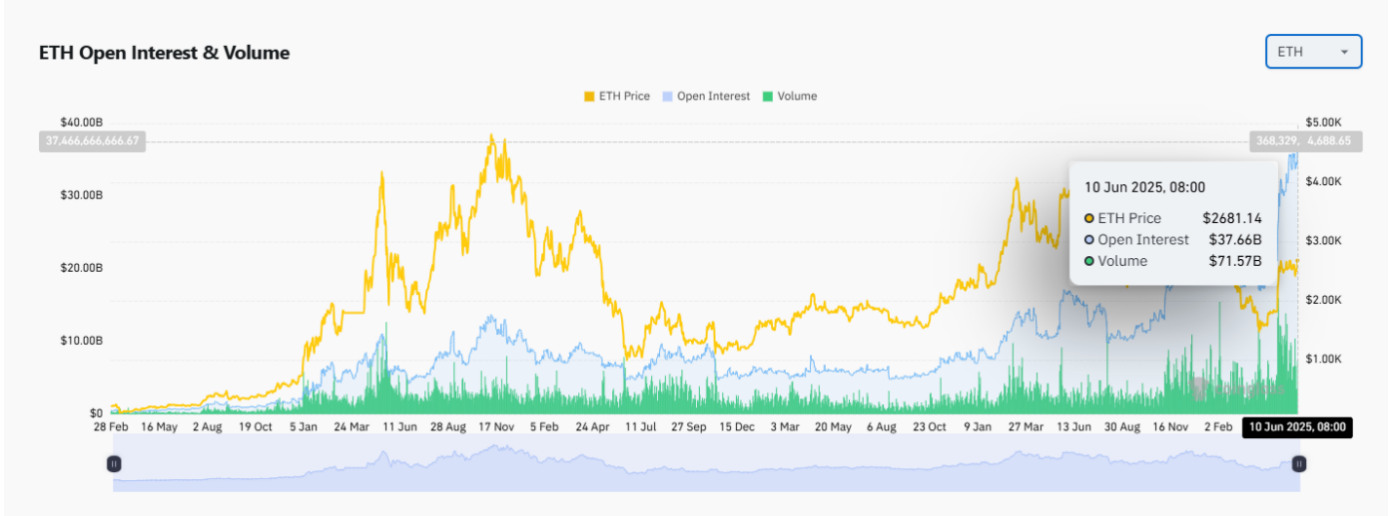
現在、ETHは依然としてATHから約40%離れていますが、ネットワーク全体の契約ポジションは過去最高の370億ドルに達しており、契約市場の流動性は優れています。
2. 市場センチメントの最高点はまだ到達していません。
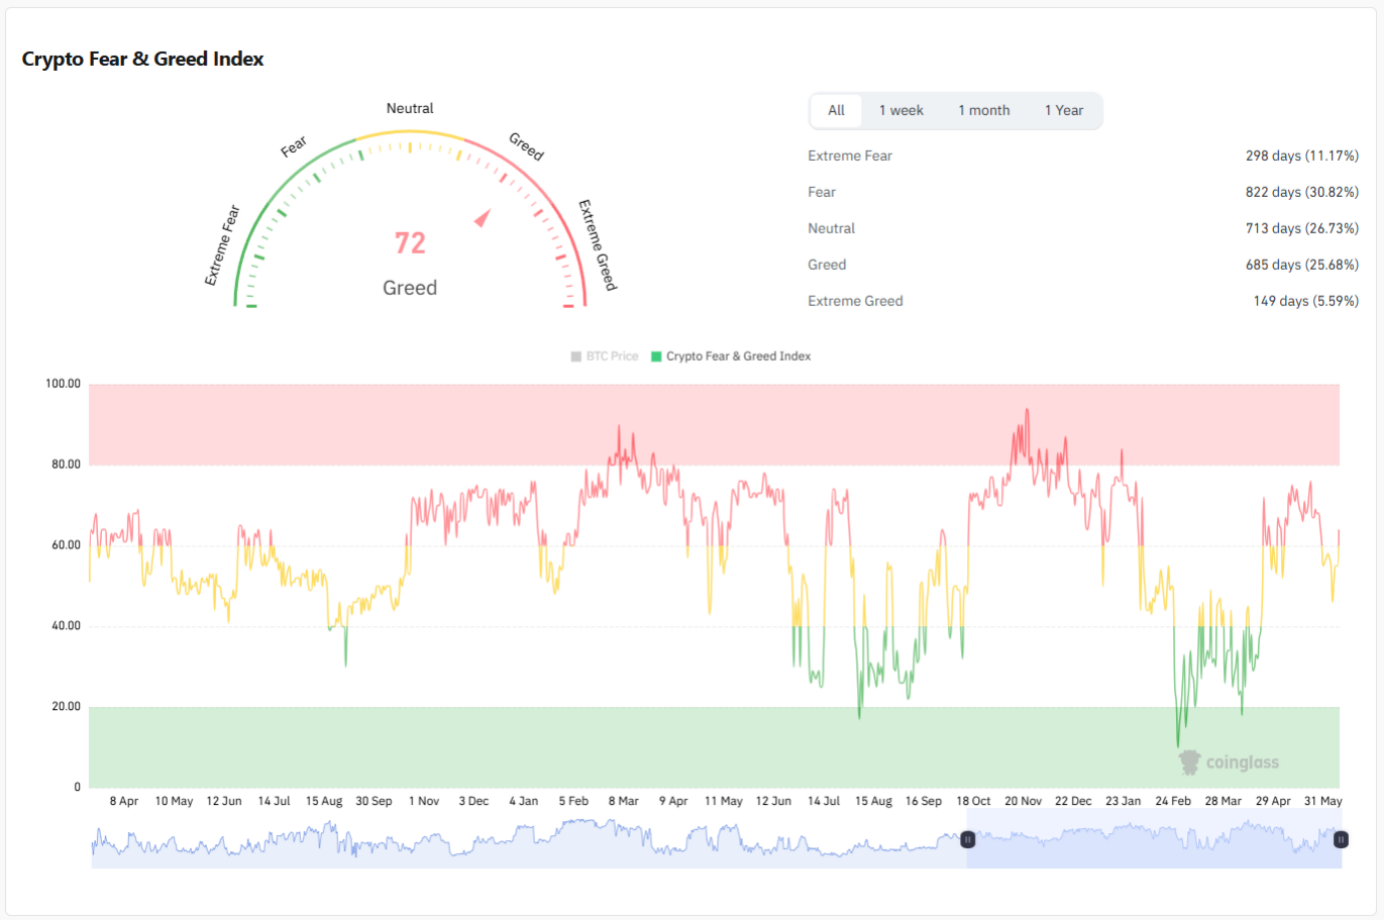
同時に、現在の市場センチメントはまだ最高点に達していません。恐怖と貪欲指数は中立から貪欲に転じたばかりです。市場の感情のピークはまだ到来しておらず、市場外の追加資金はまだ流入し始めていない。
3. 取引プラットフォーム上の空売り筋が増加
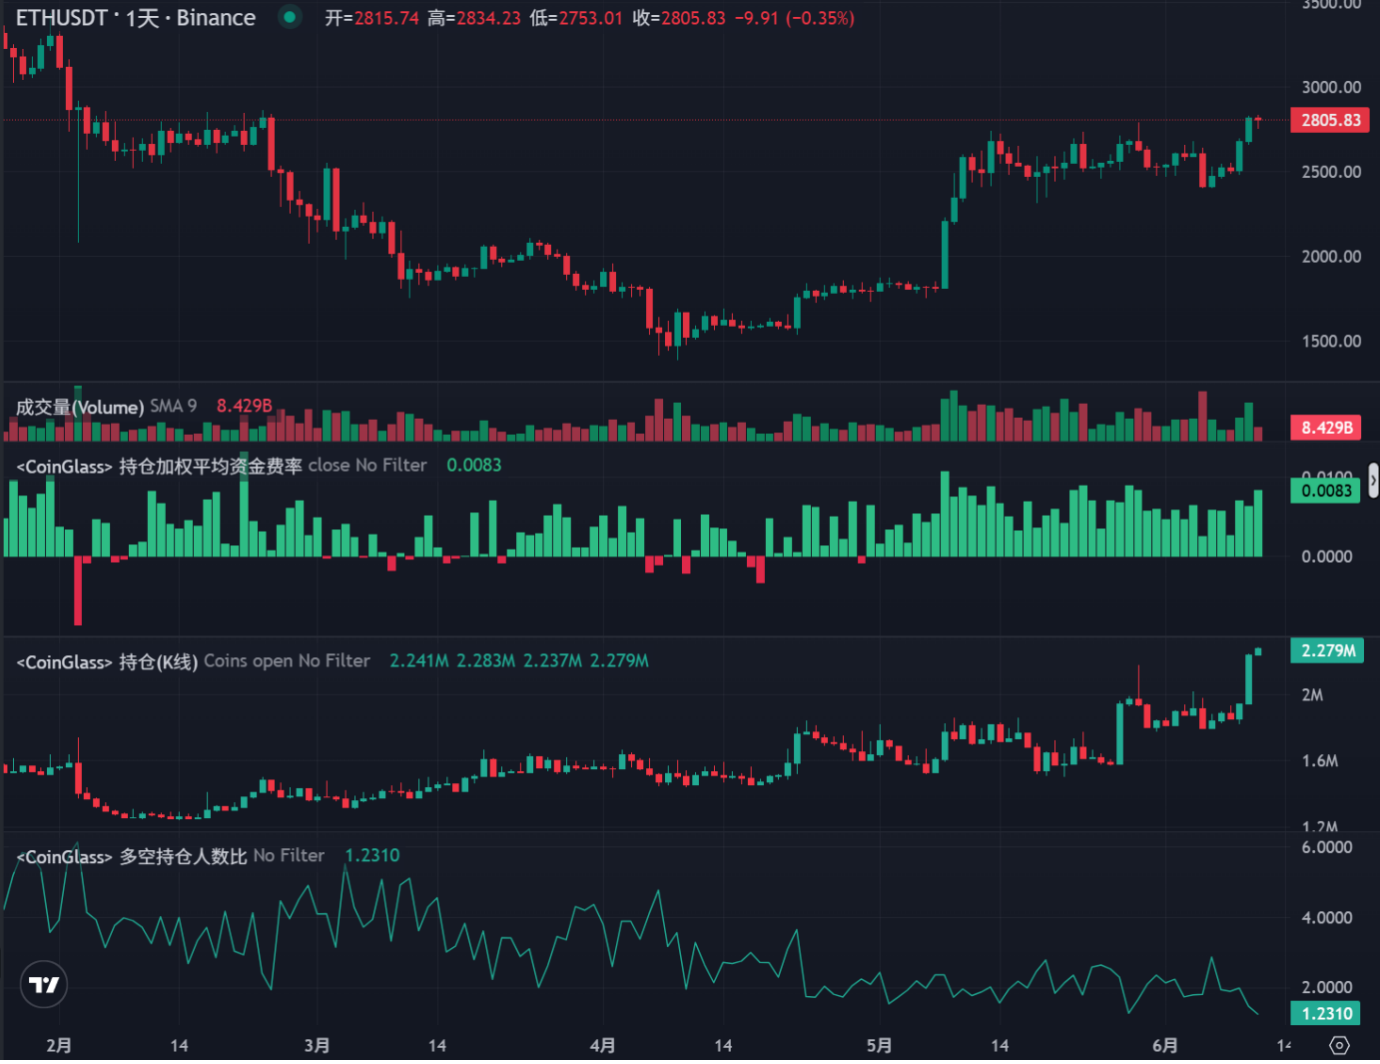
取引プラットフォーム上の契約ポジションのロングショート比率から見ると、ロングショートポジションの比率は低下し続けており、空売り筋の数は増加している。同時に、ポジションは増加し続けているため、全体的な空売りポジションも増加している。しかし、ロングショート比率は依然として比較的バランスの取れた状態にあり、資金調達率は比較的安定している。
4. 一部の取引プラットフォームのETHスポットポジションは契約ポジションを下回っています
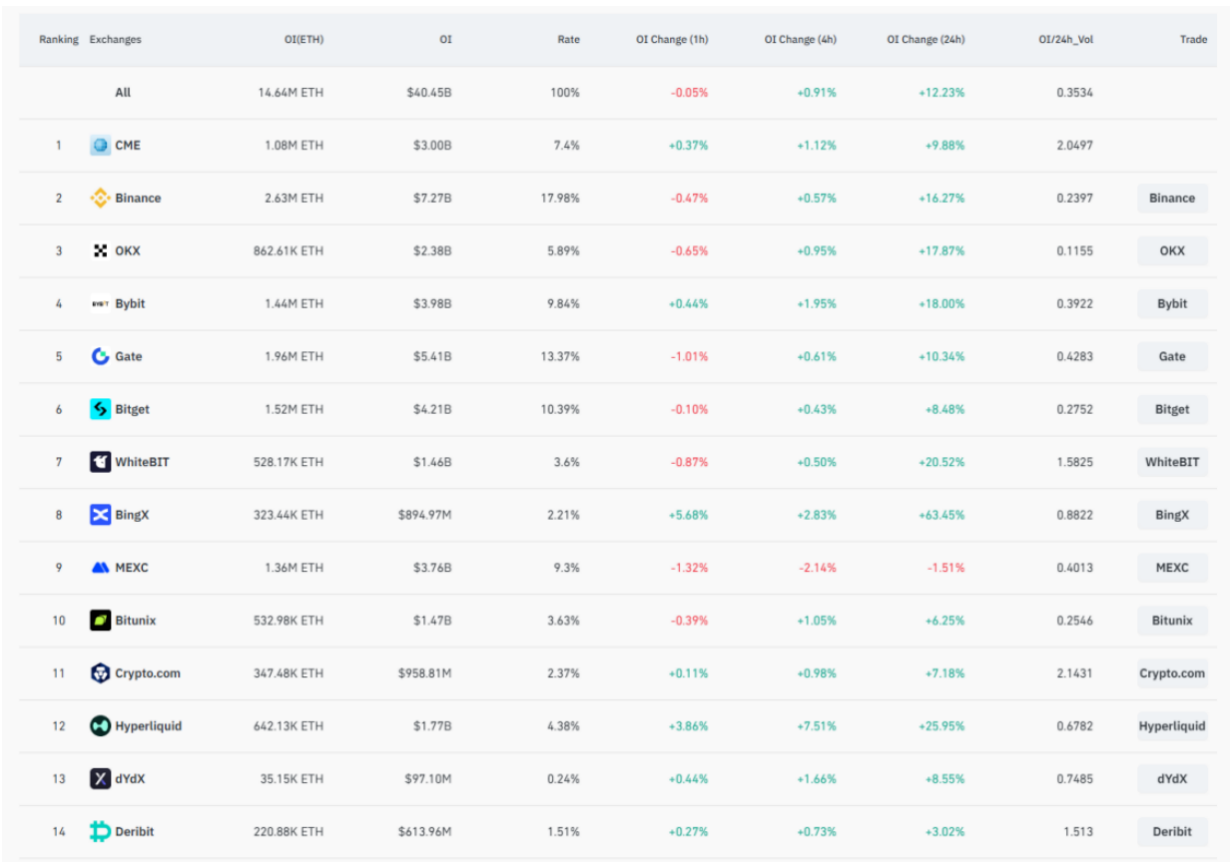
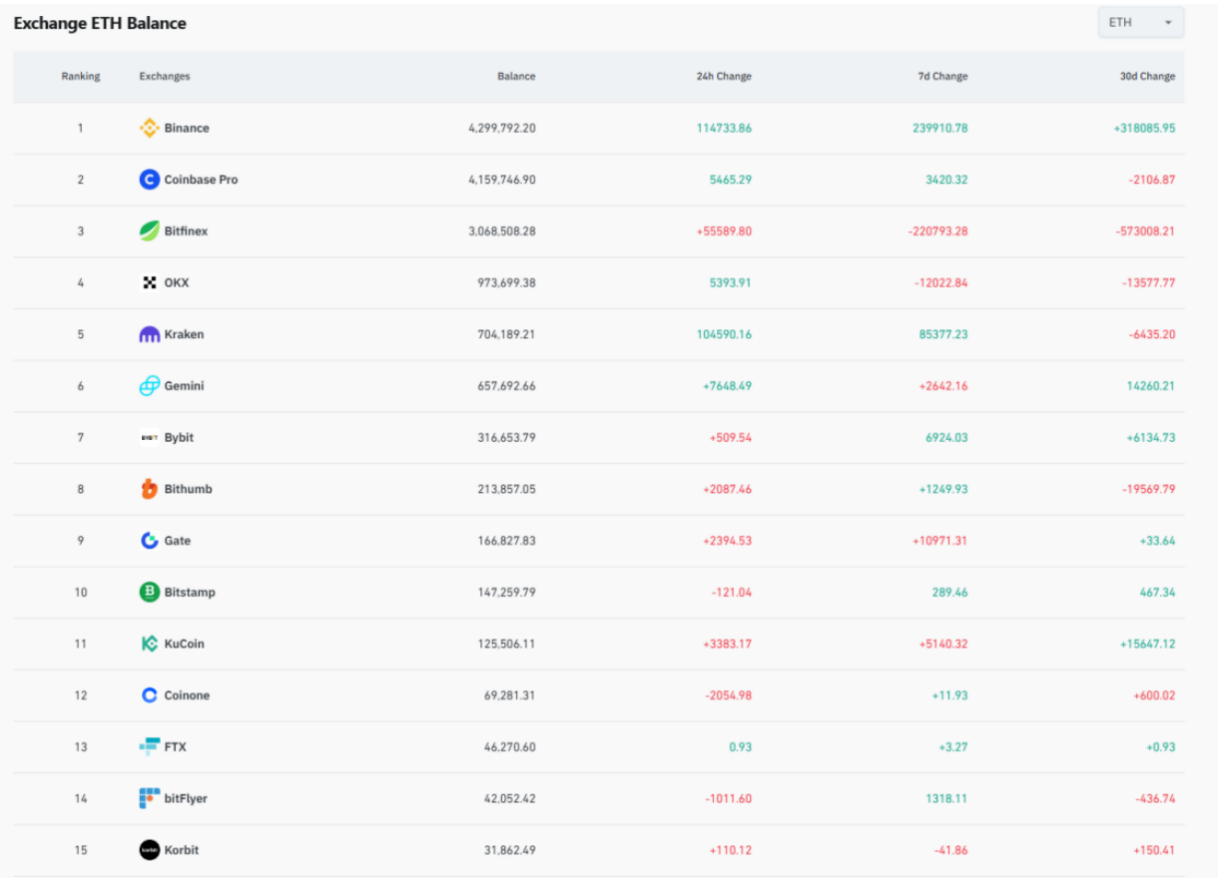
4月にトレンド反転調査レポートが発表された際、一部の取引プラットフォームのETH保有量が取引プラットフォームの契約ポジションを大幅に下回っていることが観察されました。現在もこの状況は続いています。Bybit取引プラットフォームは144万枚を保有しており、取引プラットフォームウォレットの残高は316,000枚で、残高の4.5倍です。Gate取引プラットフォームは196万枚を保有しており、取引プラットフォームウォレットの残高は166,000枚で、残高の11.8倍です。Bitget取引プラットフォームは152万枚を保有していますが、取引プラットフォームウォレットの残高はまだ公開されていません。
5. CMEの契約ポジションが過去最高を記録
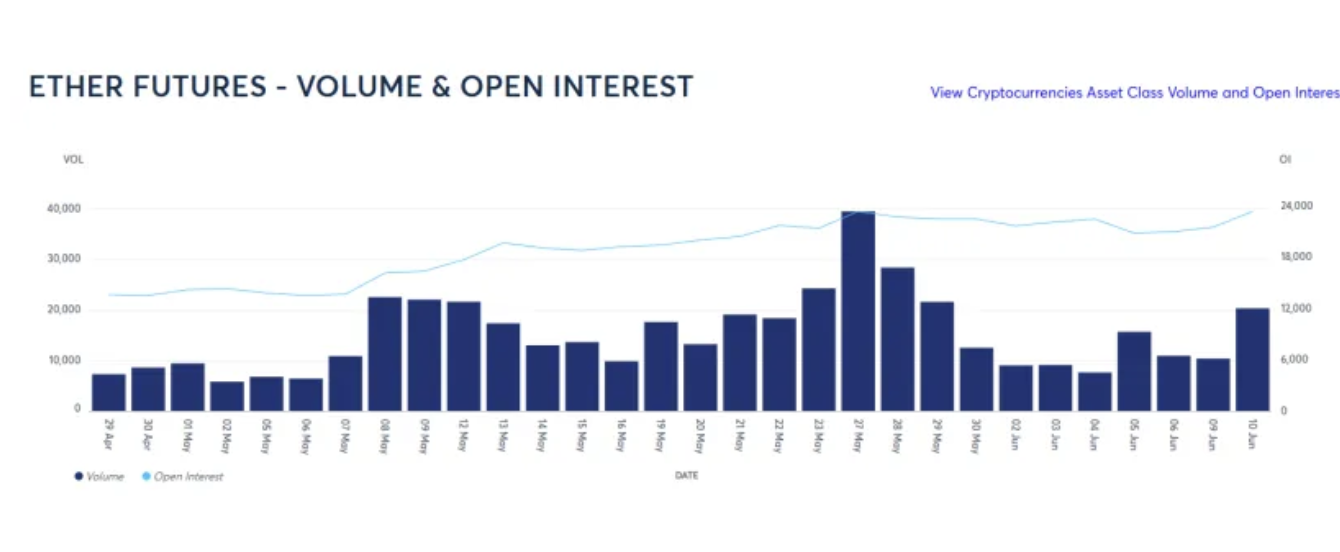
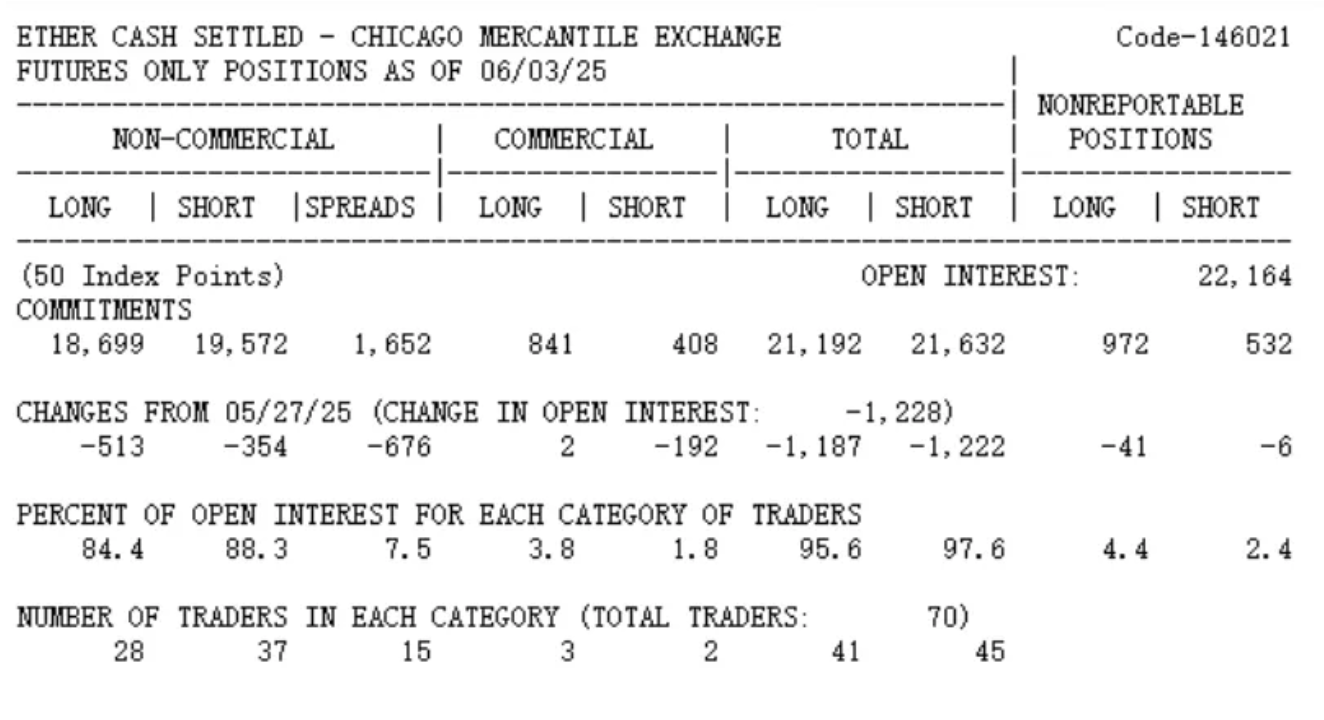
CMEのデータによると、CMEにおける現在のETH取引量は過去最高を記録していないものの、建玉(OI)は過去最高に近い水準に達しています。ロングポジションとショートポジションの観点から見ると、非商業トレーダーのロングポジションは18,699、ショートポジションは19,572で、ネットポジションは873のショート契約となっており、先物市場の投機筋は弱気な見方が多いことが分かります。非商業トレーダーのショートポジションの30%~40%がヘッジされている場合、ネイキッドショートポジションは60%~70%を占めています。 2,750ドルの価格に換算すると、CMEの投機筋のネイキッドショートポジションは約16〜18億ドルです。
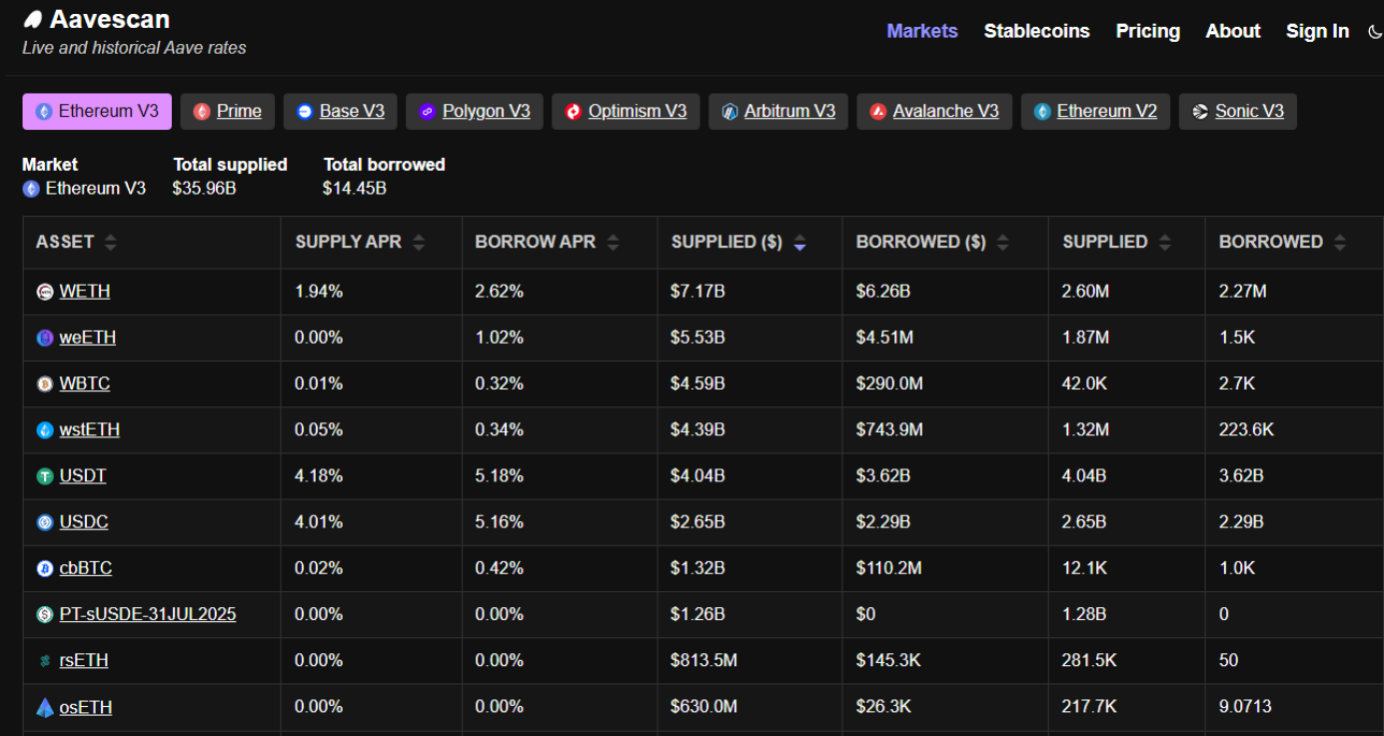
6. AAVEが68億ETHを貸し出す
チェーン上で最大の貸付プロトコルであるAAVEのデータによると、現在チェーン上で貸し出されているETHの額は約68億ドルです。市場の常識からすると、これらの融資は完全にヘッジされるものではなく、レバレッジをかけたショートになることが多いでしょう。このネイキッドショートの額は10億ドル以上になると推測します。
7.スポットETFは引き続き純流入、オプション市場は強気
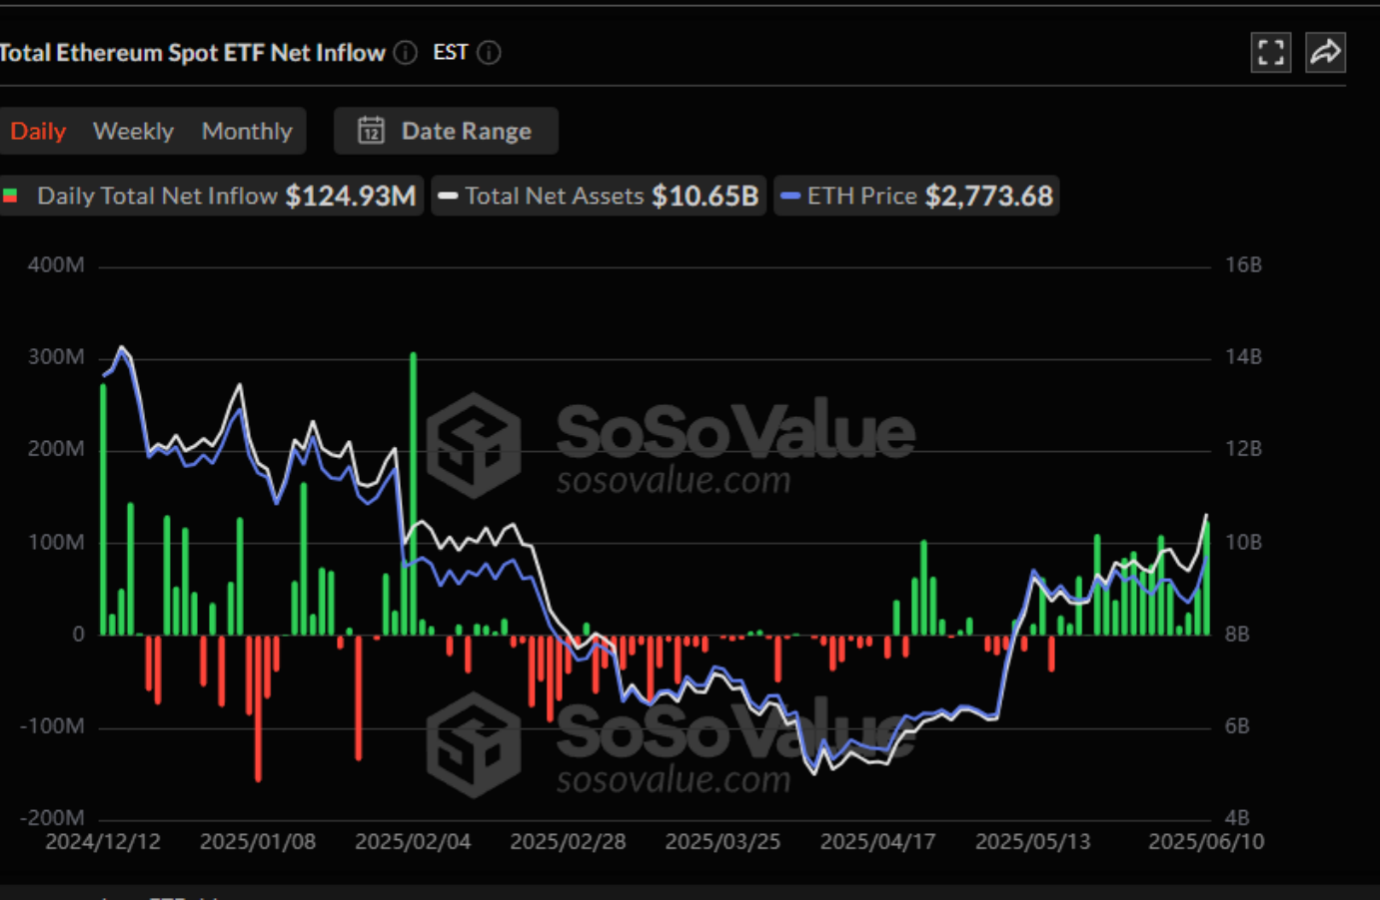
先物デリバティブデータから判断すると、市場の弱気ムードは依然として続いており、数十億の空売りポジションが存在するものの、オプション市場とスポット市場では、ある程度の強気の構図が反映されている。スポット市場では、ETH ETFは以前の弱い状態を覆し、15日近く純流入を継続した。6月10日には、1日あたりの純流入額が1億2,500万ドルに達し、6月の累計流入額は4億5,000万ドルとなった。そのうち、ブラックロックの3億6,000万ドルの買いが中心となり、強気の傾向を示している。
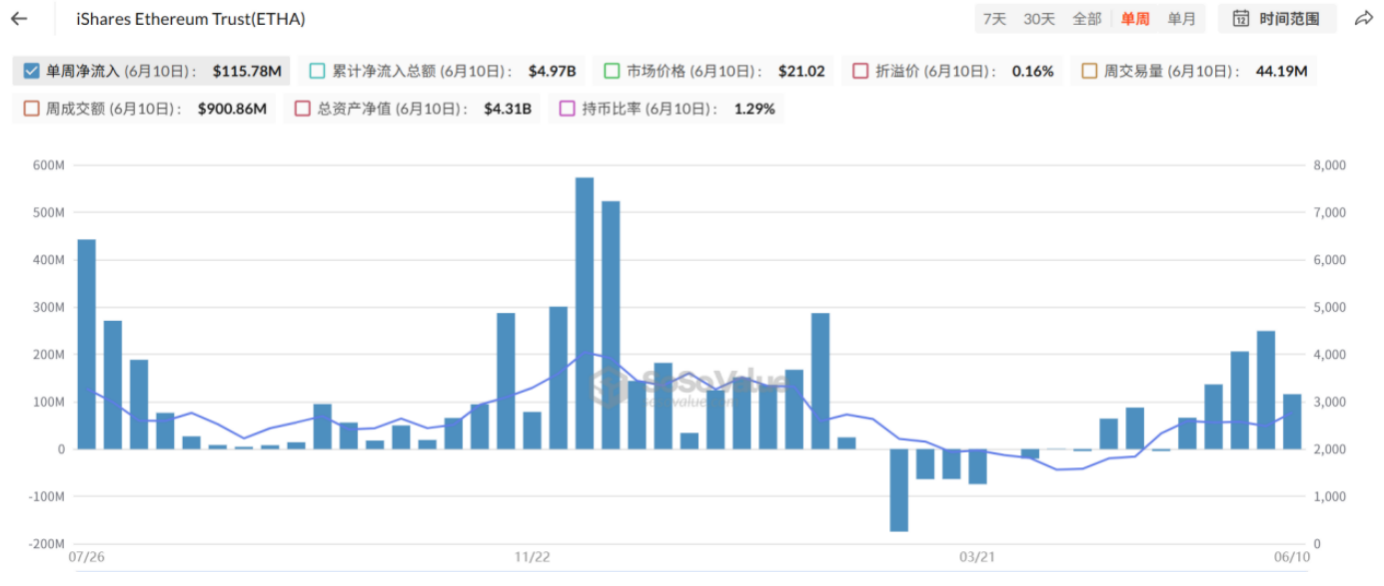
ブラックロックのETHスポットETF保有量の推移は以下の通りで、2025年5月以降継続的に増加しています。
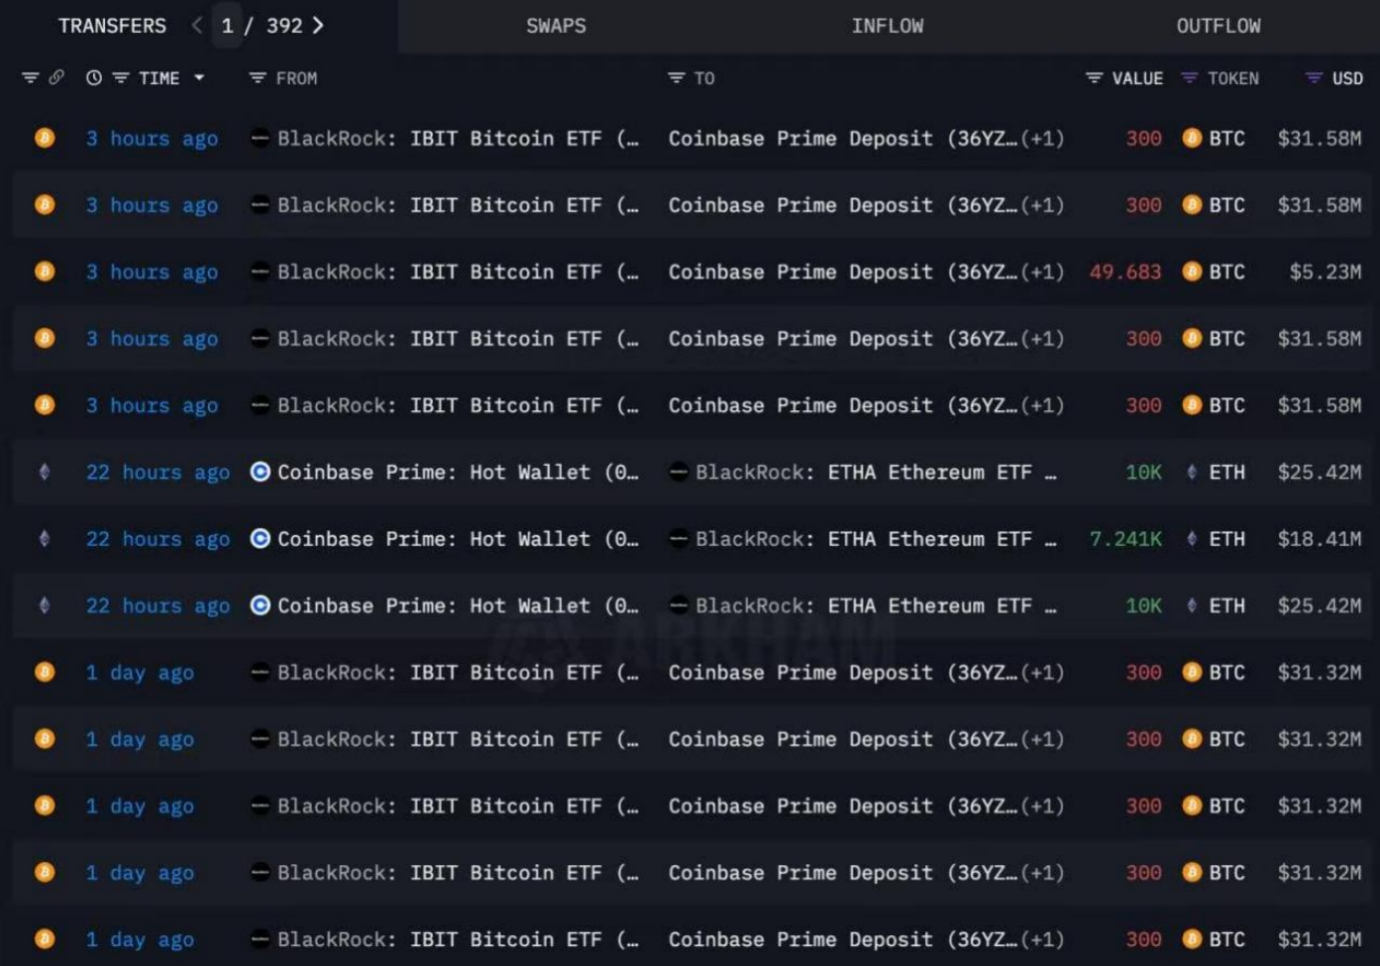
ブラックロックはBTCスポットを一部売却し、代わりにETHスポットを購入しています。
デリビットによると、現在オープンオプションのうちコールオプションの数はプットオプションの数よりはるかに多くなっています。 6月20日までの受渡期間については、2つのオプションに大きな差はありませんが、6月20日以降に取引されるオプションでは、コールオプションがプットオプションよりも大幅に高くなっています。
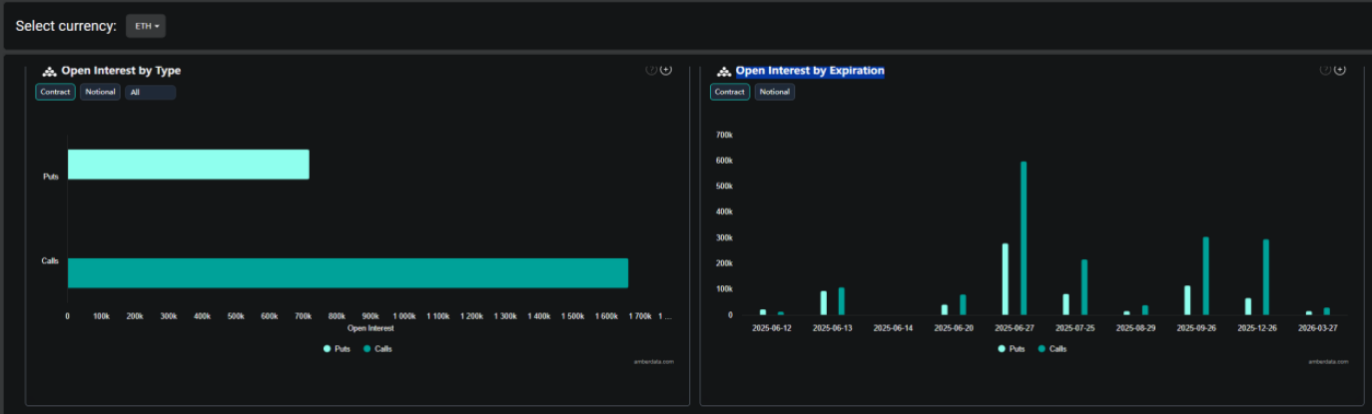
清算モニタリングによると、21億ドル相当のETHのショートポジションが3,000ドルで清算される見込みです。市場はこれらのショートポジションを圧迫し、ETHは短期的に3,000ドルまで上昇すると予想されます。
8.イーサリアムトレジャリー SBET が新たな需要をもたらす
暗号資産に優しく規制が緩い状況の中、米国株式市場では多くの企業が MSTR モデルを模倣し、BTC、ETH、SOL などの主流トークンを裏付け資産として購入しています。
イーサリアムの共同創設者であり、ConsenSys の創設者兼 CEO であるジョー・ルービン氏は、SharpLink Gaming (ティッカー: SBET) の取締役会長に就任し、同社の 4 億 2,500 万ドル規模のイーサリアムトレジャリー戦略を主導すると発表しました。イーサリアムトレジャリーはアクティブなトレジャリーとなります。トークン価格の上昇による恩恵を享受することに加え、ほとんどの ETH トークンはステーキングに使用され、ネットワークセキュリティの積極的な参加者となります。投資家はステーキング収入の少なくとも 2% を得ることもできます。このモデルは ETH に新たな需要をもたらすでしょう。
9.暗号資産関連企業の上場が集中し、継続的な資金のホットスポットが形成
ステーブルコインCircleは6月初旬にナスダックに上場し、上場当日の上昇率が200%を超え、市場ファンドが通貨関連銘柄に熱狂しました。多くの暗号資産関連企業がナスダックへの上場計画を明らかにしています。ピーター・ティール氏が投資に参加した暗号資産取引プラットフォームのBullish Global、ベテラン取引プラットフォームのKraken、暗号資産運用会社のGalaxy Digital、暗号資産カストディおよび機関投資家向けサービスプロバイダーのBitgo、暗号資産マイニング機器メーカーのBgin Blockchainなどが上場を計画しており、すでに上場申請を提出している企業もあります。これらのプロジェクトの上場は継続的な資金のホットスポットを形成し、より多くのファンドが暗号資産に注目し、参加することになるでしょう。
まとめると、ETHの契約保有高は高水準にあり、資金は活発です。市場心理は加熱していますが、まだ極端な貪欲段階には至っていません。取引プラットフォームでは弱気派が増加していますが、ロングポジションとショートポジションの間に大きなアンバランスは見られません。ETHスポットは継続的な流入段階にあり、オプションは強気です。価格は主要なサポート・レジスタンス・スワップゾーンを突破し、さらに短期的なレジスタンスレベルも突破しました。長期的に蓄積されたショートオーダーは、上昇相場の継続をさらに後押しする可能性があります。デジタル通貨規制の緩和、ステーブルコインの時価総額の漸進的な上昇、米国株式市場におけるイーサリアム・ボルト戦略の漸進的な成長、そして米国株式市場における暗号資産企業の受け入れ拡大と相まって、ETHは中長期的に14,000ドルを突破する可能性があります。
第四に、まとめ
米国は暗号資産規制の体系化、標準化、明確化をさらに進め、暗号資産の発行、保管、取引手続きを簡素化し、ステーブルコインの発行を促進し、DeFiやRWAといった革新的資産の開発を模索してきました。これらの一連の措置は、暗号資産の規模拡大につながるでしょう。イーサリアムは最も成熟したオンチェーン金融エコシステムを有しており、ステーブルコインの規制によってもたらされる資金を最も多く受け取る可能性が高く、その上に構築されたDeFiプロジェクトやRWAプロジェクトもその恩恵を受け、長期的な発展を遂げるでしょう。
この記事は寄稿によるものであり、BlockBeatsの見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







