

ARKインベスト:ステーブルコインは米国政府にとって最も強固な金融同盟国となるだろう
原題:ステーブルコインは米国政府の最も強靭な金融同盟国の1つになる可能性がある
原著者:ロレンゾ・ヴァレンテ
原訳:ルフィ、フォーサイト・ニュース
ARKのBig Ideas 2025レポートでは、投資家にステーブルコインを含む暗号資産分野への詳細な洞察を提供しています。今年1月以降、ステーブルコインの供給量は20%急増して2,470億ドルに達し、米国のM2マネーサプライの1%を超えました。テザーとサークルはそれぞれ1,500億ドルと610億ドルで市場を支配し続けており、合計で85%以上の市場シェアを占めています。
私たちは、ステーブルコインが今後5〜10年で米国政府にとって最も重要な戦略的資産の1つになる可能性があると考えています。なぜでしょうか?過去15年間で、外国人投資家による米国債保有量は劇的に減少しており、地政学的圧力の高まりを踏まえると、この傾向は今後も続く可能性が高い。一方、FRBは量的引き締め政策を継続する中で、米国債購入を増やす可能性は低い。
ステーブルコイン市場は飛躍的に成長し、今後5年間で供給量は5~10倍に増加すると予想されている。この拡大により、米国債の需要はかつて主権国家によって支えられていた水準にまで押し上げられる可能性がある。さらに、ステーブルコインは従来の銀行システムの恩恵を受けていない地域や人々にも浸透しており、現在の脱ドル化の波を相殺している。
ステーブルコインに関する議論と分析は、以下の6つの部分に分けて提示する。
1. 歴史的に、主要保有者の米国債保有量は減少し続けてきたことを示す。
2.マクロ経済の動向(地政学的変化を含む)により、これらの国々の米国債への投資への関心が低下したことを実証する。
3. 根強いインフレが、短期的には連邦準備制度理事会による大規模な債券購入の可能性をどのように低下させるかを説明する。
4. ステーブルコインが、歴史上米国債の大口保有者が残した需要の空白をどのように埋めるかを説明する。
5. 米国債に裏付けられたステーブルコインが、トロイの木馬のように貿易を促進し、ドルを米国債に戻すことができる仕組みを説明する。
6. ステーブルコインによって、米ドルの世界的な優位性が大幅に強化されたことを実証する。
米国政府は最大の債券購入者を失いつつある
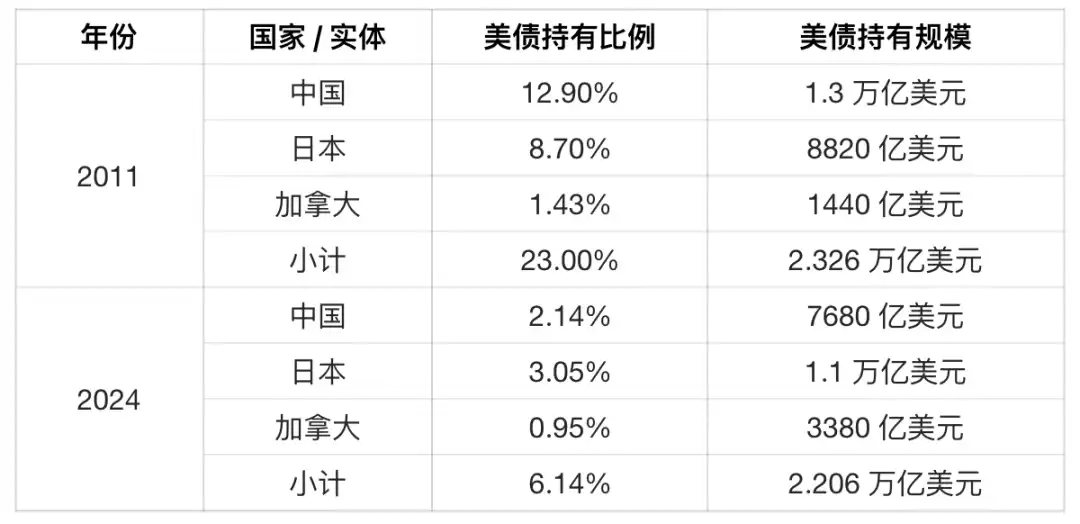
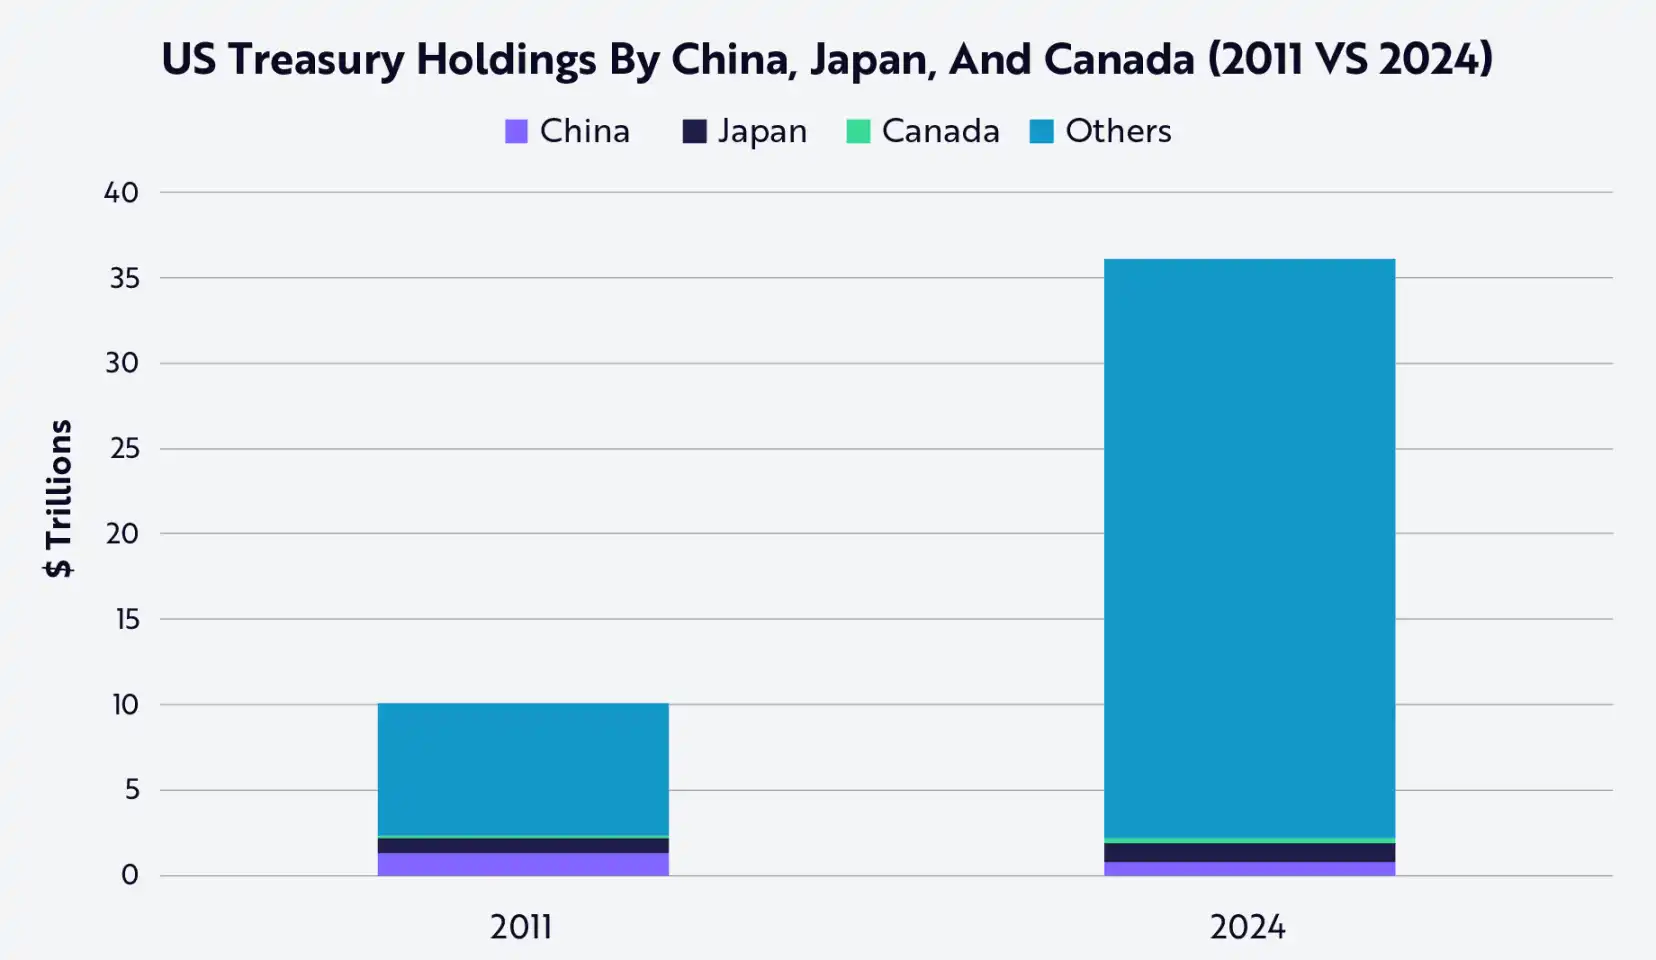
2011年、中国、日本、カナダはそれぞれ10兆1000億ドルの米国債発行残高の12.9%、8.7%、1.43%を保有しており、合計で23%を占めていました。2024年11月現在、3カ国の米国債発行残高36兆ドルに対する保有比率はそれぞれ2.14%、3.05%、0.95%に減少しており、合計で約6%となっています。これは以下の表とグラフに示されています。
データソース:ARK、2025年5月15日現在
繰り返しになりますが、わずか13年ほどで、米国債の最大保有者の保有比率は23%から6%に減少しました。詳細は以下のとおりです。
データソース:ARK、2025年5月15日現在
何が起こったのでしょうか?
歴史的に、中国は毎年巨額の貿易黒字を通じてドルを蓄積し、米国債を購入してきました。その主な動機は、人民元を対ドルでコントロールし、輸出競争力を維持することにあると考えられます。これは、中国の経済成長。しかし、過去5年間で中国の貿易不均衡は縮小し、米国債の需要も減少している。米中貿易データによると、貿易赤字は2018年の4,192億ドルから2024年には2,954億ドルに減少し、わずか6年で29%以上削減されることになる。
地政学的な変化がこの傾向を加速させている。ウクライナ戦争への対応として発動された制裁により、ロシアは代替貿易相手国、特に中国への依存を強めざるを得なくなった。現在、露中貿易の92%はルーブルと人民元で決済されており、これは明らかに脱ドル化の兆候である。汎用人工知能(AI)開発競争に関連した国家安全保障上の制裁など、貿易摩擦が激化する中、中国の政策立案者は米ドル建ての金融サービスと証券への依存を減らすよう圧力を受けている。
2025年4月2日、ドナルド・トランプは「解放記念日」式典を開催し、貿易不均衡に対処し国内産業を支援するための広範な関税を発表しました。
・世界:すべての米国輸入品に10%の関税を課す。
・中国:中国製品に145%の関税を課す。これには125%の「相互」関税とフェンタニル政策に関連する20%の追加関税が含まれます。
・カナダとメキシコ:両国からの輸入品に25%の関税を課し、原油や天然ガスなどのエネルギー製品は10%に引き下げます。
中国がトランプ政権の最初の任期中に行ったように人民元を切り下げない限り、関税によって米国への中国輸出品は大幅に値上がりし、中国に新たな理由を与えることになります。中国は、ASEAN、中東、BRICSといった他の貿易相手国に注力する。これらの市場では、人民元、現地通貨、あるいはコモディティでの決済が増加している。例えば、上海国際エネルギー取引所は原油取引を人民元で決済しており、中国はブラジル、アルゼンチン、オーストラリア、南アフリカなど、多くの急成長経済国にとって最大の貿易相手国となっている。
日本は経済と人口動態の問題にも直面しており、日本銀行(BOJ)はインフレ圧力と労働市場の逼迫に対してよりタカ派的なアプローチを取らざるを得なくなっています。2025年1月、日本銀行は短期金利を25ベーシスポイント引き上げ、2007年以来の高水準となる0.50%とし、インフレ率が2%の目標に近づくか上回った場合、さらなる利上げの可能性を示唆しました。
過去30年間、日本と米国の金利差の拡大は大規模なキャリートレードを生み出してきました。投資家は超低金利で円を借り入れ、より利回りの高いドル建て米国債に投資しています。チャールズ・シュワブによると、キャリートレードの規模は1兆ドルに達し、ドイツ銀行は20兆ドルとしています。投資家は為替スワップを通じて為替リスクをヘッジできるが、ヘッジコストの上昇が純収益の優位性を損なう。
2024年の夏には、キャリートレードが突然、激しく解消され、多くの投資家がリスクを十分にヘッジしていなかった可能性があることが示唆された。日本銀行が金利を引き上げ続けると、キャリートレードの魅力はさらに低下し、国内投資家にとっての日本国債の魅力が高まり、米国債から資金が流出するのを加速させるだろう。
FRBが米国債を購入する可能性は低い
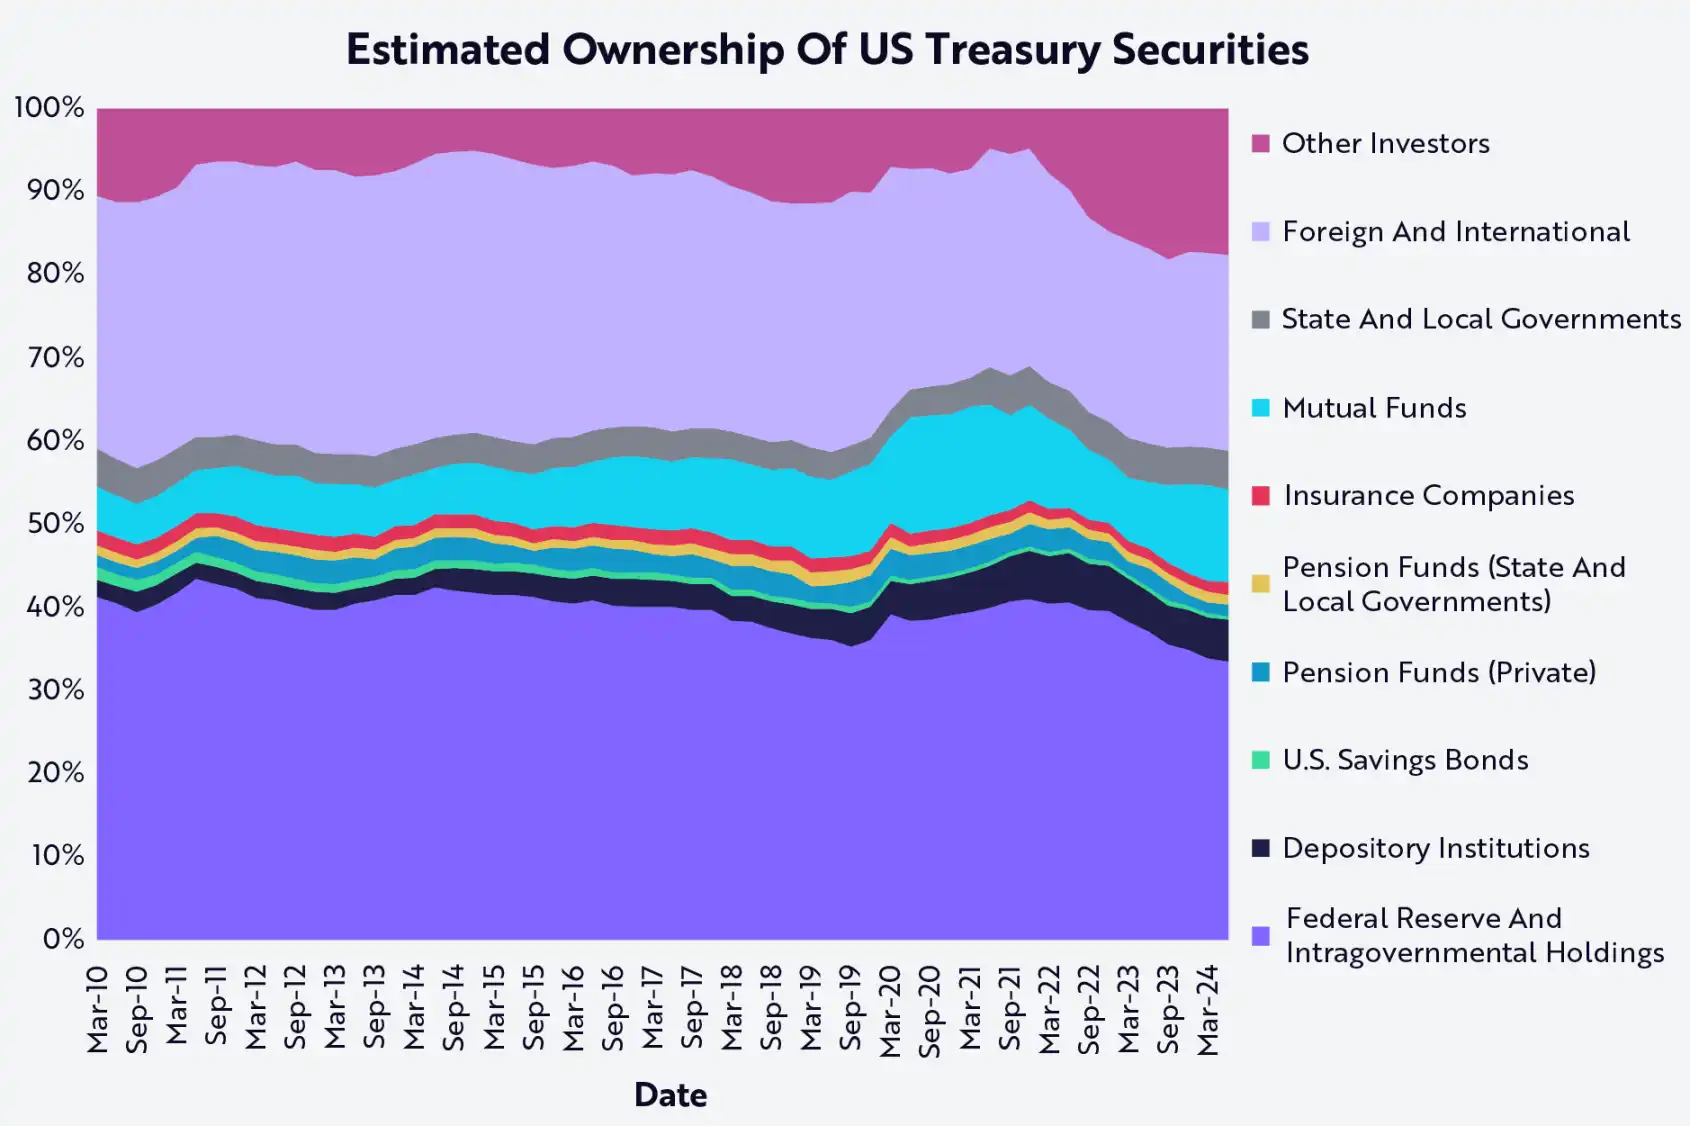
2020年2月から2022年4月までの間に、FRBのバランスシートは4兆ドルから9兆ドルに拡大し、2024年6月には7.3兆ドル前後で安定しました。現在、量的引き締めは、FRBが米国債の買い手よりも売り手になる可能性が高いことを示唆しています。
データ出典:ARK、2025年5月28日現在
FRBは量的引き締めを通じてバランスシートを縮小し、満期を迎える債券を再投資なしでロールオーバーできるようにしています。FRBが国債を売却する場合(または満期を迎える債券の売却益を再投資しない場合)、公開市場は国債の供給を吸収する必要があり、他の条件が同じであれば、債券価格は下落し、利回りは上昇する傾向があります。
FRBが2025年に国債購入を再開する可能性は低いです。2月12日、パウエル議長は「中央銀行の債券保有量の削減には依然として長い道のりがある」と改めて述べ、市場の流動性が量的引き締めのプロセスを遅らせるほど悪化している兆候はないと説明しました。 2月下旬時点で、FRBは毎月約250億ドルの国債と350億ドルの住宅ローン担保証券の償還を許可しました。
一方、議会予算局は、2025年度の財政赤字が1.9兆ドルに達し、GDPの6.4%近くに達すると予測しています。今後10年間で累積赤字は20兆ドルに達する可能性があり、これは米国財務省が政府支出を賄うために毎年少なくとも約2兆ドルの短期、中期、長期債を発行する必要があることを意味します。
トランプ政権は長期国債利回りの低下に注力しているものの、インフレ率と実質成長率の大幅な低下、あるいは国債への新たな需要源がない限り、金利は上昇する可能性が高い。国債の主要保有国からの需要は引き続き減少しており、関税戦争によって貿易相手国は国債への依存を大幅に減らさざるを得ない状況にあるため、供給の増加は債券投資家を圧倒する可能性がある。
テザーとサークルは中国と日本からバトンを引き継ぎ、国債の需要を押し上げることができるか?
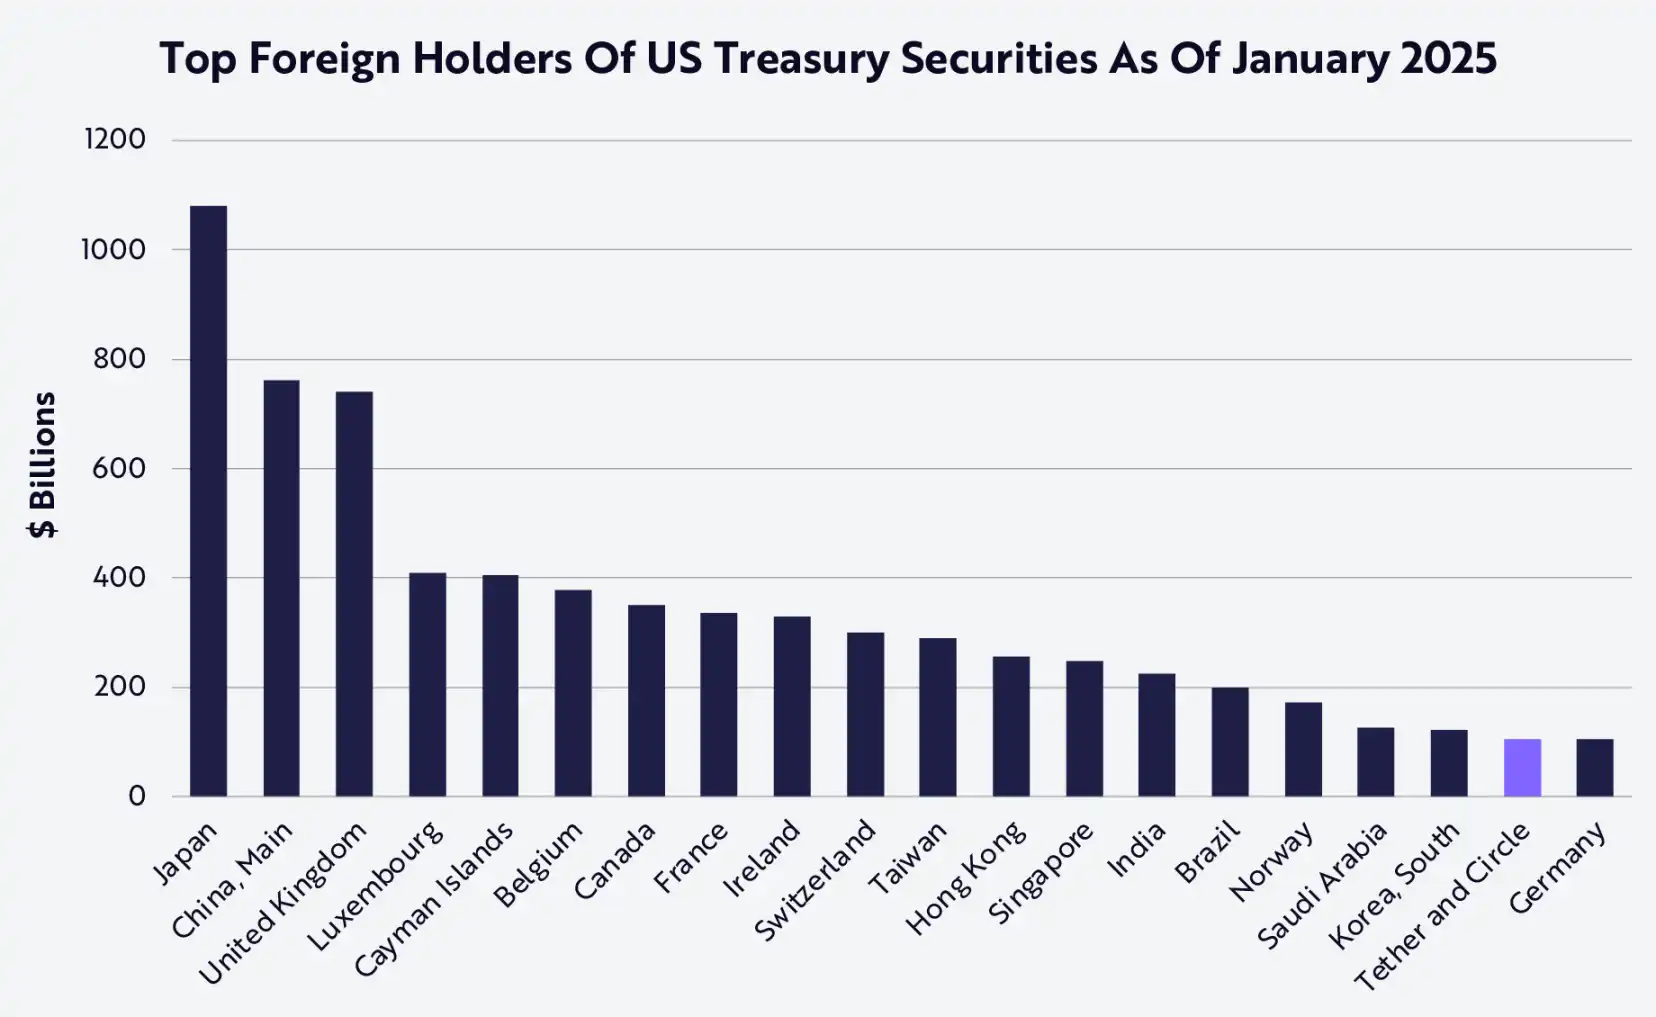
バイデン政権のデジタル資産に対する否定的な姿勢にもかかわらず、ステーブルコイン市場はここ数年、急騰を続けている。不安定な暗号資産市場の中、ステーブルコインの発行者は、以下に示すように、静かに世界最大の米国債保有者の1つになっています。
データソース:ARK、2025年5月15日現在
2025年1月31日、Tetherの年次監査報告書は、2024年の驚異的な財務結果を明らかにしました。通年の利益は137億ドルで、第4四半期だけで60億ドルの利益を上げました。さらに、同社は第4四半期に230億ドル相当のステーブルコインUSDTを発行し、年間の総発行額は450億ドルになりました。 2025年3月の最新の透明性レポートによると、テザーは現在980億ドル相当の米国債を保有しています。
一方、1月下旬時点で、ステーブルコイン発行額第2位のサークル(Circle)は、220億ドル以上の米国債を保有していました。テザーとサークルは、米国債の保有額で18位であり、韓国に次いでいますが、ドイツを上回っています。2024年を見てみると、テザーは米国債の買い手として7位(英国とシンガポールに次ぐ)であり、売り手として最も多いのは中国と日本です。
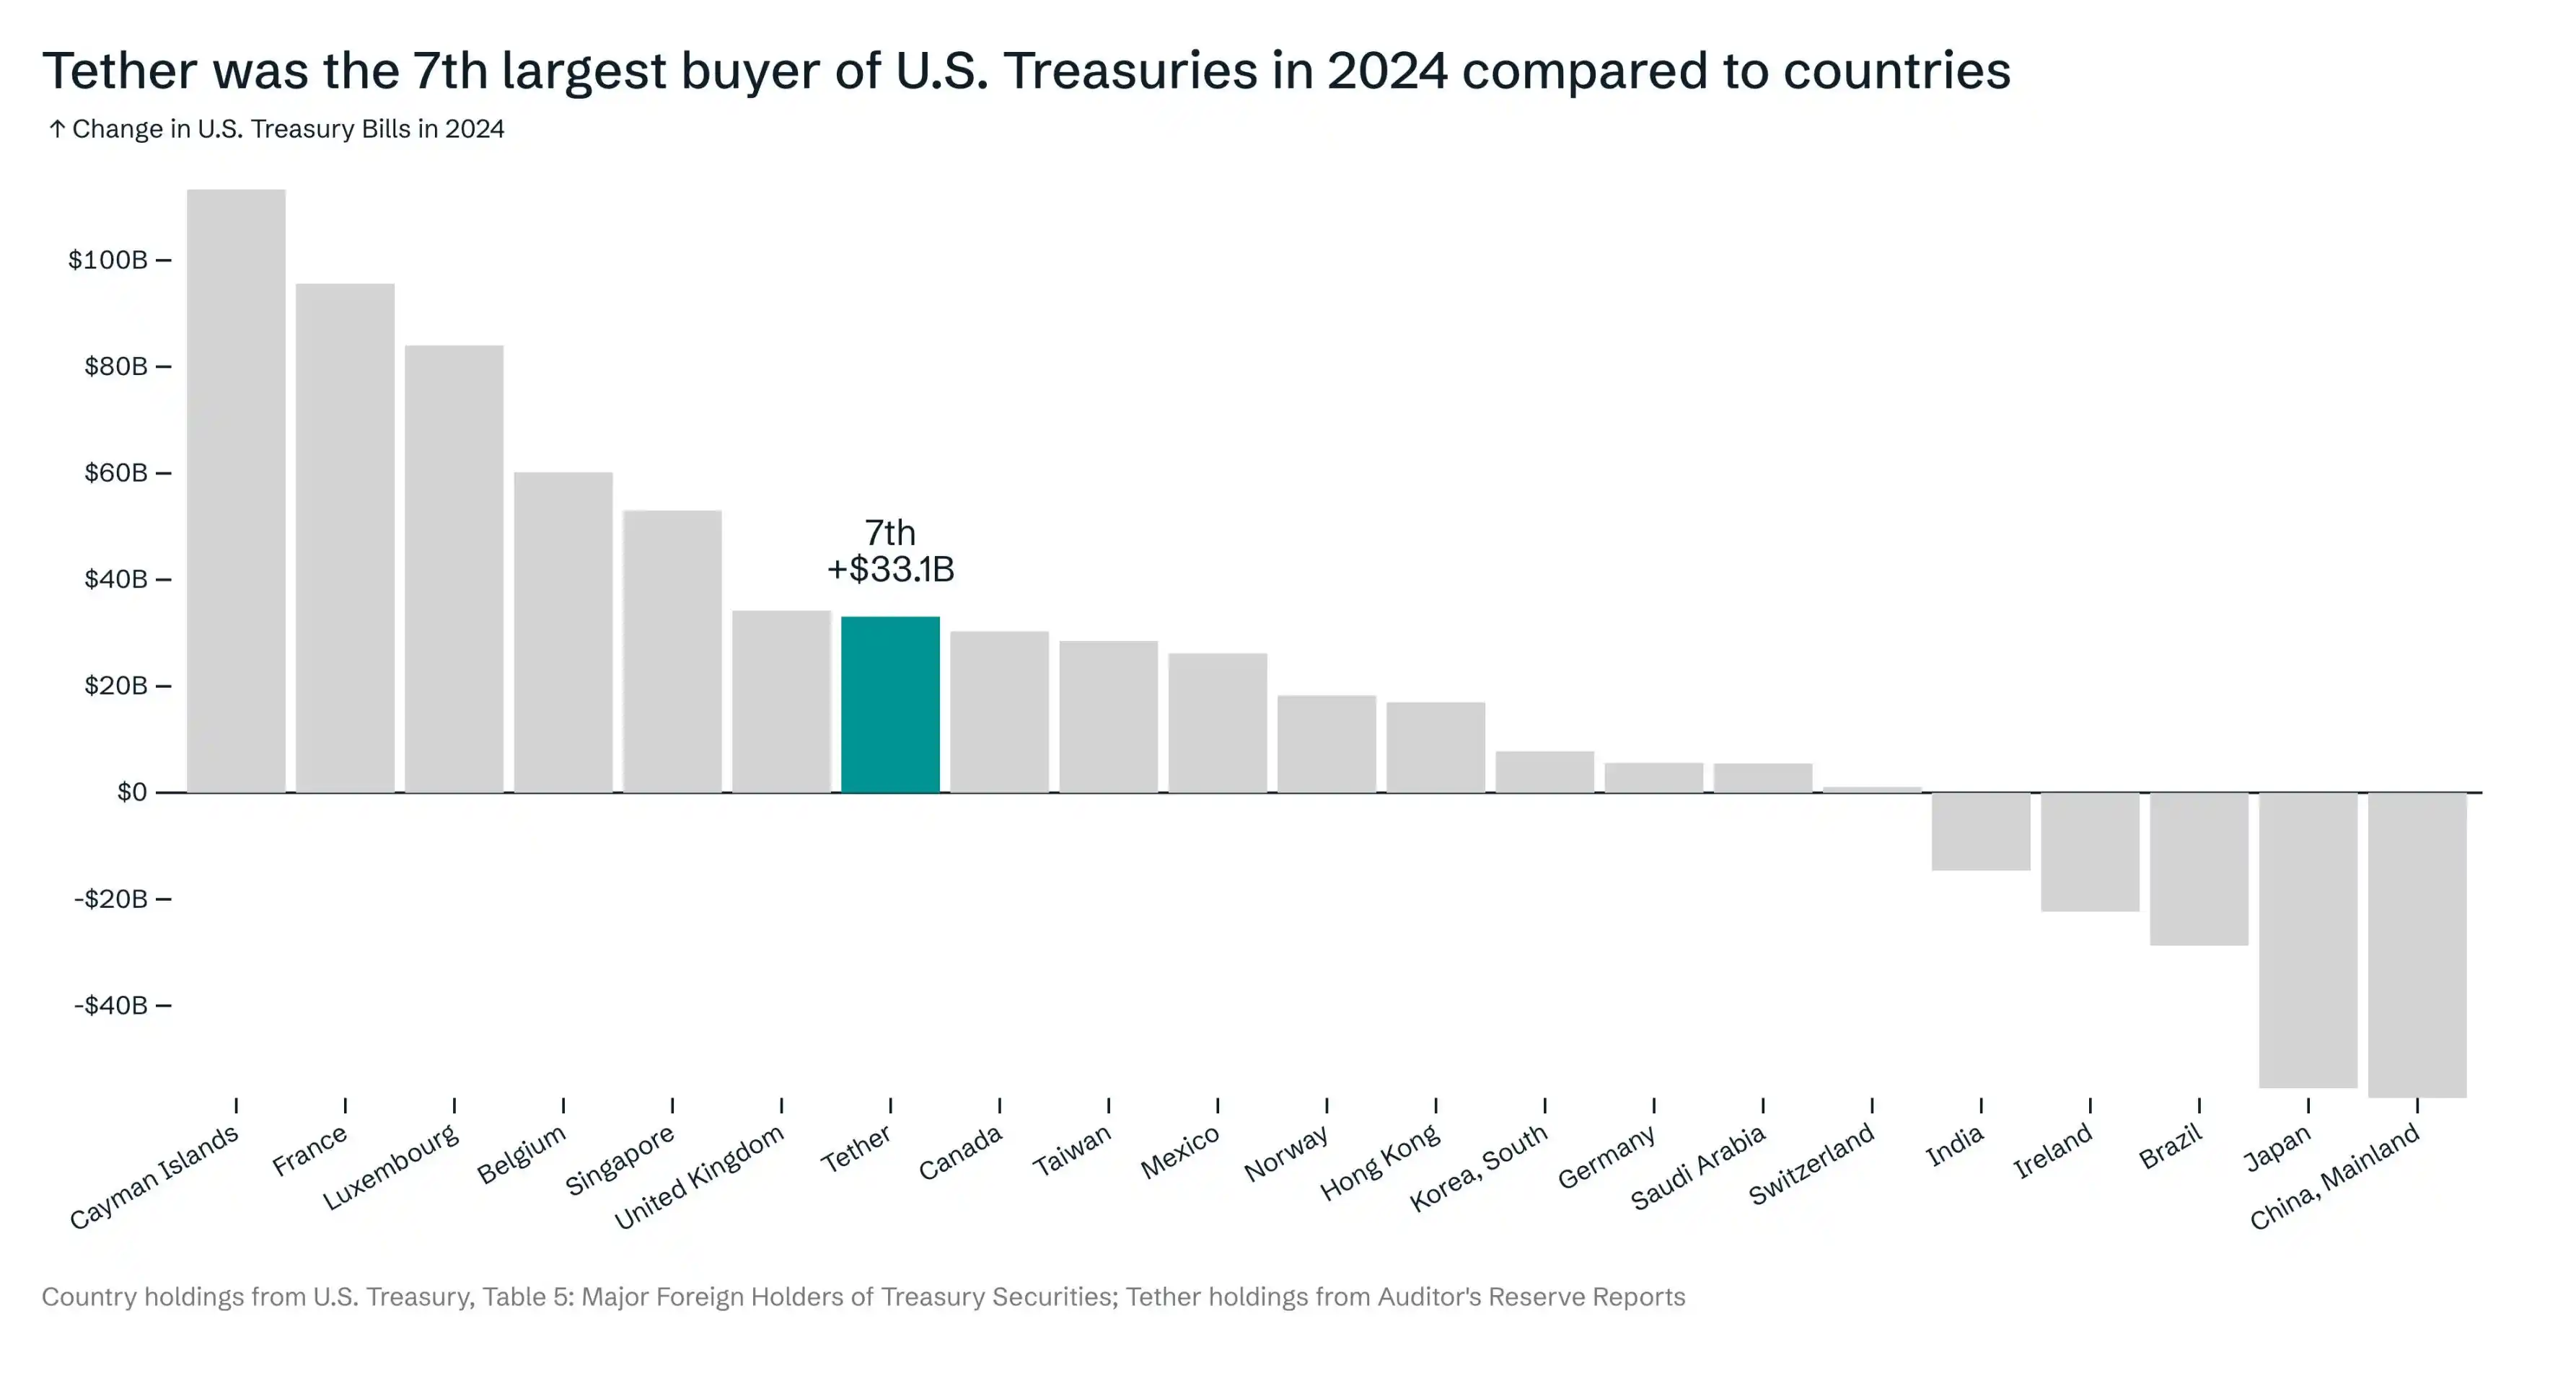
データソース:Ardoino 2025、2025年5月15日現在
現在の発行ペースでいくと、年末までに4~5カ国を追い抜く軌道に乗っていると考えています。ARKのBig Ideas 2025では、ステーブルコインの総供給量は2030年までに1.4兆ドルに達すると予測しています。TetherとCircleが現在の市場シェアと米国債の割り当てを維持すれば、6,600億ドル以上の米国債を保有することになり、これは中国の現在の7,720億ドルの保有量に近く、中国と日本に次ぐ規模となります。
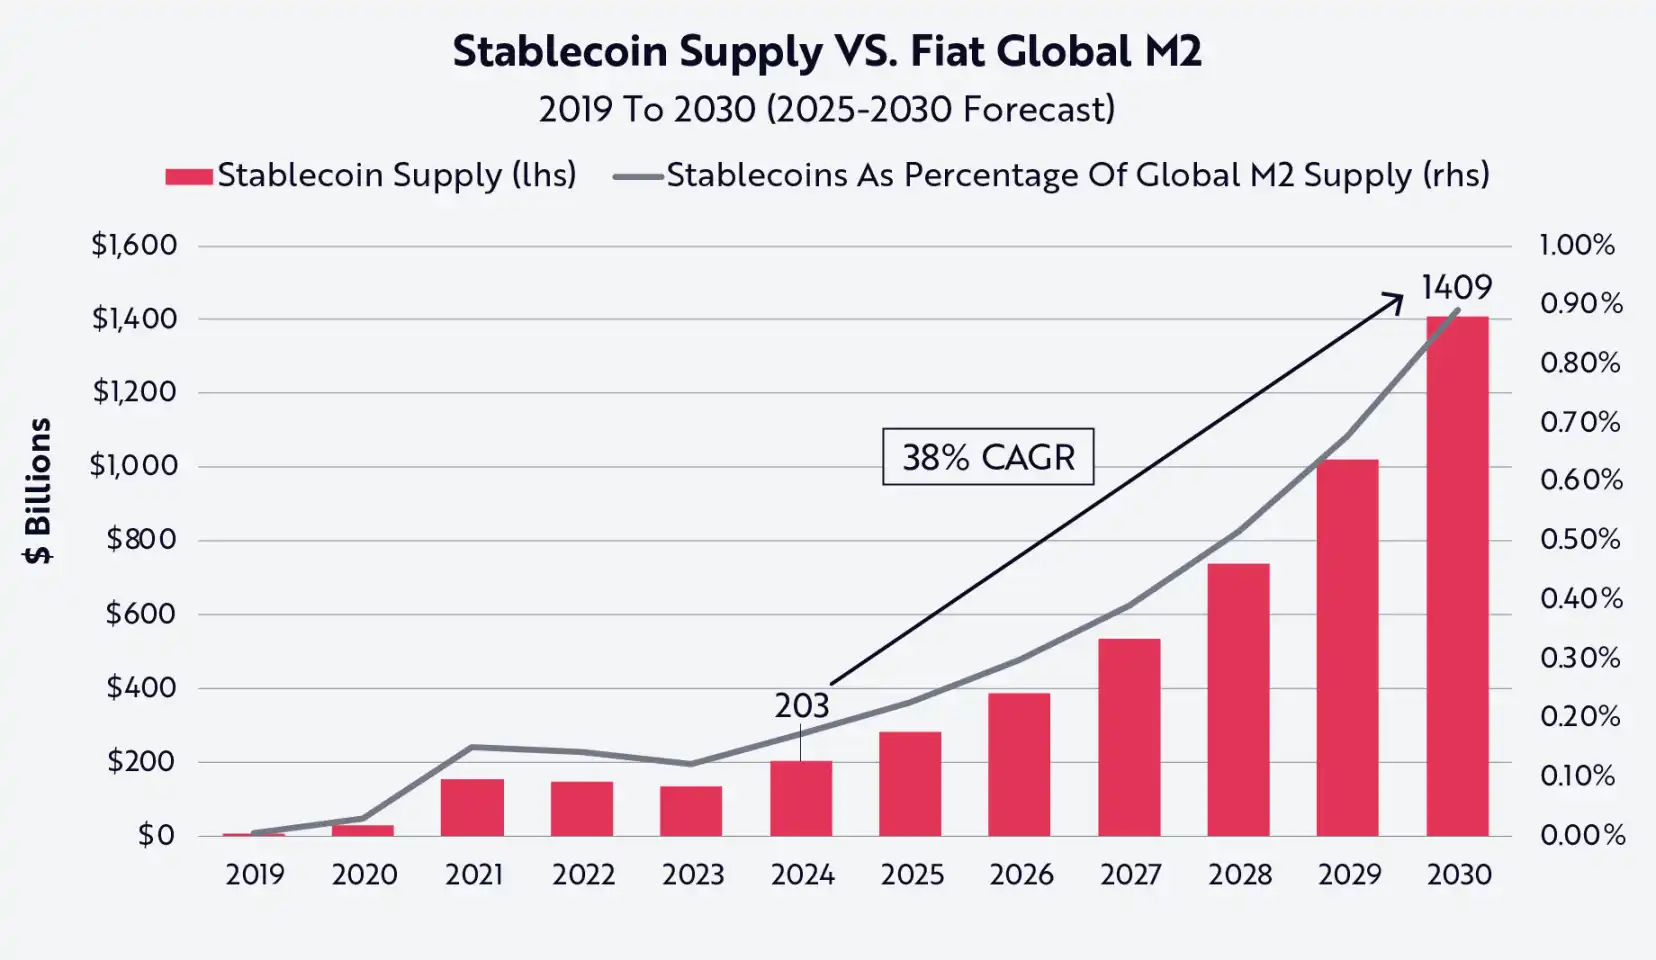
出典: ARK、2024 年 12 月 31 日時点のデータ
明らかに、Tether、Circle、そしてより広範なステーブルコイン業界は、今後数年間で米国債の最大の需要源の 1 つを生み出す可能性があり、2030 年までに中国と日本に代わって最大の保有国になる可能性があります。そうであれば、ステーブルコイン業界は米国の長期金利を下げるという目標に重要な貢献をする可能性があります。
ステーブルコインは脱ドル化の影響を相殺できます
脱ドル化運動には 2 つの目標があります。
1. 世界の準備通貨、特に請求通貨としてのドルの地位を排除する。
2.貿易黒字が米国債に流入するのを防ぐ。
新興市場ではドル建て貿易を代替する取り組みが一定の進展を見せているものの、他の地域では成功が限定的となっている。ウクライナ紛争と対ロシア制裁は、ロシアがBRICS(ブラジル、ロシア、インド、中国、南アフリカ)に対し、SWIFTネットワークを迂回して代替通貨とシステムを採用するよう求める動きを加速させた。このグループはBRICS+(エチオピア、イラン、サウジアラビア、アラブ首長国連邦を含む)に拡大し、同盟強化と新たな金融秩序の推進を目指していることが明らかである。プーチン大統領は2024年、非ドル取引の更なる促進を目的とした国際決済枠組み「BRICSブリッジ」の提案を発表したが、この構想は他の加盟国から熱烈に受け入れられておらず、実現可能性と実施には疑問符が付けられている。
一方、インド、中国、ブラジル、マレーシア間の最新の協定のように、現地通貨建ての二国間貿易協定はBRICSやその他の新興経済国の間でますます一般的になりつつあります。戦争関連の制裁に対するロシアの反応は、約50年前に世界の石油販売の主要通貨としてのドルの地位を固めたオイルダラー協定の終焉を意味しました。Oilprice.comによると、2023年末までに世界の石油取引の20%が他の通貨で決済されましたが、その収益は多くの場合ドルに戻されています。
脱ドル化の試みは数多く成功していますが、無視できない厳しい現実が1つあります。それは、米国はもはやGDP単独では世界最大の経済大国ではないということです。サウジアラビア、UAE、エジプト、イラン、エチオピアが加わることで、BRICS+グループのGDP合計は2024年に29.8兆ドルに達し、米国の29.2兆ドルをわずかに上回ることになります。
過去20年間の傾向は明らかです。BRICS+の経済はG7よりもはるかに速いペースで成長しており、あらゆる兆候がこの変化が今後も続く可能性が高いことを示しています。ステーブルコインは、進化する世界の金融環境において独自の位置を占めています。ステーブルコインは、短期米国債の最も流動性が高く、効率的で、ユーザーフレンドリーな「ラッパー」であり、脱ドル化における2つの大きな障害、すなわち国際取引におけるドルの優位性を維持しながら、米国債への継続的な需要を確保するという障害に効果的に対処します。
言い換えれば、アルゼンチン、トルコ、ナイジェリアの国民がUSDTやUSDCのようなステーブルコインを購入するたびに、ドルが好まれる建て通貨としての地位が強化され、短期米国債の需要が創出されます。このように、ステーブルコインは米国債のトロイの木馬となり、世界中のユーザーからの需要の継続(あるいは増加)を保証しています。
オイルダラー協定は昨年正式に終了しましたが、同様の暗黙の合意がすでに形成されており、今後数十年で同様に重要になる可能性があります。米国以外でビットコイン、イーサリアム、その他のデジタル資産を購入したい場合、世界で最も流動性の高い取引所のほとんどでは、依然として米ドルが第一選択通貨です。この金融堀は5年以上前から存在しています。米ドル建てステーブルコイン(特にUSDT)は、Binance、OKX、Upbit、Bybit、Bithumbといったアジアの主要取引所において主要な取引ペアとなっています。
世界最大の暗号資産取引プラットフォームであるBinanceを例に挙げましょう。Binanceの保有資産残高によると、顧客は1,660億ドルのトークン残高のうち、340億ドル以上をUSDTで、60億ドルをUSDCで保有しています。 BTC、ETH、SOLといった米ドル建ての暗号資産取引は、海外においてUSDCとUSDTの大きな需要を生み出しています。
ステーブルコインは、インターネットのネイティブなドルインフラとして台頭しています。
2024年10月現在、Tether社は3億3000万以上のオンチェーンウォレットとアカウントがUSDTを保有していると報告しており、そのうち8600万はBinanceやOKXなどの中央集権型取引プラットフォームで保有されています。合計約4億1600万のウォレットが何らかの形でUSDTとやり取りしています。Tether社は現在、ステーブルコイン市場全体の70%のシェアを占めています。報告されているアドレス数が約4億であることを考えると、世界中でステーブルコインを保有するアドレス数は約5億7000万であると推定するのが妥当です。
しかし、個人や企業は複数のウォレットを使用することが多く、多くのアドレスは、多くのユーザーの資金を1つのアドレスにプールする取引所や機関に属しています。 Chainalysis 2024レポートによると、アドレスの約30%~40%は個人ユーザーに属しており、これは世界中でステーブルコインを保有する個人数が1億7,000万人~2億3,000万人であることを意味します。これは他の入手可能なデータとも一致する推定値です。例えば、毎月約4,000万のウォレットがアクティブであり、世界中で推定6億人が暗号通貨を保有していることが分かっています。
この文脈において、ステーブルコイン保有者数と従来の米ドル保有者数(紙幣/現金、銀行口座のドルを含む)を比較すると興味深い統計が得られます。
・紙幣: 2022年現在、流通している米ドルは約2.3兆ドルで、その約50%は海外で保有されていると推定されます。1人当たり1,000ドルとして、世界中で約10億人が物理的な米ドル現金を保有しています。
・電子ドル: 国際決済銀行(BIS)の報告によると、銀行間取引を含む国境を越えた米ドル負債は12兆ドルに上ります。この4分の1が家計によって保有されていると仮定すると、個人の米ドル預金は3.2兆ドルになります。平均残高が5,000ドルの場合、世界中で約6億4,000万人が米ドル銀行預金を保有しています。
デジタル米ドルを保有している個人の半数が現金米ドルも保有していると仮定すると、約3億2,000万人が重複しています。
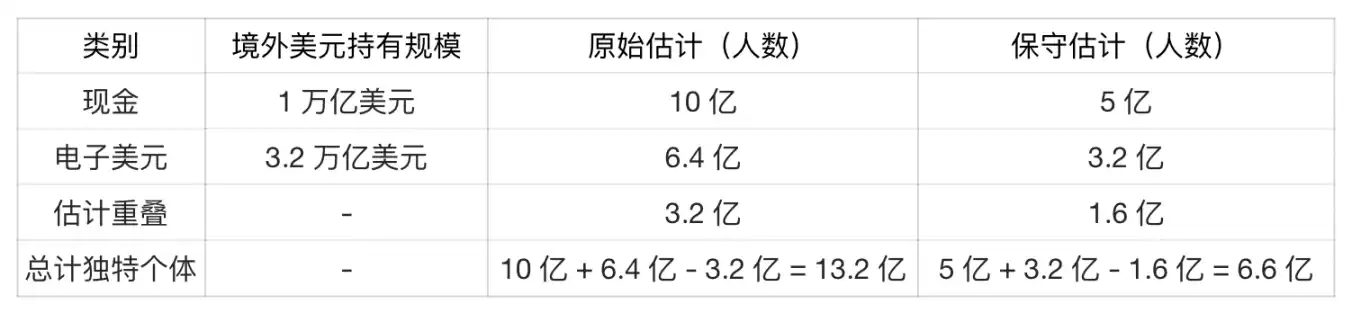
データソース:ARK、2024年12月31日現在
わずか5年余りで、ステーブルコインの利用者は世界中で約2億人に達し、非米国居住者のドル保有者総数の15~20%を占めています。米ドルが何世紀にもわたって流通してきたことを考えると、これは驚くべき成果です。新興市場におけるUSDTの強い影響力と、供給量で最大のステーブルコインとしての地位を考えると、USDT保有者は純新規ドル保有者の大部分を占め、紙幣や米ドル口座との重複は少ないと考えられます。
誤解や批判を受けてきたにもかかわらず、ステーブルコインはFTXとLUNAの崩壊後、劇的な変化を遂げました。実際、トランプ政権、新たな仮想通貨「皇帝」、そして多くの議員は、ステーブルコインを、米国債への継続的な需要を生み出すことで米ドルの世界的な優位性を効果的に強化する戦略的資産として高く評価しています。その結果、テザー、サークル、そしてステーブルコイン業界全体が、米国政府にとって最も信頼性が高く、回復力のある金融同盟の一つへと進化し、米ドルの世界的な貿易における地位を強化すると同時に、米国債の長期的な支えを確保することになるかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







