

Coinbase調査レポート:2025年後半の暗号資産市場の3つの主要テーマ
原題:月次展望:2025年後半の3つのテーマ
原著者:David Duong、CFA、グローバルリサーチディレクター
原文翻訳:Bitpush
要点の要約:
・企業がレバレッジファイナンスで暗号資産を購入する傾向は、中長期的には強制売却や動機づけによる売却などのシステミックリスクを引き起こす可能性がありますが、短期的にはリスクは制御可能であると考えています。
・米国の規制環境は前向きな変化を遂げており、ステーブルコインの立法化が推進されており、暗号資産市場構造法案も議論されています。
2025年後半の暗号資産市場に対する当社の建設的な見通しは、以下の中核要因に基づいています。より楽観的な米国経済成長見通し、連邦準備制度理事会による利下げの可能性、企業
今年後半の暗号資産市場における主要テーマは3つあると考えています。
1. マクロ経済見通しの改善:米国の景気後退リスクは大幅に低下し、全体的な成長モメンタムは増加しています。
2. 企業が資産配分手段として暗号資産を採用:長期的にはシステミックリスクをもたらす可能性がありますが、短期的には強力な需要サイドを形成します。
3.規制の道筋は明確になりつつある:特に、ステーブルコインと暗号資産市場構造に関する法整備の進展は、暗号資産エコシステムの発展に大きな影響を与えるでしょう。
リスクはあるものの、ビットコインは依然として上昇トレンドを維持すると予想しています。アルトコインのパフォーマンスは、個々の要因に大きく左右される可能性があります。例えば、SECは「物理的な申込と償還」、質入れ、複合ファンド、そして単一のアルトコインETFを含む複数のETF申請を審査しており、2025年末までに判決を下すと予想されており、市場構造が再編される可能性があります。
市場見通し:2025年後半
2025年前半が暗号資産市場の底値となり、後半は過去最高値を記録する可能性があるという前回の予測を維持します。ビットコインは5月下旬に反発したものの、今後3~6ヶ月は更なる上昇余地があると考えています。貿易関税によるマクロ経済の混乱は終息に向かっていると見ています。今後は、政府がより市場志向の高い財政政策(夏の終わりに完了予定)を進めるにつれて、リスク選好が高まると予想されます。
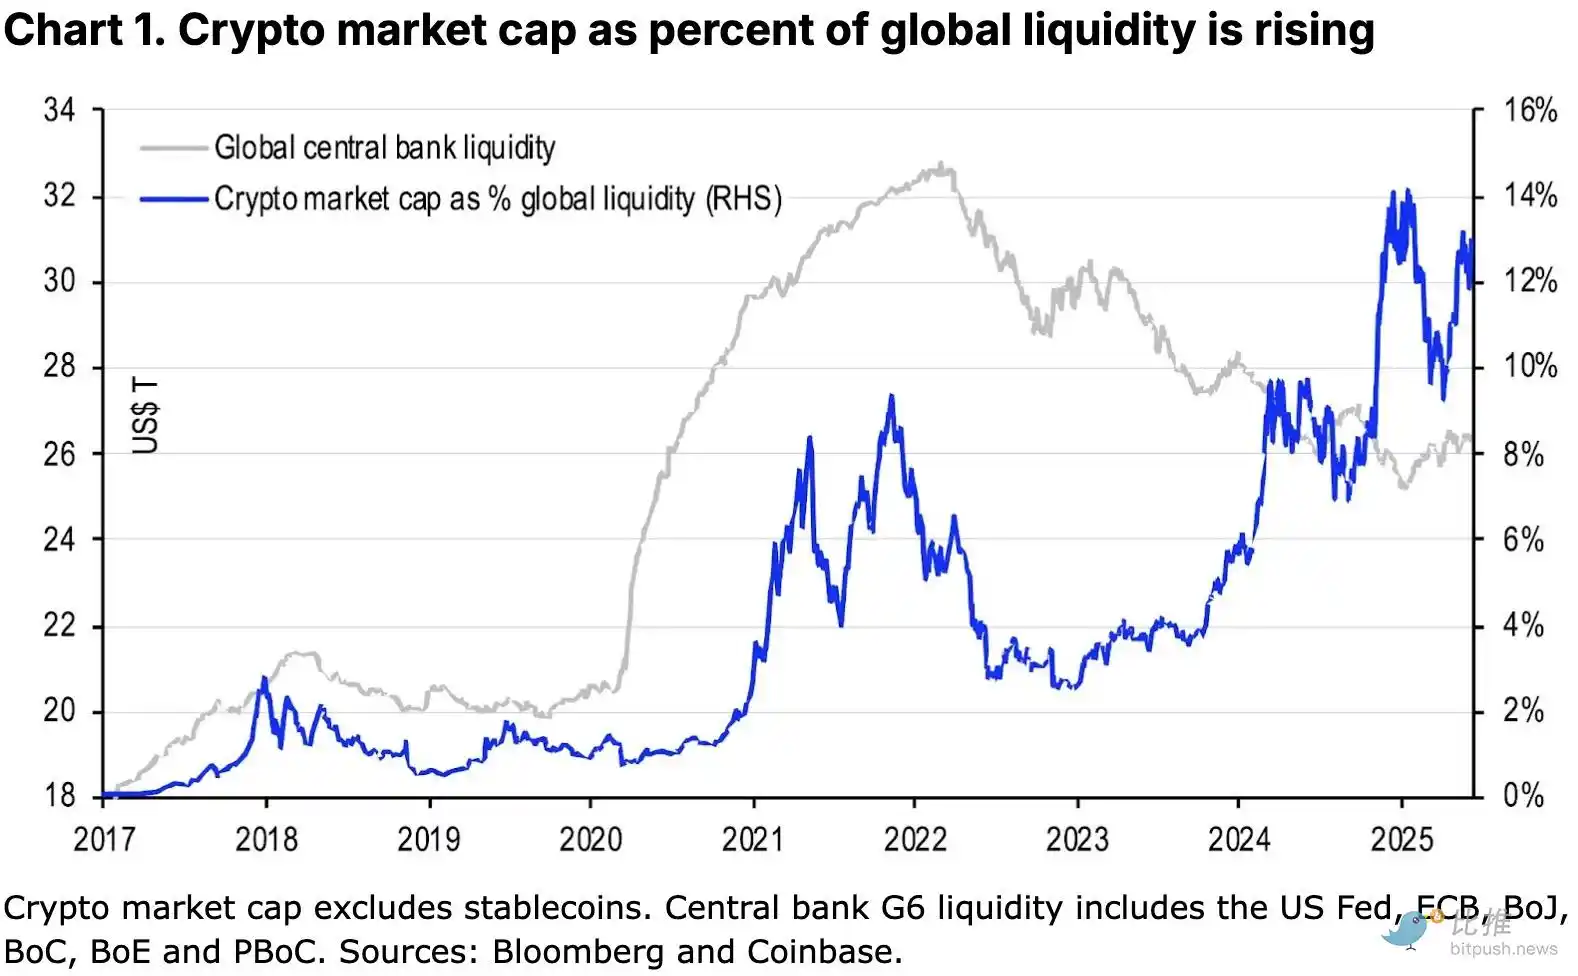
しかし、注目すべきリスクの一つは、財政支出法案が米国債の利回り曲線、特に10年から30年の期間の利回り曲線のスティープ化につながる可能性があることです。実際、財政赤字への懸念から、30年物米国債の利回りは5月に5.15%と20年ぶりの高水準に上昇しました。これは金融引き締めを悪化させ、企業や消費者の資金調達コストを増加させ、成長基盤を弱め、市場の信頼感に影響を与える可能性があります。
長期金利が急上昇した場合、特に米国がシステミックリスクを引き起こすことなく多額の財政赤字を抱え続けることができるかどうか投資家が疑念を抱き始めた場合、株式市場や信用市場のボラティリティを誘発する可能性があります。この発展の道筋は、現在主流となっている「前倒しの財政刺激策」という論調に疑問を投げかけるものとなり、特に経済データやFRBの政策が期待に沿わない場合には、市場にリスク資産を事前に再評価させるものとなるだろう。
しかし同時に、米ドルの優位性が低下するという背景から、金やビットコインなどの保管資産を評価する上でも有益となる可能性があると我々は考えている。
3つの主要テーマ
テーマ1:景気後退の影は大きく弱まった
年初に起きた貿易摩擦は、特に2025年第1四半期のGDPが年率0.2%減少したことを受けて、米国がテクニカルリセッションに陥るのではないかとの懸念を引き起こしました。当時、『エコノミスト』や『ウォール・ストリート・ジャーナル』といった主流メディアは、「トランプ氏の関税戦争は世界的な景気後退を引き起こす可能性がある」「トランプ氏の報復関税は米国の景気後退を引き起こす可能性がある」といった警告を発していました。
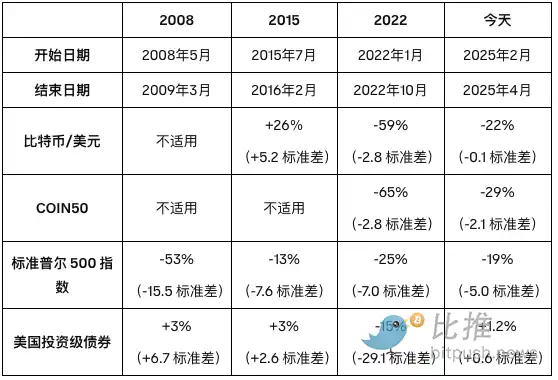
しかし、私たちは年後半については常に比較的楽観的な見通しを維持しています。重要なのは景気後退の「程度」であり、マクロ経済のモメンタムが引き続き悪化しない限り、テクニカルリセッションが市場に与える影響は大きくないと考えています。例えば、2008年の金融危機では米国株式市場が53%急落しましたが、2015年と2022年の「景気後退」ははるかに軽微でした(詳細は下表を参照)。さらに、アトランタ連銀のGDPNow予測モデルは、経済データの改善を反映して、5月初旬の前月比1.0%増から6月5日には3.8%増へと大幅に上方修正されました。
したがって、2025年に景気減速が見られたとしても、深刻な景気後退やスタグフレーションシナリオではなく、軽微な景気後退または「ソフトランディング」となる可能性が高いと判断しています。また、市場への影響は、全面的な売り圧力ではなく、特定のセクターに限定される可能性があります。米国のM2マネーサプライの拡大と世界の中央銀行のバランスシート拡大を合わせると、資産価格が2024年の水準に戻る可能性は低いと考えられます。ビットコインの上昇トレンドは今後も続くと予想されます。また、「関税ショック」は市場にほぼ吸収されており、個別政策(相互関税停止の7月9日の失効など)は依然未解決であるものの、全体的なリスクマージンが弱まっている。
各種資産の周期的な下落の比較(高値から安値):
テーマ2:企業による暗号資産導入の波が到来 ― 「レプリカストラテジー」の到来か?
現在、世界には合計82万BTCを保有する上場企業が約228社あります。そのうち約20社(ETH、SOL、XRP保有者8社)が「ストラテジー(旧マイクロストラテジー)」と同様のレバレッジファイナンス手法を採用しています。 2024年12月15日に発効するFASB会計基準の新バージョンは、企業が貸借対照表に暗号資産を組み入れることを大いに促進しました。
これまで、米国会計基準(GAAP)では、企業は暗号資産の減損を帳簿に計上することしかできず、その増加は売却時にのみ反映されていました。新ルールでは公正価値での開示が可能になり、財務諸表の比較可能性が高まり、CFOや監査役にとって透明性が向上します。
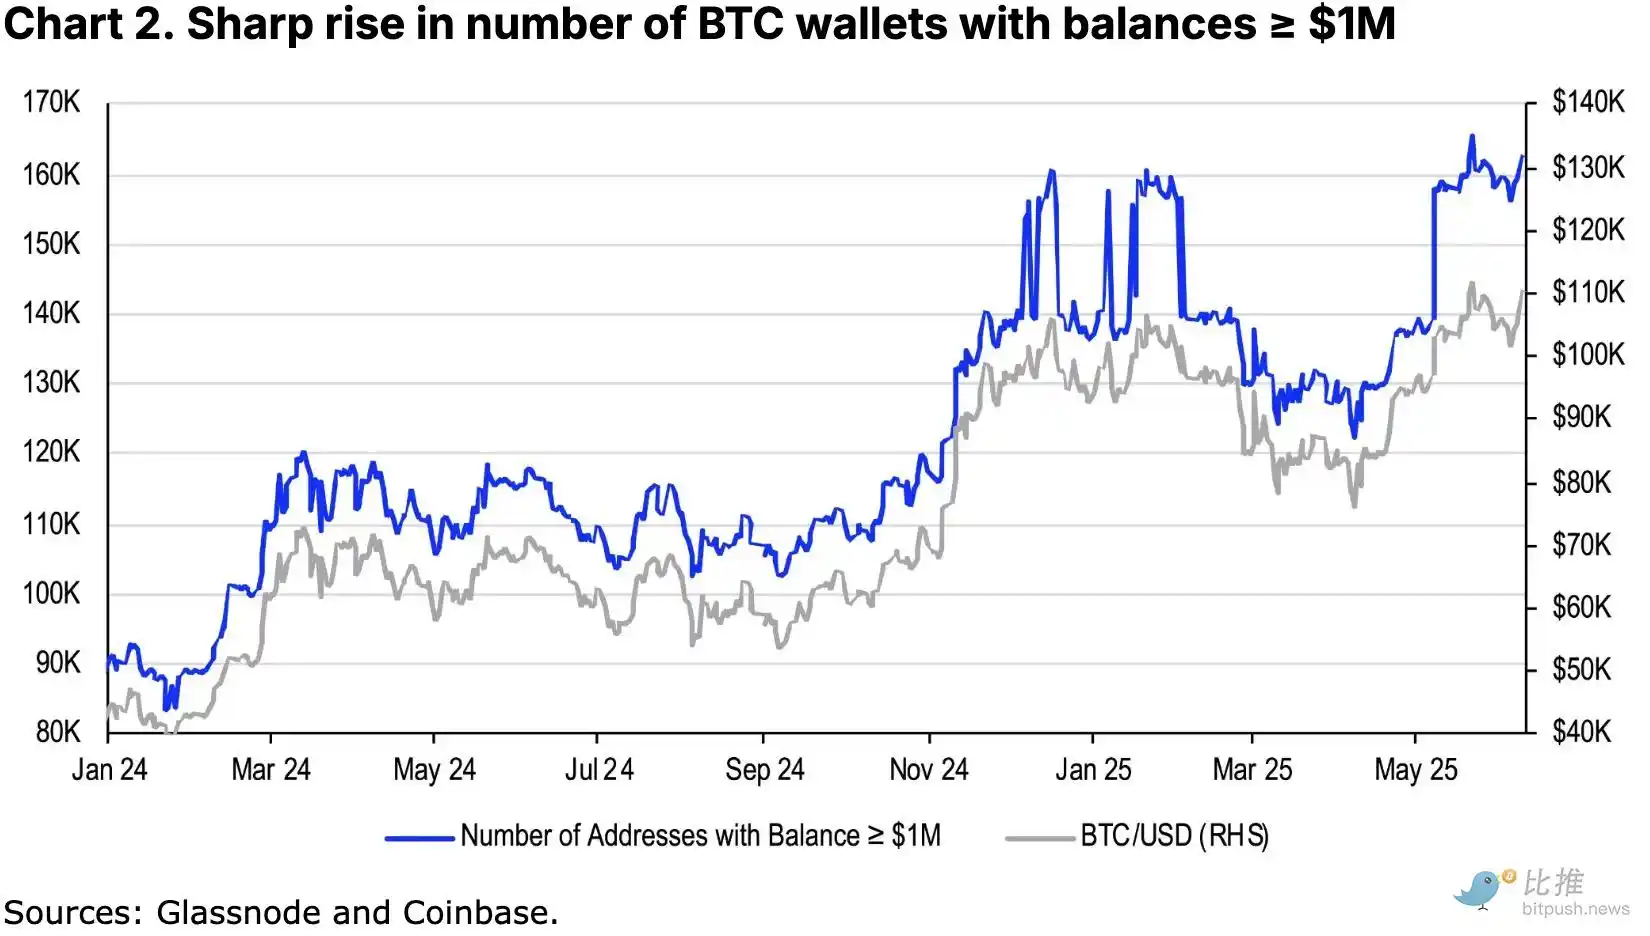
しかし、新たなトレンドが形成されつつあります。ますます多くの上場企業が「コイン保有マシン」となり、その事業の中核を暗号資産の購入に求めています。彼らは株式や転換社債を発行することでコイン購入資金を調達し、その時価総額は純資産をはるかに上回っています。Strategyのような代表的な企業に加え、現在では模倣企業も増えています。
2つの潜在的なシステミックリスク:
1. 強制売却:多くのPTCV(上場暗号資産保有者)は、資金調達に転換社債に依存しています。原資産通貨の価格が下落したり、市場環境が悪化して借り換えが失敗した場合、これらの企業は債務返済のために暗号資産を売却せざるを得なくなる可能性があります。
2. 動機付け売却:PTCVが業務上またはキャッシュフロー管理上の必要性から突然資産を売却した場合、連鎖反応が引き起こされ、市場パニックが広がり、価格暴落を誘発する可能性があります。
しかしながら、この種のリスクは短期的に市場に大きな影響を与えるほどではないと考えています。まず、ほとんどの債務は2029~2030年まで満期を迎えません(例えば、Strategyの30億ドルの転換社債は2026年末に償還され、正式には2029年末に満期を迎えます)。そのため、短期的な売却リスクは低いと言えます。次に、現在のローン・トゥ・バリュー比率(LTV)は全体として依然として健全であり、一部の大企業は借り換えによって強制売却を回避できる余地があります。
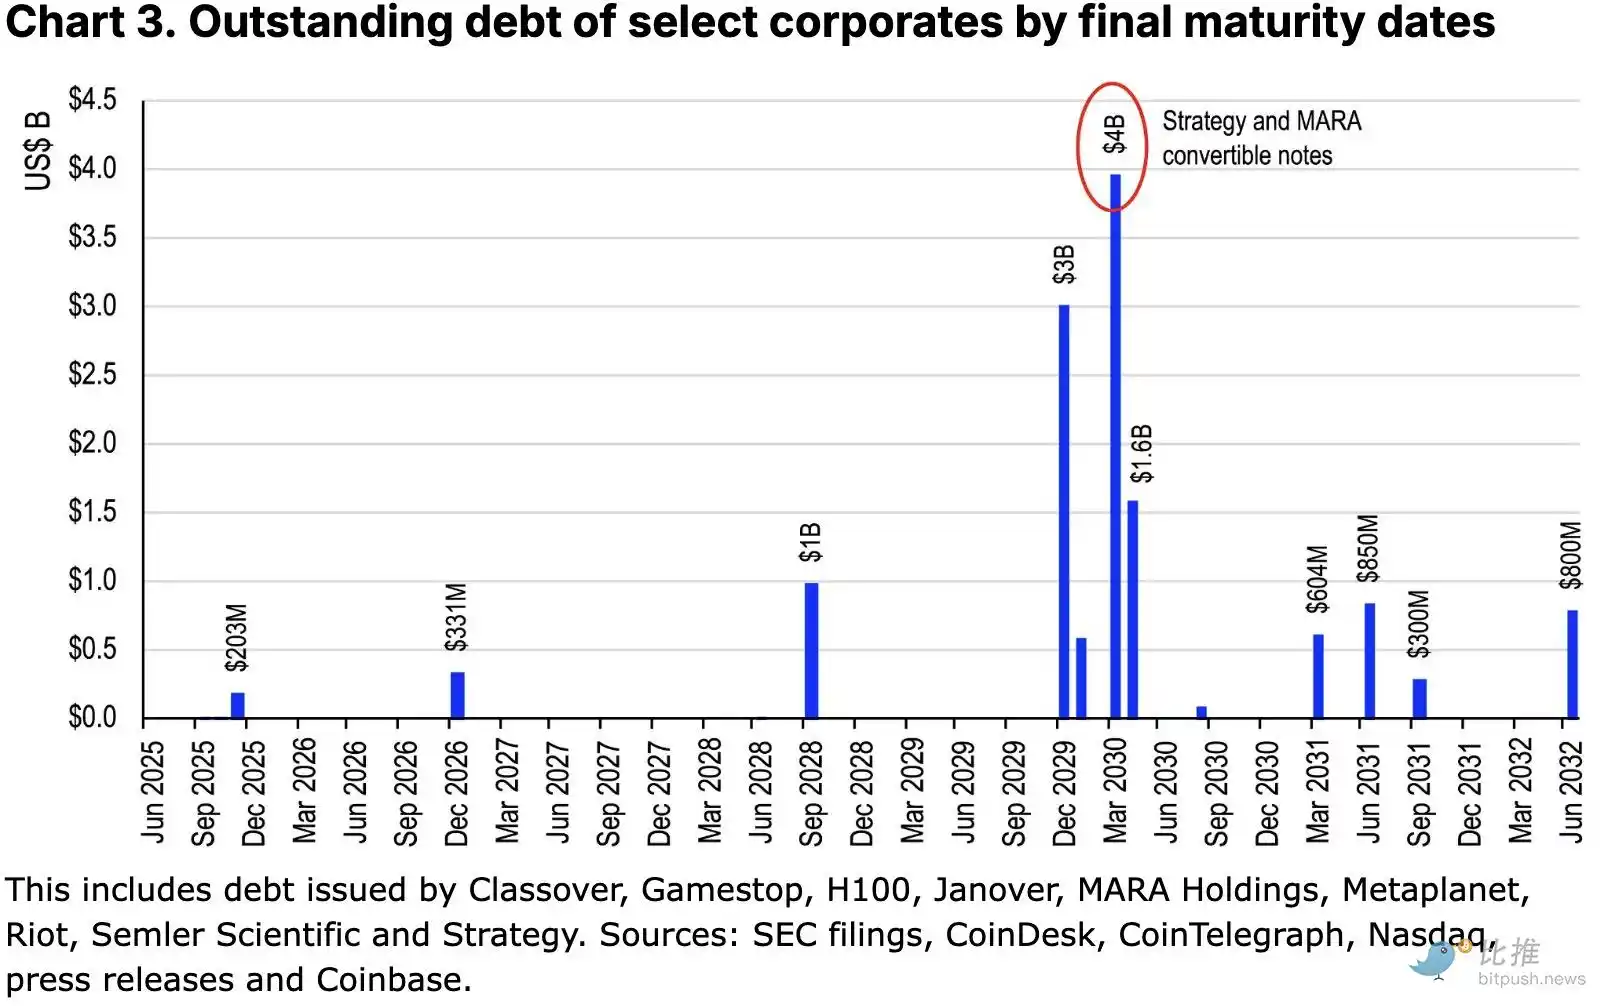
もちろん、より多くの企業がこの戦略を採用し、債務の満期が集中するにつれて、長期的にはシステミックリスクをモニタリングする価値は依然として高くなります。また、Strategyの「企業通貨保有モデル」も、ますます多くの「好奇心旺盛な」経営陣の参加を促しており、企業通貨保有のトレンドは2025年後半も続くと予想されます。
テーマ3:規制の新時代の幕開け
2025年前半、米国の暗号資産政策は前例のない激変を経験しました。ホワイトハウスは「規制を法執行に置き換える」という従来の路線を放棄し、暗号資産業界の発展を支援する方向に転換しました。ステーブルコイン関連法案が最初に施行される可能性が高いと私たちは考えています。現在、下院はSTABLE法案、上院はGENIUS法案を進めており、いずれも超党派の支持を得ています。 6月11日、上院はGENIUS法案を可決し、審議のため下院に送付しました。両法案は、準備金要件、マネーロンダリング対策、破産保護、消費者権利条項を定めています。
主な違いは以下のとおりです。
・米国以外のステーブルコイン発行者への対応方法
・規制基準の設定方法
ホワイトハウスは、8月4日の議会休会前に法案の統一版を完成させ、大統領に署名のために提出する予定です。これは、その後の市場構造法案の基礎となる可能性があります。
暗号資産市場構造法(CLARITY法)
2025年5月29日、米国下院金融サービス委員会は、今年最も変革的な法案と見なされているデジタル資産市場透明化法(CLARITY法)の草案を正式に提案しました。
この法案は、暗号資産に関するSECとCFTCの規制境界を明確にし、監督を次のレベルに分割することを目的としています。資産の属性(「デジタルコモディティ」や「投資契約」など)に関する規制です。この法案は昨年可決されたFIT21法を基盤としており、SECとCFTCが共同で主要用語を定義し、規則策定を継続することを義務付けています。これは、規制分担にはまだ進化の余地があることを意味します。これは両院間の今後の交渉の基盤となると考えていますが、その複雑さと不確実性はステーブルコインの法制化よりも高くなるでしょう。
ETF 進捗タイムライン
SEC は、2025 年に以下の約 80 件の暗号通貨 ETF 提案に直面しています。
· マルチアセット暗号通貨インデックスファンド (Bitwise、Franklin、Grayscale など):最も早い決定は 7 月 2 日です。
· 現物による申込/償還メカニズム:結果は 7 月に発表される可能性がありますが、延期された場合は遅くとも 10 月になります。
・ステーキングへの組み込み: 6c-11の透明性により、SECは事前に決定を下す可能性があります。
・単一アルトコインETF: ほとんどの申請は10月に締め切られており、SECは審査期間全体を使用する予定です。
結論
比較的楽観的な米国経済成長見通し、FRBの利下げ、企業による暗号通貨の採用増加、米国規制の透明性向上により、2025年第3四半期の暗号通貨市場の見通しについては楽観的です。米国債利回り曲線のスティープ化やPTCVへの潜在的な売り圧力などのリスクはありますが、短期的にはまだ制御可能です。アルトコイン市場は個々のプロジェクトのパフォーマンスに基づいて判断される必要がありますが、ビットコインの上昇傾向は続くと考えています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







