

取引プラットフォーム、暗号通貨VC、マーケットメーカー、シンガポールのDTSP法の影響を受けるのは一体誰でしょうか?
5月30日、シンガポール通貨庁はデジタルトークンサービスプロバイダー(DTSP)ライセンス制度に関する最終回答文書を正式に発表しました。当初、この政策は大きな注目を集めませんでしたが、数日後に公開会計記事が話題となり、業界全体がその影響力に気づきました。この文書には、シンガポールで運営されているもののライセンスを取得していないすべてのプロジェクトは、6月30日までに事業を停止しなければならないと明記されており、シンガポールの多くの暗号通貨関係者を不安にさせています。
この新しい規制は通貨界にどのような影響を与えるのでしょうか?「流浪の地」のような新たな移行の波に直面することになるのでしょうか?6月12日夜、BlockBeatsはMatrixportの最高コンプライアンス責任者Christopher Liu氏、EX.IOのCEOChen Wu氏、ArkStream Capitalの創設パートナーYe Su氏、Herring Global BDディレクターValentina氏を特別に招き、「Web3パラダイスの終焉?シンガポールのDTSP法案の影響とは?」というテーマで、詳細な対談を行いました。
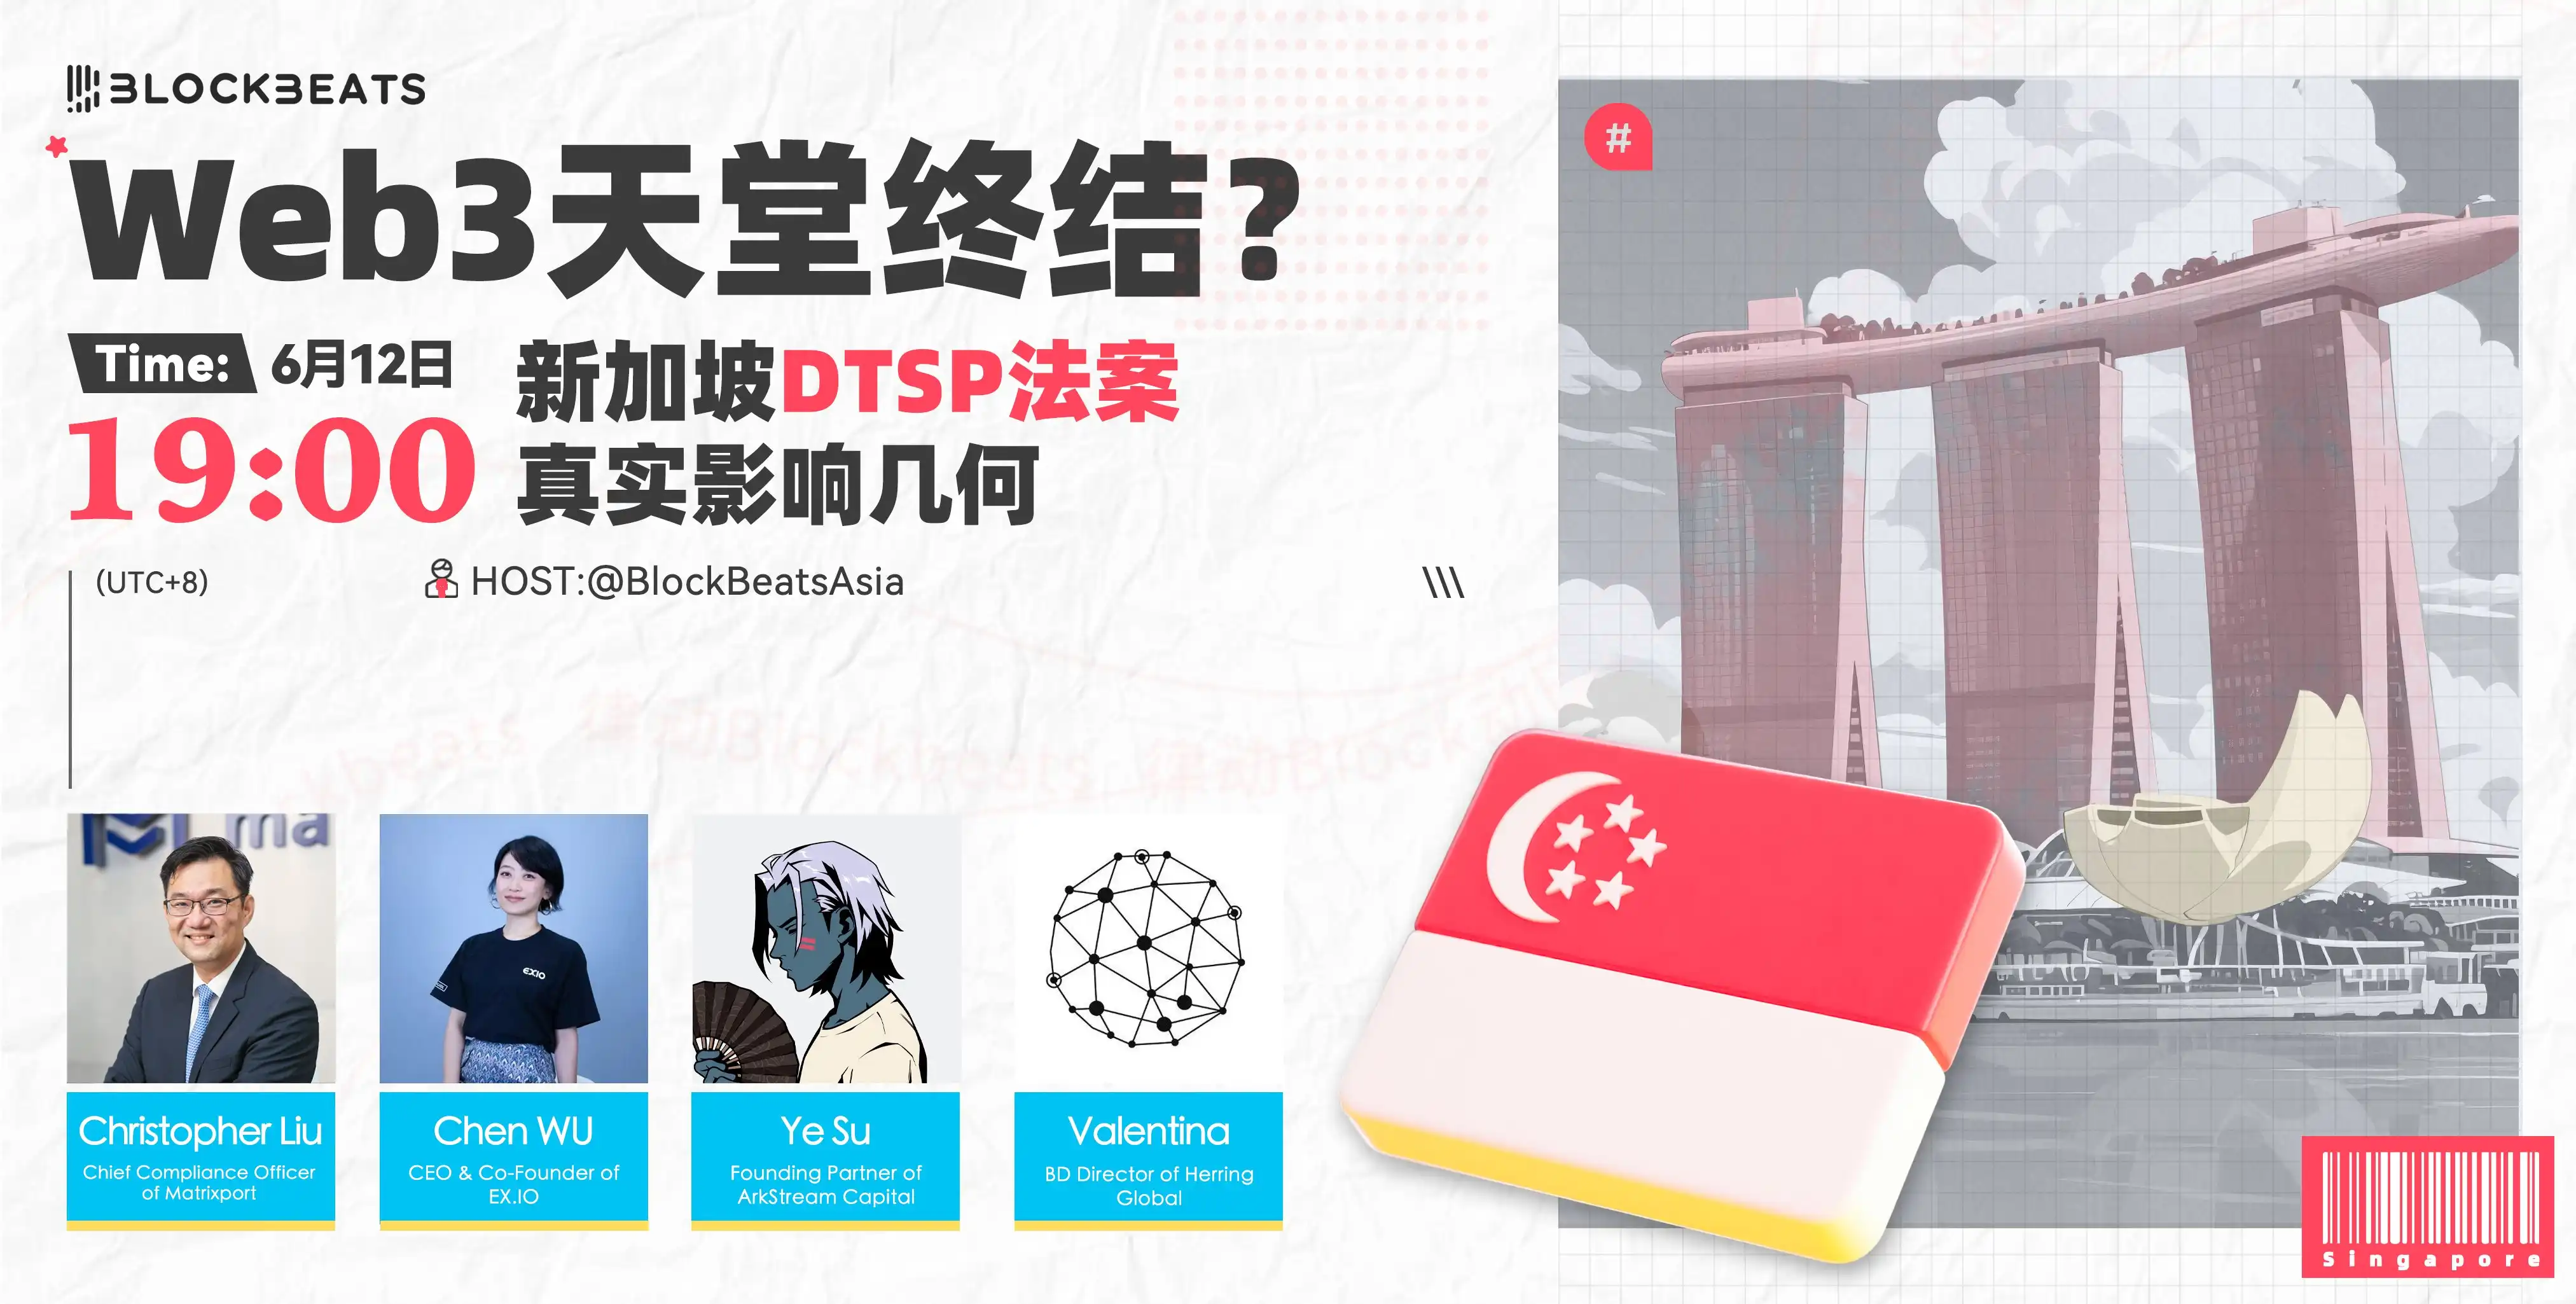
BlockBeats: 今夜は、コンプライアンス VC や取引プラットフォームなどの第一線機関から数名の上級ゲストを招き、シンガポールの政策の背後にある意図と、シンガポールの Web3 業界への短期的および長期的な影響について話し合います。まずはゲストに簡単に自己紹介をお願いします。
Ye Su: ご招待いただきありがとうございます。私は ArkStream Capital のパートナー、Ye Su です。私たちは 2020 年に設立された暗号ファンドで、主にプライマリー市場への投資と流動性戦略に携わっています。過去 5 年間で、最近開始した Space and Time、Kernel、Particle Network などを含む 100 以上のプロジェクトに投資し、また、ご出席のゲストの機関とも緊密に連携してきました。
私は現在シンガポールに拠点を置いていませんが、LPの半数はシンガポール出身で、その多くは認可機関です。現在、6番目のファンドの約20%がシンガポールに配分されています。私自身、2022年に1年以上シンガポールに住んでいましたが、規制システムや生活環境全般の問題から、居住を継続しませんでした。本日はゲストの皆様と深く議論することができ、大変嬉しく思います。ありがとうございます。
Chen Wu:皆さん、こんにちは。香港のコンプライアンスに準拠した取引プラットフォームであるEX.IOの創設者兼CEO、Chen Wuです。私たちは現在、香港で認可された取引プラットフォームの1つであり、香港政府によって導入された数少ない主要企業の一つでもあります。私たちは伝統的な金融のバックグラウンドを持ち、コンプライアンスに準拠した開発に取り組んでいます。
現在、シンガポールには正式な事業レイアウトはありませんが、香港ライセンスの申請を決定する前に、世界各地のコンプライアンスパスを研究し、シンガポールは当然ながら主要なターゲットの1つです。香港を最終的に選択したのも、その歴史、経済、政策環境を総合的に判断したためです。検討プロセスについても後ほど共有させていただきます。
また、この機会にご紹介させていただきたいのは、香港城市大学、本イベントの主催者であるBlockBeatsなど、複数の機関と協力し、中国本土4都市を巡るツアーイベントを共同で開催し、人材育成、プロジェクトインキュベーション、エコロジカルな発展に重点を置くことです。これは、企業の社会的責任を果たす一環であり、より多くの大学や若者がWeb3業界に参加するよう促進していきたいと考えています。ありがとうございます。
Christopher Liu:皆さんこんにちは。Matrixportグループの最高コンプライアンス責任者、Chrisです。Matrixportは、OTCやカストディなど、複数の事業分野をカバーする暗号資産プラットフォームで、皆さんもよくご存知だと思います。私はシンガポールに拠点を置き、銀行、決済業界、規制当局で勤務してきました。暗号資産業界に3年半携わっています。本日のスピーチは個人的な意見であり、会社の立場を示すものではありません。ご招待いただきありがとうございます。皆様とコミュニケーションを取れることを楽しみにしています。
Valentina:皆さんこんにちは。Herring GlobalのValentinaです。トレーダーや創業者を含め、私たちのチーム全員がシンガポールでスタートしたため、設立当初からコンプライアンスを徹底しています。DTSP法の導入後、私たちの組織は公式の「ライセンス免除リスト」に掲載されました。流動性プロバイダーとして、私たちのサービスは集中型と分散型の両方のシナリオをカバーし、プロジェクト関係者やVCに流動性ソリューションを提供しています。また、Ye Su先生が勤務する組織とも協力しています。私はDeFiプロジェクトに携わり、現在はHerring Globalに所属しています。本日は、シンガポールのコンプライアンスパスの最新の変更について、ゲストの皆様とお話しできることを大変嬉しく思います。
Rhythm BlockBeats:シンガポールの新しいDTSP規制は、世論の面で非常に深刻なもののように見えます。あなたや周りの人々は、この問題をどのように認識していますか?本当にそれほど深刻なのでしょうか?
Christopher Liu:分かりました。実は、この金融サービスおよび市場法(FSA)は新しいものではなく、2020年から準備が進められていました。発効日が最近になって明らかになったばかりですが、シンガポールの業界では、この規制システムが間もなく導入されることは以前から認識されていました。その根底にあるのは、2019年に国際的なマネーロンダリング対策機関(FATF)が策定した要件です。FATFは、加盟国が現地の認可機関および現地から越境ビジネスを行う企業を対象とする規制メカニズムを構築すべきであると明確に指摘しました。これを受け、シンガポールは2020年に関連する協議文書を発行しました。当初はオムニバス法と呼ばれていましたが、後に2022年に金融サービス・市場法(FSA)へと正式に改正されました。
この政策の実施は突発的なものではなく、業界も驚きませんでした。MAS(シンガポール金融管理局)も、政策発表前後に業界団体と連絡を取り、協議を重ねてきました。「本当にそこまで深刻なのか」という疑問については、華人コミュニティや一部メディアの報道だけを見ると、シンガポールが対外取引を完全に遮断するような極端な文言に感じられるかもしれません。しかし、5月30日の文書発表後、MASはライセンスを取得した機関は引き続き対外取引を行い、ユーザーを獲得できることを速やかに明確にしました。
実際に影響を受けるのは、ライセンスを取得していないものの国際取引を行っている企業です。MASはまた、影響を受けるプラットフォームの一部を特定し、ライセンス申請などの移行支援を行っていると述べています。全体として、MASは画一的な姿勢を見せていませんでした。
ヴァレンティーナ:現在、当社は「ライセンス免除」状態にあります。当初からコンプライアンス遵守を明確に徹底し、規制当局との継続的なコミュニケーションを維持してきました。現状は、MAS(金融サービス局)による評価プロセスにおいて免除が認められたものの、これは当社が長期間にわたりライセンスなしで事業を運営できることを意味するものではありません。免除状態には3つの可能性が考えられます。
1. 正式なライセンスを取得する。DTSPライセンスではない場合もあり、他の種類のライセンスも含まれる可能性があります。
2. 企業が事業撤退を決定し、ライセンスの申請を中止する。
3. MASによる年次審査で問題が見つかり、事業停止を命じられる。
この新しいポリシーが発表された当初は、業界、特に一部の取引プラットフォームやカストディサービスプロバイダーには、確かにパニックが広がりました。しかし、既にコンプライアンス遵守の道を歩み、MASと継続的にコミュニケーションをとっている機関にとっては、実際の影響はそれほど大きくありません。シンガポールの規制の核心は、イノベーションを取り締まることではなく、コンプライアンスの枠組みの中でテクノロジーを探求することです。MASはDeFi、ステーブルコイン、AIといった新興技術の開発を依然として支援していますが、その前提はマネーロンダリング対策のメカニズムを構築し、KYC/KYB要件を実施することです。したがって、この政策の「真剣さ」は、企業がコンプライアンスを真に開発戦略の一部と捉えているかどうかにかかっています。
Chen Wu:まず、私たちは香港で認可を受けた取引プラットフォームであり、シンガポールのローカルな仮想資産取引プラットフォームではないことをご説明いたします。正直なところ、シンガポールの政策に対する中国系コミュニティのパニックを見て、社内では「密かな喜び」を感じました。当時、一部のKOLは、シンガポールはもはやWeb3起業にとって理想的な場所ではないかもしれないと述べ、香港やドバイ、あるいは他の地域への回帰を口にする人もいました。
香港のVATP(仮想資産取引プラットフォーム)ライセンスとシンガポールのDTSPフレームワークを比較する人も少なくありません。VATPの方が規制が緩やかで、個人投資家に適していると考える人もいます。しかし、シンガポールに深く根ざした多くのプロジェクト関係者とオフラインで連絡を取り合った結果、実際に「撤退準備」をしている機関は実際には多くないことがわかりました。ほとんどの人は依然として現地での開発にとどまりたいと考えています。結局のところ、DTSPは導入されたものの、その規制の詳細、基準、適用範囲はまだ十分に明確ではありません。誰が申請でき、誰が免除され、どのような事業が制限されるのか、明確な基準がありません。
コミュニティでは、DeFiプロジェクトが制限されるのか、シンガポールで事業を継続できるのか、規制を回避できるのかなど、様々な議論が行われており、関係者の解釈が大きく異なっています。このことからも、香港を選んだという私の決断はより確信に変わりました。香港のコンプライアンスは厳格ですが、少なくとも政策は明確で、基準も明確です。私たちが申請したVATPライセンスの関連ガイドラインは約300ページに及び、詳細なルールと強力な運用性を備えています。これも私たちが観察した違いです。ドバイと同様に、規制システムも常に更新されています。長さは長くありませんが、明確さと透明性を向上させるために、毎年継続的に反復・最適化されています。
対照的に、シンガポールは3年前に政策を発表したものの、期限の1か月前まで詳細を公式に発表しなかったため、多くの不確実性を残しました。この曖昧さは、既存プロジェクトの存続だけでなく、将来的に新規プロジェクトが参入するか否か、そして資本が投資に意欲的であるか否かにも影響を与える可能性があります。したがって、DTSPの真の影響は「誰を追い出すか」ではなく、「誰を引きつけるか」にあると私は考えています。そして、この問題は現在、コミュニティ内で十分な議論が不足しています。VCの観点から、Ye Su教授の見解も伺いたいです。
Christopher Liu:一つ付け加えておきたいことがあります。現在、多くの人々、特にインターネット上のKOLたちは、DTSPの枠組みを見て、これがシンガポールの業界全体に対する主要な規制論理だと考えていますが、そうではありません。
現在、シンガポールの暗号資産業界に適用されている主要な規制は、実際には決済サービス法(PSA)です。過去2年間、MAS(シンガポール通貨庁)とコミュニケーションをとった際、規制当局は繰り返し強調していました。シンガポールで取引プラットフォーム、カストディ、OTCなどのサービスを提供する予定であれば、MPI(主要決済機関)カテゴリーであるPSAライセンスを申請する必要があります。DTSPの登場は、シンガポールに登録されているが主に海外のユーザーにサービスを提供しており、PSAライセンスを保有していない企業など、PSAがカバーできないグレーゾーンを補うためです。
今回DTSPを立ち上げた根本的な理由は、FATF(マネーロンダリングに関する金融活動作業部会)のマネーロンダリング対策監督の要件です。規制枠組みの拡大は、これまでPSAの規制を受けていなかったが、海外で事業を展開しているチームを含めるためです。シンガポールでOTC、カストディ、取引プラットフォームなど、Web3を長期的に展開する意思のある実務家であれば、DTSPではなくPSAに基づくMPIライセンスを申請する必要があります。
MASはDTSP文書の発行時に、「複数の問題を同時に管理する」ことはなく、同じ機関に複数のライセンスを同時に申請させることはないと明言しました。既にPSAライセンスを保有している場合、またはコンプライアンス申請手続き中の場合、DTSPの影響は非常に限定的でしょう。
Rhythm BlockBeats:イェ・スー氏は以前、Twitterでこの政策を「規制パフォーマンス」と呼んでいました。あなたの見解について詳しく説明していただけますか?
イェ・スー氏:以前、この政策に対して「大粛清」といった言葉を使うなど、非常に強い反応を示す人がいるのを見て、このツイートを送ったのです。「規制パフォーマンス」という概念を提案した時は、決して軽蔑的な意図はなく、皆さんが別の視点からこの問題を捉えてくれることを期待していました。これは政府の戦略的なリズムの施策なのです。
例え話をしましょう。あるプロジェクトが「ウール・プル・イベント」を開催し、ロードマップも作成しているようなものです。第一段階では、広くユーザーを参加させ、第二段階では参加者にKYCとAMLの完了を義務付け、第三段階では質の高いユーザーを維持し、プロジェクトエコシステムの発展を促進します。シンガポールのWeb3規制の進化プロセスも、実は似たようなものだと思います。
シンガポールは2017年からWeb3企業の上陸を奨励しており、これは「オープン期間」でした。2021年には「スクリーニング期間」に入り、コンプライアンスを重視し始めました。そして今、DTSPの正式上陸により「クローズ期間」に入りました。つまり、真にコンプライアンスを遵守し、能力のある機関だけが長期的な発展を歓迎されるということです。
新法案の適用範囲は非常に広く、コインの発行、保管、取引、決済、マッチング、質入れなどの業務だけでなく、在宅勤務も業務範囲に含まれています。唯一の例外は、純粋な技術コンサルティングと非取引広告プロモーションです。シンガポールでは過去に、同様の政策展開が2つありました。1つは2019年の決済業界の是正措置です。決済機関の90%を清算すると発表され、実際には3年間の猶予期間が設けられ、最終的に約40%が承認されました。もう1つは、2023年のファミリーオフィス免税政策です。免税の対象となる金額は500万シンガポールドルから2,000万シンガポールドルに引き上げられました。これは画一的なアプローチではなく、移行期間が設けられています。
本質的に、これらの政策目標は非常に一貫性があります。つまり、実務的な対応を行うコンプライアンス企業を維持し、グレーマーケットの裁定業者を一掃することです。形式的には「強力な規制」ですが、実際には「選択的に歓迎」されています。つまり、私はこれを「規制パフォーマンス」であり、グローバルコンプライアンスの議論におけるシンガポールの積極的な発言であると述べました。この観点から見ると、これは戦略的な表現であり、「グローバルコンプライアンスイノベーションセンター」という位置付けへと向かうシンガポールの意欲を象徴するものでもあります。
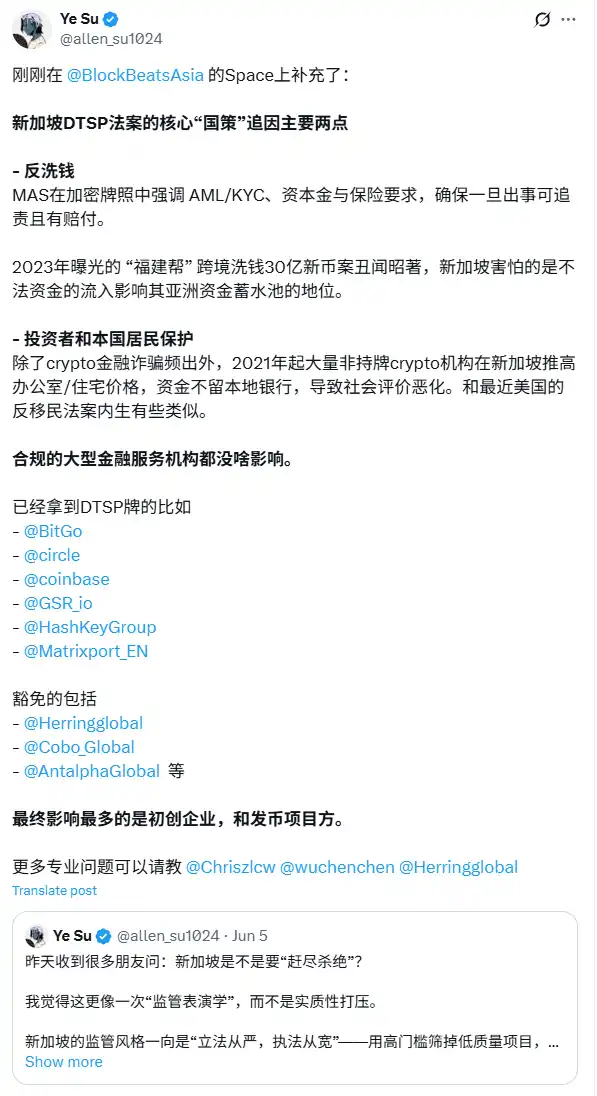
Ye Su 氏のツイート
Rhythm BlockBeats: シンガポールはなぜこのガイドラインを発行したのでしょうか? この新しい規制がシンガポールの Web3 業界の発展に中期的および長期的な影響を与えるとお考えですか?
クリストファー・リュー氏:規制の明確さという点では、シンガポールはアジア太平洋地域全体で暗号資産業界のライセンス制度をいち早く導入した国の一つです。2020年にPSAライセンスが承認されて以来、比較的成熟した規制ロジックが形成されています。
DTSPの導入は既存のシステムの拡張であり、フレームワーク全体をより完全なものにしています。MASはまた、既にPSAを保有している、またはコンプライアンス体制を整えている機関は、引き続き国内外の顧客にサービスを提供できることを明確にしました。したがって、既にコンプライアンス体制を整えている機関にとって、これはさらなる「確証」となります。
さらに、MASは近年「デジタル通貨」の規制上の定義を拡大し、昨年からカストディ事業ライセンスの正式な申請を受け付けています。これらの詳細から、MASは業界を抑圧しているのではなく、規制の境界を徐々に改善し、特に「個人投資家によるコインへの盲目的な投機」の防止と「産業発展の支援」のバランスを取ろうとしていることがわかります。中長期的には、シンガポールはWeb3コンプライアンスのハブとしての地位を維持し、この枠組みの下で、地域に根ざし、アジア太平洋市場全体に広がるコンプライアンス・プラットフォームの促進を目指しています。
Valentina氏: シンガポールは常に「イノベーションの促進」と「金融の安定の確保」のバランスを取ることを目指してきました。新しいDTSP規制の導入は、従来のPSAではカバーできなかった規制上のギャップを埋めるためのものであり、特に業界の急成長の後では、監督には確かに盲点があります。
中長期的には、この政策はいくつかの影響を与える可能性があります。まず、業界参入のハードルが引き上げられます。リソースが限られている初期段階のプロジェクトでは、コンプライアンスコストが参入障壁となるでしょう。シンガポールは、将来、長期的なルーツとコンプライアンス意識を持つプロジェクトチームにとって、より適した場所となるでしょう。第二に、業界の承認を加速させます。コンプライアンスの道を歩む意欲がない、あるいは歩めない一部のチームは撤退を余儀なくされ、シンガポールのデジタル資産エコシステムは「高品質、透明性、標準化」へと進化します。第三に、伝統的な金融資本の参入が容易になります。大規模な機関投資家にとって最も重要なのは、明確な監督体制です。DTSPの導入は、これらの機関にとって新たなチャネルを開くことに相当します。例えば、ファミリーオフィスや銀行系取引機関など、コンプライアンス要件が非常に高い従来のプレーヤーは、シンガポールの明確なポリシーの下、Web3エコシステムに正式に参加することが期待されます。
まとめると、DTSPの導入は「ストライキ」ではなく「再構築」であり、シンガポールが伝統的な資本と暗号通貨のイノベーションを真に融合できる中長期的なエコシステムを確立するのに役立つと考えています。
陳呉氏:先ほどお二人の先生方のご意見に大変同意いたします。結局のところ、政府がこの政策を導入した根本的な目的は、国の経済構造全体の最適化と強化にあります。DTSPの中核となるのは、実はマネーロンダリング対策(AML)です。あらゆるコンプライアンス監督の本質は、AMLと投資家保護という2点に尽きます。
現在、世界のコンプライアンス体制の大半は、AMLを第一段階として設定しています。なぜでしょうか?それは、これが国際金融システムの根幹を成すものだからです。この観点から、シンガポールがなぜこのような決断を下したのかを理解するには、国家戦略の観点から考える必要があります。
シンガポールは香港と並ぶアジアの金融センターの一つだと多くの人が指摘しています。しかし、データを見れば、シンガポールは私たちが考えるほど「金融依存」しているわけではありません。シンガポールのGDPに占める金融の割合は約13%ですが、香港はピーク時には23~24%に達することもあります。主権国家としてのシンガポールの基盤は、東西を結ぶ重要な貿易拠点という、かけがえのない地理的条件にあります。
シンガポールの経済発展は、中継貿易から始まり、徐々に高付加価値加工・サプライチェーンサービスへと拡大し、エリート層による統治、教育、テクノロジー、不動産政策などと連携し、強固な国家体制を構築してきました。そのため、マクロ的な視点から見ると、シンガポールは参入に多額の「ノースレッショルドファンド」を必要とせず、安定的で質の高い、かつ制御可能な資本を重視しています。
金融そのものについて言えば、シンガポールの銀行業界における優位性は明らかです。総資産、収益性、不良債権率、決済能力などはいずれも香港を上回っています。しかし、資本市場は比較的弱く、IPO件数は長年低迷しており、1日の取引量は約8億~10億米ドルと香港を大きく下回っています。また、資産運用(ウェルスマネジメント)の分野では、シンガポールはアジアをリードする地位にあります。
資産運用業界の台頭は、多くの富裕層やファミリーオフィスのシンガポールへの移住と切り離せないものです。彼らはシンガポールの資産の安全性とリスク回避的な価値に注目していますが、「資金は流入するが、プロジェクトは着地しない」という状況は、資本の未納税、住宅価格の高騰、社会コストの上昇といった潜在的な危険ももたらしています。特に2023年の「福建ギャング団マネーロンダリング事件」の発覚以降、暗号資産業界の対外的なイメージはある程度疑問視されるようになりました。
したがって、今回の規制強化は国際的な圧力への対応であるだけでなく、「金融グレー産業の是正と資本の質の向上」に向けた国家政策レベルの体系的な取り組みでもあります。
Ye Su氏:私たちのファンドはシンガポールに登録されていませんが、アジアのLPのほとんどがシンガポールに集中しているため、認可を受けた機関投資家や大企業出身のLPを多数抱えています。シンガポールの政策の核心となる論理は、AML(マネーロンダリング対策)と投資家保護という2点に集約されます。
ミクロ的な視点から見ると、非常に現実的な社会問題もいくつか見られます。暗号資産企業は高級オフィスを借り、現地で税金を支払わず、地元の住宅価格や自動車所有コストを押し上げています。一方で、地元住民は参加意識を持たず、業界の配当を享受できていません。こうした「リソースクラウディングアウト」現象は、政府が監督を通じて世論に応えようとするきっかけとなりました。2023年のマネーロンダリング事件と相まって、規制システム全体が「ファインガバナンス段階」に入りました。これは単なる引き締めではなく、政府は外資構造を調整し、社会の信頼を強化しているのです。
さらに、機関投資家への流通という観点から見ると、今回MASが発表したライセンスおよび免除対象リストには、Circle、Coinbase、HashKeyといった大手プラットフォームに加え、OTC、カストディ、デリバティブ取引を行うプラットフォームも含まれています。実際に影響を受けるのは、より多くのプロジェクト関係者やスタートアップ企業です。シンガポールのスタートアップ・エコシステムは香港ほど活発ではなく、政策調整の影響を最も受けやすいのはこうしたプロジェクトだからです。
BlockBeats:関係者がDTSPライセンスを申請する際の基準や注意事項は何ですか?
Valentina:実は、MASが6月6日に発表したメディア声明には、非常に重要な一文があります。「ライセンスの基準を引き上げ、簡単にはライセンスを発行しない」というものです。その意味は非常に明確で、DTSPライセンスの申請は非常に困難です。
まずは、PSA(決済サービス法)とCMS(資本市場サービス)という2種類の基本的なライセンスから始めることをお勧めします。これら2種類のライセンスは、現在MASが認める最も基本的な規制枠組みです。ライセンスの申請を計画している場合、まずは、機関が健全なKYC/AML戦略と資金隔離メカニズムを備えていることを確認する必要があります。これは書類手続きだけでなく、日常業務、技術システム、データ管理にも実装する必要があります。シンガポールは、技術コンプライアンスと運用の透明性を非常に重視する国です。長期的な体系的な計画がなければ、申請プロセスを実際に進めることは困難です。したがって、プロジェクト関係者は、DTSPについて検討する前に、まずPSAとCMSの適用範囲とコンプライアンスパスを検討することをお勧めします。
Christopher Liu:それでは、一言付け加えさせてください。まず、当社のMatrixportはシンガポールでライセンスを取得している33社の1社であり、別の種類のライセンスも申請中であるため、実際の運用に直接関与していることを明確にしておきます。Tinaの意見に同意します。シンガポールの規制ロジックは非常に明確です。DTSPはPSAでカバーされていない部分を補完するためのものですが、規制のバックボーン全体は依然としてPSAです。MASはまた、監督を重複しないこと、同じ事業に複数の申請は不要であることを明確にしました。
複数の地域で申請した過去の経験から、シンガポールの利点の1つは集中的な監督です。OTC、カストディ、ステーブルコイン、取引プラットフォームなどはすべてMASの一元管理下にあり、高いコミュニケーション効率と一貫したプロセスを備えています。もちろん、規制要件も継続的に改善されています。初期の頃はAMLとテクノロジーリスク管理(TRM)のみに焦点を当てていたかもしれませんが、現在ではユーザー保護、利益相反などの要件が追加されています。特に、2022年に業界で雷が爆発的に増加した後、規制当局の焦点はより包括的なものになりました。
シンガポールは、一般的に見て依然として非常に合理的な規制環境にあります。メディアは時折誇張して報じることもありますが、実際にはDTSPは「禁止」ではなく「補完」です。現在、世界のほぼすべての地域でライセンス制度が強化されており、これは長期的な不可逆的な流れとなるでしょう。
BlockBeats:劉さんのお話、ありがとうございました。最後の質問ですが、DTSPは今年のTOKEN2049イベントに影響を与えるでしょうか?
Christopher Liu:そうは思いません。TOKEN2049は商業活動であり、ライセンス管理の対象外です。F1が広告を禁止していた時期でさえ、TOKEN2049会場では様々なプロモーションを実施できました。これは、シンガポールが依然として業界交流や技術展示を歓迎していることを示していますが、資金調達と事業に対する要件はより厳しくなっています。そのため、誰もが安心して参加できます。
Rhythm BlockBeats: さて、ゲストの皆様の素晴らしいスピーチに改めて感謝申し上げます。本日の議論から、規制上のレッドラインはより明確になり、コンプライアンスはもはや「オプション」ではなく、市場参入のための「パス」であることが分かりました。Web3の未来は、もはや規制に反対するのではなく、政策によって新たな秩序を構築することにあります。
スペースリンク: https://x.com/i/spaces/1ypJdZOleOoKW
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







