

「マイクロストラテジー効果」が米国株式市場を席巻し、30社が準備金としてコインを購入し、株価は平均400%上昇した。
原題:「米国上場企業30社が『マイクロ戦略効果』を追う:時価総額が中小型株が暗号資産準備金の主力となり、平均株価が438%急騰」
原著者:PANewsのNancy
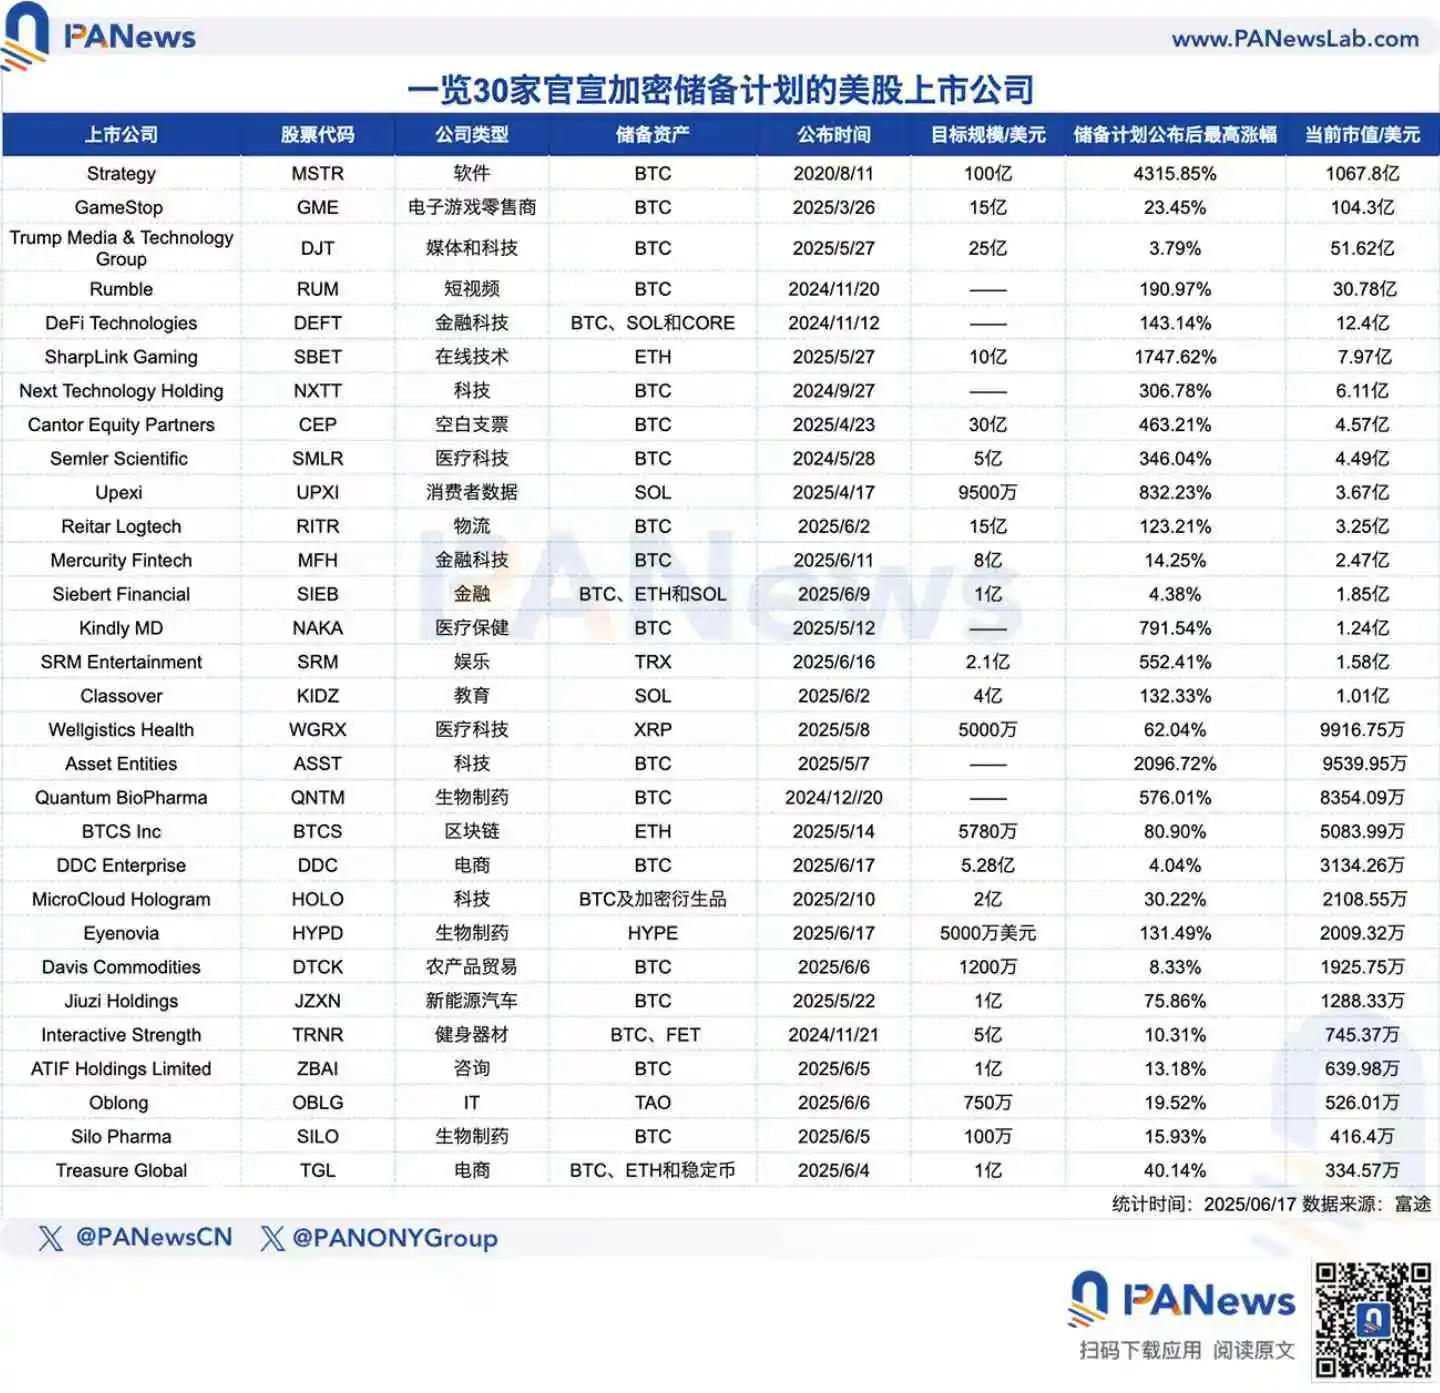
ブランド名変更、買い戻し、破壊といった従来の暗号資産ゲームが徐々に通用しなくなった後、より多くの資本運用を伴うコインストックモデルが登場し始め、暗号資産プロジェクトの新たな物語のエンジンにもなりました。金融からテクノロジー、医療からエンターテインメントまで、ますます多くの上場企業がマイクロ戦略の道を歩み、BTC、ETH、SOL、TRXなどの暗号資産をバランスシートに組み込み、評価額の再価格設定という資本ゲームを開始しています。この記事で、PANewsは暗号資産準備金計画を正式に発表した米国上場企業30社を数えました。
財務戦略から評価ロジックまで、中小企業が「マイクロ戦略効果」を集団的に再現
コインストック戦略のパイオニアとして、ストラテジーは2020年8月に早くもビットコインをバランスシートに組み入れました。この革新的な動きは当時、金融の代替実験と捉えられていました。しかし、5年後、かつてはニッチな戦略だったこの戦略は、業界を問わず企業が競って模倣する主流の戦略へと進化しています。特に中小規模の上場企業を中心に、暗号資産を準備金制度に組み込み、「暗号資産準備金+資本市場レバレッジ」による評価ロジックの再構築を試みている企業が増えています。
現在数えられている米国上場企業30社の中には、Strategy、BTCS、DeFi Technologiesなどに代表されるテクノロジー企業や金融テクノロジー企業に加え、ヘルスケア、バイオ医薬品、電子商取引、教育、新エネルギー車、農産物取引、エンターテインメント、メディアといった伝統的な産業も、暗号資産を資産配分に徐々に取り入れ始めています。
これらの企業の多くは、SharpLink Gaming、Semler Scientific、KindlyMD、Quantum BioPharma、Silo Pharmaなど、主力事業の成長鈍化、評価額の停滞、流動性不足といった共通の課題に直面しています。従来の道が閉ざされている状況において、暗号資産の活用は財務戦略であると同時に、資本市場のあり方を変革する試みでもあります。SharpLink Gamingを例に挙げましょう。同社は業績不振により上場廃止の危機に瀕していました。 2024年末にイーサリアムを主要準備資産として発表した後、同社はすぐに最大4億2500万米ドルの資金調達契約を獲得しました。市場の注目度は急上昇し、時価総額は200万米ドルから数千万米ドルへと急騰し、評価ロジックは完全に再構築されました。
現在の暗号資産準備金の構造は、依然としてビットコインを絶対的な主力としています。統計によると、Strategy、GameStop、Trump Media、Rumble、Next Technology Holding、Cantor Equityなど、約20社の上場企業がBTCを資産バスケットに明示的に組み込んでいます。イーサリアムは徐々に2番目に人気のある準備資産になり、BTCS、Treasure Global、SharpLink Gamingなどの企業はETHを構成することを選択しました。DeFi Technologies、Siebert Financial、Interactive Strengthなど、より分散化された資産ポートフォリオ戦略を選択する企業もあり、ビットコイン、イーサリアム、その他のトークンを通じてハイブリッド暗号資産準備金を構築したり、リスク耐性と市場の誇大宣伝の可能性のバランスをとったりしています。
時間的な観点から見ると、Strategyは2020年に早くもビットコイン準備金を開始しましたが、その後数年間は反応がほとんどありませんでした。 2024年第4四半期にかけて、ビットコインの価格が再び高値圏に戻り、ストラテジーの株価も急上昇し、同社のコインストックモデルの利回りが急上昇し、暗号資産準備高の波が激しい勃発期に入った。
後続企業の多くは時価総額が1億ドルから10億ドルで、目標準備金も数百万ドルから数十億ドルに及んでいる。その中で、ストラテジーのビットコイン目標準備金は100億ドル、カンター・エクイティは30億ドル、トランプ・メディアは25億ドルと高い。注目すべきは、一部の企業の準備金目標が時価総額をはるかに上回り、明らかなリスクレバレッジ効果を形成していることである。これは市場の投機期待を刺激する可能性があるが、評価バブルのリスクも悪化させる。
株価パフォーマンスの観点から見ると、ほとんどの企業は準備金計画を発表した後、短期的な強力な爆発を経験し、平均最大増加率は438.53%でした。その中で、Strategyは最初の発表以来、最大4315.85%の日中増加率を達成しました。Asset Entitiesは2096.72%、SharpLink Gamingは1747.62%、Kindly MDは791.54%です。しかし、SIEB、SILO、DTCKなど、株価があまり変動していない企業も数多くあります。市場は、これらの企業の継続的な実行能力とストーリーの信憑性に自信を持てない可能性があります。
もちろん、準備金行動自体に加えて、一部の企業は暗号資産大手や著名な資本からの戦略的サポートを得ることで、市場への影響をさらに増幅させています。例えば、SharpLink GamingはConsenSysなどの著名な機関と戦略的に提携し、イーサリアムエコシステムの支持を得ています。Cantor Equity PartnersはTwenty One Capitalと合併し、Tether、ソフトバンク、そして米国商務長官の息子であるブランドン・ルトニック氏の支援を受けるBTC準備戦略を開始しました。SRM EntertainmentはTRXを中核準備資産として活用する計画で、TRON創設者の孫宇塵氏の支援を得たことを発表しました。同社の6月17日の取引量は、アリババとテンセントを上回りました。これらの暗号資産の活用は、企業に金融構造を超えたエコロジカルな発言力をもたらし、オンチェーン資産と資本市場の連携を強化します。
ビットコインやイーサリアムといった主流の暗号資産をバランスシートに組み込むだけでは満足せず、XRP、SOL、TRON、HYPEといった新興暗号資産を配分し始めている上場企業が増えていることがわかります。今後は、ロビー活動や上場企業探しを通じて準備金を確保することが、暗号プロジェクトの新たなトレンドになるかもしれません。
全体として、上場企業の暗号資産準備金分野への集団的な流入は、表面的には暗号資産への認識ですが、その背後には、特に業績が低迷し市場価値が限られている状況下での、資本市場メカニズムの巧みな活用があります。コインストックなどの人気のゲームプレイは、独自の評価ロジックを大きく変える可能性があります。短期的には、これは多くの中小企業に新たな資金調達の道と物語の出口を提供します。長期的には、企業の準備金構造が持続可能かどうか、資産に付加価値があるかどうか、そしてオンチェーン上の行動が透明であるかどうかが、この傾向が健全に発展できるかどうかの鍵となるでしょう。
上場企業の「ケーキ」が侵食されている?市場リスクと相場操縦論争は密接に関連している
企業が暗号資産をバランスシートに組み込む傾向が急速に広がるにつれ、市場ではリスク管理、市場操縦、制度的適応性について幅広い論争も引き起こしています。
ビットコインの支持者であり、Bitcoin MagazineのCEOであるDavid Bailey氏は、この傾向を資本構造のパラダイムシフトと捉えています。彼は率直にこう述べた。「当社のビットコイン財務準備会社がインデックスに含まれるたびに、ビットコインを保有していない従来型の企業は排除されます。申し訳ありませんが、あなたの流動性は今やビットコインの流動性になりました。参加するか、排除されるかです。」
BlockstreamのCEO、アダム・バック氏も同様の警告を発した。「ビットコイン財務準備会社は、上場企業のパイを絶えず侵食しています。今世紀最大の裁定取引の機会を無視すれば、資本の再配分によって最終的に取り残されるでしょう。これは実際には「選択肢」ではありません。」
Dragonflyのマネージングパートナー、ハシーブ・クレシ氏は、あらゆる市場サイクルにおいて、創業者はホットマネーの流れを追いかけると考えています。前回のサイクルでは、暗号資産市場が非常に活発だったため、トークンの発行が話題になりました。今回のサイクルでは、株式市場へのトークン導入(金融会社モデルに類似)が新たなトレンドとなっています。彼は、ホットマネーは決して一箇所に留まらないと指摘しました。暗号資産準備会社のリスク管理に関して、StrategyのCEOであるマイケル・セイラー氏は、「チェーン上で準備金の証明を発行するのは得策ではない」と示唆した。セイラー氏は、公開ウォレットアドレスは機関投資家にとって長期的な追跡リスクをもたらす可能性があると指摘した。「Big Four会計事務所による監査を受けた負債を開示しなければ、個別の準備金情報は意味をなさない」。
Binance創業者のCZ氏もソーシャルメディアで、「これらの企業はリスクを負っています。すべての企業がリスクを負っています。リスクは0か1かのような二者択一ではありません。0から100までの範囲です。適切なバランスを見つければ、最適なリスク/ROI比を実現できます。リスクは管理可能であり、管理しなければなりません。リスクを負わないこと自体がリスクです」と強調しました。
CoinbaseのCEO、ブライアン・アームストロング氏は質疑応答で、バランスシートの最大80%をビットコインに投資することを検討したが、最終的には「会社を破滅させる可能性がある」としてこの大胆な計画を断念したと明かしました。彼は、初期段階でBTC価格が急落した場合、同社の資金調達期間が18か月から10か月に大幅に短縮され、資金調達と事業開発に影響を与える可能性があると説明しました。同氏はさらに、同社はバランスシート上にビットコインを保有しており、現在、純現金の約25%を仮想通貨で保有していると指摘した。「80%を仮想通貨に投資することはしません。それはリスクが高すぎると考えています。」
一部の中小規模の上場企業が、アルトコインに多額の準備金を割り当てると発表したことに関して、VanEckのデジタル資産責任者であるマシュー・シーゲル氏は、これらの企業は数億ドル相当のトークン(XRPやSOLなど)を購入していると主張していると指摘した。これらのいわゆる準備金計画は、ナスダックに上場している多くの中小型株企業の株価を押し上げるための手段に過ぎない可能性が高い。 「多くは出荷を引き上げようとしている内部関係者です。市場価値が無視できるほど低く、新しい投資家が明らかにされていない場合、これは詐欺だと判断します。」
このレバレッジモデルの拡大について、デジタル資産銀行のSygnumは最新レポートで、Strategyのような企業が債券発行などのレバレッジ手法を通じてビットコイン保有量を継続的に増やすことで、従来の企業の財務戦略から逸脱していると警告しました。この慣行は、ビットコインの中央銀行準備資産としての適用性を弱める可能性があり、過度に集中した保有は市場流動性の低下と価格変動の増大につながり、中央銀行などの機関の配分意欲に影響を与える可能性があります。
ビットコインの初期の支持者であるマックス・カイザー氏も、Strategyのやり方を模倣した新興のビットコイン金融企業に疑問を呈し、彼らはまだ本当の弱気市場の試練を経験していないと考えています。彼は、「セイラー氏は弱気相場でもビットコインを売却せず、買い続けた。市場が最も厳しい時期であってもポジションを維持している企業だけが、Bitcoin Vaultの真の信奉者と言えるだろう」と強調した。
一般的に、暗号資産は財務上の準備金から企業戦略へと移行しているが、その戦略の成否は最終的には市場によって決まる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







