

IOSG:ハイパーリキッドは模倣が難しく、デゲンにとって新たな舞台となっている

原題: 《IOSG Weekly Brief|New Degen Arena: Hyperliquid #281》
原著者: Mario、IOSG Ventures
TL;DR
· Hyperliquid は、独自開発のレイヤー 1 で実行される非常に高速なオンチェーン永久契約 DEX であり、オンチェーンの透明性を維持しながら、集中型取引プラットフォーム レベルのパフォーマンスを提供します。
· ネイティブ トークン $HYPE は、ネットワーク ガバナンスを担当し、ステーキング後の取引手数料を削減し、上場オークションの買い戻しを通じて価値を獲得します。
· プロトコルの中核流動性は、マーケットメーカーと清算データーを組み合わせたハイブリッド金庫であるHLP Vaultであり、TVLの90%以上を占めています。
· 2025年3月、Hyperliquidは深刻なブラックスワンイベント、$JELLYJELLY操作事件に見舞われ、金庫全体の連鎖清算がほぼ引き起こされました。
· この事件はバリデーターガバナンスの中央集権化の問題を露呈しました。Hyper Foundationが崩壊を回避するために介入し、存続は確保されましたが、分散化に関する論争を引き起こしました。
· しかし、危機後、Hyperliquidはクジラの粘り強さと生態系の拡大により急速に回復し、取引量、未決済建玉、$HYPE価格において過去最高を記録しました。
· 今日、プラットフォーム(HyperEVMを含む)は21以上の新しいNFT、DeFiなどを網羅したdApps。ツールや金庫インフラを備え、永久取引プラットフォームをはるかに超える機能を搭載
「Degen」クジラはどこで取引しているのか?
ジェームス・ウィンは仮想通貨コミュニティではよく知られたDegenだ。彼は匿名のクジラで、3年で2億1000万ドルを8000万ドルに増やした。彼の最も有名な功績は7000ドル分のPEPEを2500万ドルに増やしたことで、長年にわたり40倍のレバレッジを使って9桁のポジションを取ってきた。 [1]
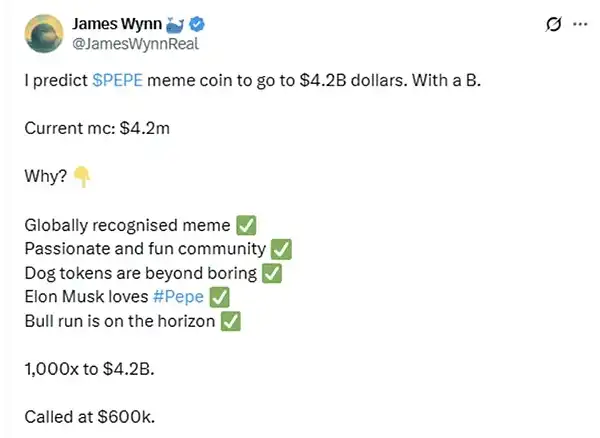
ウィンはエントリーポジションを頻繁に公開し、市場の変動にリアルタイムで対応し、8桁の清算にも目をつぶっている。しかし、本当の鍵はウィン氏が誰であるかではなく、彼がどこで取引しているかです。
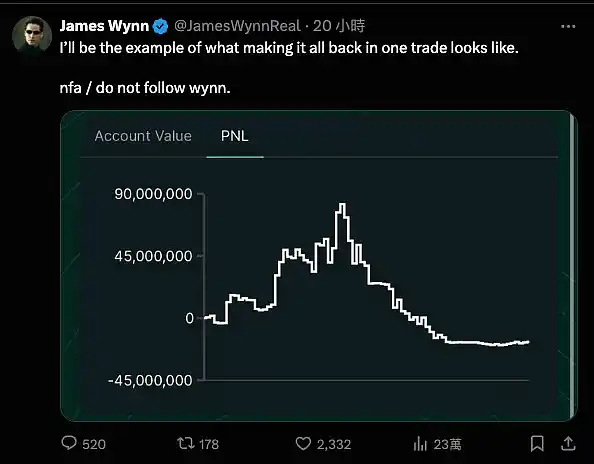
Wynn をはじめとする高レバレッジ、高ポジションのデジェネラル投資家にとって、Hyperliquid は新たな舞台です。匿名のクジラ(「Insider Brother」など)は Hyperliquid で大規模なポジションを売買しており、中国の仮想通貨メディアでは、彼らのポジションがリアルタイムの市場センチメントとプラットフォームの優位性を測る指標として捉えられています。
では、Hyperliquid はどのようにしてここまで成長したのでしょうか。なぜハイリスク・トレーダーは Hyperliquid を選ぶのでしょうか。
一つずつ見ていきましょう。
Hyperliquid とは?
Hyperliquid は分散型取引所ですが、Uniswap のような AMM モデルは採用していません。
完全なオンチェーンのオーダーブックメカニズムを使用し、流動性プールを通じて価格を設定するのではなく、オンチェーンマッチングを通じて、CEXと同様のリアルタイム取引体験を提供します。指値注文、取引、注文の引き出し、清算はすべてオンチェーンで透過的に行われ、1つのブロックで決済されます。
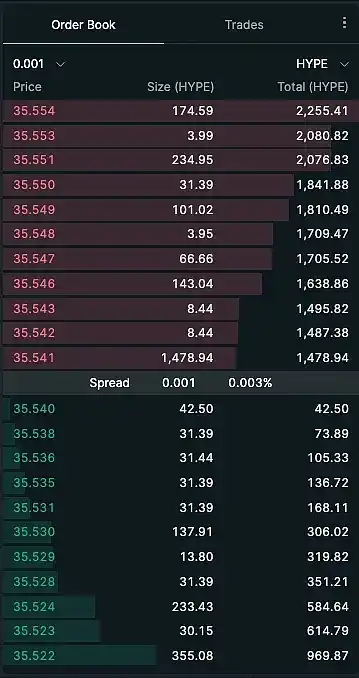
Hyperliquidは、特に高性能を実現するために、「Hyperliquid」という名前の独自のレイヤー1ブロックチェーンを構築しました。これにより、高頻度取引業者が要求する速度と安定性で取引を実行できます。
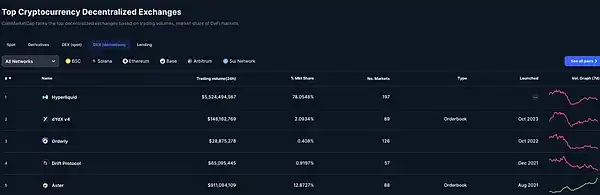
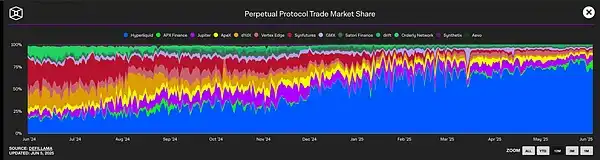
このパフォーマンスは本物です。2025年6月までに、Hyperliquidはオンチェーンデリバティブ市場の78%のシェアを占め、1日の取引量は55億ドルを超えました。 [2]
$HYPE
Hyperliquid は単なる取引プラットフォームではなく、完全なオンチェーン金融システムであり、その中核トークンは $HYPE です。
トークノミクスと哲学
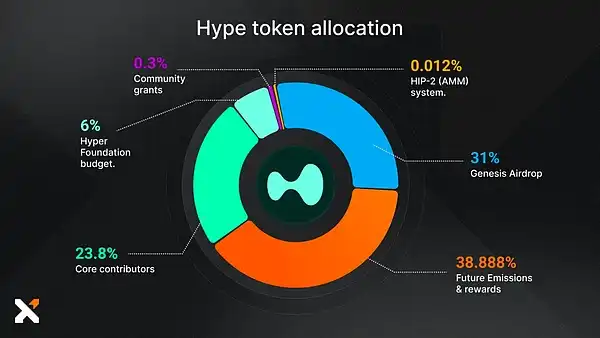
$HYPE の総供給量は 10 億で、2024 年 11 月に大規模なエアドロップ (3 億 1000 万、31%) を通じて約 94,000 人のユーザーに配布される予定であり、近年で最も現実的なユーザー配分を持つプロジェクトの 1 つとなっています。 [3]
合計で 70% がコミュニティ エアドロップ、インセンティブ、貢献者に割り当てられ、VC は割り当てられません。これは創業者ジェフリー・ヤンの明確な哲学です。彼はハーバード大学で数学を学び、かつてはハドソン・リバー・トレーディングで高頻度取引(HFT)のエンジニアを務めていました。
ヤン氏はかつて「VCにネットワークをコントロールさせることは傷跡になるだろう」と公言しました。彼は「ユーザーによって構築され、ユーザーに属する」金融システムの構築を望んでいます。[4]
この「コミュニティファースト + プロトコルパフォーマンス」というコンセプトは、$HYPEのメカニズム設計にも反映されています。$HYPEはガバナンスツールであるだけでなく、実用的なトークンでもあります。
ユーティリティ
ガバナンス機能に加えて、$HYPEは取引手数料の削減にも直接使用されます。ユーザーは$HYPEをステークすることで手数料の割引を受けることができます。
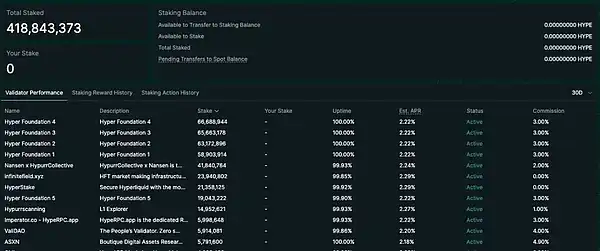
さらに、$HYPEはネットワークセキュリティの中核でもあります。HyperliquidはProof-of-stakeコンセンサスメカニズムに基づいて動作します。 $HYPE をステーキングすることは、手数料の削減や報酬の獲得のためだけではなく、ブロック生成メカニズム全体の基礎となります。
バリデーターになるには、以下の条件を満たす必要があります。
· 少なくとも 10,000 $HYPE をステーキングする
· KYC/KYB の ID 認証に合格する
· 高可用性インフラストラクチャを構築する(複数の非検証ノードを含む)
ノードのパフォーマンスは継続的に監視され、エクイティの分配は Hyper Foundation の委任プランを通じて管理されます。バリデーターの現在の年間ステーキング収入は約 2.5% で、利回り曲線は Ethereum モデルに基づいて設計されています。
Hyperliquid のその他の機能
a. HIP-1 オークション メカニズム: 分散型コイン リスト プロセス
Hyperliquid の最もユニークで、過小評価されがちなメカニズムの 1 つが、オークション ベースのコイン リスト システムである HIP-1 です。
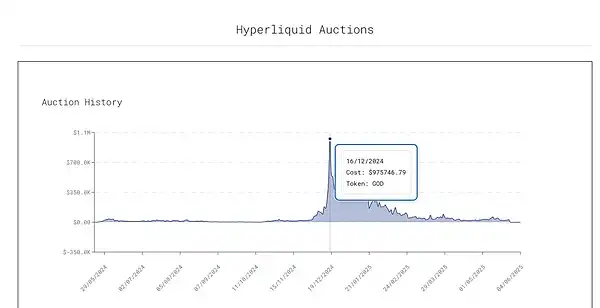
このメカニズムでは、オンチェーンのダッチオークションを通じて新しいトークンの上場資格を決定します。
· 開始価格は、最後の取引価格の 2 倍です。
· 線形低下は 31 時間続き、最低 10,000 USDC です。
· 現在の価格を受け入れた最初のウォレットアドレスが、トークンを作成して上場する権利を取得します。
ブラックボックスで動作し、高額な上場手数料を請求する中央集権型取引プラットフォーム (Binance や Coinbase など) とは異なり、HIP-1 上場は完全に透明性が高く、交渉やインサイダー割り当てがありません。
例えば、2024年末、Moonrock CapitalのCEOは、BinanceがTier 1プロジェクトのトークンの15%を上場手数料(約5,000万ドルから1億ドル)として要求していると非難しました。Coinbaseは最大3億ドルの上場手数料を要求するとさえ噂されていました。[6]
Binanceが「一括投票による上場」メカニズムを導入したとしても、上場リストにある2つのプロジェクトに投票したにもかかわらず、実際には4つのプロジェクトが上場するという不透明な問題が依然として残っています。
Hyperliquid では:
· オークション プロセスは、スマート コントラクトによってチェーン上で完全に実行されます。
· 上場手数料の 100% が支援基金に送られ、$HYPE の買い戻しと破棄に使用されます。
· チーム手数料と予約割り当てはありません。
チームと VC が上場手数料を取得する他のプロトコルと比較して、Hyperliquid の手数料分配ロジックは次のとおりです:
· すべての手数料はコミュニティによって取得され、HLP、支援基金、スポット パブリッシャーで共有されます。
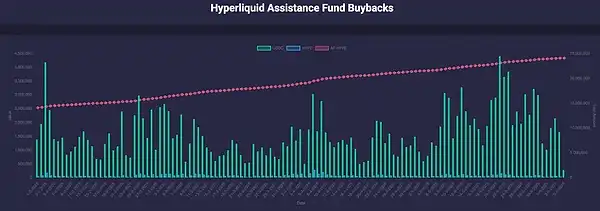
しかし、透明性のあるメカニズムにもかかわらず、Hyperliquid のスポット市場には依然として明らかな問題があります。
· ほとんどのオークション取引価格は最低入札価格(500 $HYPE など)に近く、スポット上場に対する市場の関心が限られていることを反映しています。
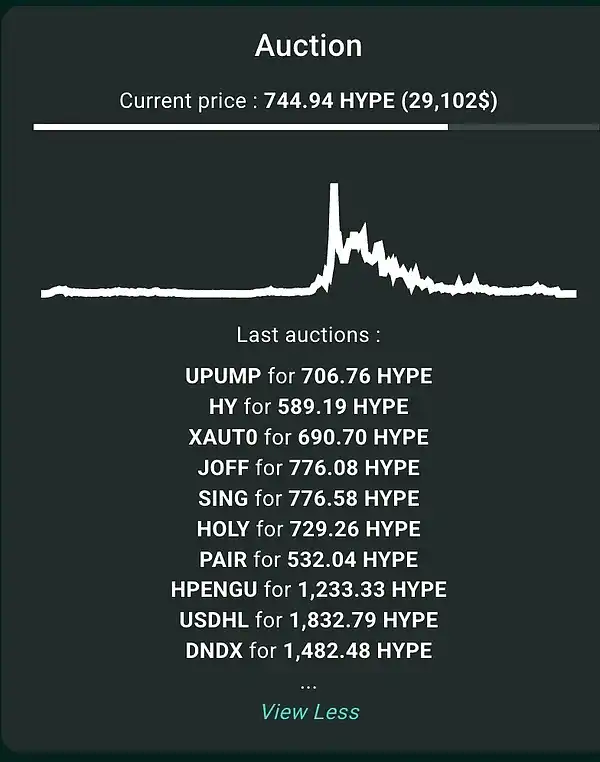
· 上場後のトークン取引量が非常に少ないです。
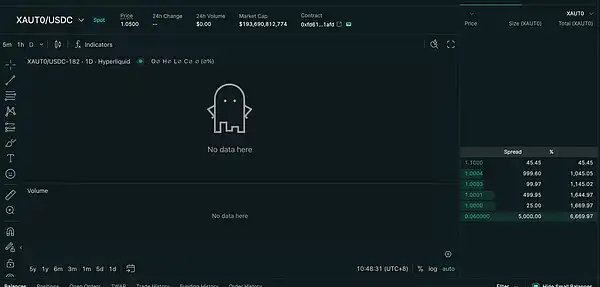
· 公式ページで新規上場の情報が明確に示されていないため、注目度が低いです。
· 現在のスポット市場は DEX の総スポット取引量のわずか 2% を占めており、そのうち 84% は $HYPE/USDC ペアです。

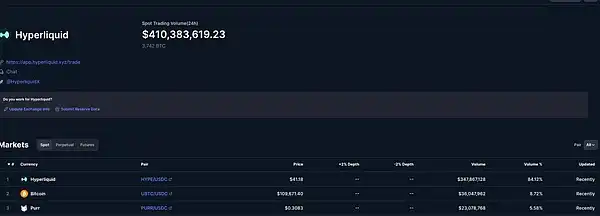
Hyperliquid が中央集権型取引プラットフォームの上場ステータスに真に挑戦したいのであれば、UI の可視性、アクティビティ、二次市場との連携を改善する必要があります。
b. Vault メカニズム
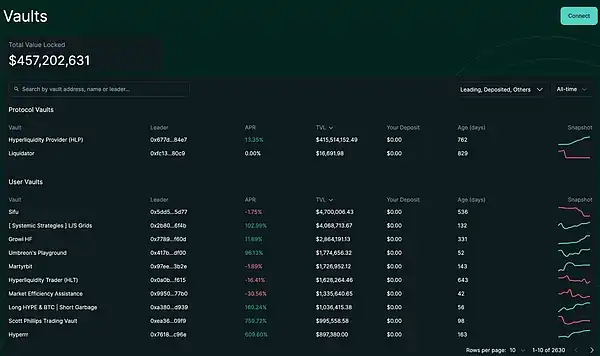
Hyperliquid は、アクティブなトレーダーにサービスを提供するだけでなく、ユーザーに金庫システムを通じて受動的に収益を得る手段も提供し、資金をアルゴリズム取引戦略に参加させることができます。
現在、2 種類の金庫があります。
1. ユーザー作成金庫:誰でも金庫を作成し、資金プールを取引に使用できます。投資家は利益と損失を比例配分し、金庫管理者は 利益の 10% を管理手数料として請求できます。利益の一致を確保するため、管理者は金庫の TVL (総ロック値) の 5% 以上を担保に提供する必要があります。このモデルは、中央集権型取引プラットフォームの「コピー取引」に似ています。 2. HLP (Hyperliquidity Provider): HLP Vault は、Hyperliquid 上でマーケットメイク戦略を実行します。戦略の実行は現在もオフチェーンで行われていますが、ポジション、保留注文、取引履歴、入出金などのデータはすべてチェーン上でリアルタイムに公開されており、誰でも監査できます。誰でも HLP に流動性を提供し、利益と損失を比例配分できます。HLP は管理手数料を請求せず、すべての利益と損失は各プロバイダーの Vault 内のシェアに応じて完全に 比例配分されます。[8] 現在、HLP は Hyperliquid の総 TVL の 91% を占めています。その戦略は 2 つのカテゴリに分かれています。
# マーケットメイク:
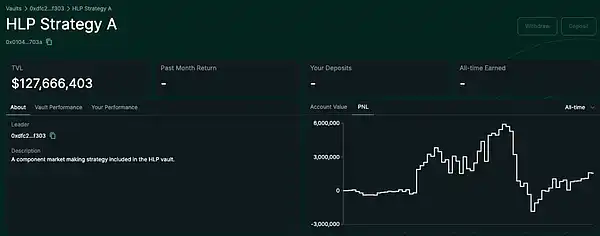
· 売買の二国間相場を継続的に投稿します。
· スプレッドを獲得します。
清算データ:
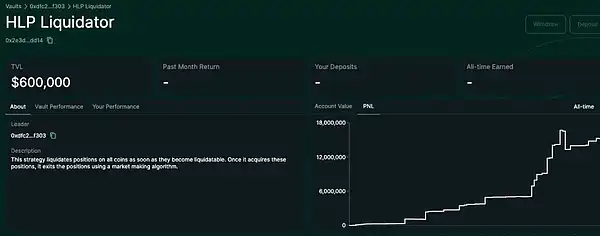
· ユーザーの証拠金が維持証拠金を下回ると、プラットフォームはポジションを決済するために指値注文を出そうとします。
· ポジションが維持証拠金の 66% 未満の場合、システムは清算金庫を呼び出してポジションを引き継ぎます。
· HLP はスリッページとリスクを軽減するために指値価格でポジションを決済しようとします。
· リスクが大きすぎて制御できない場合は、自動デレバレッジ (ADL) メカニズムがトリガーされ、ポジションが強制的に削減されます。
要約すると、HLP = マーケット メーカー + 清算データーです。
· マーケット メーカーとして、HLP は継続的に流動性 (二国間相場) を提供します。
· 清算データーとして、HLP は清算されたユーザーのポジションを引き継ぎ、そのポジションを減らします。
要約
Hyperliquid プラットフォームの収益構造は次のとおりです。
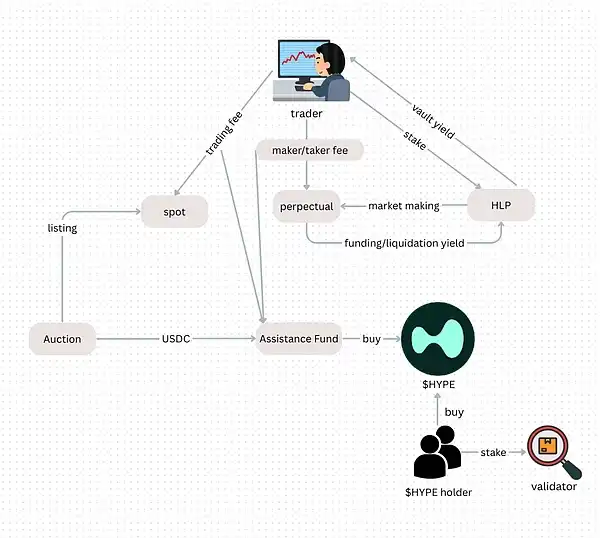
· 取引手数料 (テイカー/メーカー): HLP 預金者に分配されます。
· オークションおよびスポット取引手数料: $HYPE の買い戻しおよび破壊のための支援基金に 100% 入ります。
· ほとんどの DEX とは異なり、チーム手数料/金融手数料の控除はありません。
HLPパフォーマンス
HLPの実際のプロトコル収益は、「ヘッジPnL」を通じて測定されます。このデータには、市場変動によるポジションの変動損益は含まれず、以下の項目のみが含まれます。
・テイカー/メーカー取引手数料。
・資金調達レート収入。
・清算手数料など。
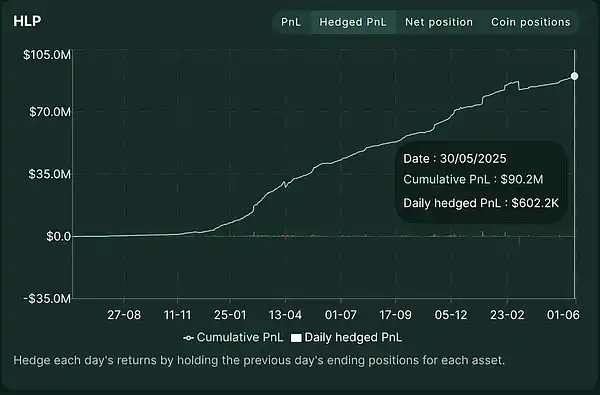
したがって、これはプロトコルの真の「アルファ」能力を反映しています。
データによると、2025年の上昇局面では、HLPの日々のネットポジションは通常マイナスであり、ほとんどの場合、市場を空売りしていることを示しています。これは、プラットフォームに多数の指値買い注文があり、HLPが売り注文を受動的に受け入れているため、全体的に空売りのエクスポージャーが生じているためです。
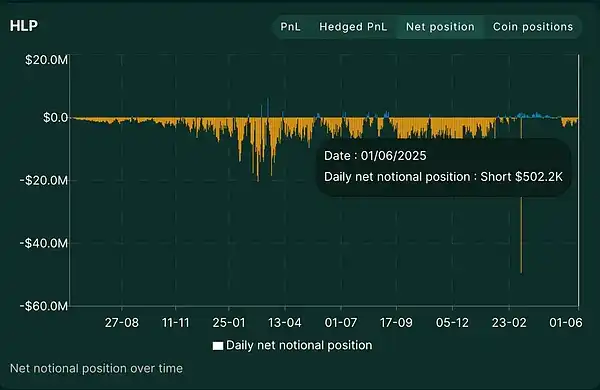
3 月には、ネット名目エクスポージャーが約 -5,000 万ドルに達し、急上昇がはっきりと確認できます。これは、$JELLYJELLY 事件が発生した日に Hyperliquid がほぼ打撃を受けそうになった瞬間です。
Hyperliquid のリスク エクスポージャー
HLP のリスク集中の問題
前述のように、HLP は Hyperliquid の TVL の 90% 以上を占めており、プラットフォームの流動性と清算責任の主な源泉でもあります。このような高い集中率はシステムリスクを構成します。HLP が破綻すると、プラットフォーム全体が崩壊する可能性があります。
HLP の TVL は、hypeliquid チェーン全体の総 TVL の約 75% を占めていることがわかります。
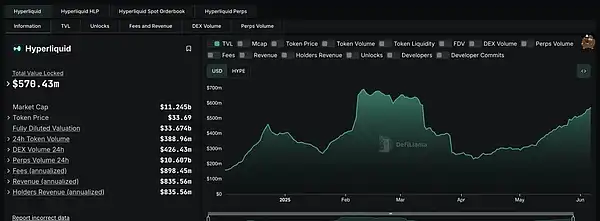
これは、2025 年 3 月の $JELLYJELLY 事件で明らかになりました。これは、巧妙に操作された攻撃であり、HLP 金庫全体の体系的なチェーン清算を引き起こしそうになりました。
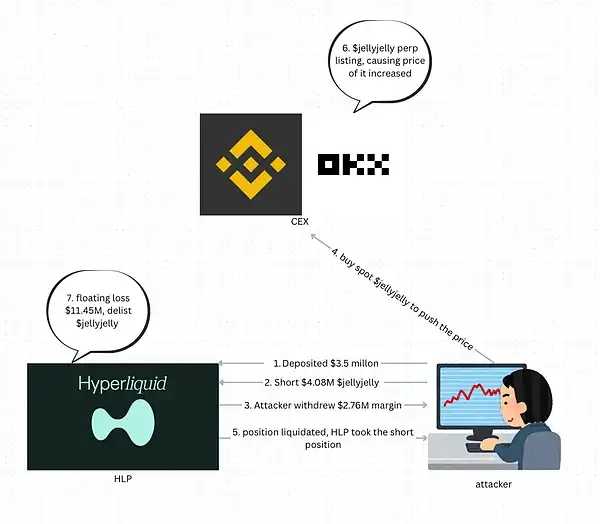
インシデントのプロセスは、次のように簡単に説明されます。
· $JELLYJELLY は Solana 上の meme + ICM プロジェクトであり、時価総額は最大 2 億 5,000 万ドルでしたが、その後 1,000 万ドルまで下落し、流動性は極めて低いです。
· 攻撃者は、Hyperliquid に 350 万 USDC の証拠金を預けました。
· $JELLYJELLY のショート ポジションを 0.0095 ドルの価格で開き、ショート ポジションの金額は約 408 万ドルでした。
· 同時に、大量のスポットが購入され、スポット価格が急騰しました。その後、証拠金が引き下げられ、ポジションが強制的に清算され、HLPがショート注文を引き継ぎました。
・市場に注文を購入する相手がいなかったため、HLPは受動的に巨大なショートポジションを保有していました。
・当時のオープンポジションの損失は1,000ドルから10,000ドルに上りました。価格が上昇し続ければ、プラットフォーム全体でチェーン爆発を引き起こすでしょう。
最終的に、Hyperliquidは「異常な市場行動」に遭遇したとして緊急発表を行い、バリデーターを迅速に調整してJELLY契約を削除し、強制的に清算するように投票しました。
しかし、重要なのは次の点です。清算価格はオンチェーン価格ではなく、内部価格の0.0095ドルです。これは、$JELLYJELLYを手動で80%の下落としてマークすることと同等です。
これにより、HLP はわずかな利益を得て逃げおおせましたが、ガバナンスに関する強い疑問も生じました。
· 誰が手動で契約実行を変更できるのか?
· Oracle の価格設定は信頼できるのか?
· 契約を削除できる場合、分散化は依然として意味があるか? バリデーターのガバナンスは名ばかりなのか?
この事件は、HLP の安定性に疑問を投げかけるだけでなく、Hyperliquid が主張する分散型の基盤を揺るがすものです。
$JELLYJELLY の清算プロセス中、Hyperliquid バリデーター グループは迅速に調整を行いました。
· 契約取引を停止します。
· オラクル データを上書きします。
· 資産を手動で削除し、ポジションを強制的に清算します。
しかし、ここに致命的な現実があります。ほとんどのバリデータは、Hyper Foundation と直接関係しています。
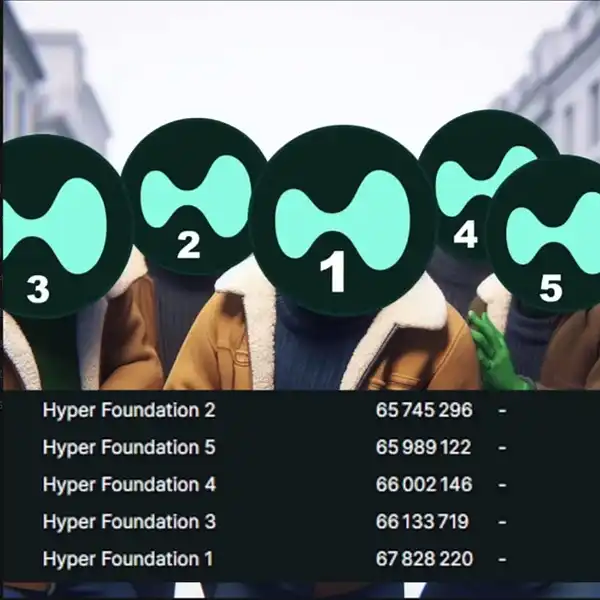
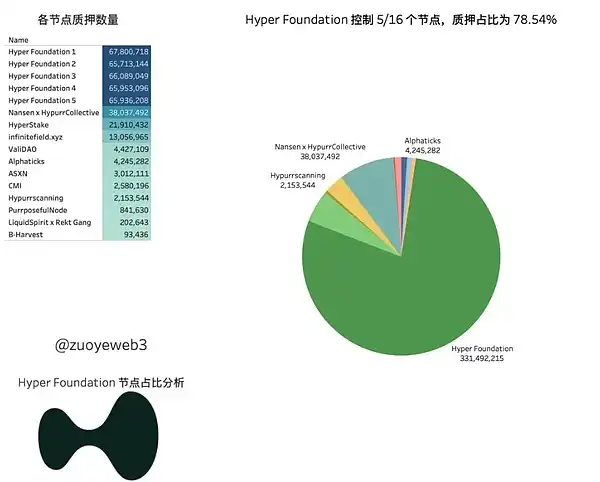
インシデント発生時点のオンチェーン データによると、次のようになっています。
· Hyper Foundation は、16 のバリデータのうち 5 つを管理していました。
· 総ステークは 78.5% を占めていました。[10]
· 2025 年 6 月時点でも、Hyper Foundation は依然として約 65.3% のステークを管理していました。
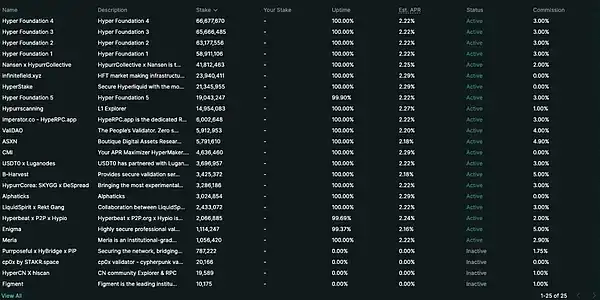
そのため、いわゆるバリデータガバナンスは、真の分散化というよりは、本質的に「内部緊急対応メカニズム」に近いと言えるでしょう。
コミュニティからは、資産を棚から強制的に撤去したり価格を変更したりできるため、Hyperliquidは単なる「DEXアーキテクチャ + CEX実行」ではないかという指摘も上がっています。
この中央集権型ガバナンスによってシステム崩壊は回避されたものの、ユーザーはHyperliquidの長期的な信頼性に疑問を抱き始めました。事件後、HLPのTVLは大幅に減少し、ユーザーはリスク回避のために資金を引き出しました。
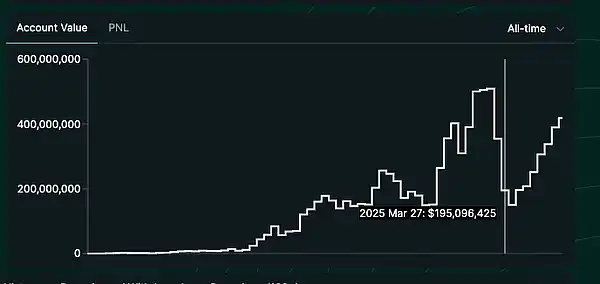

Hyperliquidはどのようにして危機から迅速に回復したのでしょうか?
暗号資産の世界では、疑問視されることは致命的ではありませんが、「置き換えられる」ことは致命的です。
2025年3月の$JELLYJELLYのショートスクイーズ後、HyperliquidのHLP資金はほぼ空になり、ガバナンスメカニズムも中央集権的な論争に巻き込まれました。当時、多くの人がHyperliquidの終焉を予感していました。 4 月 7 日、$HYPE は 9 ドルまで下落し、市場は FUD と財務リスクへの懸念でいっぱいでした。
しかし、わずか 1 か月余り後に、$HYPE は 35 ドルを超えて力強く反発し、過去最高値を更新して FDV の暗号資産トップ 20 に再び入りました。
Hyperliquid が敗北を勝利に変えた理由は何でしょうか?
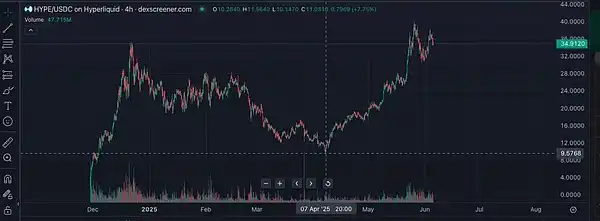
クジラは決して去らない
$JELLYJELLY 事件のピーク時でさえ、Hyperliquid は Binance の永久契約取引量の約 9% を維持していました。これはデータであるだけでなく、次のシグナルでもあります。
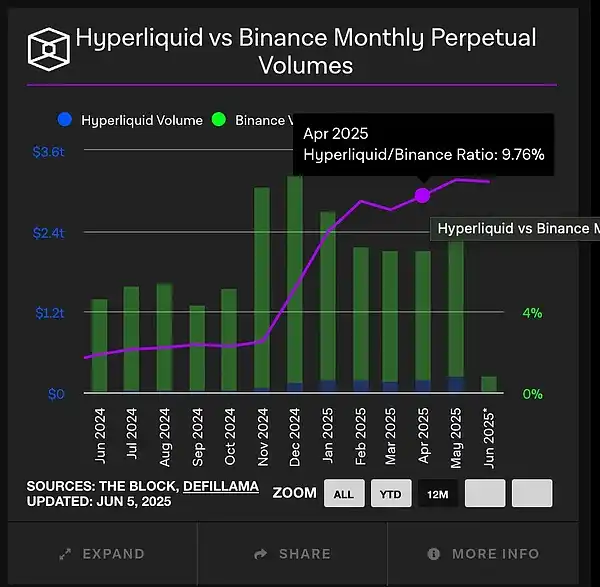
プラットフォームの信頼危機の発生にもかかわらず、機関投資家、クジラ、KOL は Hyperliquid を使い続けています。
なぜでしょうか? 現在の市場の中核的なニーズを満たしているからです。高性能なデリバティブ取引 + KYC 不要 + 非常に強力な資本効率。
Binance や OKX などの中央集権型取引プラットフォームとは異なり、これらのプラットフォームは次のようになります。
· 本人確認が必要です。
· 特定の地域へのアクセスが制限されます。
· 場合によってはユーザー資産が凍結されます。
Hyperliquidは、CEXのようなマッチング速度と深さを維持しながら自由を提供します。
そのため、以下のユーザーにとって非常に魅力的です。
・匿名性とレバレッジを追求するクジラ。
・プログラム取引を必要とする機関(香港のBinanceなど、API承認タイプ7を取得できません)。
・透明性のある取引記録に依存して影響力を高め、「資金+談話フライホイール」を形成するKOL。
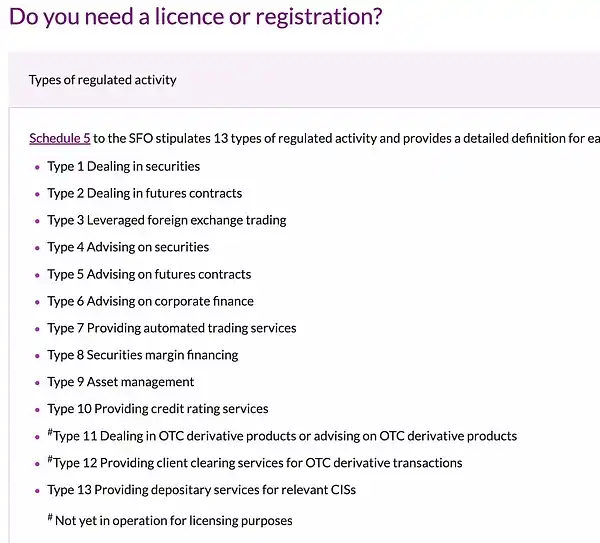
危機後も、これらのユーザーは離脱せず、より積極的になりました。James Wynnらが牽引するミームコイン市場は、Hyperliquidをオンチェーン投機の中核戦場にしました。
実際、$JELLYJELLY事件は一つのことを証明しています。Hyperliquidは、中央集権型取引プラットフォームのように「打撃に耐えられる」唯一のオンチェーンプラットフォームなのです。
たとえクジラが弱気になっても、逃げ場はありません。なぜなら、現時点では彼らの取引を支えるだけの十分な資金力を持つのはHyperliquidだけだからです。
現実的なトレードオフ:分散化 vs 制御
Hyperliquidは「純粋なDeFi」であると主張したことはありません。Hyperliquidの目標は、「ユーザー中心」の体験型DEXとなることです。
そこで、現実的なトレードオフを行いました。つまり、ガバナンスの分散化をある程度犠牲にして、高スループットで低レイテンシの実行パフォーマンスを獲得するのです。
これは議論の余地がありますが、明らかに機能します。
Foresight News が述べたように、[12] 「ブラックスワンを生き残るためには、誰かが剣を持たなければなりません。」
Hyperliquid は「剣の持ち主」となる意思を明確に表明し、プロトコルが連鎖的な危機に遭遇したとき、手動による調整と上位レベルの介入によって生き残ることを選択しました。
これは検閲ではなく、運用上の回復力です。
Sui Networkを例に挙げましょう。2025年5月22日、Suiのバリデータは、DEXアグリゲーターCetusから盗まれた2億2000万ドル相当の資産を強制的に回収するための提案を可決しました。この提案により、バリデータはウォレットの制御を無効化し、1億6000万ドル相当の凍結資産へのハッカーのアクセスを無効にすることができます。この操作全体は「ハッカーをハッキングする」と呼ばれ、激しい議論を巻き起こしました。
この「ハッカー対ハッカー」は、DeFiの信条に違反していると批判される一方で、システムが自らを救うために必要な措置だと主張するなど、幅広い論争を巻き起こしました。
では、Suiは分散化されているのでしょうか?おそらくそうではないでしょう。
しかし、これがまさにポイントです。すべての高性能ブロックチェーンはトレードオフを行う必要があります。
速度、流動性、UX、プロトコルのセキュリティ - これらすべてを同時に最大化することは不可能です。
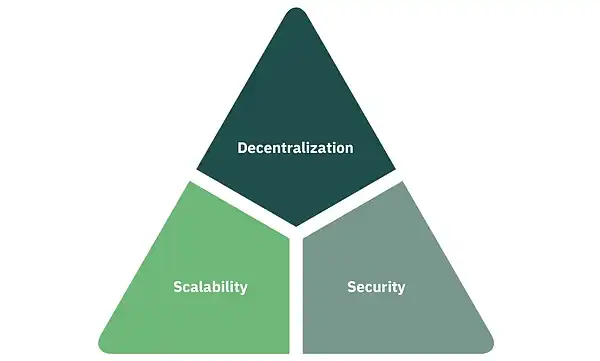
重要なのは、これらのトレードオフが透明かつ効果的であるかどうかです。
Hyperliquid のバリデーターは Hyper Foundation によって過半数が制御されており、これが中央集権化のリスクをもたらします。しかし、これが $JELLYJELLY 危機に迅速に対応できた理由でもあります。
ユーザーはウォレットで投票します。FUD にもかかわらず、Hyperliquid の未決済建玉、TVL、手数料収入はすべて 5 月に過去最高を記録しました。
実際の緊急事態では、ほとんどのユーザーはシステムが「完全に分散化されている」かどうかを気にしません。彼らが気にするのは、「このシステムは私を救ってくれるのか?」ということだけです。
DEX だけでなく、オンチェーン エコロジーも
ガバナンスは依然として中央集権化されていますが、Hyperliquid はもはや単なるデリバティブ プラットフォームではありません。
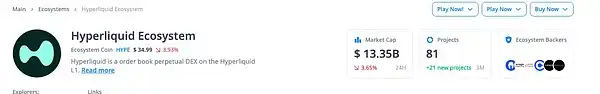
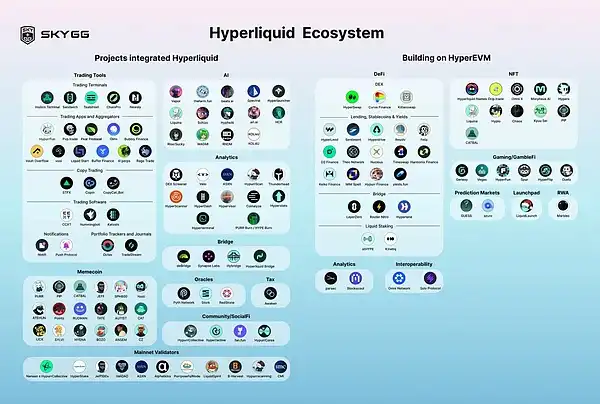
Cryptorank のデータによると、過去 3 か月で 21 の新しいプロジェクトが Hyperliquid にデプロイされ、エコロジカル プロジェクトの総数は 80 を超え、以下をカバーしています。
· DeFi
· GameFi
· NFT
· 開発ツール
· 分析プラットフォーム
Milady NFT プロジェクトも Wealthy Hypio Babies という名前でチェーン上でリリースされ、オンチェーンのネイティブ流動性の強い粘性を反映して、フロア価格が上昇し続けました。そしてコミュニティの強い自発的な関心。
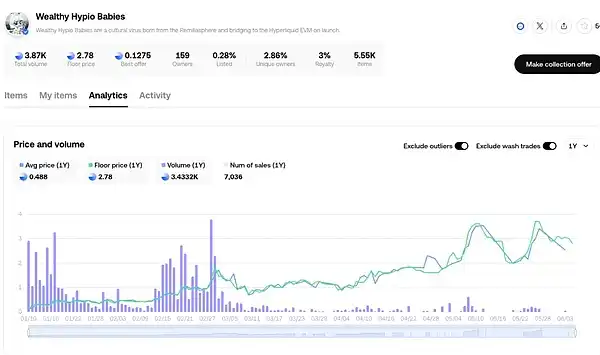
ガバナンス紛争や大規模な清算危機の後でも、開発者とユーザーはHyperliquidが優れたパフォーマンスと将来性を持つLayer1であると賭け続けています。
Hyperliquidの真の成長モメンタム
なぜDEXなのか?
中央集権型取引プラットフォーム(CEX)は頻繁に爆発し、ユーザーの信頼は失われ続け、DEXへの移行が加速しています。
・FTXは2022年に崩壊し、トップ取引プラットフォームも一夜にして崩壊し、ユーザー資産を凍結する可能性があることを示しました。
・過去10年間で、CEXは118件のハッカー攻撃を受け、累計損失は110億米ドルを超え、オンチェーン攻撃をはるかに上回っています。
・すべての出金停止と資産凍結は、カストディプラットフォームには当然ながら第三者リスクが伴うことをユーザーに警告します。
決済インフラの改善により、将来的には多くの人が法定通貨を引き出す必要がなくなる可能性があります。
2024年には、セルフホスト型ウォレットのユーザー数が47%増加し、アクティブアドレスは4億を超えました。2025年1月には、DEX取引量が過去最高を記録しました。ユーザーは自らの意思で、自己保有資産とオンチェーン取引へと移行しています。
ブロックチェーンの本来の目的は、分散化、資産の自律的な管理、仲介者への信頼の不要です。しかし、過去には多くの人が利便性のためにCEXをウォレットとして使用し、「鍵がなければコインもない」という本質を無視していました。
今日、この認識は変化しつつあります。インフラの成熟とオンチェーンの機会の増加に伴い、自己管理はセキュリティの手段であるだけでなく、エアドロップやミームコインといった「早期参加と高収益」への入り口にもなっています。
例えば、$TRUMPはCEXに上場された当時20ドルを超えていましたが、オンチェーンユーザーの初期購入コストはこれよりもはるかに低かったです。
この傾向は、利便性はしばしば見逃しを意味し、コントロールが主導権を握っていることを示しています。
将来的には、中央集権化からオンチェーンへの移行はもはや概念の問題ではなく、メリットと効率性の選択になります。
なぜHyperliquidなのか?
$JELLYJELLY 危機の後も、ユーザーは Hyperliquid に留まり、dYdX や GMX などの DEX はユーザーをそらしませんでした。
Hyperliquid は 3 つの重要な点を正しく行いました。
真のコミュニティ指向のトークン モデル
Hyperliquid は、VC 投資なしで開始された数少ない DeFi プロジェクトの 1 つです。
· 早期割り当てや私募ラウンドはありません。
· $HYPE の 70% 以上がコミュニティに割り当てられ、そのうち 31% が 94,000 のアドレスにエアドロップされ、ウォレットあたり平均約 $45,000 になります。
これにより、3 つの主な効果がもたらされます。
1.シーズン1の半分のポイントファーミングを通じて、固定ユーザーベースが確立されます。
2. 発売後に安定した買い戻しがあります(dydxにはこのメカニズムがありません)。
4. VCのアンロード圧力はありません(比較:dYdXは50%以上が内部的に割り当てられ、GMXは30%以上)。
まとめると、ユーザーはユーザーであるだけでなく、「所有者」でもあります。
CEXレベルの取引体験、CEXリスクなし
Hyperliquidは、Binanceの速度、オンチェーン展開を実現します。
· GMXにはAMMの非効率性の問題がある。
· dYdX v3はオフチェーンマッチングです。
· UI / UXに明らかな遅延があります。
これにより、大口投資家(10 億ドル以上を保有する James Wynn 氏など)、マーケット メーカー、HFT 高頻度取引業者が集まります。
危機後も、Hyperliquid の深さとスリッページ制御はトップクラスです (スリッページはわずか ~0.05%)。
製品の深さ: 永久以上
2025 年初頭、Hyperliquid はいくつかの新しいモジュールをリリースしました。
· スポット市場をリリース。DeFi 開発者向けに HyperEVM をリリース。
· HLP ボールトとコピー取引システムをリリース。
· スポット + 永久統合トランザクションをサポートする、ミーム コイン標準 (HIP-1) をリリース。
· リアルタイム レートでサポートされるリスク ファンドを設立
これらが「オールラウンド DeFi 取引プラットフォーム」を構成しています。
· 1 つの UI で BTC スポット、ETH パーペチュアル、ミーム コインを取引します。
· HLP に参加したり、トップ トレーダーをコピーしたりできます。
· 1 つのウォレットですべての操作を処理します。高速、安価、ガスフリーです。
対照的に、dYdX や GMX は「単一プロトコル」に似ていますが、Hyperliquid はすでに多機能エコシステムへと進化しています。
HyperEVM エコシステムの詳細な分析
HyperEVM は、Hyperliquid がリリースしたスマート コントラクト レイヤーで、EVM 対応の dApp 構築をサポートし、コア トランザクション レイヤー HyperCore とコンセンサス レイヤー HyperBFT の 3 層アーキテクチャを形成します。
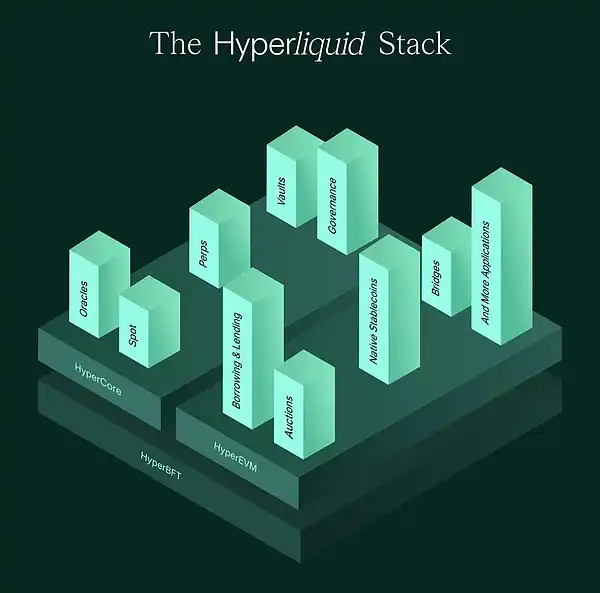
· HyperCore:コア アセットとマッチング エンジン。すべてのアセットは最初にここに入力され、「取引プラットフォームのバランス」に相当します。
· HyperEVM:スマート コントラクト実行レイヤーで、DeFi、NFT、GameFi などのモジュールをサポートします。
· HyperBFT:HotStuff の BFT コンセンサス メカニズムに基づいて、低レイテンシ、高スループットのトランザクション実行を最適化します。
スマート コントラクトとやり取りするには、資産を HyperCore から HyperEVM に手動で転送する必要があり、ガス料金は $HYPE によって支払われます。
HyperEVM エコシステムに参加するにはどうすればいいですか?
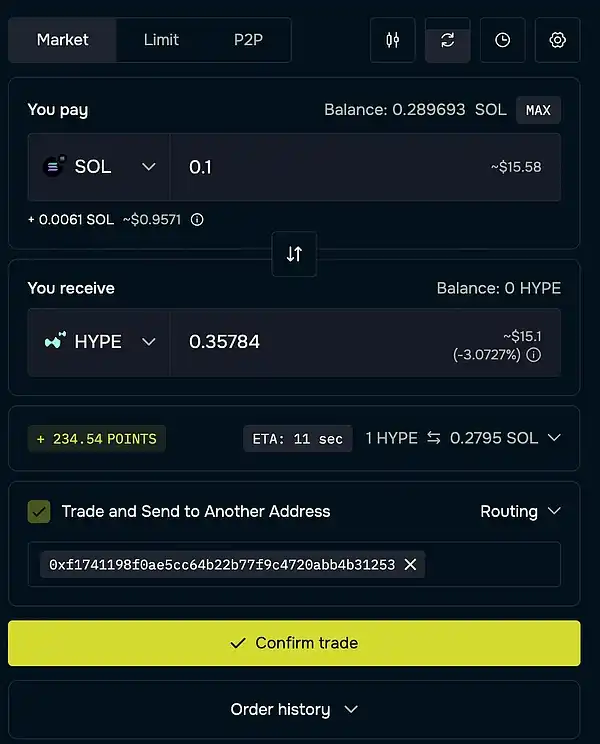
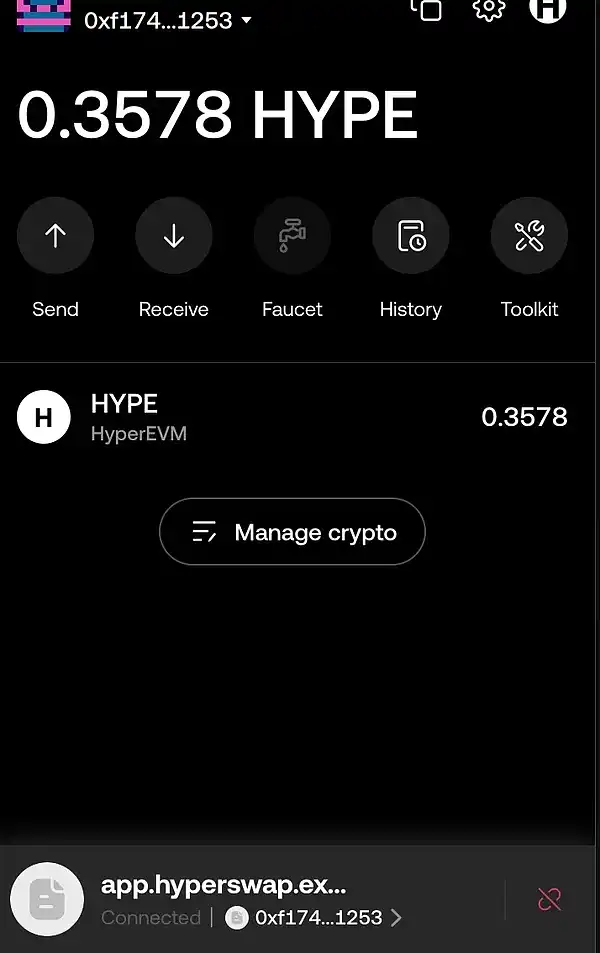
外部チェーン → HyperCore → HyperEVM
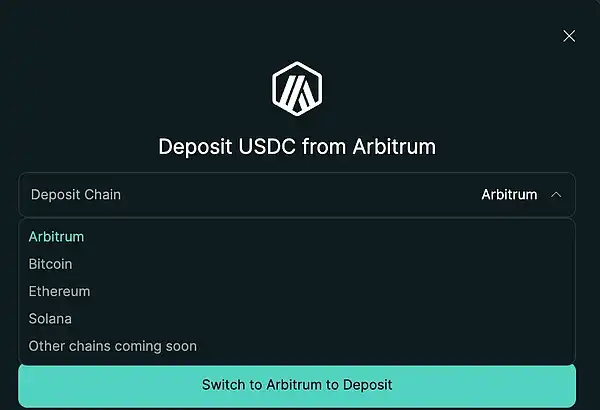
a. 外部チェーン → HyperCore
一般的にサポートされているチェーンには、Ethereum、Arbitrum、Solana、Bitcoin などがあり、サポートされているアセットには、USDC、ETH、BTC、SOL などがあります。
b. HyperCore → HyperEVM
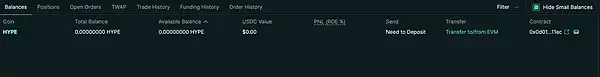
外部チェーン → HyperEVM に直接転送(deBridge の使用など)
HyperEVM で人気のプロジェクト
DEX(非永久)
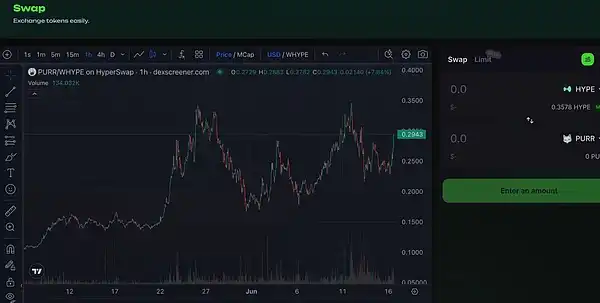
· Hyperswap: 新規コインの上場をサポートし、流動性マイニングのインセンティブを提供します
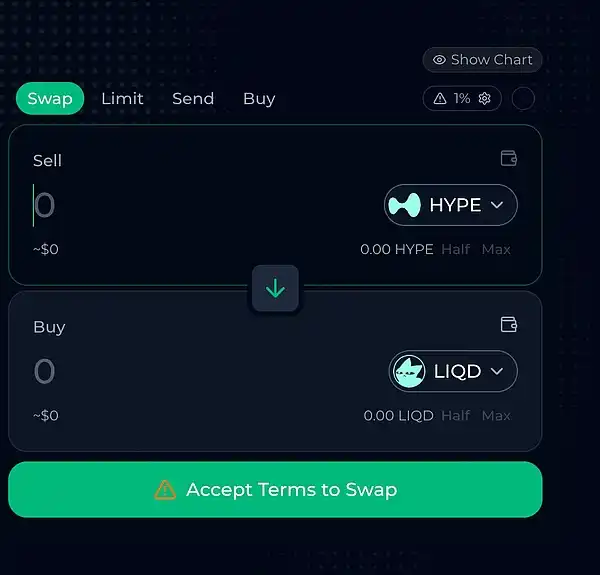
· Liquidswap: 集約型 DEX、複数のプール
DeFi プロトコル
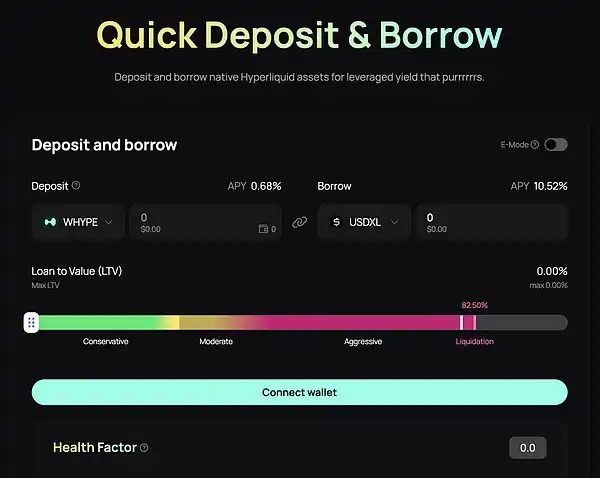
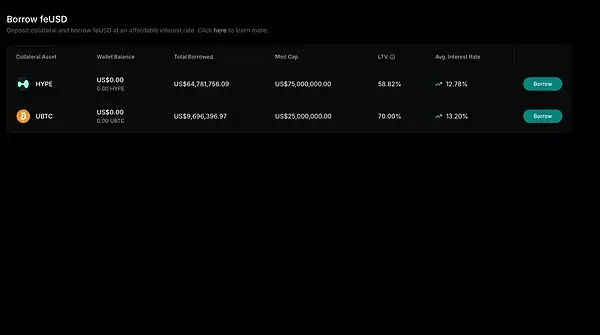
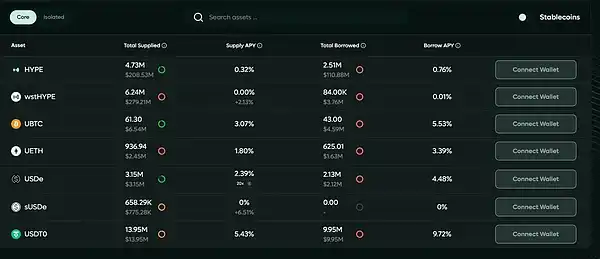
· Hyperlend / Felix / Hypurr.fi: レンディング、LP、その他の組み合わせをサポート
#Launchpad
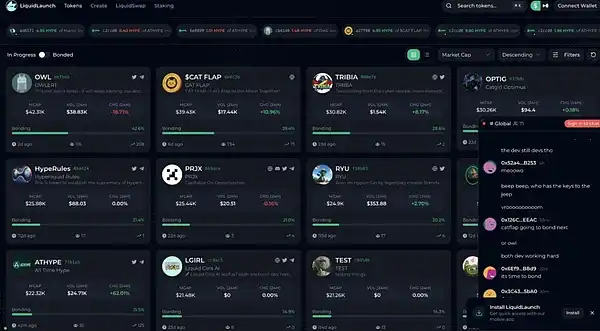
· Liquidlaunch: 早期プロジェクト立ち上げプラットフォーム
HyperEVM が重要な理由
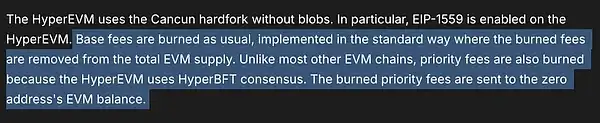
HyperEVM上でDeFi、ステーブルコイン、NFTなどのプロトコルが継続的に導入されるにつれ、オンチェーン取引がますます活発化し、ガス決済トークンとしての$HYPEの消費も増加し、デフレロジックが形成されています。すべてのガス料金(基本料金と優先料金を含む)は廃止されます。
さらに、今後のエアドロップでは、ユーザーと開発者の移行をさらに促進するための EVM アクティビティも参照される可能性があります。
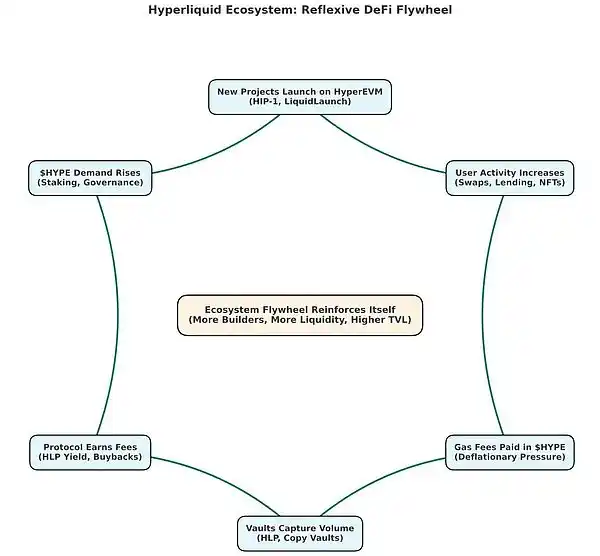
これは、HyperEVM が単なる機能補完ではなく、真のネットワーク効果と物語のフライホイールをもたらすことを意味します。
新しいプロジェクトの展開 → ガス消費量の増加 → $HYPE の価値のサポート → より多くのユーザーの誘致 → より多くの開発者の誘致 → この繰り返し
潜在的な高ベータ プロジェクト: エコロジカル トークン
$HYPE は Hyperliquid システムの価値を捉える中核資産であり続けていますが、HyperEVM 上の新興トークン (LiquidSwap エコシステムのガバナンスおよびインセンティブ トークンで、ステーカーに $HYPE を分配する $LIQD など) は、エコロジカルへのより高いベータ エクスポージャーを提供します。成長。これらのトークンは、通常、ローカライズされた収益分配モデル、DeFiベース資産、初期の流動性機会を表します。
$HYPEが上昇するにつれて、これらのトークンは次のような恩恵を受ける可能性があります。
· 取引量とユーザー流入の増加、トークンの有用性と手数料獲得能力の向上。
· $LIQDステーキングに見られるように、$HYPE建ての利回り(APY)の増加。
· トレーダーが時価総額の小さいエコシステムプロジェクトにローテーションすることによる投機的な上昇。
· 初期使用に関連するエアドロップまたはガバナンスインセンティブ。
HyperEVMのような高速複利エコシステムでは、これらの「水売り」タイプのトークン(ガス料金は$HYPEによって左右されるが、トークン設計とは強い相関関係がない)は、初期サイクルにおいて$HYPE自体を比較的上回る可能性があります。
例えば、$HYPE が 2 倍になると、FDV が 1 億ドル未満の $LIQD は、ディープ グロースと一致すると 4 倍に増加する可能性があります。
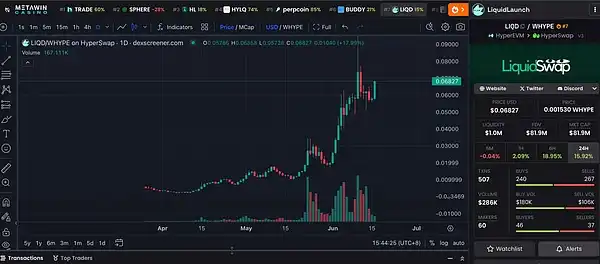
このタイプのトークンは、単なる吸血プロジェクトではなく、生態学的成長の増幅器です。つまり、使用が増える → ガスが増える → HYPE の破壊が増えるということです。
正のフライホイール サイクルを形成します。
結論
Hyperliquid は「別の DEX」または「新興の L1」と見なす人が多いですが、手数料データは異なる物語を語っています。
Hyperliquid は、30 日手数料(6,915 万ドル)ですべてのプロトコル中 7 位にランクされており、Tron、Solana、さらにはステーキングリーダーの Lido を上回っています。
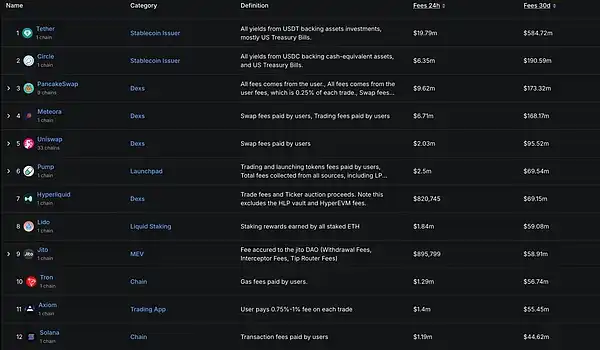
そして、これには HLP Vault と HyperEVM からの収益は含まれておらず、その収益ポテンシャルがまだ完全に発揮されていないことを示しています。
評価の観点から見ると、Hyperliquid の基礎は主流の L1 に匹敵しますが、その真の可能性は、取引体験、手数料、および執行の点で CEX に匹敵する最初の DeFi ネイティブ取引プラットフォームになることにあります。
ほとんどのDEXは依然として流動性の低いスワップモデルに依存していますが、Hyperliquidは本格的なオーダーブック+HLP2メカニズムを構築し、クロスチェーンスリッページを0.3%以内に制御し、頻繁なウォレット切り替えは不要です。
Hyperliquidは、スポットからパーペチュアル、そしてエコシステム全体に至るまで、チェーン上で必要な唯一の取引プラットフォームになりつつあると考えています。
ある意味、Uniswapを打ち負かすのではなく、Binanceを直接狙っていると言えます。[16]
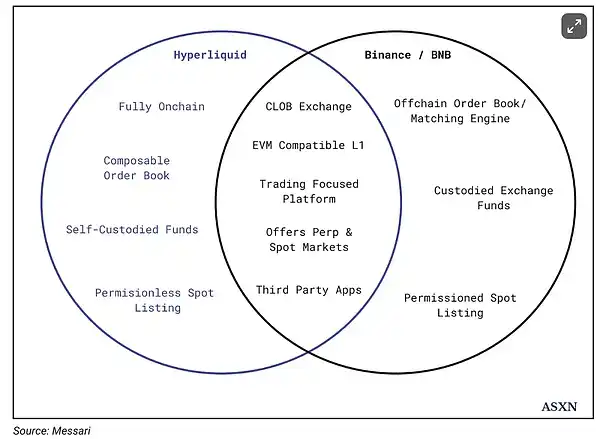
なぜ、別のHyperliquidが模倣できないのでしょうか?
たとえ次の「爆発的なパーペチュアルDEX」に全力を注ぎたいとしても、DEXの配当は終わったと思います。
4 つの理由:
1. 市場シェアの圧倒的な拡大: チェーン上の永続的なトランザクション量の 80% を占め、週のトランザクション量は 600 億ドルを超え、流動性 → ユーザー → 流動性という閉ループのフライホイールを形成しています。新しいプロジェクトが参入したい場合は、まず 1 日あたり数十億のトランザクション量を補う必要があります。これは空を登るのと同じくらい困難です。
2. 再現不可能な経済モデル: VC なし、自己資金によるスタートアップ、ミームではありませんが、真の信頼と長期的な一貫性を構築しています。新しい DEX には、資金調達、コイン発行、予約済み株式、背景開示、トークン インセンティブなどが必要です。ユーザー構造がまったく異なります。
3.創業チーム: 創業者はHRT、MIT、Caltech出身で、高頻度取引のバックグラウンドを持つメンバーがCEXレベルのインフラを直接設計しました。創業者のジェフはかつて、自身の人脈は元々ベテラントレーダーで構成されており、彼らが初期のユーザーやフィードバックの源泉となったことを明かしました。このような「堀」は、他社が模倣するのが困難です。
4. 成熟した製品エコシステム: Hyperliquid は単なる DEX ではなく、完全な高性能 L1 です。その基盤となるアーキテクチャ、ユーザー構造、ガバナンス モデルは自己一貫性を備えています。
付録
[1] @0xNonceSense、「彼を神にした$PEPEの反転。」 https://x.com/0xNonceSense/status/1928105523502796848
[2] CoinMarketCap、DEXデリバティブランキング https://coinmarketcap.com/rankings/exchanges/dex/?type=derivatives
[3] Xverse、$HYPEトークノミクス、https://www.xverse.app/blog/what-is-hyperliquid-blockchain
[4] When Shift Happens E95、https://www.youtube.com/watch?v=WeRh589I76o
[5] hyperliquid gitbook、https://hyperliquid.gitbook.io/hyperliquid-docs/validators/delegation-program
[6] https://dailyhodl.com/2024/11/05/binance-co-founder-dispels-rumors-that-crypto-exchange-asks-for-tokens-prior-to-listing/
[7] https://assistancefund.top/
[8] https://hyperliquid.medium.com/hyperliquidity-provider-hlp-democratizing-market-making-bb114b1dff0f
[9] 攻撃プロセス ai_9684xtpa、https://x.com/zuoyeweb3?lang=en
[10] https://x.com/zuoyeweb3/status/1905667783431700854
[11] https://www.theblock.co/data/decentralized-finance/derivatives
[12] https://x.com/Foresight_News/status/1925509022343377104
[13] https://x.com/SKYGG_Official/status/1879862273814204486
[14] https://cryptorank.io/ecosystems/hyperliquid
[15] https://web3.okx.com/nft/collection/base/hypio
[16] https://mint-ventures.medium.com/a-quick-overview-of-hyperliquid-current-product-status-economic-model-and-valuation-bd82bfcfd802
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







