

トレンド調査:暗流が高まり、ETHの価値発見は爆発寸前
原題:「嵐が来る、そして市場はETHを後押しし、価値発見を実現するだろう」
原著者:トレンドリサーチ研究員 Alfred.R
CRCLやHOODといった暗号資産銘柄の好調な推移を受け、多くの投資家から「ステーブルコイン法案が本当に可決された場合、市場の上昇はどこで見られるのか?」「SBETやBMNRはなぜイーサリアムの人気に乗じて急騰しているのか?」「RWAのチャンスはイーサリアムと何か関係があるのか?」「短期的な価格変動に関わらず、なぜETHに確固たる楽観的な見方をしているのか?」といった貴重な疑問が寄せられています。私たちはこれまで、様々な疑問に対して断片的な回答を提示してきました。本稿では、それらの疑問を体系的に整理し、その根底にある論理と長期的な視点から要約します。また、前回のレポートの補足としても役立ちます。
「ETHの上昇は、1、2の機関投資家による買収や宣伝によってもたらされたものではありません。主流の機関投資家がレイアウト変更を行う際に一般的に選択するものであり、トレンド転換の重要な局面は間もなく到来します。」
1. データから
ステーブルコインは市場の予想を上回る発展速度を達成し、時価総額は過去最高の2,583億ドルに達しました。米国の「Genius」法案は上院の投票を通過し、共和党が多数を占める下院に送られました。トランプ大統領は、米国のステーブルコイン法案が8月の議会休会前に立法プロセスを完了するよう求めました。香港の「ステーブルコイン条例」が可決され、8月1日に施行される。米国財務長官ベサント氏は、米国のステーブルコイン法案が可決されれば、ステーブルコインの時価総額は今後数年間で2兆ドル以上(現在の10倍)に急成長すると予測している。資産のトークン化は、ステーブルコイン以外で最も急速に成長している市場の一つである。RWA(資産価値)は2023年の52億ドルから現在243億ドルに増加し、460%増加している。 現在、伝統的金融の総時価総額は400兆ドルを超え、暗号資産市場の総時価総額は3.3兆ドル、ステーブルコインの総時価総額は0.25兆ドル、RWAの総時価総額は0.024兆ドルである。スタンダードチャータード銀行、レッドストーン、RWA.xyzなどの業界予測によると、2030年から2034年までに世界の資産の10%から30%がトークン化され、その規模は40兆から120兆ドルに達し、RWAの時価総額は現在の1,000倍に拡大すると予想されています。ステーブルコインや暗号通貨ETFの推進に最も積極的な「ブラックロック」は、他にどのような事業を計画しているのでしょうか?
(1) ブラックロックBUIDLファンド:BUIDL(ブラックロックUSDインスティテューショナルデジタル流動性ファンド)は、ブラックロックが立ち上げたブロックチェーンベースのトークン化された米ドルペッグファンドです。トークン化された形式で原資産(主に米国債)を表します。現在の運用資産残高は28億6,000万米ドル(RWA市場の11.7%)に達し、ファンドの95%はイーサリアムに投資されています。
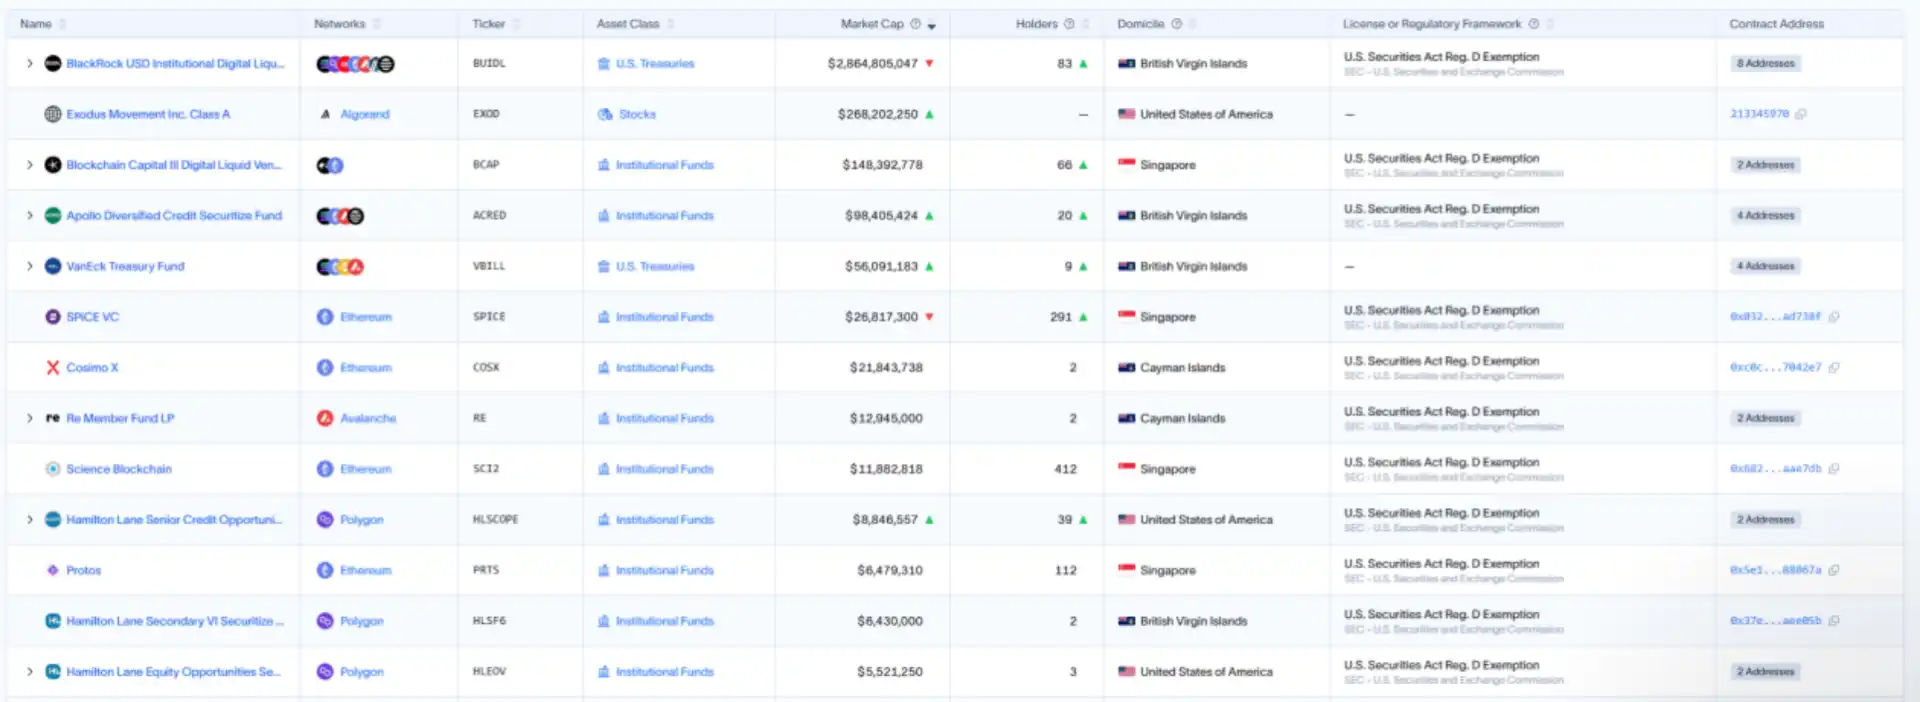
(2) Securitize:BlackRockとJumpが主導し、Coinbaseなどが参加する資産トークン化企業。BlackRockとBUIDLを発行するほか、Hamilton Laneと協力してプライベートエクイティファンドをトークン化、VanEckと協力してトークン化投資商品の発行を検討、Apolloと協力してプライベートクレジットおよびオルタナティブ投資商品の一部をトークン化、KKRのファンドのトークン化を支援するなど、多くの従来型金融機関と協力してさまざまなトークン化商品を発行している。Securitizeが発行したトークン化商品の時価総額は37億ドル(RWA市場の15%)に達し、そのうち80%はイーサリアム上に展開されている。
(3) フランクリン・テンプルトン BENJI ファンド:BENJI(BENJI Tokenized Fund)は、フランクリンが立ち上げたトークン化ファンドです。従来の資産(マネーマーケットファンドや債券)をデジタルトークンに変換し、資産のデジタル化と分割を実現し、小口投資家の参加を可能にし、利益分配や再投資のためのスマートコントラクト機能をサポートしています。現在、運用資産残高は7億4,300万米ドル(RWA市場の3%)で、ファンドの59%はステラに、10%はイーサリアムに配分されています。
資産チェーンと資産トークン化ビジネスを推進している伝統的な金融機関は他にもあります。現在の機関投資家による採用の波は、長年のインフラ構築がようやく実稼働規模の展開へと移行したことを示しています。

2. RWAの再考
RWA(Real-World Assets)とは、現実世界にある有形または無形の資産(不動産、美術品、債券、株式、商品など)をデジタル化し、ブロックチェーン技術またはトークン化を通じて、ブロックチェーン上のデジタルトークンまたは資産にマッピングすることを指します。広義では、業界におけるRWAは、主にブロックチェーンネイティブ資産以外の資産をオンチェーン化およびトークン化し、原資産の所有権、流通、決済がすべてブロックチェーンを介して完了することに相当すると考えます。
トークン化には、次のような構造上の利点があります。
1. プログラマビリティ - スマートコントラクト主導の資産管理イノベーション:プログラマビリティとは、ブロックチェーン上のスマートコントラクトを通じて、資産のルール、条件、実行ロジックを自動化され検証可能なコードにエンコードすることを指します。トークン化された資産には、配当、償還、質入れなどの機能を埋め込むことができ、手動による介入を排除できます。これにより、資産を静的な保有から動的な管理へ、そして手動によるデータ送信からチェーン上の自動更新へと移行することが可能になります。
2. 決済革命 - 効率性の向上とリスク管理:トークン化は、ブロックチェーンを介したポイントツーポイントの即時決済を実現し、長年にわたり従来の金融システムを悩ませてきたT+2決済サイクルの長期化を解消します。取引の両当事者は、中央集権的な仲介者を必要とせずにトークンを通じて直接所有権を移転できるため、取引相手のリスクと資本要件が軽減されます。
3. 流動性革命 - 伝統的金融と暗号通貨の融合の中核:トークン化は、従来流動性の低かった資産(不動産、プライベートエクイティなど)を標準化された小さなトークンに分割し、二次市場で取引することで、資産の流動性を大幅に向上させます。ブロックチェーン独自の24時間365日の取引環境は、この効果をさらに増幅させます。
資産がチェーン上に置かれるたびに、決済効率が向上し、遊休資産がDeFiによって活用されます。「価値の清算が速いほど、資金の再投資頻度が高まり、全体的な経済規模がさらに拡大します。ビジネスモデルはもはや[流動性]プロセスへの課金に依存するのではなく、[モメンタム]効果を通じて新たな収入源を生み出すでしょう」(- Sumanth Neppalli)。これが、伝統的金融と暗号通貨の融合の中核です。
4.グローバルなアクセス性 - 資本の断片化という地理的障壁を打ち破る:トークン化はブロックチェーンの分散型の性質に依存しており、世界中の投資家が複雑な国境を越えた仲介者やローカルアカウントなしでインターネットを通じてトークン化された資産にアクセスできるようにすることで、投資家基盤を大幅に拡大し、配布コストを削減します。ステーブルコインの世界的な応用がその最良の証拠であり、この傾向は株式市場など、より多くの市場に広がっています。
トークン化されているターゲットは?

1. プライベートクレジット - 最大のRWAトークン化分野:多くの人の認識に反して、プライベートクレジットは現在、資産トークン化の最大の市場であり、総規模は143億米ドルで、RWA総規模の58.8%を占めています。 Figure、Tradable、Mapleはそれぞれ106億、20億、8億のアクティブローンを提供しています。
2. 国債 - 伝統的金融機関のトークン化の出発点:トークン化された国債の市場規模は74億米ドルに達し、RWA全体の規模の30%を占めています。代表的なものとしては、BlackRockのBUIDL、Franklin TempletonのBENJI、SuperstateのUSTB、Ondo FinanceのUSDYなどがあります。伝統的な金融機関は、トークン化された国債商品を基盤として、チェーン上のデリバティブ金融商品の開発やDeFiとの統合を模索し始めています。
3. トークン化された株式市場の加速:6月30日、暗号資産取引所KrakenとBybitは、xStocksを通じて米国株とETFのトークン化を開始し、5*24時間取引を実現すると発表しました。取引ブロックチェーンネイティブ銘柄ではないものの、株式トークン化を通じてスプレッド取引に参加することで、米国株式市場の地理的境界を打破することができます。Robinhoodは、将来の資産所有権の分散管理を支援するため、Arbitrumブロックチェーン上に「Robinhood Chain」を構築すると発表しました。これは、同社が従来の証券会社からブロックチェーンネイティブプラットフォームへと転換したことを意味します。同社は、ブロックチェーンを統合することで構成可能性の利点を獲得するため、株式トークン化を3段階に分けています。一方、Coinbaseはトークン化された株式を「最優先事項」と位置付けており、最高法務責任者のポール・グレワル氏は、ブロックチェーンベースの株式取引サービスの提供について米国証券取引委員会(SEC)の承認を積極的に取得しており、将来のトークン化された株式決済のための潜在的なインフラとして、同社のBase Layer 2ネットワークを活用する予定です。今年は、これらのリーダー企業がブロックチェーンネイティブの注目銘柄を立ち上げるかもしれません。
4. 商品のトークン化は主に金を基盤としています。トークン化された商品のほぼ100%を金が占めています。Paxos Gold(PAXG)が時価総額約8億5,000万米ドルでトップを占めています。
5. プライベートエクイティのトークン化の積極的な探究:プライベートエクイティはトークン化の究極の目標です。この技術は、数十年にわたる構造的な問題を解決し、従来のプライベートエクイティの極めて低い流動性を変えることができます。
3. ステーブルコイン - RWA - DeFi
ステーブルコインは、従来の金融をチェーンに統合するための最も重要な基盤です。通貨をプログラム可能かつ分散化し、チェーン上のすべての金融資産の流通と決済の基盤となります。 Hashkey Group会長のシャオ・フェン博士は、孟燕氏とのインタビューで、「米国大統領チームと議会は、ステーブルコイン立法の動機について比較的率直かつ透明に語っている。第一に、米国の決済・金融システムを近代化すること、第二に、米ドルの地位を強化・向上させ、数年以内に数兆ドル規模の米国債需要を創出することだ」と述べた。また、「ビットコインの国家準備金は米国に次ぐ規模であり、米ドル建てステーブルコインは米国の核心的利益である」と付け加えた。
今回のRWAの急速な発展は、制度的コンプライアンスによる新たな統合方法の継続的な模索と、デジタル資産市場構造法案の立法化推進によるものだ。ステーブルコインと市場構造法案の立法化が完了すれば、大量の資産が迅速にチェーンにプッシュされ、取引、収益、決済などのリンクがネイティブブロックチェーン上で実行され、ステーブルコインが基本通貨単位と価値の担い手となるだろう。
大量の資産がチェーン上に流通すると、DeFiが役割を果たし始め、新しいチェーン資産をますます成熟するDeFiプロトコルと統合することで、効率性、自動化、コンプライアンスを実現します。デリバティブの作成と高流動性収入の創出と分配を促進します。このサイクルは、DeFiサマー以来、DeFiエコシステム全体にとって新たな活況を呈する機会となる可能性があります。
RWAとDeFiの統合事例
1. SecuritizeはsTokenを介してDeFiシステムに接続します。
世界最大のトークン化資産の発行者であるSecuritizeは、コンプライアンス上の考慮から、発行したネイティブトークン化証券の直接DeFiプロトコルでの使用をサポートしていません。トークンはまずsVaultに預け入れられ、既存のDeFiエコシステムに接続可能なDeFi対応バージョンのsTokenに発行される必要があります。
BlackRock BUIDLとEulerプロトコル:SecuritizeのsBUIDL(BUIDLの派生トークン)は、AvalancheのEulerレンディングプロトコルに接続されました。保有者はsToken VaultにsBUIDLを預け入れると、BUIDLからの日々の収入を受け取りながら、他の資産を借り入れることができます。
Apollo ACREDとMorphoの契約:ACREDのsTokenバージョン(sACRED)は、Morphoを介してPolygon PoSで実行されます。保有者はsACREDを担保としてUSDCを借り入れ、自動的に再投資して収益を増幅することができます。
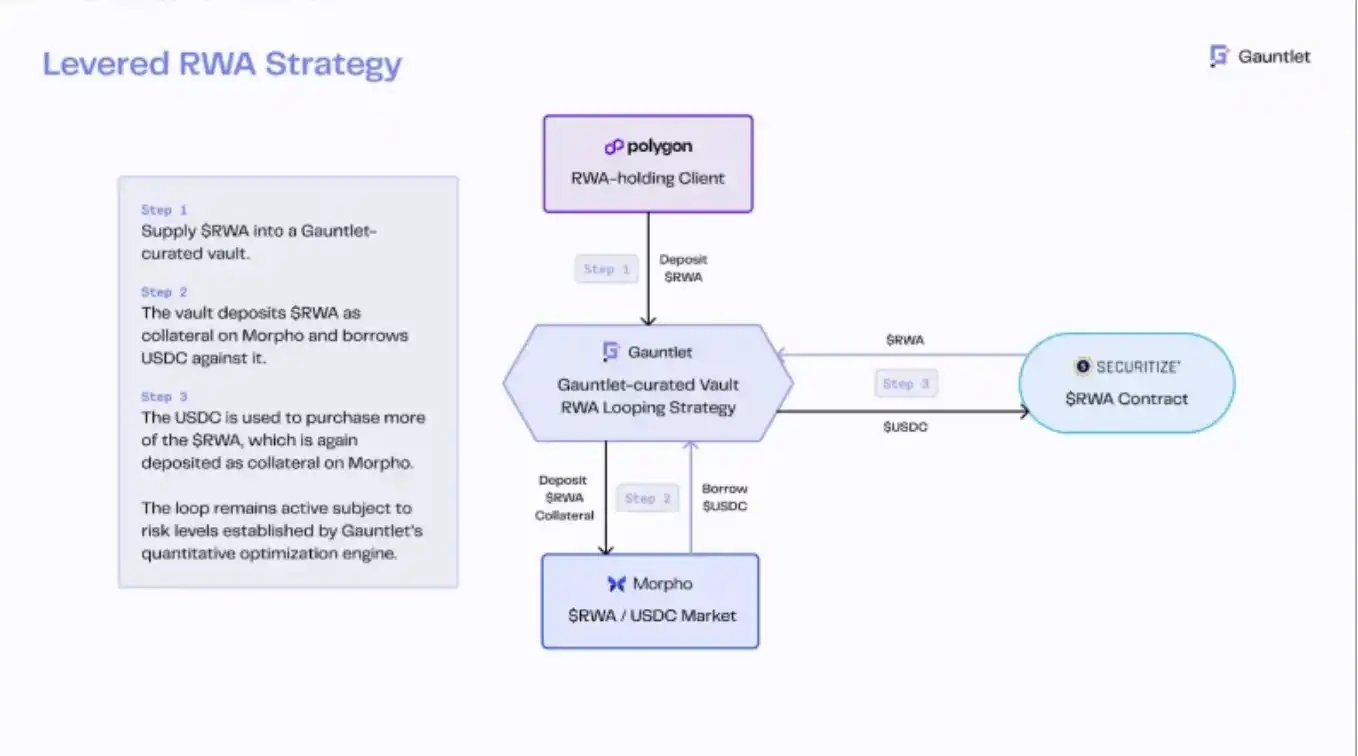
2. EthenaのUSDtbはBUIDLを統合し、安定した収益フロアを実現
Ethenaリスク委員会は、デルタ中立資金調達戦略が局所的最小値に達したときに、USDtbを主要な支援資産として使用することを承認しました。USDtbの準備金の90%は、ブラックロックのBUIDLファンドに保有されています。このファンドには、中央集権型取引所の証拠金取引のための低リスク担保を提供することと、厳しい資金調達環境でコンプライアンスに準拠した財務エクスポージャーを提供することという2つの機能があります。
「USDe による USDtb サポートの追加は、複雑な DeFi 利回り戦略、特に Pendle の分割元本 (PT) と利回りトークン (YT) の堅調なマネー マーケットの爆発的な成長を間接的に促進しました。従来の金融機関はこれらの商品を金利市場と見なしています。暗号デリバティブの資金調達金利がマイナスに転じたり、大幅に圧縮されたりする期間には、USDtb サポートは利回りフロア (通常、年利 4~5%) に重要な安定性をもたらします。この予測可能な最小利回り基準は、PT トークンの評価と AAVE のオラクル システムにとって重要であり、ゼロクーポン債メカニズムのより正確な価格設定モデルとより安全な清算メカニズムを可能にします。」
現在、従来の金融機関は、ステーブルコインを始めとして、オンチェーン デリバティブ金融商品の開発と、トークン化された財務商品に基づく DeFi のコンプライアンス統合を模索し始めています。
第4に、ETHは現在、機関の主流の選択肢です。
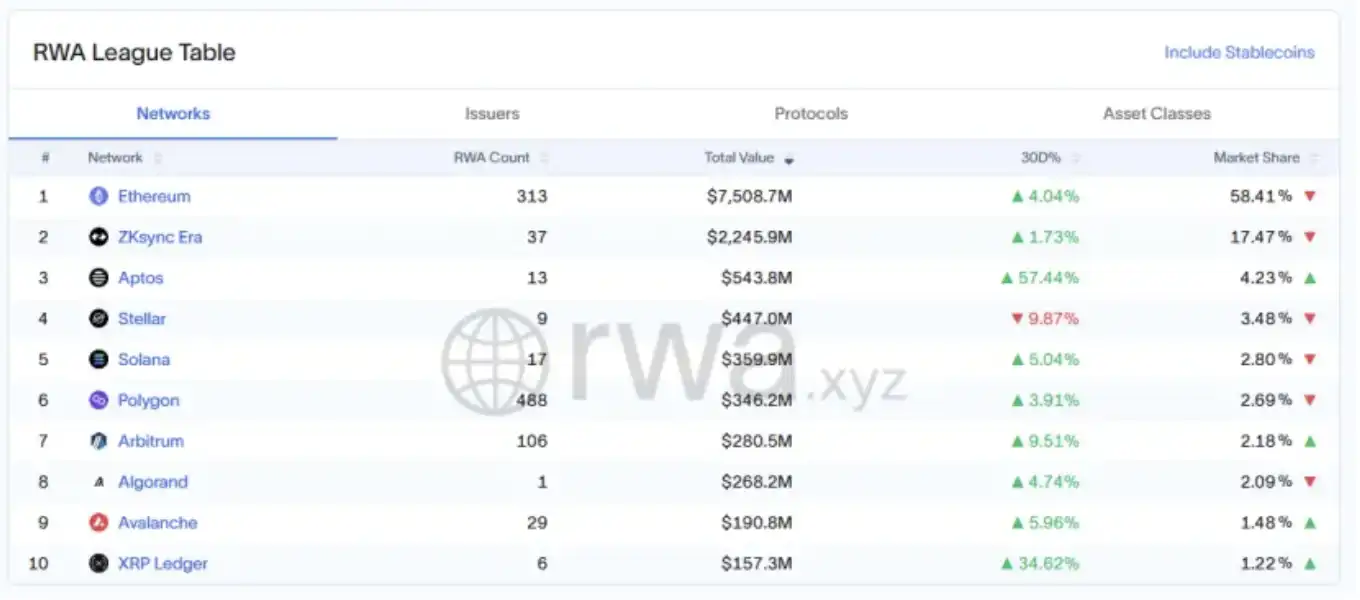
データによると、ETHは依然として機関が資産をトークン化するための主要なパブリックチェーンです。ETHのトークン化された時価総額は75億米ドルで、全体規模の58.41%を占めています。ETHのL2 ZKsync Eraのトークン化された時価総額は22億4500万米ドルで、17.47%を占めています。他のパブリックチェーンの中で、1位のAptosのトークン化された時価総額は5億4000万米ドルで、約4.23%を占めています。
根底にあるロジックから、機関が資産チェーンの主な位置としてETHを選択する理由は3つあります。
1. イーサリアムは、すべてのパブリックチェーンの中で最も高いセキュリティを備えています。 10年間のセキュリティ実績を積み重ね、ダウンタイムなどの深刻な問題は発生していません。イーサリアムがPoWからPoSにアップグレードした際、コアアーキテクチャのアップグレードをダウンタイムなしで完了できたことは、「飛行中の飛行機のエンジン交換」に匹敵すると評されました。優れた技術基盤と組織統合能力によって示された安定性は、新規事業展開における機関の慎重な原則に合致しています。
2. 最も成熟したDeFiエコシステムと最高の流動性、そして最も成熟したDeFiプロトコルを備えています。最も革新的な製品メカニズムのほとんどはイーサリアム上に存在します。機関がETHチェーンに乗ると、成熟したDeFiシステムに迅速にアクセスし、最高の流動性を享受できます。
3. 非常に高い分散化と世界的なビジネスリーチを備えており、大規模な機関や世界的な投資の利害調整センターでもあります。ステーブルコインが米国にとって戦略的に非常に重要な理由の一つは、ステーブルコインがチェーンを通じて分散型のグローバルリーチを実現し、過去に政治によって分断されていた国家通貨の壁を打ち破り、ネットワークを通じて米ドル相当額を世界に発信していることです。資産のトークン化についても同様です。例えば、最近の米国株のトークン化により、これまで米国株に投資・取引できなかった人々が、国家のアクセスを回避し、チェーンを通じて米国株に参加できるようになりました。 ETHは、最高の流動性と影響力により、グローバルビジネス展開に最適なパブリックチェーンです。同時に、その分散型の特性により、大規模機関やグローバル投資家の利害調整センターとなっています。主権国家の大規模機関は、他国に完全に支配・管理されているパブリックチェーンを選択して製品を発行したり、大規模な金融活動に参加したりすることはないでしょう。
Etherealizeの見解をご覧ください
EFは、内部組織を3つの事業グループに再編し、特定の機能を外部組織に分離することで、機能の大幅な分化と特化を進め、Etherealizeが誕生しました。Etherealizeは、Ethereumエコシステムの「機関マーケティングと製品の柱」として位置付けられ、従来の金融やウォール街との連携に重点を置き、機関におけるEthereumの導入を加速させています。
Etherealizeは、ETHをテクノロジー株としてではなく、全く新しいカテゴリーの資産として評価すべきだと考えています。ETHはデジタルオイル、つまりインターネットの新しい金融システムを駆動し、保証し、準備する資産です。
従来の金融システムは、アナログインフラからデジタルネイティブアーキテクチャへの構造的変革の始まりにあります。Ethereumは、Microsoft Windowsのようなオペレーティングシステムに似た、新しいグローバル金融システムの基盤となる基本ソフトウェアレイヤーになると期待されています。
これらすべてが実現すると、ETHは、金融、トークン化、アイデンティティ、コンピューティング、人工知能などの分野の未来をカバーする包括的なグローバルプラットフォームの基盤資産となります。この固有の複雑さにより、ETHは、特にビットコインのような単純な価値保存資産と比較して、定義がより困難になります。しかし、それは同時に、ETHの戦略的価値を高め、ETHの長期的な可能性をより大きくすることを意味します。
同時に、 ETH は単なる暗号通貨ではなく、コンピューティングの燃料、利回りを伴う価値の保存資産、元の決済担保、デフレ資産、経済成長のトークン化された表現、準備取引ペア、戦略的準備資産として機能する多機能資産です。
したがって、ETH は割引キャッシュフロー方式では正確に評価できません。代わりに、ETH は戦略的な価値保存と実用性に基づく希少性という観点から見る必要があります。ETH はデジタル経済の成長を支え、その価値を担保し、獲得するものであり、その供給ダイナミクスと発行上限により本質的に希少性があります。世界経済がトークン化されたインフラに移行するにつれて、ETH は燃料としてだけでなく、将来の金融システムの通貨および決済レイヤーのネイティブ資産として不可欠なものになるでしょう。
なぜ ETH は BTC に遅れをとっているのでしょうか?
答えは簡単です。ビットコインの物語は機関投資家に受け入れられてきましたが、イーサリアムの物語はそうではありません。対照的に、イーサリアムの価値提案は定義するのがより困難です。それは、ETH が弱いからではなく、より幅広いからです。ビットコインは単一目的の価値保存資産ですが、イーサリアムはトークン化された経済全体を支えるプログラム可能な基盤です。
ETH の価格改定を加速させるプロセスが進行中です。
1. 需要の急増: 機関投資家は、この記事のデータからもわかるように、トークン化された資産と金融インフラをイーサリアム上で大規模に採用し、展開し始めています。
2. ネイティブ暗号資産収入の需要の加速: 機関投資家が ETH を大規模に活用するようになれば、イーサリアムの ETF 担保化は時間の問題です。機関投資家による物理的な購入/償還モデルの出現も、ETH 担保化収入に対する機関投資家の関心を大幅に高めるでしょう。
3. ETH の戦略的貯蔵: イーサリアム エコシステム内では、通貨プレミアム価値保存資産として ETH を貯蔵するための競争が勃発しています。最近、米国上場企業のBitmine Immersion Technologiesは、ETH金融戦略の開始にあたり2億5,000万ドルを調達しました。これにより、株価は2日間で4ドルから最高74ドルまで上昇し、180%以上の上昇となりました。
4. 機関投資家向けファンド資産としてのETH:ETHは、独自の担保、中立性、リターン、そして世界的な有用性といった独自の特性から、機関投資家や世界にとって好ましいファンド準備資産となっています。
つまり、ETHは長期的には機関投資家がブロックチェーンに参入するための唯一の選択肢ではありませんが、現時点では大規模なオンチェーン資産にとって最適なソリューションです。データ、事例、根底にあるロジック、そして最近のビッグニュースを総合的に考えると、ETHの再評価のトレンドは差し迫っていると言えるでしょう。
参考文献
1. 「ステーブルコインを超えて」
2. 「オンチェーン金融におけるリアルワールドアセットに関するレポート」
3. 「ETH の強気な見通し」
4. 「シャオ・フェン博士との対談:米ドル建てステーブルコインと RWA」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







