アルファ獲得を目指して:OKXベンチャーズがSUIを固定化するための最初の動きの背後にあるロジック
原作者: OKX Ventures
Web3テクノロジースタックが進化し続けるにつれ、スマートコントラクト言語は、Ethereumが主流のSolidityから、より安全でリソース抽象化機能を持つMove言語へと徐々に移行しています。Moveはもともと、Metaの暗号プロジェクトDiem(旧Libra)用に開発されました。リソースが第一級市民であることや、形式検証に適しているなどの機能により、Moveは新世代のパブリックチェーンの基盤となるアーキテクチャにとって、徐々に重要な言語オプションになりつつあります。
こうした進化を背景に、AptosとSUIはMoveエコシステムのデュアルコアを代表する存在となっています。 Aptosは、Diemの元コアチームであるAptos Labsによって立ち上げられ、安定性、セキュリティ、モジュール型アーキテクチャを重視したネイティブMoveテクノロジースタックを継承しています。一方、SUIはMysten Labsによって構築されました。Moveのセキュリティモデルを継承した上で、オブジェクト指向データ構造と並列実行メカニズムを導入し、さらなるパフォーマンスの飛躍的向上と開発パラダイムの革新を伴うSUI Moveブランチを形成し、オンチェーンリソース管理とトランザクション実行モードを再構築しました。SUIは、スマートコントラクトの運用メカニズムとオンチェーンリソース管理方法を根本から再構築したLayer1と言えるでしょう。「高TPS」を追求するのではなく、ブロックチェーンの動作原理を書き換えるものです。これにより、SUIは強力であるだけでなく、パラダイムをリードする存在でもあります。複雑なオンチェーンインタラクションとWeb3の大規模アプリケーションのための技術基盤となっています。
1.包囲網を突破し、パブリックチェーンのパターンを再構築する
SolanaがFiredancer時代に入った後も、パフォーマンスカーブは依然として先行している可能性がありますが、依然として「シングルチェーンの高頻度取引」パラダイムです。SUIは、水平スタック + エンドツーエンドのプライバシー/ストレージにより、パフォーマンスの軍拡競争を超えた要求に対応しようとします。これは、Aptos(Moveですが、依然として単一次元の拡張)やSei(専用チェーン、流動性の集中度が高い)とは大きく異なります。投資機関にとって、これは次のことを意味します。
· 高いTPS + 継続的な取引手数料を求めている場合、Solanaと専用チェーンの方が早くメリットを得られる可能性があります。
·「新しいタイプのアプリケーション」と水平インターフェース制御に興味がある場合、SUIのアルファは、飽和していないSaaS /プライバシー/オフライントラックから来ています。
·AptosとSUIは、DeFiとBTCFiで重複する部分が多いため、トラックの退化には注意してください。
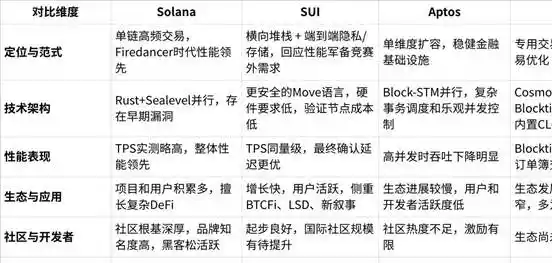
Solanaとの比較:Solanaは、複数回の強気と弱気の洗礼を経験しており、巨大なエコシステムを持っています。後発者として、SUIには明らかな利点があります。SolanaのRust + Sealevelの並列化によって引き起こされる脆弱性を回避するために、より安全なMove言語を使用しており、ハードウェア要件が低く、検証ノードのコストが低いため、分散化に役立ちます。パフォーマンス面では両者はほぼ同等ですが、SolanaのTPSはわずかに高く、SUIの承認遅延は低いです。エコシステム的には、Solanaはプロジェクトとユーザー数が多く、SerumやDriftなどの複雑なDeFiに注力しています。一方、SUIは成長が速く、ユーザーアクティビティはBTCFiやLSDなどの新しい分野の力を借りて一旦追いつき、差別化を図っています。Solanaコミュニティは成熟していますが、SUIの国際コミュニティはまだ拡大が必要です。将来的には、Solanaはより暗号ネイティブなエコシステム、SUIはWeb2の普及とゲームソーシャルネットワーキングに重点を置いているという、両者が共存する可能性があります。どちらもパフォーマンスの限界を追求しており、SolanaはFiredancerマルチスレッドに依存し、SUIはMahi-Mahiアップグレードに依存しています。
Aptosとの比較:AptosとSUIはLibra/Diemから派生したものです。Aptosは最初にローンチされ、「最初のMoveチェーン」の称号と高い評価を獲得しました。過去1年間、Aptosエコシステムの発展は緩やかで、ユーザーと開発者の活動はSUIよりも低調です。その理由としては、Aptosは複雑なBlock-STM並列処理を採用しており、高並列処理ではパフォーマンスが大幅に低下するのに対し、SUIオブジェクトモデルはより効率的であること、AptosはDeFiとNFTに重点を置いた堅牢な金融インフラとして位置付けられており、そのスタイルはEthereumクローンに近いこと、SUIは複数のストーリーを試みており、ユーザーの成長は速い(803万人の新規コイン保有者はAptosをはるかに上回る)ものの、リスクが比較的高いことが挙げられます。インセンティブの面では、Aptosはエアドロップを実施していますが、継続的なインセンティブが不足しています。SUIはエアドロップを実施していませんが、財団は強力なサポート体制を敷いており、月間アクティブアドレス数とオンチェーン取引量はAptosを上回っています。Aptosは強力なチームと財務力を備えており、将来的には機関投資家向け金融や東アジア市場に注力する可能性がありますが、現時点では市場はSUIに対してより楽観的です。
Seiとの比較:Seiは2023年に登場した専用のトランザクションチェーンです。Cosmosをベースとし、オーダーブック取引に重点を置いています。ブロックタイムは約500msです。Solanaのダウンタイム市場の獲得を目指しています。短期的には人気がありますが、TVLとユーザー数の増加は持続せず、エコシステムの発展は限定的です。ポジショニングが狭く、流動性マイニングに依存しているため、完全なエコシステムを形成することは困難です。一方、SUIは一般的なL1ルートを採用し、多様なアプリケーションをサポートし、リスク耐性も高いです。Seiのクロスチェーン互換性と言語的優位性はSUIに劣ります。EVMエコシステムに変革または完全に統合される可能性はありますが、短期的にはSUIを脅かすことは難しいでしょう。より注目すべきは、MystenがインキュベートしたLineraです。これは高頻度マイクロペイメント、またはSUI拡張のためのサイドチェーンとしての位置付けであり、SUIとはポジショニングが異なります。
イーサリアムL2との比較:イーサリアムL2(ArbitrumやBaseなど)は、TVLが20億ドルを超える豊かなエコシステムを有しています。SUIは、Rollupが追随しにくい超低レイテンシと高同時実行性という利点があり、ガス料金も低いため、高TPSゲームなどのアプリケーションに適しています。イーサリアムL2は、強力な資本ネットワーク効果とセキュリティの支持を得ています。SUIとL2の競争は、本質的に新しいパラダイム(パブリックチェーン)と従来のパラダイム(Rollup)の競争です。長期的には共存する可能性がありますが、短期的には、どちらがよりアプリケーションのニーズを満たせるかによって決まります。
第二に、急速な進歩と印象的なエコシステムデータ
2023年5月のSUIメインネットの立ち上げ以来、ユーザー数は飛躍的に増加しています。2025年4月までに、SUIチェーン上に1億2,300万以上のユーザーアドレスが作成されました。この数値は、Tronなどの古いパブリックチェーンの累計アドレス量にほぼ近いものです。 2024年後半、SUIの月間アクティブアドレスは平均約1,000万でした。そして、2025年2月中旬以降、この指標は急上昇し、4月中旬には着実に4,000万を超え、月間アクティブアドレスは4倍以上に増加しました。新規ユーザー数に関しては、2024年末に「転換点」を迎え、1日平均の新規ウォレットアドレス数が15万から100万超に増加し、その後も増加を続けています。
特に、新しいパブリックチェーンの台頭は、多くの場合、クロスチェーン資金の大量流入を伴います。SUIは2024年半ばから後半にかけて、サードパーティブリッジングを通じて最初のトラフィックの波を先導しました。2024年11月時点で、総額約9億4,480万米ドルの資金がブリッジインされています。2025年半ば時点で、SUIのクロスチェーンロックイン量(ブリッジTVL)は約25億5,000万米ドルです。これは、DeFi内のTVLに加えて、ブリッジ資産として残存する資産が多数存在し、SUIの流動性需要を支えていることを示しています。さらに、DeFi活動の活発化に伴い、SUIエコシステムにおけるステーブルコインの供給量が増加し、2025年4月中旬には、SUIステーブルコインの時価総額が8億ドルを超え、過去最高を記録しました。この規模は、Tronなどの旧パブリックチェーンのステーブルコインレベルに匹敵し、SUIネットワークにおける価値の保管と移転に対するユーザーの信頼が高まっていることを浮き彫りにしています。ステーブルコインの構成比では、USDCが依然として絶対的な主力であり、その時価総額は常に60%以上を占めています。2024年末にはUSDTもSUI上で発行され、一定の活発さを維持しています。 スループットではSolanaにまだ遅れをとっているものの、SUIはオンチェーンオーダーブックDEX、リアルタイムPvP、ソーシャルインタラクションといった高頻度シナリオを完全にカバーしており、高速終了+DAG並列実行により、マイクロペイメント、ゲーム内アセット交換、ソーシャル「いいね/コメント」タイプの書き込みに最適なトラックを提供します。その後、Mahi-Mahiの目標が40万TPS以上に引き上げられたことで、SUIはスケーラビリティの堀を着実に強化していますが、2024年11月21日に発生した150分間のダウンタイムインシデントは、高並列境界条件下でのコアプロトコルの安定性を継続的に検証する必要があることを警告しています。さらに、平均ガスの低さは、「オンチェーンリアルタイムアプリケーション」開発者にとってSUIのコアセールスポイントですが、ピークレートが繰り返し高レベルに達すると、ゲームやソーシャルシナリオはユーザー離脱が発生しやすくなります。保有者/ステーカーは、長期的な手数料曲線を評価するために、ストレージファンドのパラメータとL2ソリューションのリズムに注意を払う必要があります。 現在、SUIのエコシステムデータは非常に印象的です。まず、資本構造の弾力性が高まりつつあります。2025年第2四半期の定常TVLは約16~18億米ドルで、そのうちステーブルコイン+LSDは約55%であり、インセンティブ補助金がなくても保持できます。これは、ホットマネーサイクル後の「粘着性資本」が初期段階に促進されたことを示しています。さらに、機関投資家アドレスの保有割合は6%から14%に増加しました(半年で倍増、アルテミス基準)。個人投資家の割合は減少しましたが、活動は増加しました。ファンドはより集中的でありながらより活発であり、次のレバレッジ/デリバティブの拡大のための安全クッションを提供しています。 第二に、開発者の定着率は同年代のパブリックチェーンよりも高いです。Electric Capitalの統計によると、24ヶ月生存率(GitHubに2年連続で開発が提出されている)は、SUI = 37%> Aptos 31%> Sei 18%でした。主なインセンティブは、オブジェクトモデル+ Walrus / SealネイティブSDKが「オンチェーン構造の書き換え」の精神的コストを軽減し、ほとんどのチームが最初の契約を移植するのではなくSUIで記述することを望んでいることです。 第三に、バイモーダルなユーザー構造(DeFi + コンテンツエンターテイメント)がオンチェーンインタラクションの多様化を推進しています。DeFi契約はオンチェーンコール量の約49%を占め、FanTV、RECRD、Pebble Cityなどのコンテンツアプリケーションはコール量の約35%を占めています。ソーシャルアプリケーションやコンシューマーアプリケーションはまだ本格的には始まっておらず、潜在的なブルーオーシャンです。コンテンツ制作(音楽、動画)のWeb3化はSUIで既に兆候を見せていますが、今後さらに進展する可能性があります。特にSUIは東南アジアに多くのユーザーを抱えており、同地域のユーザーの習慣をターゲットにしたソーシャルプロダクトが考えられます。ローカライズされたオンチェーンショートビデオやオンチェーンファンリワードなどの市場が生まれる可能性があります。これらのプロダクトが成長すれば、広告やデータ分析などのビジネスを派生させ、エコロジカル経済にとって好循環を形成する可能性があります。ソーシャルプロダクトは成長期が長いですが、一度成功すると非常に粘り強いものになります。 例えば、2025年3月までにSUIチェーン上のBTCFiロックアップは1,000BTCを超え、4月にはwBTC、LBTC、stBTCなどを含むBTCベースの資産がSUIの総TVLの10%を占めました。つまり、SUI上では約2億5000万ドル相当のビットコインが取引されています。これらのビットコイン資産はSUI上で最大限に活用されており、ユーザーはBTCアンカー資産をレンディングプロトコルに担保として提供し、ステーブルコインと交換することで「コインを保有して利息を得る」ことを実現したり、BTC/ステーブルコインの流動性を提供して取引手数料を得たりすることができます。Naviなどのワンストップ流動性プロトコルは、BTCを担保として迅速にサポートし、「BTC Plus」などの利回り集約戦略を開始しました。 第4に、潜在的な成長曲線:RWAとネイティブデリバティブの2つのギャップ RWAでは、Seal/Nautilusがコンプライアンス準拠のプライバシー+検証可能コンピューティングを提供し、債券やファンドの株式発行の自然な基盤となります。Open Market Group(SUIでRWA収入証明書を発行予定)、21Shares(既存のSUI ETP規模は約3億ドル)などと提携し、物理資産/債券のトークン化をテストしてきました。これにより、RWA発行SaaS、コンプライアンス準拠のIDサービス、オンチェーン二次取引所、評価オラクルなどの実現機会がもたらされます。ネイティブ永久債/オプションでは、現在のオンチェーン永久債OIは約2,000万で、Bluefinが約70%を占めています。HyperliquidスタイルのアプリケーションチェーンとSUIの違いは、「パフォーマンス vs 流動性集約」です。 SUIがコンセンサス層でコンポーザブル/クロスプロトコルマッチング(DeepBook 2.0など)を行うことを決定した場合、統一されたデリバティブインフラストラクチャを実行するチャンスがあり、上限には10倍の成長スペースがあります。 繁栄するエコシステムは、戦略的資本の触媒作用とエンパワーメントから切り離すことはできません。 SUIエコロジーの萌芽から急成長までのプロセスにおいて、OKX Venturesは重要な役割を果たしました。その投資戦略は単純な金融賭けではなく、SUIの技術アーキテクチャとエコロジカルポテンシャルに対する深い理解に基づいた前向きで体系的なレイアウトであり、SUIエコロジーの繁栄を触媒しています。 Suiのアプリケーションエコロジーは現在、資本(DeFi + BTCFi)を絶対的な主軸とし、それにエンターテイメント(GameFi/NFT/ソーシャル)が続く構造となっており、AIネイティブツールとデリバティブはまだ初期段階にあります。真のギャップはRWAレンディングとオンチェーンデリバティブに集中しています。前者はSeal/Nautilusのプライバシーコンプライアンスソリューションの実装を待ち、後者はより強力なマッチングデプスとリスクヘッジツールを必要としています。 OKX Venturesは、SUIエコシステムの最も初期の発見者および戦略的共同構築者の1つとして市場で認められています。SUIメインネットがローンチされて間もなく、エコシステムがまだ初期段階にあったとき、OKX Venturesはその鋭い判断力に頼り、Cetus、Navi、Momentum、Haedalなどの複数のコアプロジェクトに戦略的投資を断行しました。これらのプロジェクトは、分散型取引所(DEX)、レンディング、流動性担保(LST)など、DeFi分野の主要トラックをカバーしており、その後のSUIの金融エコロジカル爆発のための強固な基盤を築きました。例: ·Momentum:元Meta LibraコアエンジニアのChefWENが共同設立した、SUIブロックチェーン上に展開された革新的なDEXです。 2025年のローンチ以来、取引量は急速に10億米ドルを超え、20万人以上のアクティブユーザーを抱え、SUIで最も急速に成長している流動性プラットフォームの1つとなっています。ve(3,3)モデルを採用し、トークン発行、取引手数料、報酬の100%をユーザーに還元し、トレーダー、投票者、流動性プロバイダー間の深い利害関係の結びつきを実現しています。Momentumはまた、5億ドル以上のTVLを管理し、ステーブルコインとマルチアセット取引をサポートし、低料金と高効率により、SUIエコシステムの中核流動性エンジンとしての地位を着実に確立しています。 ·Haedal:Haedalは、SUIブロックチェーン上の主要な流動性担保プロトコルです。ユーザーはSUIまたはWALをステーキングすることでhaSUIやその他の認証情報を取得し、ガバナンスに参加しながらDeFiアプリケーションでアクティブであり続けることができます。 2025年初頭のローンチ以来、TVLは2億ドルを超え、1日あたり44,000以上のアクティブウォレットを擁し、LSDトラックのリーダーとなっています。Hae3技術アーキテクチャには、HMMマーケットメーカー、HaeVault利回り最適化、HaeDAOガバナンスシステムが含まれており、基本ステーキング利回りを3.5%以上に高め、多くのSUIコアプロトコルと密接に連携しています。高いセキュリティと資本効率を備えたHaedalは、SUIエコシステムにおけるLidoの代替となり、LSD市場構造の再構築を主導することに取り組んでいます。 ·Cetus:Cetusは、SuiとAptosに展開されている分散型取引所および流動性プロトコルであり、CLMM、RFQ、DMMなどの複数の流動性アルゴリズムをサポートし、小売および機関投資家のニーズを考慮しています。マルチカーブ戦略設計と効率的なティックプライシングメカニズムは、資本効率を大幅に向上させ、SUI上に主要なクリアリングおよびアグリゲーションのボトムレイヤーを構築します。2025年にセキュリティインシデントが発生したにもかかわらず、チームは迅速に脆弱性を修正し、資金を回復し、補償プランを開始することで、セキュリティガバナンスの模範となりました。再開後、取引量は急速に回復し、1日あたりのピーク時には3億ドルを超え、TVLは1億2000万ドル以上で安定しました。Cetusは、高いパフォーマンスと高いコンポーザビリティを備えたMoveエコシステムの流動性のための重要なインフラストラクチャを構築しています。 ·Navi:Suiネイティブ初のワンストップ流動性プロトコル。貸付、流動性担保、自動レバレッジ、分離市場を統合し、2025年にはTVL2億ドル、ユーザー数83万人以上を目指します。インキュベーション支援のため、1,000万NAVXエコシステムファンドを立ち上げ、主流のDEXと深く統合することで、DeFiプロジェクトに基盤となる流動性と清算機能を提供します。 OKX Venturesの投資は、孤立した「点」ではなく「面」で繋がっており、強力なエコシステムシナジー効果を生み出しています。投資先のDEXは貸付契約の決済の場を提供し、貸付契約とLST契約はDEXに新たな資産と流動性源を創出し、自己強化型のDeFiクローズドループを共同で構築します。さらに重要なのは、OKX Venturesの貢献が資本規模をはるかに上回っていることです。世界トップクラスの暗号化プラットフォームとして、業界リソース、市場インサイト、技術サポートなどを提供することで、これらの初期プロジェクトの製品イテレーション、市場プロモーション、ユーザー獲得を大幅に加速させ、SUIエコシステム全体の成熟と繁栄を促進しました。この「投資+エンパワーメント」モデルは、SUIエコシステムが多くのパブリックチェーンの中で急速に頭角を現すための重要な触媒の一つです。 同時に、SUI FoundationとMysten Labsによるインフラ層への投資は、エコシステムに深い競争障壁を築きました。Mystenは、2023年から2024年にかけてSUI開発のために総額3億ドル以上を調達しました。この資金の大部分は、Walrus、Seal、Nautilusなどの「厚いインフラ」の研究開発に投資されています。この戦略は、Solanaのような端末アプリケーションに重点を置いたエコシステムとは異なります。SUIはまず基盤レイヤーの欠点を補い、その後、助成金やハッカソン(2024年のOverflowハッカソンなど、350以上のプロジェクトが参加しました)を通じてアプリケーションのイノベーションを促進することを選択しました。インフラの豊富さは、エコシステム内に技術的な粘着性ももたらします。開発者がSUIが提供するこれらの独自のサービス(SealのセキュアストレージやNautilusのトラステッドコンピューティングなど)に慣れ、依存するようになると、他のプラットフォームには同等の機能が不足していたり、再構築が必要になったりする可能性があるため、他のチェーンへの移行意欲は低下します。さらに、これらのインフラはSUIの新興分野への対応力も高めます。例えば、WalrusとSealの組み合わせは、プライバシーと膨大なデータを必要とするソーシャル、AI、その他のDAppsをサポートする上でSUIに独自の利点をもたらします。Nautilusは、チェーン上でAI推論やセキュアなマルチパーティコンピューティングを実装したい最先端の開発者を引き付ける可能性があります。 過去1年間、Suiは「高性能並列チェーン」と評されてきました。しかし、最新のイベントでMysten Labsの共同創設者であるEvan Cheng氏は、明らかにより野心的な発言をしました。「ブロックチェーンは単なる取引ではありません。Suiは、コンピューティング、流動性、データを次世代インターネットのプログラマブルな基盤に織り込むグローバルコーディネーションレイヤーです。」 チームは、従来のインターネットコンポーネント(コンピューティングパワー、ストレージ、アイデンティティ、流動性、プライバシーコンピューティング)を同じネイティブプロトコルスタックセットに組み込み、各レイヤーを外部アプリケーションからいつでも利用できるようにしたいと考えています。6つのコンポーネント(Suiメインネット、DeepBook、SuiNS、Walrus、Seal、Nautilus)は既にメインネットまたはパブリックテストネット上で稼働しており、いずれもオープンライセンスまたはオンチェーンガバナンスに基づいてソースコードをホストしています。彼らは新たな道を切り開きます。Suiの真の差別化は、単一TPSではなく「水平統合」にあります。現在、このインフラは実稼働段階に入っています。Mysticetiコンセンサスエンジンは1秒未満のファイナリティ(P50遅延は約0.39秒)を実現し、ピーク時でも混雑は発生しません。DeepBookのパブリックマッチングレイヤーは、マッチング遅延を390ミリ秒に短縮し、1日あたり100万件以上の注文を処理し、チェーン全体の取引の40%以上を占めています。アイデンティティレイヤーでは、SuiNSは28万件のドメイン名を生成し、zkLoginは3ヶ月で1,200万件以上のソーシャルログインを完了し、1日あたりのアクティブユーザーの約3分の1をカバーしています。Walrusネイティブストレージメインネットの立ち上げ以来、580TBのデータが書き込まれ、フラグメンテーション利用率は8%から12%近くに増加しました。SealはMPC/TSSシークレット管理サービスを提供し、40以上のエンタープライズアプリケーションをカバーしています。 Nautilusは検証可能なコンピューティングをサポートし、TEE推論結果をMoveオブジェクトとしてチェーンにアップロードできます。すでに7つのAIプロジェクトがテスト中で、そのうち3つは総額1,700万米ドルの資金調達を発表しています。 上記の機能を基に、Suiは複数の成長方向を切り開いてきました。1つ目はWeb2 SaaSへの移行です。チームは、Dropbox、GitHub、eBay、YouTubeなど30以上のWeb2サービスを、将来的に「Suiの第6層を再構築する」可能性のあるケースとして挙げています。現在、コンテンツ配信、ソーシャルネットワーキング、ID認証などの非金融インタラクションは、メインネットワークの呼び出し頻度の約42%を占めていますが、手数料の11%にしか貢献しておらず、多くの「低ガス高頻度」のWeb2 SaaSトランザクションがメインチェーンに移行し始めていることを示しています。これらのアプリケーション周辺にまだ不足している B2B ミドルウェア (課金、権限管理、コンテンツ アクセラレーション、DevOps レジストリなど) は、高い不確実性と高い確率を伴う新たな空白領域 (高いビジネス ハードル、大きな補助金スペース、巨大な可能性) を構成します。 もう一つの見過ごされている方向性は、オフラインネットワークと極限シナリオです。Suiチームは、SMS、LoRa、HAM、衛星、水中音波といった非IPネットワークをテストし、トランザクションを「オフラインシャード」にカプセル化し、エンクレーブトークンとゼロ遅延zkトンネルを介してチェーンに集約しようとしています。この技術的パスは、インド、東南アジア、災害後の救助といった脆弱なネットワークシナリオを対象としており、これは現在主流のL1/Rollupではまだカバーされていない真の需要です。実装されれば、LoRa POS、SMSウォレット、zkトンネルSDKなど、多くの軽量ハードウェア/クライアントの起業機会を刺激するでしょう。 さらに、ブロックチェーン×AIという物語において、Suiは「オンチェーンモデル」ではなく「AIの検証可能性」に重点を置いています。エヴァン・チェンはAIとチェーンの融合を4つの象限に分け、SuiはSeal + Nautilusを通じてAIの重み、推論ログ、データソースをチェーン上で監査可能にすることに重点を置いています。こうした機能は、規制当局や制度上のニーズにより合致しています。現在、いくつかのスタートアッププロジェクトのピッチデッキには「AI推論サービス+監査可能な台帳」が盛り込まれており、MechColonyは6週間で検証可能なNPC行動ツリーを実装しました。こうしたプロジェクトの核となる価値は、コンピューティングパワーではなく、信頼の分配にあります。Suiが「信頼できるAI」という評判を確立すれば、下流のデータマーケット、著作権クリアリング、モデルのNFT化などのアプリケーションが自然に融合していくでしょう。 技術進歩の面でも、Suiのエコシステムは絶えず進化を続けています。基本コンセンサス、プロトコルのアップグレード、開発エクスペリエンス、ユーザーツールにおいて、飛躍的な進歩を遂げてきました。プロトコルは動的なバージョン管理とオンチェーン/オフチェーンのホットアップデートをサポートしており、複数回のシームレスなアップグレードを可能にし、ハードフォークを減らし、安定性を向上させます。 MysticetiはDAG非同期パイプラインを導入し、1秒未満のファイナリティと12,000 TPSのスループットを実現しました。 Move言語はジェネリック特化、マクロ拡張、デバッグツールを導入し、開発効率を大幅に向上させました。 ウォレット側はPhantom、Slushなどと深く統合されており、ユーザーインタラクションエクスペリエンスと資産セキュリティを最適化します。 エコロジカルコンセプトの面では、Suiは分散化(リソースの広範な分配)、構成可能性(モジュールの柔軟なコラボレーション)、真の所有権(ユーザーがデータとアイデンティティを管理)を重視し、Web3の大規模実装に対応する汎用インフラストラクチャの構築に取り組んでいます。 Suiは2025年初頭にプロトコルバージョン管理とホットアップデートメカニズムを通じてスムーズなマルチネットワークアップグレードを実現し、ネットワークの互換性と一貫性を向上させました。 Mysticetiコンセンサスエンジンの導入後、コンセンサス遅延は1秒未満に短縮され、高負荷時でも安定したスループットが維持されました。Move言語もジェネリックやマクロ拡張などのアップグレードを完了し、ウォレットとの統合により開発者エクスペリエンスとユーザーインタラクションプロセスが大幅に最適化されました。 エコシステムの構成要素に関して、Sui EcologyはWalrus、Seal、Nautilusなどの基礎プロトコルを通じて、ストレージ、暗号化、プライバシーコンピューティングをカバーするフルスタックアーキテクチャを構築し、オンチェーンとオフチェーンのデータ処理とデータ主権の効率を大幅に向上させました。その中で、Walrusは階層化アーキテクチャとRed Stuffコーディングにより、分散型ストレージとデータ可用性において低コスト、高並行性、マルチチェーン互換性を実現し、NFT、AI、DeFiなどのビッグデータシナリオに適しています。Sealは閾値暗号化とプログラム可能なアクセス制御を提供し、オンチェーンプライバシーとデジタル著作権管理の実装を促進します。NautilusはTEEに基づいて検証可能なオフチェーンコンピューティングを実装し、Moveをネイティブにサポートし、AI推論、オラクル、チェーンゲームなどのアプリケーションを拡張します。さらに、Sui Ecologyは、SUIPlay、Move、DeepBook、zkLogin、SUIBridgeなどのミドルウェアと開発ツールを統合し、コンピューティング、通信、アイデンティティ、決済、セキュリティなどのモジュールを網羅する「分散型フルスタック」を形成しています。 セキュリティガバナンスの面でも、Suiは稀有な迅速な対応力を発揮しました。Cetus盗難事件後、Suiは検証ノードを調整し、オンチェーンガバナンスメカニズムを通じてハッカーのアドレスを凍結し、1億6,200万ドルの資産を回収し、初めて「秘密鍵なし送金」を実現しました。財団とプロジェクト関係者は3,000万ドルの融資を提供し、資金回収とトークン補償メカニズムの段階的なリリースを組み合わせ、被害を受けたユーザーの回復率は85%~99%に達しました。その後、Suiは1,000万ドルのセキュリティ基金を設立し、プロトコルのオープンソース化を推進し、監査インセンティブを強化し、ガバナンスプロセスを最適化して透明性とコミュニティ参加の向上を図りました。これは分散型権力集中に関する議論も引き起こしましたが、Suiの危機対応とコミュニティガバナンスにおける総合的な能力と実験精神を示すものであったことは間違いありません。 これらのことからわかるのは、Suiが「最速のL1」という高性能チェーンの物語から、「プログラマブルなインターネットスタック」というより高次のポジショニングへと移行しつつあるということです。 BlockBeats の公式コミュニティに参加しよう: Telegram 公式チャンネル:https://t.me/theblockbeats Telegram 交流グループ:https://t.me/BlockBeats_App Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia第三に、前向きなレイアウト、SUI Foundation、OKX Ventures、Mysten Labsなどが重要なエコシステムの力になっています
第4に、価値のポジショニング:「最速L1」から「プログラマブルなインターネットスタック」へ
免責事項:
この記事は参考資料としてのみ提供されています。この記事は著者の見解を示すものであり、OKXの立場を代表するものではありません。この記事は、(i)投資助言または投資推奨、(ii)デジタル資産の売買または保有の申し出または勧誘、(iii)財務、会計、法律、または税務に関するアドバイスを提供することを意図したものではありません。当社は、これらの情報の正確性、完全性、または有用性を保証するものではありません。デジタル資産(ステーブルコインおよびNFTを含む)の保有には高いリスクが伴い、価格が大きく変動する可能性があります。デジタル資産の取引または保有がご自身の経済状況に適しているかどうかを慎重にご検討ください。具体的な状況については、法律、税務、または投資の専門家にご相談ください。現地の適用法令を理解し、遵守する責任はご自身にあります。
この記事は寄稿によるものであり、BlockBeatsの見解を反映するものではありません。

 関連記事