イーサリアム3,600ドル:見えない清算ゲーム
原題:イーサリアム上昇の背後にある隠されたメカニズム:市場構造とシステミックリスクの理解
原文出典:A1 Research
原文翻訳:Tim, PANews
イーサリアムの価格変動は単純に見えます。個人投資家は熱狂し、価格は急騰し、市場の楽観論は高まり続けています。しかし、その表面下には、実際には複雑な構造的な市場メカニズムが存在します。資金調達金利市場の絡み合い、中立戦略機関のヘッジ操作、そして再帰的なレバレッジ需要は、現在の暗号資産市場における根深いシステム的な脆弱性を露呈しています。
私たちは稀な現象を目撃しています。レバレッジが本質的に流動性そのものになっているのです。個人投資家による巨額のロングポジションは、中立資本のリスク配分方法を根本的に変え、ほとんどの市場参加者がまだ十分に認識していない新たな市場の脆弱性を生み出しています。
1. 個人投資家はトレンドを追ってロングポジションを取る:市場動向が高度に収束している場合
個人投資家の需要は、レバレッジ商品が入手しやすいため、イーサリアム無期限契約に集中しています。トレーダーは、スポットの実需要をはるかに上回るペースでレバレッジロングポジションに流入しています。ETHの上昇に賭けたい人の数は、実際にイーサリアムスポットを購入する人の数をはるかに上回っています。
これらのポジションは、カウンターパーティが引き受ける必要があります。しかし、買い需要が非常に積極的になるにつれて、デルタニュートラル戦略を実行する機関投資家によってショートポジションが吸収されるケースが増えています。これらは方向性を求める弱気筋ではなく、資金調達レートハーベスターです。彼らはETHをショートするためではなく、裁定取引のために構造的な不均衡を利用するために介入します。
実際、この手法は従来の意味でのショートではありません。これらのトレーダーは、スポットまたは先物のロングポジションを同額保有しながら、永久契約をショートします。その結果、ETHの価格リスクを負うことなく、レバレッジポジションを維持するために小売ロング投資家が支払う資金調達レートプレミアムを通じて収益を得ています。
イーサリアムETFのアーキテクチャが進化するにつれて、この裁定取引は受動的な収益層(ステーキング収益はETFラッパー構造に組み込まれています)を追加することで強化され、デルタニュートラル戦略の魅力がさらに高まる可能性があります。
複雑さを許容できるのであれば、これは確かに素晴らしい取引です。
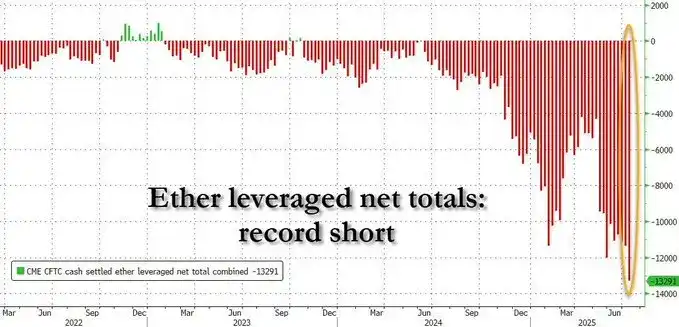
デルタニュートラルヘッジ戦略:合法的な「紙幣増刷」への対応メカニズム
トレーダーは、ETH無期限契約をショートしながらスポットロングポジションでヘッジすることで、個人投資家のロング需要に応えています。これにより、継続的な資金調達レートの需要によって引き起こされる構造的な不均衡が利益へと転じています。
強気相場では、資金調達レートがプラスに転じ、ロングポジションはショートポジションを支払います。中立戦略はリスクヘッジを行いながら流動性を提供することでリターンを得るため、機関投資家の資金流入は継続します。
しかし、これは危険な幻想を生み出しています。市場は厚みがあり安定しているように見えますが、この「流動性」は好ましい資金調達環境に依存しているのです。
インセンティブメカニズムが消滅した瞬間、それを支える構造は崩壊します。見かけ上の市場の厚みは瞬く間に空虚となり、市場の枠組みが崩壊するにつれて価格が激しく変動する可能性があります。
このダイナミクスは、暗号資産ネイティブプラットフォームに限ったものではありません。機関投資家が中心のCMEでも、ほとんどのショートフローは方向性のある賭けではありません。プロのトレーダーは、投資戦略上、スポットエクスポージャーを保有できないため、CME先物をショートします。
オプションのマーケットメーカーは、証拠金効率を高めるために先物をデルタヘッジします。機関投資家は、機関顧客の注文フローをヘッジします。これらは構造的に必要な取引であり、弱気な期待を反映したものではありません。建玉は増加する可能性がありますが、これが市場のコンセンサスとなることはめったにありません。
非対称的なリスク構造:なぜそれが実際には公平ではないのか
個人投資家のロングポジションは、価格が反対方向に動いた場合に清算されるという直接的なリスクに直面しますが、デルタ中立型のショートポジションは通常、資金が十分に確保され、専門チームによって管理されています。
彼らは、完全にヘッジされた資本効率の高いメカニズムで、ETHを担保として無期限契約をショートします。この構造は、清算を引き起こすことなく、適度なレバレッジに安全に耐えることができます。
両者には構造的な違いがあります。機関投資家のショートは長期的なストレス耐性と、ボラティリティに耐えうる健全なリスク管理システムを備えています。一方、レバレッジをかけた個人投資家のロングは、リスク許容度が低く、リスク管理ツールが不足しており、運用エラーに対する許容度はほぼゼロです。
市場の状況が変化すると、ロングは急速に崩壊しますが、ショートは安定した状態を維持します。この不均衡が、一見突然のように見えますが、構造的に避けられない清算ウォーターフォールを引き起こします。
再帰的フィードバックループ:市場行動が自己干渉になる場合
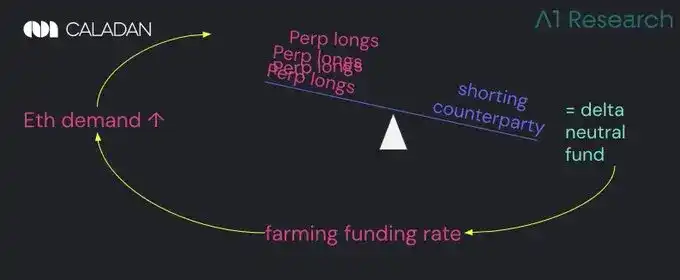
イーサリアム無期限契約のロング需要は依然として存在しており、デルタニュートラル戦略のトレーダーはショートをヘッジするためのカウンターパーティとして行動する必要があります。このメカニズムにより、資金調達レートプレミアムが維持されます。さまざまなプロトコルと利回り商品がこれらのプレミアムを求めて競争し、より多くの資本がこのサイクルに流入します。
決して止まらない金儲けのマシンなど存在しません。
これは引き続き上昇圧力を生み出しますが、1つの前提条件に完全に依存しています。それは、ロングがレバレッジコストを負担する意思があることです。
資金調達率のメカニズムには上限があります。ほとんどの取引所(Binanceなど)では、無期限契約の資金調達率は8時間ごとに0.01%に制限されており、これは年率約10.5%の収益率に相当します。この上限に達すると、ロング需要が引き続き増加しても、収益を求めるショートは注文を開くインセンティブがなくなります。
リスク蓄積は臨界点に達します。裁定収益は固定されますが、構造リスクは拡大し続けます。この臨界点に達すると、市場はすぐにポジションをクローズする可能性があります。
なぜETHはBTCよりも下落したのか? 二つのエコロジカル・ナラティブの戦い
ビットコインは企業の財政戦略によるレバレッジなしの買いの恩恵を受けている一方、BTCデリバティブ市場はより高い流動性を持っています。イーサリアムの無期限契約は、収益戦略とDeFiプロトコルエコシステムと深く統合されており、ETH担保はEthenaやPendleなどの構造化商品に流入し続け、資金調達レート裁定取引に参加するユーザーに収益リターンを提供しています。
ビットコインは一般的に、ETFや企業の自然なスポット需要によって推進されていると考えられています。しかし、ETFの資金フローの大部分は、実際には機械的なヘッジの結果です。伝統的な金融ベーシストレーダーは、ETF株を買いながらCME先物契約を空売りすることで、スポットと先物の間の固定スプレッドを固定し、裁定取引を行っています。
これは、規制されたパッケージ構造を通じて実行され、4~5%の米ドルコストで資金調達されることを除けば、ETHのデルタニュートラルベーシス取引と本質的に同じです。このように、ETHのレバレッジは利回りインフラとなり、BTCのレバレッジは構造化された裁定取引を形成します。どちらも方向性のある操作ではなく、どちらもリターンを生み出すことを目的としています。
循環依存の問題:音楽が止まるとき
夜も眠れないかもしれない質問があります。このダイナミクスは本質的に循環的です。デルタニュートラル戦略は、一貫してプラスの資金調達率に依存しており、そのためには小売需要と長期的な強気相場環境が必要です。
ファンディングプレミアムは永続的なものではなく、脆弱です。プレミアムが縮小すると、清算が始まります。個人の投資意欲が薄れると、ファンディングレートはマイナスに転じ、空売り業者はプレミアムを受け取る代わりにロングポジションを支払うことになります。
大量の資金が流入すると、この力学によって複数の脆弱性が生じます。まず、デルタ・ニュートラル戦略への資金流入が増えると、ベーシスは引き続き圧縮されます。ファンディングレートは低下し、キャリートレードのリターンも低下します。
需要が反転したり流動性が枯渇したりすると、永久スワップは割引状態になり、契約価格がスポット価格を下回る場合があります。この現象は、デルタ中立の新規ポジションの参入を妨げ、既存の機関投資家にポジションのクローズを強いる可能性があります。同時に、レバレッジロングには証拠金の余裕がなく、軽微な市場調整でさえも清算の連鎖反応を引き起こす可能性があります。
中立的なトレーダーが流動性を引き上げ、ロングの強制清算が連鎖すると、流動性の真空状態が形成され、価格を下回ると方向性のある買い手は存在せず、構造的な売りだけが存在します。かつては安定していた裁定取引のエコシステムは急速に反転し、無秩序な清算の波へと発展しました。
市場シグナルの読み間違い:バランスの錯覚
市場参加者は、ヘッジファンドの資金流入を弱気バイアスと誤解することがよくあります。実際、ETHの空売りポジションが高い場合、方向性の期待ではなく、利益を生むベーシストレードを反映していることが多い。
多くの場合、デリバティブ市場の一見厚みのある部分は、実際には中立的なトレーディングデスクが提供する一時的なレンタル流動性によって支えられており、これらのトレーダーは資金調達プレミアムを収穫することで収入を得ている。
スポットETFへの資金流入はある程度の自然需要を生み出す可能性があるが、永久契約市場における取引の大部分は構造的かつ人為的な性質を持つ。
イーサリアムの流動性は、その将来への確信に根ざしているわけではない。資金調達環境が利益を生む限り、流動性は存在する。利益が消失すると、流動性も消滅する。
結論
構造的な流動性に支えられて市場は長期間活発に推移し、誤った安心感を生み出す可能性がある。しかし、状況が逆転し、ロングポジションが資金調達義務を維持できなくなると、崩壊は一瞬で起こります。一方は完全に潰され、もう一方は冷静に撤退します。
市場参加者にとって、これらのパターンを特定することは、機会とリスクの両方を意味します。機関投資家は資金調達状況を把握することで利益を得ることができますが、個人投資家は人工的な深さと実際の深さを区別する必要があります。
イーサリアムデリバティブ市場の原動力は、分散型コンピューターのコンセンサスではなく、構造的に資金調達率プレミアムを収穫する行動です。資金調達率がプラスのリターンを維持している限り、システム全体は円滑に機能します。しかし、状況が逆転すると、一見バランスが取れているように見えるものは、巧妙に隠されたレバレッジゲームに過ぎないことが最終的に明らかになります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia