グレースケールレポート:規制の突破と資本流入により、イーサリアムは7月の最大の勝者となる
原題:2025年7月:イーサリアムが復活
原文出典:Grayscale
原文翻訳:Plain Language Blockchain
2025年7月、イーサリアムネットワーク上のETH価格は約50%急騰しました。投資家は、ステーブルコイン、資産のトークン化、機関投資家による導入に注目しました。これらは、最古のスマートコントラクトプラットフォームであるイーサリアムを競合他社と差別化する分野です。
GENIUS法の成立は、ステーブルコインと暗号資産全体にとって画期的な出来事です。市場構造に関する法案が議会で可決されるまでには時間がかかるかもしれませんが、米国の規制当局は、暗号資産投資商品におけるステーキング機能の承認など、他の政策調整を通じてデジタル資産業界を継続的に支援することができます。
暗号資産の評価は短期的に統合される可能性がありますが、今後数ヶ月間、この資産クラスの見通しについては引き続き非常に強気な見方を維持しています。暗号資産は、投資家にブロックチェーンのイノベーションへのエクスポージャーを提供すると同時に、米ドルの継続的な弱さなど、従来型資産のリスクの一部からある程度保護される可能性も提供しています。そのため、ビットコイン、イーサ、その他多くのデジタル資産は、引き続き投資家を惹きつけると予想されます。7月18日、トランプ大統領はGENIUS法に署名し、米国のステーブルコインに包括的な規制の枠組みを提供しました。これは、暗号資産クラスの始まりの終わりを示しています。パブリックブロックチェーン技術は、実験段階から規制された金融システムの中核へと移行しています。ブロックチェーン技術が一般ユーザーに具体的なメリットをもたらすかどうかの議論は終結し、規制当局は現在、業界の成長が適切な消費者保護と金融安定のメカニズムを伴うことを確保することに重点を移しています。7月には、好ましいマクロ経済状況に支えられ、GENIUS法の可決を受けて暗号資産市場が急騰しました。ほとんどの地域で株式市場指数が上昇し、債券市場のリターンは米国高利回り社債や新興国債券などのリスクの高いセクターが牽引しました(図1参照)。市場のボラティリティが低下する中で、関連する投資戦略も好調に推移しました。FTSE/Grayscale Crypto Market Index(時価総額加重平均に基づく投資可能なデジタル資産の指数)は15%上昇し、ビットコインの価格は8%上昇しました。イーサリアム(ETH)は今月の主役で、価格が49%急騰し、4月初旬の安値からのトータルリターンは150%を超えました。 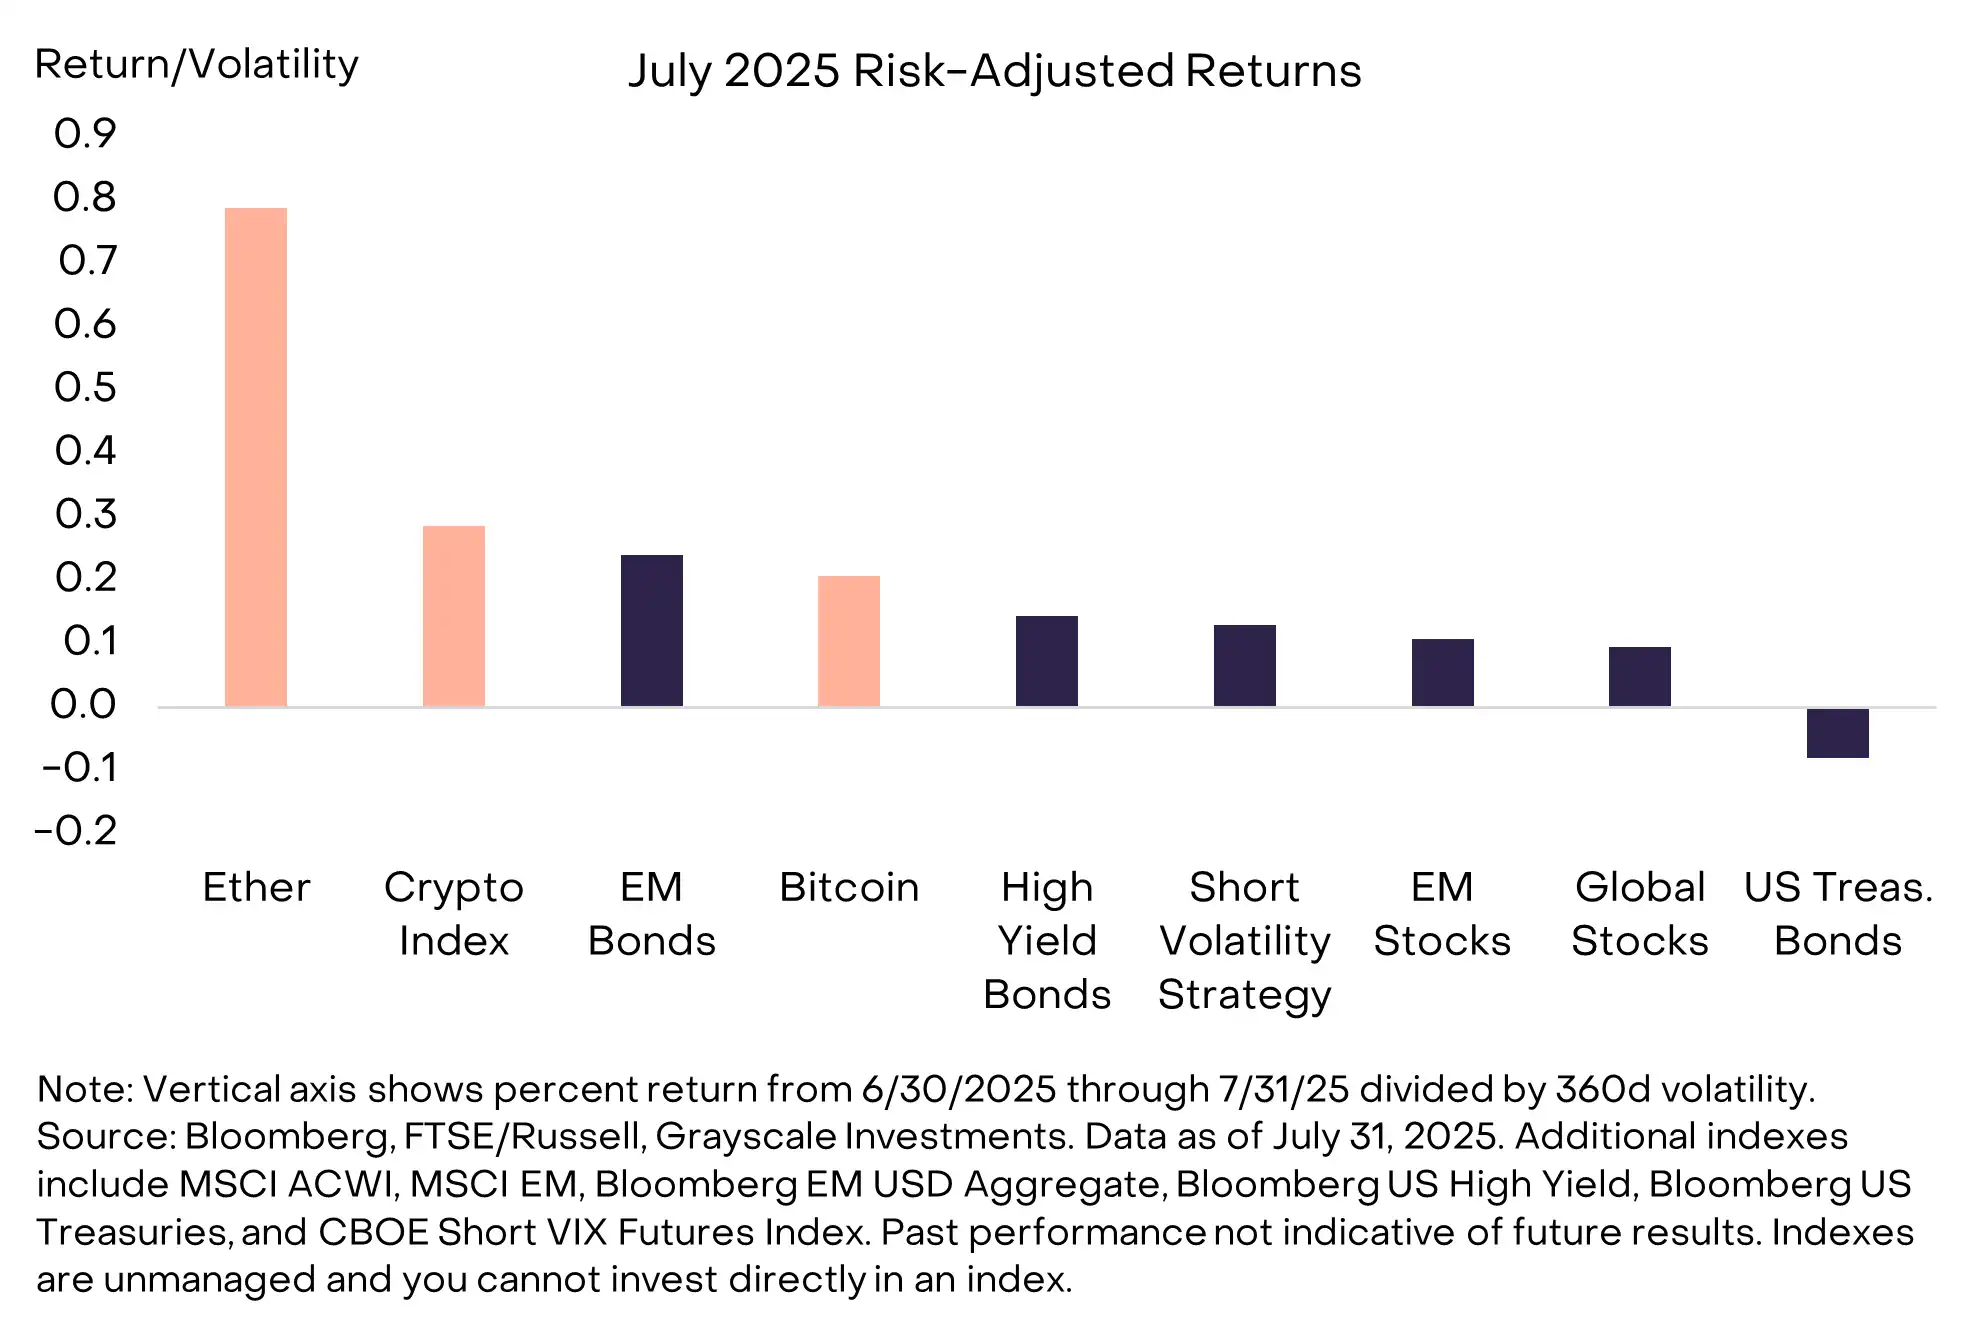 チャート 1: 暗号資産にとって 7 月の好調の中でイーサリアムが輝いています。これを「王の帰還」と呼ぶのはやめましょう。イーサリアムは時価総額で最大のスマートコントラクトプラットフォームであり、ブロックチェーン金融の基盤インフラとして機能しています。しかし、最近までETHの価格パフォーマンスはビットコインを大きく下回り、ソラナのような他のスマートコントラクトプラットフォームにも遅れをとっていました。このため、イーサリアムの開発戦略と業界における競争力に疑問を抱く声も上がっています(図2参照)。図2:5月以降、イーサリアムはビットコインを上回る イーサリアムとETHへの新たな熱狂は、市場がステーブルコイン、資産のトークン化、そして機関投資家によるブロックチェーン導入に注目していることを反映していると考えられます。これらはすべてイーサリアムの強みです(図3参照)。例えば、レイヤー2ネットワークを含め、イーサリアムエコシステムはステーブルコイン残高の50%以上をホストし、ステーブルコイン取引(米ドル建て)の約45%を処理しています。イーサリアムは、分散型金融(DeFi)プロトコルにロックされている価値の約65%と、トークン化された米国債の約80%を保有しています。イーサリアムは、Coinbase、Kraken、Robinhood、Sonyなど、暗号資産プロジェクトを構築する多くの機関にとって最適なネットワークとなっています。図3:イーサリアムは、ステーブルコインとトークン化資産の主要なブロックチェーンです。ステーブルコインとトークン化資産の普及は、イーサリアムやその他のスマートコントラクト・プラットフォームに利益をもたらすでしょう。Grayscale Researchは、ステーブルコインはコスト削減、決済時間の短縮、透明性の向上を通じて、世界の決済業界の特定の分野に破壊的な変化をもたらす可能性があると考えています。(詳細な背景情報については、「ステーブルコインと決済の未来」をご覧ください。)ステーブルコイン関連の収益は、ステーブルコイン発行者(TetherやCircleなど)が得る純金利マージン(NIM)と、取引を処理するブロックチェーンが得る取引手数料の2つの形態があります。イーサリアムはステーブルコイン分野において確固たるリーダーシップを確立しており、そのエコシステムは、取引手数料の上昇を通じてステーブルコインの普及拡大の恩恵を受ける態勢が整っているように見受けられます。トークン化(従来の資産をブロックチェーン上に移行させるプロセス)についても同様です(背景情報については、「パブリックブロックチェーンとトークン化革命」をご覧ください)。現在のトークン化資産市場は規模が小さい(約120億ドル)ものの、成長の可能性は大きく、トークン化された米国債は現在、最大のトークン化資産クラスであり、イーサリアムが市場をリードしています。オルタナティブ資産分野では、アポロ・グローバルが最近、Securitizeと提携し、オンチェーン・クレジット・ファンドを立ち上げました。
さらに、トークン化された株式市場は規模は小さいものの、成長を続けています。RobinhoodはSpaceXやOpenAIなどの非上場企業の株式をトークン化しており、eToroはイーサリアム上の株式をトークン化する予定です。Apolloの商品は複数のブロックチェーンで利用可能であり、RobinhoodとeToroのトークン化された株式商品はイーサリアムエコシステムを基盤としています。
ETPのブームとその他のトレンド
イーサリアムへの投資家の関心は、スポットETH上場投資信託(ETP)への大幅な純流入につながっています。 7月、米国上場のスポットETH ETPへの純流入額は54億ドルに達し、昨年の発売以来、単月としては最大の流入額となりました(図4参照)。
現在、ETH ETPは約215億ドルの資産を保有しており、これは約600万ETHに相当し、流通供給量の約5%に相当します。CFTCの投資信託報告書のデータに基づくと、ETHETPへの純流入額のうち、ヘッジファンドの「ベーシス取引」によるものはわずか10億ドルから20億ドルにとどまり、残りは長期資金によるものと推定されます。図4:ETHETPの純流入額が50億ドルを超える また、一部の上場企業も、株式を通じてETHにアクセスするためにETHの蓄積を始めています。ETHを保有する2大「暗号資産運用会社」は、Bitmine Emersion Technologies($BMNR)とSharpLink Gaming($SBET)です。これら3社は合わせて100万ETH以上を保有しており、その価値は39億ドルに上ります。3つ目の上場企業であるBTCS(BTCS)は7月下旬、普通株と優先株の発行を通じて20億ドルを調達し、追加のETHを購入する計画を発表しました(BTCSは現在、約7万ETHを保有しており、その価値は約2億5000万ドルです)。ETH ETP商品への純流入に加え、イーサリアムに特化した企業ファンドマネージャーからの買い圧力も価格上昇の一因となった可能性があります。さらに、今月、暗号資産デリバティブ市場におけるイーサリアムのシェアは拡大しており、この資産への投機筋の関心が高まっていることを示唆しています。シカゴ・マーカンタイル取引所(CME)に上場されている伝統的な先物取引のうち、ETH先物の未決済建玉(OI)はビットコイン(BTC)先物の約40%にまで上昇しています(図X)。無期限先物取引のうち、ETHの未決済建玉はビットコイン(BTC)の約65%にまで上昇しています。今月はETH無期限先物の取引量もビットコイン無期限先物の取引量を上回った。
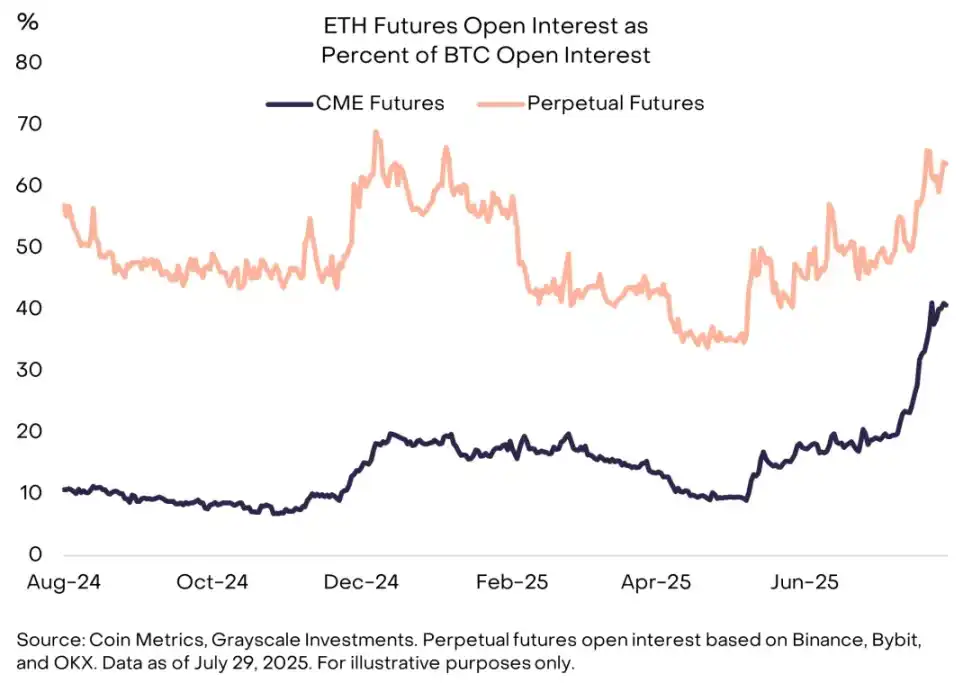
図5:ETH先物建玉の増加
7月はETHが注目を集めましたが、ビットコイン投資商品も投資家からの安定した需要が続いていました。米国上場のスポットビットコインETPには60億ドルの純流入があり、現在推定130万ビットコインを保有しています。複数の上場企業もビットコインファンド運用戦略を拡大しました。市場リーダーのStrategy(旧MicroStrategy)は、追加のビットコインを購入するために25億ドルの優先株を新たに発行しました。
これとは別に、ビットコインの先駆者でBlockstreamのCEOであるアダム・バック氏は、新しいビットコインファンド運用戦略会社、Bitcoin Standard Fund Management($BSTR)の設立を発表しました。この会社は、バック氏や他の早期導入者からのビットコインで資本金が調達され、さらに株式も調達する予定です。 BSTR の取引は、カンター・フィッツジェラルドが Twenty One Capital のために組織した以前の SPAC (特別買収会社) 取引と非常によく似ています。Twenty One Capital は、テザー社とソフトバンク社が支援する別の大手ビットコインファンド管理戦略会社です。
暗号通貨ブーム
7 月は、暗号通貨市場のすべてのセクターで評価額が上昇しました。セクター別に見ると、最も好調だったのはスマート コントラクト セクター (ETH の 49% 上昇による) で、最も不調だったのは人工知能セクターで、いくつかのトークンの固有の弱さに引きずられました (図 6 を参照)。先物建玉と資金調達率 (レバレッジをかけたロング ポジションの資金調達コスト) は、7 月中に多くの暗号通貨資産で上昇し、投資家のリスク選好度の高まりと投機的なロング ポジションの増加を示しています。
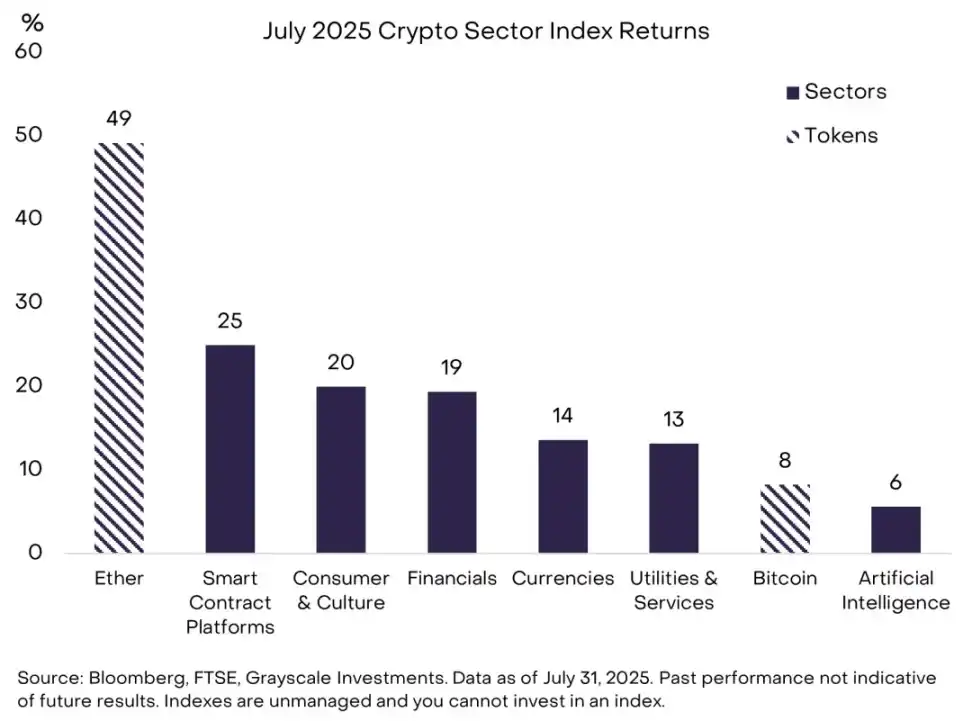
図6:7月はすべての暗号資産市場セクターが上昇
好調なリターンの後、評価額は調整または統合される可能性があります。GENIUS法の成立は暗号資産クラスにとって大きなプラス要因であり、絶対リターンとリスク調整後リターンの両方を押し上げました。議会も暗号資産市場構造に関する法案を検討しており、下院のCLARITY法は7月17日に超党派の支持を得て可決されました。しかし、上院は現在独自の市場構造法案を審議しており、9月までに大きな進展は見込まれていません。そのため、短期的には暗号資産の評価額の上昇を支える立法上の触媒は少なくなる可能性があります。
要約
とはいえ、今後数ヶ月間の暗号資産の見通しについては、依然として非常に楽観的です。第一に、法整備がなくても、規制の追い風は依然として存在します。例えば、ホワイトハウスは最近、デジタル資産に関する詳細な報告書を発表し、米国のデジタル資産業界の発展を支援するための94の具体的な提言を提示しました。これらの提言のうち60は規制当局の管轄下にあり、残りの34は議会または議会の双方による対応が必要です。規制当局の支援があれば、暗号資産投資商品(ステーキング機能や、より幅広いスポット暗号資産ETPなど)は、この資産クラスに新たな資金を呼び込む可能性があります。
第二に、マクロ環境は暗号資産にとって引き続き好ましいと予想しています。これらの資産は、投資家にブロックチェーンのイノベーションへのエクスポージャーを提供すると同時に、米ドルの継続的な弱体化など、従来型資産に関連する特定のリスクに対する一定の保護を提供します。トランプ大統領は、7月に可決された仮想通貨関連法案に加え、「ワン・ビッグ・ビューティフル・ビル法」にも署名し、今後10年間の巨額の連邦財政赤字を確定させました。また、ドル安が米国の製造業に恩恵をもたらすと強調し、連邦準備制度理事会(FRB)が金利を引き下げることへの期待を明確に表明し、様々な製品や貿易相手国に対する関税を引き上げました。巨額の財政赤字と低い実質金利は、特にホワイトハウスからの暗黙の支持がある場合、ドルの価値を引き続き押し下げる可能性が高いでしょう。ビットコインやイーサリアムのような希少なデジタル商品は、この恩恵を受け、ドル安リスクにさらされているポートフォリオにおける部分的なヘッジとして機能する可能性があります。オリジナルリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事