

RWAの流動性問題:AMMが「主要市場」ではなく「コンビニエンスレイヤー」にしかなり得ない理由
原題:「AMMはRWA市場においてどのような位置づけとなるべきか?」
原著者:@sanqing_rx、RealtyX DAOコミュニティの中核メンバー
序論:RWA流動性ギャップの解消
実世界資産(RWA)は、Web3の主流化に向けた重要な課題となりつつあります。しかし、数兆ドル規模の実世界資産をオンチェーン化するためには、トークン化以上のものが求められます。それらの資産のための効率的で堅牢な二次市場の流動性を構築することが、その成功を左右する真の課題です。 DeFiの基盤として、自動マーケットメーカー(AMM)は当然ながら大きな期待を集めていますが、RWAの世界に直接適用できるのでしょうか?
要約(3文で概要を説明)
・結論:現在主流のAMM(集中型流動性、ステーブルコインカーブなど)は、RWAの「プライマリーマーケット」として機能するには不向きです。最大の障害はカーブモデルではなく、低い回転率、厳格なコンプライアンス、そして緩やかな価格設定が求められるRWA環境におけるLP(流動性プロバイダー)の持続不可能な経済モデルにあります。ポジショニング:発行/償還、KYCオーダーブック/RFQ、そして定期的なオークションがRWA流動性の「主力」となるべきであり、AMMは「コンビニエンスレイヤー」に位置づけ、少額で日常的な、利便性の高いセカンダリー回転率のニーズにのみ対応すべきです。アプローチ:「ナローバンド・マーケットメイク + オラクル・スリップウェイ/フック + イールド・ブリッジング」を組み合わせることで、RWAの本来の収益(クーポンやレントなど)は、包括的なリスク管理と情報開示によって支えられ、LPに真に還元されるべきです。1. AMMはRWAの「主要市場」であってはなりません。RWAは、予測可能、測定可能、かつ決済可能な金融フレームワークを追求します。革新的ではありますが、継続的なクォートAMMメカニズムは、ほとんどのRWAシナリオにおいて、有機的な取引量の低さ、情報フローの遅さ、そしてコンプライアンスプロセスの長期化という3つの固有の課題を抱えています。そのため、取引手数料のみに依存するLPの収益は極めて少なく、同時に変動損失のリスクにもさらされます。
したがって、私たちの基本的な考え方は、AMM は RWA の「メインマーケット」ではなく、流動性の「ラストマイル」として機能するべきであるということです。AMM の役割は、ユーザーがいつでもどこでも少額の資産を便利に交換できるようにし、ユーザーエクスペリエンスを向上させることです。しかし、大規模取引や価格発見といった中核機能は、より適切なメカニズムに委譲する必要があります。
RWAシナリオにおけるAMMの限界を理解するには、まず暗号資産ネイティブの世界における成功の礎を理解する必要があります。●継続的な取引:24時間365日稼働のグローバル市場と、許可のないクロスマーケット・アービトラージ業者を組み合わせることで、価格差が瞬時に解消され、継続的な取引活動が生まれます。●高いコンポーザビリティ:事実上誰でも、あらゆるプロトコルが参入障壁なしにLPになったり、アービトラージに参加したりできるため、強力なネットワーク効果と自己強化的なトラフィックが生まれます。●ボラティリティはビジネス:高いボラティリティは、大量の取引需要とアービトラージの機会を生み出し、LPが変動損失を「上回る」取引手数料を生み出します。これらの3つのポイントをRWA空間に当てはめてみると、基盤全体が変化していることがわかります。取引頻度は大幅に減少し、価格設定のハートビートは非常に遅くなり、コンプライアンスのしきい値は大幅に増加しています。[目的主導の説明 |価格設定のハートビート] 「価格設定のハートビート」とは、信頼できる価格更新の頻度を指し、RWAと暗号資産の違いを理解する上で重要です。· 暗号資産:ハートビートは通常、数秒単位です(取引所の相場情報、オラクルフィード)。· ほとんどのRWA:ハートビートは、日次、あるいは週次単位であることがよくあります(ファンドの純資産価値の更新、不動産評価、オークション結果)。ハートビートの遅い資産は、深く継続的な相場プールへの長期的なエクスポージャーには適していません。第三に、RWAシナリオでは、LPの経済性はバランスが取れていません
LP投資の年間収益率は、主に3つの要素、すなわち取引手数料、効率的な価格帯における売買高、そして取引リズムの年間繰り返しによって決まります。
RWAの場合、このバランスを達成するのは以下の理由で困難です。
● 低い売買高:プール内の資金は高頻度取引によって「アクティブ化」されることがほとんどないため、手数料収入は最小限です。
● 高い機会費用:外部市場は、かなりのクーポンまたは無リスク金利を提供します。LPにとって、RWA資産を(可能であれば)元本と同額で自ら保有する方が、流動性を提供するよりも費用対効果が高い場合が多いです。
● リスクとリターンの不均衡:低い手数料収入を背景に、LPは(資産を一方的に保有することによる損失と比較して)変動損失のリスクと、価格フィードの遅延により裁定業者に「食い物にされる」リスクも負います。全体として、LPの経済モデルはRWA AMMにおいて本質的に不利です。IV. 2つの主要な構造的摩擦:価格設定とコンプライアンス 経済モデル以外にも、AMMの導入を阻む2つの構造的問題があります。・価格設定のリズムの不一致:RWAの純資産価値、評価、オークションはゆっくりとしたペースで進行するのに対し、AMMは即時に取引可能な価格を提供します。この時間差は、最新情報を持つLPにとって巨大な裁定機会を生み出し、AMMにおいて情報を持たないLPの価格差を容易に利用することを可能にします。コンプライアンスがコンポーザビリティを阻害する:KYC、ホワイトリスト、送金制限といったコンプライアンス要件は、資本の流入と流出の経路を長引かせ、「誰でも参加できる」というDeFiの「レゴのような」モデルを阻害します。これは、流動性の断片化と深みの欠如に直接つながります。キャッシュフローの「配管」:クーポンや家賃などのRWAキャッシュフローは、純資産価値の増加に反映されるか、直接分配される必要があります。AMM/LPメカニズムが収益獲得と分配のために適切に設計されていない場合、LPはこれらのキャッシュフローの公平な分配を受けられなかったり、裁定取引中に希薄化に直面する可能性があります。V. 適用範囲と実例:すべてのRWAがAMMと互換性がないわけではありません。分類して議論する必要があります。· よりユーザーフレンドリー:デュレーションが短く、純資産価値が毎日更新され、価格透明性が高い資産(マネーマーケットファンドの株式、短期国債トークン、利付証券など)。これらの資産は中心価格が明確で、ナローバンド AMM が便利な交換サービスを提供するのに適しています。 · ユーザーフレンドリーでない資産: オフラインでの評価や不定期なオークションに依存する資産 (商業用不動産やプライベート エクイティなど)。これらの資産はアクティビティが遅く、情報の非対称性が大きいため、注文書/RFQ や定期的なオークションのメカニズムに適しています。ケース スタディ: Plume Chain Nest の裁定取引ウィンドウ
· 背景: Nest の nALPHA トークンと nBASIS トークンには、Curve とネイティブ Rooster DEX に AMM プールがあります。当初、償還プロセスは高速 (約 10 分) でしたが、トークン価格は 1 日に 1 回程度更新され、場合によってはさらに遅くなることもありました。
· 症状:純資産価値は毎日更新されますが、AMMはそれを即座に報告するため、新しい純資産価値が発表された後、AMMの価格が追いつきません。これにより、裁定取引の機会が生じます。「DEXで低価格で購入 → プロジェクトから即時償還 → 更新されたより高い純資産価値で決済。」
· 影響:裁定取引業者は利益を得る一方で、AMM LPは変動損失を全額負担します。特に、より乖離した価格帯で流動性を提供しているLPは、より大きな損失を被ります。
レビューと修正の推奨事項:
● レビュー:この問題の根本的な原因は、価格設定のハートビートの不一致と、プロトコルに必要なリスク管理ガードレールと注文迂回メカニズムが欠如していることにあります。
● 修正提案:
- 注文の迂回: AMM は小口取引のみを処理し(下記の説明を参照)、大口注文は RFQ または発行・償還チャネルに強制的に送られます。
- アクティブ価格追従: 「Oracle Sliding Band + Hook」メカニズムを採用し、最新の純資産価値±の狭い範囲内でのみ流動性を提供します。純資産価値が更新されると、価格帯を自動的に移行するか、手数料率を一時的に引き上げます。
- リスク管理ガードレール: Oracle の鮮度しきい値、価格割引およびプレミアムのサーキットブレーカーを設定し、大幅な評価調整があった日にオークションまたは償還のみのモードに切り替えます。
- 情報開示: LP が独立した判断を下せるよう、割引およびプレミアムの配分、Oracle のステータス、償還キューなどの情報を表示する公開ダッシュボードを構築します。
6. 4方向並列「流動性フレームワーク」
成熟したRWA市場には、多層的な流動性アーキテクチャが必要です。
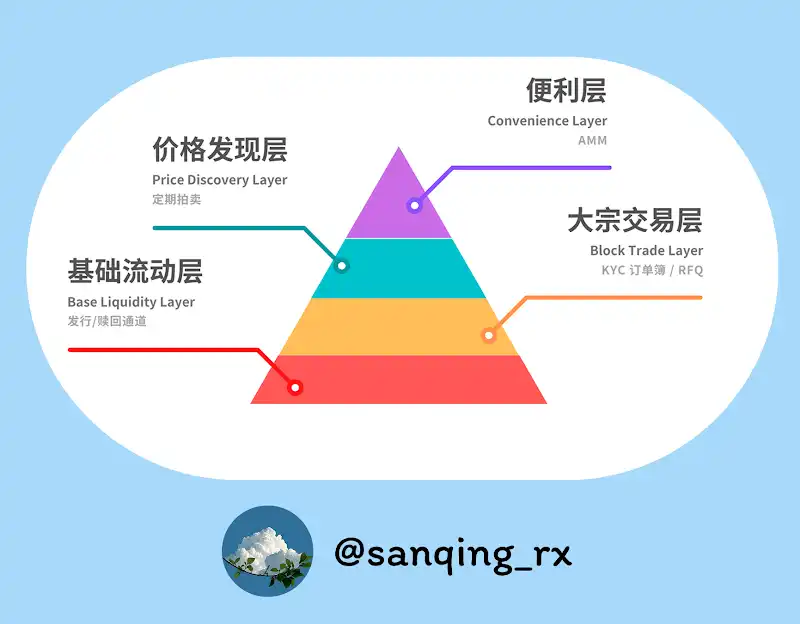
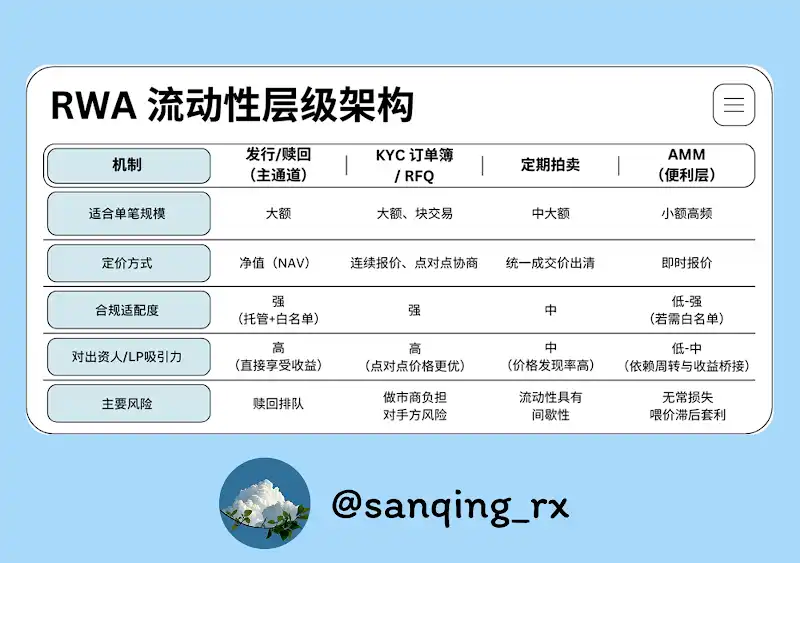
[目的主導の説明 | 「AMMは小額取引のみを処理する」]
· ポジショニング:AMMは、日々の小口注文と資産の微調整を処理する便利な「ラストマイル」取引レイヤーと考えられています。
· 実装:フロントエンドルーティングレベルでは、一定のしきい値を超える注文(例:単一取引がプールのTVLの0.5%~1%を超える)は、RFQ、注文簿、または発行および償還チャネルに強制的に送信されます。 AMM の中心的な役割は、大規模な取引の負担を負うのではなく、「小規模な取引」を行うユーザーエクスペリエンスをスムーズにすることです。
VII. 洗練された運用:RWA AMM を有効活用するための 3 つの重要な軸
[インプレース説明 | オラクル・スリップバンドとフック]
・スリップバンド:オラクル価格フィード(純資産価値など)に密接に追従する小さな「価格帯」。流動性はここに集中します。
・フック:AMM契約に組み込まれた「プログラム可能なアクション」。オラクル価格が更新されると、フックが自動的にトリガーされ、「スリップバンド」を新しい価格に移行し、リスクヘッジのために手数料率を一時的に引き上げることもあります。
主な目標:小口取引の利便性を維持しながら、古い価格での長期的な停滞を防ぎます。
3. イールドブリッジング
RWA資産によって生み出されるクーポンや賃料などのキャッシュフローを、AMMプール内のLPに正確に分配するための明確なメカニズムを確立する必要があります。鍵となるのは、「プールに入る収益 → シェアに基づいた所有権の決定方法 → いつ請求するか」という完全なパスをコードレベルで明確に定義し、LPの収益源を単一の取引手数料から「取引手数料 + ネイティブアセット収益」に拡大することです。
VIII. 結論:「継続的な相場」から「予測可能な流動性」へ
RWAは、ブロックチェーンの24時間365日の価格変動を必要としないかもしれません。本当に必要なのは、予測可能で測定可能、かつ決済可能な流動性パイプラインです。
専門的なことは専門的なメカニズムに任せましょう。
· 発行/償還、KYC 注文簿/RFQ、定期的なオークション - これらの主要なパスを構築して、アンカー価格の発見と大規模なトランザクションの実行を可能にします。
· AMM - 小規模でスムーズかつ透明性の高い交換エクスペリエンスを提供することに重点を置き、「ラストマイル」に配置します。
資本効率が規制遵守と整合し、AMMに「主要市場」という幻想を抱かせることがもはや不可能になった時、RWAオンチェーン二次流動性エコシステムはより健全で持続可能なものとなるでしょう。この記事は投稿記事であり、BlockBeatsの見解を代表するものではありません。BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







