

中国の大規模モデルのキルラインは、キルされてしまった
原文タイトル:《中国大モデルのキルライン、キルされた》
原文著者:Sleepy
10月8日、AnthropicはHaiku 5.5をリリースした。10万トークン以下の短いリクエストに対して、100万トークンあたり入力0.1ドル、出力0.5ドルで、前世代のHaiku 4.5のわずか10分の1だ。
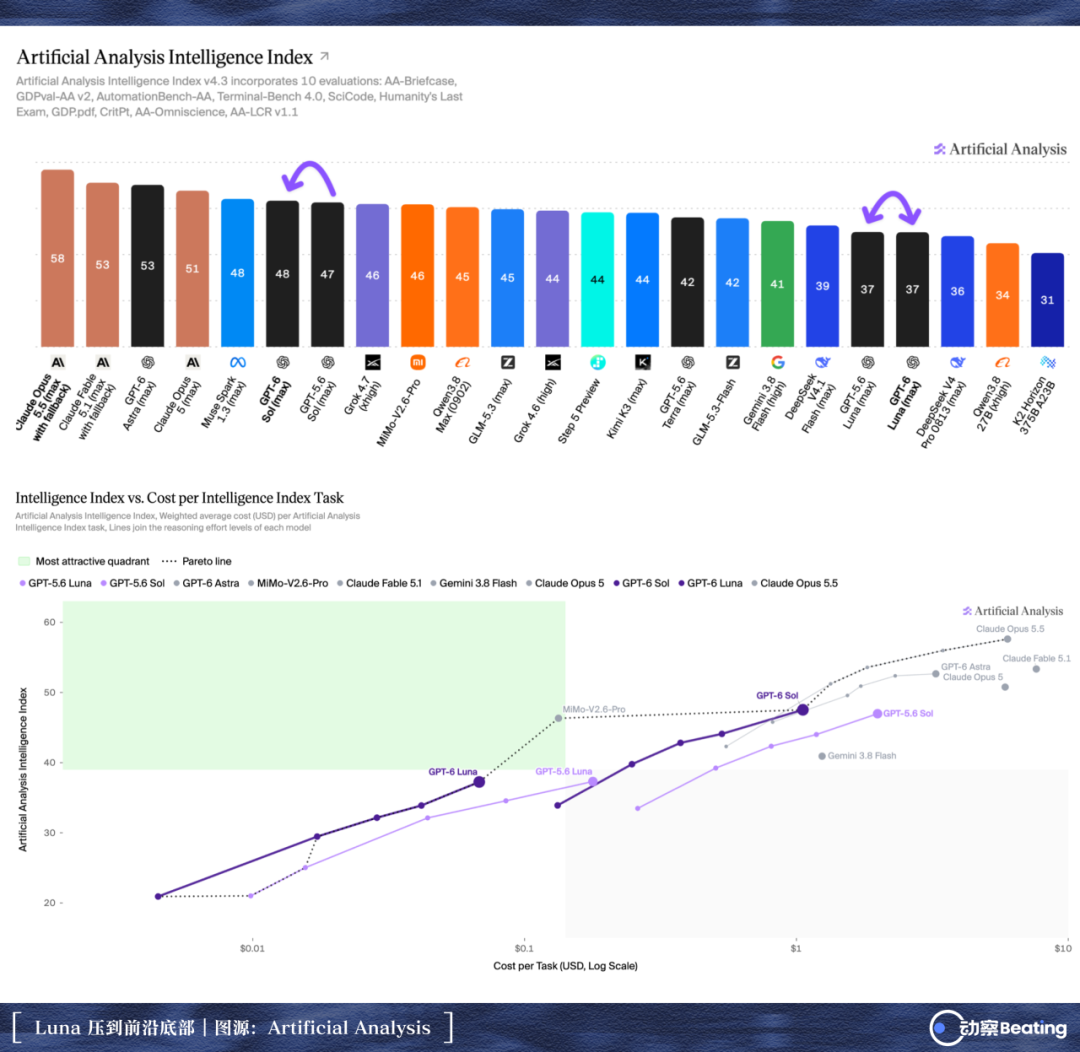
同日午前、DragonflyのマネージングパートナーHaseeb QureshiはXにArtificial Analysisの散布図を2枚貼り、こう添えた:
「If you want the cheapest LLMs, you should now buy American.」
(最も安い大モデルが欲しければ、今はアメリカ製品を買うべきだ。)
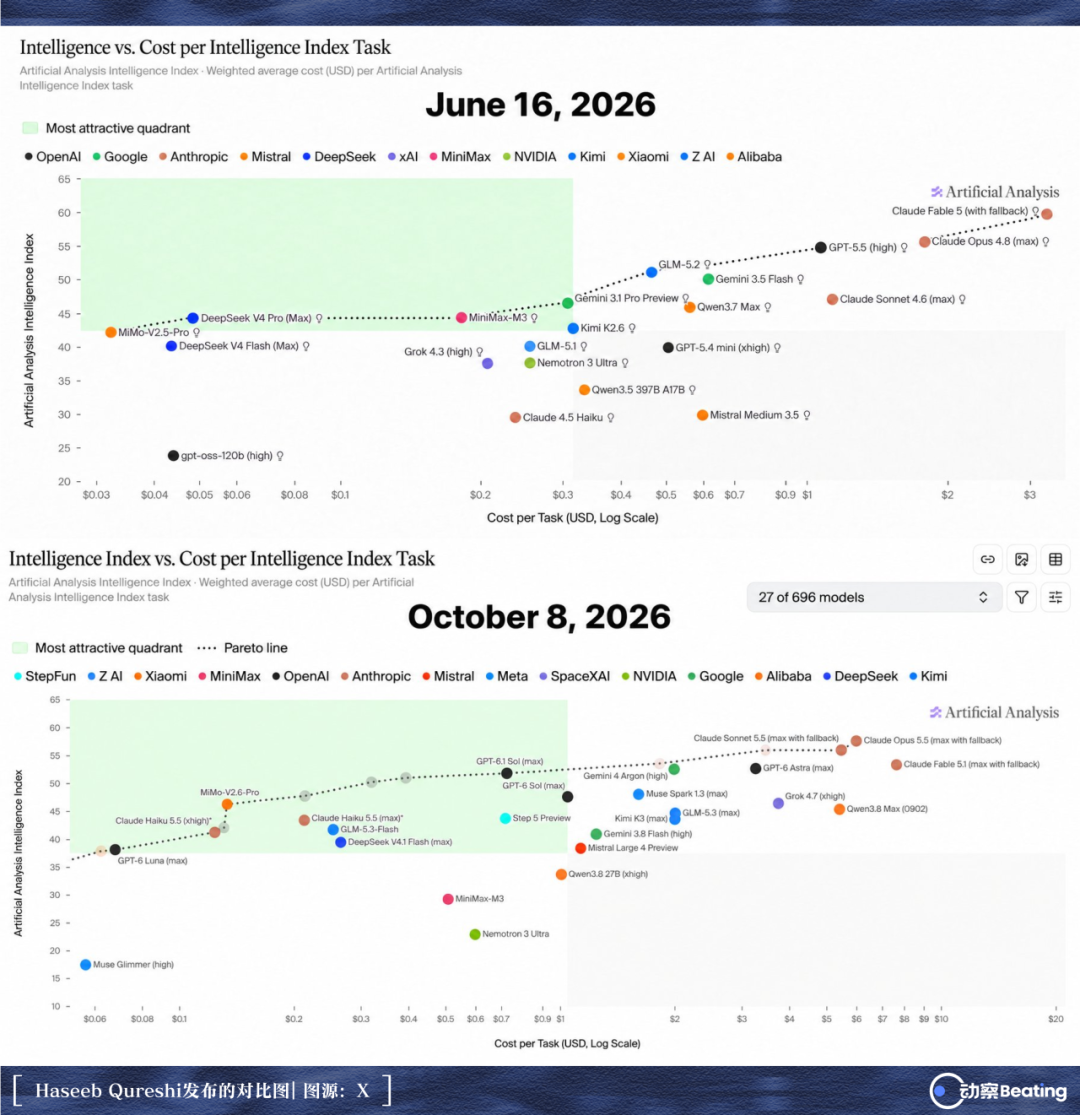
散布図の横軸はベンチマークタスクを1回完了するのにかかるコスト、縦軸はスコア。すべての最適解を結ぶ点線は、ミクロ経済学でパレートフロンティアと呼ばれ、線上のどの点も、同等のコストでより賢いモデルは見つからないことを意味する。
6月の図では、点線の最も安い端にあったのはXiaomi MiMo、DeepSeek V4 Pro、MiniMax-M3、智譜GLM-5.2で、ほぼすべて中国の大モデルの名前だった。
10月8日になると、線全体がAnthropicとOpenAIに掌握された。中国モデルはMiMoがかろうじて端に引っかかっているだけで、智譜GLM-5.3-FlashとDeepSeek V4.1 FlashはHaiku 5.5の右下に一撃で押しやられ、比較するとより多くコストをかけ、より低いスコアしか得られないことを意味する。
同日の香港市場の寄り付きで、大モデル関連株は一斉に下落した。午前10時26分、MiniMaxの下げ幅は10%に拡大し、智譜は5.6%下落。昼休み時点でハンセン科技指数は1.93%下落し、この2つの大モデル新興企業は大盤を約5倍アンダーパフォームした。
過去2年間、中国のオープンソースかつ高コストパフォーマンスのモデルは、世界の大モデル市場にキルラインを溶接してきた。価格を泥沼まで押し下げれば、海外の量産向けクローズドソースモデルは存続が難しくなる。シリコンバレーのスター企業は列をなして基盤パイプラインを中国のオープンソース大モデルに置き換えた。
今、卓はひっくり返された。
プライス・キルライン、キルされた。
キルラインの形成
2023年3月、GPT-4が登場したばかりの頃、8Kコンテキスト版の公式価格は100万入力トークンあたり30ドル、出力60ドルだった。
知能は極度に希少で、供給はごく少数のシリコンバレー寡頭企業に独占され、価格は完全に売り手市場だった。それは「知能そのものにプレミアムがつく」と信じられていた蜜月期だった。
この神話を打ち破ったのは、中国のクオンツヘッジファンドが孵化させた技術チームだった。2024年5月6日、DeepSeekはV2を発表。総パラメータ2360億、トークンごとに活性化するのはわずか210億。MLAアーキテクチャと極限のエンジニアリング最適化により、チームはKVキャッシュを93.3%削減し、スループットを5.76倍に引き上げた。浮いた計算リソースはそのまま商業価格に反映され、100万入力トークンあたり1元、出力2元となった。
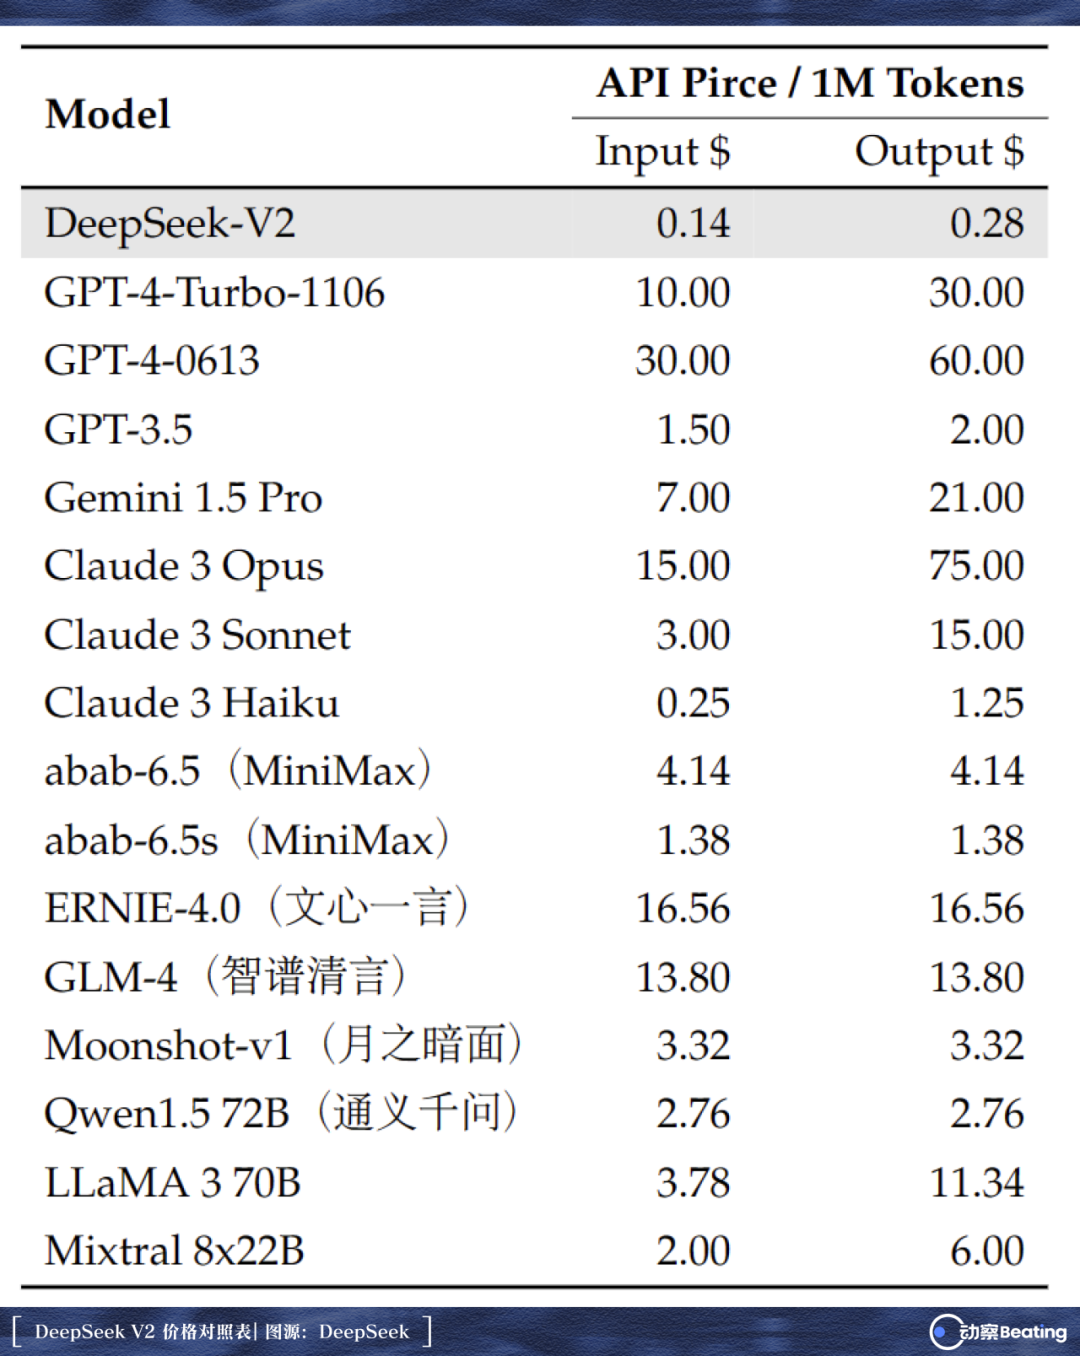
国内の大手テック企業は、ほぼ無理やり価格競争に引きずり込まれた。
5月15日、字節跳動(バイトダンス)の火山引擎は豆包(Doubao)を発表し、主力モデルに0.0008元/千トークンの企業向け価格を提示、業界平均より99.3%安いと宣伝した。5月21日、阿里雲(アリクラウド)は通義千問シリーズの断崖的値下げを発表し、Qwen-Longの入力側は100万トークンあたりわずか0.5元。数時間後、百度(バイドゥ)の文心は主力モデル2種を直接無料化すると発表した。
8月になると、DeepSeekはさらにハードディスクキャッシュ技術を導入し、キャッシュヒットした入力トークンは100万あたりわずか0.1元となった。
当時の大洋の彼岸では、巨人たちは全面的には追随しなかった。2024年7月、OpenAIはGPT-4o miniを発表し、入力・出力は0.15ドルと0.6ドルに下がった。しかし4ヶ月後、AnthropicがClaude 3.5 Haikuを発表した際、価格は前世代の4倍だった。当時のDario Amodeiの論理は、モデルがより賢くなったのだから、価格は知能の進化を反映しなければならない、というものだった。
シリコンバレーに骨の髄まで寒気を感じさせたのは、2025年1月だった。
DeepSeek-R1が突如登場し、推論性能はOpenAI o1に迫り、しかも出力は100万トークンあたりわずか2.19ドル。当時o1の価格は60ドルだった。
1月27日、NVIDIAの時価総額は1日で約5890億ドル消失し、米国株史上最大の記録となった。Marc AndreessenはこれをAI分野のスプートニク・ショックと呼び、Microsoft CEOのSatya NadellaはSNSでジェヴォンズのパラドックスが再び証明されたと感慨を述べた。
ここからキルラインが形成された。
オープンウェイトがこの刃をさらに鋭くする。クローズドモデルに直面した顧客は、独占的な価格表の間で計算するしかない。しかしウェイトが開放されれば、開発者は自分のクラスタ上にプライベートデプロイでき、どのサードパーティ推論クラウドでも同じモデルを動かせる。同じモデルに複数のサプライヤーが生まれ、顧客には自前デプロイという選択肢も増え、モデル提供側が高いプレミアムを維持できる余地は縮小する。
一部の米国企業が真っ先に川を渡った。
2025年10月、Airbnb CEOのBrian Cheskyは、同社のインテリジェントカスタマーサービスAgentがAlibabaのQwenに極度に依存していると公表した。システム全体で13のモデルをオーケストレーションしており、OpenAIの最新フラッグシップも接続しているが、本番パイプラインではほとんど呼び出されない。よりコストパフォーマンスの高い代替品があるからだ。
同月、CognitionはSWE-1.5を発表し、「ある業界领先のオープンソース基盤」の上に構築されたと主張した。Zhipuが後に、その基盤こそGLM-4.6であると確認した。
続いて、a16zのパートナーMartin Casadoは『The Economist』に対し、オープンソースモデルのアーキテクチャを持ち込んでピッチする米国AIスタートアップのうち、約8割が中国製基盤を使っていると明かした。
今年3月、コードエディタのCursorはComposer 2をリリースし、価格を入力100万トークンあたり0.5ドル、出力2.5ドルと設定した。チームは最終的に、基盤がMoonshot AIのKimi K2.5からファインチューニングされたことを認めた。
開発者はコードと予算で投票している。Mozillaのレポートによると、中国のオープンウェイトモデルのOpenRouter上でのトークンシェアは、2024年末の2%未満から、2026年4月には45%超に上昇した。
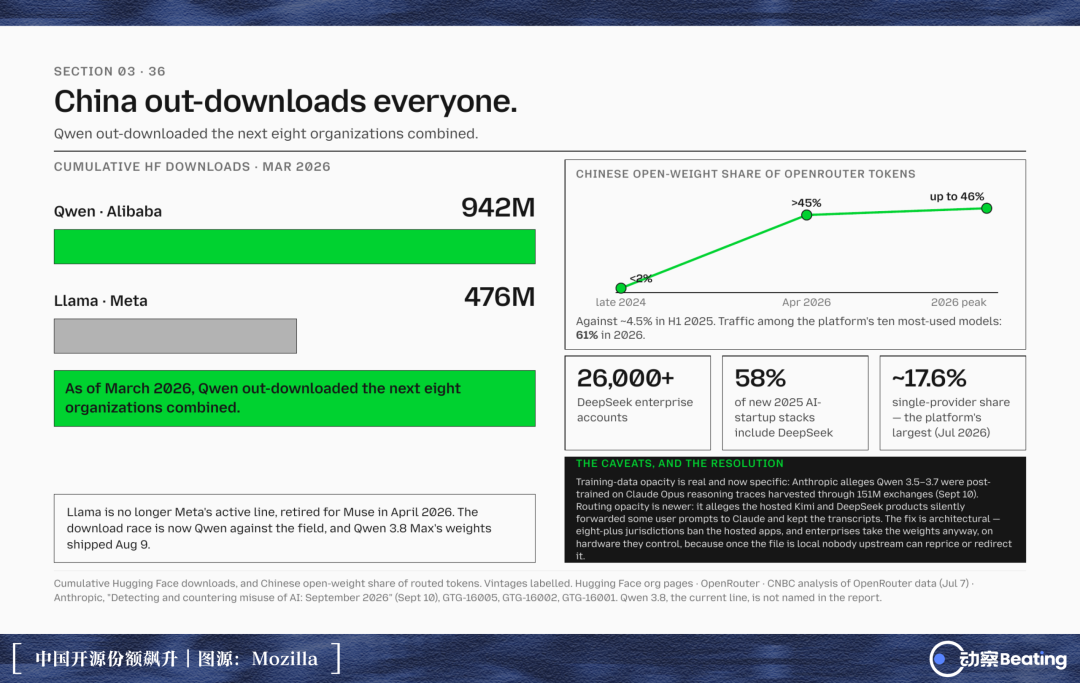
ボリュームと構造化呼び出しのエコシステムポジションにおいて、高傲なクローズドモデルは一時、全く反撃できなかった。
代償
相手を斬り捨てることが、必ずしも自分が体面を保てることを意味しない。
Mozillaの同じレポートには、もう一組の対照データも含まれている。2025年5月から9月にかけて、オープンモデルはOpenRouterプラットフォーム上のモデル使用量の約2割を占めたが、モデル層の収入は約4%しか得られなかった。これは特定の時期における一つのプラットフォームのサンプルであり、世界市場を代表するものではないが、使用シェアと収入シェアの間の落差はすでに非常に明白である。
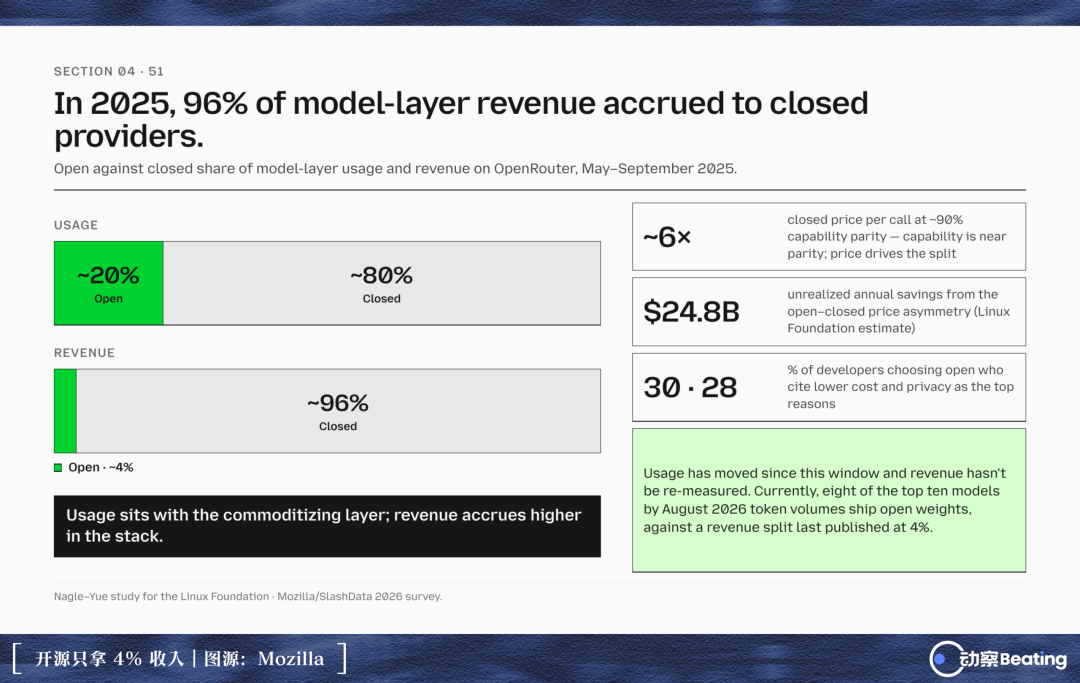
価値を創造することは、決して価値を捕捉することと等しくない。
今年1月、智譜とMiniMaxが相次いで鐘を鳴らした。その後に開示された中間業績により、外部は収入成長の背後にあるコストと損失をはっきりと見ることができた。
智譜の上半期収入は9億5400万元で、うちオープンプラットフォームおよびAPI事業の収入は8億2500万元に達し、割合は86.5%に上った。この事業の粗利益率はすでにマイナスからプラスに転じ、24.6%まで上昇した。しかし会社全体では依然として約20億7200万元の純損失を計上し、前年同期比で12.1%縮小した。より多くのtokenを販売することで粗利益が生まれ始めたが、会社の全経費を賄うにはまだ距離がある。
MiniMaxの上半期売上高は約1億1700万ドルで、前年同期比283.1%増加した。純損失は約3億5800万ドルで、前年同期比11%縮小した。株式報酬、金融負債の公正価値変動および上場費用を除いた調整後純損失は約2億9300万ドルで、前年同期比111.2%拡大した。
上場後、低価格による成長は別の検証を受ける必要がある。各呼び出しがどれだけの粗利益を残せるのか、そしてその粗利益がどれだけの研究開発費と運営費を賄えるのか。収入は急速に成長しているが、会社全体の黒字化にはまだほど遠い。
今年の春の終わり、Agentの波が計算資源の消費を臨界点へと押し上げた。
オープンソースプロジェクトOpenClawは世界の開発者コミュニティを席巻し、3月初旬までにOpenRouter上での累計token消費は8兆5200億を突破し、首位に立った。3月中旬の一週間で、中国のモデルは単週7兆3600億tokenを走らせ、前週比56.9%急増した。
2月12日に上线したGLM-5は一時呼び出しランキングの首位に立ち、汹涌たる需要は瞬時にインフラの割り当てを突破した。海外と国内の開発者はGLM Coding Planに秒単位の遅延と高頻度のレート制限が発生していると集中的に不満を述べ始めた。これは中国のトップAIチームが初めて公に計算資源の緊急事態を訴えたものだ。
2月23日、智譜の株価は1日で約23%急落し、一日のうちに700億香港ドル超の時価総額が消えた。
続いて起こったのは、防衛的な値上げの波だった。
智譜はGLM-5のリリース時に料金を引き上げ、3月のGLM-5-Turboでさらに20%上乗せし、全体として前世代の仕様より平均83%高くなった。
DeepSeekが4月24日に発表したV4-Proは総パラメータ数1.6兆を誇り、リリースと同時にピーク時75%の割引を提供した。この火はまず同業他社に燃え移り、MiniMaxは2営業日連続で約9%と10%下落した。
しかし8月中旬になると、DeepSeekも時間帯別課金戦略に移行し、V4-Proのピーク時出力は100万トークンあたり3.96ドルまで上昇し、キャッシュヒットコストは12倍以上に跳ね上がった。
7月、月之暗面はKimi K3をリリースし、API価格は100万入力あたり3ドル、出力15ドルまで引き上げられ、K2.6より丸々3倍以上高くなった。
しかし意外なことに、値上げは激しい顧客離れを引き起こさなかった。
智譜CEOの張鵬氏は公開の場で、第1四半期に83%の価格改定を行った後、API呼び出し規模が逆に400%急増したと明かした。8月末までに、智譜のMaaSプラットフォームの年換算収入は16億ドルに達し、API事業の粗利率は奇跡的に24.6%のプラスに転じた。
計算資源が需要に追いつかない数か月の窓口期間において、中国のモデルチームは初めて貴重な価格決定権に触れた。
しかし、かつて海外の巨頭を眠れなくさせたあのキルラインも、知らぬ間に彼ら自身によって押し上げられていた。
電撃戦
大洋の彼岸では夏の間に戦略的転換が完了した。
6月末、AnthropicはSonnet 5を発表し、100万入力あたり2ドル、出力10ドルの初回プロモーション価格を提示したが、当初は9月に3ドルと15ドルに戻すと明言していた。
そして7月、OpenAIはGPT-5.6シリーズを投入し、3週間後に突然電撃戦を仕掛け、Lunaの価格を80%引き下げ、入力側は0.2ドル、出力側は1.2ドルまで下落させた。
OpenAIは今回の値下げを純粋な基盤エンジニアリングの再構築によるものとし、書き直されたGPUカーネルがエンドツーエンドのサービスコストを約20%圧縮し、再トレーニングされた投機的デコーディングのドラフトモデルが生成スループットを15%以上高速化したとしている。
8月10日、Anthropicは値上げ通告を撤回し、Sonnet 5を永久に低価格で固定すると発表した。
9月22日、AnthropicはOpus 5.5を投入し、総合使用コストを40%引き下げた。同日、OpenAIはGPT-6 SolとLunaを発表し、Lunaは入門価格を入力0.1ドル、出力0.5ドルに固定した。その後登場したのが、Haiku 5.5である。
2年前に「知能には独自のプレミアムが必須だ」と固く信じていたAnthropicは、自らのレッテルを自ら剥がした。
今や大規模モデル発表時のレトリックも変わった。もはやMMLUのわずかな勝利を並べ立てるだけではなく、1ドルあたりの産出量、レイテンシ、推論の各ステップで消費されるエンジニアリング効率を繰り返し強調し始めている。
さらに、Haiku 5.5の登場と同時に、AnthropicはサブスクリプションユーザーにAPIクレジットを全面的に配布すると発表した。Maxレベルには毎月100~200ドルを贈呈し、企業Teamユーザーは最大500ドルの控除を受けられる。
この一手は急所を突いている。価格表の割引は単発の呼び出し判断にしか影響しないが、一度顧客のコードエンジニアリングとAgentオーケストレーションが適合を完了すれば、移行を促す障壁は城壁のように高くなる。
米国の巨人がこの価格戦争を仕掛けられるのは、底知れぬ資金プールとサプライチェーンの特権があるからだ。
Anthropicの年換算営業収益は、2025年末の約90億ドルから、今年7月末には650億ドル超へと急騰した。5月に完了した650億ドルに達する資金調達は、その評価額を直接9650億ドルへと押し上げた。
計算資源の面では、Anthropicは4月にGoogle、Broadcomとの協力拡大を発表し、数ギガワット級の次世代TPU計算容量を確保した。2027年から順次稼働する見込みである。
これと対照的に、智谱は年内に株式割当と転換社債を通じて700億香港ドル余りを苦労して調達したが、ドル換算ではAnthropicの単ラウンドの弾薬の7分の1にも満たない。
資金を出せるのは、依然として超巨大企業だけである。
二次市場の清算は常に容赦ない。
智谱は1月8日に香港株市場に上場し、発行価格は116.2香港ドルだった。春の計算資源不足も強気派の熱狂を止められず、6月22日には株価が2980香港ドルまで急騰し、時価総額は一時1兆3300億香港ドルの天井に触れた。
その後は長い下落が続いた。
7月に制限株式のロックアップが解除され、2回の売り出しによって増資価格は1588香港ドルから714香港ドルまで一気に叩き落とされた。7月16日にKimi K3が登場した翌日、智譜は終日28.48%下落した。9月22日にOpus 5.5とGPT-6が共同で攻勢をかけ、智譜の下落率は再び10%を超えた。
9月25日、智譜は取引中に610.5香港ドルまで下落し、総時価総額は3000億香港ドル付近まで縮小、歴史的高値から約8割の下落となった。
MiniMaxの軌跡も同様に凄まじい。1330香港ドルのピークから急落し、ロックアップ解除当日に17.98%の大幅下落、7月中旬には216香港ドルで引けた。その上半期の収入の約6割は海外顧客に依存しており、海外こそが米国巨頭の値下げ嵐の最前線であった。
バリュエーションの基準も引き締まり始めた。メディアの伝聞によれば、ジェフリーズは9月のリサーチレポートで、智譜のクラウド事業に対応する2026年予測年間収入のバリュエーション倍率を50倍から30倍に引き下げ、削減幅は40%となった。
中国のモデルはかつて究極のコストパフォーマンスで巨頭の口から虎の子を奪い取ったが、今やその道は大洋の向こう側でも通じるようになった。開発者は安いから来て、当然もっと安いから去っていく。
0.1ドルの亡霊
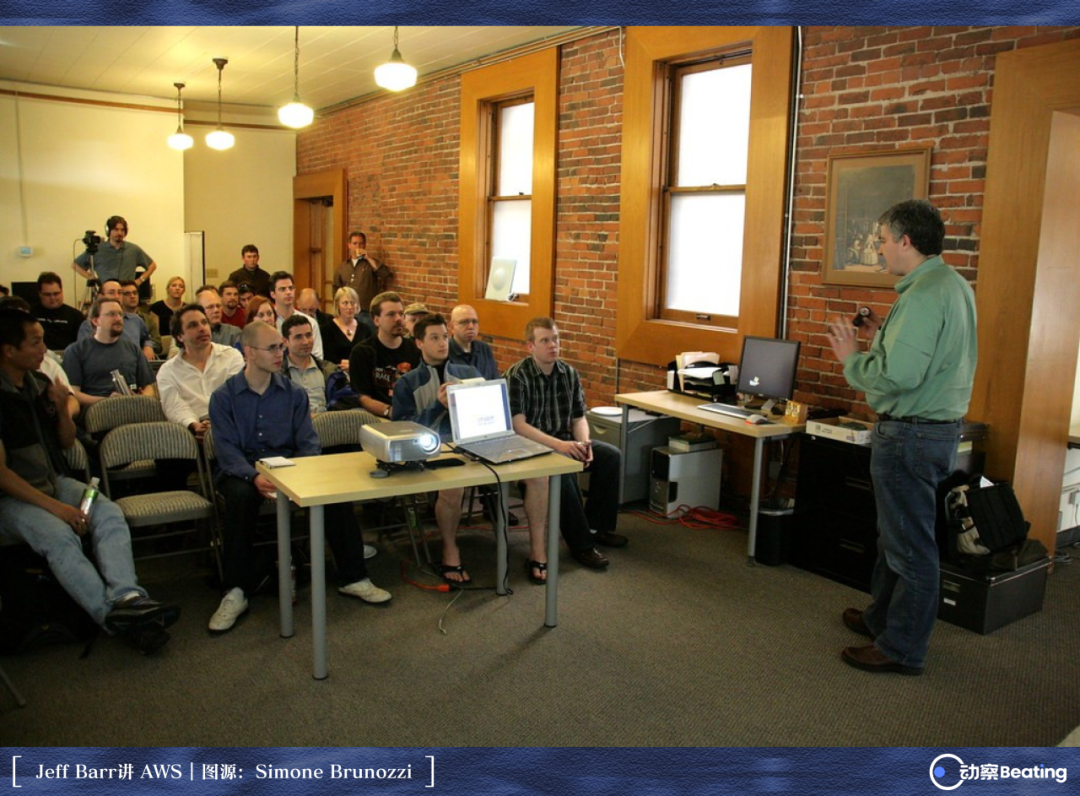
2006年8月25日、Jeff Barrはメキシコのカボ・サン・ルーカスの灼熱のビーチで、Amazon EC2ベータ版を紹介する記事を書き始めた。
技術説明の最後に、彼は商業史に刻まれることになる数字を記した。開発者が仮想コンピューティングインスタンスを1台レンタルするのに、1時間あたり0.1ドル。
その後の物語は周知の通りである。AWSはその後10余年で自発的に100回以上値下げし、2014年にはS3ストレージ料率だけで51%の半減となった。
クラウドコンピューティングは、同等の計算能力をますます高く売ることで覇業を成し遂げたことは一度もない。規模、独自開発チップ、極限の運用によって搾り出された限界利益の1セント1セントが、絶え間なく末端市場に還元され、さらなる開発者を引き寄せた。継続的な値下げを続けたAWSは最終的に、年間収入約1300億ドル、営業利益率35.4%に達するキャッシュカウへと成長した。
価格戦争は、規模独占者による最後の包囲戦術である。
今日、モデル価格を1割まで押し下げ、リリース直後に世界三大パブリッククラウドの棚に並べることができる者は、単にtokenを販売しているだけでなく、tokenを消化している。AnthropicはAPI価格を血祭りに上げる一方で、膨大な推論計算能力をClaude Code、Cowork、そして自社のエンドツーエンドAgent製品に還流させている。
中国の大規模モデルチームは依然として武器を置いていない。9月、DeepSeekはFlashシリーズの料金を再び引き下げ、XiaomiはMiMo-Flashを1元/百万トークンの限界まで押し進め、ZhipuもGLM-5.3-Flashの価格を薄利ギリギリの領域に設定した。しかし、テーブル上のチップのルールはすでに書き換えられている。
低価格そのものは、もはや排他的な堀のカードではない。
Artificial Analysisがリアルタイムで更新する散布図の中で、中国企業の名前は一つも欠けていない。GLM、DeepSeek、Kimi、Qwen、MiniMaxは依然としてすべて存在している。
ただ、彼らはもうあのキルラインを引くことはできない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






