

ステーブルコインからDeFiまで、オンチェーン収益はどこで発展しましたか?
原題:オンチェーン利回りの現状:ステーブルコインからDeFiまで、そしてその先へ
原著者:Christopher Rosa
原訳者:Peggy、BlockBeats
編集者注:このレポートでは、オンチェーン利回りの5つの主要な源泉(トークン化された現金からの金利パススルー、ステーキングと再ステーキング報酬、レンディングスプレッド、AMM手数料、構造設計)を体系的に分析しています。現在、市場では、ステーブルコインラッパーから再ステーキング/LRT、構造化金庫まで、多種多様なオンチェーン利回りツールが盛んに利用されています。議論は多くの場合、年率換算の利回り数値に焦点を当てています。このレポートは、高利回りに伴うリスクについて、より深い視点を提供します。実際には、APYは実際のリターンと同じではありません。重要な問題は、リスクと複雑さを差し引いた後に何が残るかです。
今日の市場では、魅力的な利回りを提供するプロジェクトが増えています。利回りを生み出す手段が増えるにつれて、潜在性と持続可能性のギャップは広がっています。利回り、リスク、運用の複雑さのバランスを理解することが、長期的な価値を特定する鍵となります。投資家は常に次の2つの質問を自問する必要があります。どれだけのリスクを負っているのか?運用コスト後の純収益は?
全文は以下です。
DeFi の最も魅力的なイノベーションの1つは、オンチェーン利回りです。これは、従来の仲介業者に依存せずにブロックチェーンベースの金融活動を通じて生み出される収入です。当初、DeFi の利回りは主に貸付や流動性提供などの単純なメカニズムから得られていました。今日、DeFiエコシステムは、幅広いリスクタイプ、経済モデル、資産クラスを網羅する多様で複雑な領域へと進化しています。
この記事では、DeFiエコシステムにおける様々な利回り創出手法を理解し、比較するためのフレームワークを提案します。利回りのボラティリティ、原資産タイプ、利回り創出メカニズム、関連リスクに基づいて分類・分析します。
まず、利回りを生み出さないステーブルコインに焦点を当てます。
これらの資産は米ドルにペッグされており、利息は支払われません。これらは安定性と迅速な決済のために設計されており、保有者に収入をもたらすことを目的としたものではありません。自己管理型または非報酬型プラットフォームで保有されている場合、これらの資産は収入を生み出しません。一部のプラットフォームでは管理残高に対する報酬を宣伝していますが、この記事では取り上げていません。発行者が保有者に直接現金収入を支払うのか、プラットフォームパートナーを通じて支払うのかということに焦点を当てます。収入ゼロから始めて、複雑さとリスクが増しながら、収入を獲得できるさまざまなツールと戦略を徐々に探求していきます。
次に、プラットフォーム依存型の利回りを生み出すステーブルコインについて論じます。これらのトークンは、本来の利回りを支払いません。プラットフォームと発行者の間で収益分配契約が締結された場合にのみ、プラットフォームはユーザーのカストディ口座に収益を分配します。収益はプラットフォーム上で保有される資産にのみ適用されます。資産が自己管理されている場合、またはプラットフォームがそのような契約に参加していない場合、利回りはゼロのままです。発行者とプラットフォーム間の収益分配メカニズムをプラットフォームのプロモーションやポイントプログラムと混同しないように、これらの資産を別々に分類します。一方、分散型で利回りのないステーブルコインもあり、保有者はsDAIなどのステーキングプロトコルに積極的に参加して収益を得る必要があります。次に、リターンが保有者に分配されるように設計された最初の層である負債ベースの戦略について説明します。部分担保型ステーブルコインは、発行者の準備金に全額を積み立てるのではなく、固定収入の一部をトークン保有者に分配します。中央集権型の法定通貨担保型ラップドアセットは、短期国債を保有し、ファンドの収益を自動的に分配します。次に、本稿ではプロトコルレベルの利回りメカニズム、つまり発行者の準備金ではなくオンチェーンオペレーションを通じて生み出される利回りを分析します。このカテゴリには、プルーフ・オブ・ステーク(PoS)資産のネイティブステーキング、リステーキング、流動性ステーキングメカニズム、そして貸付市場が含まれます。これらの市場では、金利は資本稼働率と信用需要に応じて変動し、しばしば無リスク金利を超えます。プロトコルレベルに続いて、構造化されアクティブに管理される利回り戦略を探ります。これらの戦略は、Pendle V2、Boros、Euler V2などのプロジェクトを含むチームやプロトコルによって積極的に運用または設計されており、キャッシュフローの組み合わせ、満期の設定、レバレッジの適用を通じて利回りを実現します。最後に、この記事では、流動性を提供する自動マーケットメーカー(AMM)が得る手数料、インセンティブプログラム、イールドファーミングなど、市場活動自体によってもたらされる利回りについて考察します。最後に、ステーブルコインのリスクフレームワークを紹介し、その視点を広げて、利回りとリスク、利回りと複雑性の観点からエコシステム全体を検証します。現金のような安定性から、より巧妙に設計された利回り構造まで、資産クラスをランク付けすることで、読者が利回りの1パーセントポイントの増加に伴うリスクと運用コストを比較検討できるようにします。無利回りステーブルコイン:集中型発行
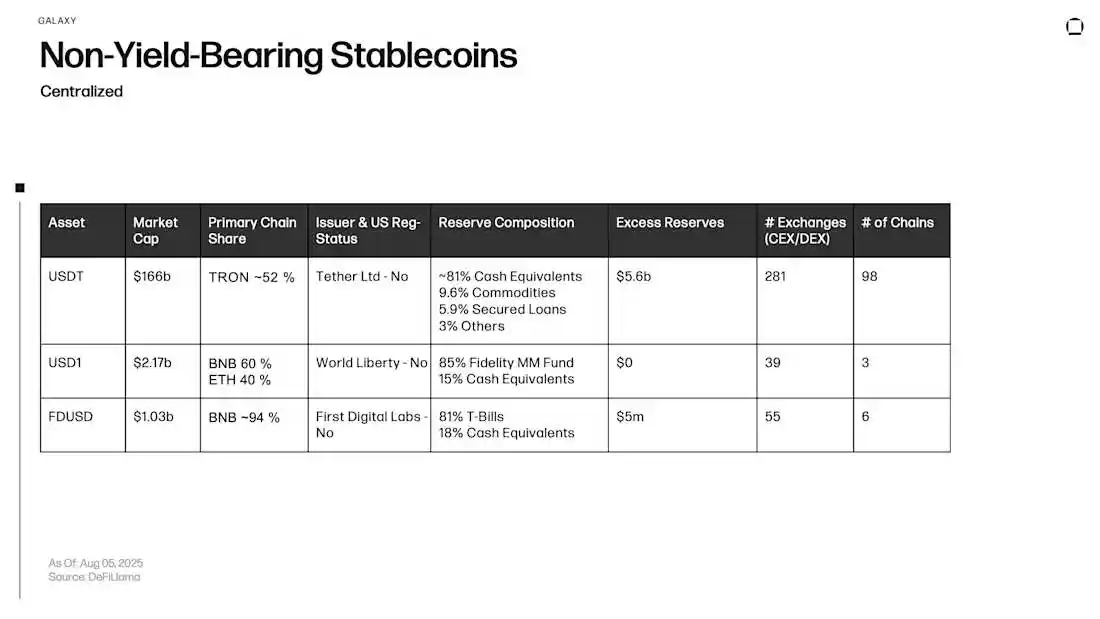
ステーブルコインは、取引所、ウォレット、プロトコル間の流動性の主要な媒体です。非利回りステーブルコインは通常、米ドルに固定されており、その決済機能は短期国債、翌日物レポ契約、規制された保管機関に保管されている現金、政府マネーマーケットファンドなどの高品質で流動性の高い準備資産によって裏付けられています。
この記事では、USDT、FDUSD、USD1を無利子ステーブルコインに分類します。これらの発行者はいずれも保有者に利子を支払わないためです。一部のプラットフォームはこれらの資産の利回りを宣伝していますが、これらの利回りはプラットフォーム自身の貸付またはプロモーション活動から得られるものであり、発行者による直接の支払いによるものではないため、この記事の対象外です。
時価総額で最大のステーブルコインであるUSDTは、取引所の注文帳やオンチェーン経路においてペグとして機能します。発行者であるTetherは、現金同等物やその他の短期資産に集中した準備金を公開しており、「超過準備金」はペグの安定性と償還メカニズムを支える資本バッファーとして機能します。USDTは保有者に準備金収入を分配しません。取引所が宣伝するリターンは、プラットフォーム独自のインセンティブ プログラムによるものであり、発行者の利益のパススルーによるものではありません。
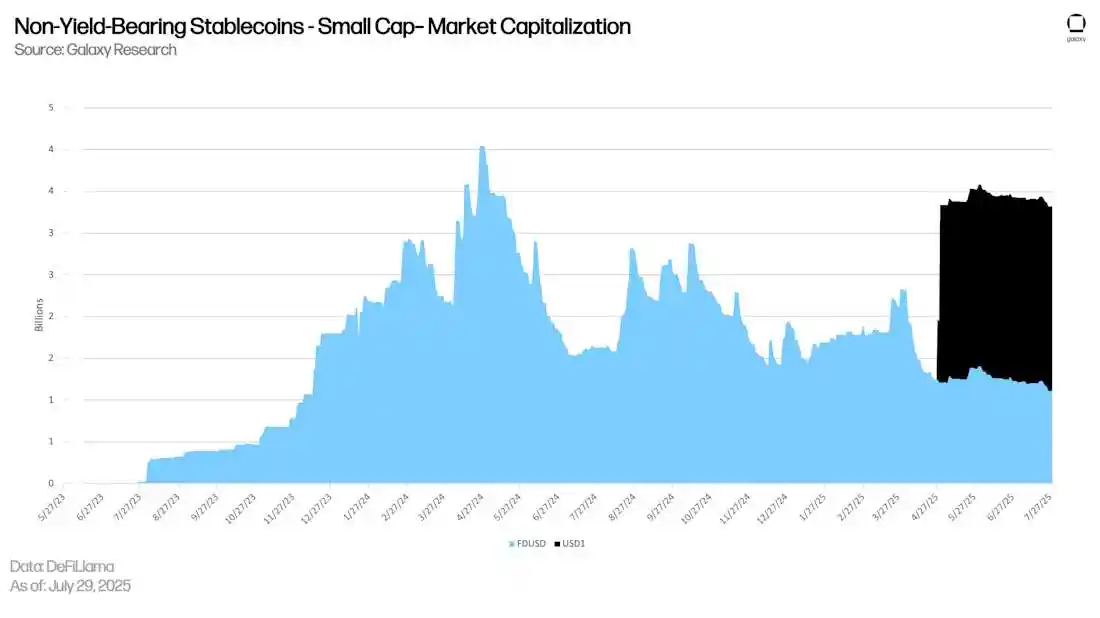
First Digital が発行する FDUSD は法定通貨に裏付けられており、準備金は国債と現金で構成され、主に大規模な中央集権型プラットフォームに分配されています。このトークンはネイティブ金利を支払わず、プラットフォームに表示される年率 (APR) はプラットフォームのインセンティブの対象となり、ここで定義される発行者の収入には該当しません。USD1 は比較的新しい法定通貨に裏付けられたステーブルコインで、準備金は現金同等物と一部の政府系マネー マーケット ファンドで構成されています。現在の成長は、主に取引所での分配と、発行者またはプラットフォームが提供するポイント インセンティブ プログラムによって推進されています。保有者にネイティブ金利を支払わないため、無利子ステーブルコインとして分類します。プロモーション インセンティブによってこの分類が変更されることはありません。収益は発行者が保持するため、これらのトークンはシンプルなままです。償還は額面価格(1トークン≒1ドル)で決済されるように設計されているため、資産は複数のプラットフォームで即座に利用可能となり、発行者は高い流動性を維持しながら送金コストを抑えることができます。しかし、保有者にとっての機会費用は無視できません。例えば、Tetherの保有する米国債は、短期国債の平均利回りに基づいて、過去3年間で約126億ドルの利息を生み出しています。その結果、保有者への支払いよりも普及性とシンプルさを重視して設計された、安定した流動性の高い決済レイヤーが実現しました。
プラットフォーム依存の利回りステーブルコイン
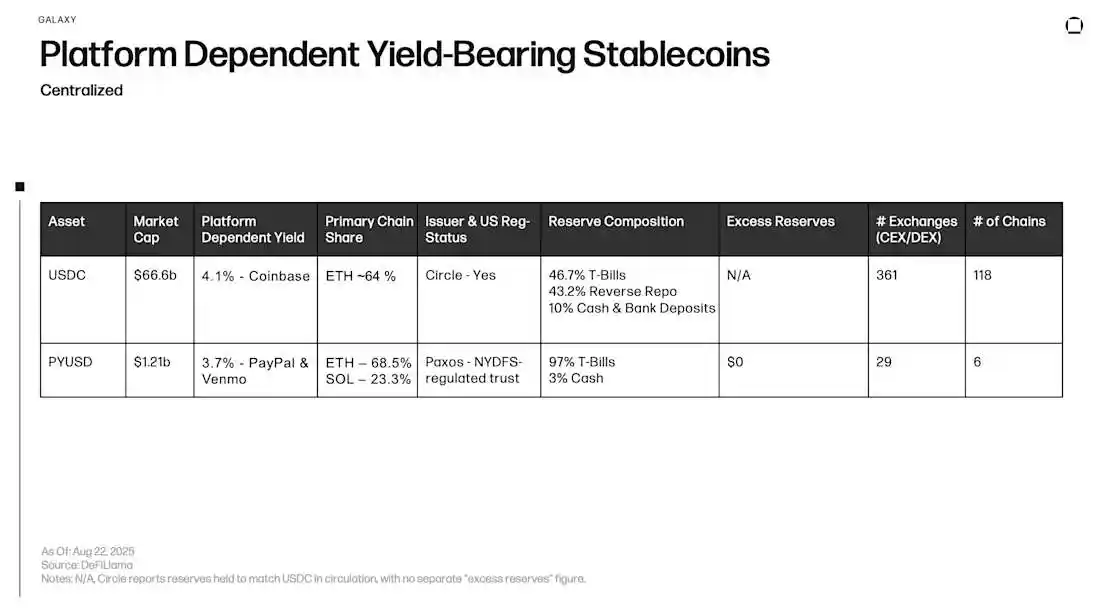
USDC と PYUSD はどちらも法定通貨に裏付けられ、米ドルにペッグされたステーブルコインで、準備金は高品質で流動性の高い資産で構成されています。USDC の準備金の一部は準備銀行に保有され、残りは政府マネー マーケット ファンドを通じて短期国債とリバース レポ契約に投資されています。Paxos Trust Company が発行し、ニューヨーク州金融サービス局の規制を受けている PYUSD の準備金は短期国債と現金で構成されています。
利回りはどこから生まれるのでしょうか?どちらのトークンも、自己管理型トークンとして保有している場合、または報酬プログラムに参加していないプラットフォームでは、利回りは発生しません。USDCの発行元であるCircleはCoinbaseと事業提携を結んでおり、準備金収益の一部をCoinbaseに割り当てています。Coinbaseは、その資金をユーザーにUSDC報酬として支払います。PYUSDについては、PayPalとVenmoがPaxosとの提携を通じて、アプリ内でユーザー残高に応じて報酬を支払う場合があります。これらの報酬プログラムはある程度独立しており、多くの場合、上限や段階的な構造が設けられており、特定のプラットフォームに保有されている残高にのみ適用されます。2025年7月にトランプ大統領が署名したGENIUS法は、規制当局がどのように実装の詳細を策定するかによって、この間接的な利回りのパススルーを制限する可能性があります。規制が強化されれば、プラットフォームは現金ベースの報酬からポイントやキャッシュバックへと移行する可能性があります。各プラットフォームは流通供給量のごく一部しか保有していないため、準備金収益の大部分は発行元に残ります。これは、発行元が多額の利益を維持しながら、プラットフォームが魅力的な利回りを宣伝できる理由でもあります。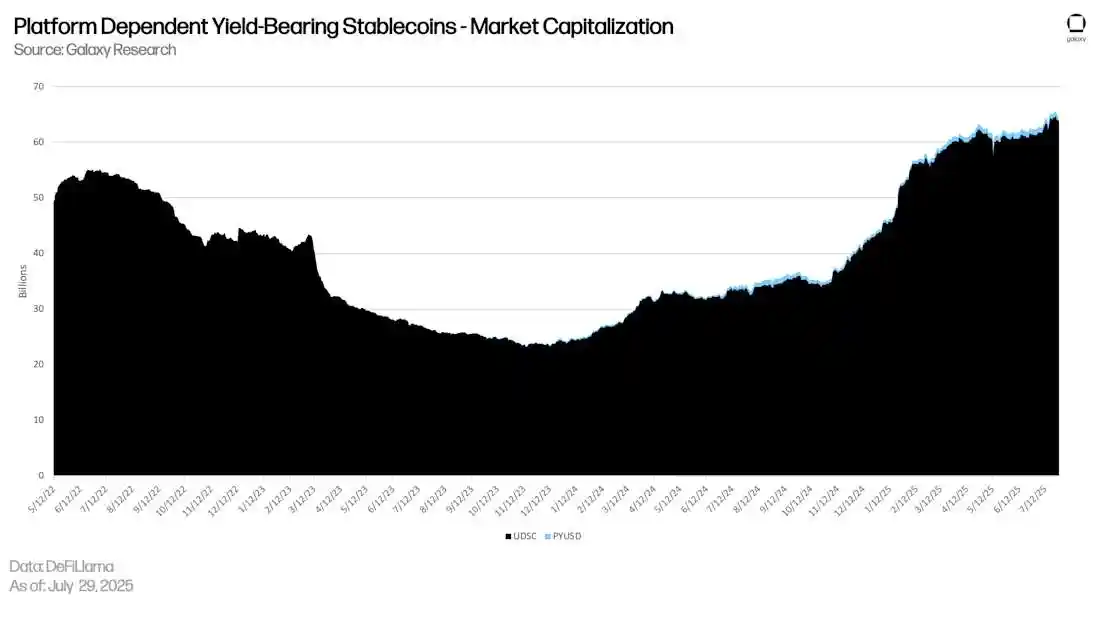
要点
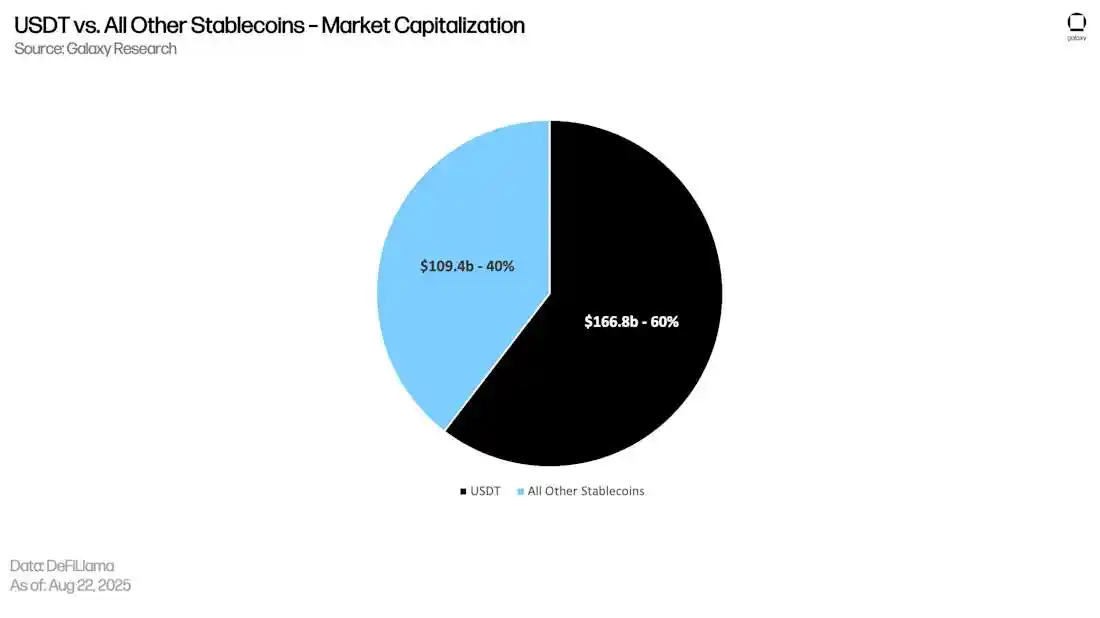
小規模ステーブルコインが市場シェアを争う:USDTとUSDCがステーブルコインの供給の大部分を占め、FDUSD、USD1、PYUSDなどの新興小規模プロジェクトが残りの市場シェアを争っている。USDTは保有場所に関わらず利回りを生み出さない。USDCはCoinbaseの保管残高の利回りの一部のみを獲得するが、これは総供給量のごく一部に過ぎない。その結果、ほとんどのUSDTおよびUSDC保有者は利回りを全く得られず、発行者は財務利息収入の大部分を保持している。PYUSD、USD1、FDUSDは新しいステーブルコインとして注目を集めているが、これらを合わせた供給量は、利回りを生み出さないステーブルコイン市場のわずかな部分に過ぎず、市場は長年支配的な地位にあるプレーヤーによってしっかりと支配されている。無視された利息:USDCとUSDTのゼロ利回り構造は、個人保有者が大きな潜在的利息を逃していることを意味します。短期国債利回りが4%を超える中、遊休ステーブルコインの機会費用はわずか数年で数百億ドルにまで積み上がり、この構造的な問題の規模を浮き彫りにしています。「現金のみ」のステーブルコインに保有されている資金は、本質的にオンチェーンでの保管方法の変化です。これは、次世代の分散型資産、すなわちUSDS、DAI、USDf、USDeといった利回りのないステーブルコインへの道を開きます。これらのトークンは、完全にオンチェーンで発行およびバーンされます。これらのトークンは、USDTとUSDCの幅広い利用性を継承しながらも、中央集権的な財務資産ではなく、透明性の高い担保やリアルタイムのヘッジメカニズムに依存しています。ステーキングラッパーによって実現されるような利回り向上バージョンを検討する前に、これらのベースレイヤーがどのようにして利息を支払うことなく1ドルの価値を保証するのかを理解することが不可欠です。
無利回りステーブルコイン:分散型発行
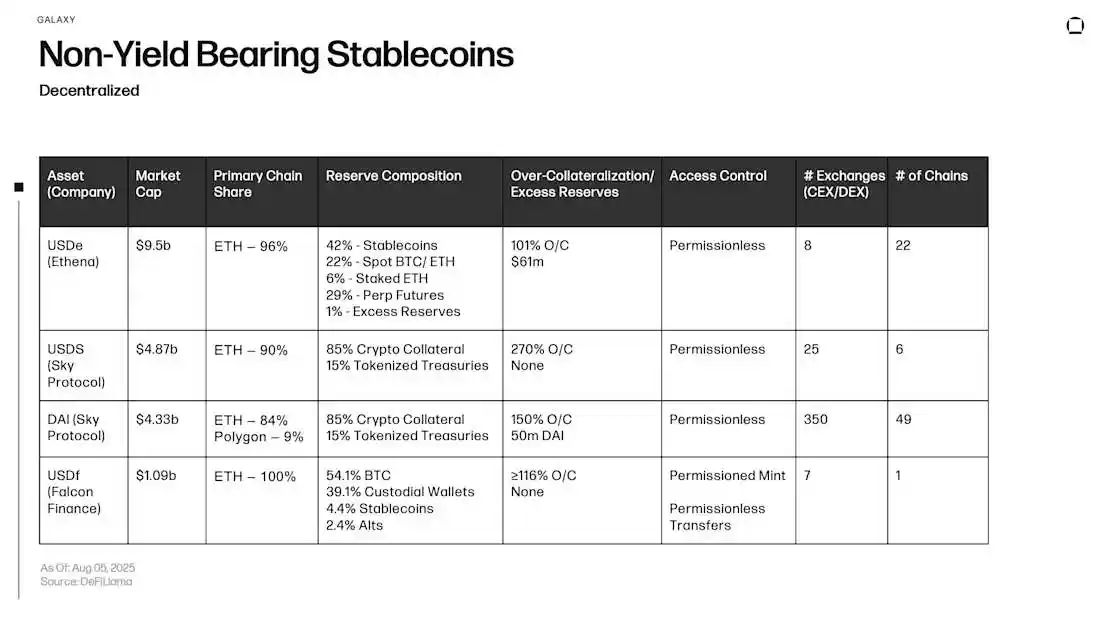
中央集権型の無利回りステーブルコインと同様に、分散型ステーブルコインは保有者に利息を支払いませんが、ペッグの維持方法が異なります。これらのトークンは、現金や国債などの従来の資産に依存しません。代わりに、過剰担保、合成ヘッジ、内部余剰メカニズムといったオンチェーンメカニズムを通じて、1ドルへのペッグを維持します。
USDeは「デルタ中立」な合成米ドルステーブルコインです。システムが1ドルのスポット担保(ETH、stETH、BTCなど)を受け取るたびに、指定されたプラットフォーム上で対応する永久契約のショートポジションを開き、スポットの利益を契約の損失からヘッジします。このシステムは、償還やマージンコールに備えて、少額のステーブルコイン準備金(約1%、USDC/USDTで表示)を維持しており、ETH-M(ETH建て先物契約)のショートポジションの担保として少量のETHを保有しています。このペッグメカニズムは、継続的なヘッジと流動性バッファーに依存しています。生のUSDeには利回りがありません。sUSDeをステーキングした後でのみ、Liquid Staking Tokens(LST)を担保として使用することで、永久契約資金調達手数料とステーキング報酬を獲得できます。USDSとDAIは、オンチェーンの金庫から発行される過剰担保のステーブルコインです。借り手は資産(ETH、stETH、WBTC、または承認されたオンチェーンRWA資産など)を預け入れ、リスク評価された制限内でUSDSまたはDAIを発行できます。典型的な担保率は、資産タイプに応じて約115%~175%です。担保金庫の残高が清算しきい値を下回った場合、プロトコルは担保資産をオークションにかけ、債務を返済します。借り手は変動安定化手数料を支払い、清算時にペナルティが発生します。これらの収益は、一般保有者に分配されるのではなく、プロトコルの余剰金プールまたはシステムセキュリティまたはトークン買い戻しのための資金として使用されます。USDSまたはDAIを保有するだけではリターンは得られません。リターンは、貯蓄モジュール(例:DAI → sDAI、USDS → sUSDS)への参加を通じてのみ得られます。USDfは、オンチェーン担保資産ポートフォリオから発行されるステーブルコインであり、少なくとも116%の担保比率が必要です。受け入れ可能な担保には、ステーブルコイン、BTC、ETH、および一部の主要トークンが含まれます。プロトコルは別途準備金を保持していません。追加の16%の担保は、償還バッファーと清算保証として機能します。USDfを保有するだけではリターンは得られません。リターンは、指定された貯蓄モジュールへのステーキングを通じて得られます。全体として、これらの設計は、分散化自体がステーブルコインのリターンを保証するものではなく、単にアンカリングメカニズムを法定準備金からオンチェーンエンジニアリングに移行するだけであることを示しています。担保資産が過剰担保金庫に預けられていても、デルタ中立型ヘッジ構造に配備されていても、結果として得られるリターンはエンドユーザーではなくプロトコルに帰属します。この未分配収益は、中央集権型ステーブルコインと同様のインセンティブメカニズムも生み出します。つまり、基盤となるステーブルコインが安定性と流動性の面で市場で認知されると、市場はすぐに「ステーキングラッパー」バージョンを開発し、基盤となるキャッシュフローを保有者に渡します。
次のセクションでは、これまで使われていなかったステーブルコインをオンチェーン上で生産的な資産に変える第一歩となる、これらの利回りを生み出すデリバティブについて考察します。多様な設計、共通の結果:多様な構造にもかかわらず、4つの分散型無利回りステーブルコインはすべて1ドルにペッグしていますが、採用されているメカニズムは大きく異なります。USDSは高度な過剰担保(約270%)に依存しています。DAIとUSDFは中程度のバッファー(それぞれ約150%と116%以上)を提供しています。USDeはデルタ中立ヘッジと1%の準備金によって安定性を維持しています。これらは同じカテゴリーに属していますが、リスクプロファイルは異なります。異なる採用:分散型無利回りステーブルコインの中で、USDeは最も急速に成長しているプロジェクトとして浮上し、現在時価総額でトップに立ち、22のチェーンに導入されており、市場シェアを再形成する新しい担保設計の可能性を示しています。比較すると、DAIとUSDSは中間に位置し、USDfは依然としてニッチな商品です。機会費用は依然として存在します。構造が異なるにもかかわらず、これらのトークンは依然として準備金や戦略リターンの大部分を保有者ではなくプロトコルの財務に回しており、数十億ドル規模の利回り格差を浮き彫りにしています。この格差から、次のセクションで説明する「ステーキングラッパー」が生まれ、これらのリターンをユーザーに再分配することを目指しています。利回りの配分は発行者のポリシーによって決まります。sDAIとsUSDSの利回りは変動しやすく、通常は安定化手数料に連動しています。しかし、SkyはユーザーのsUSDSへの移行を積極的に促進し、より良いパラメータとインセンティブを提供しています。したがって、sUSDSとsDAIの利回り格差は、市場状況だけでなく、発行者の戦略的選択も反映しています。分散型ステーブルコインは、取引量において小規模な中央集権型ステーブルコインをはるかに上回っています。主要な非利回り分散型ステーブルコインの時価総額は200億ドルに迫る一方、小規模な中央集権型ステーブルコインの時価総額は約40億ドルにとどまっており、大きな対照を成しています。ゼロ利回りのベンチマークを確立した今、私たちはsUSDS、sDAI、sUSDf、sUSDeといった利回りを生み出すラッパーに注目しています。これらは、以前は静的だったステーブルコインを、自動的に複利効果を生み出すオンチェーン資産へと変貌させます。中央集権型および分散型の非利回りトークンが提供する「ゼロリターン」と、それらの準備資産から生み出される潜在的なリターンとの格差は、市場の重大な非効率性を露呈しています。ステーキング金庫はこのギャップを埋めるための重要なツールであり、ユーザーは流動性やコンポーザビリティを犠牲にすることなく、ステーブルコインの利回りポテンシャルを解き放つことができます。負債ベースの戦略ステーキング ステーブルコイン
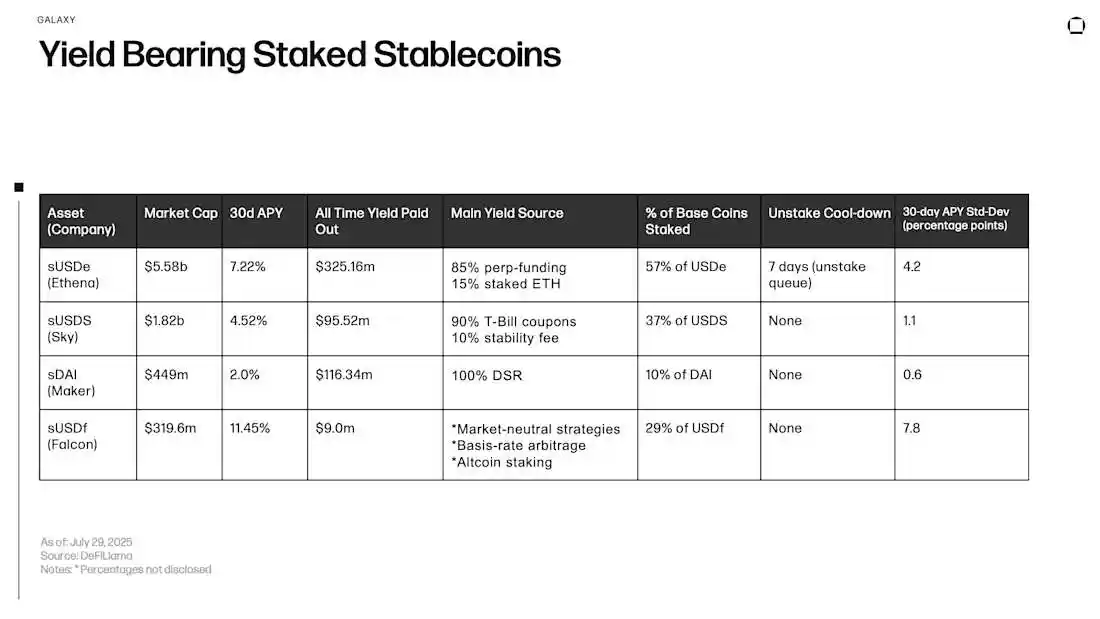
ステーキング ステーブルコインは、オンチェーン USD 資産の進化型レイヤーであり、ユーザーは元のトークンの支払い可能性と幅広い適用性を維持しながら、オンチェーンの利回りを得ることができます。ユーザーがプロトコルの金庫に USDe、DAI、USDS、または USDf を預けると、対応するラップトークン (それぞれ sUSDe、sDAI、sUSDS、または sUSDf) を受け取ります。これらのラップトークンの償還価値は、プロトコル収益の流入とともに自動的に増加します。この利回りは新しいトークンの鋳造には反映されず、各ラップトークンが基盤となるステーブルコインに対して持つ請求権の増加を通じて反映されます。これにより、ウォレット残高は変わらないまま、購買力はバックグラウンドで増加し続けます。これらのラップトークンは自動複利メカニズムを共有していますが、その基盤となるキャッシュフロー源は異なります。sDAIとsUSDSは、担保超過債務保管庫(Overcollateralized Debt Vault)からの国債利息と安定化手数料収入をもたらします。sUSDfは、機関投資家向け融資プラットフォームFalconXからの固定金利クレジット収入をもたらします。そしてsUSDeは、永久契約資金調達手数料と、Ethenaのデルタ中立ヘッジ戦略によって集められた流動性のあるステーキング報酬を組み合わせたものです。これらのメカニズムを組み合わせることで、本来であれば機会費用の対象となる遊休ステーブルコイン残高を、DeFi内で自由に取引可能なまま、柔軟な米ドル建て貯蓄手段へと変換します。ラップトークンはそれぞれ、管轄区域によって規制上の扱いが異なります。一部の市場では、このような商品は証券または集団投資ビークルとみなされる場合があり、発行者によっては米国のユーザーに地理的制限を課したり、認定投資家免除などの方法を通じてアクセスを提供したりする場合があります。
ラップされたトークンは、貸付市場、流動性プール、レバレッジ サイクルに直接アクセスできるため、ユーザーはニーズに応じて「安定性」と「収益性」を柔軟に切り替えることができ、同じ米ドル資産を利息の付くオンチェーン手段に変換できます。
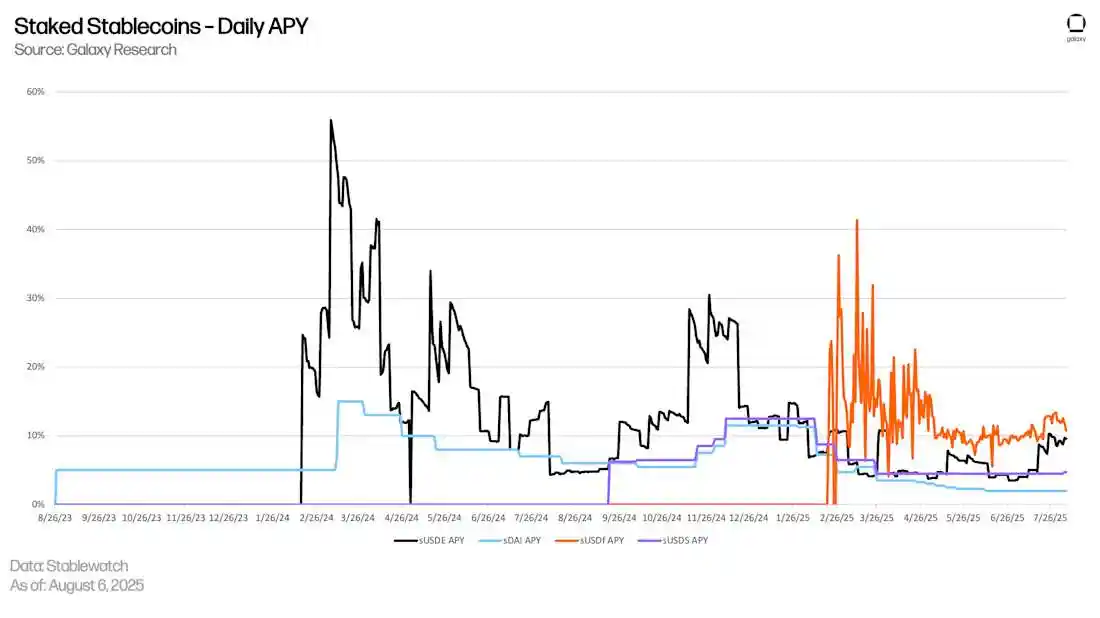

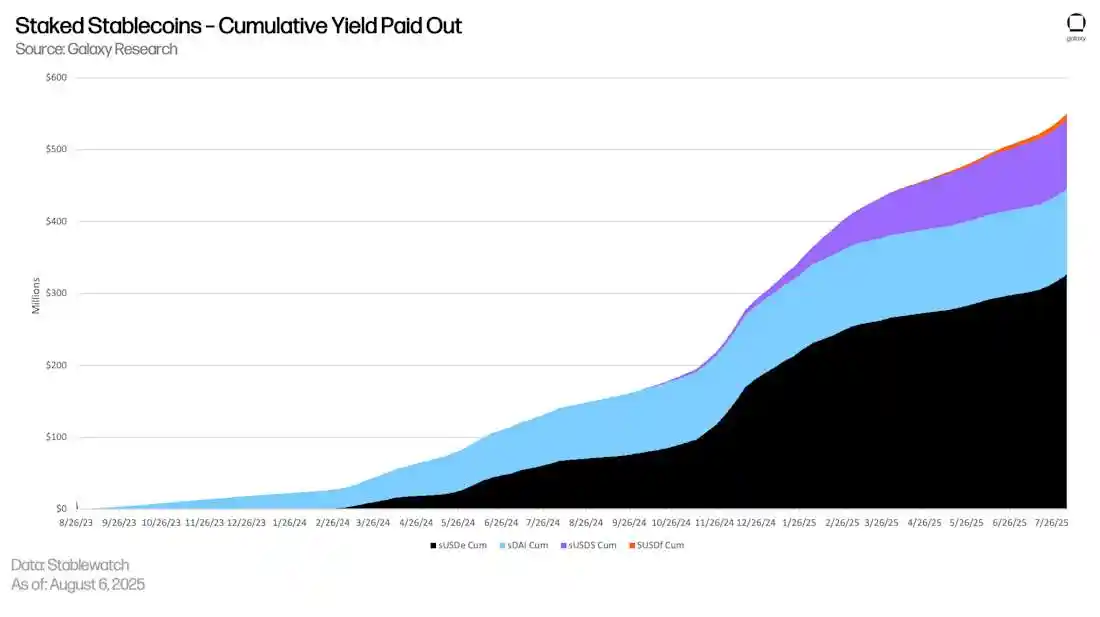
要点
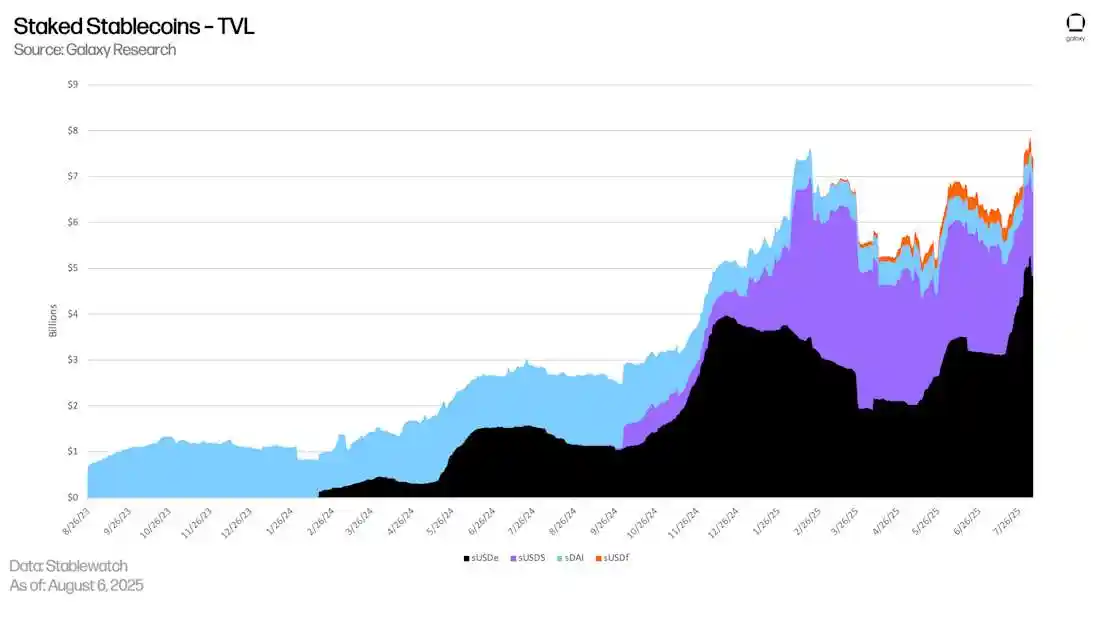
Ethena の sUSDe は、担保付きステーブルコインの分野をリードする製品となっています。担保付きステーブルコイン セクター全体の中で、sUSDe は現在、総ロック値 (TVL)、日次リターン、累積分配金の点で sDAI、sUSDS、sUSDf をはるかに上回って優位に立っています。
2024年初頭、sUSDeの利回りは一時的に50%を超えました。この期間中、Ethenaは永久契約の資金調達手数料とベーシス取引から非常に好調な収益を生み出し、ETH担保からのステーキング利回りも数パーセントの追加収益をもたらしました。当初ステーキングされたUSDeの量が比較的少なかったため、限られたsUSDe供給量からリターンが集中し、年率利回り(APY)が上昇しました。資本流入が継続し、裁定取引の機会が縮小するにつれて、同じ資金プールをより多くのsUSDe保有者に分配する必要があり、利回りの低下につながりました。2024年半ば以降、資金調達率も安定し、リターンはさらに圧縮されました。現在、sUSDeの30日ローリング年率利回りは約7%から12%の範囲で安定しており、依然として資本流入がプラスであることは反映されていますが、初期の高ボラティリティはもはや反映していません。sUSDe利回りが最近上昇した理由は何でしょうか? sUSDeのリターンは、日々の資金調達手数料とインセンティブ収入を、現在流通しているsUSDeの数で割ることで算出されます。最近の3つの展開により分子は上昇しましたが、分母はほとんど変わっていません。SPACの資金調達がENAの買い戻しを促進し、ベーシス取引を強化しています。2025年7月、上場特別買収会社(SPAC)のTLGYは、Ethenaエコシステム内の財務会社であるStablecoinXとの合併計画を発表し、約3億6,000万ドル(現金2億6,000万ドル、ENA 1億ドル)のPIPE投資を発表しました。この現金は、Ethena Foundationの子会社からロックされたENAを買い戻すために使用され、Ethena Foundationはその資金を使用して、約6週間、毎日約500万ドル分のENAをEthena市場から買い戻します。取引は第4四半期に完了する予定で、その後、StablecoinXは複数年契約に基づいてENAを蓄積し続けます。マーケットメーカーは、Ethenaと同じスポットのロング/永久ショートベース取引を通じてこの流動性をヘッジし、それによって資金調達率を上げ、sUSDeの収益源を押し上げます。財務省の償還によりUSDeの流通量は減りますが、sUSDeは安定しています
Ethenaの財務省は、二次市場でUSDeを買い戻して償還するため、ステーキングされていないUSDeの流通量は減りますが、sUSDeの供給量は実質的に変わりません。プロトコルの収益はsUSDe保有者にのみ分配されるため、分母は変わりませんが分子は増加し、結果としてsUSDeあたりの収益が高くなります。簡単に言うと、ステーキングできるUSDeが少ないということは、新規発行のsUSDeが少ないことを意味し、収益の希薄化を防ぎます。
Aaveプロトコルの「流動性レバレッジ」インセンティブ:Aaveの効率モード(Eモード)では、ユーザーはUSDeとsUSDeのポジションを50%ずつローテーションし、ネイティブsUSDe利回りに加えて、毎日約12%のプラットフォームインセンティブトークンを受け取ることができます。利回りは収束傾向:2024年末に資金調達率の変動を経験した後、4つのステーキングされたステーブルコインの30日ローリング年率利回りは収束しました。sUSDeの極端なボラティリティは安定し、現在は約10%に集中しており、他の商品の上限とほぼ同等です。利回りの違いは、基盤となるメカニズムの設計を反映しています。sDAIとsUSDSは、ガバナンスメカニズムによって制御されるよりスムーズな利回り調整を備えています。一方、sUSDeとsUSDfは、永続的な契約資金調達と機関投資家の信用フローへの依存を反映して、よりボラティリティの高い利回り曲線を描いています。全体として、4 つの利回り範囲は 1 桁台半ばから 2 桁台前半で安定しています。 中央集権型法定通貨担保型利回りステーブルコイン 中央集権型法定通貨担保型利回りステーブルコインは、規制対象の現金同等物 (米ドル預金や短期国債など) に裏付けられたトークン化された資産であり、通常は単一の信託機関または資産運用会社によって保管されます。発行者は厳格な規制枠組みの下で運営されており、顧客確認 (KYC) およびマネーロンダリング対策 (AML) の手続きが求められます。これらのステーブルコインは通常、認定投資家のみが利用でき、各トークンの 1:1 資産裏付けを検証するための監査または証明レポートを定期的に発行します。 USDC や USDT に似ていますが、これら 2 つの主要ステーブルコインとは異なり、これらのトークンは保有者に利回りを分配します。ユーザーのアドレスがホワイトリストに登録され、資産が発行者のエコシステム内に留まっている限り、追加のアクションなしで利回りは自動的に分配されます。トレードオフは明確です。投資家は専門家による保管、透明性の高い監査、機関投資家レベルのアクセスを得られますが、完全な分散型モデルが持つ自由な発行/発行、コンポーザビリティ、そしてオープンな流動性は失われます。GENIUS法によって規制されている決済用ステーブルコインとは異なり、ブラックロックのBUIDLやフランクリン・テンプルトンのBENJIのようなトークン化された現金同等物ファンドは証券であり、証券法に基づいてファンドの利回りを分配することができます。OndoのUSDYも証券として発行されたため、米国における小売市場での利用可能性はGENIUS法ではなく証券法の対象となります。つまり、GENIUS法は決済用ステーブルコインの利払いを制限しているだけで、トークン化されたマネーマーケットファンドや同様の証券の利回り分配を禁止しているわけではありません。要点
トークン化された国債市場は急成長を遂げています。このセクターの時価総額は2025年4月に56億ドルに達し、約47億ドル(545%)増加して過去最高を記録しました。
トークン化された国債トラッカー:これらのトークンは、準備金の約80%~100%を短期国債と翌日物レポに割り当てており、その結果、基本的に短期国債の利回りをパススルーした4%~5%の利回りが得られます。これらの利回りは市場によって決定され、需給とFRBの政策経路に関する市場の期待を反映しています。その結果、これらのトークンの年利回りは 3 か月物財務省証券の利回りと高い相関関係にあり、手数料、現金抵抗、資産配分の違いによるわずかな偏差しかありません。参入障壁が高く、流通チャネルが限られている: BUIDL、BENJI、USDY の初期の提供は認定投資家に限定されていたため、オンチェーン保有アドレスの数が極めて少なかったのです。時価総額が数十億ドルにも関わらず、BENJI のアドレス数は 1,000 未満、BUIDL のアドレス数は 100 未満です。高い市場集中度と明確なターゲット ユーザー: BUIDL だけでセクターの時価総額のほぼ半分を占めており、トークン化されたマネー マーケットへのエクスポージャーを求める機関投資家をターゲットにしているのは明らかです。USDY と BENJI は、RWA (実世界資産) に重点を置く小規模な投資家グループを引き付けています。流動性は依然として限られています。現在、これらのトークンは5~10の取引所にのみ上場されており、流動性の大部分はパブリックAMM(自動マーケットメーカー)市場ではなく、許可された機関投資家向けチャネルに集中しています。これらのトークンがより広範な取引所に上場され、オンチェーン流動性が向上するまでは、真に代替可能で構成可能なステーブルコインというよりは、「トークン化されたファンド株式」のような存在にとどまるでしょう。
これまで、ステーブルコインのリターンは主に従来の金融システムにおける負債構造から得られており、リターンはオフチェーンの担保と金利に依存しており、最終的には発行者、銀行、マーケットメーカーによって決定されます。プロトコルレベルのリターンは異なる仕組みで機能します。報酬はネイティブトークンの形で分配され、ブロック発行、取引手数料、その他のオンチェーン収益によって資金が調達されます。ネイティブの再ステーキングメカニズムは、複数のサービスにまたがる同じ担保資産をさらに活用することで追加のリターンを生み出し、従来の金融からスマートコントラクトへのリスクシフト、スラッシング、そしてプロトコル間の依存関係の増加をもたらします。
プロトコルベースの利回り
ネイティブステーキングメカニズム
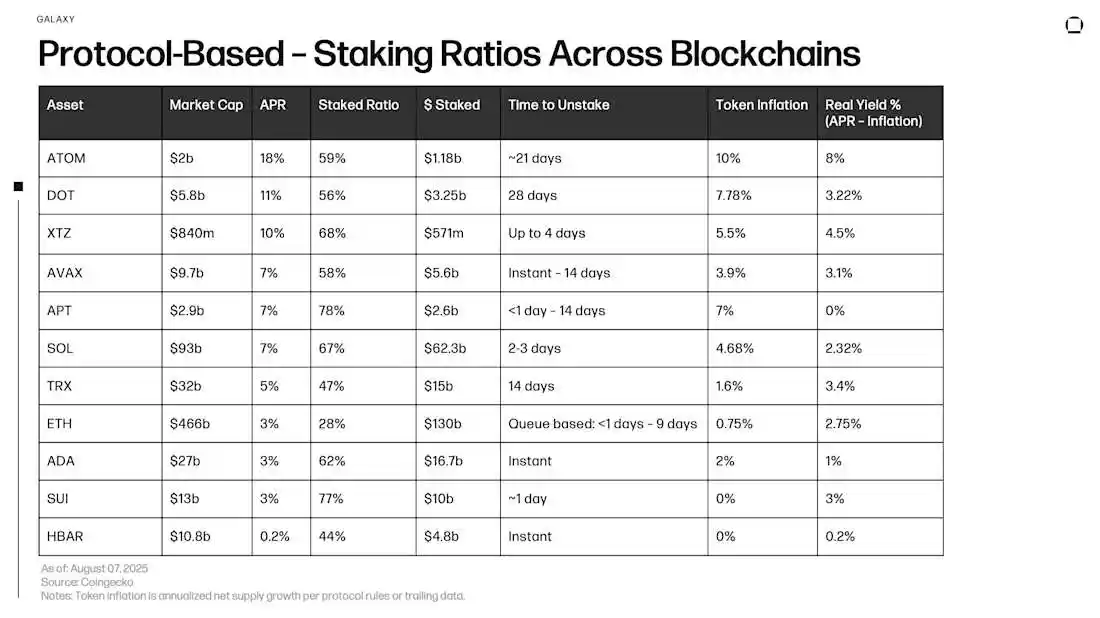
ネイティブステーキングメカニズムは、Proof-of-Stake(PoS)トークンを生産的な資産に変換し、保有者がバリデーターがネットワークのセキュリティと運用を維持することで得た収益(バリデーターが保持する手数料を差し引いた後)を共有できるようにします。収益の大部分は、ブロックの提案と検証に対するバリデーターへの報酬として使用される新規発行トークンから得られます。別の部分は、取引手数料と、徐々に増加している最大抽出可能価値(MEV)などのその他のオンチェーン収益源から得られます。
トークンインフレは時間の経過とともに減少し、手数料収入はネットワークアクティビティに応じて変動するため、実際の利回りはトークン経済モデル、ネットワークスループット、バリデーターの行動によって影響を受ける動的な変数です。ステーキングのリターンを評価する際には、ステークをロックすることに関連する流動性コストとスラッシングなどのテールリスクの両方を考慮することが重要です。
収益はどこから来るのですか?(イーサリアムを例に)
イーサリアムは現在最大のステーキングプロトコルであり、その主な収入源は次のとおりです。
新規発行の ETH(プロトコル報酬)
イーサリアムは、PoS メカニズムを通じて新しい ETH を発行します。
バリデーターには、以下の報酬が分配されます。
ブロックの提案(ブロック提案者として選出された場合)
ブロックの検証(ブロックの有効性に関する投票)
同期委員会への参加(簡単なクライアントサポート)
これらの基本報酬は、ネットワーク全体にステークされた ETH の量に基づいてアルゴリズム的に調整されます。
優先手数料(チップとも呼ばれます)
ユーザーは、トランザクションの送信時に優先手数料を課すことで、バリデーターがトランザクションをより速く処理するようにインセンティブを与えることができます。
基本トランザクション手数料とは異なり、優先手数料はバーンされず、ブロックを提案したバリデーターに直接支払われます。
優先手数料は変動性が高く、通常はネットワークの混雑時や DeFi アクティビティ時。
最大抽出可能値 (MEV)
MEV リレーまたはブロック ビルダーを統合したバリデーターは、ブロック内のトランザクションの並べ替え、挿入、またはシールドによって追加の価値を抽出できます。
一般的な MEV 戦略には、次のものがあります。
サンドイッチ攻撃
分散型取引所間の裁定取引
清算イベントのフロントランニング
MEV の収益はオプションであり、保証されておらず、MEV リレー (Flashbots など) に接続するバリデーターのみが利用できます。
MEV の収益は、市場活動とバリデーターの参加の影響を受けて大幅に変動します。
Ethereum でのネイティブ ステーキング方法
独自のバリデーター ノードを実行する(最低32 ETH)
公式ステーキング コントラクトに 32 ETH を正確に入金します。
独自のバリデータ ノードを実行し、オンラインであることを確認してください。そうでない場合は、大幅なペナルティが課せられます。
すべての報酬はバリデータ残高に直接加算されます。
資金を引き出すには、出金プロセスを開始し、バリデータ キューで待機する必要があります。
収益は、ブロック提案、ブロック検証、バリデータ参加による優先手数料から得られます。
取引所を介したステーキング(Coinbase、Kraken など) - カストディアル ネイティブ ステーキング
取引所アカウントに ETH を入金し、「ステーク」を選択します。
取引所はバリデーター インフラストラクチャを使用して、ユーザーに代わって ETH をステークします。
ユーザーは流動性トークンを受け取りません (cbETH などのラップされたトークンをユーザーが積極的に選択した場合を除く)。
報酬はプラットフォームのステーキング残高に表示されます。
取引所は通常、ステーキング報酬から手数料を請求します。
収益源: 独自のノードを実行するのと似ていますが、取引所とユーザーの間で共有されます。ユーザーは、プラットフォーム手数料を差し引いた後の純収益を受け取ります。
要点
収益構造: 報酬は主に 2 つのソースから得られます。ほとんどのチェーンは、新しく発行されたトークンを通じてバリデーターまたはデリゲーターに支払いますが、別の部分はトランザクション手数料とオンチェーン収益 (MEV など) から得られます。この構造的な違いは極めて重要です。新規発行トークンはインフレを招きますが、手数料ベースのリターンはトークン価値を希薄化しません。
実質リターンの観点:名目リターンは、トークン供給量の拡大とバリデータ手数料と併せて評価する必要があります。高いAPRは、インフレと手数料を差し引いた後の購買力をマイナスにする可能性があります。イーサリアムのようなバーンメカニズムを備えたモデルでは、実際のリターンが名目金利を上回る可能性があります。
参加とセキュリティの関係:ステーキング比率が高いほど、一般的にネットワークのセキュリティ確保に経済的な負担が大きくなることを意味しますが、同時に利回りが圧縮され、流通量が減少する可能性があり、大口保有者が離脱すると価格変動が悪化します。
流動性:ステーキング解除時間はチェーンによって大きく異なります。例えば、HederaのHBARやCardanoのADAは即座に引き出すことができますが、StellarのXLMやPolkadotのDOTは数週間程度の待機時間が必要です。Ethereumの経験から、多数のバリデータが同時に離脱すると、「柔軟な」システムであっても混雑が発生する可能性があることが示されています。
リスク
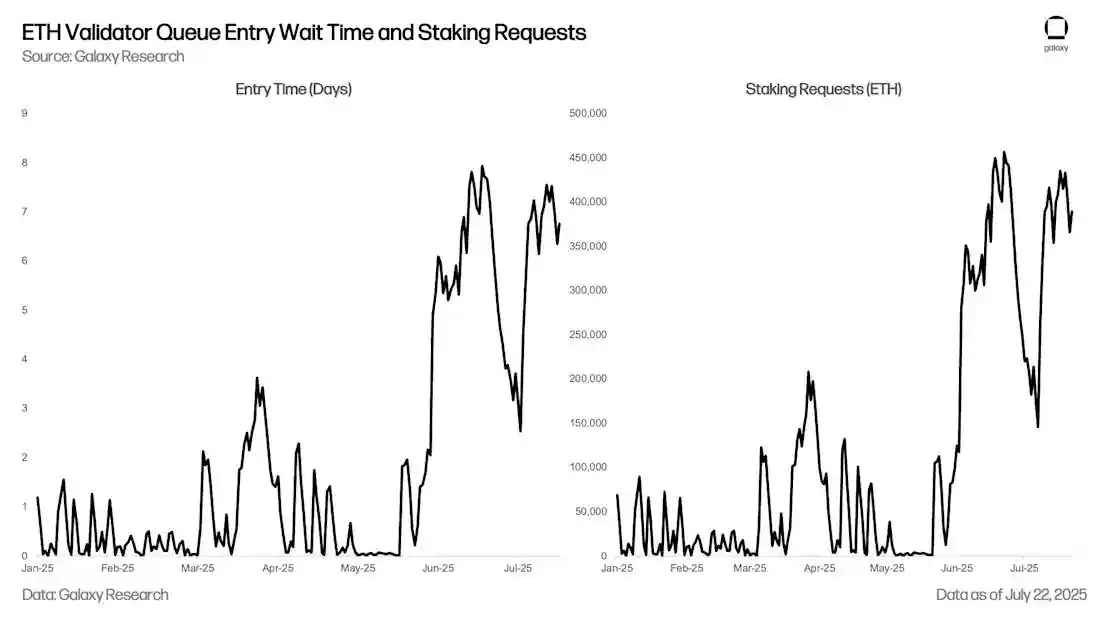
出口キューの混雑:2025年7月下旬、イーサリアムバリデータの出口キューは60万ETH(約23億ドル相当)を超え、待機時間は8日以上に延長され、過去最長となりました。Galaxyのレポート「イーサリアム出口キューが突然爆発する理由」では、この問題の詳細な分析が提供されています。このような大規模なバックログは、市場のストレス時に資金の滞留につながり、ステーキングされていないトークンが最終的に取引所に流入する際に価格圧力を生み出す可能性があります。
ペナルティメカニズムとパフォーマンスリスク:二重署名を行ったり、オフラインになったりしたバリデータは、ステーキングされた資産の一部を没収されるペナルティを受ける可能性があります。委任者もこのテールリスクを負い、サポートするノードの運用能力と規律を信頼する必要があります。
報酬の変動性: トークンの金融ポリシーは変更される可能性があり (たとえば、XLM は最近、最大インフレ率を 10% に引き下げました)、手数料収入はネットワークの使用状況によって変動するため、一貫性のある安定した収益は保証されません。
スマート コントラクトとクロスチェーン ブリッジのリスク: ネイティブ ステーキングでも、バリデータ ソフトウェアと基盤となるプロトコルは複雑なスマート コントラクトとコードに依存しており、これらには脆弱性やセキュリティ上の脆弱性が含まれている可能性があります。ネイティブ ステーキングは、流動性ステーキングに共通するブリッジングとオラクルのリスクを回避しますが、クライアントの実装やコンセンサス ルールにおける潜在的な問題の影響を受けます。
規制と税金の不確実性: ステーキング収入への課税タイミング (受領時または売却時) は管轄区域によって異なり、ポリシーの変更により、ステーキングの経済的メリットが短期間で変わる可能性があります。
再ステーキング
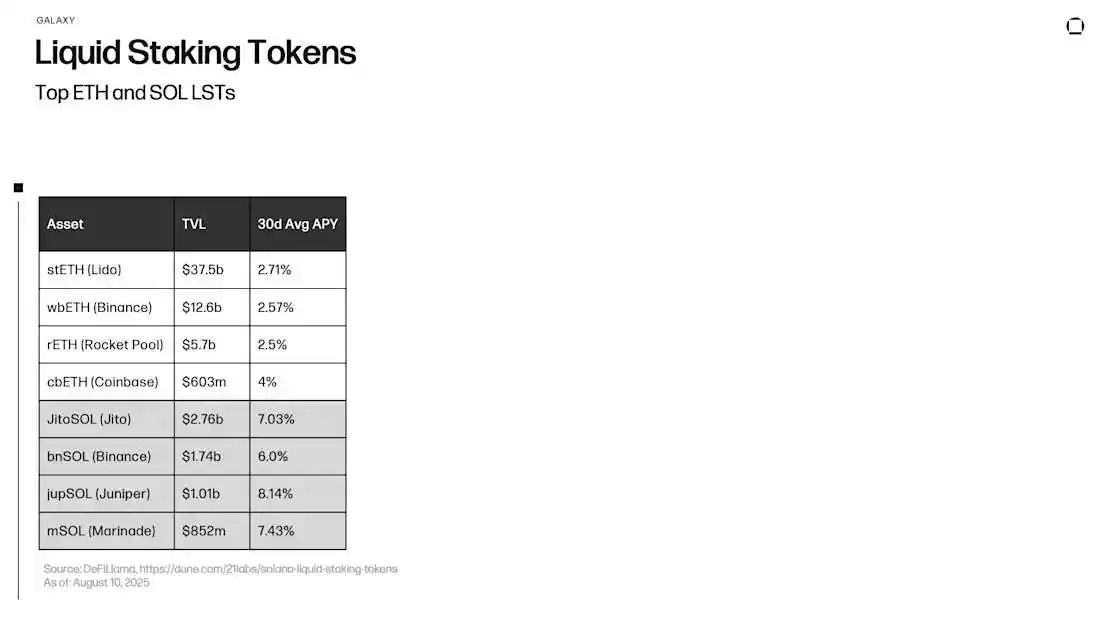
前述のように、2022 年に Ethereum が Proof-of-Work (PoW) から Proof-of-Stake (PoS) に移行して以来、ステーキングは DeFi の基本的な実践となっています。ネットワーク コントラクトで ETH (または Solana では SOL) をロックすることにより、トークン保有者はコンセンサスのセキュリティを維持し、報酬を獲得するのに役立ちます。従来のステーキングはネットワークの検証メカニズムをサポートする一方で、出金またはアンボンディングプロセスが完了するまで資産がロックされるため、流動性が制限され、他の目的に使用できる資金が遊休状態になります。
Liquid Stakingは、この制限に対処します。ユーザーがETHまたはSOLをステーキングすると、ステーキングした資産を表す代替可能なLiquid Staking Token(LST)を受け取ります。保有者は、DeFiでLSTを取引、貸付、または担保として使用しながら、基本的なステーキング報酬を獲得できます。
簡単に言うと、Liquid Stakingとは、元のステーキングをサードパーティのオペレーターに委託し、代わりに構成可能なトークンを受け取ることです。
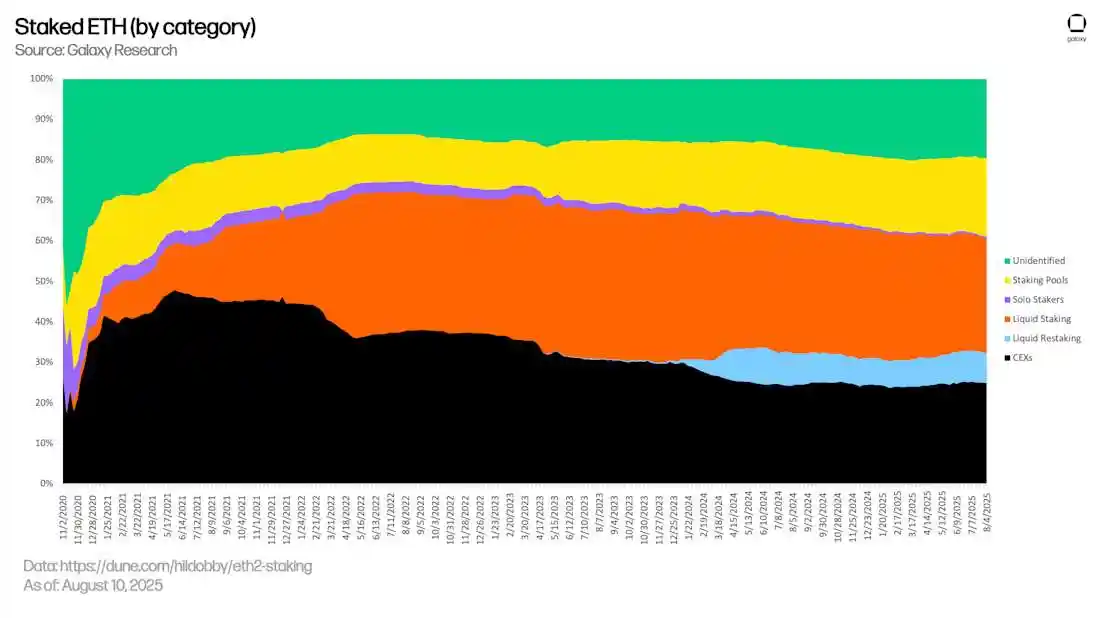
収入源はどこにあるのでしょうか?Liquidステーキングは、ネイティブステーキングと同じ源から収入を生み出します。違いは運用方法にあります。ユーザーはバリデーターの運用責任(鍵管理、ノードの稼働時間、ブロックの提案と検証、手数料とMEV報酬の設定)をサードパーティのオペレーターに委任し、DeFiで自由に使用できるLiquidステーキングトークン(LST)を受け取ります。以降の章では、オンチェーンエコシステムにおけるこれらのトークンの応用機会についてさらに詳しく検討します。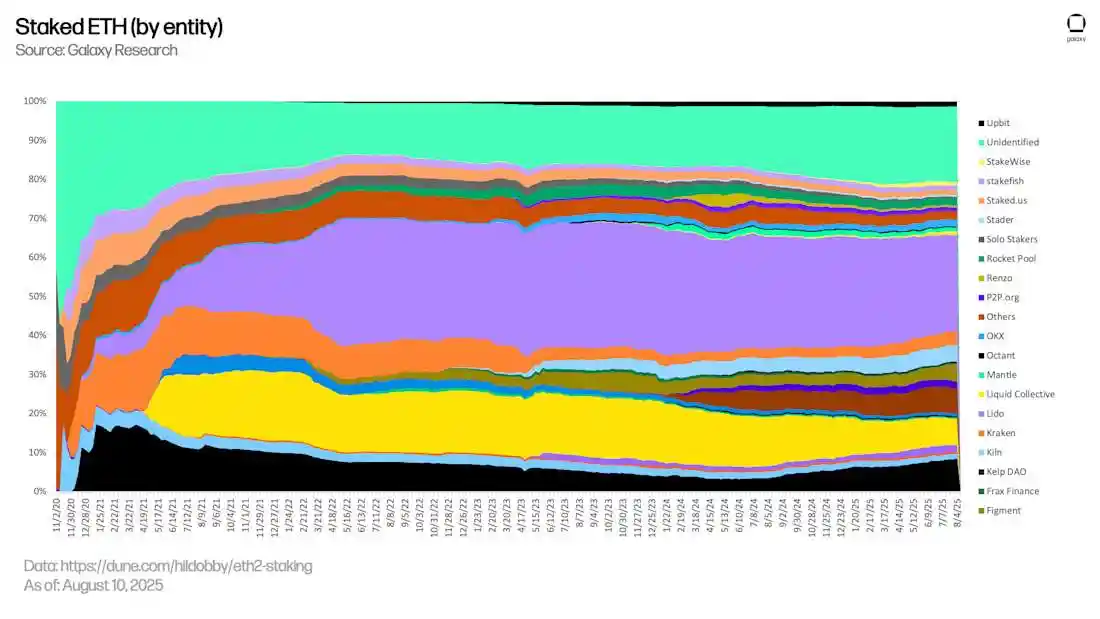
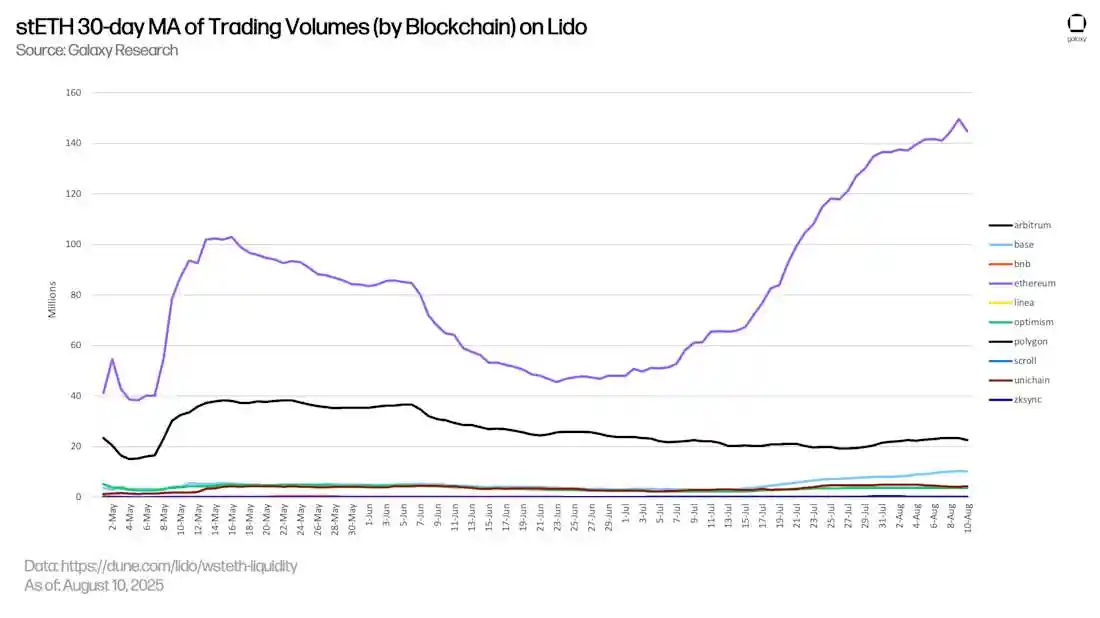
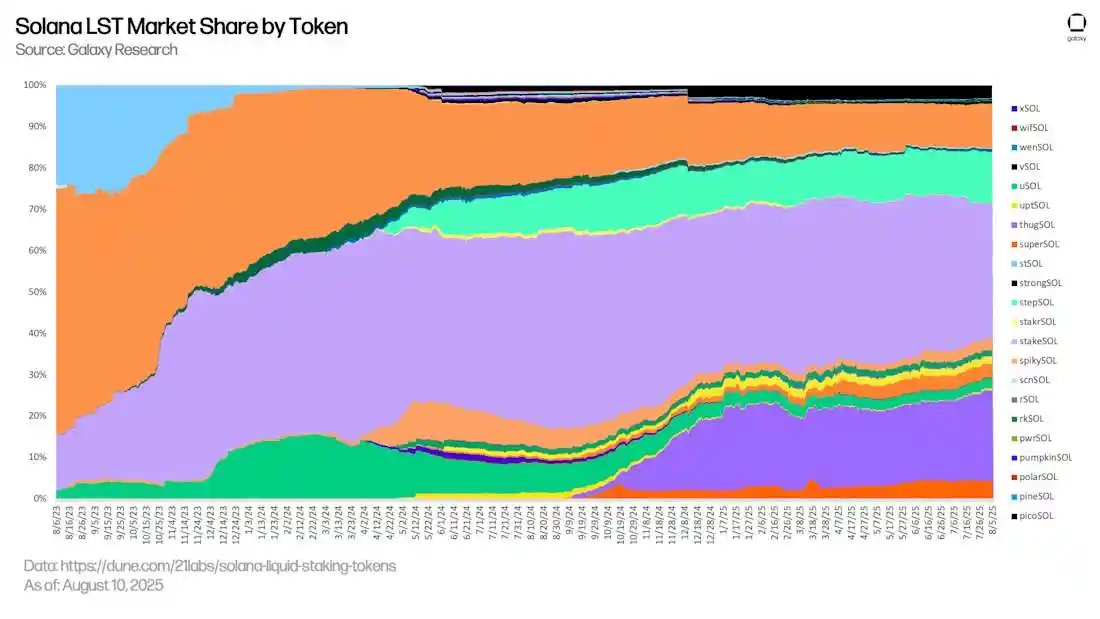
リスクと重要なポイント
不安定なペグ(デペッグリスク)
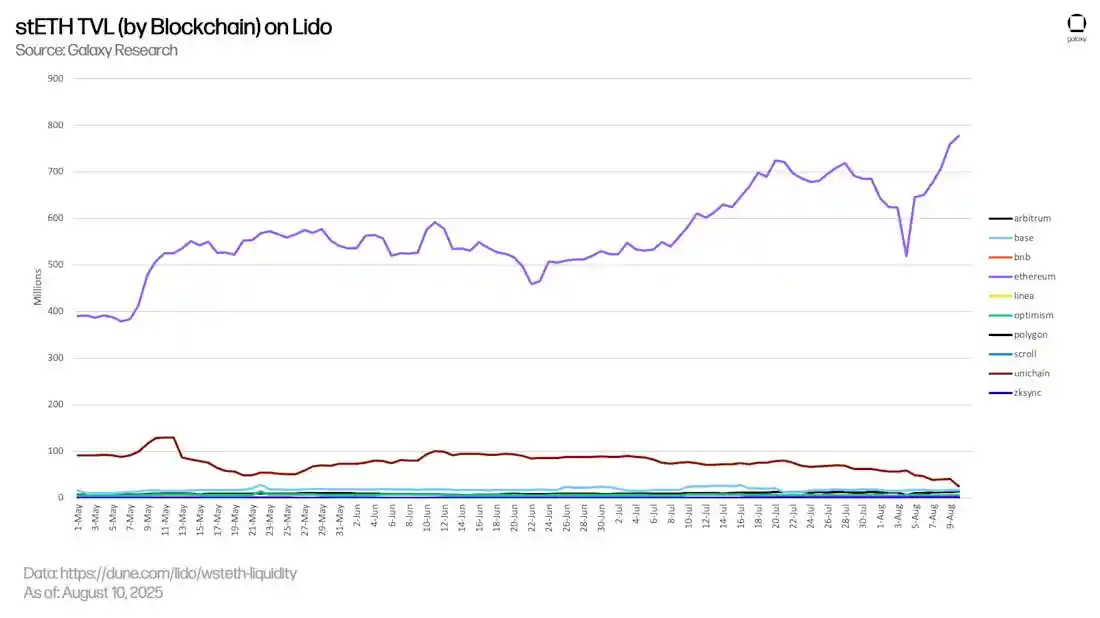
stETH のような Liquid Staking Tokens(LST)は、ETH へのペグを維持するように設計されていますが、このリンクは逸脱する可能性があります。最近の例では、AaveプロトコルにおけるETH借入コストの高騰、循環ステーキングにおけるユーザーによるレバレッジの蓄積、バリデーターの出口キューの混雑による償還の減速など、複数の要因が重なり、stETHは割引を経験しました。このシナリオでは、裁定取引のメカニズムが弱まり、流動性プールのバランスが崩れ、LST価格がETHから乖離する可能性があります。流動性不足の時期に大口保有者が集団的に売却した場合、市場がより深く安定した流動性、またはより迅速な償還メカニズムを開発しない限り、わずかな不均衡であっても持続する可能性があります。流動性危機:ユーザーがLSTポジションをスムーズに出入りできるかどうかは、二次市場の健全性に大きく依存します。例えば、Curve FinanceのstETH/ETH取引ペアはstETHの主要な流動性ハブですが、市場のボラティリティが高い時期には不均衡が発生しやすくなります。これらのプールに大量のLSTが投入されると、流動性が一方的に偏り、スリッページが大きくなり、取引執行が不十分になる可能性があります。Lidoは900万ETH以上がステークされていますが、その市場シェアは最近低下しています。これとCurveのプールパラメータ調整が相まって、LSTの流動性インフラの脆弱性が露呈しました。流動性が低下し、出口キューのバックログが発生すると、ユーザーはすぐに償還されずに割引資産を抱えたままになる可能性があります。
レバレッジ増幅効果
多くのユーザーは、LST(stETHやrETHなど)を担保としてETHを借り入れ、そのETHをさらに多くのLSTに償還して再ステークすることで、循環的なレバレッジ効果を生み出しています。この戦略は、安定した市場ではリターンを増幅できますが、システムリスクも招きます。ペッグレートが変動したり金利が急上昇したりすると、こうしたポジションは清算されるリスクにさらされ、LST売却の連鎖反応を引き起こす可能性があります。その結果、価格がさらに下落し、流動性プールが枯渇し、さらなる清算が引き起こされ、フィードバックループが形成される可能性があります。レバレッジはリターンを増幅させますが、特にボラティリティの高い市場ではリスクも増大させます。
集中化とカウンターパーティリスク
LSTプロトコルはステーキングプロセスの分散化を目指していますが、多くのプロトコルは依然として少数のバリデーター運営者とガバナンス構造に依存しています。例えば、Lidoは大量の流動性ステーキングされたETHを管理しており、システム的な集中リスクを引き起こしています。ガバナンスの問題、バリデーターの障害、スマートコントラクトの脆弱性は、プロトコルの安定性に影響を与え、市場全体に波及効果をもたらす可能性があります。さらに、DeFi エコシステムが少数の流動性プールとラップされたトークンに依存していることは、設計パラメータ(Curve の増幅係数や償還メカニズムなど)がユーザーエクスペリエンスと市場の健全性に大きな影響を与えることを意味します。
償還の遅延と市場の脆弱性
Ethereum は 2023 年の Shapella アップグレード後にステークされた ETH の引き出しをサポートする予定ですが、LST の償還プロセスは依然としてブロックチェーンのバリデーターの終了キューに依存しています。需要がピークになる時期には、このキューが大幅にバックログになり、償還の遅延につながる可能性があります。この時期に二次市場にも圧力がかかると、ユーザーはステークされていない ETH を額面価格で売却できなくなる可能性があります。償還ロジックと市場流動性の不一致により、ボラティリティが高い時期や構造的なストレスがある時期に LST は流動性不足に陥ります。流動性リステーキングは、オンチェーン資本効率における次の進化段階であり、流動性ステーキングを基盤としています。EigenLayerなどのプロトコルを通じて、ユーザーは流動性ステーキングトークン(LST)をアクティブバリデーションサービス(AVS)(トラストレスバリデーターのセキュリティを必要とする分散型システム)に預けることができます。その見返りとして、ユーザーはeETH、ezETH、rsETHなどの新しい流動性リステーキングトークン(LRT)を受け取ります。これらのLRTは、元のLSTの構成可能性と流動性を維持しながら、新たな収入源を追加します。流動性リステーキングの最大のメリットは、インセンティブスタッキング機能にあります。ユーザーはイーサリアムからネイティブステーキング報酬を受け取り続けるだけでなく、ポイント(暗号版の「マイレージポイント」に類似)、エアドロップ、早期トークン配布など、AVSが提供するインセンティブも受け取ることができます。多くのLRTプロトコルは、流動性マイニングやレンディングといったDeFiとの統合もサポートしており、資産の流動性を犠牲にすることなく、潜在的なリターンをさらに高めることができます。この多層的なインセンティブ構造により、以前は受動的でロックされていた担保資産が、収益を生み出しDeFiに参加できるアクティブな手段へと変化します。これにより、ETHやSOLは多目的資本となり、複数のネットワークに同時にセキュリティを提供し、そこから報酬を獲得することが可能になります。リステーキング経済が成熟するにつれて、流動的なリステーキングは、Ethereum と Solana のモジュラー インフラストラクチャの重要なコンポーネントになると予想されています。収益はどこから来るのでしょうか。Liquid Restaking Tokens (LRT) は、標準的なステーキング収益に加えて追加の収益源を解き放ち、それによって全体的な収益を増加させます。これには次のものが含まれます。AVS からのリステーキング インセンティブ: LRT は、EigenLayer などのネットワーク上の Active Validation Services (AVS) に参加し、新興の分散型サービスのセキュリティを提供しています。これらのサービスは、ポイント (マイレージ リワードの暗号バージョンに類似)、早期トークン配布、将来のエアドロップなどのインセンティブをリステーカーに提供します。プロトコル インセンティブ プログラム: LRT 発行者 (Renzo、ether.fi、Kelp DAO など) は、ユーザーの参加を促すために、ロイヤルティ ポイント、報酬乗数、流動性マイニング プログラムを提供することがよくあります。これらのインセンティブは、特に初期段階では、純収益を大幅に増加させる可能性があります。
DeFi 統合: LRT は通常、貸付市場、分散型取引所 (DEX) プール、または自動化されたトレジャリーに預け入れられるため、ユーザーはリステーキング報酬に加えて、追加のオンチェーン収益を獲得できます。
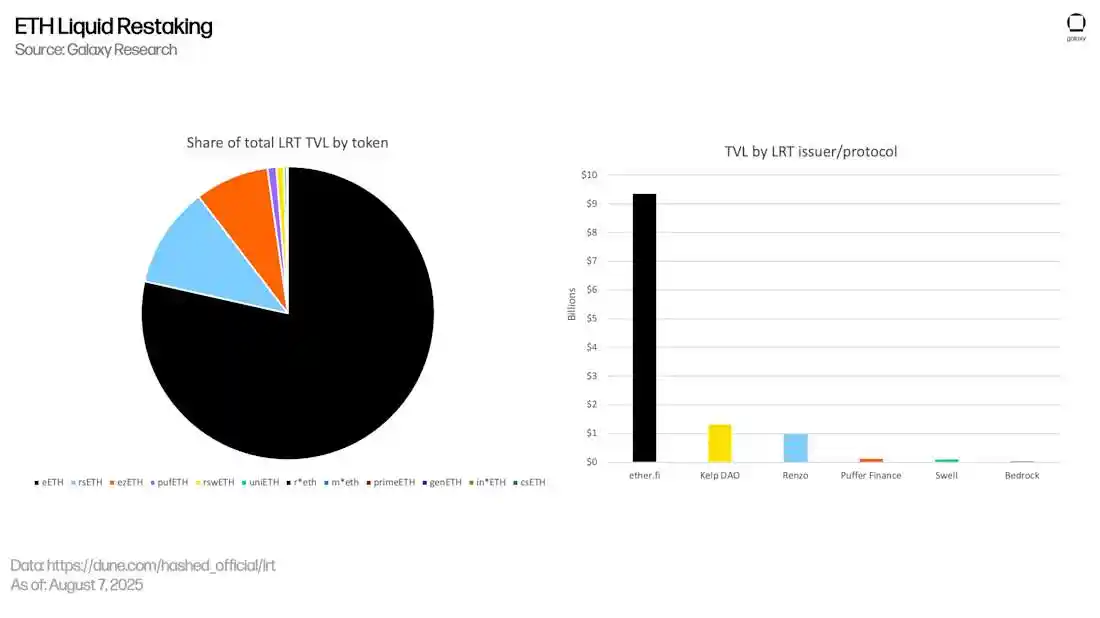
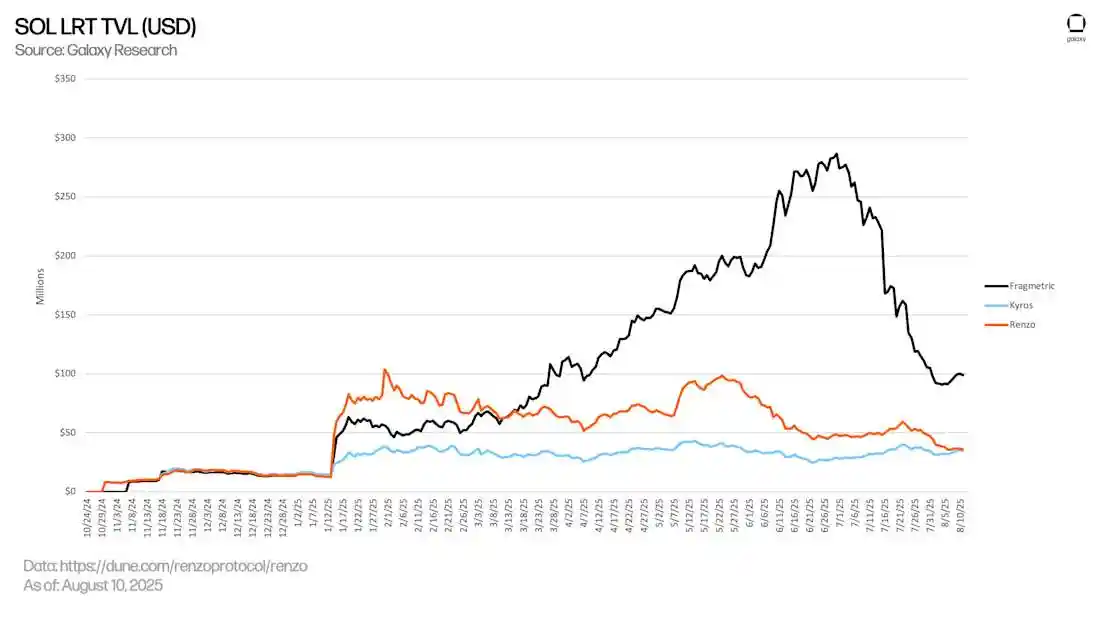
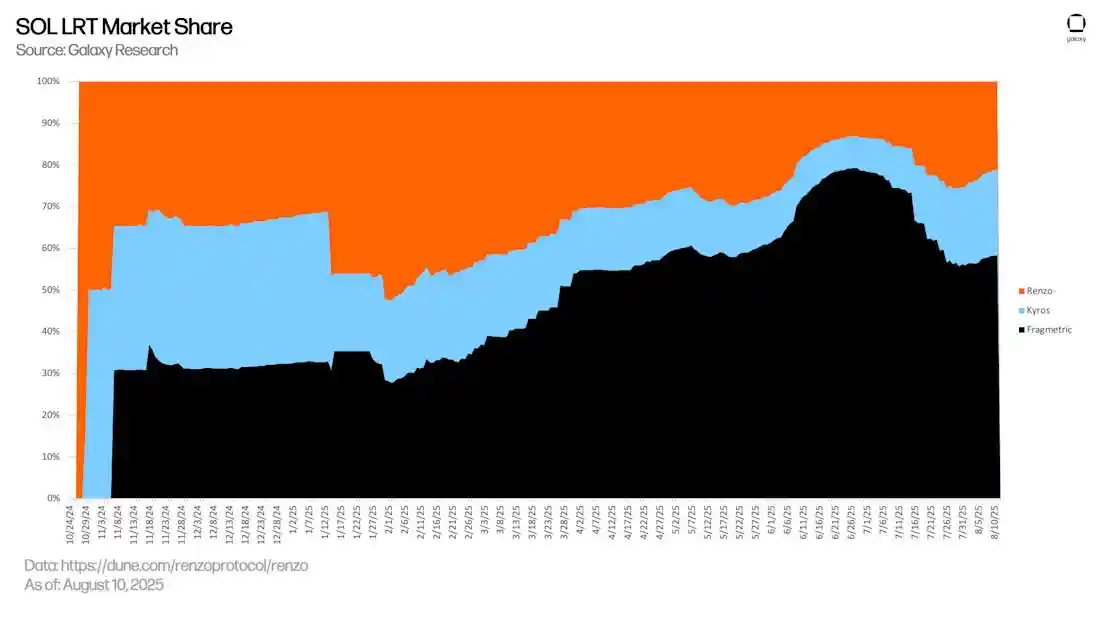
要点
LRT はステーキングを新たな利回りレイヤーに拡張します
Liquid Restaking Token (LRT) は、ステークされた ETH または SOL を分散型サービスに再デプロイし、セキュリティを確保して、標準的なステーキング報酬を超えた新しいインセンティブを実現します。
再ステーキングのリターンは、Ethereum だけでなく AVS によっても左右されます。
ネイティブの Ethereum PoS 報酬のみに依存する LST とは異なり、LRT はポイント、エアドロップ、早期トークン配布などの AVS からのインセンティブも活用し、EigenLayer とそのエコシステムの収益パスを拡大します。
LRT は流動性と構成可能性を維持します。
LST と同様に、LRT は自由に取引でき、DeFi に参加し、レンディング市場、金庫、AMM にアクセスできる ERC-20 (または Solana の SPL) トークンです。ユーザーはポジションをロックすることなく継続的にリターンを得ることができます。
すべてのリターンがETHまたはSOLで支払われるわけではありません。多くのLRTは現在、ポイント、将来のプロトコルトークン、またはエコシステムインセンティブの形でリターンを提供しています。これらの報酬は必ずしも流動性や確実性があるわけではありませんが、現在の利回り戦略において中心的な役割を果たしています。プロトコルは多層的なインセンティブを通じて競争しています。主要なLRT発行者(Renzo、ether.fi、Kelp DAOなど)は、ロイヤルティポイント、報酬乗数、EigenLayerおよびパートナーAVSとの統合を通じて、ユーザーリターンを積極的に増加させており、LRTをDeFi利回りスタックのダイナミックな構成要素にしています。LRTはまだ開発段階にあります。再ステーキングは依然として新興分野であり、スラッシング、AVSの信頼性、スマートコントラクトの複雑さ、インセンティブの希薄化などのリスクには継続的な注意が必要です。LRTのコンポーザビリティは強力な戦略を提供しますが、複雑なリスクも伴います。AVSが攻撃を受けたり、ノードオペレーターがスラッシングルールに違反したりした場合、複数のポジションが同時にペナルティを受け、LRT保有者、LST保有者、ネイティブステーカーの間で損失が分散される可能性があります。一見魅力的に見えますが、収益を蓄積できる可能性は、運営者の慎重さ、ガバナンスメカニズムの透明性、そして市場の流動性ショックへの耐性、特に大規模なポジションが集中的に引き出された際の耐性に左右されます。オンチェーンレンディングは、遊休トークンを生産資本に変換します。預金者は資産をマネーマーケット契約に提供し、利子付き証券を受け取ります。借り手は、超過担保を通じて、流動性プールから変動金利で資産を借り入れます。変動金利は資本利用率に応じて増加します。ポジションのマージンが安全閾値を下回ると、スマートコントラクトは自動的に清算メカニズムを起動します。借り手が支払う利息は、ブロックごとにリアルタイムで預金者に流れるため、利回りは市場の即時のレバレッジ需要を直接反映します。ウォレットにデジタル現金として静的に保管される利回りのないステーブルコインとは異なり、DeFiレンディングプロトコルはこれらの資産を共有流動性プールに送り込み、利回りを生み出す資本に変換します。誰でもステーブルコインを預け入れることができ、即座に「貸し手」となり、プロトコルアルゴリズムによって設定された変動金利を受け取ることができます。借り手は、パブリックプールから資金を借り入れるために別途担保資産を提供し、プールに利息を返済します。このメカニズムにより、需要と供給が継続的かつ動的に調整されるリアルタイムの信用市場が創出されます。借入需要が急増すると利回りは上昇し、流動性が豊富になると利回りは低下します。担保資産の価値が安全基準値を下回ると、清算プロセスが自動的に実行されます。
基本的に、利回りのないステーブルコインは、単一の発行者に米ドルのエクスポージャーを提供するだけで、収入は生み出しません。一方、DeFi レンディング市場は、これらの担保付き資産を複数の参加者間でリサイクルし、アイドルトークンをシステム的な信用商品に変換しながら、貸し手と借り手の間でリターンとリスクを分散します。収入はどこから来るのでしょうか? レンディングプロトコルは相乗的なメカニズムを通じて機能し、市場の供給側と需要側の両方に累積的な利益経路を作り出します。 借り手が支払う利息 基本的に、貸し手は借り手から支払われる変動金利を受け取ります。この金利は資本稼働率に基づいて動的に調整されます。つまり、ローンの需要が高いほど、金利が高くなります。借り手はこれを利用してリスクをヘッジしたり、レバレッジを高めたり、資産を売却せずに流動性を解放したりできます。 プロトコルインセンティブプログラム 多くのレンディングプロトコルは、特に初期段階または成長段階において、貸し手と借り手の両方にネイティブガバナンストークン(COMP、AAVE、MORPHO など)を配布します。これらのインセンティブは補助金として機能し、貸し手の純年利回り(APY)を増加させると同時に、借り手のコストを相殺します。場合によっては、インセンティブが基本金利を上回ることもあり、低金利環境下でも「イールドファーミング」が可能になります。原資産からのネイティブ利回り:ユーザーがネイティブ利回りを持つ資産(stETH、rETH、ezETHなど)を貸し出すと、これらのトークンに組み込まれているステーキングまたは再ステーキング報酬も獲得できます。これらの報酬は、資産が貸出プールにデプロイされている間、受動的に蓄積され続けるため、ステーキングまたは再ステーキングメカニズムと、貸出金利またはプロトコルインセンティブの両方から得られる二重の収入源が生まれます。場合によっては、この構造はレバレッジサイクル(たとえば、ETHを貸し出してから再ステーキングまたは貸し出す)を通じてさらに増幅され、複利収益を達成することができます。
イールドスタッキングメカニズム:DeFiイノベーションの重要な側面
イールドスタッキングは、DeFi分野における代表的な革新的メカニズムになりつつあります。以前の分析では、ユーザーはETHまたはSOLをステーキングしてstETH、rETH、JitoSOLなどの流動性ステーキングトークン(LST)を取得し、さらに再ステーキングしてeETHやezETHなどの流動性再ステーキングトークン(LRT)を取得できることが指摘されています。これらの原資産自体が、プロトコルのステーキングおよび再ステーキングプロセスを通じて継続的な収益を生み出すことができます。
しかし、これは利回り構造の初期層に過ぎません。Aave のようなレンディング プラットフォームでは、ユーザーは LST または LRT をレンディング マーケットに預け入れ、既存のステーキング収益に加えて追加の利息を得ることができます。これらのプラットフォームは通常、借り手が流動性を生み出すために担保を提供することで賄われる変動年率利回り (APY) を預金者に支払います。このメカニズムにより、ユーザーは資産をアンステーキングしたり売却したりすることなく、プロトコルのステーキングとレンディング マーケットからの利息収入という 2 つの収入源を生み出すことができます。このモデルの出現は、複利と効率性の向上を目指した DeFi 利回り戦略の進化を反映しています。stETH による複利利回り ユーザーが 10,000 ドル相当の stETH を保有しているとします。これは Lido を通じてステーキングされた ETH を表し、ネイティブ Ethereum ステーキング報酬を継続的に獲得しています。ユーザーは stETH をウォレットに静的に保有するのではなく、プロトコルの最も高度なマーケットプレイスである Aave V3 に担保として預け入れることを選択したのです。これにより、ユーザーはstETHからのステーキング利回りを継続して得られるだけでなく、Aaveプロトコルから追加のレンディング収入を得る資格も得られます。Aaveプラットフォームでは、他のユーザーがstETHを借りることができ、stETH保有者は借り手が支払う利息を分配します。この戦略により、単一の資産から複数の収入源を同時に生み出すことが可能になります。受動的なステーキング収入とプロトコルレベルのレンディング収益を組み合わせながら、担保の流動性を維持し、必要に応じて資金にアクセスできるようにします。イールドスタッキングの概念は、当然のことながらステーブルコインにも適用されます。例えば、ユーザーはstETHをAaveに担保として預け、USDeやDAIなどのステーブルコインを借りることができます。借りたステーブルコインは、さらに以下の目的で使用できます。
Aave または他のプロトコルに再度預け入れて貸付収入を得る
イールドファームまたは自動戦略トレジャリーに投資する
ポジションをリサイクルしてエクスポージャーを増やすために、より多くの stETH または他の LST と交換する
受動的に保有されるか、積極的に展開されるかにかかわらず、借入資金のこの部分は、より広範な利回り戦略の第 2 層を構成し、レバレッジを複数のプロトコル間でリターンを最大化するための構成可能で資本効率の高いツールにします。
Aaveは、担保を貸し出し、借りた資産を類似資産に再投資する「ループ」を通じて、複利運用を可能にします。例えば、ユーザーはstETHを担保としてETHを借り入れ、そのETHをさらに多くのstETHに換金し、Aaveに再投資することができます。ループするたびにユーザーのstETHへのエクスポージャーが増加し、ステーキングとレンディングのリターンがさらに複利運用されます。この戦略はしばしば「レバレッジステーキング」と呼ばれます。ループは潜在的なリターンを増幅させる可能性がありますが、レバレッジリスクも伴います。この戦略は負債によって裏付けられているため、市場環境の変化(stETH価格がETHを下回る、または貸出金利が上昇するなど)によってローン・トゥ・バリュー(LTV)比率が急激に上昇する可能性があります。LTVがプロトコルの清算閾値を超えると、ユーザーの担保は部分的または完全に清算される可能性があります。したがって、循環的な戦略は本質的にボラティリティが高く、特に流動性が低い環境や市場のボラティリティが高い環境では、積極的なモニタリングが必要です。ほとんどのユーザーにとって、これはリスク許容度と運用精度を必要とする高収益戦略です。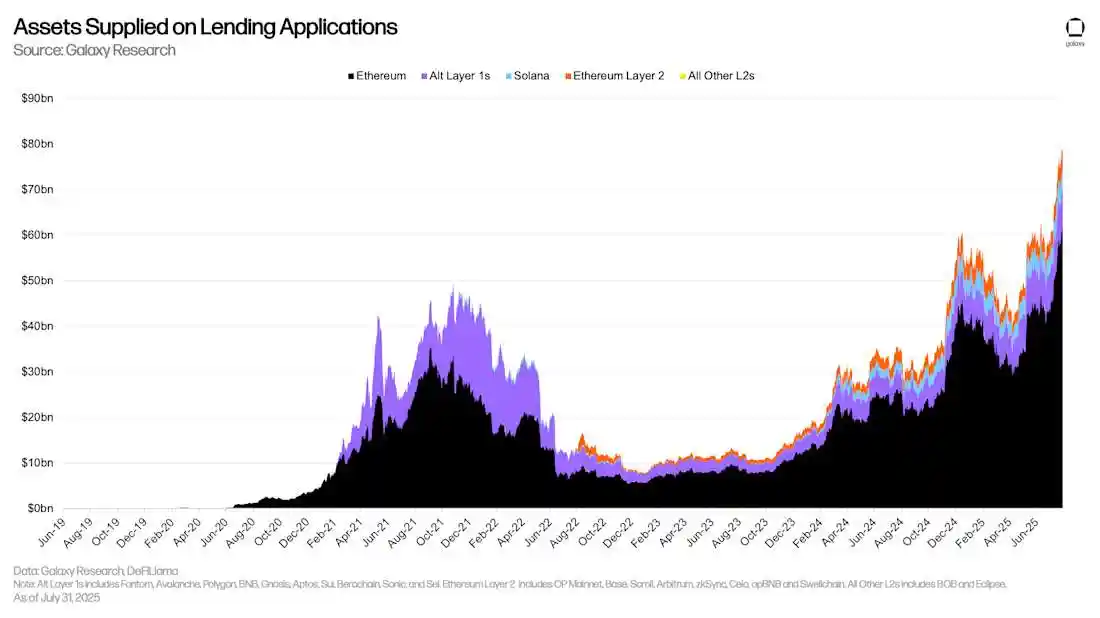
上のグラフの色付きの帯の積み重ねは、数十のチェーン固有のデプロイメントに資金が分散していることを示しています。これによりテールリスクが分散される一方で、オンチェーンの流動性が希薄化され、トレーダーはクロスチェーンの流動性のためにブリッジまたは支払いを強いられます。これは、2020年から2021年にかけてレンディングがほぼ純粋なイーサリアムの話だったときには存在しなかった運用上の頭痛の種です。
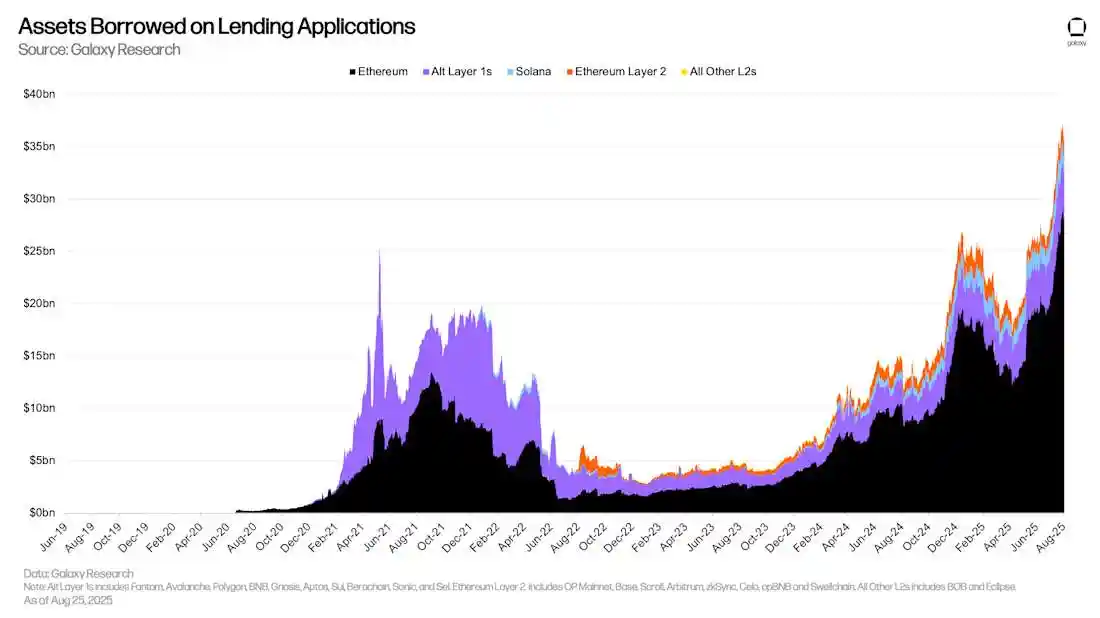
これらのグラフを合わせると、レンディングセクターは規模は回復したものの、効率性は回復していないことがわかります。豊富な預金が断続的な借入ブームを追いかけ、金利はそれに応じて変動し、流動性は前回のサイクルよりもはるかに多くの会場とチェーンに分散され、積極的な金利ショッピングと慎重な担保管理が報われる状況になっています。
要点
市場活動は再び活発化していますが、構造は変化しています。分散型レンディング市場の活動は過去最高水準に近づいていますが、資金調達構造は大きく変化しています。市場全体の資金調達額は現在800億ドルを超え、融資残高は350億ドルに迫っており、2021年から2022年の強気相場時の水準に戻っています。イーサリアムメインネット(チャートの黒)が依然として主要なサポートとなっていますが、最も急速な成長はOptimismなどのレイヤー2ネットワーク(L2)と、新興の代替レイヤー1ネットワーク(alt-L1)によるものです。この傾向は、Galaxy Researchの4月の「State of Crypto Lending(暗号通貨レンディングの現状)」レポートで指摘された移行を反映しています。
全体的な活動の回復にもかかわらず、資金の利用率は依然として低迷しており、構造的な流動性過剰を反映しています。市場が上昇するたびに、供給と貸出のギャップは拡大し続けており、現在、預金の約40%しか貸出されていません。この「遊休」状態により、主要資産の貸出金利は中低水準に留まっており、投機的な需要の高まりの中でも大きな変動は見られません。借入コストは長期的なものではなく、周期的に変動します。イーサリアム・メインネット上のステーブルコインの年率金利(APR)は、2022年末には2%を下回りましたが、2024年第1四半期の資金調達金利の変動時には15%まで急騰しました。現在の7日移動平均は5%~6%の範囲で安定しています。この傾向は、4月のレポートで指摘された、貸出収益が持続可能な信用需要ではなく、レバレッジ取引(裁定取引や担保再設定サイクルなど)と密接に結びついていることを示しています。DeFiレンディングのリスク:流動性ミスマッチと利用リスク。現在、DeFiレンディング市場の預金残高は約850億ドルに達している一方、未払いローン残高は約350億ドルに上ります。これは、資金の約60%が遊休状態にあることを意味します。Galaxyの4月のレンディングレポートでは、「弱気相場の底値から9.6倍近く回復したにもかかわらず、2024年末までに、20のプロトコルにおけるDeFiレンディング残高はわずか190億ドルにとどまるだろう」と指摘されています。市場が突然、より安全な利回りチャネルへと移行した場合、プロトコルは金利を引き下げるか、ユーザーに資金引き出しを促すインセンティブを与えることを余儀なくされる可能性があり、流動性の低い小規模チェーンに特に大きな圧力がかかります。担保資産は分散され、清算は集中しています。現在、12を超えるL1およびL2ネットワークがレンディングプールを運営していますが、ほとんどの資産の清算メカニズムは依然として少数のボットと裁定取引業者に依存しています。価格連動ショックが発生すると、クロスチェーン清算が急速に発生し、ブリッジングや裁定取引のメカニズムの応答速度よりも速くなる可能性があり、資金調達率が急上昇するたびに市場の引き戻しが増幅されます。
金利変動は、持続可能な信用需要ではなく、投機的なレバレッジによって引き起こされます。2021年以降、イーサリアムレンディング市場におけるステーブルコインの年率金利(APR)は、真の資金調達需要ではなく、主に資金調達レート取引と担保再担保サイクルによって、2%から16%の間で大きく変動しています。Galaxyのレポートでは、「レンディングのリターンは、長期的な信用需要ではなく、レバレッジ取引と密接に結びついています」と述べています。投資家は、高利回り期間(12%を超える期間など)はしばしば短命で、すぐに平均値に戻ることを認識する必要があります。誰でも流動性を提供できますが、多くの高利回り機会(小規模L2における独立したレンディングプールなど)は、クロスチェーン運用、カスタムオラクル、またはガバナンスホワイトリストを必要とすることがよくあります。資金をメインネットに預けている一般ユーザーは、同じ市場リスクに直面する可能性がありますが、リターンは低くなります。これは、表面的なAPR指標には反映されない、リスクと可用性の構造的なミスマッチを反映しています。要約すると、DeFiレンディング市場は継続的な成長を遂げているものの、流動性ミスマッチや周期的なボラティリティといった構造的なリスクに依然として直面しています。これらのリスクは、利回りのない担保付きステーブルコイン(CDPモデルなど)では一般的に見られないものです。利回りを追求する一方で、投資家は根底にあるシステム上の脆弱性を慎重に評価する必要があります。DeFiが基本的なレンディングとステーキングのメカニズムから、より複雑な金融構造へと徐々に進化するにつれ、多くの新興プロトコルが利回りそのものを再パッケージ化し、カスタマイズする方法を模索しています。「構造化利回り」と呼ばれるこの分野は、将来のキャッシュフローを分離、自動化、またはトークン化することで、利回りメカニズムを従来の金融における複雑な手段に近づけることに重点を置いています。PendleとEuler v2は、この分野における代表的な革新的プロジェクトです。どちらもユーザーに高度な利回り戦略を提供することに注力していますが、アプローチは異なります。Pendleは利回りトークン化を通じて利回りの分割と取引を可能にするのに対し、Euler v2はモジュール型の戦略ボールトを通じて柔軟な利回りポートフォリオを構築します。Pendle V2
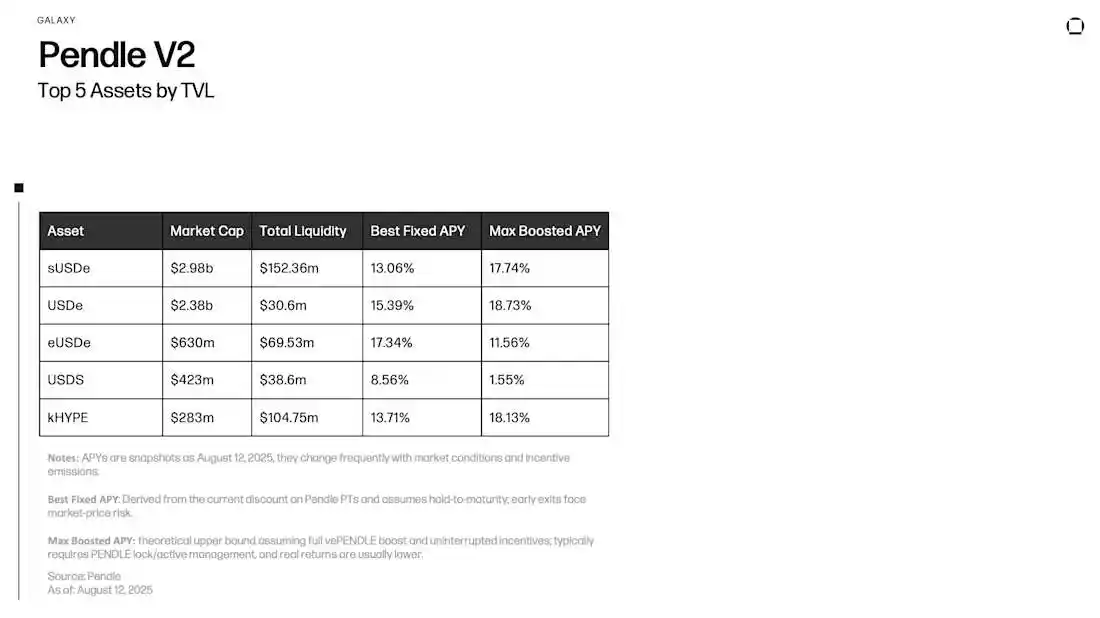
最大ブーストAPY:Pendleに表示される「最大ブーストAPY」は、ユーザーがvePENDLEインセンティブボーナスを全額受け取り、最適な流動性プールを選択し、継続的に報酬を獲得し、現在のインセンティブプランを遵守することを前提とした理論上の上限です。この利回りは変動性が高く、インセンティブメカニズムに依存しており、保証されるものではありません。通常、PENDLEトークンをロックするか、LP(流動性プロバイダー)とYT(利回りトークン)のポジションを積極的に管理する必要があります。実際のリターンは理論値よりも大幅に低くなる可能性があり、取引手数料、スリッページ、ガスコストは含まれません。
Pendle は、ユーザーが利回りを生み出す資産を 2 つの独立したトークンに分割し、時間の経過に伴うリターンをより細かく制御できるようにする DeFi プロトコルです。このメカニズムは Yield Tokenization と呼ばれ、ユーザーはリターンを分離、取引、構造化することができ、従来のステーキング プロトコルやレンディング プロトコルの制限を打ち破ります。ユーザーがサポートされている資産 (stETH、ezETH、sDAI、USDe など) を預けると、Pendle はその資産をロックし、以下を発行します。Principal Token (PT): 設定された満期日に元の資産を償還する権利を表します。PT は利回りを生み出さず、通常は割引価格で取引されます。PT を保有すると、保有期間中の市場変動に関係なく、固定のリターンが実質的に固定されます。Yield Token (YT): 満期まで投資からのすべての変動リターンを獲得します。YT 保有者は累積利回りに基づいて報酬を受け取り、その市場価格は将来の報酬に対する期待を反映するため、金利変動に対する投機やヘッジに役立ちます。この構造は、1980年代にウォール街で導入された住宅ローン担保証券の「元本/利息」分割メカニズムに似ており、ユーザーはリスク許容度に応じてエクスポージャーを調整できます。リスク回避志向のユーザーはPTトークンを購入して固定リターンを確保し、より高い利回りや方向性のある取引を求めるユーザーはYTトークンを購入してステーキングAPYやプロトコルインセンティブなどの変動リターンを得ることができます。これらのトークンは自由に取引可能で、組み合わせたり個別に売却したりできます。ユーザーはPTトークンをAaveまたはMorphoに担保として預け入れ、手動で利回りを調整できます。しかし、このような戦略には、借入限度額、清算リスク、市場変動時のポジションのリバランスなど、積極的な管理が必要です。レンディングプラットフォームは通常、YTよりもPTトークンを受け入れます。これは、PTがゼロクーポン債と同様に満期時に額面通りの利回りを得るため、より明確な価格設定とリスク評価が可能だからです。一方、YTは変動利回りで時間とともに減価するトークンであり、一般的に担保として受け入れられません。Pendleは元本と利回りを分離し、エコシステムツールを通じて運用を自動化します。例えば、BorosプロトコルはPendleをベースにしたPT利回りサイクル戦略を構築しました。この戦略は、PTを担保に借り入れ、追加のPTを購入し、再預け入れを行い、このプロセスを繰り返すというものです。これらはすべて、事前に設定されたリスク範囲内で実行されます。目標は、PTによって示唆される固定利回りと変動貸出金利のスプレッドを獲得し、手数料とスリッページを差し引いた後に安定したリターンを生み出すことです。サイクル戦略はDeFiでは一般的ですが、この「固定スプレッド」モデルはPendleのPT設計に特有のものです。他の資産(LSTなど)のサイクルは、スプレッドを固定するのではなく、主にエクスポージャーを増幅するために使用されます。
Boros
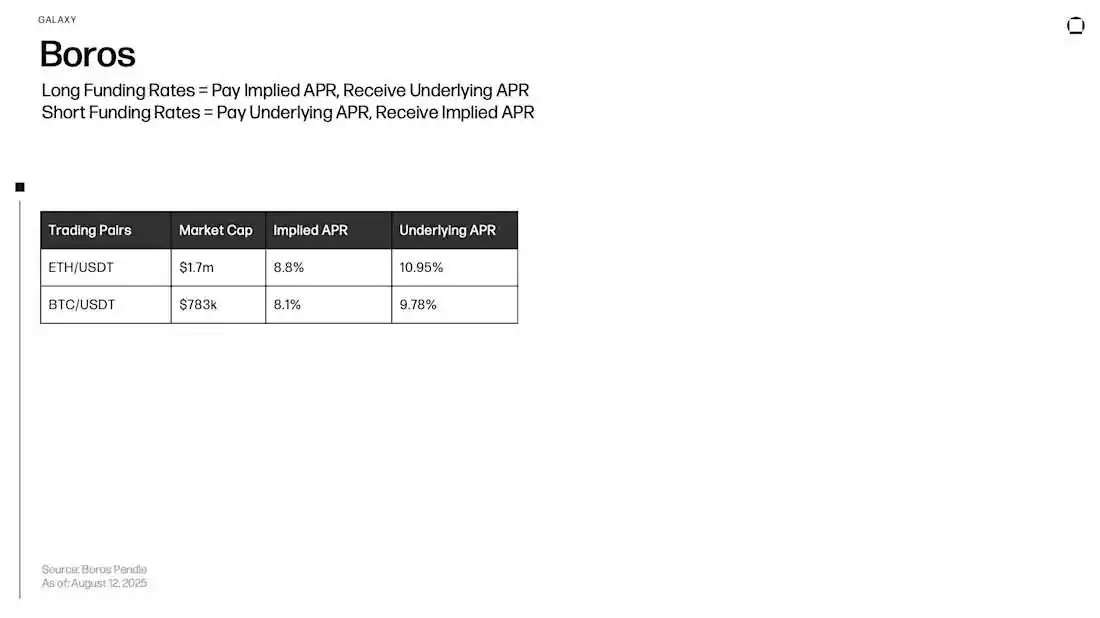
Borosは、Pendleエコシステム内のプラットフォームであり、特定の種類の利回り戦略、すなわち資金調達レート差に基づくレバレッジをかけたPrincipal Token(PT)取引を自動化します。Pendleの手動操作とは異なり、Borosはプロセス全体を簡素化された金庫メカニズムにカプセル化することで、ユーザーは複雑なプロセスを自ら管理することなく、増幅された固定収入を得ることができます。
全体的に、ボロスの財務はサイクルで運用されています。
満期時に額面で償還可能な割引元本トークン(PT-USDe や PT-sDAI など)を Pendle で購入します。
担保として保有している PT を Morpho や Aave などの貸付プラットフォームに預けます。
PT を担保として使用して、ステーブルコイン(USDC や USDe など)を借ります。
借りたステーブルコインを使用して PT を再度購入します。
このプロセスを繰り返して、エクスポージャーを継続的に複利化します。
このサイクルは、資本を再利用することで Pendle の債券ポジションのリターンを増幅し、基本的に債券資産に対するレバレッジ エクスポージャーを作成します。この戦略の核心は、PTによって示唆される固定利回りとレンディングプラットフォームの変動借入金利との間のプラスのスプレッドにあります。借入コストがPTの示唆する利回りよりも低い限り、この戦略は正味のプラスのリターンを達成します。
Borosは、スマートコントラクトボールトを通じてこのサイクルを自動化し、担保比率、借入限度額、ポジションの健全性を管理することで、ユーザーが手動で清算リスクやリバランスを監視する必要性を排除します。ボールトのパラメータは事前に設定され、公開監査可能であるため、ユーザーは自分の好みに基づいて異なるリスクレベルと満期構造を選択できます。
複雑な複数ステップの操作を単一の預金に簡素化することで、Borosは高度な金利アービトラージ戦略を即座に展開可能なDeFiツールに変換し、ユーザーがPendleエコシステムの債券商品を使用して、より資本効率の高い方法で構造化されたリターンを獲得できるようにします。
収入はどこから来るのですか?
Pendle プロトコルでは、stETH は 2 つのトークンに分割されます。
YT-stETH (インカム トークン): 現在の市場価格は約 0.04 stETH
PT-stETH (プリンシパル トークン): 現在の市場価格は約 0.96 stETH
有効期限: 約 1 年
基本年間利回り (Lido ステーキング): 約 5%
PT の市場推定年間利回り: 約 4.2%
ユーザーが 1 YT-stETH を購入すると、満期までその stETH のステーキング報酬に対する完全な権利を受け取ります。 1年間のステーキング報酬が0.05 stETHで、ユーザーがYTを購入するために支払ったのが0.04 stETHのみだった場合、純収益は0.01 stETHとなり、年率25%の収益となります。レバレッジや借入は必要ありません。
Yield Token (YT)
YTは、保有者に原資産(この場合はLidoのstETHステーキング報酬)のすべての収益権を与えます。利回りは、実際のステーキング報酬からYT購入コストを差し引いて計算されます。YTは額面元本に対して大幅に割引された価格で取引されるため、わずかな収益であっても高い資本収益率を生み出すことができます。そのため、YTは借入や清算のリスクのない「準レバレッジ型」利回り投資商品と見なされることがよくあります。実際の収益が市場想定収益率を上回った場合、YT保有者は超過収益を獲得します。
プリンシパルトークン(PT)
PTは元本部分を表します。ユーザーはPTを割引価格(例:0.96 stETH)で購入し、満期時に額面価格の1 stETHで償還されます。この割引価格は固定利回りを表します。PTはゼロクーポン債と同様に、満期が近づくにつれて価格が徐々に額面に近づいていきます。Pendleアプリに表示される「固定年利回り」は、この満期利回りを表しています。PTはステーキング報酬やインセンティブポイントには参加せず、安定した予測可能なリターンを提供します。
取引の柔軟性
Pendleの自動マーケットメイクメカニズム(AMM)では、PTとYTはどちらも満期前に自由に取引可能です。
YT:いつでも売却可能です。一般的な戦略は、部分的なリターンが実現した後、または市場金利と価格が上昇したときに早期に売却してリターンを確定することです。
PT:いつでも売却できます。満期まで保有すると割引後のリターンを全額獲得できますが、市場金利が低下したり、債券の需要が高まったりした場合は、PTの価格が上昇したときに早期に現金化することもできます。
Boros利回りメカニズム
Borosは、Pendle Principal Tokens(PT)に基づく回転戦略を自動化し、PTの債券とステーブルコインの借入コストのスプレッドを活用することで、構造化されたリターンを生み出します。
具体的なプロセスは次のとおりです。
流通効率:これは、スリッページ、手数料、担保限度額を差し引いた後の資本単位あたりの達成可能なエクスポージャーを指します。効率が高いほど、サイクル数が増え、レバレッジが大きくなります。効率が低いと、増幅効果が制限されます。
オプションのインセンティブ レイヤー:一部の金庫では、収益をさらに高めるために、Pendle インセンティブ(PENDLE 発行や LP 報酬など)が組み込まれている場合があります。これらのインセンティブは保証されていませんが、特定の市場状況下では年間純収益を大幅に増加させることができます。
自動化されたサイクルとスマート コントラクト管理により、Boros は複雑な債券アービトラージ戦略をワンクリックの DeFi 金庫に変換し、ユーザーがオンチェーン ロジックに裏打ちされた、より資本効率の高い方法で構造化されたレバレッジ収益を獲得できるようにします。
リスクと要点
利回りギャップリスク(YT)
Yield Token(YT)の想定年利回りが、ステークされた原資産の実際の利回りよりも高い場合、市場状況が改善しない限り、取引は期待収益を達成できない可能性があります。 想定利回りが初回購入時の実際の利回りよりも低い場合でも、将来の年利ステーキング収益は購入時の予想レベルを下回る可能性があります。
YT価格の時間的影響
Pendle Tokenが満期に近づくと、原資産の利回りが大幅に変化しない限り、YTの価値は残りの未払い利回りに限定されるため、YTの価格は通常徐々に低下します。
金利と市場価値の変動性(PT)
Principal Token(PT)の市場価格は、金利予想に応じて変動します。満期前に売却した場合、実際の収益は当初予想された固定収入よりも高くなるか低くなる可能性がありますが、満期まで保有すると額面金額で償還されます。
YTの「準レバレッジ」特性は、貸付ではなく価格設定メカニズムに由来するため、清算リスクやオラクルリスクはありません。ただし、最終的なリターンは、将来のリターンが実現されるかどうかに依存します。
ペンドル利回り曲線:逆構造
満期が短いトークンは、満期が長いトークンよりも高い利回りを提供します。この現象は、通常、以下の要因によって引き起こされます。
期限切れのトークンを持つ PT は通常、大幅な割引で取引されます。
市場の需要は短期取引に集中しています。
投資家は長期市場の不確実性や変動性を価格に織り込む場合があります。
従来の国債利回り曲線:通常の構造
長期債は通常、時間的リスクとインフレリスクを補うために高い利回りを提供します。これは、米国債などの従来の金利市場では一般的な構造です。
従来の金融では、米国財務省の固定満期シリーズ(1 か月、3 か月、6 か月の財務省短期証券、1 年、2 年、5 年の財務省債券など)が使用されます。
オイラー V2
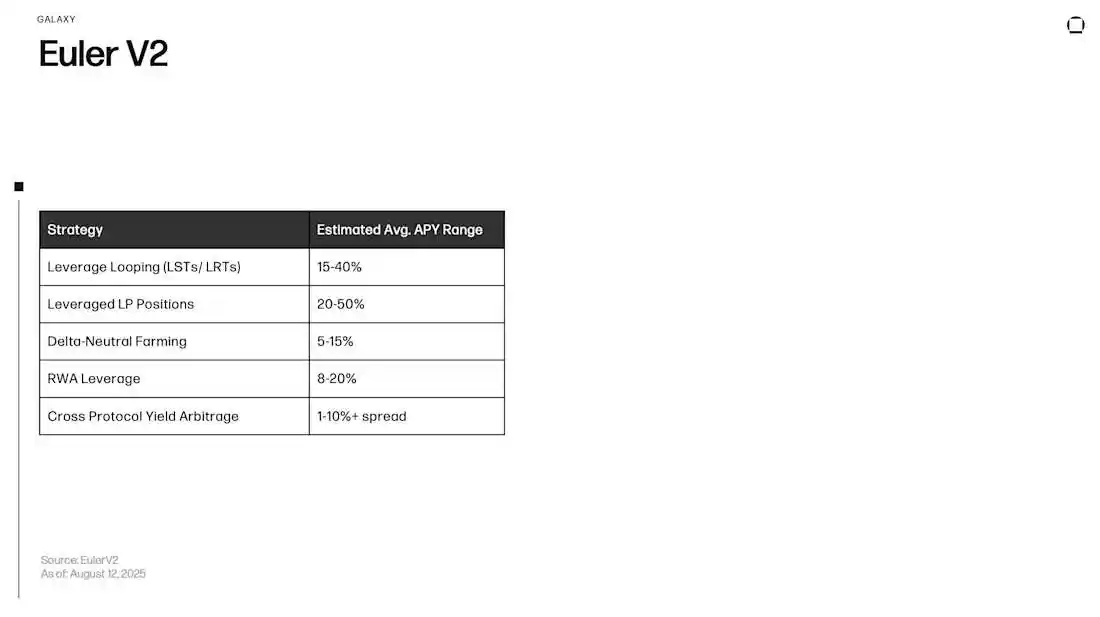
オイラー v2 プロトコルは、分散型レンディング市場を通じてユーザーにファンダメンタルな利回り機会を提供します。ユーザーは、独立した ERC-4626 準拠の金庫に資産を預けて利息を得たり、資産を担保としてカスタマイズ可能な金利で他のトークンを貸し出したりすることができます。しかし、このプラットフォームの核となるイノベーションは、マネージドストラテジー金庫にあります。これらの金庫は通常、リスクキュレーターによって動的に調整され、最適なリスク管理を実現し、複雑な DeFi 運用を自動化し、ユーザーが最小限の手動介入でストラクチャード商品に資金を投入できるようにします。戦略を譲渡可能な株式にトークン化することで、オイラー v2 はパッシブレンディングをアクティブに管理されたポジションに変換し、エコシステム全体の構成可能性を高めます。戦略 1: LST と LRT のレバレッジループとは?この戦略は、利回りを生み出すトークンへのエクスポージャーを増幅するために設計された再帰的貸出メカニズムです。ユーザーはLST(流動性ステーキングトークン)またはLRT(流動性再ステーキングトークン)を金庫に預け入れます。金庫はこの資産を担保として原資産(通常はWETH)を貸し出し、借り入れたWETHを元のLST/LRTに償還して、再び金庫に預け入れます。「ルーピング」または「フォールディング」と呼ばれるこのプロセスは、繰り返し操作を行うことでレバレッジをかけ、ユーザーの基本収益を増幅させます。
関連する資産
主な資産には、高品質の LST(wstETH など)と LRT(eETH など)が含まれ、貸し出されている資産は通常 WETH です。
収入源
この戦略は、LST/LRT 自体のステーキングまたは再ステーキングによる年利回りと、預け入れられた資産に対してオイラー金庫によって支払われる年利回りの 2 つのソースから収入を生み出します。ポジションはレバレッジされているため、ステーキング/再ステーキング収入と供給収入の両方がより大きな想定元本に蓄積され、それによって全体的なリターンが増加します。
戦略2:レバレッジLP(流動性プロバイダー)ポジション
これは何ですか?
この戦略では、流動性プロバイダー(LP)がLPトークンを保有しながら収入を得て、これらのトークンをレバレッジすることができます。ユーザーは、Uniswapなどの自動マーケットメーカー(AMM)からオイラートレジャリーにLPトークンを預けます。トレジャリーはこれらのトークンを担保として使用し、取引ペア内の特定の原資産を貸し出します。借り入れた資産は、元のLPトークンを売却することなく、より多くのLPトークンを購入したり、他の目的のために資金を解放したりするために使用できます。
関与資産
担保はLPトークン(例:WETH/USDC LP)であり、貸し出されている資産は取引ペア内の原資産トークン(例:WETHまたはUSDC)です。
収入源
主な収入は、LPポジションの基本収益、つまりAMMプール内で発生する取引手数料です。レバレッジにより、ユーザーはこれらの手数料へのエクスポージャーを増幅できます。さらに、ユーザーはオイラープラットフォームがステーキング用に提供するLPトークンの供給に対して、年率利回り(APY)を獲得します。
戦略3:デルタ・ニュートラル・ファーミング
概要
これは、資産価格の変動リスクを最小限に抑えながら収益を生み出すことを目的とした高度な戦略です。ユーザーは、ステーブルコイン(USDCなど)を担保として金庫に預け入れます。金庫は、変動性の高い資産(ETHなど)を貸し出し、すぐに他のステーブルコインと交換します。これにより、「デルタ・ニュートラル」なポジションが生まれ、ユーザーは変動性の高い資産の価格変動ではなく、金利差から収益を得ることができます。
対象となる資産
ステーブルコイン(USDC、DAI)が担保として、変動性の高い資産(ETH、WBTC)が貸出資産として機能します。
収入源
収入はすべて純金利差から得られます。ユーザーは変動の激しい資産の借入コストを支払いながら、ステーブルコインを担保に供給リターンを得ます。ステーブルコインの利回りが借入コストを上回っている限り、この戦略はプラスのリターンを生み出します。
戦略 4: クロスプロトコル利回りアービトラージ
概要
これは、異なる DeFi プロトコル間の金利差を利用する機会主義的な戦略です。オイラーボールトは、比較的低い金利でオイラー上で資産を借り入れ、その後、これらの資産を他のプロトコル(Pendle、Yearn、新興のインセンティブ ファンディング マーケットなど)に預け入れ、より高い年利回りを得るようにプログラムできます。これはオンチェーンの「キャリートレード」戦略です。
対象となる資産
裁定取引に利用できる資産は、DeFiエコシステムにおける高い流動性を持つステーブルコインまたはWETHが一般的です。
収入源
収入は、2つのプロトコル間の金利差から直接得られます。これは、外部プロトコルで得られるAPYからオイラーの借入コストを差し引いたものです。このタイプの収入は非常に変動が激しく、短期的な市場の不均衡とインセンティブメカニズムに依存します。
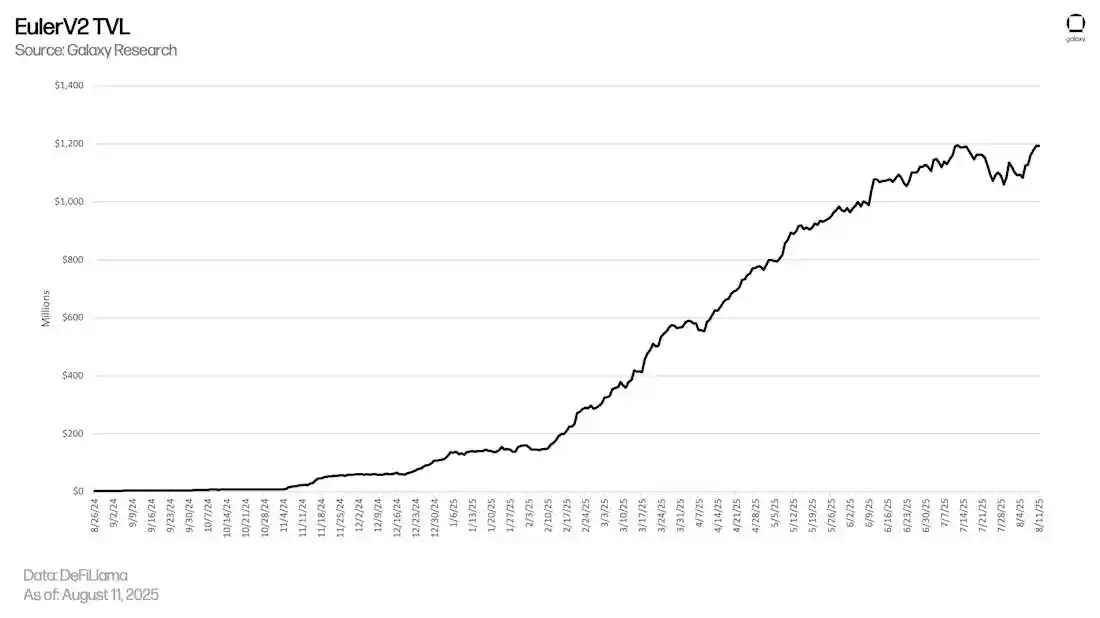
リスク警告と要点
Euler v2 のアーキテクチャの改善とリスクに関する考慮事項
Euler v2 では、モジュール式の貸付アーキテクチャと主要なリスク管理メカニズムが導入されていますが、資産提供者と借り手に影響を与える一連のリスク要因が依然として存在します。
Euler v1 への攻撃
2023 年 3 月、Euler Finance v1 が攻撃を受け、約 1 億 9,000 万ドル相当の暗号資産(DAI、wBTC、stETH、USDC を含む)が盗まれました。攻撃者はフラッシュローンを使用して、プロトコル内のチェックが不十分な機能により清算プロセスを操作し、最終的に資産を準備金から移動しました。その後の調査と交渉により資金の大部分は回収されましたが、このインシデントは担保の完全性、清算ロジック、そしてフラッシュローン攻撃における潜在的な脆弱性を露呈させました。また、監査済みのプロトコルであっても、特にレバレッジメカニズムや自動化された金融業務と組み合わせると、複雑な論理的欠陥が潜んでいる可能性があることを改めて認識させてくれます。
金利変動リスク
オイラーは利用率ベースの金利モデル(IRM)を使用しており、これは供給利回りが借入需要に応じて変動することを意味します。利用率が低い場合、利回りはゼロに近づく可能性があります。一方、利用率が高い場合、利回りは増加しても流動性制約を反映する可能性があります。特に動的IRMを使用している金庫では、金利が急激に変動する可能性があります。
流動性制限:ユーザーは、金庫に遊休流動性がある場合にのみ資産を引き出すことができます。利用率が高い場合、ポジションをすぐに解消できず、借り手からの返済または新規資金の流入が必要になる場合があります。このリスクは、市場のボラティリティが高い資産や借り手基盤が狭い資産で特に顕著です。原資産へのエクスポージャー:ユーザーが金庫に資産を拠出すると、その資産の価格リスクを負うことになります。トークンがデペッグ、攻撃、または戦略の失敗によるパフォーマンスの低下を被ると、その価値は下落します。一部の金庫は、sDAIやwstETHなどの利回りを生み出す資産を使用しており、これらはリターンを複利化する一方で、プロトコル固有のリスクも生じます。報酬の持続性リスク:一部の市場では、外部インセンティブ(オンチェーン報酬ストリームやMerklなどのプラットフォームからのポイント分配)により、APY(年利)が高くなっています。これらのインセンティブは一時的かつ不確実です。インセンティブがなくなると、実際の利回りが急落し、高いリターンを期待して市場に参入したユーザーが不意を突かれる可能性があります。金庫ガバナンスのリスク 各金庫は特定の管理主体によって管理されており、準備金係数、金利カーブ、上限、担保パラメータを調整できます。これらの変更は、金利の計算と金庫のリスクプロファイルに影響します。資産プロバイダーはガバナンスの合理性と透明性を信頼する必要がありますが、これは絶対的な保証ではありません。 スマートコントラクトのリスク Euler v2 は、v1 攻撃後に再設計および監査されましたが、カスタム金利モデル、ガバナンス制御、トークン統合を組み込んだ複雑なシステムのままです。コアコントラクトまたは金利計算ロジックの脆弱性は、依然として資金の損失やリスクの誤算につながる可能性があります。スマートコントラクトのリスクは軽減できますが、完全に排除することはできません。オラクルと価格設定の依存関係
Euler は、担保とローン資産の価格設定に外部オラクル(Chainlink や Python など)に依存しています。これらのオラクルの障害、遅延、または不正操作は、金利調整の誤り、資産価格の歪み、さらにはシステム全体の財務機能停止につながる可能性があります。オラクル・インフラストラクチャは広く実証されていますが、依然として重要な依存関係にあります。
プロトコル・ガバナンスとシステミック・リスク
オイラー・プロトコルは、アップグレードの承認、メカニズムの停止、財務ポリシーの調整を行うことができるオイラーDAOによって管理されています。DAOが停止または不正操作された場合、プロトコルの応答性とセキュリティ・メカニズムに影響を及ぼす可能性があります。さらに、オイラーv2はイーサリアム・エコシステムのシステミック・リスクを継承しています。
アクティビティ生成収益
AMMにおけるカウンターパーティは、スマートコントラクトによってホストされるトークンプールです。このコントラクトは、プール内のトークン残高に基づいて価格を計算する式を用いて、一定の相場価格を提供します。ユーザーは単一の機関投資家と取引するのではなく、プールと取引します。誰でもプールにトークンを預け入れ、トレーダーが支払う手数料の比例配分を受け取ることができます。プール内の価格は残高の変動に応じて調整され、裁定取引メカニズムによって価格が外部市場と整合されます。
簡単な例えで言うと、オーダーブックは買い手と売り手にとっての「市場」であり、AMMは資産ペアの「自動販売機」です。自動販売機は棚に残っている商品に基づいて価格を設定し、取引手数料は在庫を「補充」する流動性プロバイダーに分配されます。
なぜ取引ペアとプールにはさまざまな種類があるのですか? AMMが資産の自動販売機だとすれば、「棚に何が並んでいるか」が鍵となります。AMMは、wETH/USDCやUSDC/USDTなど、2つの資産からなる取引ペアで構成されています。取引ペアは、特定の資産間の直接交換を求めるユーザーのニーズを満たすために存在します。相関性の高い資産(ステーブルコインなど)は、スリッページが低く手数料も低い仕組みに適しています。一方、ボラティリティの高い資産は、より柔軟な価格設定メカニズムを必要とし、通常は手数料が高くなります。同じ取引ペアの中にも、手数料率の異なる複数のプールが存在する場合があり、トレーダーやリミテッドパートナーは市場の状況に応じて最適な経済モデルを選択できます。Uniswap v3のプールと手数料階層Uniswap v3 の各取引ペアには複数のプールがあり、それぞれが異なる手数料階層に対応しています。たとえば、wETH/USDC 取引ペアは、0.05% と 0.30% の手数料プールで最も活発です。異なる手数料階層のプールは流動性を共有しないため、LP のリターンは選択した手数料階層と設定された価格帯によって異なります。
手数料階層の選択方法とそのトレードオフ
0.05% プール: ボラティリティが低くスプレッドが狭い市場に適しています。このプールは通常、特に L2 ネットワークのガスコストが低いときに取引量が多くなり、LP は多数の少額の手数料を獲得できます。欠点は、取引ごとに支払われる手数料が低いため、在庫リスクと管理コストをカバーするために高いレベルの継続的な取引量が必要になることです。 0.30%プール:ボラティリティが高い、またはスプレッドが広い市場、あるいは0.05%プールが混雑しLPの保有シェアが少ない場合に適しています。取引ごとに支払われる手数料が高いため、在庫リスクを相殺するのに役立ちます。ただし、取引量は一般的に低いため、ボラティリティが高まり、手数料収入のパス依存性が生じます。Uniswap v3は、価格をティックと呼ばれるより小さな単位に分割します。取引ペアと手数料ティアを選択した後、LPは流動性が利用可能な価格帯を指定します。上限と下限はティックの倍数の範囲内に収まる必要があり、市場価格がその範囲内にある場合にのみLPは手数料を受け取ります。取引によってティック範囲内で価格が変動すると、LPの資産は2つのトークン間で変換され、手数料は現在のティック範囲内でLPに分配されます。
狭い範囲:範囲内では手数料密度は高くなりますが、頻繁な監視が必要であり、価格が逸脱するとリターンが得られない可能性があります。
幅広い範囲:資本単位あたりの手数料は低くなりますが、範囲内で過ごす時間が長くなるため、維持コストが低くなります。
範囲外:LP保有は1つのトークンに集中し、範囲が再調整されるか市場価格が戻るまで手数料は発生しません。
AMMプールへの流動性と手数料階層の選択の提供
取引ペア、プールの手数料階層、流動性が有効な価格帯を選択したら、両方のトークンを同額入金する必要があります。スマートコントラクトは、保有と獲得した手数料を記録するために、LP非代替トークン(NFT)を生成します。
プロセスの概要:
プールと手数料層を選択します。Uniswap v3 では、wETH/USDC 取引ペアは 0.05% と 0.30% の手数料層の間で最も活発です。手数料の高いプールは取引ごとに支払う金額は多くなりますが、取引量が少なくなる可能性があります。
価格帯を設定する: たとえば、ETH の価格が 3,200 ドルの場合、2,800 ドルから 3,600 ドルの範囲を設定できます。範囲が狭いほど、有効範囲内での収益は高くなりますが、期限切れになりやすくなります。範囲が広いほど収益は低くなりますが、より長い期間アクティブになります。
範囲に応じて同等の価値のトークンを預け入れます。契約により、保有量を表す NFT が生成されます。
範囲内で取引すると手数料が発生します: 手数料は、請求するまで契約に蓄積されます。
価格がレンジ外になった場合: 主に 1 つの資産を保有することになり、以下の条件が満たされるまで手数料は発生しなくなります:
A) NFT を破棄し、手数料を請求してレンジをリセットします。
B) 市場価格がティック レンジに戻ります。
いつでも終了できます: 流動性を削除して、トークンと未請求の手数料を回収します。
変動損失
LP 運用において、理解しておくべき重要な概念は変動損失 (IL) です。引き続き、Uniswap v3 で wETH/USDC の流動性を提供する例を使用して、そのメカニズムとリターンへの影響について説明します。
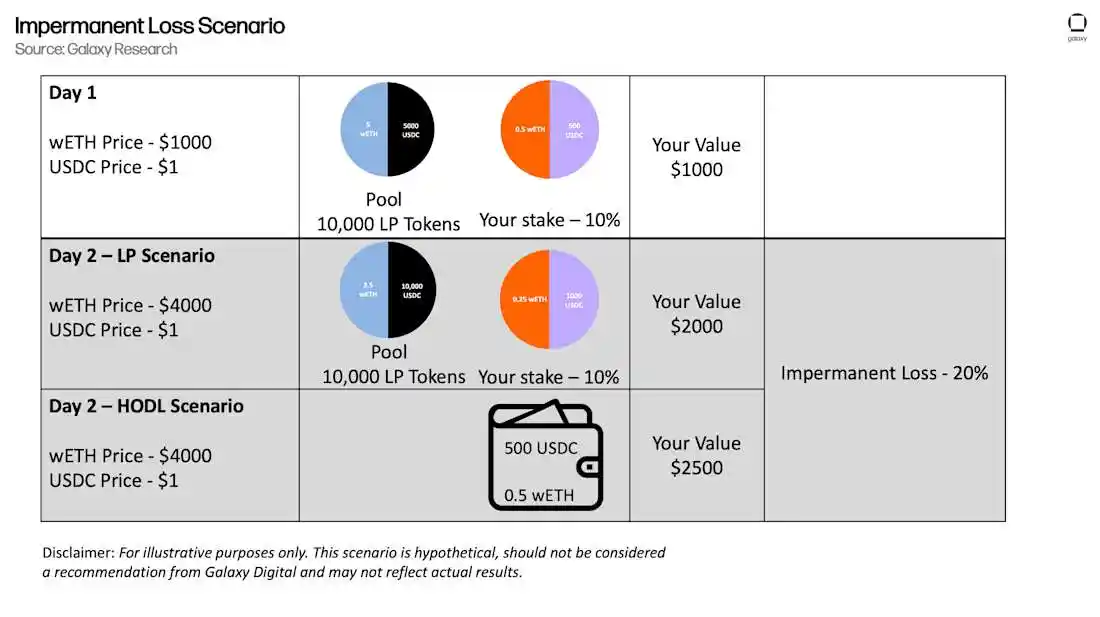
変動損失とは、LP 保有額と、元のトークンのみを保有し LP 操作に参加しなかった場合の価値との差額を指します。獲得した手数料は、この差額を部分的に、または完全に相殺することができます。
プールはどのようにして保有額を自動的にリバランスするのでしょうか?
wETH/USDC のような 50/50 プールでは、AMM はトレーダーとの交換活動を通じて価格を維持します。wETH が上昇すると、契約は wETH の一部を USDC に売却し、wETH が下落すると、USDC で wETH を購入します。Uniswap v3 では、このメカニズムは市場価格が設定したティック範囲内にある場合にのみ機能します。価格が範囲外になった場合は、手数料の獲得が停止し、範囲を調整するか価格が正常に戻るまで、主に単一の資産を保有することになります。
変動損失はいつ実現するのでしょうか?「変動損失」と呼ばれるのは、帳簿上の変動損失に過ぎないからです。LPポジションをエントリーした価格に戻れば、損失は消滅します。変動損失は、ポジションをクローズまたは調整した場合にのみ実現します。例えば、LPトークンをバーンして終了するか、バーンして再発行して価格帯を調整するなどです。手数料を受け取っただけでは、実際には変動損失は実現しません。プールの現在のトークン構成が実際のポジションとなり、利益または損失が実現するのは、終了またはリバランスを行ったときだけです。LP投資オプション プール型流動性AMM(Uniswap v3など) これらのマーケットメイキングメカニズムでは、ユーザーは流動性を提供する価格帯を選択できます。価格帯が狭いほど、有効範囲内での手数料密度は高くなりますが、より頻繁な監視とリバランスが必要になります。価格帯が広いほど、資本単位あたりの手数料は低くなりますが、アクティブ期間が長くなり、維持コストも低くなります。ステーブルコイン取引所 AMM (Curve のステーブルコイン プールなど) これらのプールは、価格がペッグに近い資産 (USDC/USDT など) に焦点を当てており、一般的に変動損失が低く、より安定した手数料収入を提供しています。収益は主に取引量によって決まり、価格変動には左右されません。 加重マルチアセット プール (Balancer など) これらのプールはポートフォリオのエクスポージャーに似ています。手数料収入は、取引量とインセンティブに基づいて、基礎となる資産配分に利益または損失を生み出す可能性があります。 高スループットのオンチェーン取引所 (BNB Chain や Solana など) これらのプラットフォームでは、取引あたりの手数料は低くなる可能性がありますが、取引量は高くなります。その経済モデルは、価格が有効な範囲内にあるかどうか、アクティブな流動性の割合、市場のボラティリティ、インセンティブなど、いくつかの主要な要因に依存します。収入はどこから来るのでしょうか?
スワップ手数料
お客様が設定したティックレンジを越える取引ごとに、ファンドプールに手数料が支払われます。お客様は、市場価格がお客様が設定した価格レンジ内にある場合にのみ、この手数料に比例した金額を受け取ることができます。つまり、お客様の手数料収入は以下の要因によって決まります。
お客様が選択した手数料水準
お客様が設定したレンジ内の取引量
範囲内でのアクティブな流動性の割合。流動性プロバイダーが特定の範囲内に集中しすぎると、あなたのシェアは希薄化されます。価格帯を狭く設定すると、資本単位あたりの手数料密度を高めることができますが、価格変動の影響を受けやすくなり、価格リスクが高まります。さらに、ガスコストと流動性の再配分にかかる運用コストは、特にイーサリアムメインネット上では、実際のリターンを減少させる可能性があります。多くのプラットフォームで表示される年率利回り(APY)は、短期的なバックテストに基づいていることが多く、変動しやすいことに注意することが重要です。さらに、取引量は異なるプールやチェーン間で移動することもあります。手数料は確かにLPのリターンの重要な源泉ですが、本質的に変動しやすく、パス依存的です。最終的には、リターンはトランザクションフローがあなたのレンジを超えるかどうか、そしてどれだけのトラフィックを獲得するかによって決まります。インセンティブメカニズムと多くのLPがそれを追求する理由。一部のプラットフォームは、流動性を引き付けるために追加のトークン報酬を提供しています。これらのインセンティブは、見かけの年利回り(APR)を大幅に引き上げ、それによって追加の資金流入を引き付けることができます。ただし、これらのインセンティブは通常一時的なものであり、ガバナンス投票や予算調整によりいつでも変更される可能性があります。インセンティブが削減または終了すると、APYは急速に低下する可能性があります。手数料収入が本質的に低い場合、以前はインセンティブによって利益を上げていたポジションが、インセンティブの有効期限が切れると損失を出す可能性があります。インセンティブは一定期間LPのリターンを押し上げることができますが、持続可能な収入源ではありません。したがって、常に最初に基本APYを評価し、次にインセンティブを短期的なブーストと見なし、いつでも消滅する可能性に備えることが推奨されます。
LPのリターンは固定数値ではありません。 LP の実際の収益は、主に次の要因によって決まります。
有効流動性の範囲内で発生する手数料
価格変動による在庫の変化(つまり、変動損失)
管理戦略とコスト(再配置頻度、ガスコスト、ヘッジの有無など)
これらの変数のいずれかがわずかに変化すると、以前は利益を生んでいたポジションが損失を出すポジションに変わってしまう可能性があります。
LP は本当に収益性が高いのでしょうか?
なぜ測定が難しいのでしょうか?
LP の実際の収益 = 手数料収入 - 在庫変動 - 管理コストであり、これらの要因は市場の状況によって変動します。同じLPポジションでも、短期的には利益が出るように見えても、長期的には損失になる場合があり、その逆もまた同様です。これは以下の要因によって異なります。
ティックレンジを超える取引量
有効レンジ内に留まる時間
保有期間中の価格変動とボラティリティ
ステーブルコインペアでは、一般的に手数料収入がより安定しており、変動損失は低くなります。取引量が十分でプールが混雑していない場合、結果はわずかにプラスになる傾向があります。ただし、ガスコスト、リバランスの頻度、新しい流動性の希薄化効果を考慮すると、純収益は圧縮される可能性があります。
優良ボラティリティペア(wETH/USDC など)では、市場が活発で価格がレンジ内で変動する場合、短期的には良好なパフォーマンスを発揮する可能性があります。ただし、時間の経過とともに、または市場のトレンドが変化すると、ヘッジされていない在庫の動きが手数料収入を食いつぶすことが多く、アクティブに管理またはヘッジされていない限り、全体的な損失につながります。収益性の可能性を高める条件には、次のものがあります。 インセンティブのない魅力的な基本手数料の利回り ほとんどの市場活動をカバーする価格帯 低いガスコスト 取引量とボラティリティの変化に迅速に対応する能力 収益性の可能性を低下させる要因には、次のものがあります。 混雑した資金調達プール 高いガスコスト すぐに調整されない過度に狭い価格帯 一方的に動く市場価格 結論 LP は収益性を高めることができますが、受動的収入ツールではありません。結果は、取引量が範囲を超えるかどうか、範囲内で過ごす時間、価格の推移、および運用コストによって異なります。これらの変数の小さな変化やリターン計算の違いでも、結果がプラスからマイナスに変わる可能性があります。
有害な注文フロー
外部プラットフォームで実際の市場価格が変化すると、高速トレーダーやボットが先手を打ってプールで取引し、価格が更新される前に操作を完了する可能性があります。彼らは価格が上昇するとすぐにあなたから買い、価格が下落するとすぐにあなたに売ります。そのため、あなたは「安値で売って高値で買う」ことになります。手数料は損失をある程度軽減することができますが、ボラティリティの高い、または流動性の低いプールでは、情報優位性を持つ少数のトレーダーが市場を支配し、手数料だけではコストをカバーできないことがよくあります。プールで情報に基づかない取引が毎日大量に行われる場合、このリスクは最小限に抑えられ、LPは最悪のカウンターリスクを負うことなく手数料を得ることができます。
資金プールと手数料階層の選択
一部の取引ペアは日々の取引フローが安定していますが、他のペアは取引量が少なくボラティリティが高いです。手数料階層が取引ペアのボラティリティまたは典型的な取引規模と一致していないと、手数料収入が低くなったり、取引量がほぼゼロになったりする可能性があります。
価格の推移と市場状況
LP のパフォーマンスは、ポジションの開始価格と終了価格だけでなく、保有期間中の市場動向にも左右されます。価格が一定の範囲内で変動する安定した市場は、通常、LP に利益をもたらします。ただし、一方通行の市場トレンドでは、資金プールがトレンドの方向に継続的にリバランスされるため、LP に損失が生じる可能性があります。
狭い価格帯
極端に狭い価格帯は、指値注文のように動作します。価格が急速にレンジを超えた場合、特にスリッページや最適でないエントリー価格が考慮されている場合、収集された手数料では損失をカバーするのに十分でない可能性があります。
即時流動性と MEV(最大抽出可能価値)
大規模なトランザクションが発生したときにのみ流動性を提供するのは簡単ではありません。高速ボットと MEV 操作(トランザクションの並べ替えまたは挿入によって利益を得る)がこれを利用し、約定価格が悪化し、ガス コストが上昇する可能性があります。
ヘッジとリターン構造のリスク
LP ポジションを開くことは、基本的に大幅な価格変動に対する保険を販売するようなものです。ヘッジ自体にはコストがかかり、速い市場では遅れが生じる可能性があり、突然の市場変動で大きな損失が発生する可能性があります。
リターン測定とベンチマーク リスク
LP のパフォーマンスは、測定方法によっては逆転する可能性があります。たとえば、USD で表された利益は、預け入れたトークンの実際の損失を覆い隠してしまう可能性があります。また、オンチェーン データは、オフチェーンのヘッジやその他のコンテキスト情報を反映していない可能性があります。したがって、誤った判断を避けるために、リターンを評価する際には注意が必要です。
イールドファーミングとインセンティブプール
イールドファーミングとは、流動性を提供して獲得した LP トークンを報酬契約にステークして、追加のトークンを獲得するプロセスを指します。インセンティブプールは、追加の報酬を提供することで流動性を引き付ける場所です。
例: DAI を使用して Curve の CRV イールドファーミングに参加する
Curve の DAI プールに DAI を預け入れて、取引手数料を獲得します。
プールの LP トークンを受け取ります。
LP トークンを Curve の報酬プールにステークして、手数料を獲得し続けながら CRV インセンティブを獲得します。
いつでも CRV を請求し、その使用方法を決定します。売却、保有、ボーナスのためにロック、または他のプロトコル (レンディング プラットフォームなど) に展開します。
収入はどこから来ますか?
取引手数料: すべての取引には手数料が発生します。プールで流動性がアクティブである限り、この収入の比例配分を受け取ります。
CRV の発行: プールのインセンティブ メカニズムにより、ステークされた LP トークンに CRV が発行されます。報酬の額は、プールの重み、発行率、およびステークによって異なります。オプションのスケーリングとラッピング:CRVをveCRVとしてロックすると、報酬が増加します。Convexを介してステーキングすると、スケーリングされたCRVが得られ、追加のCVXまたはパートナーシップインセンティブも得られる場合があります。純収益はコストとリスクに依存します。見かけのAPYには、変動損失、範囲外で過ごした時間、ガスコスト、または報酬トークンの価格変動は考慮されていません。インセンティブの分配とプールの合計ロックイン値(TVL)は時間の経過とともに変化し、実際の収益に影響を与えます。Convexのようなオプティマイザーを介して参加することもできます。Convexはあなたに代わってLPトークンをステーキングし、CRVおよびその他のトークン報酬を渡し、スケールアップされた報酬を適用してインセンティブの取り分を増やし、設定された期間に自動的に再投資します。ガスコストが妥当でプラットフォーム手数料が中程度であれば、このアプローチは純収益を増やすことができます。
保守的な利回り見積もり
注: 以下の年率利回り (APY) データは、過去 30 日間の取引手数料とインセンティブに基づいています。一時的な損失、取引範囲外で過ごした時間、ガス料金、リバランス手数料は含まれないため、完全な損益見積もりを示すものではありません。これらの APY はローリング スナップショットであり、取引量、流動性、インセンティブ プログラムの変更に応じて変動します。可能な場合は、基本手数料 APY とインセンティブ APY を区別し、スナップショットの日付を示します。
Convex でラップされた Curve LP トークンの場合、インセンティブ構造と市場状況に応じて、さまざまなプールで保守的なベンチマーク年率利回りは 2%~10% の範囲になります。
ステーブルコイン資金調達プール(Convex 経由)
手数料のみは通常 1 桁台前半です。CRV および CVX インセンティブが有効な場合、保守的な範囲は年率 2%~6% です。
FRAX/sDAI: APY は 2025 年 1 月に 3% で、0.7% の基本収入と 2.3% のインセンティブ収入が含まれます
PYUSD/crvUSD: APY は 2025 年 7 月に約 10.2% で、主にインセンティブによって推進されます
優良銘柄混合資産プール (Convex 経由)
ボラティリティが高く、インセンティブ プランに依存し、保守的な範囲は 4%~10% APY:
Convex TriCryptoFRAX: 以前のスナップショットでは 30 日 APY は 5.8% で、インセンティブが主な推進要因となっています
LST または ETH 取引ペア (Convex 経由)
安定した市場では、APY は通常2%~4%で、手数料とインセンティブがそれぞれ半分ずつ負担します。
stETH/frxETH: 2025年8月8日にAPY 2.6%~3.4%で、基本リターンとインセンティブリターンがほぼ均等に分割されます。
ガバナンストークンとCurveエコシステムの取引ペア
インセンティブが集中すると、リターンがわずかに高くなる可能性があり、リスク選好度もそれに応じて高まります。
CRV/cvxCRV: 2025年5月にAPY 9.8%で、主にインセンティブで構成
リスク
ステーブルコインプールであっても、ペグリスクとスマートコントラクトリスクは依然として存在します。ガバナンスの変更により、インセンティブメカニズムが調整される可能性があります。たとえば、CRVの発行率が低下すると、年率収益率(APR)が低下する可能性があります。ステーブルコインプールではなく、変動の激しい資産ペアの取引を選択した場合、変動損失のリスクが生じます。価格変動が極端な時期には、この損失が手数料やインセンティブ収入を上回り、全体的な戦略が損失を出す可能性があります。洞察 DeFiは、分散型取引所(DEX)やイールドファームから、多面的なオンチェーン経済へと進化しました。上の図は、TVLが単一の構造から多様化されたものへと拡大していることを示しています。流動性ステーキングがオンチェーン資本の主なソースとなり、レンディング市場は市場サイクルに合わせて変動し、DEXは安定したインフラを提供しています。一方、リステーキング、LRT(流動性リステーキングトークン)、RWA(実世界資産)などの新興セクターは、小規模な基盤から急速に成長しています。2020年から2022年にかけてのインセンティブ主導のTVL急上昇とは異なり、今日のTVLはより多様化され、持続可能であり、プロトコル収益によってより牽引されています。DeFiの成長は単一の要因ではなく、複数のエンジンが並行して稼働していることによって推進されています。金利環境とレイヤー2の採用が進むにつれて、TVLは、ベースレート主導のRWAからプロトコルセキュリティステーキング、取引量主導のDEXやレンディング市場まで、それぞれ独自のメカニズムとリスクプロファイルを持つさまざまなセクターに循環します。利回りの岐路:銀行とブロックチェーン オンチェーン利回りの完全な経路をマッピングした後、従来の市場、銀行、金融市場、その他のオフチェーン利回り手段への波及効果も考慮する必要があります。オンチェーン・ステーブルコインと利回りを生み出す現金類似資産は、伝統的な金融市場とますます密接に絡み合っています。ステーブルコインの準備金は米国債やレポ取引に投資され、トークン化された現金は銀行預金や個人マネー・マーケット・ファンドと、同じ短期米ドル資金プールを巡って競合しています。こうした「並行型金融市場」が拡大し続ければ、資本移動によって短期資金調達構造、担保フロー、金利伝達メカニズムが再構築される可能性があります。多くの発展途上国では、これらの資産が日常の貯蓄や決済手段となり、現地銀行から預金を吸い上げ、為替レートに影響を与える可能性さえあります。GENIUS法:オンチェーン利回りの規制限界 オンチェーン利回りの上昇は、根本的な疑問を提起します。それは、従来の銀行貯蓄口座で得られる利回りを損なうのではないか、という疑問です。7月にトランプ大統領によって署名され成立したGENIUS法は、決済用ステーブルコインの貨幣性を維持し、貯蓄商品化を防ぐことを目的としています。この法律は、規制対象のステーブルコイン発行者は、保有者に対していかなる形態の収益または利息も支払ってはならないと規定しており、銀行預金の代替とはみなされません。
しかし、USDC発行者であるCircleとCoinbaseの提携は、この制限を巧みに回避しています。CircleはUSDC保有者に直接収益を支払うのではなく、準備金収益の一部をCoinbaseに割り当て、CoinbaseはユーザーにUSDC報酬を分配します。経済的な観点から見ると、ユーザーは収益を受け取りますが、法的には支払い者は発行者ではなくCoinbaseです。両者ともこのモデルを「収益分配」と公に定義しているため、発行者が利息を支払うことを禁止するという規定に違反することはありません。
問題は、他の発行者がこれに追随し、GENIUS法を回避する方法を見つけるかどうかです。
銀行政策研究所(BPI)はこのアプローチに反対し、パートナーを通じて間接的にユーザーに支払うことは、法案の本来の趣旨に反すると主張しています。同研究所は、議会と規制当局に対し、この「間接的な利子支払い」の抜け穴を塞ぎ、関連会社や仲介業者を通じた利子の分配を禁止するよう求めています。現在、米国の政策では、銀行預金との混同を避けるため、ステーブルコイン発行者による利子の支払いを禁止する傾向があります。しかし、収益分配メカニズムは、オンチェーン収益を個人ユーザーに還元するための有効なチャネルとして依然として有効です。このメカニズムが存続するかどうかは、最終規則が「利子支払い」をどのように定義するか、そして仲介業者が発行者の一部とみなされるかどうかに左右されます。米国財務省が4月に発表した評価によると、ステーブルコインによる利子支払いを認めると、利子の適用範囲によっては最大6.6兆ドルの銀行預金が流出する可能性があると示唆されています。この予測は、オンチェーン収入が銀行にとって真の資金調達リスクをもたらすことを示唆しています。大規模な資本流出は低コストの預金基盤を侵食し、銀行はよりコストの高いホールセール資金調達チャネルへの依存を余儀なくされ、最終的には信用が逼迫し、家計や企業の借入コストが上昇することになります。一方、利用者にとっては、その論理は全く逆です。オンチェーン商品が国債の利回りやDeFi報酬を提供できれば、従来の銀行貯蓄口座の強力な代替手段となるでしょう。政策立案者は、そのメリットとデメリットを検討しています。利回りを生み出すステーブルコインは銀行預金を吸い上げ、金融市場の構造を変える可能性がある一方で、国債の需要を高め、世界的な資本配分の新たなチャネルとなる可能性もあります。高インフレ国では、ステーブルコインの需要が高まっています。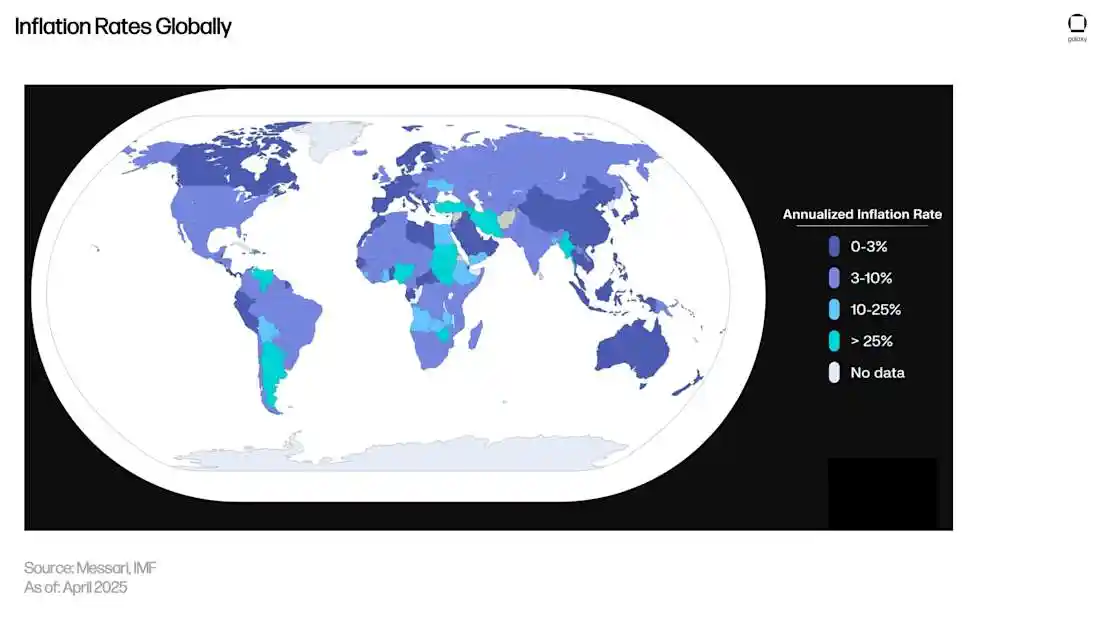 オンチェーン金融が成熟するにつれ、利回りを生み出すステーブルコインとトークン化された現金口座は、貯蓄者に従来の金融システムから「プログラム可能なドル」へと資金を移行する理由を与えています。銀行サービスが限られている、または不安定な地域では、資本はより実用的なチャネルに流れます。オンチェーン資産は24時間365日の決済機能とリターンの約束を提供するため、日常の資金管理の現実的な選択肢となります。
インフレは世界の多くの地域で日常の現実となっています。年間インフレ率が2桁、あるいは25%を超えている数十か国では、家計は通貨切り下げに対する事実上のヘッジとして、現地通貨資産を米ドルにペッグされたステーブルコインに移行しています。モバイルウォレットやピアツーピア決済ネットワークを通じて、ユーザーは24時間いつでも資金を移動し、資本規制を回避し、銀行口座に頼ることなく米ドルのように機能する計算単位を保有できます。
ハイパーインフレ環境では、ステーブルコインは「実用的な通貨」へと進化しており、貯蓄、請求書発行、国境を越えた送金、国際貿易に広く使用されています。その利点は、米ドル建てシステムの馴染みやすさと世界中でほぼ即時の決済機能を組み合わせることで、ユーザーに安定した流動性のある金融の代替手段を提供することにあります。
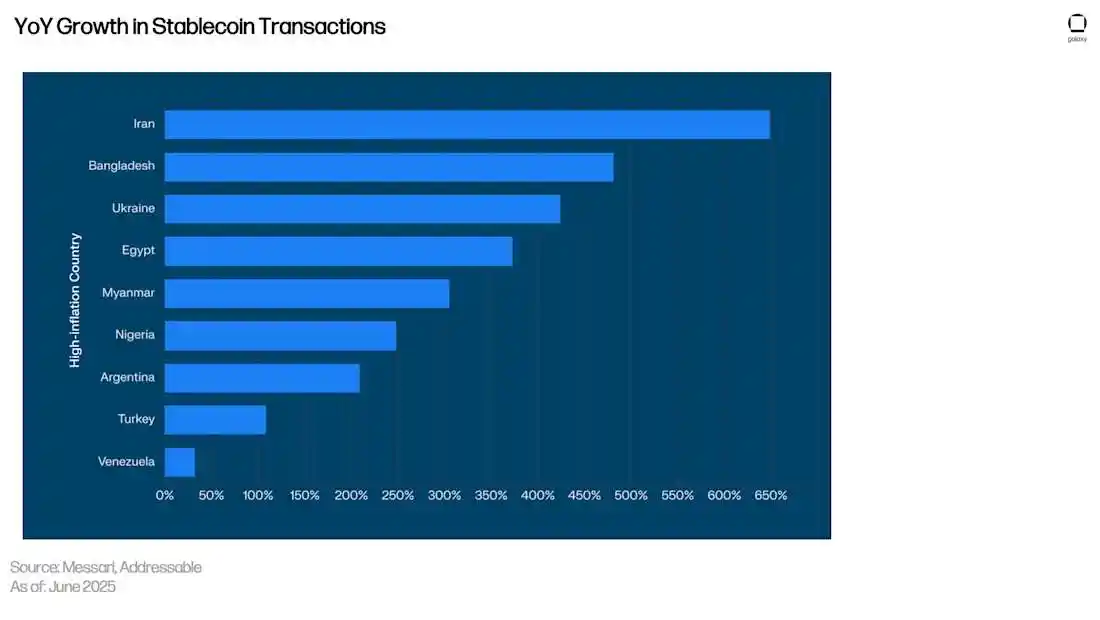
こうした資金移動にはリスクがないわけではありません。ユーザーは依然として、発行者やカストディアンのリスク、アカウント凍結の可能性、入出金へのアクセスが制限されている場合の換金の難しさといった問題に直面します。しかし、その魅力は依然として強く、予測可能な購買力と可処分所得は、急速に下落する現地通貨をはるかに上回ります。
オンチェーン決済インフラの拡大と、コンプライアンスに配慮したウォレットの継続的な最適化により、通貨システムが最も脆弱な地域において、ステーブルコインの採用は今後も増加していくと予想されます。多くの人にとって、ステーブルコインは投機ツールではなく、生き残るための手段です。
上のグラフは、保有者タイプ別の USDT 時価総額の内訳を示しています。
サービス アドレス: これらは通常、オンチェーン分析会社 Chainalysis によって特定された取引所またはその他の販売者/フィンテック企業のウォレットです。
預金者アドレス: 平均して、受け取った USDT の 3 分の 2 以上を保持します。送信者タイプのアドレス: これらのアドレスは、平均して USDT の 3 分の 2 未満を保持し、通常は迅速な送金や支払いに使用されます。追跡対象となったネットワーク(Ethereum、TRON、BSC、Solana、Avalanche、TON、Polygon、Arbitrum、Celo、Optimism、Kaiaを含む)全体で、預金者が保有するUSDTの時価総額は、サービス型および送信型アドレスの時価総額を上回っており、ステーブルコインが短期決済ツールから長期価値の保存手段へと移行していることを示しています。この傾向は、インフレ率の高い国のユーザーが、自国通貨の切り下げに対するヘッジとしてステーブルコインを利用している状況と一致しています。預金者の割合が引き続き増加すれば、資金は銀行預金や海外の個人向けマネーマーケットファンドからオンチェーンの現金商品へと移行し、銀行やファンドは金利と流動性をめぐる競争を激化させる可能性があります。
ステーブルコイン準備金とトークン化された現金口座が規模に達すると、国債やレポ契約を直接購入する可能性があります。これにより、従来の金融市場からの需要が転換され、世界的な金融市場の分断が起こり、国境を越えた市場における政策金利の伝達メカニズムが静かに変化します。
要点
市場概要
現在、オンチェーン収入は主に2つのシナリオから生じています。
オフチェーン現金商品:高利回り貯蓄口座、マネーマーケットファンド、国債など。これらの商品は政策金利を通じて収入を伝達し、広範な流通チャネルと高い流動性を備えています。これらはオンチェーン収入の「ベンチマーク金利」を構成し、オンチェーン商品の参照アンカーとなります。
(DeFi リスク評価へのより詳細なアプローチについては、Galaxy Research の Thaddeus Pinakiewicz 氏による「DeFi および暗号投資家向けのリスク評価フレームワーク」をお読みになることをお勧めします。)
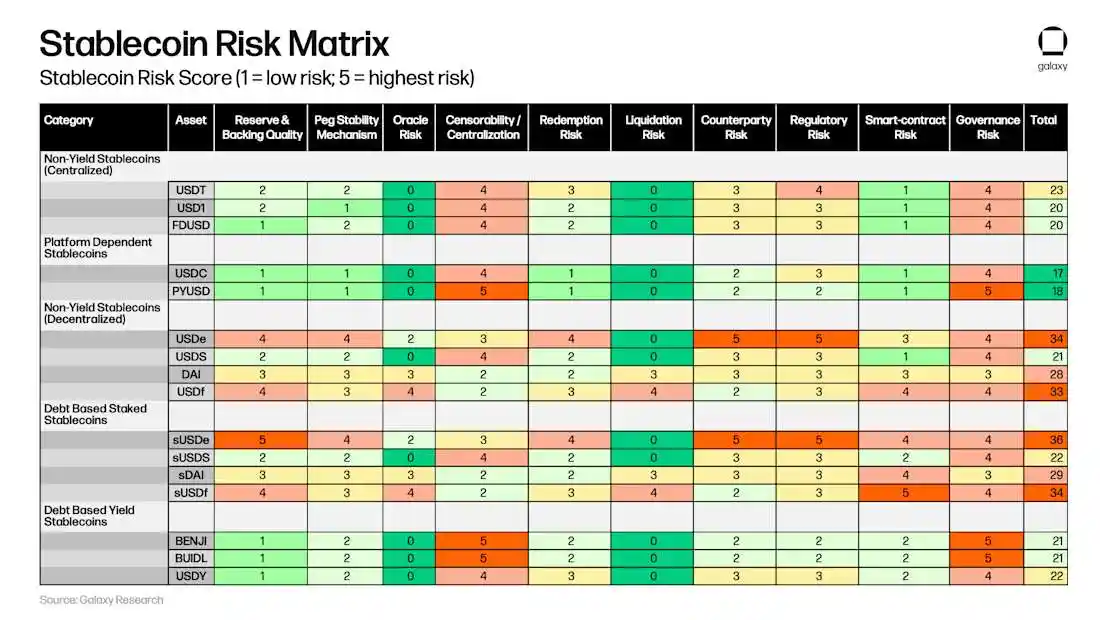
ステーブルコインのリスクカテゴリー
準備金/担保の質:これは、担保資産の質、流動性、透明性、および真の過剰担保または冗長な準備金の存在を指します。
アンカー安定メカニズム:これは、トークンが歴史的および構造的に 1 ドルの額面価格から逸脱する可能性を測定します。
オラクルリスク:これは、外部価格データへの依存と、オラクルのエラーによる担保価格の誤算リスクを指します。監査可能性/集中化:発行者または契約管理者は、特定の送金を凍結、ブラックリストに登録、または停止する権限を有していますか?規制対象の発行者は、コンプライアンスを維持するために、多くの場合、そのような権限を保持することが求められますが、これは保有者が一方的な資産凍結や取引検閲のリスクに直面することを意味します。償還メカニズム:保有者がトークンを米ドル(または裏付け資産)に交換する際の利便性、スピード、および関連条件を指します。これには、本人確認のしきい値、最低償還額、手数料、クーリングオフ期間の有無など、タイムリーな出口に影響を与える可能性のあるその他の要因が含まれます。清算リスク:市場の圧力による強制売却またはオンチェーン清算が連鎖反応を引き起こす可能性。カウンターパーティリスク:ユーザーが依存するトークンの入口および出口チャネル(取引プラットフォームや支払いチャネルなど)の安定性と脆弱性。規制リスク:発行と準備金を管理する法的枠組みの明確さ、厳格さ、および管轄権。スマートコントラクトリスク:これには、契約コードの技術的セキュリティ、監査状況、アップグレード管理メカニズム、および停止またはブラックリスト機能の提供が含まれます。ガバナンス:これには、アップグレード、パラメータ調整、準備金管理、およびキー管理、投票しきい値、および透明性を含む緊急操作に関する意思決定権と説明責任の集中が含まれます。リスク調整後リターン:リスク調整後リターンは、トークンの利回りと、その利回りを達成するために投資家が負うリスクとの関係を測定します。各ステーブルコインについて、まず30日間の年率利回り(APY)を上記のマトリックス内の対応する総リスクスコアで割り、その結果をリスク1ポイントあたりのリターンのベーシスポイント(bps)に変換します。例えば、ステーブルコインのAPYが18 bpsの場合、マトリックス内のリスク1ポイントごとに、年率0.18パーセントポイントのリターンを生み出すことを意味します。
値が高いほど、「リスク1単位あたりのリターン」がより効率的であることを示します。値が低いほど、投資家は負うリスクが大きいのに見合ったリターンを得ていないことを示しています。
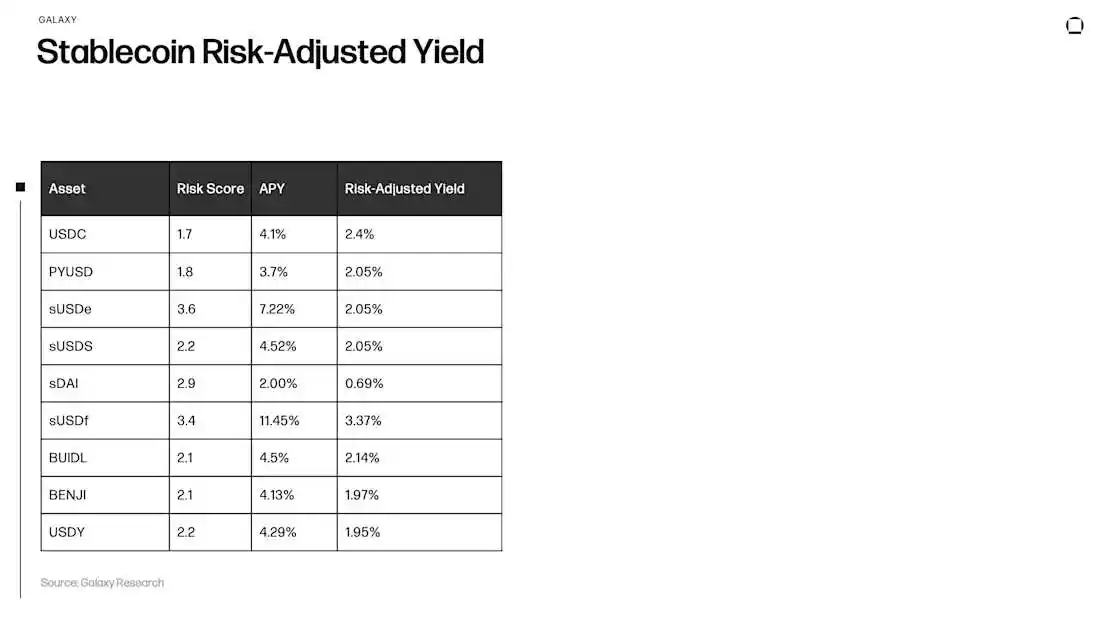
上のグラフは、名目年利回り(APY)と、リスクの高い資産を割り引いたリスク調整後利回りを比較しています。
USDC や BUIDL などの中央集権型の現金のようなステーブルコインの場合、リスク調整後リターンは主に 2%~2.5% の範囲に集中しており、安定した準備金収入に基づく中程度のリスク プロファイルを反映しています。PYUSD も同じ範囲にあります。
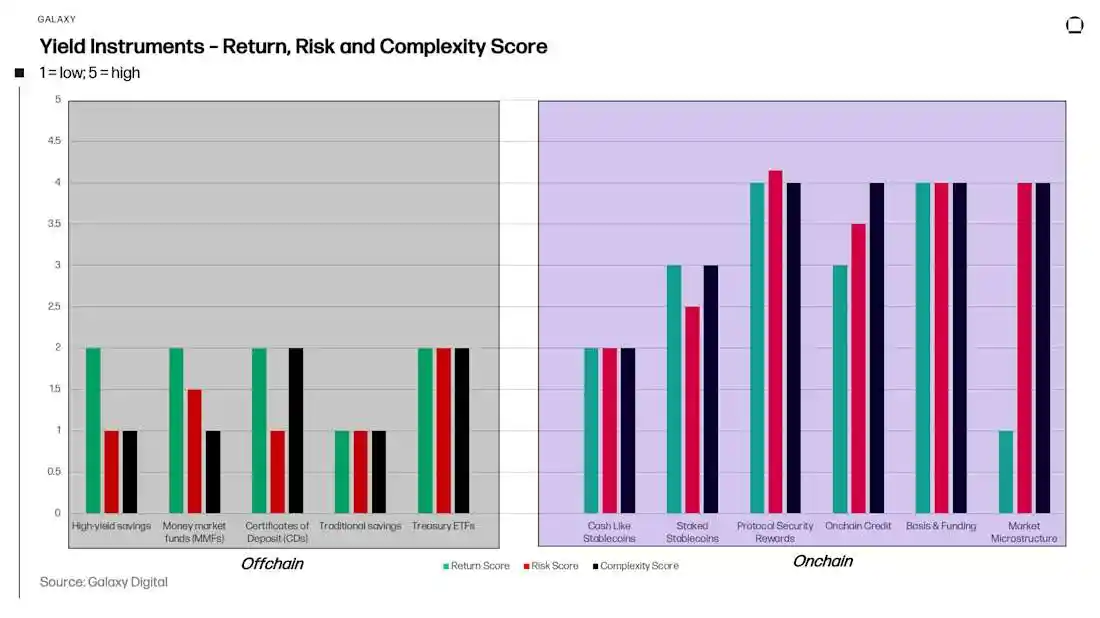
分散型の利回りベースのステーブルコインでは、さらに大きな変動が見られます。sUSDf は、当初の年利回りが 2 桁に達したため、約 3.4% のリスク調整後リターンを維持しています。 sUSDeとsUSDSのリスク調整後リターンは約2%ですが、sDAIは元々のAPYが低いため、約0.7%のリターンにとどまります。BENJIやUSDYなどのトークン化された利回り商品は、リスク調整後リターンが2%をわずかに下回ります。結論としては、名目APYが高いからといって、リスク割引を正当化できるとは限らない、ということです。このスナップショットでは、リスク調整後、sUSDfのみが中央集権型の現金のようなステーブルコインを大幅に上回っています。リターン対リスク、リターン対複雑性 これらのツールを効率性スペクトルに配置する際には、2つの補完的な視点があります。リターン対リスク:取られたリスクが報われているかどうかを測定します。リターン対複雑性:運用上の複雑さを考慮した後、どれだけのリターンが残るかを調べます。これにより、「リターンの経済性」と「そのリターンを達成するための複雑さ」を区別することができ、リスクを負った場合にどの設計がリターンを生み出すのか、そして運用上の複雑さを考慮した後、どれだけのリターンが残るのかを把握することができます。
リターン、リスク、複雑性のスコア
次のグラフは、1(低)から5(高)までの3つのシンプルなスケールで、様々なリターン設計を示しています。
焦点は正確な数値ではなく、比較にあります。バーの高さの違いを観察することで、どのツールがそのリスクレベルに対してより高いリターンを提供しているか、またどのツールが日々の運用でより多くのメンテナンスと操作を必要とするかをすぐに見分けることができます。
これらのスコアは、現在の設計上の選択と最近の市場パフォーマンスに基づいており、流動性、インセンティブ メカニズム、またはプロトコル パラメータの変更により将来調整される可能性があります。
リスクと複雑性調整後のリターン
次のグラフは、リターンを 2 つの効率指標に変換しています。
黒いバー: 測定されたリスクの単位あたりのリターン。オレンジ色のバーは、運用の複雑さをさらに割り引いた後の 2 つのバーの差を示しています。2 つのバーの差は、保管、運用プロセス、および日々の監視を考慮に入れた後にどれだけの効率性が残っているかを示しています。これらのスコアは、設計機能と最近の市場パフォーマンスの比較スナップショットに基づいており、正確な値ではありません。 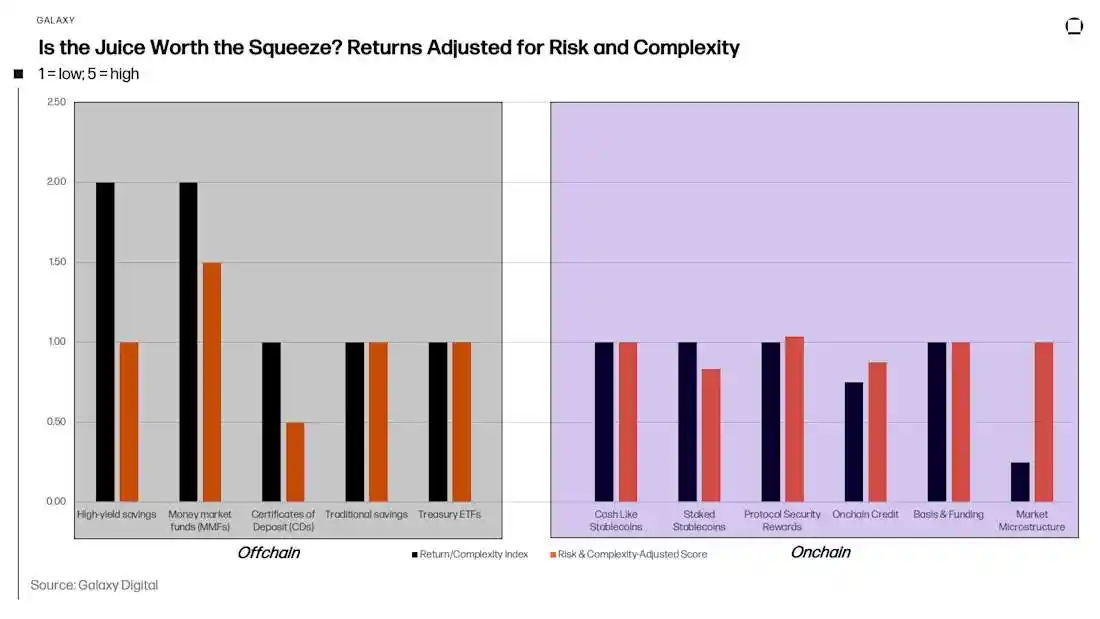 インサイト: 効率性の観点から見ると、明確なパターンが浮かび上がります。現金類似商品は「単位リスク当たりリターン」のスコアが最も高く、複雑性を考慮した後でも損失は最小限に抑えられています。トークン化された現金や債券類似商品(Pendle PTなど)も、その効率性をほぼ維持しています。ネイティブステーキングは中間に位置しますが、再ステーキングとLRTはバリデータ、インセンティブメカニズム、統合への依存により、複雑性を考慮するとリターンがさらに低下します。構造化設計とインセンティブ駆動設計はリスク調整後リターンは高いものの、複雑性を考慮すると相対的に弱くなります。レンディング市場はほぼ中程度の水準にあります。アクティブAMM LPは効率性が最も低く、複雑性割引後のリターンの低下が最も大きく、これはパス依存性と在庫効果の特性と一致しています。
結論
この記事では、オンチェーン リターンの 5 つの主要なソースを特定しました。トークン化された現金による政策金利の伝達、ステーキングと再ステーキングによるプロトコル報酬、貸付プールの信用スプレッドとベーシス利回り、自動マーケット メーカー (AMM) によって生成される市場マイクロストラクチャー手数料です。および、ストラクチャード商品を通じてこれらのリターン ストリームをバンドルして活用します。
異なる設計が組み合わされると、そのリターン エンジン、ボラティリティ、潜在的な障害ポイントが変わります。
これらのツールを 3 つの側面で比較します。
リターン特性: リターン レベル、安定性、インセンティブへの依存度を含む。
リスク プロファイル: 資産の裏付けと償還、テクノロジーとオラクルへの依存、流動性と終了、ガバナンスと検閲のリスク、レバレッジ要因をカバーします。
運用の複雑さ: 保管、アプリケーション間およびチェーン間の操作、監視、レポートを含む。オフチェーンの現金商品は、多くのオンチェーン設計が参照するキャッシュ レートを固定するため、ベンチマークとして機能します。測定とコンテキストも同様に重要です。実現収益のローリングは、名目上のスナップショットとは大きく異なる場合があります。アクティビティベースの設計では、結果は参入タイミング、価格推移、市場サイクルに依存します。インセンティブ主導のコンポーネントは多くの場合一時的なものですが、インセンティブなしで長期的に多くのリターンを維持できる場合、効率性が向上します。依存関係は製品の一部です。多くの設計では、チェーン、クロスチェーンブリッジ、オラクル、マネーマーケット、ステーキングレイヤーが積み重ねられています。同じコンポーネント(レイヤー2ネットワーク、クロスチェーンブリッジ、オラクル、LSTなど)がさまざまな製品やプロトコルで再利用されることが多いため、1つのコンポーネントの障害が複数のポジションに同時に影響を及ぼし、相関リスクが生じる可能性があります。流動性とエグジットはリターンと同様に重要です。市場の深さ、償還条件、キューイング、そして制限が、市場危機時のポジションのパフォーマンスを左右します。オンチェーンリターンは魔法ではありません。本質的には、政策金利、プロトコル報酬の配分、信用価格設定、手数料の再分配をパッケージ化したものです。名称は変わるかもしれませんが、エンジンは同じままです。利回りの数値を解釈するには、リスクに対してどれだけの利益が得られるか、そしてすべての運用コストを差し引いた後にどれだけの利益が残るかという 2 つの視点から見る必要があります。
「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






