

利回りを生み出すステーブルコイン:伝統的金融と分散型金融の融合
原題:「利回りベースのステーブルコイン:伝統的金融と分散型金融の融合」
原文出典:Amber Group
ステーブルコインは、デジタル決済・取引における重要なインフラとなっています。2024年には、ステーブルコインの総取引額は27.6兆米ドルに達し、VisaとMastercardの年間取引額を合わせた額を上回りました。現在、オーダーブック取引の90%以上、オンチェーン決済の約70%がステーブルコインを利用して行われています。ステーブルコイン市場規模は、2024年2月の1,380億米ドルから2025年5月には2,300億米ドル以上に成長し、分散型金融におけるインフラとしての地位を確立しています。
近年、市場では利回りを生み出すステーブルコインの出現と急速な普及が見られ、2023年8月の6億6,000万ドルから2025年5月には約90億ドルへと13倍に成長し、ステーブルコイン市場全体の約4%を占めています。この成長傾向が続けば、今後数年間でステーブルコイン市場の50%を占め、総ロック量は数千億ドルに達すると予想されています。
本レポートは、利回りを生み出すステーブルコインの台頭を探り、その初期の形態から今日の急速な成長までの発展の軌跡を辿ることを目的としています。この軌跡は、従来のマネー・マーケット・ファンドの成長と多少似ています。また、その設計に内在するリスクを分析し、将来のイノベーションの可能性にも焦点を当てます。歴史的背景と最先端のトレンドをレビューすることで、本レポートは、DeFiエコシステムにおけるこれらのステーブルコインの進化する役割を理解するための明確な枠組みを提供することを目的としています。
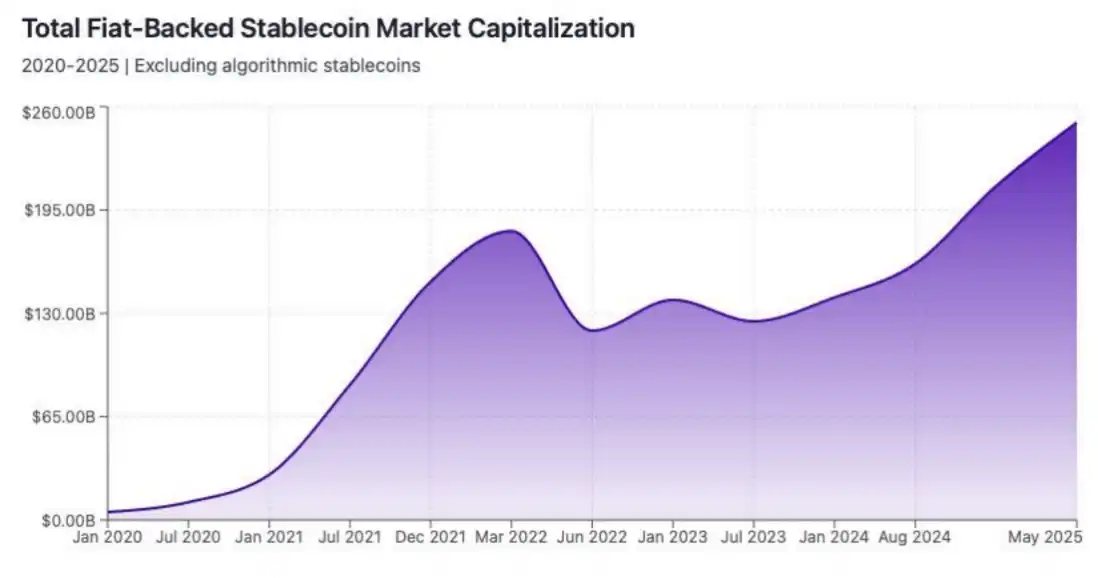
図1:ステーブルコインの時価総額は2020年の50億ドルから2025年5月には2,300億ドル以上に成長し、2022年から2023年には主にFTXの暴落により大きな変動が見込まれる
現在のステーブルコイン市場の概要
利回りを生み出すステーブルコインについて詳しく説明する前に、まず現在のステーブルコイン市場全体を簡単に見ていきましょう。
ステーブルコイン市場はデジタル金融の中核的な柱として確固たる地位を築いており、その総時価総額は驚異的な成長を遂げており、2024年2月の1,380億ドルから2025年5月には2,300億ドルを超えています。ステーブルコインはもともと暗号通貨の高ボラティリティに対抗するための価格アンカーとして設計されましたが、今日では世界中で何兆ドルもの取引活動を支える重要なツールとなっています。
2024年だけで、ステーブルコインの総取引量は27.6兆米ドルに達し、VisaとMastercardの年間取引量の合計を上回り、集中型および分散型金融システムにおける価値伝達の媒体としての重要な役割を浮き彫りにしました。
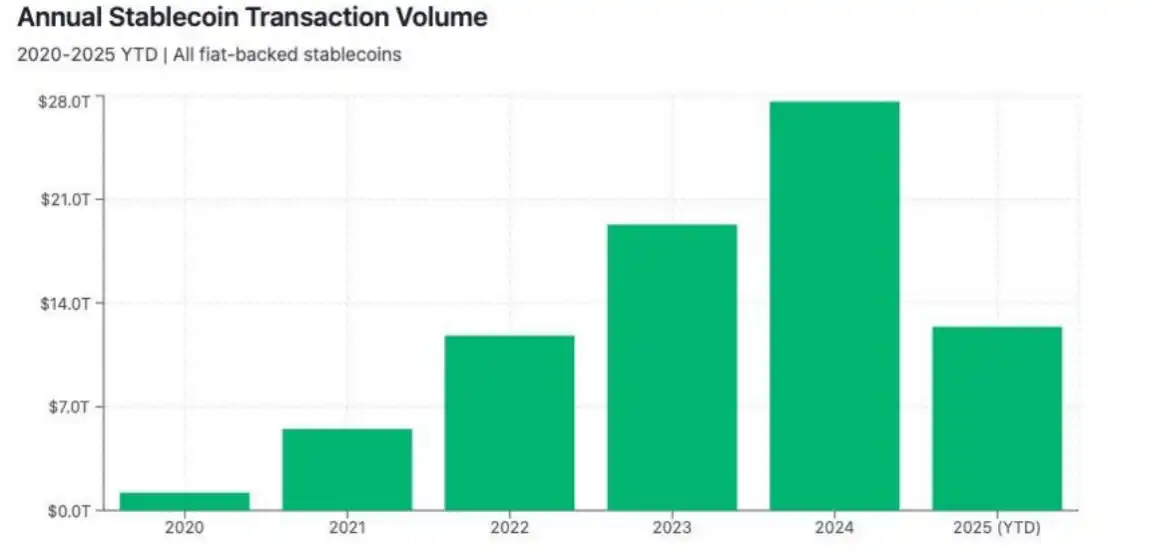
図 2: 2024 年には、ステーブルコインが処理する取引総額は 27.6 兆ドルに達し、Visa と Mastercard の年間取引量を合わせた額を上回る
ブロックチェーン別のステーブルコインのロックアップ総額
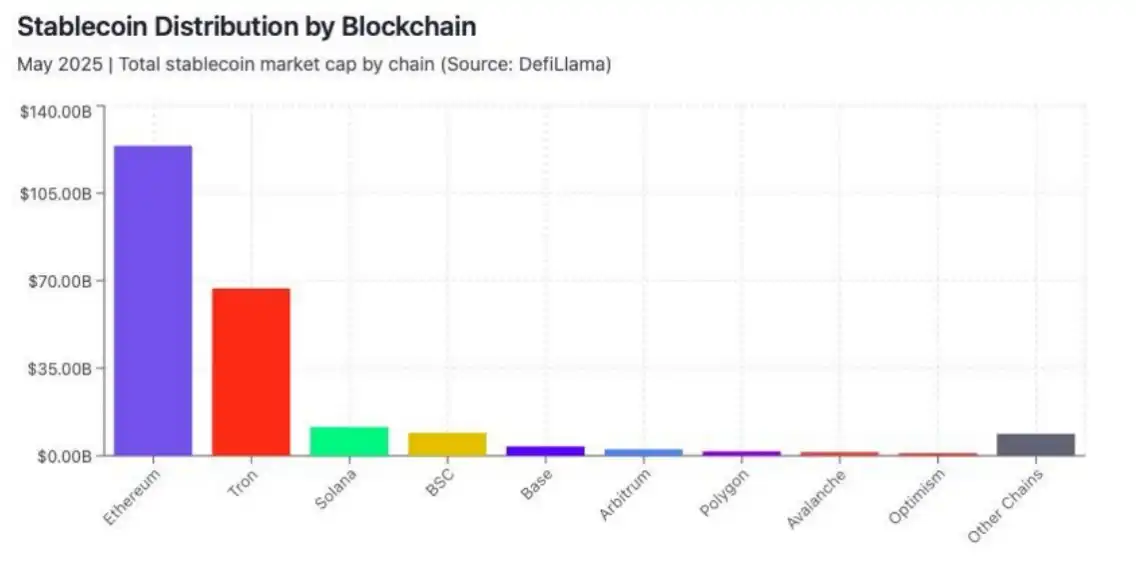
図 3: イーサリアムがステーブルコインの発行を支配し、既存のステーブルコインの約 52% を占めている
イーサリアム
イーサリアムのステーブルコインの TVL は約 1,240 億ドルで、市場全体の 52% を占めています。そのうち、USDCが約42%、USDTが34%、DAIが18%を占めています。現在約400億ドルのステーブルコイン預入額を持つAaveなどの分散型金融プロトコルにおける機関投資家による採用が、DAIの継続的な成長の大きな原動力となっています。
Tron
TronのステーブルコインのTVLは669億ドルに拡大しており、その大部分はクロスボーダー決済で広く使用されているUSDT(89%)です。このネットワークは、特に新興市場において、世界のステーブルコイン取引の 35% を処理しています。
Solana
Solana のステーブルコインの TVL は約 115 億ドルで、1 日あたり 5,777 万件の取引を 1 取引あたり 0.001 ドル未満の手数料で処理できる高いパフォーマンスにより、効率的な取引エコシステムの第一選択肢となっています。
BNB チェーン
BNB チェーン上のステーブルコインの TVL は 92 億ドルで、主に FDUSD (51%) と USDT (39%) で構成されています。
Arbitrum、Polygon、Avalanche
・Arbitrum: TVL は 26 億ドルで、主なステーブルコインは USDC (52%) と DAI (31%) です。
・Polygon: TVL は 18 億ドルで、主なステーブルコインは USDC が 48.6%、USDT が 37.2% です。
・Avalanche: TVL は 15 億ドルで、主なステーブルコインは USDT (67%) と USDC (28%) です。
ブロックチェーン別のステーブルコイン利用者の分布
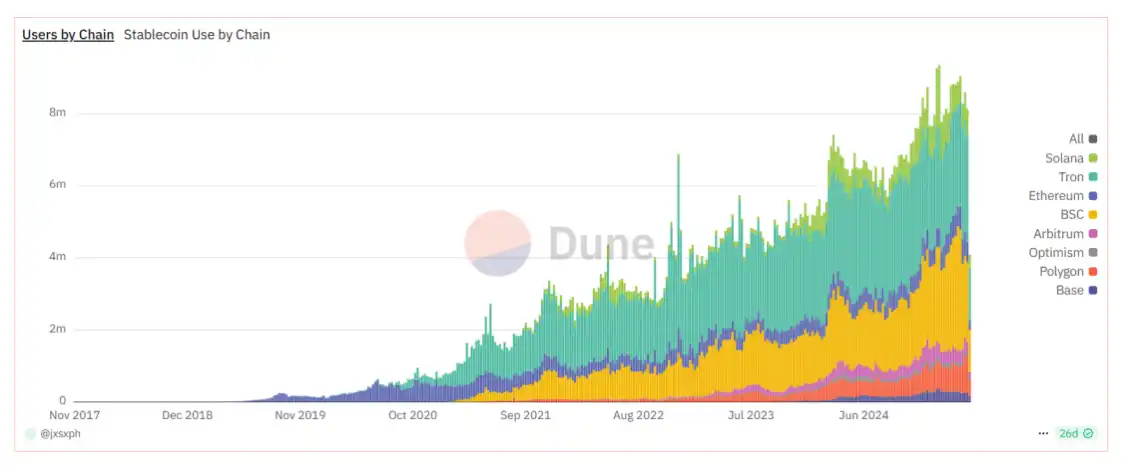
図4:チェーン全体におけるUSDCおよびUSDT利用者の分布
異なるブロックチェーン間のステーブルコイン利用者の分布を見ると、利用者の採用パターンと総ロック額に大きな違いがあることがわかります。ユーザーベースは大きいもののロック額が比較的小さいネットワークもあれば、ユーザーベースは限られているにもかかわらずTVLが不釣り合いに大きいネットワークもあります。これは、チェーン全体における利用者の行動、取引特性、経済的効用に関する根本的な違いを反映しています。
Tron:高価値で低頻度の取引が主流
Tronは310万人の週次アクティブ・ステーブルコイン利用者を抱え、トップに立っていますが、年間成長率は他の競合他社よりも緩やかです。それにもかかわらず、このネットワークは、主に高価値で低頻度の USDT 転送における中核的な役割により、世界のステーブルコイン取引の 41% を処理しており、月間取引量は 5,000 億ドルを超えています。Tron のインフラストラクチャは、機関レベルの流動性にとって重要であり、高い取引量とユーザー数の増加の鈍化のバランスをとっています。
BNB チェーン: 個人ユーザー向けの取引ハブ
毎週約 200 万~ 300 万人のステーブルコイン アクティブ ユーザーを抱える BNB チェーンは、ユーザー インタラクションが最も活発なネットワークの 1 つになっており、今年はアクティブ ユーザー数で一時 Tron を上回りました。 2025 年第 1 四半期には、このチェーンは 1 日平均約 120 万件のステーブルコイン取引を処理し、前年比 28% 増加しました。この成長は、手数料無料の取引と Binance エコシステムとの緊密な統合によるもので、コスト効率と専門的なインフラを求めるトレーダーと資本が集まる場所となっています。
Solana: 高スループット、マイクロトランザクション指向
Solana は現在、週あたり約 80 万人のアクティブなステーブルコイン ユーザーを抱えており、過去 2 年間で急速に成長しています。ネットワークは毎週約 1,000 万件のステーブルコイン取引を処理しており、マイクロトランザクションを集中的に使用するユース ケースに適した、高スループットで低料金のネットワーク アーキテクチャを十分に実証しています。
Ethereum: 機関レベルの利回りエンジン
Ethereum は、週あたり 60 万人のアクティブなステーブルコイン ユーザーを抱えており、ユーザー規模の点では新興のパブリック チェーンに遅れをとっていますが、機関投資家の資本と高額トランザクションにおける優位性は揺るぎないままです。イーサリアムのステーブルコインの平均取引額は、主要ブロックチェーンの中で最も高く、USDCは平均97,900ドル、USDTは41,700ドルと、小売チェーンの平均である1,000ドル未満を大きく上回っています。このデータは、イーサリアムが大規模な機関投資家の活動の中核プラットフォームとして確固たる地位を築いていることを反映しています。
レイヤー2:新興エコシステムの急速な成長
Arbitrum(250,000 DAU)やOptimism(150,000 DAU)などのレイヤー2ネットワークは急速に成長していますが、総TVLはまだ比較的小さいです。現在、ステーブルコインはマルチチェーンインフラとDeFiアプリケーションの中核コンポーネントとなっており、月間アクティブアドレス数は3,000万、前年比53%増、月間取引額は数兆ドルに達し、暗号資産エコシステムにおける基盤的地位をさらに強固なものにしています。
利回りステーブルコインの成長ポテンシャル:次世代マネーマーケットファンド
前回の記事では、ステーブルコイン業界の規模と普及状況について検証しましたが、この分野における最も革新的な進化は、成長データそのものだけでなく、利回りベースのステーブルコインの台頭であり、これが本レポートの中核を成すものです。新興の金融ハイブリッドツールとして、このタイプの資産は、ユーザーがこれまで「静的」だった資産を利用する方法を変えつつあります。
Stablewatchのデータによると、利回りベースのステーブルコインは爆発的な成長を遂げており、総供給量は2023年8月の6億6,600万ドルから2025年5月には89億8,000万ドルに急増し、2025年2月にピーク(108億ドル)に達します。ステーブルコイン市場全体の5%未満を占めるものの、このセグメントは、ネイティブ暗号資産の利回りツールに対する機関投資家の需要の高まりと、分散型金融インフラの継続的な改善に牽引され、2024年だけで583%の成長を達成しました。
従来のステーブルコインとは異なり、利回りベースのステーブルコインは、リスク中立的なヘッジ取引や米国債のトークン化(市場自体が2024年に414%成長しました)といった利回り戦略をスマートコントラクトを通じて自動的に組み込み、資産の自動的な価値上昇を実現します。中央集権的な仲介者を排除することで、このタイプのステーブルコインは「自律性、透明性、そしてパーミッションレスなアクセス」というDeFiの中核コンセプトを体現しています。
規制の動向もその発展を後押ししています。例えば、米国証券取引委員会(SEC)が一部の利回りベースの商品やプログラム可能な通貨フレームワークを承認したことは、次世代の金融商品としての実現可能性とコンプライアンスをさらに証明しています。
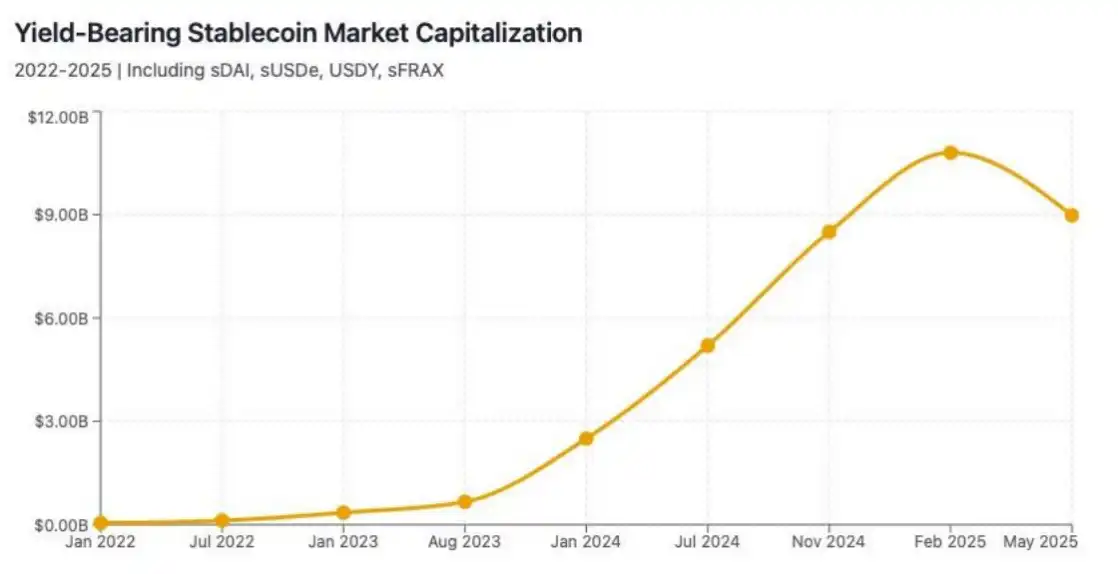
図 5: 利回りステーブルコインの総供給量は、2023 年 8 月の 6 億 6,600 万ドルから 2025 年 5 月の 108 億ドルへと 13 倍近く増加します
マネー マーケット ファンドとの類似性
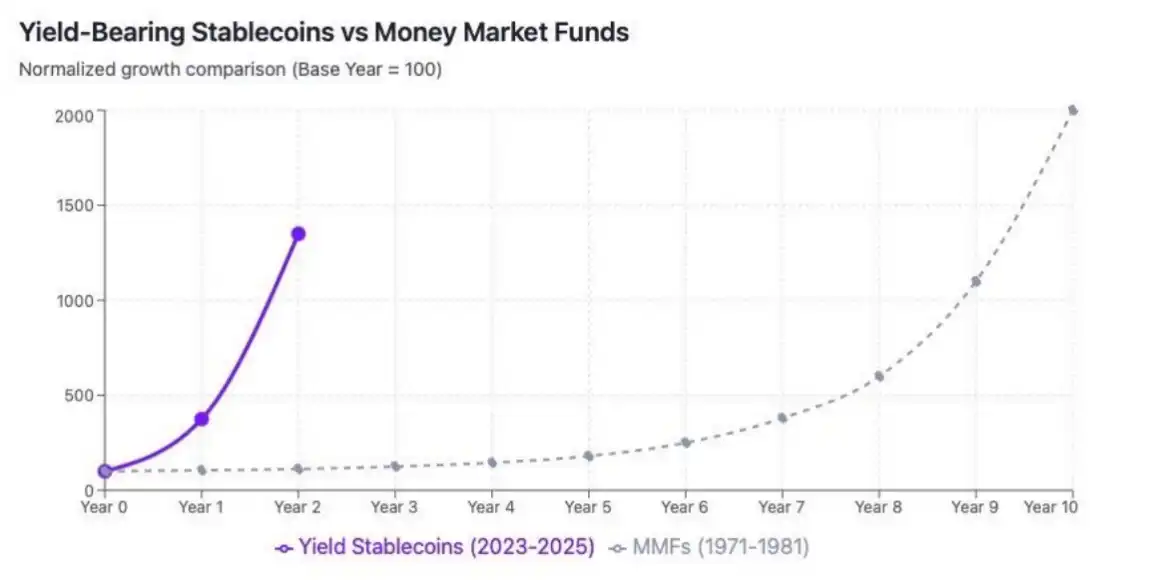
図 6: 利回りステーブルコインの成長軌道を見ると、1971 年の導入以来、その採用率が従来のマネー マーケット ファンドの開発率を上回っていることがわかります
利回りステーブルコインは、従来のマネー マーケット ファンドをはるかに超える開発経路に沿って急速に拡大しています。 1971 年にマネー マーケット ファンドが開始され、2025 年 5 月時点で 7 兆ドル規模の産業に成長したのと同様に、利回りを生み出すステーブルコインは、現金同等の資産に対する自動収益のニーズを満たしています。
両者の主な類似点は次のとおりです。
· 利回りの魅力:どちらも、従来の貯蓄金利と市場利回りのギャップを埋めます。
· 流動性の獲得:マネー マーケット ファンドは、かつて小切手による支払いをサポートすることで流動性を高めていました。利回りベースのステーブルコインは、チェーン上での即時償還を通じて効率的な流動性を実現します。
· 規制による推進要因:マネー マーケット ファンドの増加は、Q 規制による銀行預金金利の上限の恩恵を受けました。現在、ステーブルコインに関する規制の明確化がその発展を後押ししています。
JPモルガン・チェースは、2030年までに利回りベースのステーブルコインがステーブルコイン市場の50%を占めるようになると予想しており、その規模は現在の100億ドル未満から数千億ドルに拡大するでしょう。
収益を生み出すステーブルコインの発展の歴史と主な収益創出メカニズム
歴史的発展のレビュー
2017~2019年:静的ステーブルコインの基礎段階
・Tether(USDT、2014年)とUSD Coin(USDC、2018年)は、法定通貨に裏付けられた中央集権型のステーブルコインを立ち上げ、価格安定を目指しましたが、ネイティブの収益機能はありません。
・MakerDAOが2017年に立ち上げたDAIは、分散型担保メカニズムを実現し、この分野の重要な先駆者でした。ただし、初期段階では収益機能が統合されておらず、価値の固定と保全に重点が置かれていました。
2020~2022 年: DeFi ブームと初期の収益探索
· MakerDAO が開始した DAI 貯蓄率は 3~8% です。
· TerraUSD (UST) などのアルゴリズム モデルは高利回りのメカニズムを試みましたが、最終的には持続可能性の欠如により失敗しました。
· Frax Finance は、純粋なアルゴリズム モデル (UST など) によって露呈する脆弱性を回避しようとしながら資本効率を向上させるハイブリッド部分アルゴリズム モデルを開始しました。
2023 年: 機関レベルのハイブリッド戦略と新規参入者
· Ondo Finance
· Level Finance は、Aave などの成熟した DeFi プロトコル上で低リスクの貸付活動を通じて収益を上げています。
· Aave は、分散型の過剰担保ステーブルコインである GHO を 2023 年 7 月にローンチしました。
2024 年: 主流の採用と急速な成長
· Ethena は、2024 年 2 月に Ethereum メインネット上で合成ステーブルコイン USDe を正式にローンチしました。
· BlackRock は、BUIDL プロジェクトを開始し、5 億ドル規模のトークン化された国債ファンドを立ち上げました。年利回りは 5% を超え、RWA 担保モデルの実現可能性をさらに検証しています。
· Usual の USD0 は、2024 年 6 月のローンチ以来、急速に成長しています。
· Resolv はリスク階層化利回りボールトを導入し、ユーザーが保守的な戦略からレバレッジ戦略(年利 4.3%~15.2%)まで自由に選択できるようにします。
2025 年: 多様化、自動化、規制の明確化
· Sky Protocol は AI を活用した利回り最適化戦略を導入します。 AIステーブルコインと利回り管理は、2025年初頭の「DeFi + AI」ブームの重要な焦点となる
· 2025年2月、YLDSは米国証券取引委員会によって承認された最初の利回り生成ステーブルコインとなり、年利は3.85%となった
· Aaveは、GHOの適用シナリオを拡大し、Aave V3上のUSDCのネイティブ収入から得られる収入を持つ低リスクの利回り生成ステーブルコインを作成することを目指すsGHO貯蓄トークンプランを提案した
· ステーブルコイン関連の規制が明確になる:SECは2025年初頭に利回り生成ステーブルコインを証券として規制する承認、およびSTABLE法とGENIUS法の導入は、ステーブルコインの規制枠組みのさらなる明確化を示している
インカム
実世界資産 RWA 担保
これらのステーブルコインは、伝統的な金融資産(最も一般的には米国債)を担保として提供され、これらの資産からインカムを生み出します。2025年3月までに、トークン化された米国債の市場規模は50億米ドルに達し、年利回りは4.8%から6.8%の範囲にあります。このセグメントは、優れたコンプライアンス特性と機関投資家の幅広い受け入れにより、引き続き成長を続けています。
図7:トークン化された米国債市場は2024年に大幅に成長し、2025年5月までに60億ドルに達する
この分野では、BlackRockのBUIDLが約17億ドルの運用資産で1位となり、Ondo FinanceのUSDY、Mountain ProtocolのUSDM、Usual MoneyのUSD0がそれに続きます。従来の金融システムとの互換性が高いため、このセクターの潜在的な市場スペースは大きく、2030年までに3.5兆ドルから10兆ドル規模に達すると予想されています。
デリバティブ裁定取引
このタイプのステーブルコインは、通常は永久契約に依存する低リスクのデリバティブ取引を通じて収益を得ます。たとえば、Ethena の sUSDe は、Delta Neutral ニュートラル ヘッジ戦略を使用して永久契約市場の裁定取引の機会を活用し、年率 10% ~ 27% の収益を達成し、市場価値を 1 年で 6,500 万ドルから 35 億ドルに増加させました。
しかし、この分野の成長ポテンシャルには固有の限界があります。そのリターンは、保有量が限られていることと、パーペチュアル市場における資金調達レートの変動性に依存しているため、スケーラビリティの点で、トークン化された国債などのより堅実な収入源に比べて大幅に劣ります。同時に、規制環境もその見通しに不確実性を加えています。Genius Act(天才法)やStable Act(安定法)といった最近の法整備では、このような商品は「非準拠」と分類され、規制対象の実体資産RWAトークン化パスが推奨されています。
したがって、デリバティブ・アービトラージ・ステーブルコインは、高利回りの選択肢として特定のハイエンドユーザー層に依然としてサービスを提供できるものの、その市場規模はRWA担保ステーブルコインよりもはるかに小さいです。RWA担保ステーブルコインは、機関投資家の基準や世界的な規制の方向性により合致しており、数兆ドル規模の成長ポテンシャルを秘めています。
DeFi レンディング、流動性マイニング、自動利回り集約
これらのプロトコルは、レンディング、流動性マイニング、その他の自動化戦略に資本を割り当てることで収益を生み出します。現在、このカテゴリのロックされた総量は数億ドルから数十億ドルの範囲で、レンディング戦略は年率約 3~12% の収益率を生み出し、流動性マイニングは 5~20% 以上の収益率を生み出しています。2025 年 4 月現在、DeFi レンディングおよび流動性マイニング プロトコルの総 TVL は約 427 億ドルです。しかし、これらのメカニズムによって生成されるステーブルコインの TVL はこのうちごく一部に過ぎず、現在では数億ドルから数十億ドル程度と推定されています。
このギャップは主に次の 3 つの理由によるものです。
1. TVLの大部分は、ステーブルコインではなく、ボラティリティの高い資産(BTCやETHなど)から発生しています。
2. ステーブルコインは、収益を得るために預金するよりも、貸付に使用されることが多いです。
3. 流動性マイニングの報酬は通常、ステーブルコイン自体ではなくガバナンストークンで発行されるため、TVLと実際に生成されるステーブルコインの収益は切り離されます。
したがって、この種の戦略はステーブルコインに一定の収入源をもたらしますが、その全体的な規模と持続可能性は、RWA担保またはデリバティブ裁定ステーブルコインとは依然として大きく異なります。
リスク管理
利回りベースのステーブルコインは、多面的な手段によって効果的に軽減する必要がある一連の特定のリスクに直面しています。
· スマート コントラクト リスク: サードパーティの監査、バグ報奨金プログラム、および形式検証方法を通じて、潜在的な脆弱性の影響を軽減します。
· 規制リスク: 積極的なコンプライアンス、モジュール設計、および関連ライセンスの取得を通じて管理されます。
· 流動性リスク: 高品質の準備資産、多様化された資産ポートフォリオ、および健全な償還メカニズムによって軽減されます。
· 収入持続可能性リスク:多様な収入源、ヘッジ戦略、準備金を通じて、長期にわたる安定したリターンを確保します。
· 担保リスク:保守的なローン対担保比率、高品質の担保審査メカニズム、効率的な決済システムによって管理されます。
· カウンターパーティおよびプラットフォームリスク:デューデリジェンス、セキュリティ監査、透明性の高い情報開示メカニズムによるリスク管理。
イノベーションのフロンティア
私たちは、この分野には、インフラストラクチャの継続的な進化と収入源の多様化という2つの重要な側面において、依然として大きなイノベーションの可能性があると考えています。
インフラストラクチャイノベーション:Plasma
Plasmaは、ステーブルコイン用に設計され、Tetherによってサポートされている新しいパブリックチェーンです。そのローンチは、収入を生み出すステーブルコインのインフラストラクチャにおける重要な飛躍を示しています。 Plasma はビットコインレベルのセキュリティ、手数料無料の USDT 送金、完全な EVM 互換性を兼ね備えており、利回りベースのステーブルコイン製品における次の段階のイノベーションの強固な基盤を築き、まったく新しいカテゴリーの利回り生成モデルを生み出すことが期待されています。
現在のステーブルコインのエコシステムは、その特性に最適化されていない一般的なインフラストラクチャ上に構築されているため、利回りモデルのイノベーションがある程度制限されています。既存のパブリックチェーンは一般的にステーブルコインを他のトークンと何ら変わりなく扱い、取引特性の最適化も、より複雑な利回りロジックのサポートも行っていません。ユーザーはレンディングプラットフォームや流動性プールを通じて手動で戦略を展開する必要があり、これは面倒で手数料が高く、管理が複雑です。頻繁な戦略の切り替えとトランザクションの監視も、最終的な利回りを低下させ続け、大規模な導入を妨げています。
Plasma は、上記の問題点に対処するために、次のような特別なアーキテクチャ設計を行っています。
・手数料ゼロの USDT:Plasma の最も革新的なイノベーションは、遅延ベースの優先順位付けメカニズムによって実現された手数料ゼロの USDT 転送機能です。取引コストを排除した後、頻繁な自動リバランス、時間ごとの利益分配など、手数料のために当初は実現不可能だったマイクロ収入モデルを実装できます。
・柔軟な取引コスト システム:Plasma は、ユーザーが専用トークンに頼ることなく USDT またはその他の資産で手数料を支払うことをサポートするカスタム Gas Token 機能を提供します。これにより、運用プロセスが大幅に簡素化され、ユーザーは追加の手数料資産を管理する必要がなくなり、複雑で自動化された、頻繁に取引される利益戦略の実行基盤も提供されます。
・ビットコインレベルのセキュリティアンカー:Plasmaは、許可のないファイナリティ、より強力な検閲対策、そして世界的に検証可能な信頼の源泉を実現するために、定期的に状態データをビットコインブロックチェーンにアンカーします。この強力なセキュリティ設計は、複雑な利益商品への機関投資家の参加を促進するために不可欠です。
· EVM の互換性とイノベーションの余地: Plasma は Ethereum 仮想マシンとネイティブに互換性があるため、既存の DeFi プロトコルと収益メカニズムを直接移行でき、エコシステムの構築を加速します。同時に、この互換性により、次のようなネイティブイノベーションの余地も開かれます。
· プログラマブル ステーブルコイン: 市場の状況に基づいて、最適な収益戦略に資金を自動的に割り当てます。
· 時間ロック ステーブルコイン: 時間をロックして、より高いリターンを得ます。
· 新しい収益分配およびリバランス メカニズム: 高額手数料のチェーンでは不可能なモデルが可能になります。
つまり、Plasma はステーブルコインの特性と収益を生み出す必要性に合わせて調整されたブロックチェーン環境です。 Plasma は、手数料の摩擦を取り除き、トランザクションの実行を簡素化し、セキュリティを強化し、高度なカスタマイズ機能を解放することで、収益ベースのステーブルコインの設計パラダイムとアプリケーションの境界を完全に作り変える可能性を秘めています。
多様な収入源
オンチェーン収入源の例: Unitas
Unitas は、中立ヘッジ戦略に基づく利回りベースのステーブルコインである USDu を中核製品とする分散型マルチチェーン決済プロトコルです。エコシステムの主要コンポーネントは、Jupiter 永久契約プラットフォームの流動性プロバイダー トークン JLP です。これは、Jupiter プラットフォームでユーザーが提供する流動性シェアを表します。
JLP の収益生成方法
· 収益分配:JLP 保有者は、レバレッジ取引や取引所手数料など、Jupiter 永久契約プラットフォームの取引手数料収入の約 75% を得ることができます。
· 手数料再投資メカニズム:収入はステーブルコインの形で直接分配されるのではなく、自動的に JLP プールに還流され、それによって JLP トークンの仮想価格が上昇し、複利成長が実現されます。
・市場エクスポージャー:JLPトークンは、SOL、ETH、BTC、USDC、USDTを含む資産バスケットに対応しており、保有者はこれらの資産の価格変動によるリスクとリターンを負担します。
・リターンレンジ:年率リターンは、プラットフォームの取引量と市場のボラティリティに基づいて毎週変動します。取引量とボラティリティが活発な時期には、歴史的に2桁以上のリターンが達成されています。
· トレーダーの収入とプールの損失のヘッジ関係: トレーダーが利益を上げる場合、その利益は流動性プールから得られるため、JLP 保有者は収入の減少や元本の損失に直面する可能性があります。
Unitasのコアイノベーション
· Unitasは、永久契約取引プラットフォームからの手数料収入、ステーキング報酬、資金調達レートスプレッド裁定取引、効率的な担保管理など、複数の収入源を統合し、最適化された利回りパフォーマンスを実現します。
· 中核となるステーブルコインUSDuは、複数の資産(担保SOL、ETH、BTCなど)に中立的なヘッジ戦略を展開することで、価格の安定性を維持しながら利回りを実現します。
· 動的なマルチアセット担保メカニズムは、アンカーの安定性と透明性をさらに高め、価格変動によるリスクを軽減します。
· Unitasは、Unitasカードを通じて現実世界の決済システムとも統合しており、ユーザーは暗号資産に裏付けられたクレジットラインを簡単に利用できます。
· このプロトコルは、中央集権型金融と分散型金融の間で優れたクロスエコロジカルな相互運用性を備えており、機関投資家や個人投資家に流動性と実用的なアプリケーションシナリオを提供します。ユーザー
従来の基礎となるステーキング収入モデルとは異なり、Unitasは、Jupiter永久契約プラットフォームの2つのコアメカニズム(1)取引手数料の蓄積に依存するハイブリッドな収益抽出戦略を採用しています。 (2) 資金調達レート裁定機会
JLPは受動的な資産バスケットであるため、その資産構成は市場フローとトレーダーの損益によって調整されるため、このモデルではより複雑な中立ヘッジ管理が必要となり、静的な単一資産担保モデルよりもはるかに困難です。
Unitasは上記の利回りメカニズムを支払いおよびクレジットシステムと組み合わせることで、利回り、支払い、クレジットを統合する多機能暗号金融エコシステムとしての戦略的位置付けを確立し、オンチェーン利回りと現実世界の金融アプリケーション間のチャネルを開拓しています。
さらに、このモデルはより広範な潜在的な方向性も示しています。将来のプロトコルは、DEX手数料、NFTロイヤリティなど、まだ十分に活用されていないオンチェーン収入源を解き放つことで、新しいタイプの利回りベースのステーブルコインをサポートし、DeFiイノベーションとスケーラブルな金融インフラストラクチャの深い統合を実現できます。
オフチェーンの収入源:収益を生み出すステーブルコインの革新的な可能性
担保としてのプライベートクレジットと資産担保証券(ABS)
トークン化されたプライベートクレジット商品と資産担保証券をステーブルコイン準備金システムに組み込み、オフチェーンローンからの利息収入を通じて収入を得ます。例えば、Figure Marketsが立ち上げたステーブルコインYLDSには、ABSなどのプライベート資産を含む、高品質のマネーマーケットファンドが保有する資産と同様の証券を含む担保があります。この担保構造は、主に米国債や法定通貨準備金に依存するほとんどの従来のステーブルコインのモデルとは異なり、より高利回りでありながら従来アクセスが困難だった信用市場へのアクセスも可能にします。
GPUマイニングまたはコンピューティングリソース収入
GPUマイニングファームまたは分散型コンピューティングネットワークからの収入をトークン化し、ステーブルコインの収入源の担保として使用します。この方法により、オフチェーンのハードウェア集約型ビジネスによって生成された営業収入をオンチェーン収入に変換できます。たとえば、GAIBはNVIDIA H100、H200、GB200などのGPUの所有権と将来のコンピューティングパワー収入をトークン化し、取引可能な収入証明書を発行します。USD.aiもAIインフラストラクチャ(コンピューティングリソースなど)をトークン化し、ステーブルコイン収入の生成に使用することに重点を置いています。現在、このようなコンピューティングパワー収入をステーブルコイン収入のサポートとして直接使用するという合意はありませんが、上記のプロジェクトはオフチェーンコンピューティングインフラストラクチャ収入をトークン化することの実現可能性を検証しました。
保険料と引受収入
分散型保険または従来型保険の引受活動を通じて得られる保険料収入は、ステーブルコインの収入源として活用されます。ステーブルコインは、保険料収入を生み出し、その収入を保有者に分配する資産プールによって裏付けられます。このモデルは、保険のキャッシュフローとステーブルコイン収入を結び付け、金融市場以外にも収入源を拡大します。現在、保険料を1:1で担保するステーブルコインを発行するプロトコルはありませんが、BakUpのRLPモデルやResolvの階層型利回り構造などの設計は、保険収入が従来の担保(国債やステークされたETHなど)を補完する方法を最初に実証しました。
これらの革新的な道筋は、利回りベースのステーブルコインモデルを単一のオンチェーンDeFi戦略から、より幅広い現実世界の利回りストリームと合成担保方法へと押し進め、安定性、スケーラビリティ、コンプライアンスへの適合性を向上させています。
結論:イノベーションと安定性のバランスを見つける
利回りベースのステーブルコインは、デジタル金融分野における重要な進化を象徴しており、伝統的資産の安定性とDeFiプロトコルの効率性を兼ね備えています。過去2年間で13倍の成長を遂げ、ブラックロックなどの大手機関投資家からの支援も受けており、継続的な拡大に向けた力強い勢いを示しています。持続的な成長を達成するための鍵は、利回りの最適化と規制遵守のバランスにあります。将来的には、機関投資家レベルのカストディメカニズムとDeFi固有のイノベーションを効果的に統合できるプロトコルが、金融インフラの次の段階の進化をリードする可能性があります。市場が成熟するにつれて、利回りを生み出すステーブルコインは実験的な製品から、ユーザーに安定性を提供し、利回りへの需要を満たすグローバル金融システムの基本的な構成要素へと進化しています。
この記事は寄稿によるものであり、BlockBeatsの見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







