ドージコインがETFのコートを着るとき:ウォール街におけるインターネットミームの家畜化の物語
原題:「投機を形作る」
原著者:Thejaswini M A、Token Dispatch
原訳者:Luffy、Foresight News
上場投資信託(ETF)は、ある危機から生まれました。1987年の「ブラックマンデー」では、ダウ工業株30種平均が1日で20%以上急落しました。規制当局と市場参加者は、より信頼性の高い投資ツールの必要性に気づきました。投資信託は日中取引終了後にしか取引できず、市場パニックの際に投資家は無力な状態に陥りました。
そこで、重要な解決策としてETFが登場しました。これらの「証券バスケット」は個別株のように取引できるため、市場のボラティリティが高い状況でも即座に流動性を得ることができます。
ETFはインデックス投資を簡素化し、低料金で幅広い市場へのエクスポージャーを提供します。手間がかからず透明性が高い設計のため、指数を上回るパフォーマンスを目指すのではなく、指数に追従するだけです。最初の成功したETFは1993年に設定されたS&P 500 Index ETFです。「S&P 500を正確に追従する」という約束が、世界最大のファンドへと成長を後押ししました。このETFは純粋で優れたアイデアでした。「株式市場全体」に投資したいが、個別銘柄の調査やファンドマネージャーへの高額な運用手数料の支払いは避けたい人にとって、まさに理想的な選択肢でした。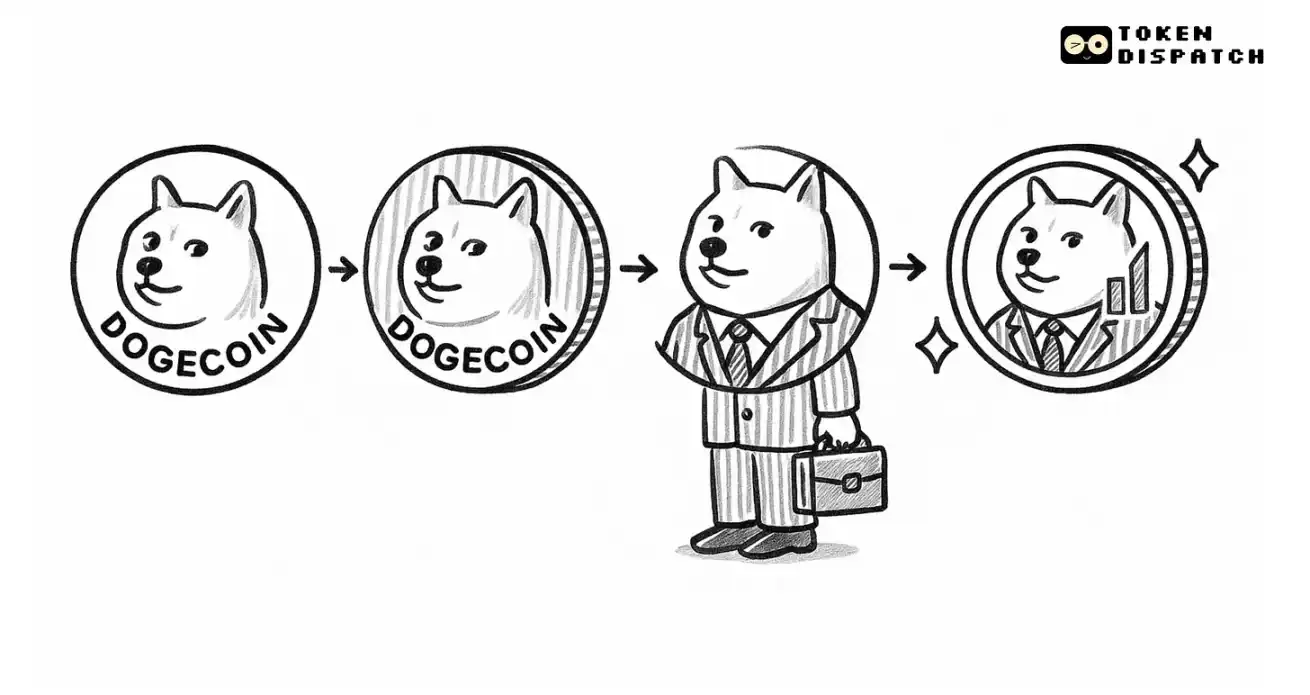 :時空を旅する:ミームコインETFの登場 2025年9月、ウォール街は新たな境地に達しました。ミームコインを規制対象の投資商品としてパッケージ化し、年間1.5%の手数料を課すというものです。ETFは、投資を簡素化するツールから、あらゆる戦略をパッケージ化できる複雑な商品へと進化しました。組み合わせ、ヘッジ、タイミングといった投資戦略は無限にある一方で、実際に投資できる企業の数は限られています。
現在、米国市場には 4,300 を超える ETF がある一方、上場企業は約 4,200 社しかありません。ETF は全投資手段の 25% を占めており、10 年前の 9% から増加しています。市場の歴史上、ファンドの数が株式の数を上回るのは初めてです。
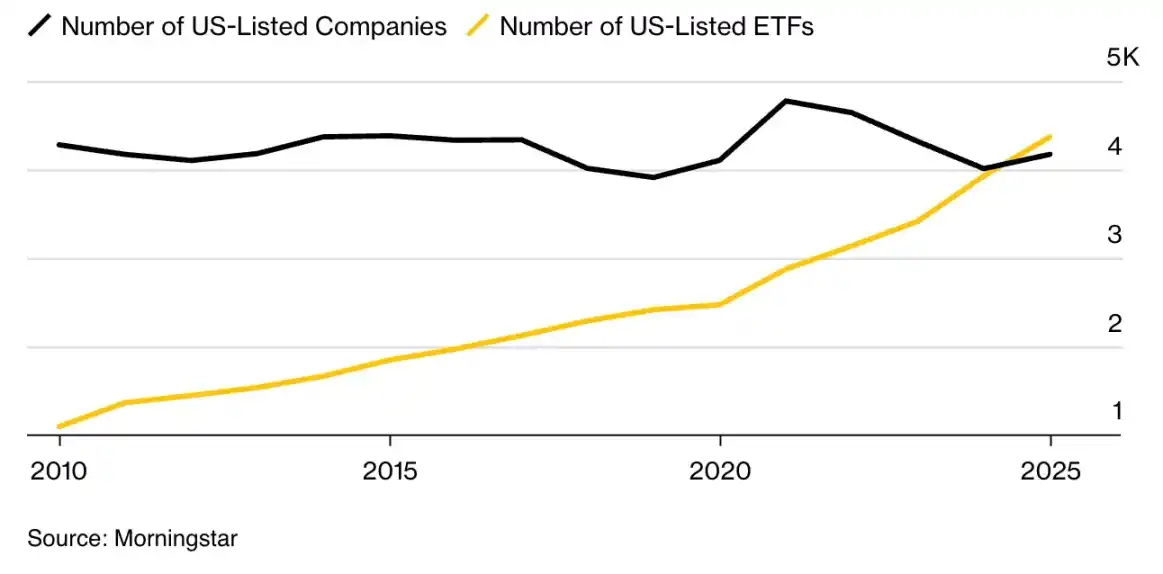
これにより、根本的な問題が発生しています。投資家に力を与えるどころか、選択肢の多さが彼らを麻痺させているのです。今日のファンドは、考えられるあらゆるテーマ、トレンド、さらには政治的立場を網羅しており、本格的な長期投資と娯楽目的の投機の境界線は完全に曖昧になっています。資産形成を目的とした商品とトレンドに乗じて利益を得ることを目的とした商品を区別することは、ほぼ不可能になっています。
ちょっと待ってください…その不安は全く的外れです。ドージコインETFは、暗号通貨の使命を歪曲したものではありません。15年間、暗号通貨は「裏付けのない仮想通貨」として蔑まれてきました。従来の金融機関は私たちを「価値のないトークンに執着する投機家」と呼び、暗号通貨は真の価値を生み出すことはできず、機関投資家の承認も得られず、厳しい規制を受けるに値しないと主張してきました。そして今、彼らは私たちの「冗談で作られた資産」から価値を引き出そうとしています。暗号通貨業界は、従来の金融機関が無視することも、抑制することも、そして最終的には介入することもできない、全く新しい価値のカテゴリーを生み出しました。ドージコインがフォーチュン500企業の半数よりも先に専用のETFを保有しているという事実は、暗号通貨文化の優位性を示す最も力強い証拠です。さあ、祝賀はここまでにして、この勝利の本質をじっくりと見ていきましょう。「無料で手に入る」ものに、なぜ年間1.5%の手数料を支払う人がいるのでしょうか?
ミームコインETFの経済的論理は投資家には理解できませんが、ウォール街では全く理にかなっています。
Coinbaseでは、わずか5分でドージコインを直接購入でき、継続的な手数料はかかりません。しかし、REX-OspreyドージコインETFは同じエクスポージャーを提供しながら、年間1.5%の手数料を請求します。ビットコインETFの手数料はわずか0.25%です。なぜ「デジタルゴールド」であるミームコインに、その6倍ものコストを支払う人がいるのでしょうか?
その答えは、これらの商品の真のターゲット顧客を明らかにします。ビットコインETFは、規制を遵守する必要があるものの、暗号通貨を理解している機関投資家や経験豊富な資産運用会社を対象としています。顧客は他の選択肢を持ち、その使い方を知っているため、手数料で競争しているのです。ミームコインETFは、TikTokでドージコインを見つけても、直接購入する方法のわからない個人投資家をターゲットにしています。彼らは市場への露出ではなく、利便性と正当性の保証にお金を払っています。これらの投資家は価格を比較するのではなく、Robinhoodアプリで「購入」をタップして、おなじみのミームトレンドに乗りたいだけです。発行会社はこの不合理さを十分に認識しており、顧客は他の場所でより安くドージコインを購入できることも知っています。彼らは、ほとんどの人がこのことに気づかないか、暗号通貨取引所やウォレットを気にしないだろうと予想しています。1.5%の手数料は、実質的に金融リテラシーの欠如に対する税金であり、制度の正当性を装っています。ETFとして認められる資産は何でしょうか?従来のETFの定義は、「証券の分散ポートフォリオを保有し、取引所の株式のように取引される規制対象の投資ファンド。幅広い市場エクスポージャーを提供し、専門家による監督、保管基準、透明性のある報告体制を備えている」です。S&P 500に連動するETFなどの従来のモデルは、複数のセクターにまたがる数百銘柄を保有しています。セクターETF(例えば、テクノロジーやヘルスケア)でさえ、数十の関連銘柄をカバーしていることがよくあります。これらのETFは、分散投資によってリスクを軽減しながら、市場トレンドを捉えています。ドージコインを考えてみましょう。これは、2013年にライトコインのコードをコピーし、ミームのような犬のロゴを追加した人物によって、純粋に風刺目的で作成された暗号通貨です。開発チームも、事業計画も、収益モデルも、技術革新もありません。年間50億トークンの発行は、ビットコインの希少性を嘲笑するために意図的にインフレを誘発するように設計されています。このトークンには経済的な用途はありません。このトークン上でアプリケーションを開発することも、利子を得るためにステーキングすることもできません。その唯一の機能はインターネットミームとして機能することであり、時折、有名人のツイートによって盛り上がる。一体どのような規制上の抜け穴がこのような事態を許したのだろうか?この商品の市場への参入経路は、「金融イノベーション」の本質を露呈している。それは、法律の文言には技術的に準拠しつつも、その精神を回避している規制アービトラージである。REX-Osprey Dogecoin ETF(ティッカー:DOJE)は、コモディティETFを規制する1933年証券法ではなく、1940年投資会社法の枠組みを採用している。この選択は極めて重要である。1940年法の下では、SECが異議を唱えなければ、申請は75日後に自動的に承認され、事実上、規制の抜け道となる。しかし問題は、この法案がもともと「複数の資産に分散投資するミューチュアルファンド」を対象としており、「単一のミームコイン投機商品」を対象としていないことだ。
分散投資要件を満たすため、DOJE は Dogecoin を直接保有することはできません。代わりに、ケイマン諸島の子会社を通じてデリバティブ商品を使用してエクスポージャーを獲得しており、関連する保有資産は 25% を超えることはできません。これにより、Dogecoin ETF は、Dogecoin に関連する資産を最大 25% しか保有できないという不合理な結果が生じます。
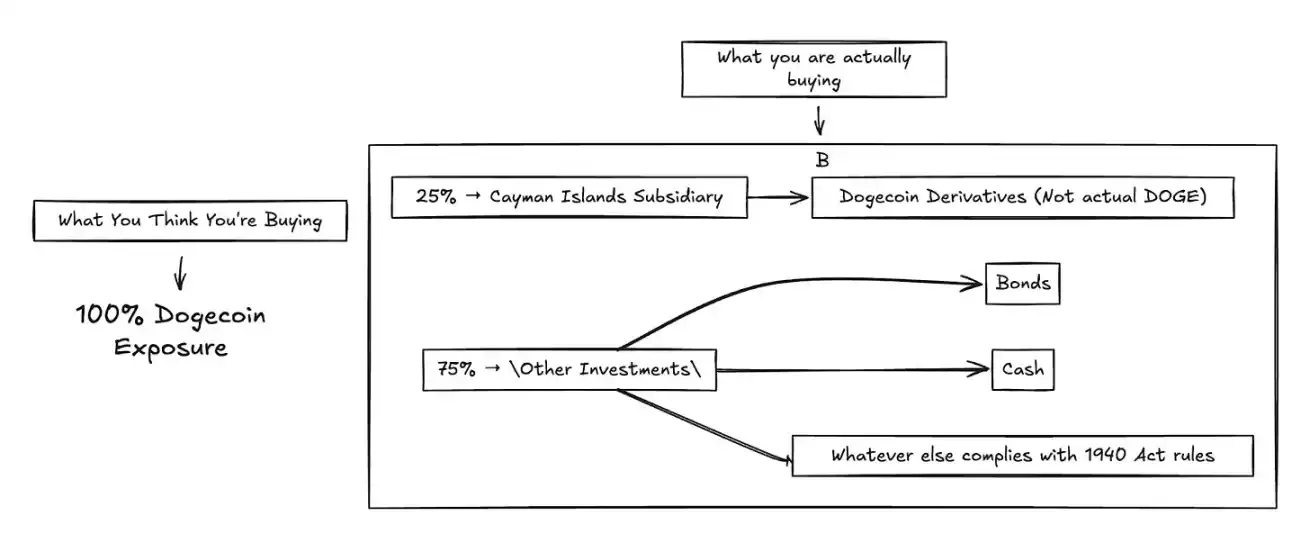
これは、投資家の実際の購入方法を根本的に変更します。資産を直接保有する ETF は価格を正確に追跡できますが、オフショア子会社を通じてデリバティブ商品を使用すると、トラッキングエラー、カウンターパーティリスク、複雑さが生じ、ファンドのパフォーマンスが Dogecoin の実際のパフォーマンスと一致しなくなります。
この規制上の回避策は透明性の問題も引き起こします。ドージコインETFを購入する個人投資家は、ソーシャルメディアプラットフォーム上のミームトレンドに直接アクセスしようとしますが、実際には「複雑なデリバティブポートフォリオ」を購入しているのです。投資の4分の3はドージコインの価格変動と相関性がなく、リターンはファンドの残りの75%の保有資産によって希薄化されます。さらに悪いことに、この構造は1940年法の本来の保護を完全に無効にしています。議会は、複数の資産への配分を通じてリスクを軽減するための分散投資規則を制定しましたが、ウォール街はこれらの規則を悪用し、高リスクの投機を規制対象商品としてパッケージ化し、本来受けるべき監督を回避しています。この規制枠組みは、投資家をリスクから保護するどころか、「制度上の正当性」という仮面をかぶせて新たなリスクを隠蔽しています。これをビットコインETFと比較してみてください。 ProShares BITOやGrayscaleのSpot Bitcoin ETFなど、ほとんどのビットコインETFは、1933年証券法やその他のコモディティファンドの枠組みを活用し、25%の保有制限なしにビットコインへの直接的なエクスポージャー(または先物取引経由)を可能にしています。これらのETFは通常、先物契約を直接保有するか、承認された場合は物理的なビットコインの保管を求めるため、ビットコイン価格のより正確な追跡が可能です。Dogecoin ETFは、規制裁定の完璧な組み合わせです。主に非公開資産を保有し、「公に無用であると宣言されている」資産を保有するETFが、そのような投機を防止するために制定された1940年代の法律に基づいて上場されています。これは、規制の抜け穴を悪用して投資家保護を装い、投機的な商品を生み出す、最も冷笑的な金融工学です。なぜ利回りに執着するのでしょうか?ウォール街はファンダメンタルズ重視のふりをすることを諦め、資産の質に関わらず、執拗に利回りを追求しています。ステート・ストリートのデータによると、機関投資家のポートフォリオは2008年以来の高水準で株式をオーバーウェイトしている。投資家は、毎月のリターンを約束するオプションベースのインカムETF、高利回りのジャンク債、そしてデリバティブを通じて2桁のリターンを提供する仮想通貨ベースの商品に殺到している。資金は常にまず利回りを追い求め、疑問を持つのは後回しだ。金利が急騰すると、投資家は安全な投資適格債から高利回り社債へと大胆に資金をシフトした。AI、仮想通貨、ミーム資産に焦点を当てたテーマ型ETFは記録的なペースで設定されており、長期的な価値よりも投機的な需要に応えている。リスク選好指標はすべてマイナスとなっている。不確実なマクロ環境にもかかわらず、ボラティリティ指数(VIX)は低水準を維持している。2025年初頭の市場ボラティリティ後、ディフェンシブセクターは一時的に資金を引きつけたが、資金の流れはすぐに工業、テクノロジー、エネルギーといった高リスク・高リターンのセクターに戻った。ウォール街は、無制限の流動性と絶え間ないイノベーションの世界では、利回りが何よりも重要だと基本的に判断したようです。投資家は、ファンダメンタルズや持続可能性に関わらず、莫大なリターンが期待できるものなら何でも購入する理由を見つけるでしょう。
バブルは生まれているのでしょうか?
投資商品の数が実際の投資可能資産の数を超えるとどうなるのでしょうか?
ETFが株式を上回るという、市場構造の根本的な変化は過ぎ去りました。私たちは実質的に、現実の市場の上に人工的な市場を作り出しているのです。各層が手数料、複雑さ、そして潜在的な障害点を追加していくのです。
マット・レヴィン氏はかつて次のように指摘しました。「ETFの人気が高まり、テクノロジーによって導入コストが削減されるにつれて、かつてはカスタマイズされていた取引が標準化されたETFへと移行するでしょう。潜在的な取引戦略の数は銘柄数をはるかに上回っています。(中略)長期的には、ETFの潜在的な市場規模は、減少する銘柄数ではなく、無限の数の取引戦略によって制限されるのです。」
ミームコインETF現象はこの傾向を加速させています。レックス・オスプレイは、トランプコインETFとボンクコインETFに加え、XRPやソラナといった従来の暗号資産のETFも申請しており、SECは現在、92件の暗号資産ETF申請のバックログを抱えています。各商品の上場が成功すれば、その裏付け資産の実用性に関わらず、次の商品への需要が生まれます。
これは2008年のサブプライム住宅ローン危機と似ています。当時、ウォール街はデリバティブを新たなデリバティブへと再パッケージ化し、金融商品と裏付け資産が完全に切り離されるまでに至りました。今日では、「住宅ローン」という言葉が単に「注目と文化現象」に置き換えられているだけです。複数の商品が同じ裏付け資産を中心に取引されているため、市場は実際よりも流動性が高いように見えます。しかし、危機が発生すると、これらの商品は同期して変動し、いわゆる流動性は瞬時に蒸発してしまいます。ミームコインETFは何を意味するのでしょうか?より深い話は、金融が「包括的な注目獲得メカニズム」へと進化し、価格変動を引き起こすものはすべて収益化できるようになったということです。ETFの上場はネットワーク効果によって自己強化されます。 DOJE上場前の1ヶ月、ドージコインの価格は機関投資家の投資期待から15%上昇しました。この価格上昇はさらなる注目を集め、それがより多くのミームを生み出し、文化的影響力を高め、ひいてはより多くの金融商品の正当性を高めます。成功は模倣を生みます。
伝統的な金融は、工場、技術、キャッシュフローといった生産資産を収益化します。一方、現代の金融は、物語やミームなど、価格を左右するあらゆるものを収益化できます。ETFは、そのパッケージングシェルとして、文化的な投機を機関投資家向けの商品へと変換し、これらの現象を生み出したコミュニティから手数料を徴収します。
より根本的な問いは、これはイノベーションなのか、それとも略奪なのか、ということです。ミームの金融化は新たな価値を生み出すのでしょうか。それとも、制度コストを課すことで、自発的な文化運動から価値を搾取しているだけなのでしょうか。インターネット文化はすでに莫大な経済的価値を生み出しています。広告収入、商品販売、プラットフォームのトラフィック、クリエイター経済など… 2025年には、これらの企業が何によって数十億ドルもの評価額に達するのでしょうか。私はつい最近、バンガロールのMitico Coffee Roastersで抹茶を注文しました。緑色の粉の味が好きだからというのではなく、抹茶が「効率性と静かな贅沢」の象徴として儀式的に利用され、世界的なウェルネス美学の一部であると感じる手段となっているからです。これがインターネット文化の現状です。ライフスタイルの選択を装った一連の「参加費」です。そして、収益化の機会は至る所にあり、その範囲はばかげたものから独創的なものまで多岐にわたります。例えば、2025年のホットトピックを見てみましょう。コールドプレイの「カメラにキス」事件は、二人の間の気まずい瞬間を企業辞任騒動へと発展させ、グウィネス・パルトロウは不可解にも「臨時スポークスマン」に就任しました。インターネット上では「100人の男がゴリラを倒せるか」という議論が巻き起こりました。ラブブのブラインドボックスブームは、30ドルのコレクターズアイテムを「店頭で争うステータスシンボル」へと変貌させました。そして、私が決して乗り越えられない言葉の壁もあります。Z世代のスラングは急速に進化します。先週、誰かが私の服装を「bussin(バスン)」と呼んで、怒るべきか喜ぶべきか分からなくなってしまいました。どうやら褒め言葉だったようです。甥っ子は「rizz(リズ)」は「charming(チャーミング)」という意味だと説明しようとしましたが、「skibidi(スキビディ)」や「Ohio(オハイオ)」といった言葉を使い始め、私は自分がいかに時代遅れなのかを痛感しました。正直なところ、私もついていこうと努力しているのですが、これらの言葉を正しく使おうとするたびに、陳腐な表現をされているような気がしてなりません。これは完全に「ミレニアル世代のやりすぎ」の策略であり、私の好みではありません。テイラー・スウィフトとトラヴィス・ケルシーの婚約が破談になった数分後、マーケティング界全体がギアチェンジしました。ウォルマートからレゴ、スターバックスまで、あらゆる企業がこの流れに飛びつきました。重要なのは、この文化的勢い自体が経済の原動力となっているということです。ケイティ・ペリーの11分間の宇宙飛行が1週間にわたるインターネット上の議論を巻き起こした時、その注目は広告収入、ブランド露出、そして文化資本へと変換され、収益化の選択肢は数多く存在します。TikTokでカップルが「プーキー」をトレンドワードにすると、「プーキーのプレイリストとプーキーグッズ」のエコシステム全体が瞬く間に誕生しました。インターネット文化は、クリエイター経済、グッズ販売、プラットフォームのトラフィック、そして「財務報告よりも速く株価を上昇させる」力を通じて、莫大な経済的価値を生み出します。イーロン・マスク氏のたった一つのツイートがドージコインの時価総額を数十億ドルも押し上げ、テスラの評価がファンダメンタルズよりも文化的な勢いによって決まるのであれば、「文化現象」は他の資産クラスと同様に制度的な称賛を受けるに値する正当な経済力と言えるでしょう。ETFの「ラッパー」はコミュニティから価値を引き出すのではなく、既存の価値を公式化し、これまで排除されてきた人々が参加できるようにします。オハイオ州の退職者は、暗号通貨ウォレットの使い方を覚えたり、Discordグループを閲覧したりすることなく、401(k)を通じてインターネット文化にアクセスできるようになりました。しかし、その裏には、この退職者が「放置されたインターネットジョーク」のために退職貯蓄のかなりの部分を失う可能性もあるという側面があります。年間経費率がわずか1.5%の場合、10万ドルの投資で年間1,500ドルの損失が発生します。さらに、規制により、ETFはドージコインへのエクスポージャーを最大25%に制限されているため、退職者は望む「文化的露出」さえ得られていない可能性があります。金融教育のない「金融へのアクセス」は危険です。投機資産へのアクセスを容易にしても、そのリスクは軽減されません。何を購入しているのか理解していない人々からリスクを隠すだけです。しかし、ミームの金融化はコミュニティを略奪するのではなく、強化する可能性があります。文化的なムーブメントが機関投資家の支援を受けることで、安定性とリソースを獲得します。
インターネット文化が価格を牽引できるなら、それは資産クラスとなり、社会的なモメンタムがボラティリティを生み出すなら、それは取引可能な資産となります。ETFは、文化的なエネルギーを機関投資家向けの商品に変換するための手段に過ぎません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事