

ボロス - ペンドルの収益取引の足場を拡大するための秘密兵器
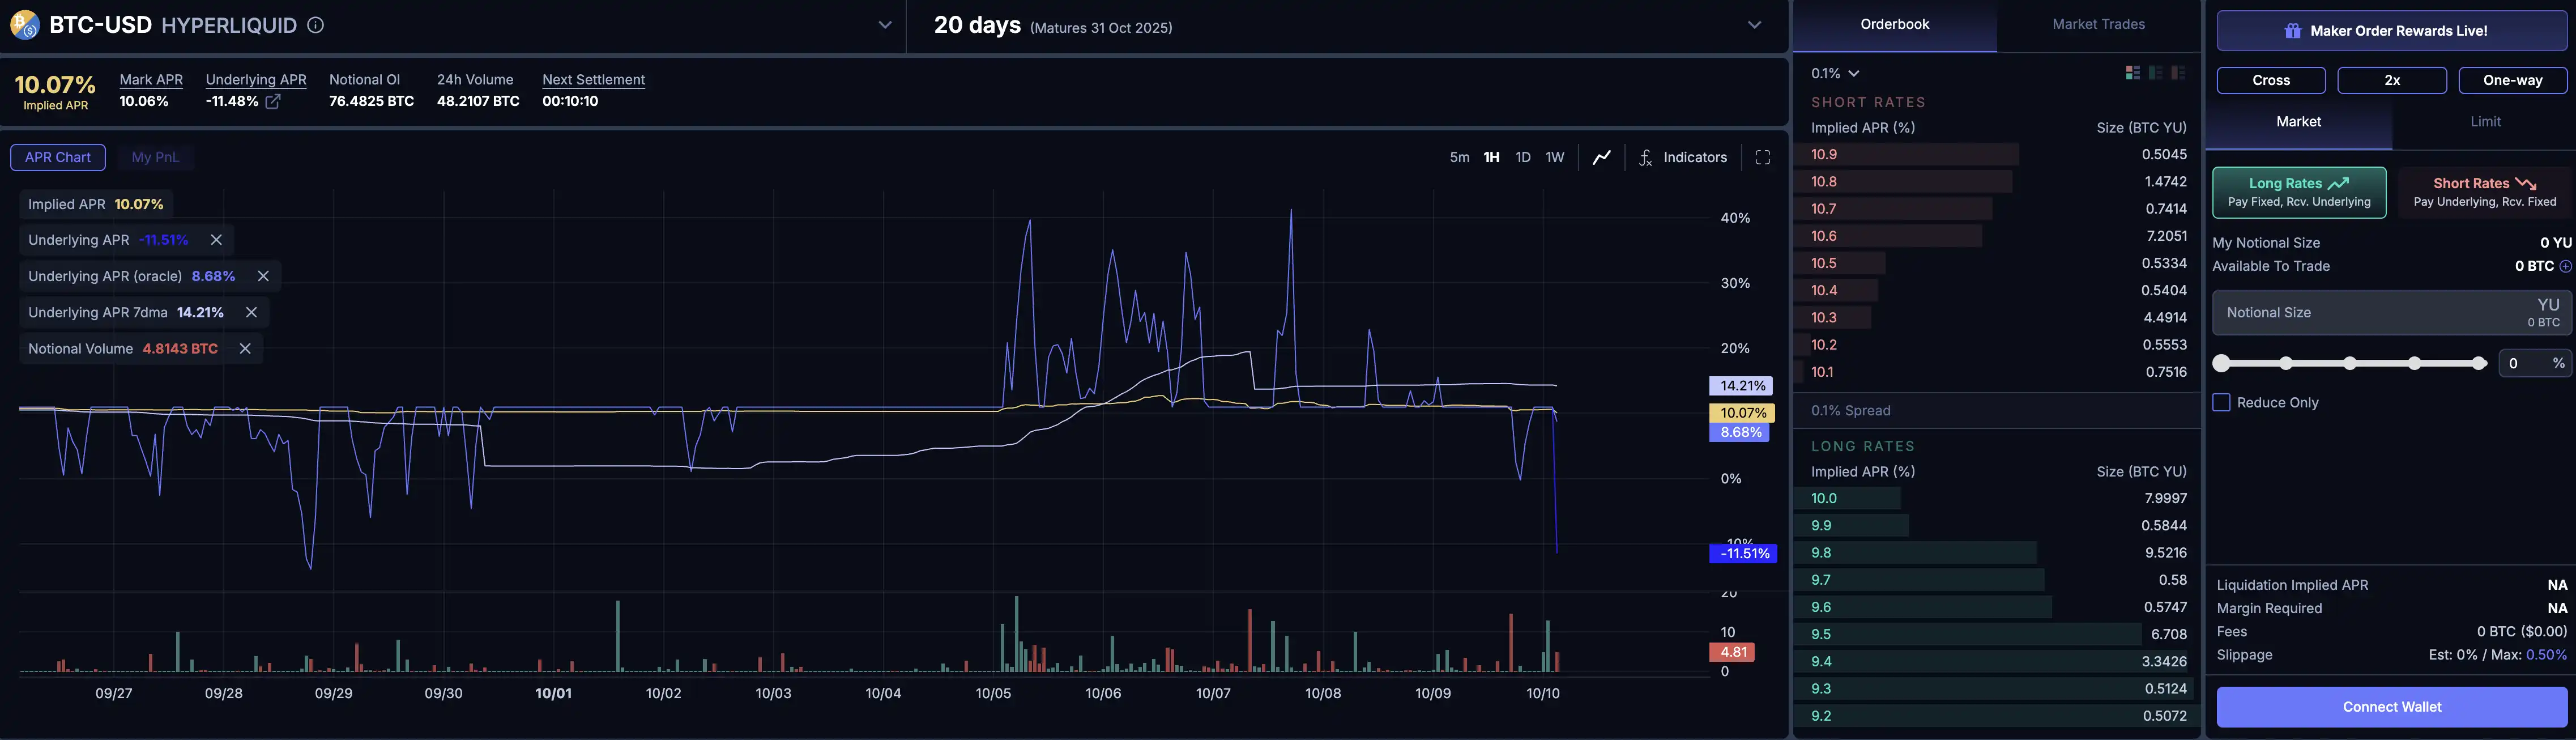
まず、ファンディングレートとは何かを明確にしておきましょう。パーペチュアルスワップには有効期限がありません。契約価格をスポット価格に近づけるため、取引プラットフォームはロングポジションとショートポジション間の「金利」を定期的に(通常は1時間、4時間、または8時間ごとに)決済します。契約価格がスポット価格よりも高い場合、ロングポジションはショートポジションに利息を支払い、契約価格がスポット価格よりも低い場合、ショートポジションはロングポジションに利息を支払います。手数料率は市場の需給によって決定され、通常は年率換算されます。ポジション保有者にとって、これは戦略のリターンを直接消費または増加させる継続的なキャッシュフローです。
Boros の金利取引は、注文帳 + 証拠金モデルを使用しており、先物取引プラットフォームに近いエクスペリエンスを提供し、ユーザーは資金調達率でロングまたはショートすることができます。現在 Arbitrum メインネットで稼働している Boros は、最初に BTC/ETH 永久スワップ市場の資金調達率取引をサポートします (Binance と Hyperliquid の BTC/ETH 市場には既に統合されています)。ユーザーは Boros で注文を出して YU をマッチさせ、対応する資産の将来の資金調達率に対するロングまたはショートのエクスポージャーを得ることができます。なぜ重要なのか: 1 兆ドルの市場ギャップとペンドル パズル
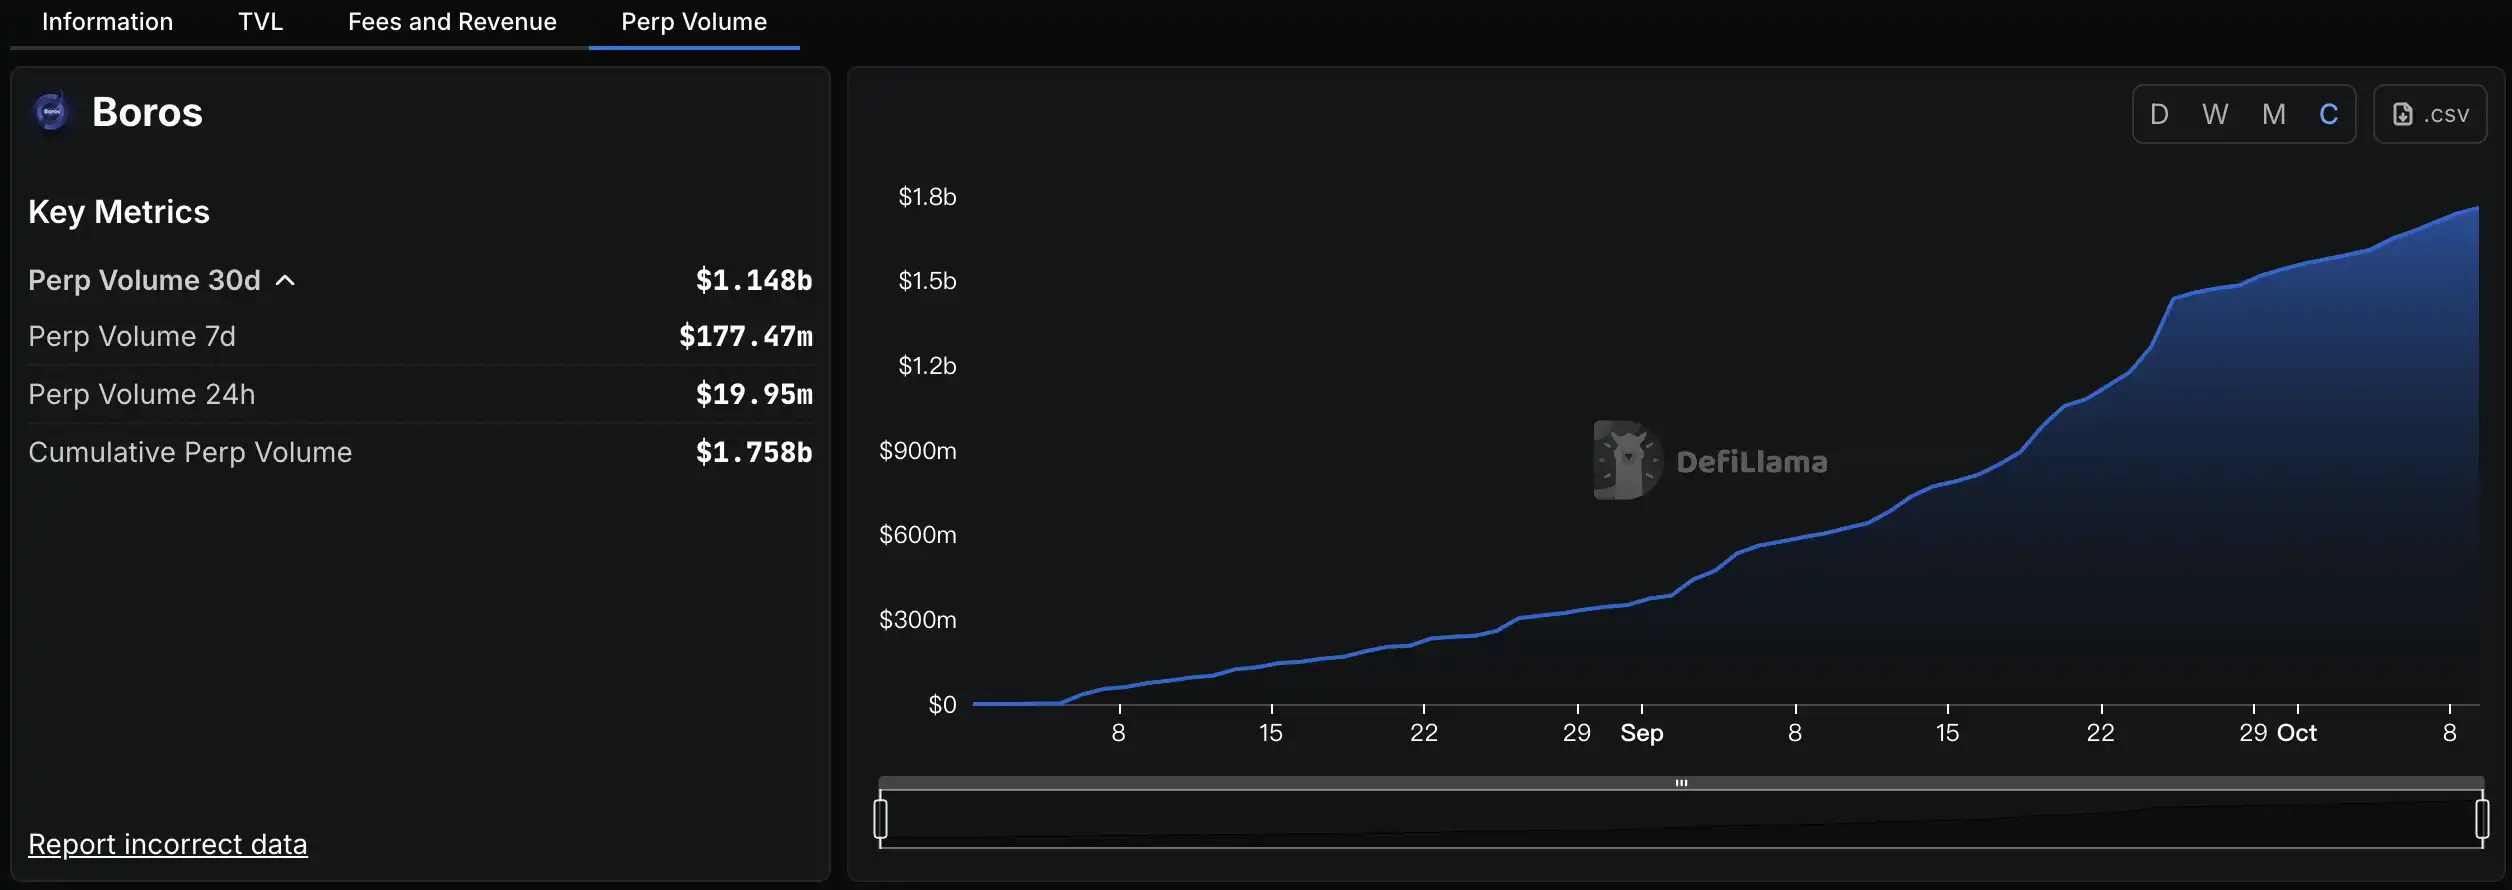
暗号資産市場における永久スワップの取引量は膨大です。1 日の取引量は 1,500 億~ 2,000 億ドル (年間換算で約 10 兆ドル) に達し、未決済建玉 (OI) はしばしば数千億ドルに達します。しかし、この規模に伴う資金調達レート(ロングポジションとショートポジションに支払われる金利)は、見過ごされてきた収入源でした。従来、ユーザーがこれをヘッジまたは取引するための標準化されたツールが不足していました。これにより、2つの問題が発生します。第一に、資金調達レートは安定した情報源(永久スワップ市場で24時間365日生成される)である一方で、非常に変動が激しく制御不能であるため、多くの定量戦略や裁定取引戦略において不確実性の源となっています。第二に、ヘッジオプションの不足により、一部の機関投資家や戦略が自信を持って市場に参入することを阻まれ、DeFi金利市場の厚みが制限されています。Borosの登場はこのギャップを埋めます。Borosは、従来のオフチェーン資金調達レートを標準化、トークン化し、清算をサポートすることで、この離散的な利回り曲線を標準的なDeFi環境に取り入れます。さまざまな取引プラットフォームにおけるETH永久スワップ資金調達レート(年利回り)の履歴データは、資金調達レートがプラットフォーム間で大きく異なるだけでなく、頻繁に大きく変動することを示しています。実際、業界にはクロスプラットフォームの資金調達レート裁定取引を行うプレーヤーが存在します。しかし、これらの差異や変動は、オンチェーンツールで平滑化したり、活用したりすることが長らく困難でした。Borosは標準化されたソリューションを提供します。裁定業者やリスク管理者が市場に参入し、プラットフォーム間で合理的な資金調達レートを促進することを可能にします。Pendle自身にとって、Borosはパズルの重要なピースです。Pendleは包括的なオンチェーン利回り曲線の構築に尽力してきました。これまで、同社のPT/YT商品は固定金利をカバーしていましたが、資金調達レートは変動の大きい短期金利でした。この変動金利をPendleファミリーに導入することで、Borosは商品ラインをより幅広い金利カテゴリーに拡大し、市場のギャップを埋めました。Borosはすぐに多くのユーザーと資金を取引に参加させ、累計取引量は7億ドルを超え、想定元本保有額は1万ETHを超えました。資金調達レート取引の導入は、Pendleの第二成長曲線への道を開き、収益源を拡大し、影響力を拡大しました。より広い視点から見ると、Borosは、これまで中央集権型取引所内でのみ均衡化されていた資金調達レートをチェーン上に導入することで、より幅広い資金をDeFiに呼び込むことができます。これは、特に資金調達レートにリターンを依存する戦略や機関にとって切望されるツールです。例えば、Ethenaのようなデルタ中立型プロトコルが挙げられます。Ethenaは、BTCやETHといった変動性の高い資産を担保として、分散型ステーブルコインUSDeを発行しています。スポット資産を保有しながら、取引所のショート・パーペチュアル契約でヘッジすることで、価格中立性を実現し、資金調達レートからリターンを得ています。このアプローチは、多くの暗号資産ヘッジファンドにも適用可能です。Borosは、これらのプロトコルや機関にとって重要な「ショックアブソーバー」を提供します。Pendleの担当者がまとめたように、Borosはこれらのプロトコルに少なくとも3つのメリットをもたらします。第一に、プロトコルが自らの判断に基づいて資金調達レートのエクスポージャー(資金調達レートのロングまたはショート)を積極的に調整できるようにします。第二に、資金調達レートリスクを効果的にヘッジし、イールドカーブを極端なボラティリティから保護します。 3つ目に、リターンの予測可能性と安定性が向上し、不確実性が軽減されます。Borosにより、数百億米ドルに迫るEthenaの資金調達率エクスポージャーが、オンチェーンツールを通じてようやく管理可能になります。これにより、Ethenaのようなプロトコルが様々な市場環境で安定したリターンを維持できる能力が大幅に向上し、金融機関が暗号資産業界に参入する際の障壁がさらに低くなります。 できること:コストを固定し、柔軟性を獲得し、価格差を活用する 資金調達コストの固定 – Borosを使用すると、永久契約ポジションの資金調達率コストを固定値に固定できるため、市場変動による不確実な費用を回避できます。例えば、取引所でBTC/ETH永久スワップのロングポジションを保有しているが、高いプラスの資金調達率がリターンを侵食することを懸念している場合、Borosで対応する量のYUをロングすることで、将来の資金調達率を固定することができます。YUをロングすることは、固定クーポンを将来の変動資金調達率と交換するようなものです。このようにすることで、将来の資金調達金利の変動に関わらず、総資金調達コストが固定され、実質的に金利保険を購入することになります。これは、キャリー戦略(資金調達から利益を得るためにスポット契約のロングと永久スワップのショートを組み合わせるなど)を実行する大規模機関投資家にとって特に重要です。Borosを利用することで、キャリー戦略の「資金調達レッグ」の利益またはコストを固定できるため、金利変動リスクを排除し、安心して満期までポジションを保有できます。一方、永久市場でショートポジションを保有し、安定した資金調達金利を得ている場合は、同様にBorosのYUをショートすることでリターンを固定し、将来の資金調達金利の変動による潜在的な収益損失を回避できます。純粋な収益ベッティング - Borosは、ヘッジに加えて、トレーダーに資金調達金利のトレンドを投機する手段も提供します。特定の市場で今後一定期間に資金調達金利が上昇すると予測する場合(例えば、強気相場で買いが殺到し、資金調達金利が上昇するなど)、BorosのYUをロングポジションにすることができます。これは、実質的にその市場の資金調達金利のロングポジションを購入することを意味します。実際の資金調達金利が予想通りに推移する限り、YUポジションからの変動収益は購入時に確定した固定費を上回り、金利差による純利益をもたらします。逆に、資金調達金利が下落、あるいはマイナスになると予想する場合(例えば、空売りのセンチメントが高まり、ロングポジションが不足している場合など)、YUをショートポジションにすることで、金利の低下に賭け、その結果生じる下落から利益を得ることができます。資金調達金利は市場センチメントや資金調達需要に非常に敏感であることが多いため、その変動は原資産自体の価格変動を上回ることもあります。したがって、Borosが提供するロングおよびショート商品を活用して金利変動のみを狙った取引を行うことで、原資産を直接取引するよりも大きなリターンを得られる可能性があります。これにより、上級トレーダーやヘッジファンドにとって新たな裁定取引の機会が生まれます。裁定取引とスプレッド取引 – Borosは、市場間の金利取引への扉を開きます。ユーザーは、プラットフォーム上で複数の資産や異なる情報源からの資金調達レートを同時に取引し、それらの相対的な差異を利用して裁定取引を行うことができます。例えば、過去のデータによると、BTCとETHのパーペチュアルの資金調達レートは頻繁に変動します。そのため、トレーダーはBoros上で一方の資産のYUをロングし、もう一方の資産のYUをショートすることで、一方的な価格リスクにさらされることなく、2つの資金調達レートの差のみを活用できます。同様に、異なる取引プラットフォーム間の資金調達レートの差も裁定取引の機会となります。Borosはより多くの取引所のパーペチュアルレートを統合しているため、ユーザーはBoros上で異なる情報源から同じ資産の資金調達レートをロングまたはショートすることで、プラットフォーム間の価格差を縮小することもできます。このメカニズムにより、暗号資産市場の金利の均一性と安定性が向上し、プロのマーケットメーカーや裁定チームにリスクフリーの有利なリターンをもたらすことが期待されます。つまり、Borosは、これまで断片化されていた資金調達金利市場を接続することにより、幅広い構造化金利取引戦略を可能にします。ベーシススプレッドの固定、市場間裁定取引、カスタム金利スワップポートフォリオの構築など、すべてBoros内で可能です。次の目標:アービトラムから始めて、資金調達金利の標準を開発する Borosプロトコルはすでに正常に動作しており、力強い勢いを示しています。最初の1か月で、プラットフォームの未決済建玉(OI)は6,110万ドルを超え、累計名目取引は13億ドルを超え、プロトコルの純収益は73万ドルになりました。新しい流動性金庫は開設後数分で完売することがよくあります。Pendleの共同設立者であるT.N. Lee氏は、チームが成長に基づいて継続的に監視し、システム容量を徐々に増やして、機関投資家のヘッジニーズのサポートを含む、より大きな資本フローを導入すると述べました。
今後、Borosはグローバルな永久金利市場への対応範囲を段階的に拡大していく予定です。公式ロードマップによると、現在のBTCとETHに加えて、SOLやBNBなどの大型資産の資金調達レートがサポートされ、Bybitなどの取引プラットフォームとの統合も計画されています。将来的には、ユーザーはBoros上で複数のソースからの永久資金調達レートを直接取引できるようになり、真のネットワーク全体の金利スワップを実現できる可能性があります。市場カテゴリーの拡大と取引の深度の増加に伴い、Borosは資金調達レートの標準化された価格設定の場となり、DeFiに新たな金利ベンチマークカーブを導入する可能性を秘めています。
注目すべきは、Borosが新しいトークンを発行せず、代わりにPendleが確立した価値獲得モデルを継続したことです。プラットフォームの取引手数料収入の80%がvePENDLE保有者に分配されます。これは、Pendleエコシステムの長期参加者がBorosの成長によって生み出される収益を直接共有できることを意味します。これにより、Pendleトークンはより大きな価値サポートとキャッシュフローを獲得します。
つまり、Borosの意義は、これまで主要取引プラットフォーム間で断片化され管理が困難だった資金調達手数料を、オンチェーンで取引可能、ヘッジ可能、かつ流動性のある利子付資産に標準化することにあります。これは、DeFiに統一された資金調達価格と流動性を提供するだけでなく、CeFi/TradFiに透明性と監査可能なヘッジチャネルを開き、TradFi機関が使い慣れた方法で低コストでボラティリティとデュレーションを管理できるようにします。より多くの資産および取引プラットフォームが Boros を統合するにつれて、Boros は資金調達レートの価格設定ハブおよび業界ベンチマークに成長し、長い間無視されてきたキャッシュフローを真に公開された市場インフラストラクチャに変えるものと期待されています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






