Pendleの野望:ステーブルコイン、RWA、無期限契約のすべての利回りを飲み込む
利回りは、金融分野において最も古いツールの一つです。
それはまるでお金が周りを回る引力のようなもので、金融システムにおけるすべてのドルの流れを決定づけます。利回りは金融宇宙を支配するスパイスのようなものであり、Pendleの計画は、すべての利回りを吸い尽くすブラックホールになることです。
ブラックホールは極めて強い引力を持つ天体で、光さえもその引力から逃れられません。
Pendle V2とBorosは共に一つの体系を構成し、世界中のあらゆる形の利回りを引き寄せることを目標としています。
V2はオンチェックトークンに存在するすべての利回りを引き受け、Borosは残りの部分をカバーします。そこには無期限契約市場において毎年数百億ドル規模で絶えず取引される資金調達率も含まれます。
5年間の構築を経て、Pendleは当初のいくつかの雑然とした流動性プールからなるプロトコルから、DeFiの固定利回りと金利の基盤レイヤーへと発展しました。
現在では、十分な流動性、エコシステム統合能力、そしてクロスチェーン接続能力を備え、暗号資産市場のさまざまな利回りをシームレスに価格設定し、固定利回りとしてロックすることが可能です。
Borosは、これまで誰も本当の意味で解決できなかったもう一つの環を補完しました。それは資金調達率に対して、十分に取引され価値を発揮できる市場を提供することです。
インフラが徐々に整備されるにつれ、私たちは今サイクルにおいて3つの暗号資産分野のテーマが高成長、さらにはゲームチェンジャーとなる方向性になると確信しています。そしてPendleはすでに先んじて布石を打ち、これらの到来する波を受け止める準備ができています:
· ステーブルコイン
· トークン化RWA
· 無期限契約
第一波:ステーブルコイン
ステーブルコインは決して時代遅れになりません。
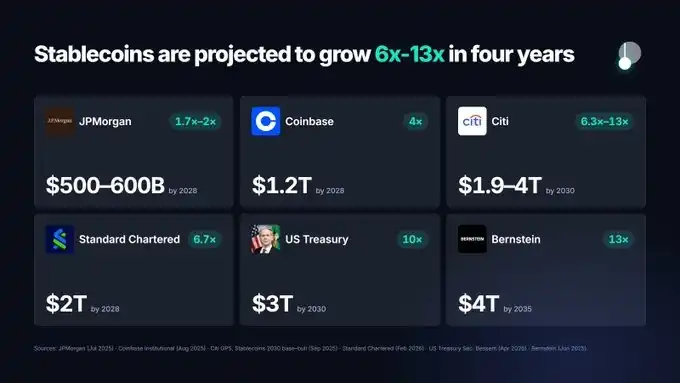
ほとんどの業界リーダーや業界機関は、ステーブルコイン市場が将来的に大幅に成長すると予測しており、銀行や決済ネットワークもこの市場への参入準備を進めています。
2026年9月中旬時点で、ステーブルコインの総供給量は約3000億ドルで、前年比14%増加しています。
シティの2030年のステーブルコイン市場規模に関する基準予測は1.9兆ドルであり、スタンダードチャータード銀行は2028年までに規模が2兆ドルに達すると予測している——これは現在の水準の約6倍である。
規制の枠組みもすでに整備され始めている。
Paxosが提供するUSDGの背後には、Global Dollar Network連合があり、そのメンバーにはKraken、Robinhood、Galaxy、Mastercardが含まれる。
現在、USDGはすでにPendle上に市場を構築し、非常に良好なパフォーマンスを達成している。
今年初め、Pendleは一時イーサリアム上で最大のUSDG保有者となり、総供給量の27.9%を占めた。
USDGがPendleに上場してから2ヶ月足らずで、Pendle上での規模は0から1.21億ドルに成長した。
X Layer上では、PendleのUSDG市場だけでチェーン全体のTVLの40%を占めている。
ステーブルコインは常にPendleの最も中核的な事業の一つである。
ステーブルコインの発行体にとって、Pendleエコシステムに接続するだけで、多大な製品効用と流通能力を得ることができる。
今年に入り、Pendle上のステーブルコイン資金プールはすでに60億ドルの名目取引量を生み出している。
そしてこの状況は実は初めてではない。
ピーク時には、EthenaのTVLの約半分——70億ドル近く——がPendleに置かれていた。
今年Monad上では、AUSD関連市場だけでTVLが約2.3億ドルに達し、Pendleは一時AUSDの総供給量の78%以上を占めた。
このパターンは繰り返し現れたため、Duneはそれに専用の名前を付けた:「Pendle Effect」、すなわち「Pendle Financeがあるトークンに対してPT/YT市場を開設した後、そのトークンが経験する需要の急増」である。
ステーブルコインの波が拡大し続けるにつれて、Pendleもともに成長するだろう。
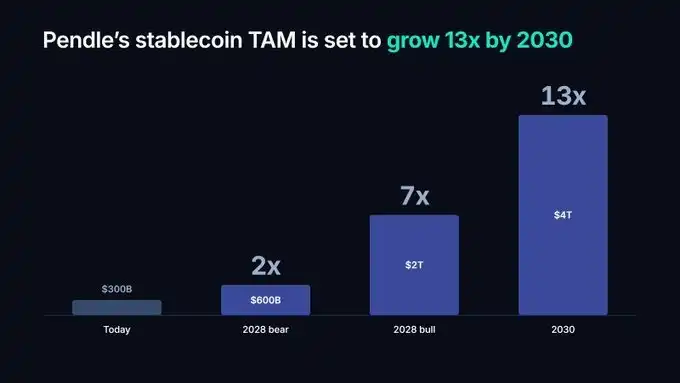
たとえJPモルガンの最も悲観的な予測に従い、ステーブルコインの供給量が将来的に倍増するだけだとしても、Pendleにとっては、ステーブルコインが到達可能な市場は今後1年半で依然として2倍に拡大し、4年以内に10倍に成長するだろう。
第二の波:トークン化RWA
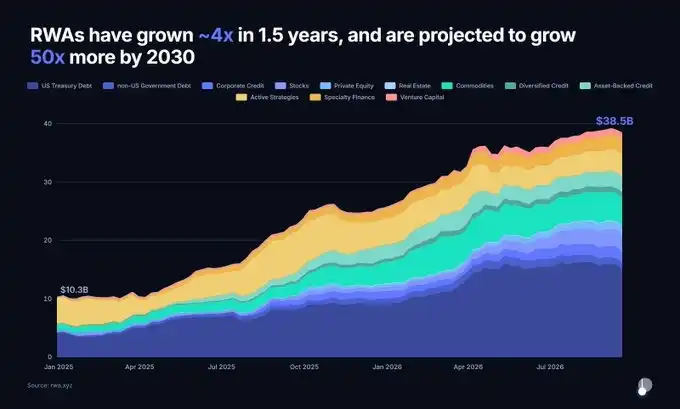
ステーブルコインを除くと、トークン化された現実世界資産(RWA)の規模は、2025年初頭の約100億ドルから、現在では約390億ドルにまで成長している。
2年足らずで、規模は約4倍に成長した。
そのうち、米国債、プライベートクレジット、コモディティ、トークン化株式の規模は、現在それぞれ10億ドルを超えている。
2030年のRWA規模に対する市場予測には大きな幅がある。
保守的な予測は約2兆ドルであり、より楽観的な予測は16兆ドルを超える。
最も慎重な予測を採用したとしても、この市場は4年以内に約50倍に成長することを意味する。
RWAは2026年のPendleにとって最も重要な成長の柱の一つとなっている。
今年Pendleに上場した市場のうち、66がRWA関連であり、米国財務省短期証券、プライベートクレジット、STRC配当、トークン化株式、および計算力インフラなどの資産をカバーしている。
私たちはこれらの市場にかなりの資産規模とユーザー活動をもたらすことにも貢献した。
現在、RWAに裏付けられた2.1億ドル相当のPTがMorpho上の担保として使用されている。
今年5月、Pendle上のSTRC市場のTVLは一時5億ドルを超え、累計取引量は9.77億ドルを超え、エコシステム全体で最も主要な活動源となった。
USDaiは計算力インフラをトークン化する。
今年初め、Pendle上でのTVLは一時5.68億ドルのピークに達し、総取引量は約25億ドルであった。
Partners Group傘下のファンドも最近Pendleに上場した。
これは、運用資産1850億ドルを誇る著名なプライベートエクイティ機関が、その投資戦略を正式にPendleエコシステムに投入することを意味しており、同時に、もう一つの潜在的に巨大な資産流入チャネルが開かれたことにもなる。
Pendleはすでにいくつかの成果を上げているが、我々は依然として非常に初期段階にあると考えている。
Robinhoodの最近の一連のイノベーションは、シームレスなトークン化がようやくプロダクトマーケットフィットを示し始めており、オンチェーンとオフチェーンの境界が急速に曖昧になりつつあることを示している。
この波が本格的に全面解放されたとき、業界全体に構造的な影響を与えると我々は予想している。
RWAの波が拡大し続けるにつれて、Pendleもともに成長していくだろう。
ちなみに、今後数週間で、我々は新たな技術イノベーションを発表する予定であり、これにより本来利回りのない資産も、degenユーザーにより適した形でPT/YTに分割できるようになる。
ご期待ください。
第三の波:無期限契約
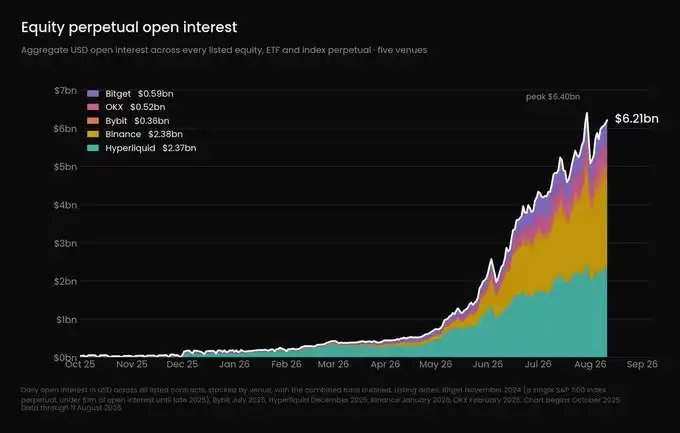
出典:https://ethena.fi/blog/extending-the-basis-trade-to-equities
Ethenaが出した結論は、株式やコモディティに連動する無期限契約は、暗号業界において依然として100倍の成長余地を持つ数少ない機会の一つであるということだ。
我々もこの判断に同意する。
現在、株式無期限契約の未決済建玉はすでに約60億ドルを超えており、6ヶ月で10倍以上に成長した。
今年に入り、Hyperliquidにおける株式関連商品の取引量は40億ドルから2120億ドルへと増加した。
SpaceXが上場する際、その価格発見は株式が正式に取引開始される前に、すでに無期限契約市場で先行して行われていた。
ニューヨーク証券取引所の親会社であるICEはすでにOKXに出資し、同時に自社のBrentとWTIベンチマークをOKXの無期限契約市場に導入しました。
Kalshiもまた、米国で初のCFTC規制下の無期限契約を開始しました。
無期限契約は、あらゆる資産クラスにおける事実上の24時間365日取引市場へと急速に成長しています。
そしてその過程で生じる資金調達率は、もはや無視できないほど重要になっています。
Ethenaが指摘するように、これらの無期限契約は常に非常に高い資金調達率を伴ってきました。
今年5月、Hyperliquidの未決済建玉量で加重平均した資金調達率は年率換算で14%に達し、Binanceの平均水準は17.5%に達しました。
原油無期限契約の資金調達率のボラティリティは、BTCの資金調達率の14倍です。
取引日の40%において、原油の資金調達率は正と負の間を行き来します。
4月6日から4月14日にかけて、原油価格は113ドルから91ドルへ下落しました。
たとえショート方向が完全に正しくても、ショートは資金調達率によって多大な利益を支払うことになりました。
これほどの高いボラティリティに直面し、Borosは資金コストを固定する能力を提供しています。
ユーザーはこれを利用して固定収益のキャリートレードを構築したり、単に資金調達率が上昇するか下落するかに賭けることもできます。
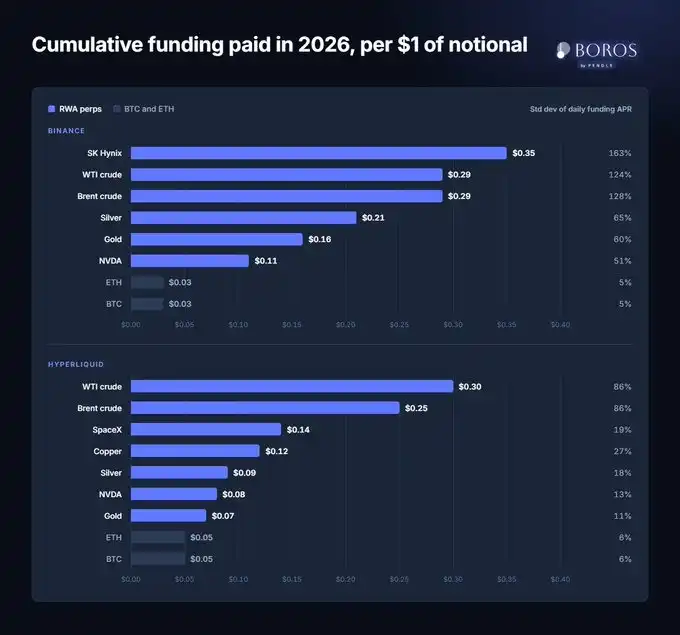
今年Binanceにおいて、名目価値1ドル分のBTC無期限契約を保有するには、およそ0.03ドルの資金調達費を支払う必要があります。
一方、SKハイニックスの無期限契約を保有する場合、対応するコストはなんと0.35ドルに達します。
BTCの日次資金調達率の標準偏差は約5%です。
金と銀は60%から65%に達し、SKハイニックスはさらに163%にも達します。
RWAの資金調達率は、私たちがこれまで見てきたものとはまったく異なります。
どんなトレーディングデスクやトレーダーであっても、これほど激しく変動する保有コストに耐えながら、高レバレッジのポジションを長期的に維持することはできません。
新しいRWA無期限契約が上場するたびに、新たな資金調達コストが発生します。
しかも、異なる取引プラットフォーム間の資金調達率は、ほぼ決して揃うことがありません。
CrossExなどのプライムブローカーと提携することで、Borosはユーザーがこうしたアービトラージを実行し、比較的容易に30%から40%の年率リターンを実現できるよう支援してきました。
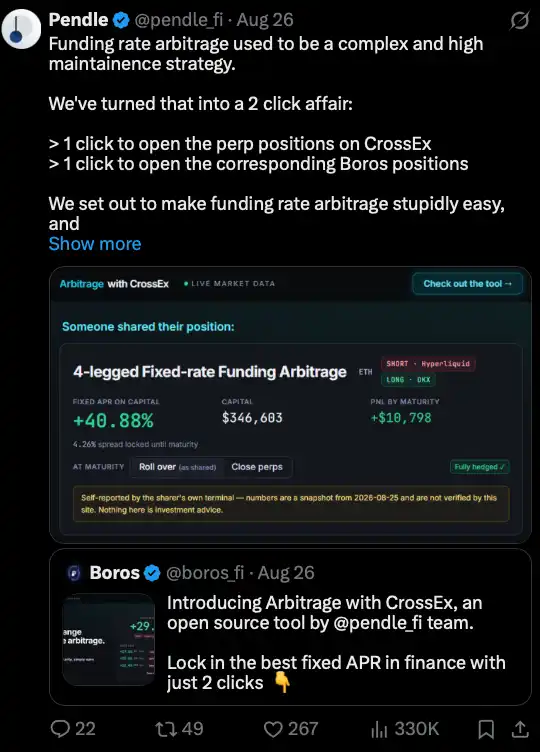
ArbitrageはBorosが提供する製品で、クロスプラットフォームの資金調達率アービトラージをわずか2回のクリックで完了できる操作に簡素化します。
現在提供されているアービトラージ機会は引き続き魅力的で、年率リターンはおおむね20%から40%で推移しています。
無期限契約はすでに世界の金融インフラの一部となっており、今後その規模はさらに拡大する一方です。
資金調達率が普遍的な金融変数へと徐々になるにつれ、市場は最終的に資金調達率を管理し、取引し、固定利回りをロックする場所を必要とします。
無期限契約の波が拡大し続けるにつれ、Pendleもともに成長します。
Pendleの魅力
その通り、これら三つの波自体が非常に魅力的です。
しかし、なぜPendleでなければならないのでしょうか?
簡単に言えば、Pendleという「大口」に参入することは、トップクラスの分配能力、完全なユースケースエコシステム、そして最も重要な——流動性を手に入れることを意味します。
先に述べた「Pendle Effect」は、すでに資産分配におけるPendleの影響力を示しています。
同時に、PendleのPTはDeFiおよびCeFiプラットフォームで、担保として、またさまざまなDeFiの「レゴブロック」として広く受け入れられています。
さらに、私たちはクロスチェーンPTも構築しました。
これは、PTがサポートされている任意のチェーン上で担保として使用できることを意味します。
今年の初めには、1億7,000万ドル相当のPT-USDeがイーサリアムからBNB Chainへブリッジされ、担保として使用されるのを目にしました。
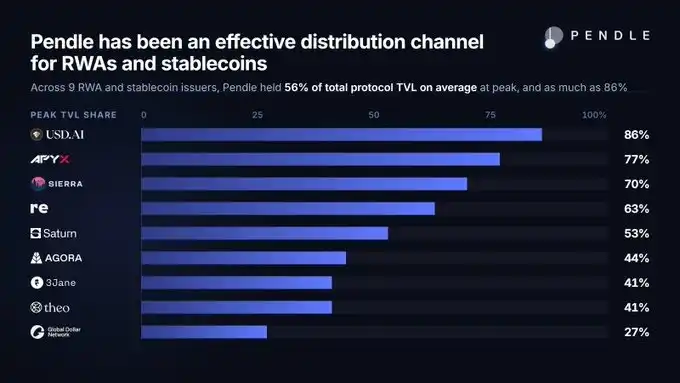
Pendleの役割は、RWAとステーブルコインの最も効果的な流通チャネルであり続けることです。
流動性はさらなる流動性を生む
流動性の面でも、私たちは最も困難な基盤構築をすでに完了しています。
現在の基盤インフラは、今後数波にわたる資産成長を機関投資家規模で受け止めることができます。
これらのシステムは過去数年間にわたり継続的に調整・アップグレードされ、今や実運用の準備が整っています。
本稿執筆時点で、ユーザーは5,000万ドル規模のPT-sUSDS交換を一度に完了し、約4.6%の実効固定APYをロックでき、スリッページはわずか-0.05%です。
このような取引効率は、最大級の中央集権型取引プラットフォームの中で最も流動性の深い市場に匹敵するほどになっています。
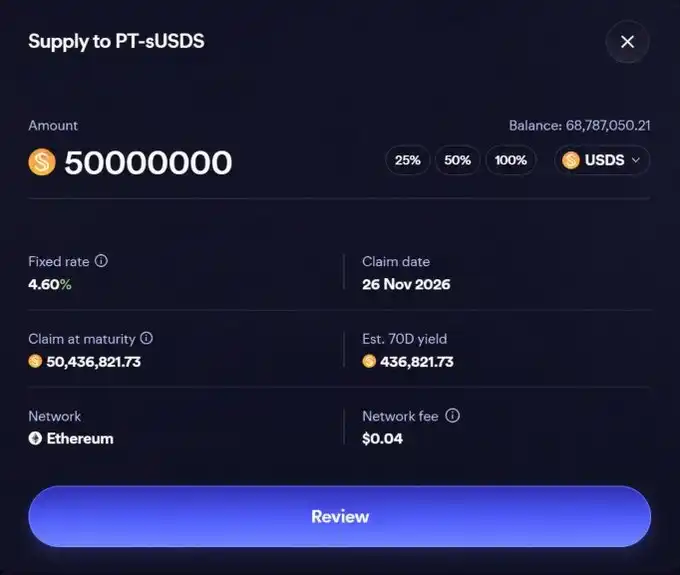
Pendle PT-sUSDSを通じて、Sky上で5,000万USDSを固定利回りに交換する取引プレビュー。
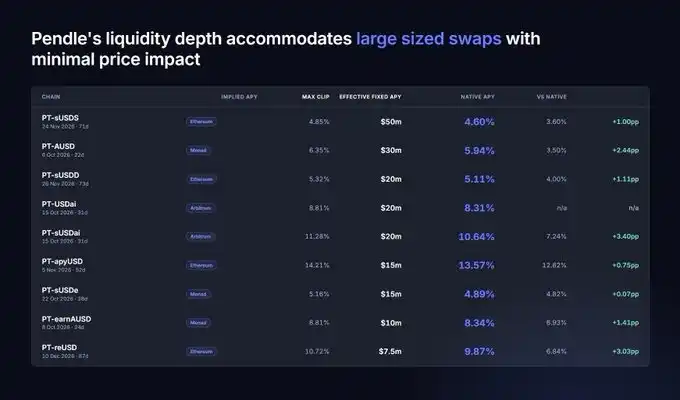
このような「深い取引容量+固定金利プレミアム」の構造は、PendleのステーブルコインおよびRWA市場にも広く存在しています。
PendleのAMM流動性は、指値注文システムによってさらに補完されています。
そのため、注文はAMMと指値注文システムの両方を通じて部分的に約定し、最適な価格を得ることができます。
そしてこのシステムの基盤には、PENDLE報酬の異なる市場間での配分戦略を自動設計するアルゴリズムインセンティブモジュールAIMがあります。
AIMは、ここ数年で最も過小評価されているものの、実際には大きな影響を与えた改善の一つです。
取引可能な流動性は約3.5億ドルから約6億ドルへと成長し、今年に入って71%増加しました。
同時に、流動性獲得のコスト効率は22倍向上しました。
現在、Pendleは大口取引の受け入れにおいて、これまで以上に効率的で、より高い能力を備えています。
一方、それが依存するトークンインセンティブは大幅に減少しており、年初来で排出量はすでに92%減少している。
AUSDは高度に効率的な市場の一例である。
現在、その変動TVLは1億3000万ドルだが、AMMが実際に提供している流動性はわずか250万ドルに過ぎない。
これは主に、当社の指値注文システムとAIMによるものである。
本稿執筆時点で、このわずか250万ドルの資金プールに対して2000万ドルの取引を執行しても、利回りへの影響はわずか0.22%である。
かつては、数十億ドル規模のTVLがなければ、これはほとんど想像できないことだった。
RWAやステーブルコインの発行体にとって、これは魅力的に聞こえるだろうか?
我々は、かなり説得力のある答えを提示できたと信じたい。
ある質量体が臨界点まで蓄積されると、それは周囲の空間を再編成し始める。
そして、その影響範囲に入るすべてのものは、それに引き寄せられ始める。
この構造そのものが、「選択」を次第に無意味にしていく。
なぜなら、この引力は最終的に避けられないからである。
拡大を望むステーブルコインには、ユーザーが収益を得られる効果的な流通チャネルが必要である。
変動金利の形でオンチェーン化されたトークン化ファンドには、利回りを切り分ける場所が必要である。
あらゆる資産の無期限契約は、原資産がオンチェーン資産であれオフチェーン資産であれ、資金調達率を生み出す。
そして資金調達率をヘッジするには、実際に資金調達率を取引できる市場が存在しなければならない。
基礎はすでに築かれている。
インフラはすでに整っている。
これら3種類の資産はすべて、超大规模市場へと向かっている。
そしてそれぞれの場合において、それらが生み出す利回りが最終的に流入できる十分に深い市場はただ一つしかない。
Pendle。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia