ミスター・ビーストの経済的賭け
2025年10月、MrBeastは米国特許商標庁に「MrBeast Financial」の商標出願を提出した。
動画コンテンツを作るために現実世界で生き埋めになることもいとわないこの27歳の男は、仮想世界で4億5000万人のフォロワーを抱え、ファーストフードやスナックから銀行、投資、さらには暗号通貨取引プラットフォームにまで自身のビジネス帝国を拡大することを計画している。
申請書類によると、彼は暗号化された決済処理、マイクロローン、投資管理をカバーするSaaSプラットフォームの構築を希望している。ビースト氏と、評価額が約50億ドルにも上る彼のビジネス帝国は、信頼、リスク、そして規制によって重く縛られた金融分野への参入を準備している。
これは突然の新規分野への進出ではありませんでした。彼は既にスナックブランドのFeastablesとバーチャルレストランチェーンのMrBeast Burgerを所有していました。しかし、金融サービスは全く異なり、人々の最も繊細な神経に触れるものです。
より微妙な点として、わずか1年前、彼は仮想通貨投資をめぐる論争で脚光を浴びました。ブロックチェーン研究者たちは、彼が自身の影響力を利用して複数のプロジェクトの投資家を「騙し」、1,000万ドル以上を儲けたと非難しました。
今、この物議を醸しているインターネットの巨大企業は、主にZ世代からなる何億人ものファンを、厳しく規制された金融の世界へと導こうとしている。
これは大きな賭けだ。賭け金は彼の評判、そして賭け金は世代を超えた信頼だ。その結果は、交通、金融、そして信頼の関係を再定義することになるだろう。
Z世代の銀行からの「脱出」
伝統的な銀行は将来を失いつつあります。
若者はもはや、大理石と防弾ガラスでできたあの豪華なホールに足を踏み入れることはない。彼らは親世代の2~3倍の頻度で銀行を乗り換える。それは金利の高さのためではなく、より優れたデジタル体験のためだ。Z世代のうち、伝統的な銀行を「非常に信頼している」と答えた人はわずか16%で、これはミレニアル世代のほぼ2倍、ベビーブーマー世代のほぼ3倍にあたる。
アルゴリズムとスクリーンに囲まれて育った人にとって、スーツとネクタイを着た銀行員は、スムーズなアプリインターフェースよりもはるかに信頼性が低い。
伝統的な銀行は、1世紀をかけて信頼の仕組みを構築してきました。物理的な支店は「アクセスのしやすさ」を、ブランドの歴史は「時の試練に耐えてきた」ことを、政府の承認は「倒産しない」ことを、そして大理石のカウンターとスーツを着たスタッフは「プロフェッショナリズム」と「安定性」を象徴しています。こうした視覚的なシンボルと制度的仕組みは、確かに過去には効果的でした。
バンク・オブ・アメリカ | 画像出典: ブルームバーグ
しかし、高頻度のインタラクションと即時のフィードバックが当たり前の世界に生きるZ世代にとって、必要なのは静的で制度化された信頼の証ではなく、動的で具体的な信頼体験です。銀行が100年の歴史を持っているかどうかは、彼らにとってはるかに重要ではなく、アプリのインターフェースがユーザーフレンドリーかどうか、カスタマーサービスの対応が迅速かどうか、あるいは商品が個々のニーズに合わせてカスタマイズできるかどうかの方が重要です。
より深い理由は、Z世代が伝統的な金融システムに対して抱く根深い不満にあります。2008年の金融危機後に育った彼らは、一般の人々が失業や資産の喪失に苦しむ一方で、大手銀行が救済措置を受ける様子を目の当たりにしました。金融機関による度重なるデータ侵害や、ウォール街のエリートたちが利益のために倫理的な境界線を放棄する様子を目の当たりにしました。これらの経験が、伝統的な金融システムに対する彼らの本能的な懐疑心を形作ったのです。
Z世代の大多数は、金融インフルエンサーの推奨に影響を受けています。ソーシャルメディアを通じて新しい金融商品を発見し、小紅書で投資について学び、抖音で金融ブロガーをフォローします。こうした行動パターンの背後には、信頼基盤の崩壊と再構築が存在します。
Z世代は「より良い銀行」を求めているのではなく、全く異なるもの、つまり金融サービス、ソーシャル体験、そして個人の価値観をシームレスに統合するエコシステムを求めています。彼らは金融を単なる冷酷な数字のゲームではなく、自分たちを理解し、対応し、さらには自分たちの価値観を代弁してくれるパートナーとして捉えたいと考えています。
これはまさにミスター・ビーストが見出したチャンスでした。
彼とファンの関係は、伝統的なブランドと消費者の関係をはるかに超え、準社会的関係へと進化を遂げてきました。ソーシャルメディア研究者はこの現象を「準社会的インタラクション」と呼んでいます。これは、視聴者がメディアの著名人のコンテンツを継続的に視聴することで、まるでその人物が自分の人生における友人であるかのように、一方的ではあるが強い感情的なつながりを築く現象を指します。
ビースト氏はこのことをよく知っています。
彼が毎週投稿する動画は、富の再分配を緻密に演出したパフォーマンスだ。100人の子供たちが世界最強の男に挑戦したり、見知らぬ人々が核シェルターで50万ドルをかけて100日間生き延びたり、50時間生き埋めにされたりと、これらの過激なチャレンジは、絶え間なく続く賞金によって支えられている。
彼が贈った現金、車、そして家は総額数千万ドルに上りました。これらの贈り物は単なるマーケティング戦略の付属品ではなく、それ自体が満足感をもたらし、彼とファンの間の信頼関係を継続的に実現するものでした。
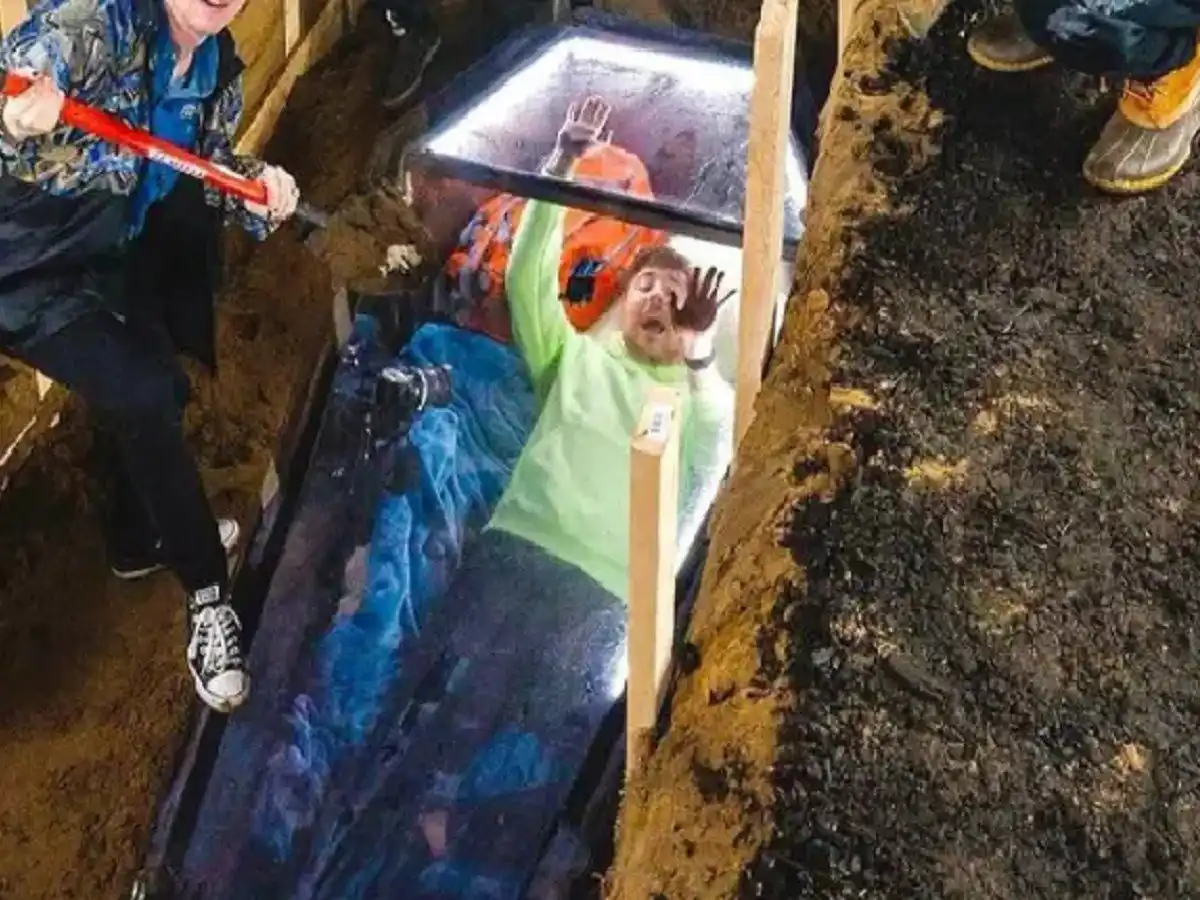
ミスター・ビースト、50時間生き埋めに挑む | 画像出典: Instagram
寄付の一つ一つが、彼が約束を守り、真摯に約束を守り、そして収益を惜しみなく分配する意志を持っていることをファンに証明する。この「目に見える寛大さ」は、どんなブランドステートメントよりもZ世代にとって説得力を持つ。
2024年、ミスター・ビーストはフィンテック企業マネーライオンと提携し、420万ドルのプレゼントキャンペーンを開始しました。ミスター・ビーストを信頼する若いユーザーは、自らマネーライオンアプリをダウンロードしました。彼らは金融商品を選ぶのではなく、信頼できる誰かをフォローしていたのです。
このイベントの成功により、ミスター・ビーストはより大きな可能性を見出しました。仲介業者を排除してトラフィックを直接金融サービスに変換できれば、収益化の効率は前例のないレベルに達するでしょう。
伝統的な銀行は「私たちには100年の歴史があり、大恐慌や金融危機を乗り越え、政府の支援も受けています」と言う。
ビースト氏は「100人に1人あたり10万ドルを渡した」と語った。
前者の信頼は過去の蓄積に基づくのに対し、後者の信頼は現在のパフォーマンスに基づいています。前者は組織的な承認を必要とし、後者はアルゴリズムによる増幅を必要とします。前者は静的で抽象的ですが、後者は動的で目に見えるものです。
矛盾なのは、Z世代の伝統的金融への不信感が、まさに後者の透明性と倫理観の欠如に起因しているという点だ。金融サービス業界の世界的な信頼度ランキングは長らく全業界の中で最低水準にあり、若者の金融機関への不満は、利益追求を目の当たりにした倫理観の欠如に大きく起因している。
では、仮想通貨界に「汚点」を残したネット有名人、ミスター・ビーストはどのようにして彼らの経済的救世主になったのだろうか?
「鎌」と「ブックメーカー」の間の距離
2024年10月、ブロックチェーン探偵SomaXBTはソーシャルプラットフォームXに関する詳細なレポートを公開し、暗号通貨の世界におけるミスタービーストのもう一つの側面をメスのように解剖しました。
報告書は、ミスター・ビーストに関連するウォレットアドレスを追跡し、彼が複数の「パンプ・アンド・ダンプ」スキームに関与していたと非難しました。これらの非難は根拠のないものではなく、ブロックチェーン上の透明な取引記録に基づいています。分散化された世界では、すべての取引は永久に記録され、消去されず、否定することもできません。
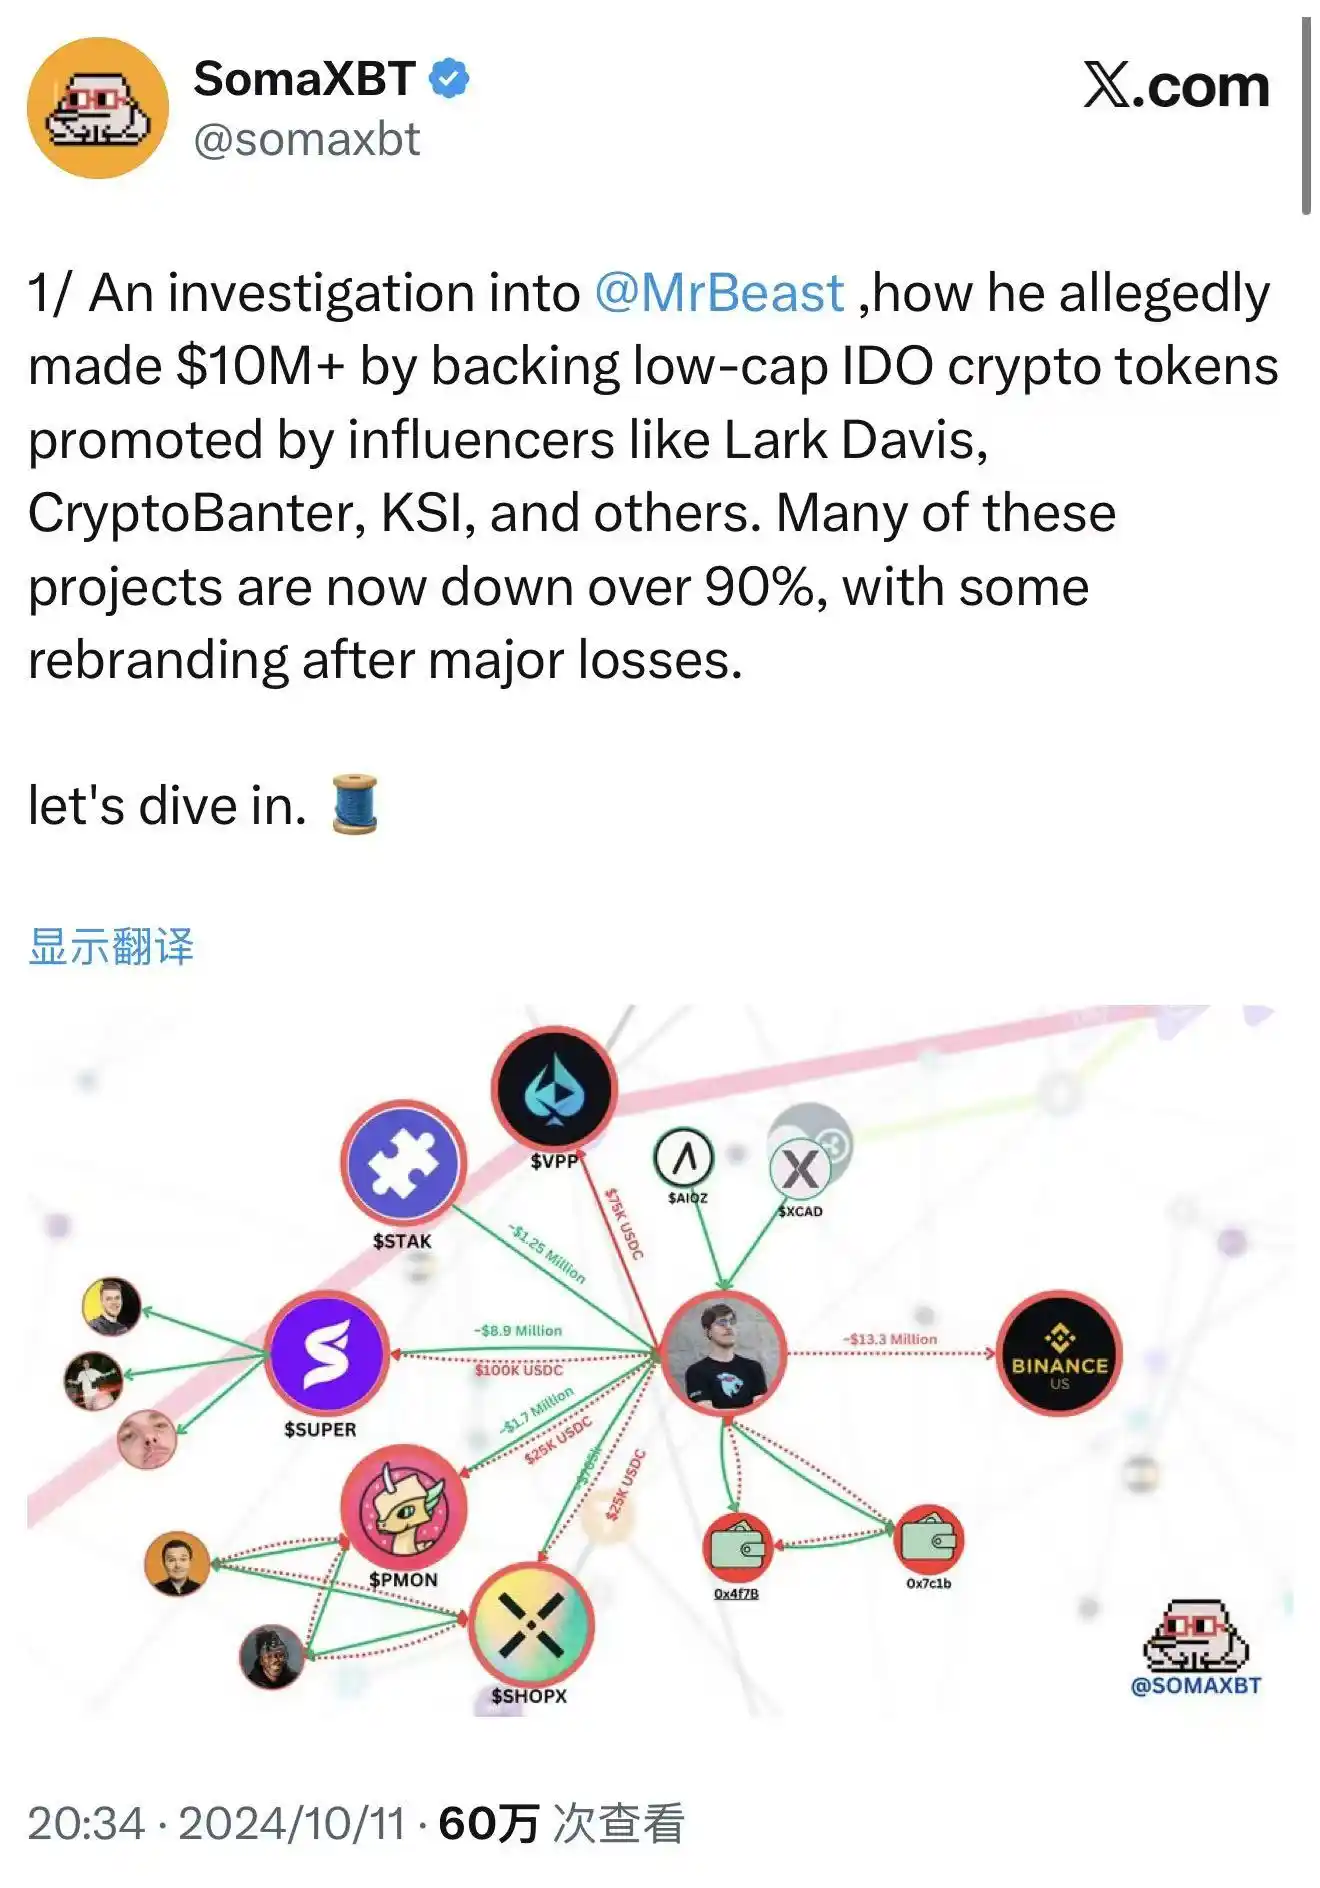
SomaXBTによるミスター・ビーストの暴露 | 画像出典: X
最も典型的な例はSuperFarmDAOです。Mr. Beast氏はプロジェクトのプレセール中に10万ドルを投資し、100万枚のSUPERトークンを取得しました。その後、彼は比類なき影響力を駆使してプロジェクトを宣伝しました。トークン価格は急騰し、市場心理を刺激しました。そして、彼は保有トークンの売却を開始しました。
最終的に、この10万ドルの投資は彼に数百万ドルの利益をもたらしました。この驚異的な数字の裏には、数え切れないほどの個人投資家の損失がありました。ミスター・ビーストがこのプロジェクトに関わっているのを見て、彼らは信頼できる投資機会だと考え、急いで買いに走りました。しかし、彼が売却を始めると、コインの価格は急落し、個人投資家が最後に損失を被ることになったのです。
同様の運用パターンは、Polychain Monsters、STAK、VPP、SHOPXなど、複数のプロジェクトで繰り返し採用されています。SomaXBTは、Mr. Beastがこれらのプロジェクトから1,000万ドル以上の利益を上げていると推定しています。
法的な観点から見ると、これらの行為は違法ではなかったかもしれない。ビースト氏はこれらのトークンを長期保有すると明確に約束しておらず、また、証券規制に明示的に違反したわけでもない。当時の暗号通貨市場は依然として規制のグレーゾーンにあり、従来の金融市場の多くの規則が完全には適用されていなかった。従来の株式市場であれば、このような行為は市場操作に該当し、厳しい法的制裁を受ける可能性がある。しかし、暗号通貨の世界にはそのような規則は存在しなかった。
しかし、倫理的な観点から見ると、これらの行為は大きな論争を巻き起こしています。暗号通貨コミュニティの多くの人々は、影響力を利用してトークン価格を吊り上げ、その後売り飛ばすことは、本質的にフォロワーの信頼を利用して利益を得る行為だと考えています。これはプロジェクトの長期的な価値を損なうだけでなく、業界全体の評判を損ないます。有力なKOLが情報の非対称性と影響力を利用して個人投資家を騙し取ろうとすると、市場はウォール街のゲームの別バージョンと化してしまうのです。
ビースト氏のチームは、直接の関与を否定し、投資は第三者によって管理されており、ビースト氏はそのことを知らなかったと主張した。しかし、この弁明は弱いように思われる。たとえ投資決定が他者によって行われたとしても、ビースト氏の名声と影響力は、依然としてこれらのプロジェクトに個人投資家を引き付ける中心的な要因となっている。
彼がソーシャルメディアでプロジェクトについて言及したり、動画にプロジェクトの要素が登場したりすると、ファンは当然それを推薦だと思い込む。誰が引き金を引いたにせよ、弾丸には彼の名前が刻まれている。
そして2025年10月。SomaXBTが調査結果を初めて公表してから1年も経たないうちに、ミスター・ビーストは「MrBeast Financial」の商標登録を申請した。さらに興味深いのは、彼が計画しているサービスに「暗号通貨取引所」と「分散型取引所運営」が含まれていることだ。まさに彼が以前、物議を醸した分野だ。
彼は、かつての「鎌」が今や従順な「マーケットメーカー」へと変貌しつつあることを世界に伝えたいようだ。
この背後には 2 つのビジネス ロジックが考えられますが、それらは相互に排他的ではありません。
第一のタイプは商業的な「隠蔽」です。規制に準拠した金融プラットフォームを構築することで、過去の投機的な経歴を覆い隠し、責任ある金融サービス提供者として自らを再構築しようとします。この戦略はビジネスの歴史において珍しくありません。多くの元投機家は、正式な組織を構築することで「野蛮人」から「エスタブリッシュメント」へと変貌を遂げました。JPモルガン・チェースの創業者も、創業当初は積極的な投機家でしたが、最終的にはウォール街で最も尊敬される銀行家の一人となりました。
2つ目のアプローチは、より深いビジネスロジックに基づいています。彼は、トラフィックを金融資産に直接収益化する、より効率的な方法を見出しました。第三者のプラットフォームを通じて投資や取引を行い、一時的な投機的な利益を得るのではなく、独自のプラットフォームを構築し、エコシステム全体をコントロールすることを決意しました。これにより、コンテンツ作成から利益を得るだけでなく、ファンが行うすべての金融取引から手数料を獲得し、すべてのローンから利息を得て、すべての投資から利益を分配することが可能になりました。
これは、コンテンツの収益化から金銭的な収益化、影響力から資本、そしてファンから顧客へと、クリエイターにとって究極の収益化の形です。もし成功すれば、ミスター・ビーストは全く新しいビジネスモデルを切り開き、真に意義のある最初の「インターネット・セレブリティ・バンカー」となるでしょう。
しかし、論理の如何に関わらず、彼は同じ問題に立ち向かわなければならない。金融の核心は信頼であり、一度信頼が失われると、それを再構築するコストは指数関数的に増大する。かつて暗号資産市場で個人投資家を食い物にしていた人物が、今や消費者の利益を守る能力、意志、そして組織的な能力を備えていることを、規制当局に納得させる必要があるのだ。
さらに、彼の頭上には規制のダモクレスの剣がかかっています。
規制の瀬戸際で踊る
2025年、米国の暗号通貨規制は微妙な変化を遂げつつある。
7月31日、SECのポール・アトキンス委員長は、証券法の改革と暗号資産のイノベーション促進を目的とした「プロジェクト・クリプト」の立ち上げを発表しました。これは重要なシグナルです。近年、SECは暗号資産業界に対して厳しい姿勢を取り、CoinbaseやBinanceといった多数の取引所に対して訴訟を起こし、ほとんどの暗号資産を証券規制の枠組みの下に置こうとしてきました。しかし、2025年、潮目は一変しました。
9月29日、SECとCFTCは、仮想通貨スポット取引の規制枠組みについて議論するため、歴史的な合同円卓会議を開催しました。これは、2つの主要規制機関が仮想通貨規制について共同で議論する初のケースであり、米国の仮想通貨規制が「取り締まり」から「明確なルール」へと移行する新たな段階に入ったことを示しています。
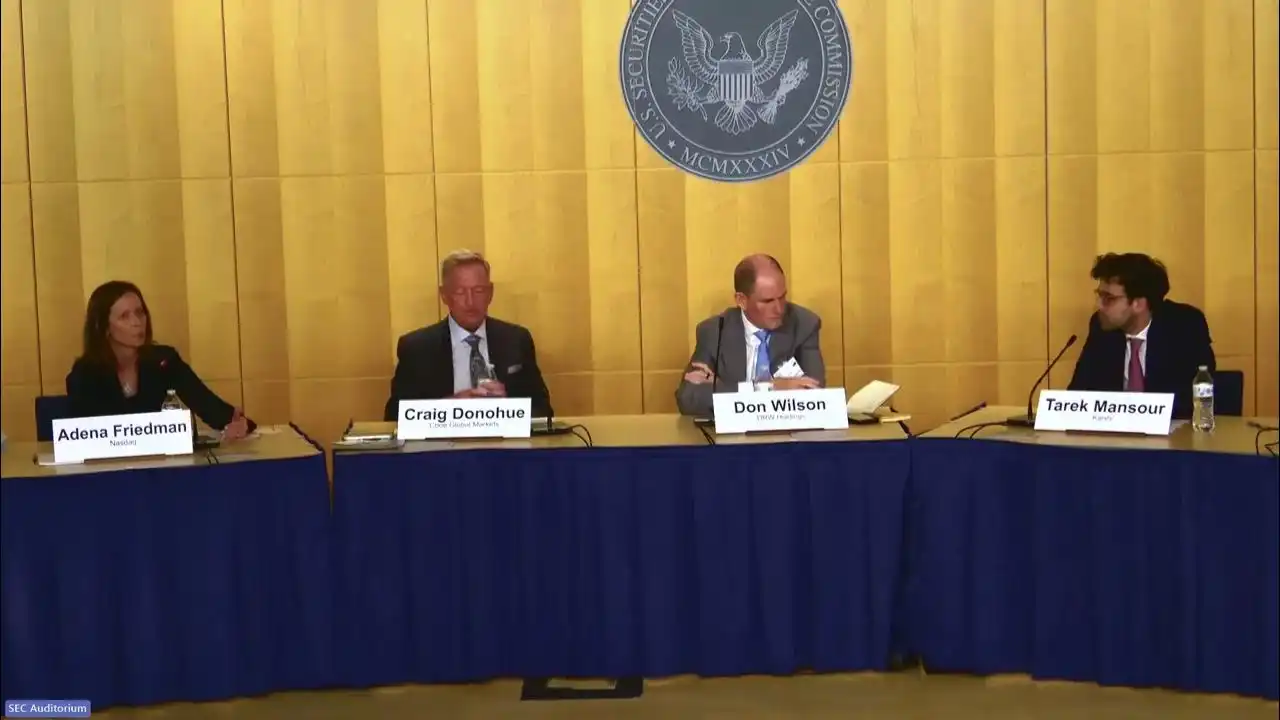
SECとCFTCの円卓会議 | 画像出典: YouTube
これは、暗号金融セクターへの参入を目指す企業にとって、稀有な規制緩和の好機となる。規制当局は消費者保護とイノベーション促進のバランスを取ろうと、友好的なシグナルを送っている。米国特許商標庁のタイムラインによると、「MrBeast Financial」の商標申請は2026年半ばに最初の審査を受け、最終的な承認または却下は2026年末までに行われる見込みだ。つまり、すべてが順調に進んだとしても、プラットフォームが正式に稼働するのは2027年になる。
しかし、この好機が成功を保証するわけではありません。MrBeast Financialは、多層的かつ包括的な規制上の課題に直面することになるでしょう。
連邦レベルでは、SEC(証券取引委員会)がプラットフォームが証券取引に関与しているかどうかを審査します。プラットフォームが提供する投資商品が証券とみなされる場合、ブローカーディーラーまたは投資顧問として登録し、厳格な規制の対象となります。CFTC(米国商品先物取引委員会)は、プラットフォームが市場操作や詐欺行為に関与しないよう、デリバティブ取引とコモディティ取引を規制します。FinCEN(金融犯罪取締ネットワーク)は、プラットフォームに対し、マネーロンダリング対策(AML)および顧客確認(KYC)プロトコルの遵守を義務付けます。つまり、プラットフォームは堅牢な本人確認システムを構築し、疑わしい取引を監視し、異常な活動を規制当局に報告する必要があります。
プラットフォームが暗号通貨の決済や取引を促進する場合、マネーサービス事業(MSB)に分類される可能性が高くなります。これは、登録、定期的な報告、監査など、より厳格なコンプライアンス要件を意味します。これらの要件はそれぞれ、人的、物的、そして財務的なリソースへの多大な投資を必要とします。
州レベルでは、課題はさらに複雑になります。米国の金融規制制度は連邦と州の二重の枠組みを採用しており、複数の州で事業を展開する暗号資産取引所やモバイルバンクは、数十もの州から送金ライセンス(MTL)を取得する必要があります。州ごとにライセンス要件が異なり、申請プロセスには時間と費用がかかります。
ミスター・ビーストが若い個人投資家を直接ターゲットにしていることで、彼の事業は厳しい規制の監視下に置かれることになるだろう。規制当局は、核心的な疑問を問うだろう。過激なコンテンツを中心としたブランドを展開するクリエイターは、消費者の貯蓄や投資を管理する「慎重さ」を備えているのだろうか?
これにはコンプライアンスだけでなく、風評リスクも含まれます。金融ライセンスの申請を審査する際、規制当局は技術力や資本力だけでなく、「リスク文化」や「ガバナンス」も考慮します。企業の沿革を精査し、経営陣の誠実さと専門性を評価し、長期的に消費者の利益を守る能力を判断します。
商標出願のわずか数週間前、ミスター・ビーストの動画「50万ドルのために命を賭けますか?」は大きな論争を巻き起こしました。動画では、プロのスタントマンが火災を再現した建物から脱出し、賞金を勝ち取る様子が描かれています。ミスター・ビーストは、安全対策は「誰も想像できないほど厳重」で、プロのスタントマンと花火チームが現場に常駐し、あらゆるリスクを管理していたと弁明しました。
批評家たちは、このハイリスクで非常にドラマチックなコンテンツは、人命と金銭的報酬を結びつける危険な価値観を示唆していると主張しています。たとえ実際のリスクが低いとしても、この演出は「金銭のために命を危険にさらすことができる」ことを示唆しており、若い視聴者に悪影響を及ぼす可能性があります。
金融ライセンスの取得を目指す企業にとって、こうした論争はマイナスの証拠となり得る。規制当局はこれを「リスク文化」の表れと見なすかもしれない。賞金のために人命を危険にさらすことをいとわないクリエイターが、金融商品の設計においても同様の冒険的なアプローチを取るだろうか?注目を集めるためだけに、実際には消費者にとって極めて有害な、ハイリスク・ハイリターンの商品を設計するだろうか?
この懸念は根拠のないものではありません。金融商品は細心の注意を払う必要があります。リスクテイクや投機を助長する要素は、消費者に多大な損失をもたらす可能性があります。金融商品のコンプライアンスと倫理基準を前にすれば、有名人の地位の魅力は全く無意味です。
金融商品の設計には、深い専門知識と消費者の利益に対する真摯な配慮が求められます。ブランド認知度だけに頼ることはできません。規制当局や消費者保護団体は、著名人が推奨する金融商品に対してより厳しい監視を行い、疑わしい手数料体系やリスク設計を精査しています。
ミスター・ビーストの課題はより複雑だ。製品のコンプライアンスと公平性を証明するだけでなく、暗号通貨をめぐる論争の影で自身の道徳的イメージを再構築する必要もある。規制の枠内で繊細なバランス感覚を保たなければならない。若いユーザーを引き付けるために「ビースト」というペルソナを維持しながら、規制当局を納得させるだけの「慎重さ」も示さなければならないのだ。
これはまさに綱渡りだ。一歩間違えれば、計画全体が奈落の底に突き落とされるかもしれない。しかし、もし成功すれば、4億4500万人のファンの信頼を金融資本へと直接変換する、全く新しいビジネスモデルが生まれることになるだろう。
信頼に関する究極の実験
ミスター・ビーストの金銭的賭けは、ビジネス上の冒険というよりは、現代における「信頼」の本質に関する究極の実験である。
これは、インフルエンサー経済の金融化、Z世代の伝統的金融に対する反抗、暗号通貨の合法化のプロセスという3つの波が収束した産物です。
2025 年にこれら 3 つの力が収束したことで、他に類を見ない好機が生まれましたが、同時に前例のないリスクももたらされました。
もし彼が成功すれば、信頼を生み出すメカニズムがパラダイムシフトを遂げたことが証明されるだろう。信頼はもはや必ずしも時間の積み重ねや組織の承認によって生まれるものではなく、個人のカリスマ性とアルゴリズムによる増幅によって短期間で急速に醸成されるものとなる。伝統的な金融機関は、誇り高き100年の歴史を持つ基盤が、Z世代の目には脆く映るかもしれないことを認めざるを得なくなるだろう。
これにより、従来型銀行は若年層ユーザー獲得戦略を見直し、アルゴリズムとスクリーニングの世界で信頼を築く方法を再考せざるを得なくなるでしょう。銀行は、従来のスタンスを低くし、インフルエンサーの言語を学び、ソーシャルメディアの論理を受け入れ、さらにはインフルエンサーと協力し、彼らの影響力を通じて若年層ユーザーにリーチする必要があるかもしれません。
これは、他のオンラインインフルエンサーにとっても新たな収益化の道を開くことになるでしょう。クリエイター経済は新たな段階に入り、コンテンツクリエイターはもはや単なる広告や商品の販売者ではなく、金融サービスの提供者となるでしょう。「インフルエンサーバンク」「インフルエンサーファンド」「インフルエンサー保険」といったサービスが今後さらに増えるかもしれません。トラフィックと信頼の境界線は再定義されるでしょう。
しかし、もし彼が失敗すれば、古くから伝わる教訓が再び証明されることになるだろう。トラフィックは注目を集めることはできても、何もないところから信頼を築くことはできない。特に金融分野では、倫理的な欠陥やコンプライアンス上のリスクは、どんなに規模の大きいファン層でも食い尽くしてしまうほどだ。影響力は注目を集めることはできるが、それが金融界で最も価値のある資産、すなわち責任に直接つながるわけではないのだ。
これは、規制当局にとって、インフルエンサー主導の金融イノベーションには、より厳格な監視と明確なルールが必要であることを改めて認識させるものです。金融サービスがコンテンツ制作やファン経済と深く融合するようになれば、従来の規制枠組みはもはや適用できなくなる可能性があります。規制当局は、数億人のフォロワーを持つインフルエンサーが金融サービス提供者となった際に、その影響力がシステミックリスクを構成するかどうかを検討する必要があります。そして、ファンとの関係が金融関係へと変化した場合、消費者の権利はどのように保護されるのでしょうか。
ミスター・ビーストのブランドは「スペクタクル」と「エクストリーム」を基盤としており、生き埋め、核シェルター、極限チャレンジといったコンテンツがその一例です。これらのコンテンツの核となるのは、常識を破り、サプライズを生み出すことです。
しかし、金融サービスには「安定性」と「慎重さ」が求められ、予測可能性、安全性、長期的な持続可能性が求められます。
彼は、エンターテインメント性を維持しながら、信頼できる金融ブランドを構築できるのだろうか?これは単なるビジネス上の問題ではなく、複雑なアイデンティティの問題でもある。「狂気」で知られるクリエイターが、苦労して稼いだお金を託すよう説得しようとする時、彼はブランドの境界を広げているのだろうか、それともその核となる価値を薄めているのだろうか?
このパラドックスには簡単な答えはありません。もしかしたら、ミスター・ビーストはエンターテイメント性とプロフェッショナル性を両立させた、全く新しい金融ブランディングの形を生み出すかもしれません。あるいは、両者は根本的に相容れないと気づき、最終的にどちらかを選ばざるを得なくなるかもしれません。
結果がどうであれ、この賭けは始まった。誰もがメディアの発信源となり得るこの時代に、私たちは誰に信頼を託すべきか、改めて考えさせられるだろう。私たちには理解できない専門用語を話す、スーツ姿の組織に託すべきか、それともスクリーン上で喜びと夢を与えてくれるネットセレブに託すべきか。
MrBeast Financialで最初のユーザーが最初の取引を完了した時、「買う」をクリックしたか「売る」をクリックしたかに関わらず、彼らは投票を行い、現代の信頼のジレンマに対する独自の答えを提示したのです。そして何億人もの若者が、苦労して稼いだお金を使って、この実験の結末を共に書き記すことになるのです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia