

野獣氏、金融デビュー:Z世代の新銀行家
文 | Kaori
编辑 | Sleepy.txt
2026 年 2 月,野獣氏は青少年向けデジタル銀行のユニコーン Step を公式に買収しました。この取引により、彼は口座、カード発行、信用構築を含む完全な金融インフラストラクチャを直接手に入れました。
昨年 10 月、野獣氏は「MrBeast Financial」商標登録を提出したばかりであり、業務は分散型取引所の運営、暗号通貨決済処理、投資運用などに及びます。そして、1 か月前には、430 万イーサリアムを保有し、イーサリアム総供給量の 5% を目指す BitMine 社が、野獣氏の企業に 2 億ドルを投資しました。
YouTube で自らを埋め、砂漠にピラミッドを建設するなどの行為を行う 27 歳のインターネットスターは、わずか 4 か月弱で、ウォール街のトップ戦略家からの小切手を手にし、銀行ライセンスを取得し、700 万人の青少年ユーザーを獲得しました。
数年前、野獣氏はチョコレートを販売し、映像で服を販売し、李诞はお菓子を販売し、李佳琦は口紅を販売していました。これらのインターネットスターのビジネスロジックは、流量を収益化する初級段階の商品販売に留まっていましたが、今や野獣氏は、消費財小売業から金融インフラストラクチャに移行することに成功しました。
消費財を製造し、野獣氏のディストリビューションエンジンを接続すれば、それは企業全体で最も利益の出る事業ラインになります。Feastables チョコレートはこのモデルを実証しており、Step の買収は、彼が同じシナリオを金融サービスに展開したいと考えていることを意味します。
異なる点は、金融サービスにおける個々の顧客の収入の天井が、チョコレートよりも 10 倍高いことです。
ユニコーンの崩壊
この取引のビジネスロジックを理解するには、Step が過去数年間直面してきた課題をよく見る必要があります。
この企業の中心的なターゲット層は 13 歳から 18 歳の青少年であり、彼らは法的にクレジットカード口座を開設することができず、ハイリスクな投資を行うことができず、正規の雇用収入さえ持っていません。彼らからお金を稼ぐことは非常に困難であり、収入のほとんどは親からのお小遣いに頼っており、利子を蓄積したり、時々消費してキャッシュバックを得ることがほとんどです。
Step は 700 万人のユーザーを獲得しましたが、常に損益分岐点を下回っているビジネスでした。コンプライアンス、リスク管理、カスタマーサービス、技術サポートなど、すべてに継続的に投資する必要があり、青少年ユーザーからの利益は非常に限られていました。
このような高成長、低利益のモデルは、2021年の資本狂騒期ではまだ通用するストーリーでしたが、2025年になると、市場はもうそれを受け入れませんでした。ベンチャーキャピタルは財布の紐を引き締め始め、Step の資金調達はますます困難になりました。
より致命的な打撃は、規制当局からでした。Step の基盤となる協力銀行であるEvolve Bank & Trust は、2024年下半期に連邦準備制度理事会(Fed)から何度も業務停止命令を受けました。この銀行はマネーロンダリング対策やデータセキュリティの問題から、改善を命じられ、これによりStepは青少年向けのクレジットや投資商品などの高利益事業を計画通りに展開できなくなりました。
新しい利益源の拡大のための規制上の道はすべて閉ざされ、Stepの経営陣は2つの選択肢に直面しました。徹底的に人員整理し、事業を縮小して市場の回復を待つか、それともまだチップが残っているうちに買い手を探して良い価格で売却するか。彼らは後者を選びました。
Beastさんの提示価格はそれほど寛大とは言えず、業界関係者によると、これは割引された買収だと推定されています。しかし、Stepの投資家にとっては、これが最良の退出機会である可能性があります。
同じ700万人のユーザーであり、同じ銀行ライセンスと技術基盤を持つにもかかわらず、なぜBeastさんの手に渡ると、この資産が赤字の使い捨てから利益の高い紙幣製造機に変わるのでしょうか?
答えは非常に簡単で、顧客獲得コストです。
従来の消費者銀行アプリの顧客獲得コストは通常、1人当たり100〜300ドルです。SoFiやChimeなどの有名企業は、ユーザー獲得を維持するために数億ドルをマーケティングに投資しています。
Beastさんが1本の動画を作成すると、それにかかるコストはいくらですか? Beast Industriesの内部データによると、1本のYouTube動画の制作コストは50万〜200万ドルの間にあります。しかし、この動画がもたらす視聴回数は1億〜3億回です。その中で1%の人がStepに登録した場合、それは100万〜300万人の新しいユーザーです。1人当たりの獲得コストは1ドルにも満たないです。
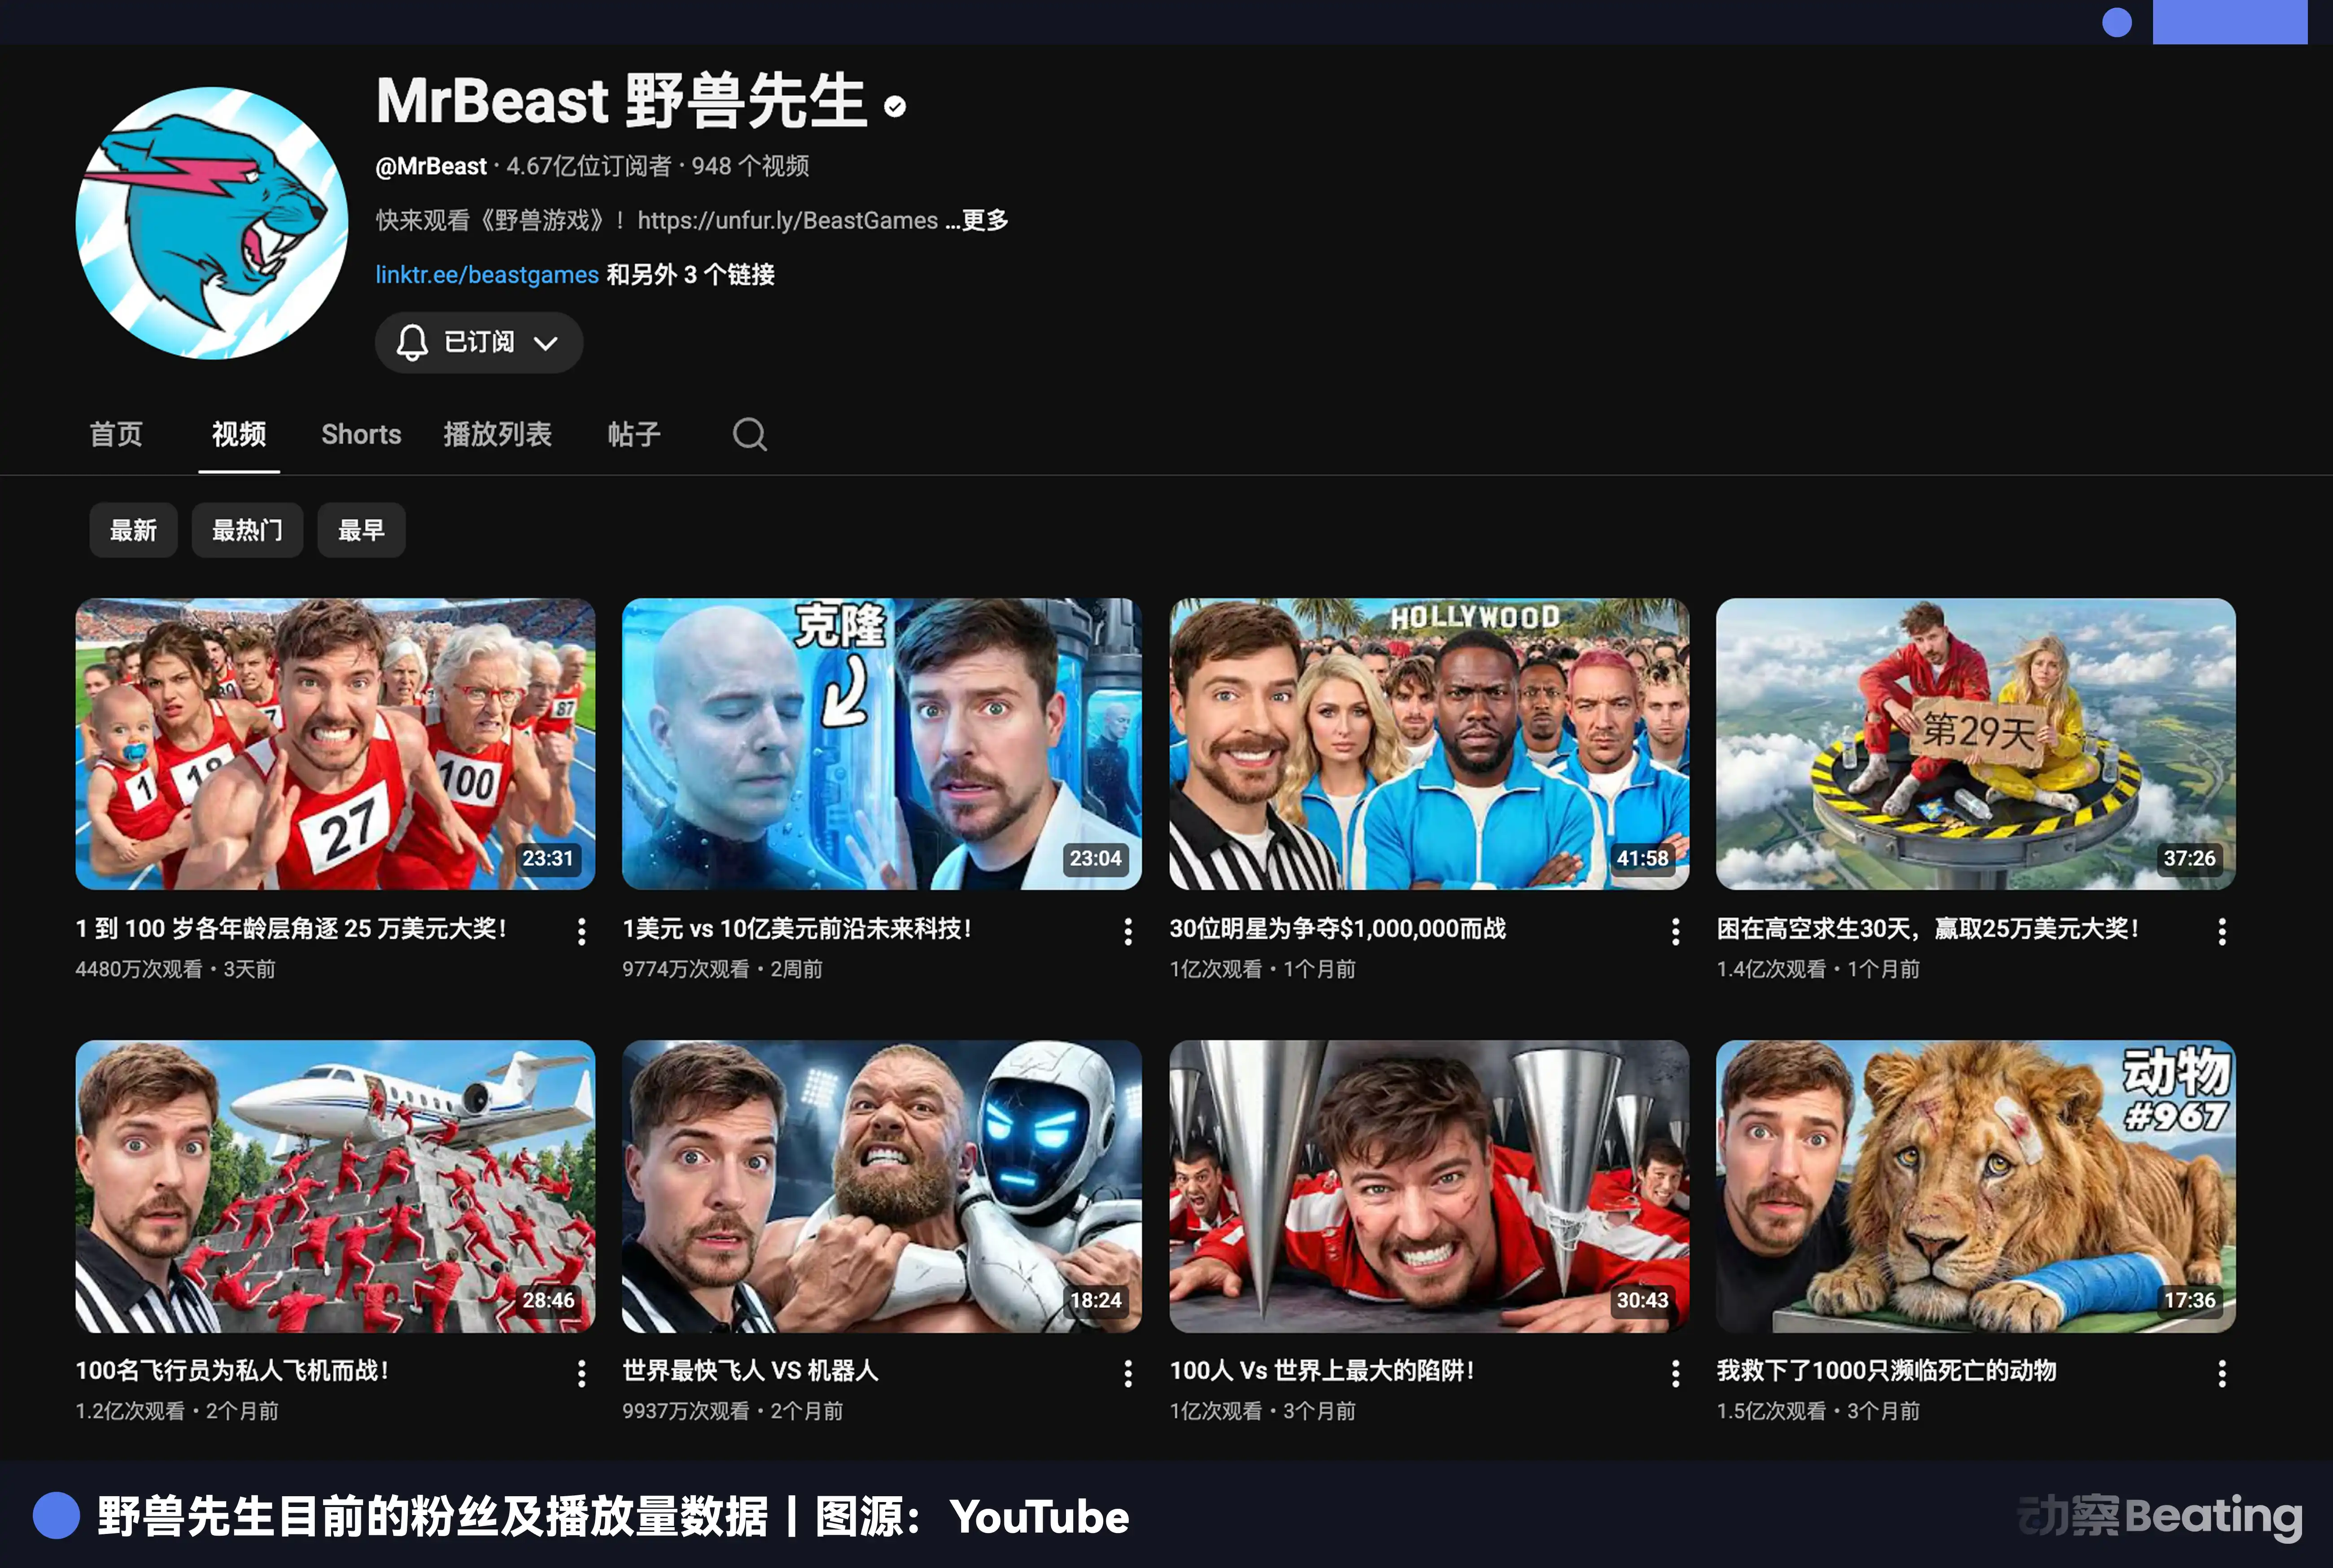
さらに重要なのは、この種の顧客獲得方法にはほとんど追加の限界コストが不要であることです。Beastさんは元々コンテンツの制作と公開を行っていました。Stepのプロモーションを動画に挿入することは、ごく自然なことでした。あなたのマーケティングチャネルがYouTube、TikTok、Instagramなどのプラットフォームで合計6億人のフォロワーを持っているとき、顧客獲得コストはゼロに限りなく近づくことができます。
このようなコストの優位性は、従来の金融テクノロジー企業が模倣することができないものです。
チョコレートからクレジットカードへ
ビースト氏は、コンテンツクリエイターがカルチャーカジュアル商品を販売しようとした最初の人物ではありません。これらのクリエイターのビジネスロジックは大差なく、セレブ効果を利用して初回購入を促し、ファンを消費者に変えることを目指しています。
しかし、このモデルには致命的な欠陥があり、継続的なトラフィックボーナスに依存しており、リピート購入の粘着性が欠如しています。ファンはあなたのことを好きだからといって、製品を一度購入するかもしれませんが、継続してリピート購入するのは困難です。ユーザーのライフサイクル価値は非常に短く、ビジネスモデルの天井が低いです。
ビースト氏はまったく異なる道を歩んだ。
2022年、彼は自身のチョコレートブランドFeastablesを立ち上げました。このブランドのアプローチは、従来の食品業界の論理を完全に覆しました。
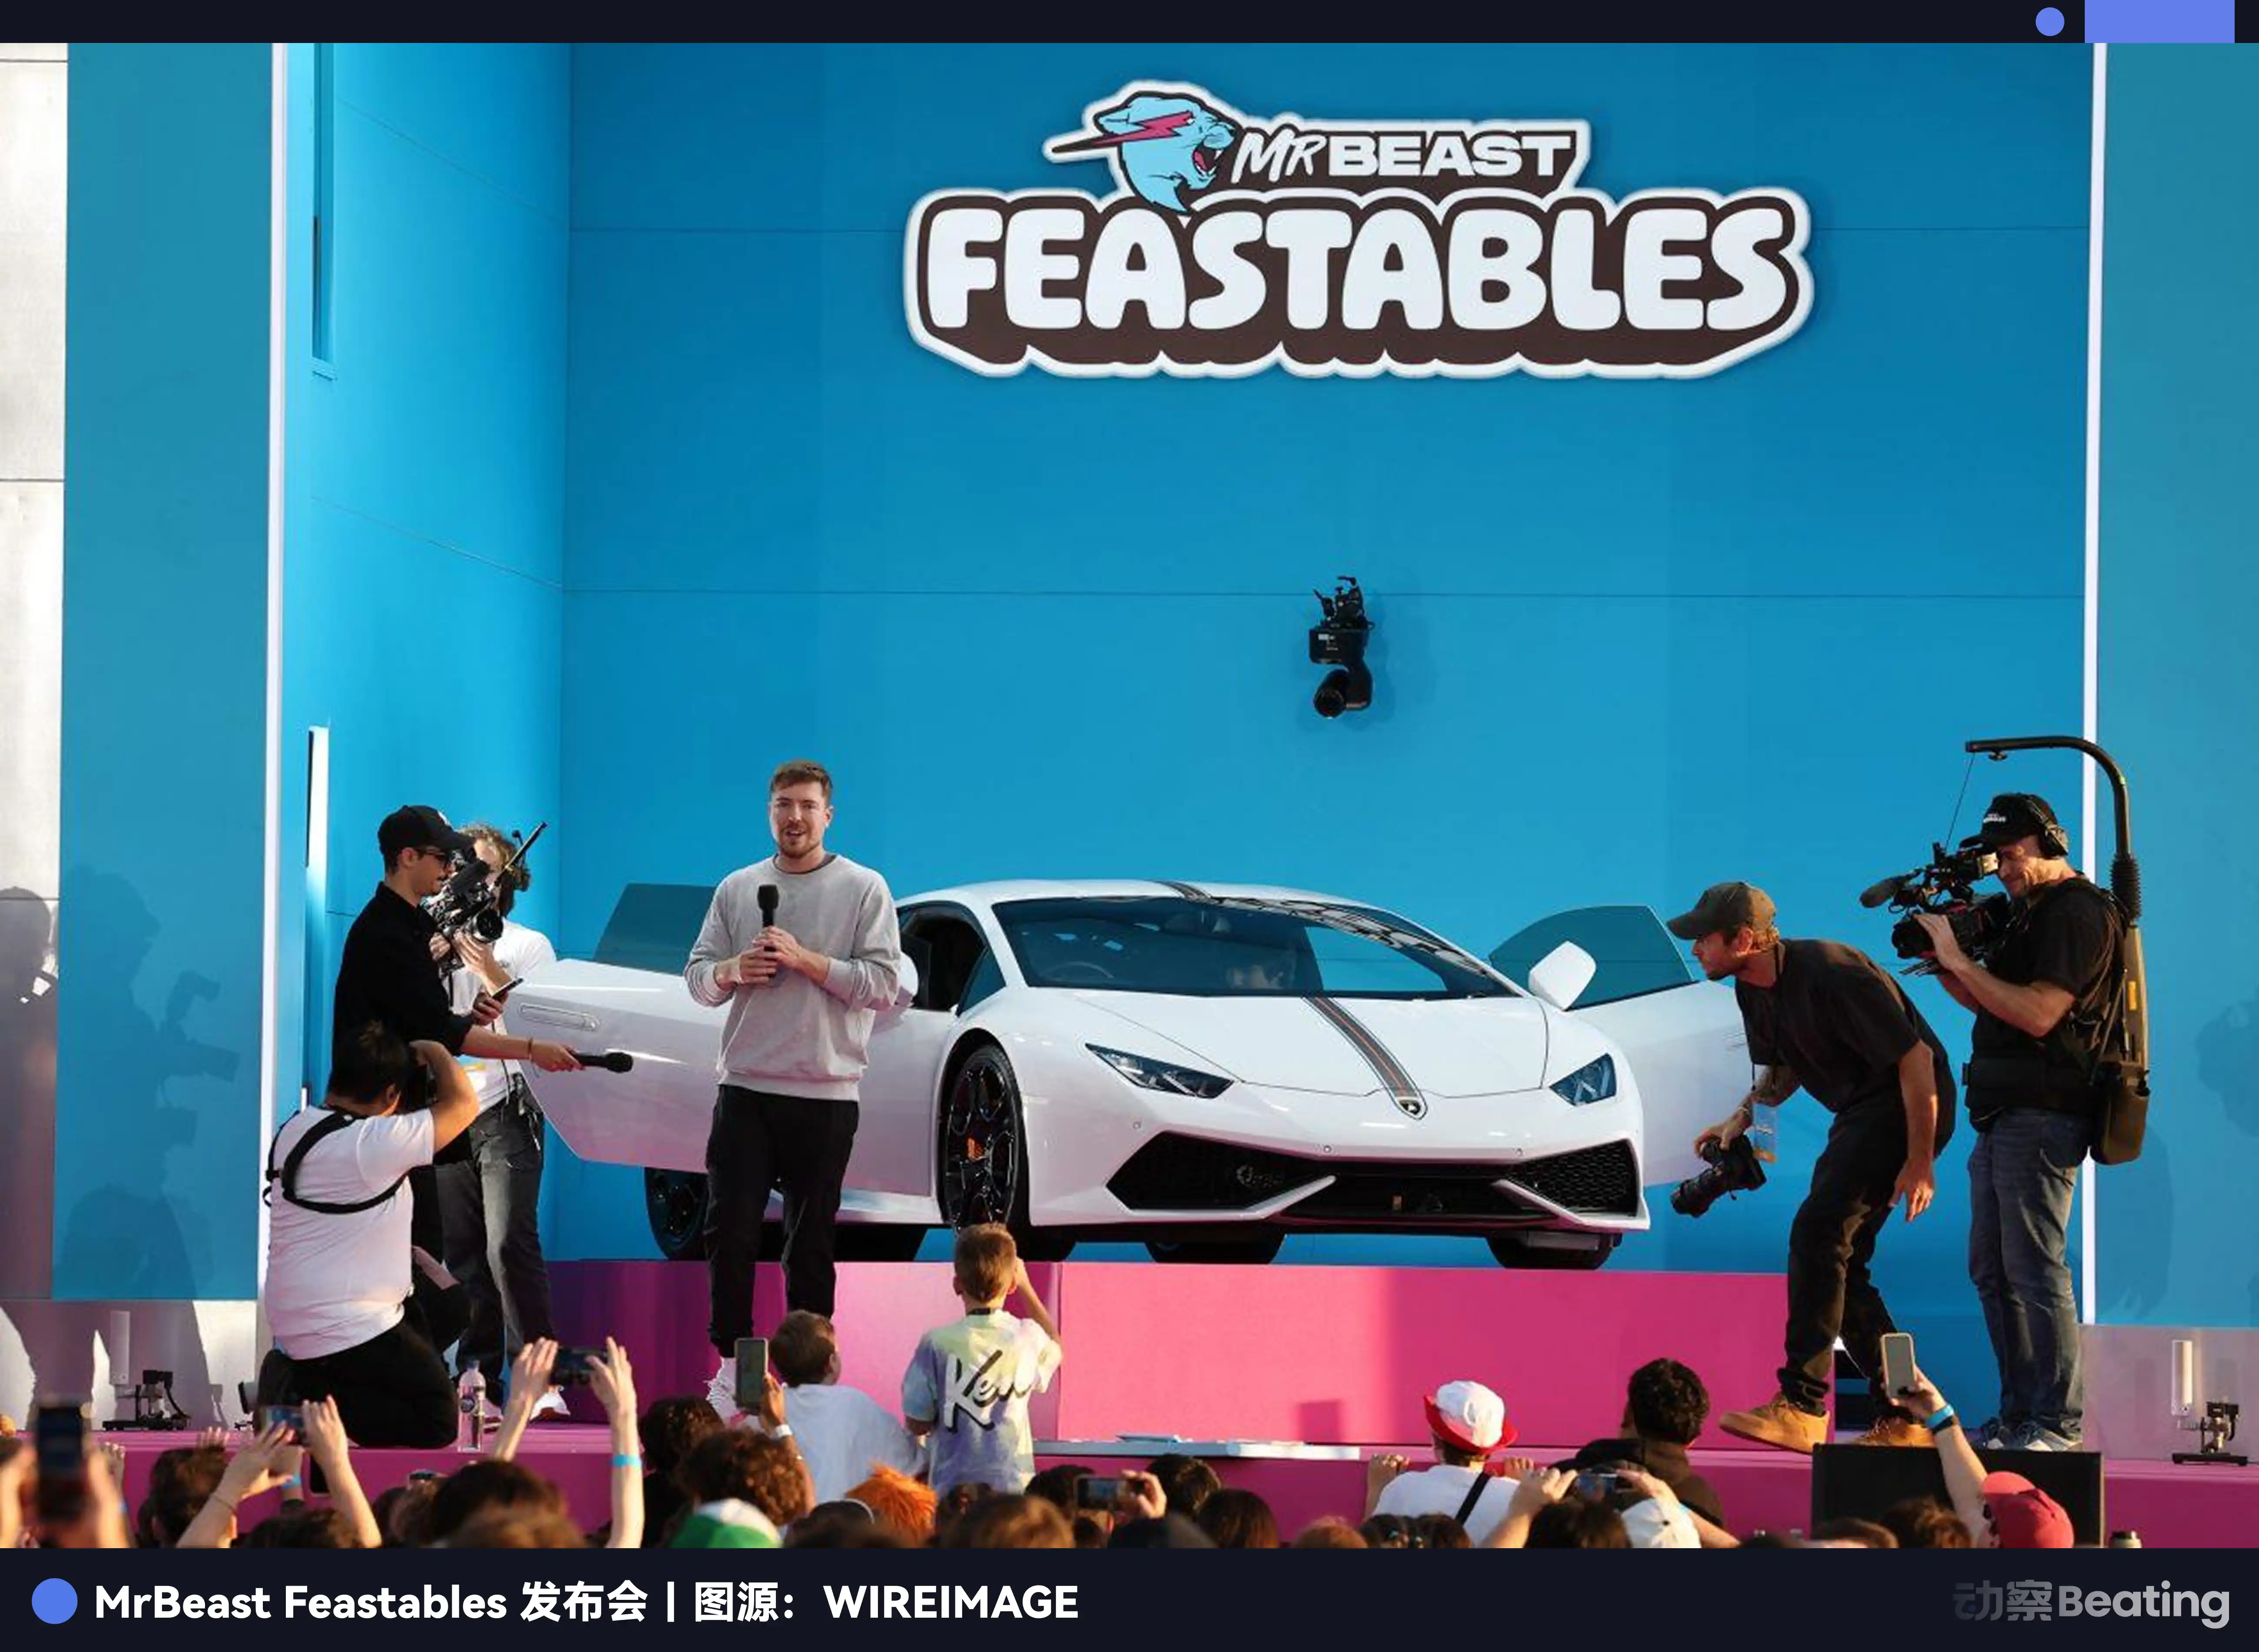
ビースト氏は、従来の広告に1セントも費やすことなく、すべてのマーケティングをコンテンツを通じて行いました。彼はさまざまなチャレンジを設計し、Feastablesを賞品やプロップとして動画に組み込みました。ファンは消費者だけでなく、コンテンツの参加者としても存在します。
ビースト氏の毎年のコンテンツ制作により、億ドル単位のメディア収入が生み出されましたが、コンテンツ制作の高額投資により、メディア事業は2024年に8000万ドル近くの損失を出し、高い総利益補填が必要でした。一方、Feastablesは2024年の収入が2.5億ドルに達し、利益が2000万ドルを超え、初めてビースト氏のYouTube広告シェアやPrime Video番組を上回り、Beast Industries内で最も収益性の高い事業ラインとなりました。
これは一つのことを証明しています。十分な強力なディストリビューション力を持っていると、任意の製品をこのエンジンに接続し、それが成長するのを待つことができます。
チョコレートも同じで、エナジーバーも同じで、ハンバーガーも同じです。それでは、クレジットカードはどうでしょうか?
Stepの買収は、基本的にはFeastablesのプロットを金融サービスに載せることです。違うのは、今回はサプライチェーン、ブランド、チャネルをゼロから構築する必要がないということです。700万人の既存ユーザー、完全な銀行ライセンス、成熟したテクノロジーアーキテクチャがすでに整っています。ビースト氏がやることは、ただ彼のディストリビューションエンジンを接続することです。
さらに、金融サービスの単一顧客価値の天井は、チョコレートよりも10倍以上高いです。1人のStepユーザーがアクティブであり続ける場合、彼はプラットフォームで預金し、消費し、投資し、借り入れすることができます。年を重ねるにつれて、彼の金融ニーズはますます複雑になり、プラットフォームに寄与する収入も増えていきます。これは、真に長期的な価値を持つ資産です。
しかし、顧客獲得効率と配信能力だけでは不十分です。金融業界にはすでに多くの成熟したプレーヤーがおり、SoFi、Chime、Cash Appなど、これらの企業はフルライセンスと完全な製品ラインを持ち、数千万のユーザーを獲得しており、ビースト氏はなぜ彼らから未来を奪うことができるのでしょうか?
彼らを大学ローンの前に捉える
2025年は分岐点です。デジタル銀行の日々は終わりを迎え、顧客獲得が困難になり、成長が鈍化します。
金融テクノロジーの新興銀行であるStepと同様、SoFiのコアバリアは大学ローンの再編とワンストップ金融サービスです。SoFiの典型的なユーザープロファイルは、25歳から35歳であり、卒業間もないか数年間働いている若い専門家で、学生ローンを抱えており、より低金利の再融資プランを必要としています。この中心的ニーズを軸に、SoFiは預金、投資、保険、ファイナンシャルプランニングなど、包括的な金融サービスを展開しています。
このモデルは過去10年間非常に成功してきましたが、実際には遅すぎました。若者が大学に進学し、ローンを背負い始めるとき、彼らの金融習慣は実際には既に初期段階にあります。彼らはすでに最初のクレジットカードを持っている可能性があり、特定の支払いアプリに慣れている可能性があり、特定のブランドに対する信頼を築いています。
一方、Stepのユーザーの88%は人生で最初の銀行口座を持っています。彼らの年齢は13歳から18歳に集中し、まだどんな金融習慣も形成されておらず、どんなブランドにもロイヤルティを持っていません。この空白期に最初に入り込んだ者が、将来を握ることになります。
これはつまり、ビースト氏がSoFiの潜在的な顧客が大学に進学する前に、5年も前にクレジットを確保していることを意味します。これらの子どもたちが18歳になるとき、彼らはすでにStepで消費し、貯金し、請求書をチェックすることに慣れています。彼らの最初の給与はStepに入金され、最初の分割払いはStepで行われ、最初の投資もStepから始まります。
その時、SoFiがこれらのユーザーを奪おうとするには、現時点よりもはるかに高い代価を支払う必要があります。
さらに重要なのは、両者が提供する価値主張が完全に異なることです。SoFiが提供するのはプロフェッショナルな金融ツールであり、認定されたファイナンシャルプランナーによるコンサルティング、体系的な投資ファイナンシャルセミナー、最適化されたローン金利などです。
これらは成熟した金融消費者にとって魅力的ですが、15歳の高校生にとってはあまりにも退屈です。
ビースト氏が提供するのはソーシャル通貨です。Stepは10%の消費キャッシュバック、ビースト氏のビデオチャレンジに参加する唯一の手段、将来的にはビースト氏本人に会う機会さえも提供するかもしれません。Z世代にとって、このような参加感覚、帰属感の粘着性は、0.5%の預金金利よりもはるかに優れています。
したがって、ここでのダムは、SoFiから既存ユーザーを奪うのではなく、SoFiが有料でリーチする必要がある瞬間に、ビースト氏が無料でリーチし、増量グループを事前にロックした。
さらに、ゲームのルールそのものも変化しています。
国が青少年口座を重視し始めるとき
2026年1月20日、米国財務省は「トランプ口座」という政策枠組みを発表しました。この文書では、アメリカで生まれたすべての子どもに、政府支援の投資口座を自動開設し、一定額を初期預金し、家族が継続的に貯蓄するよう奨励し、子どもが成人する際にそのお金を彼らの最初のお金にすることを提案しています。
この政策の象徴的意義は実務的な意味をはるかに上回ります。本当の影響は、それぞれの子供の最初の投資、最初の口座を国家レベルのナラティブと制度設計に変えたことにあります。
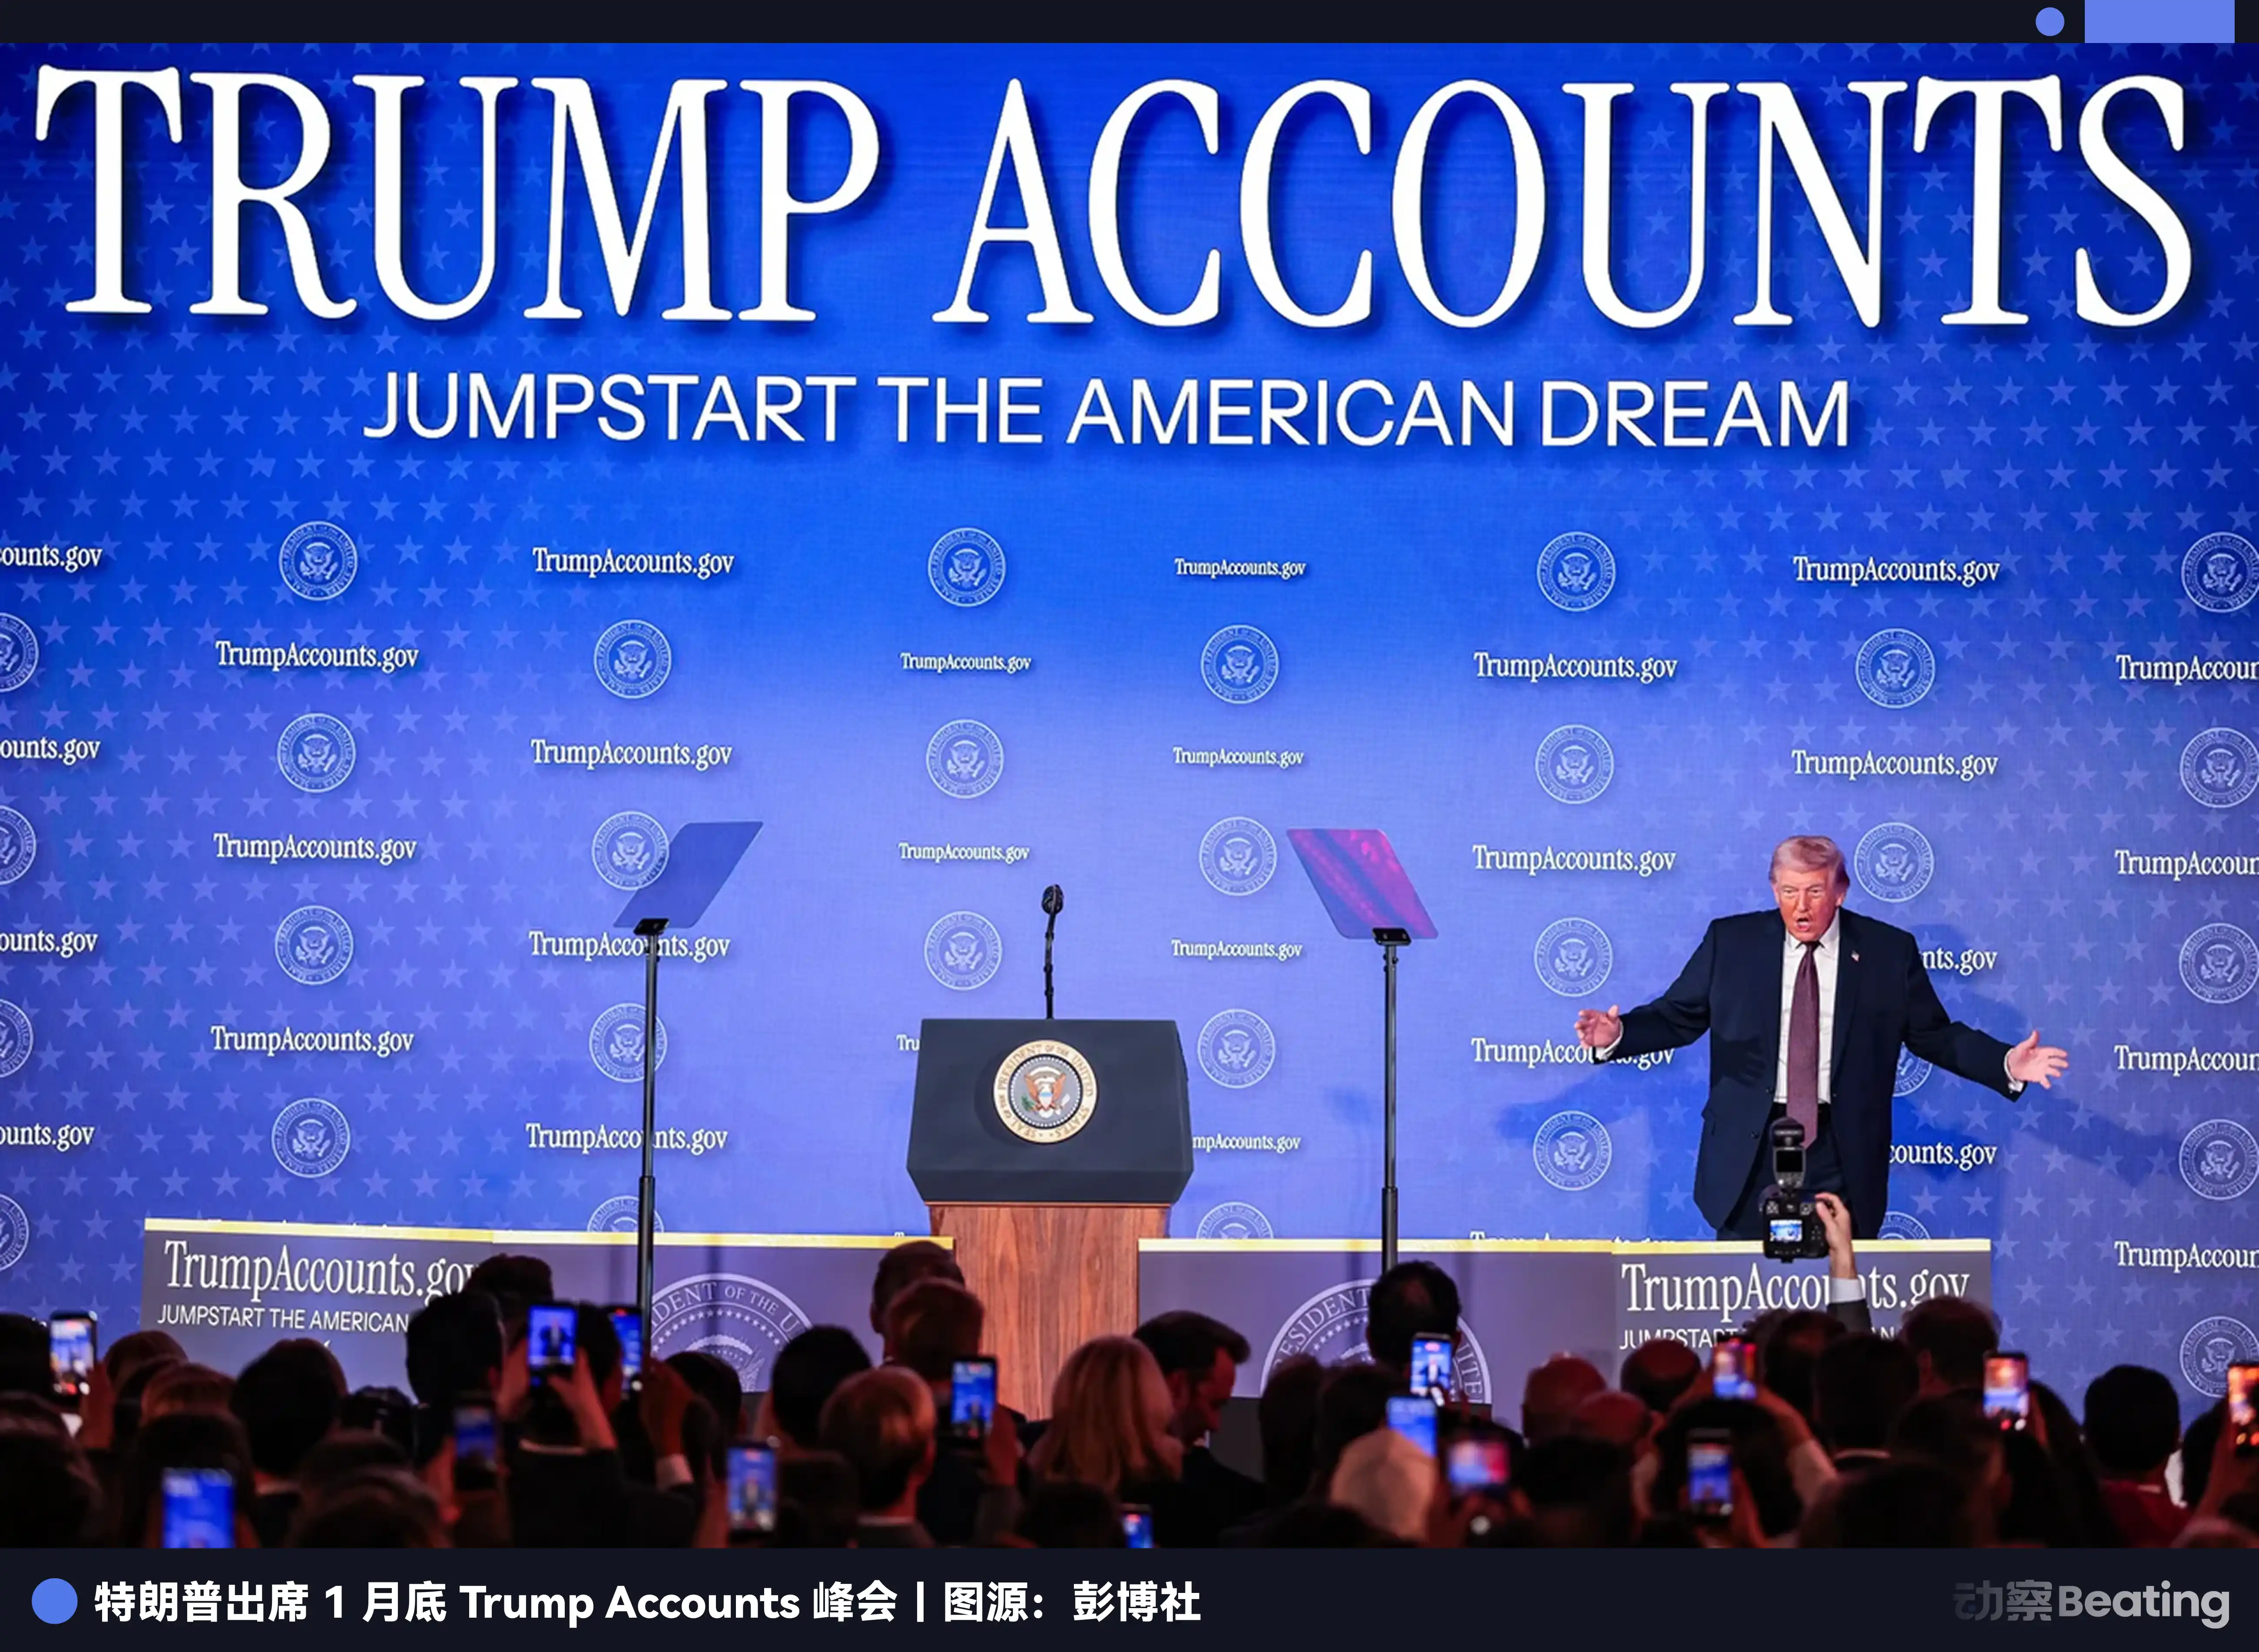
ウォール街はすぐに風向の変化に気づき、JPモルガンは2026年1月末の戦略会議で、青少年金融サービスへの投資を拡大する意向を明確にしました。アメリカン・エキスプレスは全国規模で青少年貯蓄プランを展開することを発表しました。従来保守的だったバンク・オブ・アメリカも学校と協力し、金融教育プログラムを開始しました。
これにより、産業全体が青少年口座に対する戦略的重要性を逆転させます。銀行は以前、子供たちにはお金がないから無視していたが、今ではみんながこれが将来の基本的な支持層を争うものだと認識しています。
これはStepとビースト氏にとって非常に有利な状況です。過去数年間に蓄積した700万人の青少年ユーザーは、将来的に価値がある可能性がある資産から、現在戦略的価値のある希少リソースに変わりました。
ビースト氏が進撃したのは、国、銀行、フィンテックがすべて青少年口座を再評価している主要なナラティブに乗った時であり、タイミングは時には努力以上に重要です。
しかし、これは物語の始まりに過ぎません。ビースト氏が基本的なトラフィックを把握し、従来の金融機関の将来の顧客を成功裏に妨害した場合、彼は法定通貨の世界の運び屋に留まることに満足するでしょうか?
ETHの最強ロングの策略
ビースト氏の公示によるBitMineへの20億ドルの資金調達発表後、暗号コミュニティは多少驚いていました。
これは通常のリスク投資企業ではありません。BitMineは世界有数のイーサリアム金融企業であり、当時の市場価格を考慮すると、イーサリアム430万枚以上を保有し、その価値は100億ドルを超えています。彼らの目標は非常に明確であり、イーサリアムの総供給量の5%を支配し、このエコシステムで最も影響力のある参加者になることです。
Tom Lee さんは、ウォール街で最も著名なイーサリアムのロングポジションの1人であり、彼は複数の公の場で、イーサリアムが将来の金融インフラストラクチャの基幹プロトコルとなり、インターネット時代の TCP/IP のようになるだろうと述べています。しかし、彼はまた、ウォール街が技術を理解し、スマートコントラクトの潜在能力を理解しているものの、若者や次世代のデジタル生活様式にどのようにアプローチすればよいか理解していないことを認識しています。
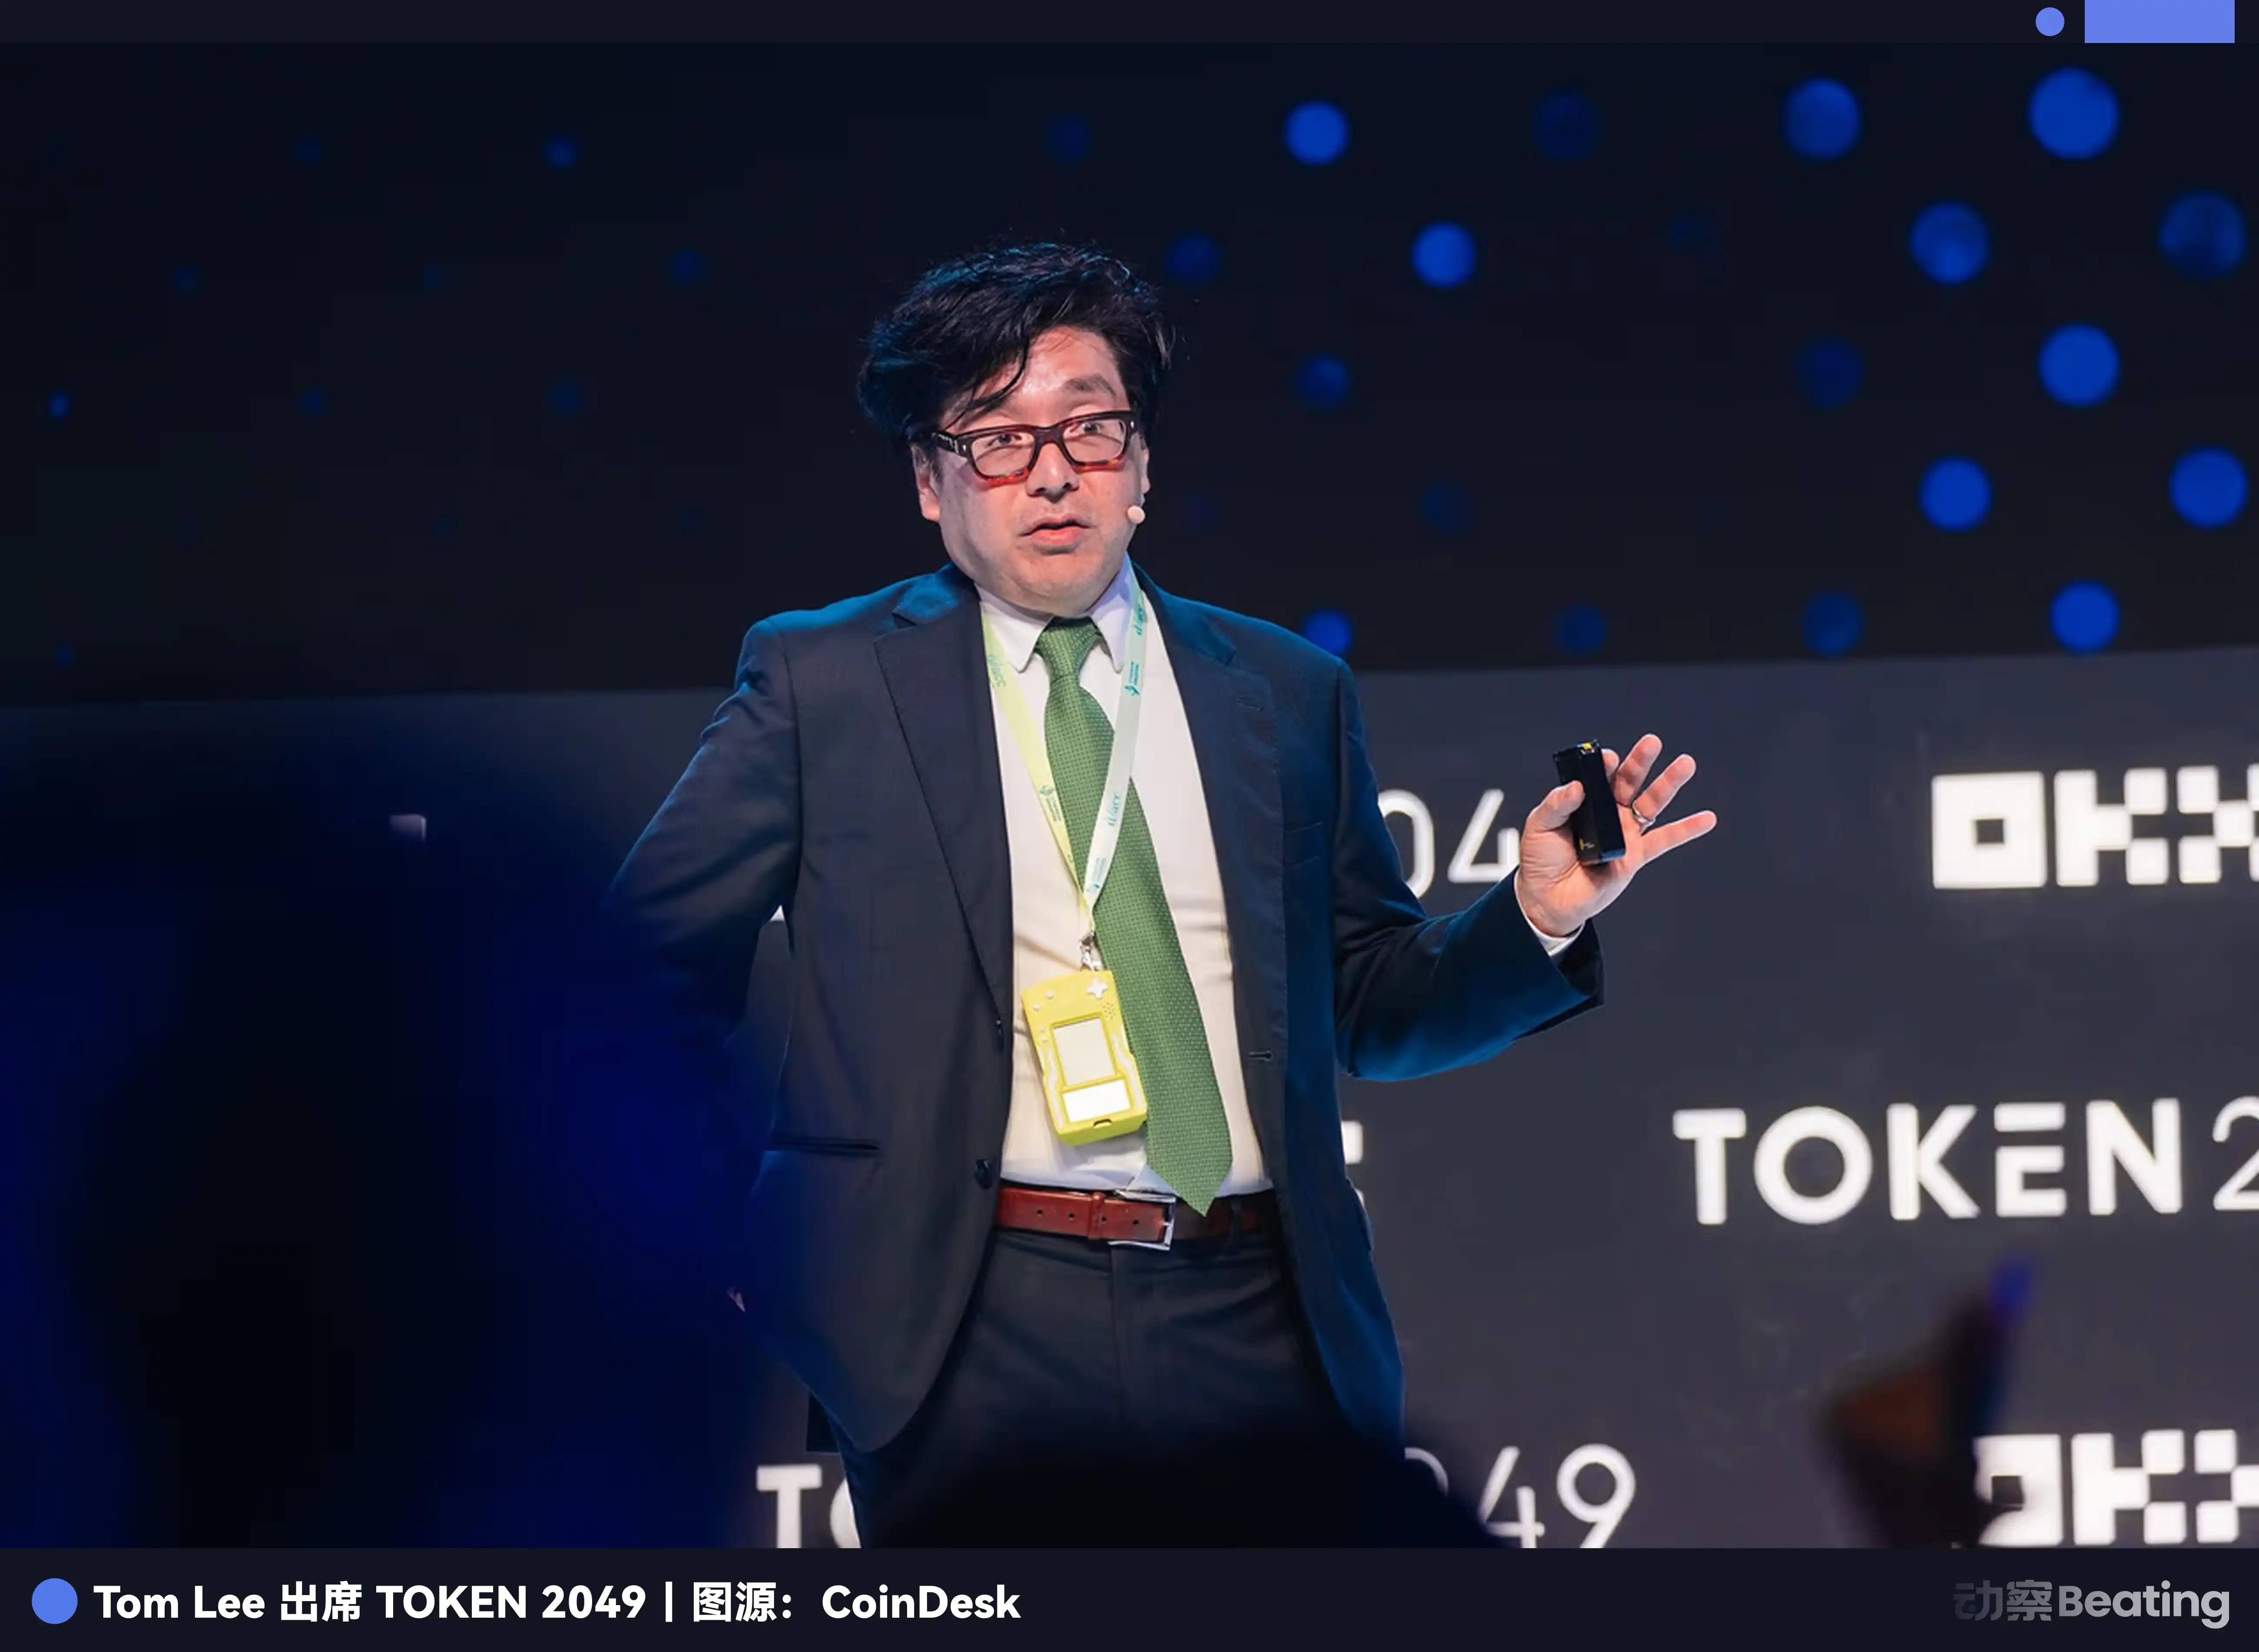
Beast は、これら2つの世界をつなぐ橋となる存在として登場しました。
BitMine への投資ロジックでは、Step の 700 万人の若者ユーザーが完璧なテストケースとなります。これらの子供たちは、古い金融の世界の枠組みにとらわれず、新しいものを好みます。今、彼らに分散型金融の種を蒔いておき、10年後には彼らが社会の要となり、デジタル資産が当たり前のものとして受け入れられるだろうというのは自然な流れです。
早くも2025年10月、Beast Industries は「MrBeast Financial」という商標をこっそりと申請し、その中で暗号通貨支払い、取引所、投資運用に言及しています。
MrBeast は法定通貨だけで小売銀行業務を行うことには満足せず、Step を伝統金融と暗号金融をつなぐ入り口に変えたいと考えています。
関連する投資に関するインタビューで、Beast Industries のCEOである Jeff Housenbold は、「BitMine とのさらなる協力を期待し、近日公開予定の金融サービスプラットフォームに DeFi を導入します。」と述べています。
もちろん、規制は容易ではありません。SECは常に暗号通貨に目を光らせており、特に未成年者が関わる場合はさらに厳格です。しかし、MrBeast チームは明確な戦略を持っており、元SEC職員をコンサルタントに迎え、規制当局とのコミュニケーションを取りながら着実に進んでいます。
さらに、トランプ政権は暗号通貨に対して比較的友好的な姿勢を取っており、「Trump Accounts」政策はデジタル資産を明示的に支持しているわけではありませんが、扉を閉めていません。一部の人々にとって、若者に早期に暗号通貨を接触させ、リスク管理を学ばせることは良いことかもしれません。
結論
ウォール街はローソク足を理解し、評価額を理解し、資産ポートフォリオを理解していますが、彼らは現代の子供たちを理解していません。
彼らは、13歳の子供がビデオチャレンジに参加するために口座を開設する理由を理解していません。また、何世紀も続く銀行よりも、子供たちはYouTubeのクリエイターを信頼している理由を理解していません。
しかし、ビースト氏は理解しています。彼はZ世代が冷たいアカウントではなく、楽しみやカッコよさ、友達と自慢できる話題を求めていることを知っています。
これこそが世代交代の力です。ゲームルールが書き換えられると、古い世界の支配者はしばしば反応する間もなく、新しい世界のルールによって淘汰されてしまいます。
2026年2月、ビースト氏がStepを買収したことは、おそらくこの金融革命の始まりに過ぎません。10年後に振り返ってみると、これこそが本当の分岐点だったかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







