

MSTR は B と評価されました。DAT は依然として理解して投資する価値がありますか?
原題:Narrative Crypto vs. Usable Crypto
原著者:@0xnoveleader、Castle Labs; @BukovskiBuko3、The Big Whale
翻訳:Peggy、BlockBeats
編集者注:
S&P GlobalがStrategy(旧MicroStrategy)に初の信用格付け「B-」を付与したのと同じ週に、「デジタル・トレジャリー・カンパニー(DAT)」に関する議論は新たな局面を迎えました。この格付けの象徴的な意味合いは、企業そのものをはるかに超えています。ビットコイン・トレジャリー・モデルが主流の信用評価フレームワークに組み込まれた初めての事例となるからです。
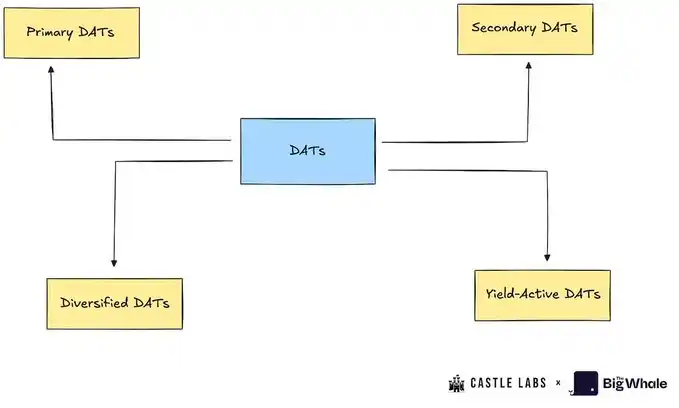
これは認識であると同時に、衝突でもあります。 S&Pは、伝統的な金融ロジックを用いてストラテジー・インベストメントを検証し、「ビットコインの資産と米ドルの負債」という同社の構造は、根本的な通貨のミスマッチを呈していると考えています。しかし、暗号資産支持者は、これは新世代の「資産ベース企業」にとってパラダイムシフトを意味すると主張しています。DATモデルはリスクを結びつけ、ひいては未来をも示唆しています。これは暗号資産市場と資本市場の中間地点であり、「暗号圏」にも「株式市場」にも完全に限定されるものではありません。ストラテジー・インベストメントの格付けは「ジャンク」でしたが、ある意味では、デジタル資産トレジャリーが格付けを付与されたのは初めてのケースと言えるでしょう。従来の格付け機関がビットコインのリスクをどのように定量化し、投資家が「暗号資産版バークシャー・ハサウェイ」をどのように認識するかによって、DATが投機的な物語から金融市場の不可欠な要素へと進化できるかどうかが決まるでしょう。以下は原文です。はじめに:デジタル資産トレジャリー(DAT)は、BTCやETHといった優良暗号資産に伝統的金融機関(TradFi)を引き付けるメカニズムとして、ますます存在感を高めています。デジタル資産を企業の財務の中核資産として蓄積することを中核コンセプトとするDATプロジェクトの波が押し寄せています。DATモデルは、投資家に株式のような暗号資産へのエクスポージャーを提供します。投資家は暗号資産を直接購入するのではなく、暗号資産を保有する企業の株式を購入します。このモデルは「暗号資産ラッパー」とも考えられ、投資家を自己管理の複雑さや、取引所に伴うデータ漏洩やソーシャルエンジニアリング攻撃のリスクから解放します。最も著名なDATはStrategy(旧MicroStrategy)で、同社は約64万ビットコインを保有しており、これはビットコイン総供給量の3%に相当します。Strategyの成功と株価($MSTR)の急騰により、このモデルは他の企業にとってますます魅力的なものとなっています。企業はマージンを活用して暗号資産を購入することで、1株当たりの資産裏付け資産の変化を促し、純資産価値倍率(mNAV)やプレミアム/ディスカウントに関する市場の憶測を刺激することができます。本稿では、DATの運用メカニズム、主要指標、現在の市場環境、参加企業、潜在的リスクを詳細に分析し、最終的には長期的な持続可能性を評価することを目的としています。DATとは何か?どのように機能するのか?DATという用語は、ビジネス分析サービスを提供するソフトウェア企業Strategyの変革を契機に生まれました。2020年8月にDATに転換したStrategyの株価は2,000%以上急騰しました。これは、上場企業として初めて大量のビットコインを取得したという実績も一因ですが、DATモデルが実現可能なビジネスチャンスであることを実証するものでした。DATは本質的に「エクイティファイナンスのための資産蓄積ツール」として機能し、株式発行と暗号資産の購入を通じて資金調達を行い、企業のバランスシートにおける暗号資産のエクスポージャーを増加させます。DATの評価指標と運用指標(NAV、mNAV、プレミアム/ディスカウントなど)は、保有資産の価格変動に大きく左右されます。デジタルトレジャリー企業は、以下のカテゴリーに分類できます。1. プライマリーDAT:最も一般的なデジタルトレジャリー企業で、特定の資産(BTCやETHなど)をエクイティファイナンスで積み増します。代表的な企業としては、StrategyやBitMineなどが挙げられます。2. セカンダリーDAT:これらの企業は、デジタルトレジャリーモデルを全面的に採用するのではなく、他の事業を活用して株価を支え、デジタル資産へのエクスポージャーを分散させます。これらの企業は、プライマリー事業で収益を上げ、その収益の一部を暗号資産の積み増しに充てています。代表的な企業としては、Tesla、Galaxy、MARAなどが挙げられます。3. イールドアクティブDAT:これらの企業は、暗号資産から収益を得ることを目指しています。例えば、Sharplinkは保有するETHの大部分をステーキングし、ステーキングリターンを得ています。
4. 多角化型デジタルトレジャリー企業(DAT):これらの企業は暗号資産の積み増しを継続しますが、単一の資産に集中するのではなく、複数の資産を保有しています。代表的な企業としては、Nepute Digital Assets Corp(BTC、ETH、SOLを保有)やBTCS Inc(ETH、ADA、SOLを保有)などが挙げられます。
ここで:
ΔU: 新規に購入した暗号資産
ΔS: 新規発行された株式
U: 現在保有している暗号資産
S: 現在の発行済み株式
たとえば、ある企業が10億ドルの資金調達を計画しているとします。現在、40%のプレミアム(mNAV=1.4)で取引されています。自己資本は20万BTC(NAV=220億ドル)を保有しています。発行済み株式数は2,000万株で、時価総額は308億ドルです。1株あたりの価格は1,540ドルなので、資金調達を完了するには約65万株を発行する必要があります。
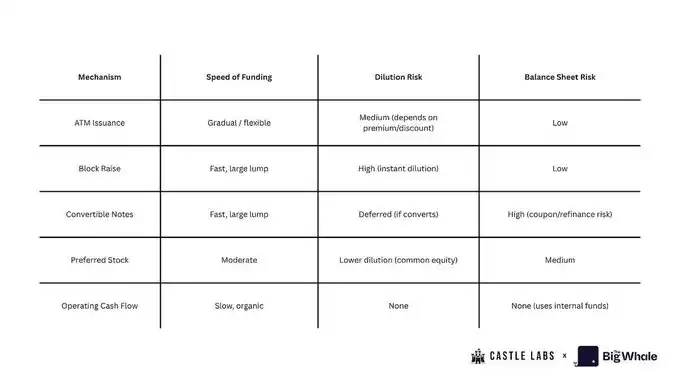
資金調達後、同社は 1 BTC あたり 110,000 ドルで 9,000 BTC を購入し、自己保有総額は 209,000 になりました。元の CPS は 200,000/20,000,000 = 0.01 でしたが、新しい CPS は 209,000/20,650,000 = 0.0101 であり、投資家にとって価値がわずかに上昇したことを示しています。 DAT の資金調達メカニズム DAT は、以下を含むさまざまな方法で自己資金を調達できます。 1. ATM 発行 同社は投資銀行と ATM 発行プログラムを設立し、市場で株式を徐々に売却し、その収益を使用して暗号資産を購入します。この方法は、株価が NAV を上回って取引されている状況に適しています。これは柔軟で摩擦の少ない資金調達ツールですが、過度に使用すると株主の希薄化につながる可能性があります。2.ブロックレイズ/セカンダリー
企業は大量の株式を一度に発行し、市場価格をわずかに下回る価格で投資家に販売することで、大規模な暗号資産購入の資金を調達します。この方法は資金を迅速に補充できますが、短期的な希薄化につながる可能性があります。
3. 転換社債
企業は固定金利、満期日、転換条件(将来、設定された価格で株式に転換可能)を定めた債券を発行します。この方法は、株主の希薄化を即時に引き起こすことなく資金を調達できます。しかし、株価が上昇し、長期間にわたって転換価格を上回った場合、企業は債務を株式に転換することを要求する可能性があり、その結果、希薄化が発生します。株価が下落した場合、債務は債務のままとなり、返済または借り換えリスクにさらされます。
4. 優先株式
企業は資本を調達するために優先株式を発行します。優先株式は普通株式よりも優れた配当および清算権を持ち、固定配当、転換権、または特別権利が付与される場合があります。この方法は普通株式よりも資金調達コストが低いものの、「プレミアム・エクイティ」構造を形成するため、普通株主の利益機会は減少します。
5. 営業キャッシュフロー(OCF)
企業は新株や債券を発行する代わりに、営業利益の一部を暗号資産の購入に充てます。これは最も持続可能で希薄化の少ない財務構築方法ですが、蓄積速度は遅くなります。
現在のDATの状況
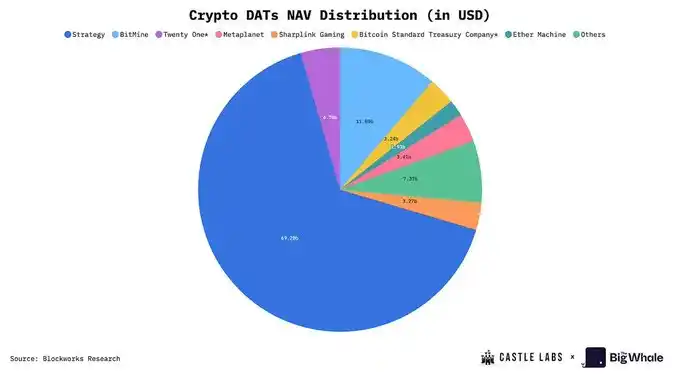
ETH DAT企業のうち、@BitMNRはETH DAT運用資産総額の49.66%を保有し、Sharplinkは14.72%を占めています。これは、アーリーアダプターがBTC市場とETH市場の両方を支配していることを示しています。
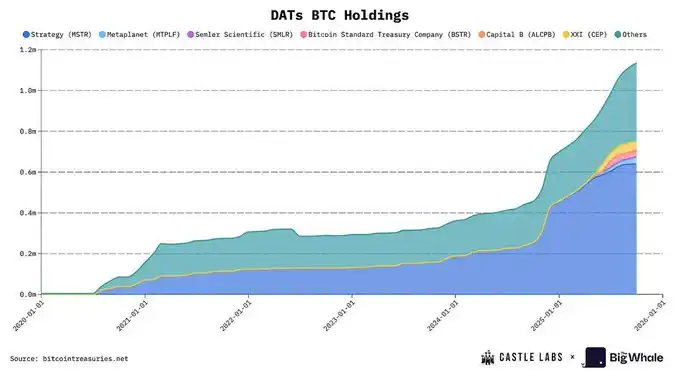
Strategyは2020年にDATコンセプトのパイオニアとなりました。市場が徐々に主流になるまでには4年半かかりました。現在、BTC(Metaplanet)とETH(BitmineとSharplink)の両方で新たな競合他社が登場しています。
Strategyはこの分野のパイオニアであり、ビットコインを蓄積し続けています。過去5年間で、同社は合計64万250BTCを保有しており、現在の価格では純資産価値(NAV)は約700億ドルです。2025年だけでも11万6554BTCを購入し、BTC保有量を26%増加させました。時系列で見ると、ストラテジーは主にATMモデルを用いてビットコインを購入しています。当初は最大6倍のプレミアムで株式を売却しましたが、その後徐々に2.5倍から3倍の範囲に下落しました。現在は、mNAVが1.5倍を下回る水準で安定しており、ベースNAVは1.16倍、希薄化後mNAVは1.293倍となっています。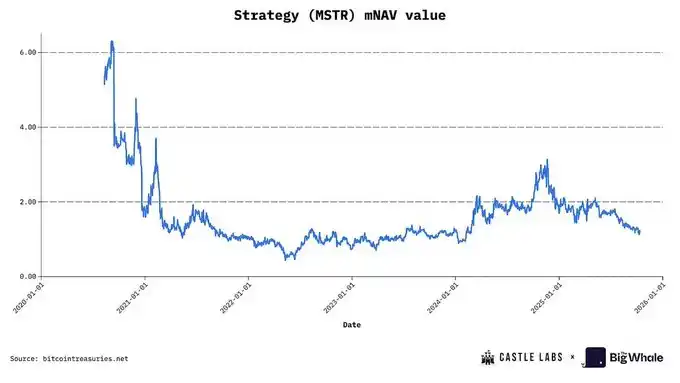
MSTRのmNAVプレミアムデータソース:BITCOINTREASURIES.NET
現在、最も人気のある資金調達手段は優先株と転換社債であり、ヘッジファンドや機関投資家は、進行中の株式希薄化の影響を軽減しながらBTCの着実な蓄積を維持するためにこれらの資金調達手段を好んでいます。
先行者利益と世界中の株式市場の投資家からの幅広い認知度(S&P 500指数へのほぼ組み入れ)により、Strategyは業界のベンチマークとなり、「比較するには大きすぎる」とさえ言われています。しかし、これには大きな責任も伴います。失敗すれば、株式市場とデジタル資産への信頼に構造的な影響を与える可能性があります。
もう一つの重要なBTC DAT企業は、日本の@Metaplanet_JPです。元々はホテル事業を展開していた同社は、現在30,823BTC以上を保有しています。同社はNAVに対して非常に高いプレミアムでBTCを購入し、今年は一時8倍に達した。これは、保有するBTC1ドルにつき、8ドルの資金調達ができたことを意味する。この高いプレミアムの理由の1つは、東京証券取引所への上場である。日経平均と比較して、Metaplanetのボラティリティは高く、平均的な日本の株式市場の投資家にBTCへのエクスポージャーを提供している。次に、ETH DATの開発を見てみましょう。BitMineは、もともと液浸冷却データセンターを専門とするビットコインマイニング会社でしたが、2025年7月にETH Vaultに移行しました。スポーツベッティングマーケティングテクノロジーを専門とするSharplinkは、2番目に大きいETH DATです。これら2社は合わせて387万ETH以上を保有しており、その価値は150億ドルを超えています。1株当たり利益(EPS)は、それぞれBitMineの189.1%、Sharplinkの98.5%です。 Metaplanetと同様に、これら2社もプレミアムが発生した時点で株式を売却するATMエクイティファイナンス戦略を好んでいます。これにより、希薄化を招くブロック発行や負債による資金調達に頼ることなく効率的に資本を調達できるため、暗号資産1ユニットあたりの価値が上昇します。プレミアムが消滅し、mNAVが1を下回ると希薄化が発生し、暗号資産1ユニットあたりの価値がさらに低下します。SharplinkのmNAVは現在0.92倍で、わずかにディスカウントされています。BitMineのmNAVは1.18倍で、約18%のプレミアムとなっています。ETH DATの主な利点は、ETHをステーキングすることでネイティブイールドを獲得できることです。これは、1株あたりのETHの量を増やす自動化されたメカニズムです。さらに、ステーキング報酬は、DeFiプロトコルへの投資や株式の買い戻しなどを通じて、年率利回り(APY)を高めるために使用できます。Sharplinkはこの戦略を使用して、ATM戦略による希薄化を相殺しています。MSTRを除き、ほとんどのDAT関連企業はまだ初期段階にあります。彼らの積極的な資金調達は、強気相場において迅速に行動し、株式市場とデジタル資産市場の融合がもたらす機会を捉えたいという意欲を反映しています。DAT銘柄に資金を惹きつける主な特徴は、純資産倍率(mNAV)です。投機家は、暗号資産価格が上昇する前に買い付けを行い、投資額1ドルあたり1.5倍から7倍のリターンを得ることを期待して、これらの銘柄に群がっています。しかし、重要な問題があります。投資家はこれらの企業を通じてビットコインやイーサリアムを直接購入しているのではなく、「ボラティリティ・ラッパー」を購入しているのです。このラッパーの価値は、DATの現在のmNAVによって決定されます。したがって、このような投資には大きなリスクが伴い、市場参加者は警戒を怠ってはなりません。DATモデルの主なリスクの一つは、BTCとETHを蓄積するビジネスメカニズムに起因しています。株価に最も直接的な影響を与える要因は、継続的な株式希薄化です。 2022年から2024年末まで、Strategyは株主の希薄化を年平均45.88%で行う予定で、Metaplanetの希薄化率は今年末までに98%に達すると予測されている。比較すると、BitMineとSharplinkの希薄化率もそれぞれ24.25%と11.4%と大幅に高く、これは主にATMベースのETH取得によるものである。Sharplinkの希薄化率は四半期ごと(第1四半期から第2四半期)に計算されるのに対し、BitMineの希薄化率は現在の株価での250億ドルのATMプログラムの完全希薄化推定値に基づいている。営業キャッシュフローがマイナスであるため(MSTRの第2四半期の営業キャッシュフローは-3,400万ドル、Sharplinkは-162万ドル)、DAT企業は通常、ATMモデルを通じて暗号資産を取得することを選択する。しかし、このアプローチは市場がプレミアムで取引されている場合にのみ機能する。割引価格に達すると、企業は買収ペースを維持できなくなり、暗号資産の各ユニットが停滞し、投資家からのさらなる売り圧力を引き起こします。希薄化の継続を回避するため、MSTRなどの企業は転換社債による資金調達を選択しています。転換社債は通常、「デルタ中立」戦略を採用するヘッジファンドによって購入されます。これは、転換社債にはアウト・オブ・ザ・マネー(OTM)オプションが組み込まれているためです。ファンドは空売りポジションを取り、持続的な売り圧力を生み出します。一方、株価が上昇すると、OTMオプションの価値が上昇するため、社債の価値が上昇します。また、社債には年間のクーポンが少額であるため、リターンがさらに向上します。株価が転換価格に近づくにつれて、社債のデルタは増加し、価値が上昇します。逆に、株価が下落した場合、ヘッジファンドはショートポジションから利益を得るだけでなく、保有するBTCと普通株の過剰担保により債券の価値が急落せず、「オプション保護」、つまり債券のコンベクシティが生まれます。結局のところ、転換社債の保有者は株式への転換に消極的になることが多いです。債券を保有している間は、破産時に最大限のBTC分配権を持ち、長期的にボラティリティによる利益を享受できるからです。ヘッジファンドは理想的には債務のロールオーバーを行います。普通株の実現ボラティリティが大幅な価格変動(バイサイドの投機筋が必要)に耐えられるほど高い限り、転換社債を保有し続けます。3つ目の資金調達方法は、優先株の発行です。ストラテジーが先駆者となったこの戦略は、負債を大幅に増やすことなく希薄化をヘッジすることを目的としています。優先株は通常、年間配当を提供しますが、優先株のキャッシュフローはマイナスまたは非常に低いことが多いため、収益性をさらに低下させます。その他のリスクにも注意が必要です。財務の透明性の欠如、自社株買い実行リスク(収益または流動性の不足による)、投げ売り時の流動性リスク、そして継続的なインサイダー売買など、いずれも株価に大きな圧力をかける可能性があります。最近、これらのDAT銘柄の時価総額は大幅に下落しました。MSTRは44%、Metaplanetは70%以上下落しました。これらのリスクは市場に完全に織り込まれており、DATモデルの勢いが失われつつある可能性を示唆しています。これは、現在の強気相場においてDATが裏付けとなる暗号資産をアンダーパフォームしている理由を説明しています。
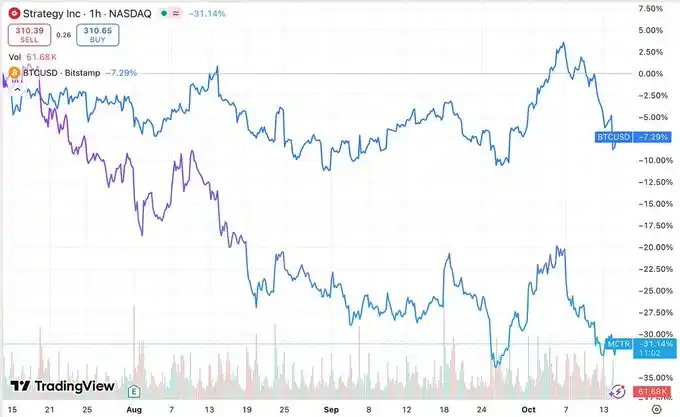
過去 3 か月間の戦略と BTC のパフォーマンスの比較

過去 3 か月間の BitMine と ETH のパフォーマンスの比較
DAT は BTC と ETH を上回ることができるか?
イーサリアムを財務資産として使用することで、DAT 企業はステーキングを通じて年間約 3.18% の収益を得ることができ、1 株あたりの ETH 指標の改善に役立ちます。ただし、最も成熟した DeFi プロトコルを使用しても、DAT が追加の資本注入なしで 1 株あたりの ETH を大幅に増やすには長い時間がかかり、これによりカウンターパーティ リスクも発生します。ステーキングとイールドファーミングはETHやその他のアルトコインDATにキャッシュフローを生み出す可能性がありますが、現状の規模ではそのリターンは限定的であり、大きな利益をもたらす可能性は低いでしょう。真に自己強化的なETHトレジャリー・フライホイールを構築するには、企業はすべての費用をカバーし、株主価値を高めるのに十分なリターンを生み出すのに十分な資本を蓄積する必要があります。
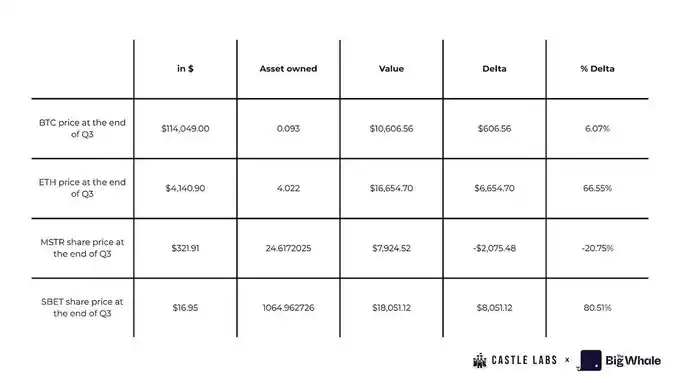
利回り重視のDAT(ETH DATなど)がBTC DATをアウトパフォームできるかどうかは、市場の原資産選好度に大きく左右されます。現在、市場はBTC DAT、特にBMNRやSBETよりもmNAVパフォーマンスが安定し、持続性の高いMSTRを強く支持しています。市場はこれらの資産のリスクを織り込み始めており、第3四半期には様々なDATとBTCまたはETHのパフォーマンスに大きな差が生じ、原資産が株式ラッパーをアウトパフォームしました。DATの中核事業モデルは原資産の取得に依存しているため、その本質的価値は保有資産の純資産価値を上回るのに苦労しています。このことに加え、継続的な営業キャッシュフローの損失、配当圧力、そして債務水準の上昇が、ほとんどのDATのマルチプルが継続的に低下している主な理由です。投資家は、投資判断を行う前に、資本配分の機会費用を慎重に検討する必要があります。この機会費用がどのようなものかを示す簡略化した例を以下に示します。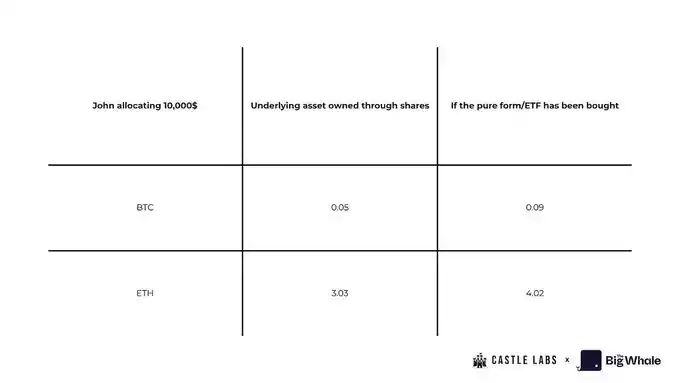 ジョンは 10,000 ドルを投資する予定で、第 2 四半期末に BTC および ETH のスポットまたは ETF を直接購入するか、MSTR または SBET の株式を購入するかを選択できます。ジョンが 10,000 ドルすべてをスポット取引に投資することを選択した場合、ジョンが受け取っているのは、約 0.093 BTC (第 2 四半期の終値に基づく)、4 ETH 以上 (第 2 四半期の終値に基づく) です。代わりに MSTR および SBET の株式を購入した場合、ジョンが受け取っているのは、MSTR の 24.61 株、SBET の 1,064.96 株 (6 月 30 日の価格に基づく) です。株式数に現在の 1 株あたりの BTC 価値を掛けると、ジョンがスポット取引を直接購入した場合よりも約 0.04 BTC 少なくなります。同様に、もし彼がSBET株を購入していたら、スポット取引で直接購入していた場合よりも1ETHも少なく保有していたことになります。
しかし、注目すべきは、ジョンが第3四半期末に株式を売却していなかった場合、シャープリンク株の株価が80%上昇し、スポット取引とETFのリターンの両方を上回ったため、約8,000ドルの利益を得ていたということです。一方、MSTR株の損失は約-20.75%となり、これは彼のポートフォリオの当初の価値の損失に相当します。
DAT の機会費用は高いだけでなく、個人投資家は最終的に原資産の所有権を失います。破産した場合、原資産に対する請求権は債権者と優先株主に発生します。このため、長期投資手段としての DAT の持続可能性について深刻な疑問が生じます。
しかし、投資家を引き付ける差別化要因がまだあります。DAT は増幅されたリターンを期待できるため、スポットまたは ETF を保有するよりも投機的です。これは、第 2 四半期から第 3 四半期にかけての Sharplink 株のパフォーマンスで実証されています。
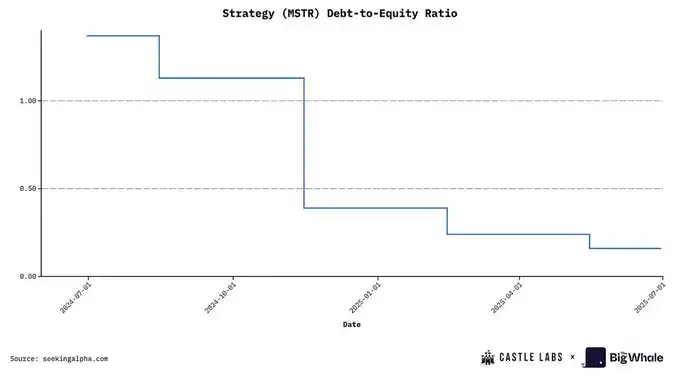
FASB の会計基準 (未実現利益を利益に含めることが認められている) に基づくと、DAT は損益計算書上では健全に見えるかもしれませんが、これらの利益は依然として時価評価され、資産が売却された場合にのみフリー キャッシュフローに変換されます。言い換えれば、これらの利益は単に紙上の資産価値の変動であり、清算しない限り実際の現金に変換することはできません。理論的には、企業が余剰現金を融資に使用したり、オプション契約を通じて安定した収入を得たりできれば、これらの問題を軽減できます。しかし、プロトコル統合ごとにカウンターパーティリスクが増大するため、これが価値があるかどうかという疑問が生じます。市場では一般的に、これらの企業が保有資産を売却し始めれば、株主の信頼に致命的な打撃を与えると考えています。持続可能性評価デジタル資産価格の変動を完全に捉えることができる指標は1つではありませんが、このセクションでは、DATのパフォーマンスを包括的に評価するためのいくつかの重要な指標を紹介します。この評価とスコアリングプロセスがどのように実行されるかを説明するために、MSTR戦略(MSTR)を例として使用します。各指標は 0~5 のスケールで採点されます。 · スコア ≥ 4: この指標のパフォーマンスが良好 · スコア = 3: この指標のパフォーマンスが中程度 · スコア ≤ 2: この指標のパフォーマンスが悪い · スコア = 0: この指標のパフォーマンスが極めて悪い 1. 希薄化リスク 希薄化リスクは、新株の発行が既存株主の暗号資産ユニットあたりの価値 (CPS) に影響を与える場合に発生します。発行後の CPS が現在の CPS よりも低い場合は希薄化、そうでない場合は価値の増加です。希薄化リスクは、CPS の変化を追跡し、資金調達前後の CPS 値を比較することで評価されます。MSTR:この戦略は、BTCの購入資金としてATM株式発行と転換社債を頻繁に利用します。MSTRは通常、株価がプレミアム(mNAV> 1)で取引されている時に株式を発行するため、これは「漸進的希薄化」とみなすことができます。しかし、継続的な資金調達に依存しているため、希薄化リスクは中程度から低程度です。したがって、この戦略には3を付与します。 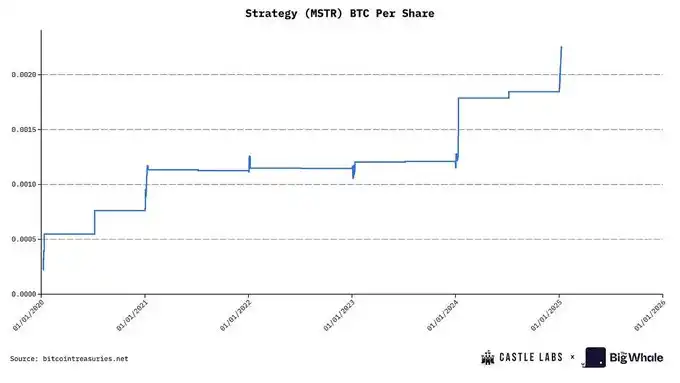 2. レバレッジ DATのレバレッジレベルを評価する鍵は、転換社債、住宅ローン、その他の同様の資金調達方法など、デジタル資産の購入に利用される負債性金融商品を追跡することです。レバレッジを測定するために一般的に使用される指標は負債対資本比率であり、これは財務資産の大幅な減少が企業のレバレッジレベルに与える影響と、流動性危機が発生する可能性を評価するために使用されます。 MSTR:この戦略の現在の負債対資本比率は 0.36 で、過去最低水準であり、低レバレッジのカテゴリーに分類されるため、スコアは 4 となります。
 3. 原資産の選択 DAT が保有する暗号資産の品質は、投資家の利益と整合できるかどうかの鍵となります。ほとんどの DAT は、BTC、ETH、SOL などの優良資産に重点を置いています。ETH の利点は、会社の運営をサポートしたり、財務規模を拡大したりするために使用できる、持続可能な収益性にあります。ユニットあたりの暗号資産価格 (CPS) も重要な指標です。たとえば、ETH ステーキングの現在の年率利回りは約 3% です。DAT が 10 億ドルの ETH を保有している場合、ステーキングだけで年間約 3,000 万ドルの追加収入を得ることができます。企業は、融資や流動性提供といったより魅力的な収益機会への参加を選択することもできますが、これもまたカウンターパーティリスクをもたらし、Solana DATが直面している問題となっています。
対照的に、BTCには積極的な収益の可能性がありません。その魅力は主に「デジタルゴールド」としての地位、つまり供給量の制限と貨幣性にあります。資産としての重要性の高まりを反映して、BTCをバランスシートに追加する企業が増えています。
MSTR:戦略はBTCを保有しています。資産としての地位は高まっていますが、現時点では大きな収益メカニズムが欠けています(将来的には改善される可能性があります)。したがって、中程度と分類し、スコア3を割り当てます。
4. 純資産価値倍率(mNAV) mNAVは、DATのパフォーマンスを評価するための最もシンプルかつ効果的な指標の一つです。これは、企業の時価総額を純資産価値(NAV)で割ることで算出されます。MSTR:この戦略の現在の時価総額は823億ドル、NAVは約700億ドル、ベースmNAVは1.16(希薄化ベースでは1.25)です。ベースmNAV値に基づいて、以下の基準に従ってスコア付けできます。mNAV> 1.2:スコア4または5(良好なパフォーマンス)、1.0MSTR:当社の現在の現金資産は、総資産のわずか0.07%を占めています。現金比率は非常に低いため、スコアは1です。
読者が DAT の全体的なパフォーマンスをより明確に理解できるように、評価チャートに 6 つの主要な指標(希薄化リスク、レバレッジ レベル、財務資産の質、純資産倍率(mNAV)、透明性とガバナンス、キャッシュフローの持続可能性)を含めました。スコアが高いほど、その指標における DAT のパフォーマンスが高いことを示します(たとえば、レバレッジ スコアが高いほど、負債レベルが低く、パフォーマンスが堅牢であることを示します)。戦略を例にとると、これら 6 つの側面の平均スコアは 2.83(5 点満点中)です。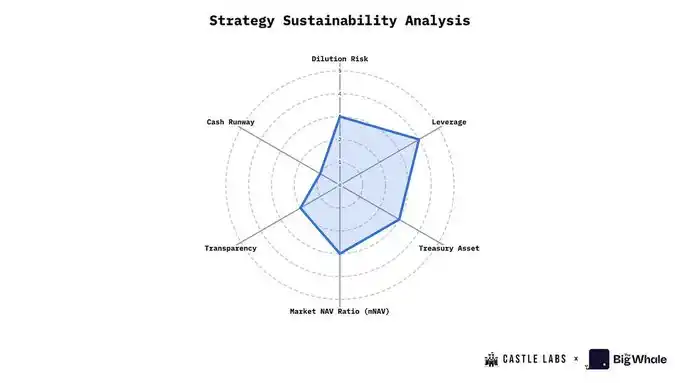
結論
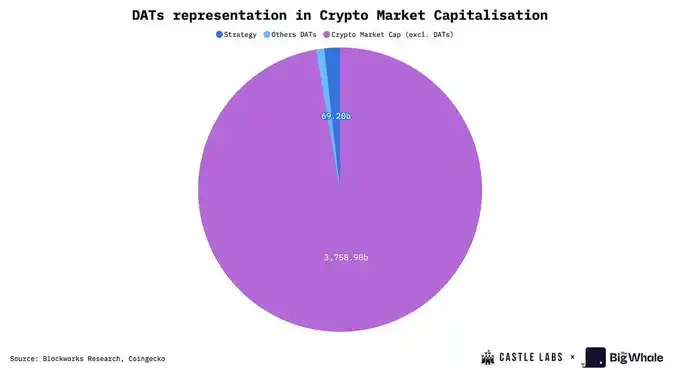
DAT は業界で大きな進歩を遂げており、現在、純資産価値(NAV)は約 1,080 億ドルに達し、これは暗号通貨の時価総額全体の約 2.5% に相当します。この数字自体も印象的で、最大の参加者であるStrategyは、世界のビットコイン供給量の3%を保有しています。これらの数字以外にも、DATモデル自体が非常に魅力的です。「株式主導の資産蓄積ツール」として、トレーダーや機関投資家は暗号資産を直接保有・取引することなく、暗号資産へのエクスポージャーを得ることができます。その基本原理は、企業の株式のプレミアムまたはディスカウントを裁定取引することです。
現在、DATの対象範囲はビットコインやイーサリアムだけでなく、@Solanaなどの他の主流のパブリックチェーン資産にも拡大しています。これらの新しい資産は、DATにDeFiを通じた収益の創出など、より大きなレバレッジをもたらします。これらの収益は、企業の運営やビジネス指標の改善に活用できます。例えば、ETHをステーキングすると、企業の財務におけるETH保有量が増加し、ETH1株あたりの価値が上昇します。これは、投資家が株式を評価する際に非常に重視する指標です。
DATの成長と主要なビジネス指標は、保有するデジタル資産の価格動向に大きく依存しています。市場のボラティリティが高まった時期には、mNAV(平均純資産価値)が大幅に下落する可能性があります。
結局のところ、DATの取引量とNAVの急増は、機関投資家と個人投資家の両方によるデジタル資産への関心の高まりを反映しており、業界全体にとって好ましい兆候です。しかしながら、これらの資産に投資する投資家は、本レポートで概説されている潜在的なリスクを十分に理解する必要があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






