手数料無料化の戦場の後、<br>「ディスカバリー&ディスカッションレイヤー」の優秀な人材を獲得することが新しいネオ・ブローカーの要です
原文のタイトル:なぜソーシャルトレーディングが新しい金融インフラストラクチャレイヤーなのか
原著者:ボアズ・ソブラド、フォーブス
翻訳:Peggy、BlockBeats
Editor's Note:
GameStopをきっかけにした個人投資家の取引ブームから、Robinhoodが「金融スーパーアプリ」ビジョンを発表するまで、ソーシャルトレーディングは周辺現象から金融基盤の一部に変化しています。これらは証券会社を置き換えるのではなく、証券会社の上に新たな発見と議論のレイヤーを構築しています。
本文は、Blossom、AfterHour、Fomoなどの新興プラットフォームが、実際の保有データ、コミュニティインタラクション、取引の統合を通じて、小売投資家の行動経路と市場構造を再構築している方法を詳しく分析しています。このインフラストラクチャが徐々に形成される過程で、自分のユーザーを理解することができる人が、将来の金融への入り口を定義できます。
以下は原文です:
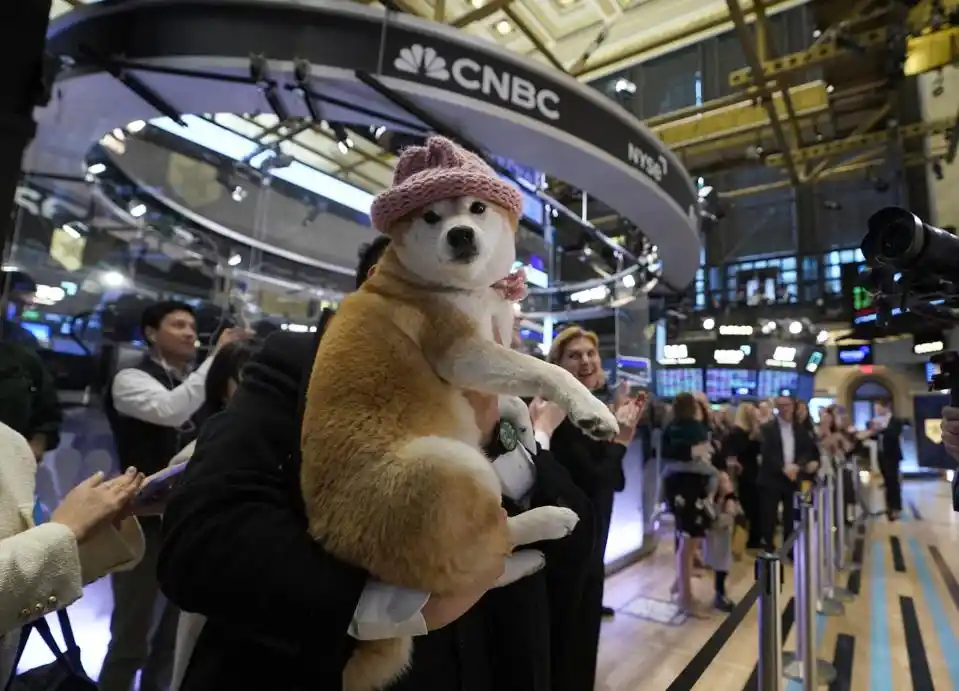
2025年1月23日、有名な「dogwifhat」ミームの中の犬のAchiがニューヨーク証券取引所の開場の鐘のセレモニーに出演しました。
Dogwifhat(トークンコードWIF)は、Solanaベースの犬をテーマにしたミームコインで、2023年11月に登場しました。そのキャラクターは帽子をかぶった柴犬です。
2025年11月、BenchmarkはFomoに1,700万ドルのシリーズAラウンド資金調達の先導投資を行った際、このシリコンバレー最高の選択的なベンチャーキャピタル企業は、暗号領域で異例の賭けをしました。Benchmarkは滅多に仮想通貨のスタートアップ企業に投資しません。同社は2018年にChainalysisに投資したことがあり、数少ない他のプロジェクトにも投資してきましたが、暗号領域はまだ典型的なポートフォリオには含まれていませんでした。
ただし、パートナーのChetan PuttaguntaはFomoの取締役会に加わりました。Fomoは、数百万の暗号トークンを取引することをサポートする、消費者向けのアプリケーションです。
Benchmarkが投資したのは、単なる別の取引アプリではなく、ソーシャルトレーディングインフラストラクチャであり、これは急速に小売投資家にとって不可欠なツールのカテゴリとなり、その重要性は従来の証券会社に匹敵します。
デジェンだけでない:Blossom Social のケーススタディ

Blossom Social チームとコミュニティメンバー、ナスダック本社前で記念撮影
Blossom の CEO マクスウェル・ニコルソンは、「摩擦」について一般よりも深い理解を持っています。
ソーシャルプラットフォームを構築する際、最初からユーザーに証券口座の紐付けを強制すると、多くの場合、ユーザージャーニーのスタート地点で大きな障害を生みます。多くの消費者向け製品はこの障害を取り除くことを選択しますが、Blossom は逆のアプローチを取り、これを強制要件としました。
この意思決定は一見合理性に欠けるように見えますが、それはニコルソンが構築しようとしているものを理解するまでです。
2021年にローンチした Blossom は、GameStop によって引き起こされた小売投資家による取引熱が高まった時期でした。その当時、Reddit では株式に関する議論がほとんど匿名で行われており、実際のポジションを見ることはできず、さまざまな意見しか見ることができませんでした。StockTwits はユーザーが多いものの、共有されるコンテンツの多くが検証されていませんでした。
ニコルソンは、実際の投資行動に基づくソーシャルネットワークを構築したいと考えていました。SnapTrade などのAPIを介して、Blossom は証券口座に接続し、ユーザーのポジションを検証することができます。この技術自体は成熟していますが、問題は、ユーザーがこの種の「摩擦」を受け入れるかどうかです。
結果は:彼らは受け入れました。
今日、Blossom には50万人の登録ユーザーがおり、そのうち約10万人が証券口座を紐付けており、約400億ドルの資産を代表しています。プラットフォーム上では、約半数のポジションがETFであり、個別株ではなく、最も人気なのはS&P 500 指数ETFです。
アカウントの強制紐付けはプラットフォームの文化を形成しました。
ニコルソンは、StockTwits も後に証券アカウントの紐付け機能を追加しましたが、これはオプションでした。技術的には誰もがPlaid や SnapTrade を介して参加できますが、紐付けがプラットフォームの中核文化ではないため、ユーザーは広く採用していませんでした。一方、Blossom では、ほぼすべてのアクティブユーザーが自身の実際のポジションを共有し、検証を通じてバッジを取得しています。この種の「摩擦」は、投資ポートフォリオを公開することを望む人々を選別し、それによって独自のコミュニティ雰囲気が形成されています。
この文化は最終的にビジネスモデルに変換されました。
2023年、Blossom は 30 万ドルの収益を達成し、2024年には 110 万ドルに達し、今年は 400 万ドルを超える見込みであり、そのうち 75% は ETF発行者との提携から得られています。
State Street は Blossom に支払い、小売投資家におけるSPYの認知度向上を図り、彼らがデフォルトで Vanguard のVOOを選択するのを避けます。VanEck は主題型 ETF を促進し、Global X は特色あるファンドを宣伝しています。現在、約25の発行者がBlossomと提携しており、このプラットフォームが積極的にファンドを選択する小売投資家に正確にアプローチできるためです。
このモデルが効果的な理由は、Blossomのユーザーが日中取引をしているのではなく、数十年先の投資組合を構築しているからです。彼らが口座をバインドし、保有株について議論すると、他のユーザーのためのコンテンツを作成するだけでなく、リアルな小売投資家の行動に関するデータも生成されます。
Nicholson は、Blossomが四半期ごとに公開する ETF 小売投資家の資金流れ報告について説明しました。これらのデータは、ユーザーが実際にどのように資金を使用しているかを示し、調査で主張する行動とは異なります。データは証券口座の検証を経ているため、高い信頼性を持ち、したがってビジネス価値を有しています。ETF発行者は、自社の製品が本当に小売投資家を引き付けているかどうかを把握するために、これらのデータに対して支払いを行います。
この 40 億ドルのバインド資産は、実際の資金を表しており、ソーシャルプラットフォーム上の議論に基づいて実際の資産配分決定を行っています。
ETF発行者にとって、これはコンテンツプラットフォームにとどまらず、新たな金融インフラ層です。
小売投資家が支配する世界、しかし、どのような小売投資家?
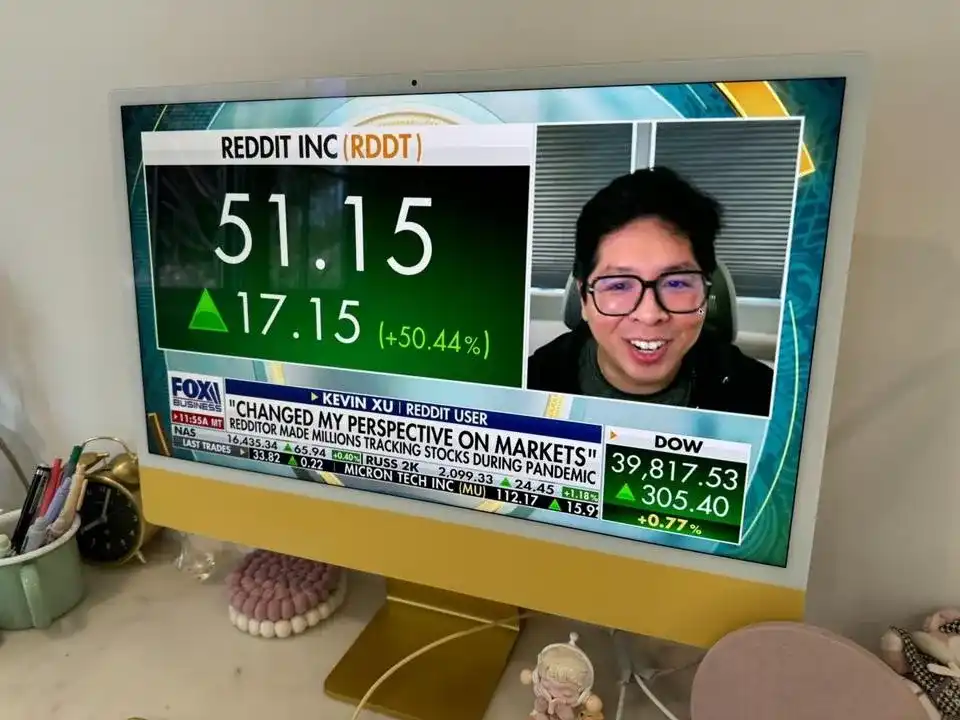
Reddit の有名な投資家 Kevin Xu は AfterHour と Alpha Ai の創設者です
ソーシャルトレーディングの急増は1つの事実を明らかにしました:小売投資家は均質なグループではありません。このレースで本当に成功したプラットフォームは、まったく異なるユーザーグループにサービスを提供しています- 彼らのリスク許容度、投資サイクル、動機はすべて異なります。
AfterHour は WallStreetBets コミュニティをターゲットとしています。創業者のKevin Xu はミーム株ブーム時に「Sir Jack」という名前でWallStreetBetsで毎取引を公開し、35,000ドルを800万ドルに変えました。彼がAfterHourを立ち上げたのは、このようなユーザーにサービスを提供するためです。このプラットフォームでは、ユーザーが匿名で保有株を共有できますが、証券口座のバインドを通じて検証する必要があります。ユーザーが共有するのは金額であり、割合ではありません。株式チャットルームの雰囲気は、取引版のTwitchライブ配信のようです。
2024年6月,AfterHour获得了Founders Fund和General Catalyst提供的450万美元融资。该平台非常受欢迎,据称70%的用户每天都会打开App。他们不是每季度查看一次报告的被动投资者,而是将市场视为娱乐和社区活动的积极参与者。该平台已向用户发送了近600万条交易信号,已验证的持仓资产超过5亿美元。
Fomo的目标是加密圈中的“Degen”群体。这群人希望能够在任何区块链上交易任何代币。Fomo的创始团队通过列出了200位理想的天使投资人,并通过人际关系进行了推荐,最终争取到了其中的140位,包括Polygon Labs首席执行官Marc Boiron、Solana联合创始人Raj Gokal,以及前Coinbase首席技术官Balaji Srinivasan。

Fomo背后的团队,他们最近获得了Benchmark的投资
Benchmark投资Fomo的契机是,三个不同的人向合伙人Chetan Puttagunta推荐了Fomo的两位创始人Paul Erlanger和Park Se Yong。他们曾在dYdX共同工作,并坚信Fomo的愿景:打造一个超级应用,使用户能够在任何区块链上交易所有加密资产,并内置社交功能,实时跟踪朋友和KOL的交易。
Fomo的目标是那些希望随时随地交易,从比特币到冷门“迷因币”的用户。该应用收取0.5%的交易手续费,但会吸收链上的Gas费用,这对关注主流货币的用户非常有吸引力。例如,您可以在周日凌晨3点交易Solana代币,而无需担心网络费用——传统市场上的“摩擦”在这里变得格外明显。
2025年6月,Fomo接入了Apple Pay,用户下载后即可开始交易。平台的营收迅速增长至每周15万美元,日交易量达到300万美元。到了9月份完成融资时,日交易量已达2000万至4000万美元,日营收达到15万美元,用户数突破了12万。
この成長は Puttagunta の判断を裏付け、ソーシャルトレーディングが単なる機能ではなく、新しいインフラストラクチャの一部であることを示しています。これらのプラットフォームは、小売投資家が投資機会を発見し、議論し、取引を実行するための長期的な枠組みを構築しています。
Blossom は、長期的な投資家を引き付ける意向があります。ユーザーは、ポートフォリオを小型バリューストックまたは国際市場に傾けるべきかについてプラットフォームで議論します。約 37% の保有は S&P 500 ETF であり、残りの 63% には配当基金、カバードコールオプション ETF、暗号資産 ETF、債券商品、個別株 ETF が含まれます。ユーザーは一般的に「コア・サテライト」戦略を採用しており、広範な市場を基盤とし、特定のテーマに基づいて配置を行います。
これらのプラットフォームはまったく異なるユーザー層を対象としています。
Blossom で SCHD の配当利回りについて議論するユーザーと、Fomo で深夜にトランプミームコインを取引するユーザーは、明らかに同じような人々ではありません。彼らはいずれも小売投資家ですが、目標が異なり、リスク選好が異なり、市場に対する姿勢も異なります。
プラットフォームの成功は、ターゲットオーディエンスを正確に選択することにあります。
Blossom は証券口座を強制バインドし、真の保有状況を共有することを望む真剣な投資家を選別します。AfterHour の匿名透明メカニズムは、信用を構築したいが身元を明かしたくない取引者を惹きつけます。一方、Fomo のマルチリンク機能は、終日取引に慣れた暗号資産のユーザーにサービスを提供します。理論的には、これらのプラットフォームはすべての小売投資家を対象とできますが、そうすることを選択していません。
金融スーパーアプリの論理
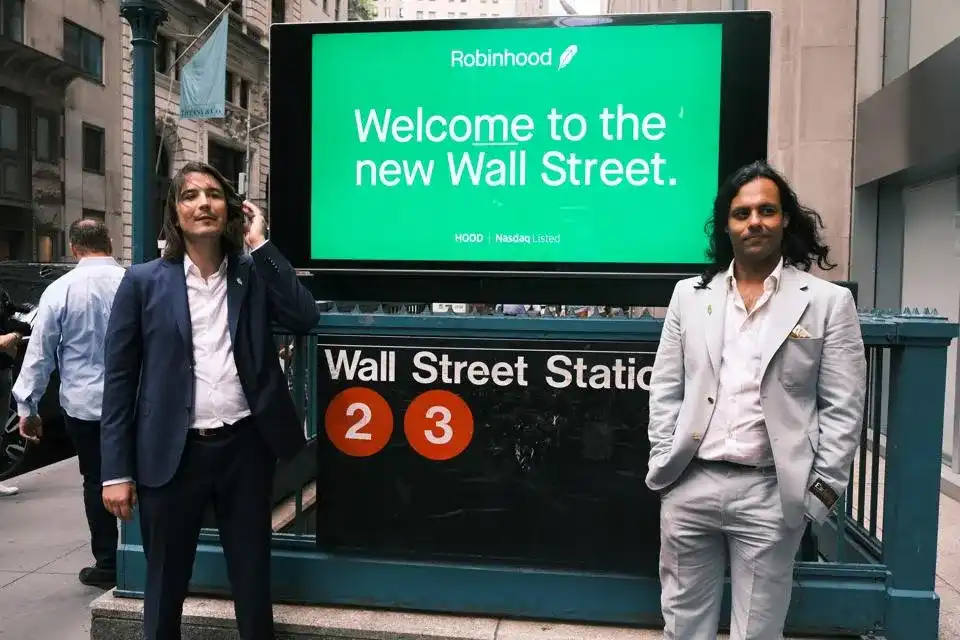
2021年7月29日、オンライン証券会社 Robinhood がニューヨーク証券取引所に上場しました。
その日、共同創設者の Baiju Bhatt と Vlad Tenev はウォール街に姿を見せ、Robinhood の株価はナスダックの初日取引で約5% 下落しました。
2025 年 9 月、Robinhood は「Robinhood Social」を発表し、社交トレーディングのトレンドを予期せぬ方向から確認しました。手数料を「商品化」してきたプラットフォームが社交機能を導入し始めると、証券業界全体の基本的な論理が変化していることを示しています。
ラスベガスで行われたオフラインイベントで Robinhood の CEO Vlad Tenev は「Robinhood はもはや単なる取引プラットフォームではなく、あなたの金融スーパーアプリです。」と述べました。
このリリースには、AI ドライブのカスタム指標、先物取引、ショートセル機構、夜間指数オプション、複数の独立したブローカーアカウントのサポートが含まれています。しかし、最も重要な更新は Robinhood Social です——アプリ内に組み込まれた取引コミュニティで、実際の取引の検証と実名プロファイルをサポートしています。
これらの機能は、独立したソーシャルトレーディングプラットフォームのコア体験をほぼ再現しています:ユーザーは取引のエントリーポイントと出口ポイントをリアルタイムで見ることができ、戦略を議論し、他のトレーダーにフォローし、情報フィード内で直接取引を完了することができます。彼らは1年間の損益状況、日次リターン率、および取引履歴を表示することができます。各プロファイルはKYC認証を受けており、実在するユーザーであることが確認されています。さらに、公開された取引記録に基づいて、政治家、内部者、ヘッジファンドにフォローすることができますが、これらの人々がRobinhood上でアクティブでなくてもです。
Robinhood はソーシャル機能を「招待制」に設定しました。これは彼らがこの競争分野の重要性に気づいていることを示しています。プラットフォームは2,400万の口座を有し、強力な配信能力を備えています。かつてゼロ手数料取引をリードし、長年にわたり「オーダーフローペイメント」の収益モデルを支持してきました。そして今、彼らはソーシャルレイヤーに進出し始めています。なぜなら、証券会社自体も「商品化」のリスクに直面しているからです。
ゼロ手数料は業界標準となり、モバイル体験は基本要件となり、株式の断片取引も一般的になりました。Robinhood の2015年における差別化優位性は、今やCharles Schwab、Fidelity、TD Ameritradeにも見られます。次の競争焦点は、「コミュニティ」と「対話」です。
Robinhood の動きは、ソーシャルトレーディングが付加機能ではなく基本インフラストラクチャであることを証明しています。最もユーザー数の多い小売証券会社がソーシャル機能に参加し始めるということは、この競争分野が独立したプラットフォームによって検証され、その価値が証明されたことを意味します。
このステップのタイミングは、防衛的な姿勢を示しています。Blossom、AfterHour、Fomo は、異なるタイプの小売投資家の心をつかむために動いています。彼らは自分たちで証券取引を行う必要はありませんが、既存の証券会社とAPIで接続しています。彼らは「発見」と「議論」のレイヤーを掌握しています——投資家が何を買うかを決定する場所です。もし取引がRobinhoodで行われているのに対して、議論が他の場所で行われているのなら、Robinhood は「パイプライン」としての立ち位置になる可能性があります。
ソーシャルレイヤーから生じるユーザーの粘着性は、執行レイヤーでは代替できません。もしもあなたの友人がAfterHourで取引しているなら、あなたがBlossomでフォローしている投資家もRobinhoodではなく、資産だけでなく、コミュニティ、議論、および意思決定の文脈も移行してしまいます。Robinhood はこれに気づいており、対応を始めていますが、この競争分野を牽引しているわけではなく、追随しているのです。
ソーシャルメディアが市場インフラになる
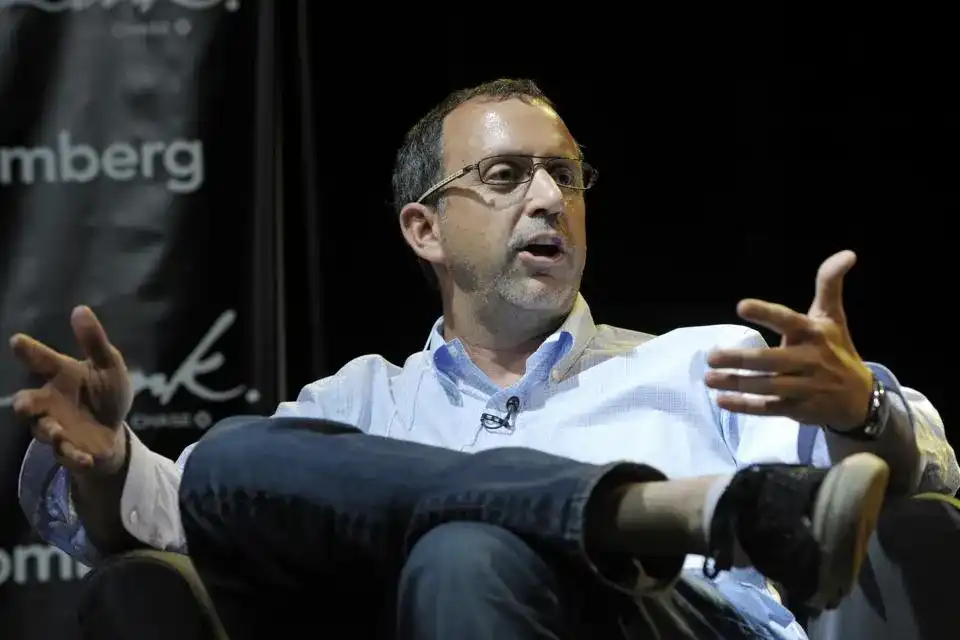
StockTwits の CEO Howard Lindzon は、2011 年 4 月 14 日(木曜日)に米国ニューヨークで開催された Bloomberg Link Empowered Entrepreneur サミットで講演しました。
このサミットは、最も革新的な起業家が集まり、他の起業家、投資家、潜在的なビジネスパートナーと共に一日を過ごし、起業、資金調達、企業成長について熱心に議論しました。
ソーシャルトレーディングプラットフォームは、小売投資において本来分離されていた金融メディアと市場インフラの2つの機能を統合し、一体化したユーザーエクスペリエンスを構築しています。
ウォール街のプロフェッショナルの作業方法を想像してみてください。彼らは毎年 24,000 ドルを支払い、Bloomberg Terminal を購読しています。そのターミナルの価値は、データや取引機能だけでなく、統合されたワークフローにあります:プロフェッショナルは、1つのインターフェースで市場を表示し、ニュースを読み、チャートを分析し、他のトレーダーとチャットをし、取引を実行することができます。 Bloomberg のリアルタイムメッセージングシステムは、今日でも広く使用されており、取引プロセスに組み込まれているため、ユーザーを異なるプラットフォーム間で切り替える必要がありません。
ソーシャルトレーディングプラットフォームは、小売投資家に同様のエクスペリエンスを提供しています。StockTwits には 6,000,000 人のユーザーがおり、市場についてリアルタイムで議論しています。共同創設者である Howard Lindzon(また、「Degen エコノミー指数」の提唱者)は、散発的な取引ブームのはるか前の 2008 年にこのプラットフォームを立ち上げました。このコミュニティは「今何が起こっているか」に焦点を当てており、3時間前に CNBC が報じた内容ではありません。2021 年の GameStop の急騰時、議論は Twitter、StockTwits、Reddit で行われ、伝統的なファイナンシャルメディアではありません。
Blossom はこの考えを実際のポジションデータと組み合わせています。ユーザーは口座を紐付け、実際のポジションについて議論すると、そのコンテンツは他のユーザーに役立つだけでなく、プラットフォームのデータソースにもなります。ETF 発行者は露出のために支払う意向があります。小売投資家は基金をソーシャル情報フローで発見し、Morningstar のレーティングやファイナンシャルアドバイザーの推薦を通じてではありません。
AfterHour のメカニズムは、あなたがフォローしている人が取引を行う際に、プラットフォームがリアルタイムで取引シグナルを送信するものです。このような即時性がもたらす緊急感は、従来のメディアでは比較になりません。尊敬する投資家が株を購入する際、その情報を最初に受け取ることができ、当日のハイライトを CNBC で見るのを待つ必要はありません。
Fomo は、ユーザーが何百万もの種類の暗号資産を取引しながら、他の人がどの資産を保有しているかを見ることを可能にします。ソーシャル情報フィードには、どのトークンが注目されているかが表示され、時には主流の暗号メディアよりも早く。発見プロセスはコミュニティ主導であり、報道に値するものは中央集権的な編集者が決定するのではなく、コミュニティによって行われます。
この統合されたアプローチは、なぜ伝統的な財務メディアが若い投資家を引き付けるのが難しいかを説明しています。CNBC はまだ放送モデルを採用しており、キャスターが説明し、視聴者が受動的に視聴しています。メディアの消費と取引の実行との間にある「摩擦」は、若い投資家は有線テレビを見ないし、市場のまとめを待ってはいません。彼らはリアルタイムでコンテンツをスマートフォンで取得し、意思決定を行います。
ソーシャル取引プラットフォームはこの問題を解決しました:コンテンツ作成を「参加型」にしました。ユーザーは取引や議論を通じてコンテンツを作成し、プラットフォームはメディア会社であり、ユーザーが生成するシグナルのコミュニティでもあります。この構造は若い世代のメディア消費習慣を反映しており、彼らは「作成」と「消費」を区別しません。社会取引プラットフォームは金融市場でこのような行動を模倣しています。
これらのプラットフォームのビジネスモデルは、メディアとインフラストラクチャの統合を反映しています。Blossom の収入は、ETF プロバイダーが露出スペースを購入することから得られ、これはメディア会社が広告を販売するのに似ています。ただし、これらの広告は実際の保有データと組み合わせられており、プロバイダーは製品が本当にユーザーを引き付けているかどうかを判断し、実際の効果に応じて支払います。AfterHour と Fomo は、取引手数料で収益を上げており、これは証券会社の取引手数料と同様ですが、取引はソーシャルコンテキストの中で行われ、コミュニティ主導の発見によります。
これらのプラットフォームは CNBC や Bloomberg を取って代わろうとしているのではなく、むしろ「メディアの消費と取引の実行の分断」を取って代わる体験です。真の革新は統合にあります:発見、議論、実行が1つのワークフローで完了し、プラットフォームを切り替える必要がない時、プラットフォーム自体はもはや単なるアプリではなく、新しい金融インフラストラクチャの一部です。
取引データ、製品そのものになる
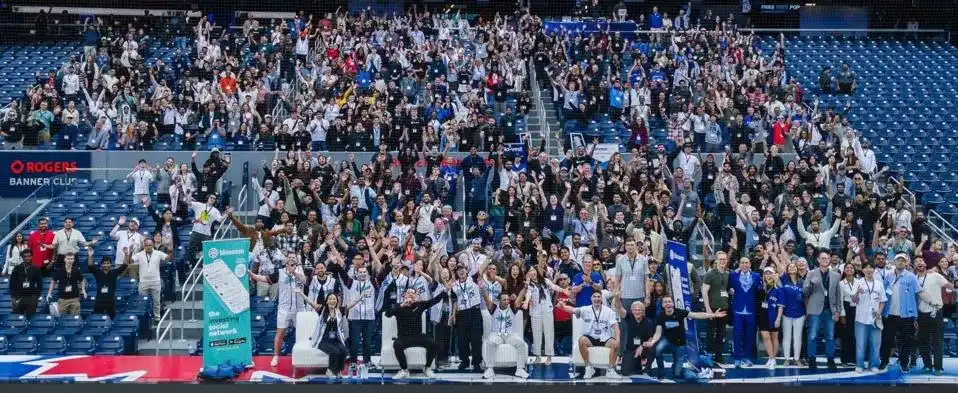
Blossom Social は以前、トロントのロジャーズセンターで1400人のオフラインイベントを開催しました——ちなみに、ここでブルージェイズはワールドシリーズ第7戦で敗北しました。
ソーシャル取引プラットフォームは、以前にない種類のデータセットを生成していますが、これらのデータ自体が製品であり、それらを生成するソーシャル機能とは独立しています。
Blossom は現在、約 40 億ドル相当の資産に接続しており、これらのデータはホールセール投資家行動を明らかにし、彼らが主張する好みではないことを示しています。従来の市場調査はアンケートに依存し、投資家にどの資産を保有しているかや何を購入する計画があるかを尋ねますが、この種の調査は選択バイアス、記憶の誤り、理想化された回答に影響を受けやすいです。 Blossom は証券口座に接続することで、ユーザーの実際の保有を直接検証しています。
Blossom は四半期ごとに小売投資家の資金流れに関する ETF レポートを公開し、どのカテゴリが資金を引き付けているか、どのカテゴリが資金流出に直面しているかを明らかにします。これらのデータは重要です。なぜなら、小売投資家の取引は現在、市場の相当なシェアを占めているからです。2021 年、小売投資家の取引活動は機関投資家が戦略を調整することを余儀なくされ、この活動が GameStop の一連の出来事の後も消失しなかったからです。
ETF の発行者はこれらのデータに料金を支払うことを喜んでいます。なぜなら、これにより彼らの製品が本当に小売投資家に訴えるものなのかが明らかになるからです。State Street と Vanguard は S&P 500 ETF の小売投資家資金を競い合い、VanEck と Global X はテーマ型 ETF のトラフィックを争っています。彼らは、小売投資家が本当に彼らのファンドを購入しているかどうかを知る必要があります。単なる知名度だけでなく。
Blossom はその答えを提供できます。37% のリンクされた資産が S&P 500 ETF に集中している場合、そのカテゴリには幅広い魅力があることを示しています。カバード・コール・オプション ETF への強力な流入が発生すると、市場はインカム型製品に対する実際の需要があることを示しています。暗号資産 ETF が広く採用されている場合、小売投資家の関心が取引所上の単なる投機から逸脱していることを示しています。これらのデータはアンケートやフォーカスグループではなく、実際のポジションから提供されています。
AfterHour のポジション検証メカニズムは、WallStreetBets コミュニティが実際に取引している株を明らかにし、単なる話題の株ではないことを示しています。多くの株はソーシャルメディアで人気がありますが、実際の取引量は非常に少ないです。AfterHour は、ユーザーがリンクした実際のポジションによって、「ノイズ」と「シグナル」を区別することができます。プラットフォームにリンクされた 5 億ドルの資産は実際の資金を表し、コミュニティの議論に従って取引決定が行われています。
Fomo の取引データは、どの暗号資産が小売投資家に本当に採用されているかを示し、単なる宣伝が行われているかどうかを明らかにします。このプラットフォームは、すべてのブロックチェーンで数百万のトークンをサポートすることを約束しており、そのうちのほとんどは最終的に失敗します。しかし、どのトークンが持続的な取引量を得ているか、どれが一時的なブームだけなのか、ということは小売投資家の行動を理解するために非常に重要です。
小売投資家の取引が市場全体で割合を増やすにつれて、これらのデータの価値も上昇しています。ソーシャル取引プラットフォームは、従来のデータ・プロバイダーが入手困難だった情報を収集しています。小売投資家は 13F 書類を提出することはありませんし、ポジションを公開することもありません。証券会社のデータは通常、それぞれが閉鎖されていますが、ソーシャル取引プラットフォームはユーザーのリンクによって複数の証券会社間でデータを集約し、伝統的なデータ孤島を打破しています。
したがって、これらのプラットフォームのビジネスモデルは成立します。それらは取引頻度ではなく、情報フローによって利益を上げます。Blossom はユーザーに頻繁な取引を強制する必要はありません。ユーザーが正確なポジション情報を共有するだけで、データは価値を持ちます。このモデルは、伝統的な手数料モデルや証券会社の注文フロー料に依存しないため、インセンティブ構造も変わります。
データ製品は、独自性を構築しています。一旦 ETF 発行業者が Blossom の四半期レポートに依存し、戦略を立て始めると、彼らはデータに依存するようになります。また、AfterHour がヘッジファンドに小売投資家の実際の取引行動を示すと、この情報は彼らの投資プロセスの一部となります。これらのプラットフォームは小売投資家のインフラストラクチャだけでなく、機関が小売投資家の行動を理解するためのツールになりつつあります。
取引は消費行動となっています
ソーシャルトレーディングインフラは市場の恒久的なアーキテクチャとなりつつあります。各プラットフォームが異なるユーザー層を対象としていますが、共通の基盤ロジックを共有しています:実際の保有状況、リアルタイムのディスカッション、および取引量ではなく透明性に基づくビジネスモデル。
このインフラを支える技術はもはや逆転できません。証券口座接続 API は既に存在し、引き続き最適化されています。保有状況をリアルタイムで検証する能力は、どのプラットフォームでも利用できます。問題は、ソーシャルトレーディングインフラが存在するかどうかではなく、どのプラットフォームがどのユーザーグループをつかむことができるかです。
GameStop によって引き起こされた小売投資家の取引フレンジーはまだ収まっていません。2021年に口座を開設した小売投資家は、ミーム株が冷めた後も口座を閉鎖していません。データによると、彼らは市場で引き続き活動しています。これらの投資家は、発見、議論、および実行をシームレスに統合するプラットフォームが必要です。
従来の証券会社はソーシャル機能を追加できますが、Robinhood がその例です。しかし、ソーシャルを出発点とし、その後取引機能を統合するプラットフォームは、構造的な優位性を持っているかもしれません。Blossom、AfterHour、Fomo は自ら証券会社になる必要はありません。彼らはすべての証券会社と API で接続し、ユーザーが自分の好きなプラットフォームで取引し、同時にソーシャルコミュニティに参加できるようにしています。
これらのプラットフォームのビジネスモデルは持続可能性も証明しています。Blossom の収益は2年間で30万ドルから400万ドルに増加しました。これは ETF 発行業者が小売投資家にリーチすることに準備ができていることを示しています。AfterHour のデイリーアクティブデータは、ソーシャルトレーディングがユーザーの習慣を形成できることを示しています。Fomo の取引量の増加は、暗号資産コミュニティがソーシャル化された取引体験を求めていることを証明しています。これらは一時的な製品ではなく、実際の需要を満たすインフラです。
規制環境も、このアーキテクチャを支持し、妨げていません。ソーシャルトレーディングプラットフォームは資産を保有せず、取引も実行しません。彼らが提供するのは、実際の保有に焦点を当てたコミュニティと議論です。この構造により、証券会社が直面する多くの規制上の複雑さを回避しています。プラットフォームは規制遵守の証券会社と協力し、競合するのではなく。
将来の展開は継続的な細分化に向かうでしょう。さらに多くのプラットフォームが、特定の小売投資家グループに対応するように登場します:オプション取引に特化したもの、配当収入投資家向けのもの、新興市場向けのものなど。それらは実データを基盤としてコミュニティを構築し、取引実行を統合しますが、証券会社にはなりません。
最終的勝者は、自分たちのユーザー層を本当に理解しているプラットフォームであり、すべての人にサービスしようとしているプラットフォームではありません。小売投資家は一つの統一されたグループではなく、成功するソーシャルトレーディングプラットフォームは、製品設計、ビジネスモデル、コミュニティカルチャーにおいてこの現実を体現しています。Benchmark が Fomo に投資した決定もこの論理を裏付けています。彼らが投資したのは、すべての小売投資家を対象とするプラットフォームではなく、暗号原住民に焦点を当て、彼らがコミュニティ内で何百万ものトークンを取引するのを支援するプラットフォームです。
ソーシャルトレーディングインフラは証券会社を取って代わるものというわけではありません。むしろ、証券会社の上に1層追加されています。この層では、コミュニティ、議論、発見が起こっています。この層は、ますます証券会社自体と同じくらい重要になっています。この層を構築しているプラットフォームは、小売投資家のための永続的な市場インフラを構築しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia