ENAの急騰の背後で、Ethenaが米国株の永久先物と接続した影響はどれほど大きいのか?

TL;DR
· 9月25日、EthenaはBinanceと提携し、USDeのベーシス戦略を暗号資産パーペチュアルから米国株パーペチュアルへ拡張した。現物でトークン化株式証憑bStocksを購入し、同一プラットフォームでUSDT建ての株式パーペチュアルを売り建ててヘッジする。
· 創業者のGuy Young氏は、これがUSDeローンチ以来の資金メカニズムにおける最も重要な拡張だと述べた。参入フレームワークを執筆したKairos Researchは、展開可能な規模をオーダーブックの深度に直接縛り付け、補足契約が未締結であることと米国株の閉場時価格設定が最大の構造リスクだと指摘した。
· 関連銘柄:USDe、sUSDe、ENA、Binance株式パーペチュアル(NVDAB、TSLABなど)。
9月25日、合成ドルプロトコルEthenaはBinanceとの提携を発表し、USDeのベーシス戦略を暗号資産パーペチュアルから株式パーペチュアルへ拡張した。現物でBinance関連会社が発行するトークン化株式証憑bStocksを購入し、同一プラットフォームでUSDT建ての株式パーペチュアルを売り建ててヘッジする。
創業者のGuy Young氏は、これがUSDeローンチ以来の資金メカニズムにおける最も重要な拡張だと述べた。この取り組みの参入フレームワークを執筆したKairos Researchは別の見方を示し、展開可能な規模をオーダーブックの深度に直接縛り付け、補足契約がまだ確定しておらず米国株の閉場時価格設定が最大の構造リスクだと警告した。意見の相違は2点に集約される。この構造が現在どれだけの資金を収容できるか、そして原資産の法的身分が十分に強固かどうかである。
暗号資産のファンディングレート枯渇、同一構造を株式へ転用
USDeはUSDTのような「現金+国債」型のステーブルコインではない。むしろニュートラル戦略をドルとして包装したものに近く、現物を買いながら対応するパーペチュアルを売り建て、ロングがレバレッジを維持するために支払うファンディングレートを稼ぐ。価格の上下動はヘッジされ、収益はレートそのものから生まれる。
このエンジンは昨年非常にうまく機能した。ビットコインのファンディングレートは建玉加重で、2024年通年は年率約11.0%、USDeの供給量は2025年10月に約148億ドルのピークに達した。2026年8月には同じ指標が約2.2%まで低下し、暗号資産ベーシスの収益寄与は約1%に落ち込み、供給量も約49億ドルまで縮小した。
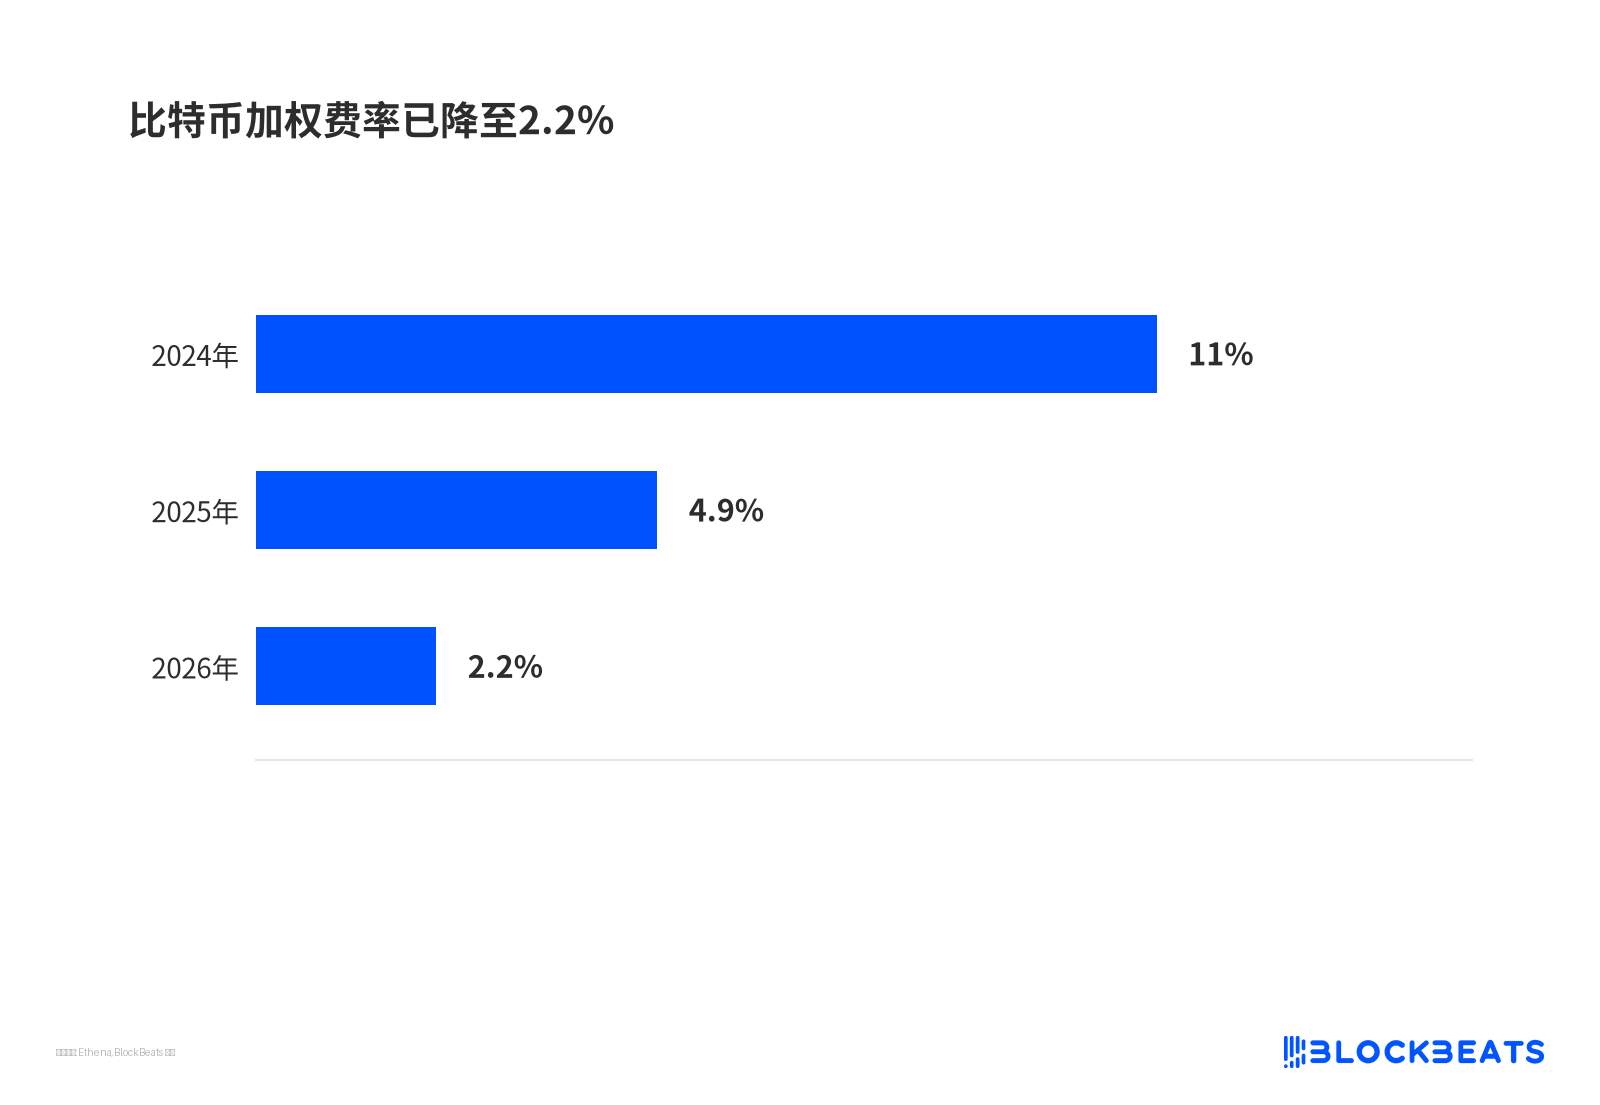
ビットコイン加重レートは2.2%まで低下
Ethenaの答えは対象の入れ替えだ。Guy Young氏の理由は、株式パーペチュアルのレートがより高く、ビットコインとの相関がより低く、ロングが手数料を支払う傾向がより顕著だというものだ。同氏は12〜24か月以内に、リアルワールドアセット(RWA)パーペチュアルがUSDe準備金に占める割合が暗号資産パーペチュアルを超えると予測している。
准入を審査するKairos Researchが示したのは定量的な基準だ。8月28日にリスク委員会へ提出したフレームワークでは、対象の14日平均片側未決済建玉が2500万ドル以上、30日間の資金調達率の履歴があり、同一プラットフォーム上に一致するトークン化現物が存在することを求めている。8月26日時点で、4社のプラットフォームの株式パーペチュアル片側未決済建玉は合計約29億ドル、Binanceでは17の契約ペアがスクリーニングを通過したが、実際に利用可能なのは十数銘柄のみで、エヌビディア、テスラ、アップル、Metaなどが含まれる。
Binanceは最初に実装したプラットフォームであり、同一取引所内でのマッチングにより現物とパーペチュアルの執行偏差が抑えられている。
bStocksの法的身分はむしろ倉荷証券に近い
USDeはエヌビディアやアップルの株式によって裏付けられているわけではない。bStocksはBinance関連会社のBTech Holdings Limitedが発行し、1:1で保管株式に対応すると謳っているが、保有者は原資産の専有権益を享有せず、発行者はコーポレートアクションに対して大きな裁量を留保しており、法的にはむしろ倉荷証券に近い。
そのためKairosは承認を「補足契約を条件とする」と記載し、保管および貸出制限、グループ外在庫の照合、監査およびアップグレード鍵、配当およびコーポレートアクションのルールを網羅することを求めた。9月25日時点で、この補足契約が署名されたかどうかは開示されていない。同日の報道は、署名が完了するまで現物はBinance関連当事者に対する無担保信用エクスポージャーに近いと指摘した。
利回りの計測基準は3倍の差、規模はオーダーブックの深さで決まる
利回りの計測基準は双方の見解が最も顕著に分かれる点だ。Ethena公式は過去6ヶ月の株式ベーシスが11%以上と述べているが、一部の基準では年率3.56%であり、両者は約3倍異なる。再現可能な現在のアンカーはKairosによるもので、8月26日に承認された契約の資金調達率は約7%、うち2つはすでにマイナスに転じており、17.5%は5月から8月のウィンドウにおける高値である。
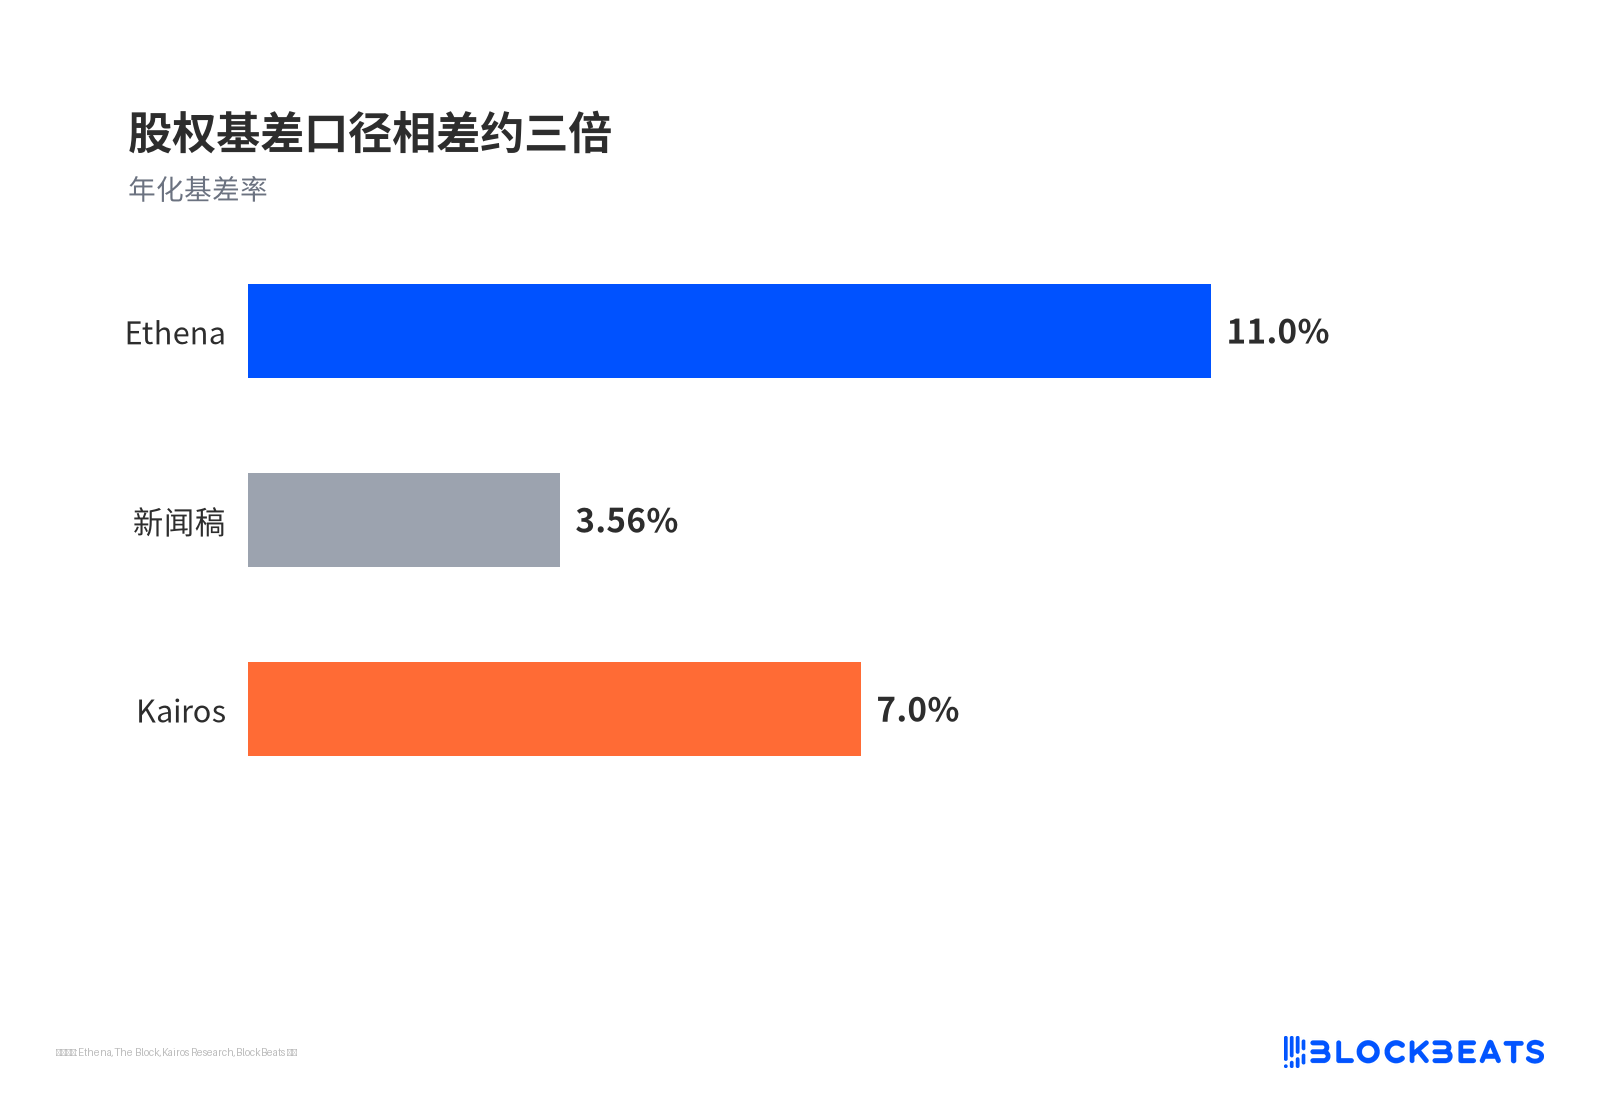
株式ベーシスの計測基準は約3倍の差
規模の制約はオーダーブックの深さに由来する。Kairosはポジションが対応するパーペチュアル未決済建玉の10%、任意の一日の出来高の10%を超えないことを推奨している。そのオーダーブックに基づく試算では、Binanceの最も深い銘柄の片側深度は約56万ドルであり、建玉の基準を満たしても、展開可能な金額はUSDe残高の1%をはるかに下回る。
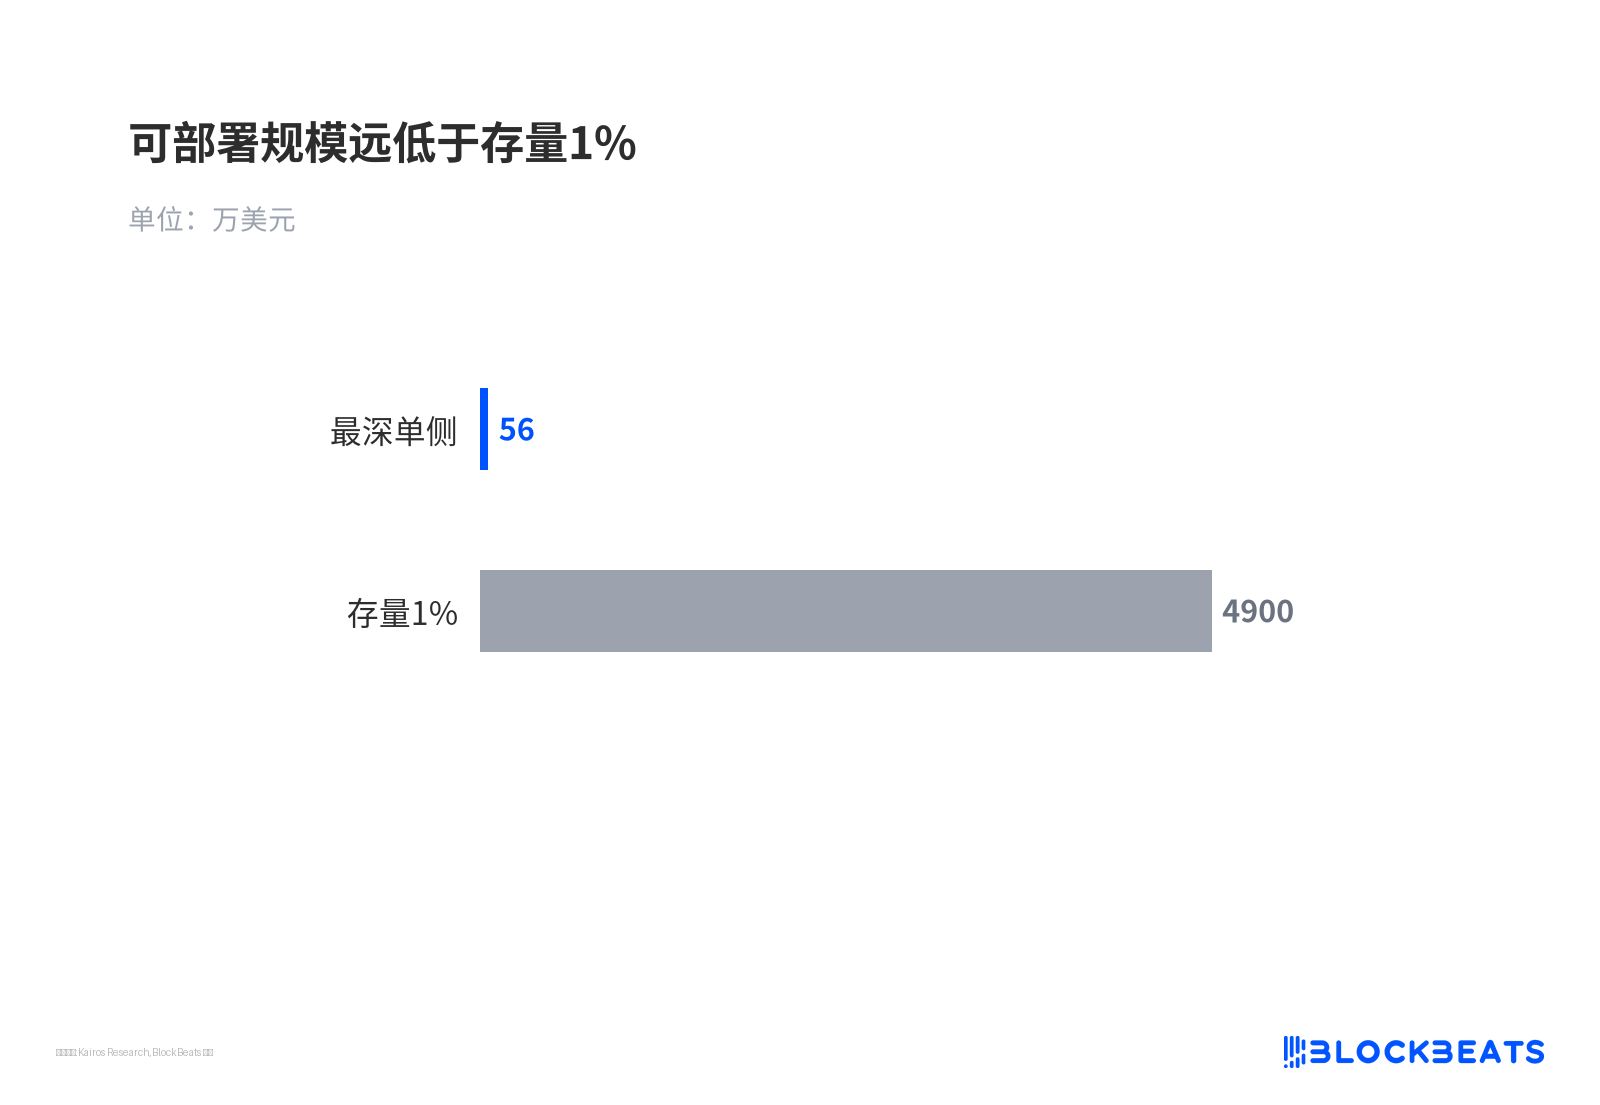
展開可能な規模は既存の1%をはるかに下回る
米国株が閉まると、価格設定は分離する
より現実的なギャップはエヌビディアが10%下落することではなく、米国株が閉まっている間もパーペチュアルが取引され続けることにある。米国株は週の約70%の時間が休場であり、この間バイナンスの指数はパーペチュアル自身のオーダーブックから生成されるため、薄い市場でショートが清算される可能性があり、bStocksは同等の規模で換金できない。
Kairosのバックテストによると、400以上の週末と祝日のウィンドウで平均14.9ベーシスポイントの乖離があり、37回の決算ウィンドウでヘッジポートフォリオの最大ドローダウンは81.7ベーシスポイントだった。規則ではこれらの時間帯に少なくとも10%のステーブルコイン証拠金を追加するか、半分に減らすか、引け前にポジションを閉じることが求められている。
すべての工程を同一プラットフォームに置くことで、クロス取引所のスリッページが低減される一方、現物発行、パーペチュアル取引、清算、指数が同一エコシステムに束ねられる。リスクの種類はコイン価格の変動から、関連当事者の信用、閉市場での価格設定、単一場所への集中へと変わった。
USDeの供給は買い戻しスイッチまで約26億ドル足りない
これらの制約は共通して一つの判断を指し示している。9月25日に開始されたのは厳格に上限を設けられた試験運用である。実際にどれだけ展開されたか、補足契約が署名されたか、第二の場所がいつ基準を満たすかは、いずれも開示されていない。
より直接的な観察ウィンドウは供給そのものである。USDeは現在約49億ドルで、ENA買い戻しスイッチを起動する75億ドルまで約26億ドル足りない。
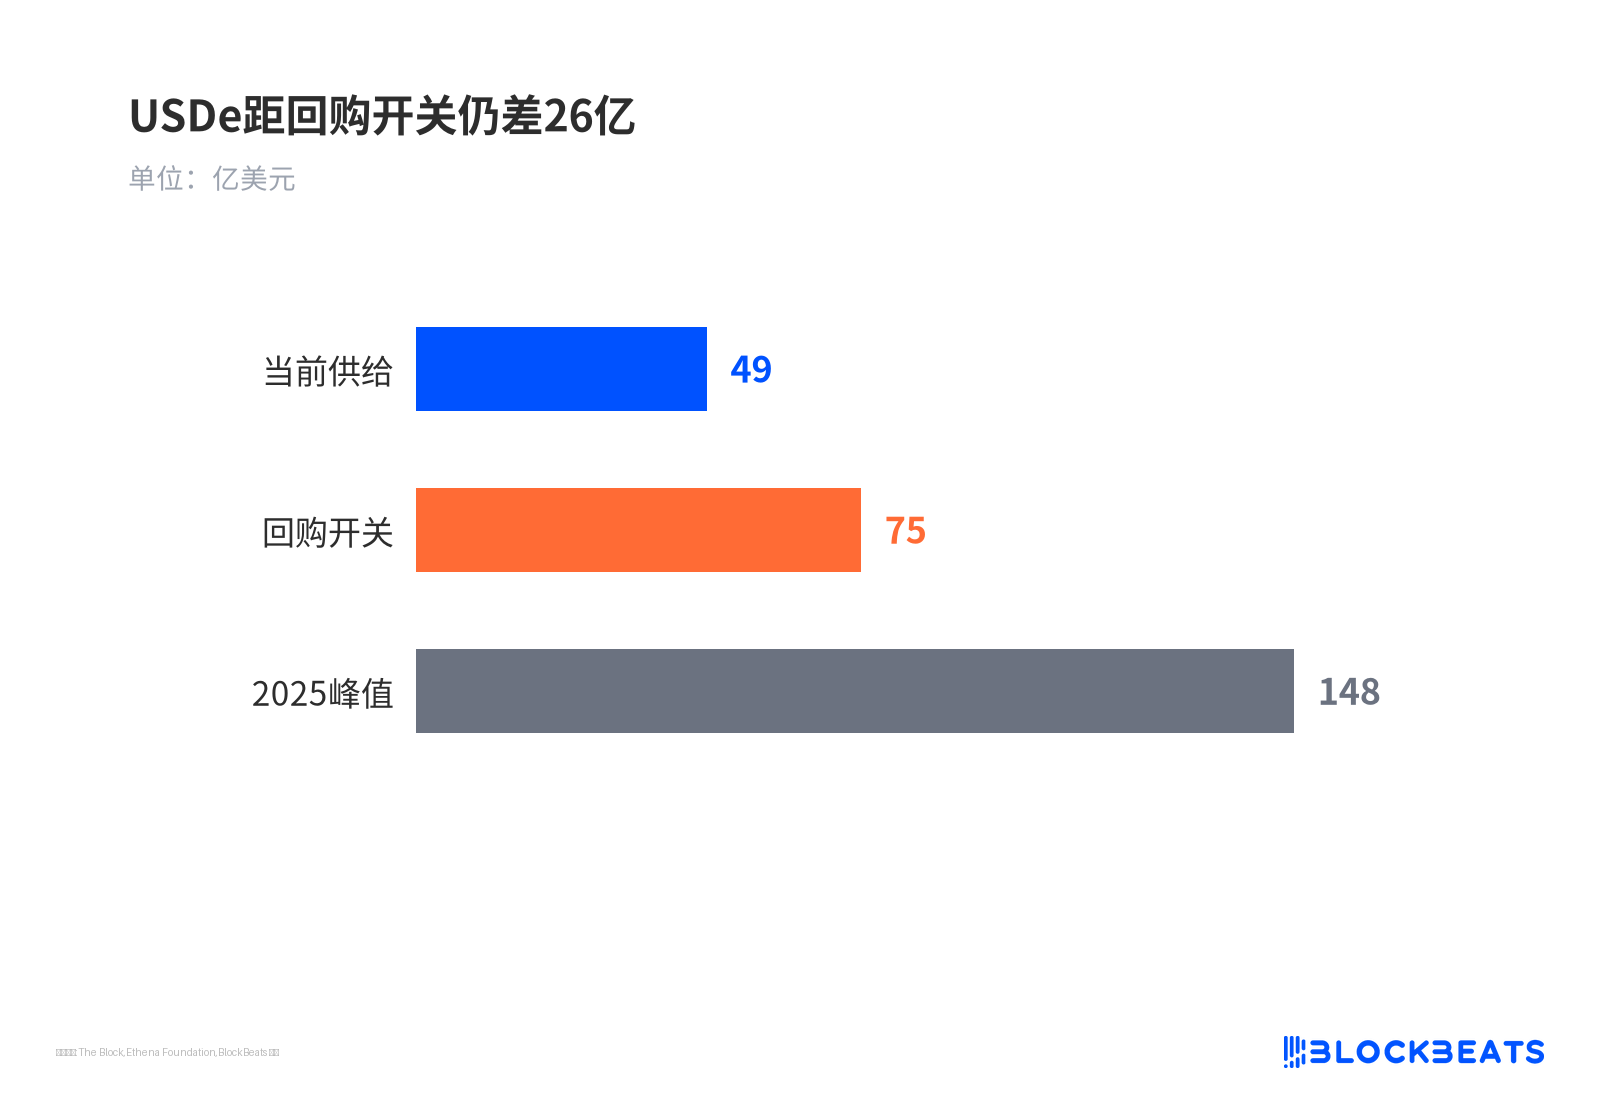
USDeは買い戻しスイッチまで依然26億ドル足りない
もし株式ベーシスが安定的に正のリターンをもたらすことができれば、この数字が先に動くはずだ。ENAの最近の反発は買い戻し期待と遠い将来の想像の両方を取引しており、両者の実現ペースは同じではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia