ゴールドマン・サックスが利上げについて言及:市場は賭けすぎ?FRBはあと1回の利上げで済むかもしれない
原文タイトル: 市場はFRBの利上げを過大に織り込んでいる可能性
出典: Goldman Sachs Exchanges
翻訳:Peggy、律動BlockBeats
編者注:FRBが再び利上げサイクルに入った後、市場の議論の焦点は「なぜ9月に利上げするのか」から「この利上げはどこまで進むのか」へと移りつつある。原油価格の高止まり、インフレの粘着性の再出現、AIインフラ投資と国防支出の力強さは、いずれもより高い金利を支持するように見える。しかし同時に、住宅、自動車、中小企業、中低所得層の消費は、高い資金調達コストによってすでに明らかに圧迫されている。「インフレは依然として目標を上回っている」ことが次第にコンセンサスとなる中、より根本的な問題が浮上し始めている。今日の米国経済は、依然として伝統的な「経済過熱—利上げ—需要冷却」という枠組みで理解するのに適しているのだろうか?
最新のGoldman Sachs Exchangesで、ゴールドマン・サックスの副会長で元ダラス連銀総裁のRobert Kaplanは、FRBが3年ぶりに利上げした後の政策経路について議論した。彼は9月の利上げの必要性を認め、年内にもう一度の利上げも合理的だと考えているが、市場のより積極的な織り込みと比べると、Kaplanはむしろ、FRBはその後一旦停止して経済を再観察する必要があり、機械的に連続利上げサイクルに入るべきではないとの見方を示している。
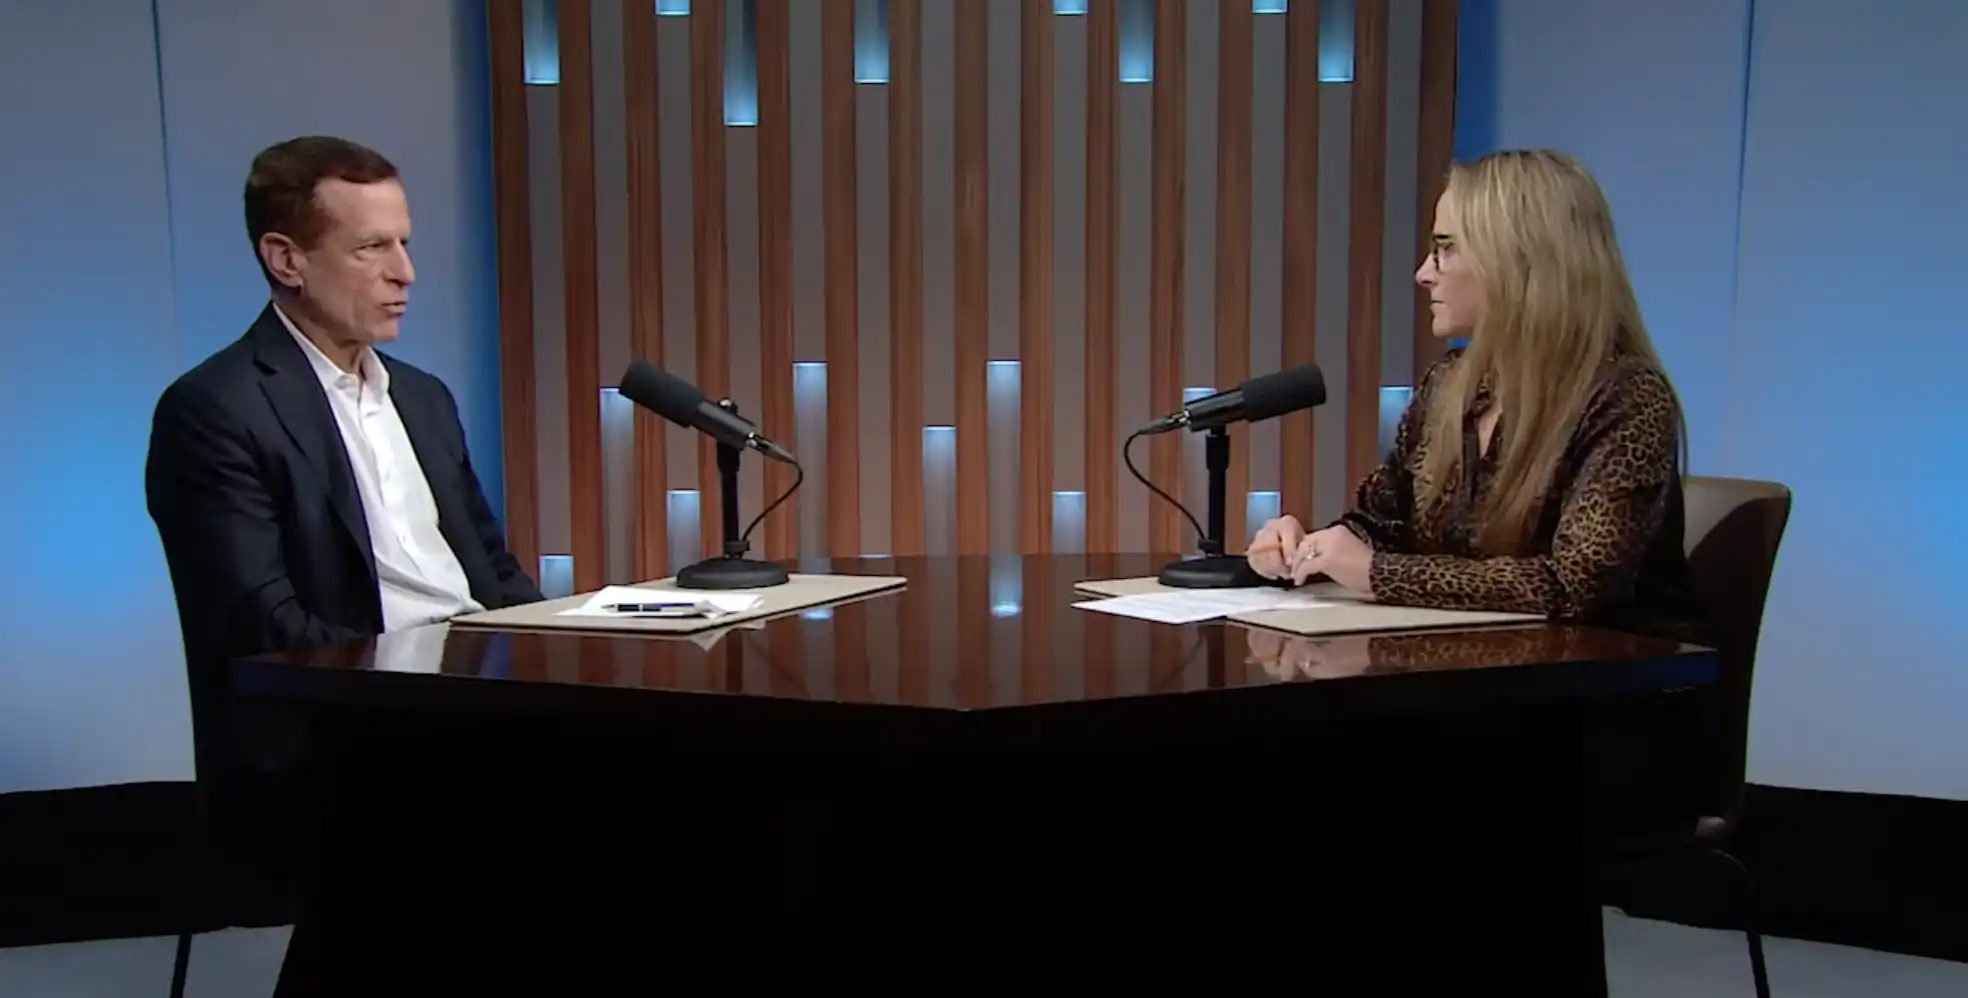
この対談で、Kaplanは実際に「FRBがあと何回利上げするか」を、より根本的な構造的問題の組に分解している。インフレは需要から来るのか供給から来るのか?政策金利は実際にどの部門を抑え込めるのか?長期金利はどの程度すでにFRB自体から離れ、財政赤字、エネルギー価格、債券供給によって決まっているのか?
第一に、インフレの性質が変化しており、FRBが直面しているのは伝統的な需要過熱ではない。かつては、雇用が強く、賃金が上昇し、消費が拡大する時、利上げは需要を押さえ込むことでインフレを抑制できた。しかし現在の圧力は、原油価格、関税、労働供給の制約など供給要因からも同時に来ている。FRBはフェデラルファンド金利を引き上げても石油供給を増やすことはできず、関税を排除することもできないが、一度の供給ショックが十分長く続けば、それは次第に運輸、商品、サービス価格へと波及する可能性がある。したがって、現在の利上げの目的は、最初の価格ショックを直接消滅させることではなく、それがより広範な第二波インフレへと進化するのを防ぐことにある。これは、今後の政策判断の鍵が、原油価格が高いかどうかだけでなく、原油価格が価格体系全体を変えつつあるかどうかにあることを意味する。
第二に、金融政策が影響を与えられる経済部門と、現在最も力強い成長源との間にミスマッチが生じている。かつては、利上げは比較的同期した経済サイクルを対象としていた。しかし現在、米国経済の内部には明らかな分化が生じている。住宅、自動車、中小企業、低所得層の消費は短期金利に非常に敏感で、すでに明らかに圧迫されている。しかしAIインフラと国防投資は依然として力強い。さらに重要なのは、大規模なAIプロジェクトは主に長期債券、信用市場、株式調達に依存しており、フェデラルファンド金利に直接依存しているわけではない。これは、FRBが利上げを続ければ、最初に打撃を受けるのは経済の中で最も熱い部分ではなく、すでに冷え込んでいる部門である可能性があることを意味する。政策ツールが前に進むほど、その限界的な効果はより非対称になる可能性がある。
第三に、市場は今、二つの異なる問題を同時に「金利上昇」という一つの価格に押し込めている。短期金利は主にFedの今後の政策経路を反映しているが、10年債およびそれより長期の米国債は、財政赤字、国債供給、エネルギー価格、タームプレミアムの影響をますます受けている。Kaplanはこのため、長期金利の上昇を単純に「市場がFedのさらなる利上げを予想している」と理解すべきではないと強調する。名目成長が比較的強い状況でも財政赤字が明確に改善しなければ、長期債投資家がより高いリターンを求めること自体が、Fedとは独立した価格決定ロジックとなる。言い換えれば、米国債イールドカーブは単一の金融政策取引から、金融・財政・供給リスクが共同で作用する結果へと変わりつつある。
第四に、市場が現在織り込んでいる利上げ価格には、新たな政策枠組みに対する不確実性プレミアムも含まれている。Kevin Warshの就任後、市場はそのリアクション・ファンクション、すなわちどのようなインフレ、雇用、金融状況の下でFedがどの程度の強さの行動を取るのかをまだ完全には理解していない。政策反応関数がまだ安定していないとき、市場はしばしば自ら「未知」に対してバッファを設ける。したがって、現在のイールドカーブに織り込まれている引き締めの程度は、必ずしも投資家がこれらの利上げが最終的にすべて実現すると確信していることを意味せず、原油価格、戦争、そして新たなFedの意思決定枠組みに対する不確実性へのリスクプレミアムを支払っているにすぎない可能性もある。
この対談を一つの判断に圧縮するならば、それはこうだ。今回の政策サイクルにおける真の難題は、Fedが利上げを続ける意思があるかどうかではなく、伝統的な金利ツールがますます非伝統的な経済構造に直面しているということである。
この意味で、本稿が議論している対象はもはや次回のFOMCで利上げがあるかどうかだけではなく、AI CapEx、財政拡張、複数の供給ショックが同時に存在するとき、金融政策がなおどの程度まで一つの政策金利に頼って、高度に分化した経済サイクルを管理できるのかということである。
以下が原文内容である(理解しやすいよう、原内容は一部再編している):
核心要点
ゴールドマン・サックス副会長で元ダラス連銀総裁のRobert Kaplan氏は、米国経済内部で明らかな分化が生じているため、市場がFedの今後の引き締め幅に対して織り込んでいる価格は、実際の必要性をすでに上回っている可能性があると述べた。
Goldman Sachs ExchangesポッドキャストでKaplan氏は、一方では人工知能(AI)インフラと国防支出が依然として持続的に繁栄している一方、他方では住宅、自動車など金利に非常に敏感な経済部門が高金利環境下で明らかな圧力を受けていると指摘した。複数の力が絡み合うことで、Fedが政策をさらに引き締める必要性は、市場が現在価格に織り込んでいるほど強くない可能性がある。
· FRBはさらに利上げする可能性があるが、幅は限定的: Kaplan氏は、FRBがもう一度利上げを行い、フェデラルファンド金利を約4%—4.25%まで引き上げた後、一時停止して経済状況を再評価する可能性があると予想している。しかし市場は現在、より多くの利上げを織り込んでいる。Kaplan氏は、これには一定のリスクプレミアムが含まれており、投資家が原油価格の動向や、FRB議長Warsh氏が経済データに直面した際にどのように政策を調整するかについて依然として不確実性を抱いていることを反映している可能性があると述べている。
· 中立金利は依然として重要: Kaplan氏は、中立金利は金融政策を決定する「唯一の基準」ではないものの、依然として参考意義があると述べている。同氏の見解では、もう一度の利上げによりFRBの政策金利が中立水準を上回る可能性があり、それによって経済に対して「軽度の制限的」な作用をもたらすという。
· 既存の政策シナリオが存在しないショック: Kaplan氏は現在の経済を「低解雇・低採用(low fire, low hire)」の労働市場と表現している。関税や移民引き締めによる労働供給の制約、そして原油価格ショックが、歴史的な設備投資ブームと同時に発生している。これは教科書的な先例が存在しない供給側の組み合わせである。Kaplan氏は、このような環境下でFRBの重点はもはや最初の供給ショックを除去することではなく、インフレがより多くの財やサービスの価格へ「波及」するのを可能な限り抑制することにあると考えている。
本文の要点
9月16日、FRBはフェデラルファンド金利の目標レンジを25ベーシスポイント引き上げ、3.75%—4.00%とした。FRBは声明の中で、米国の経済活動は依然として「堅調なペース」で拡大しているが、インフレは依然として高水準にあるため、インフレを2%目標に回帰させるためのさらなる支援が必要であると述べた。
Robert Kaplan氏にとって、今回の利上げ自体は意外ではなかった。本当の問題は、これが予防的な調整なのか、それとも新たな連続利上げサイクルの始まりなのかということである。
Kaplan氏の答えは前者に近い。
もう一度の利上げは合理的かもしれないが、Kaplan氏は多くの連続利上げが必要だとは考えていない
Kaplan氏は、FRBが9月に利上げを選択したことは合理的だと考えている。
2025年秋、FRBは3回連続で利下げを行った。2026年に入ると、経済環境が変化した。財政的インセンティブは依然として効果を発揮しており、AIインフラ投資が急速に拡大する一方、地政学的衝突が原油価格を押し上げた。FRBは一時的に待機し、エネルギー価格が自然に下落することを期待したが、このプロセスは予想通り迅速には進まなかった。
本当にカプランが懸念しているのは、前年同月比のインフレだけではなく、直近の月次インフレが依然として強いことだ。
米国労働統計局のデータによると、8月のCPIは前月比0.4%上昇、前年同月比3.4%上昇した。コアCPIは前月比0.3%上昇した。これは、インフレが以前の高値からは大きく低下しているものの、少なくとも直近のデータでは、2%目標に整合するペースに安定的に戻ったとはまだ言えないことを意味する。
しかし、これはカプランが大幅な引き締めを支持していることを意味しない。
最新のFOMCドットチャート自体も比較的抑制的だ。9月の予測では、2026年末のフェデラルファンド金利の中値は4.1%、2027年も4.1%となっている。ドットの分布を見ると、18人の参加者のうち12人が年末金利の中値を4.125%と予想し、4人が4.375%と予想しており、現在の水準付近にとどまると予想しているのは2人だけだ。
カプラン自身は、より「一歩進んで一歩見る」ような経路を好んでいる。9月にはすでに1回利上げしており、10月に新たなインフレショックがなければ一時的に見送り、12月に改めて25ベーシスポイントの利上げを検討するというものだ。
そうなれば、金利レンジはおよそ4.00%—4.25%に上昇する。
カプランは、米国の名目中立金利(neutral rate)もおおむねこの水準付近にあると推計している。いわゆる中立金利とは、理論上、経済を明確に刺激もせず、明確に抑制もしない金利水準を指し、直接観測できるデータではなく、政策上の推計である。
したがってカプランから見れば、12月にもう一度利上げすれば、FRBはすでに中立付近に到達している可能性がある。その後、さらに制限的な領域に入る必要があるかどうかは、改めて判断する必要があり、連続利上げがまだ続くと事前に決め打ちすべきではない。
市場はなぜ依然として追加利上げに賭けているのか?鍵は「政策反応関数」がまだ十分に明確でないこと
カプランと市場の間の本当の相違点は、「もう一度利上げするかどうか」ではなく、その後にあと何回あるかにある。
彼は、現在の金利市場に織り込まれている引き締めの程度は、実際に最終的に必要となる利上げ幅を上回っている可能性があると考えている。
その重要な理由の一つは、市場が依然として不確実性に対してリスクプレミアムを支払っていることだ。
第一に、新FRB議長ケビン・ウォーシュの政策反応関数(reaction function)が、まだ市場に完全には理解されていない。
いわゆる政策反応関数とは、簡単に言えば、インフレ、雇用、金融環境などの変数が変化したとき、FRBがどの程度の強さで、どのくらいの速さで金利を調整するかを市場が判断しようとするものである。
市場が中央銀行総裁をよく知っている場合、投資家は過去の発言や意思決定のパターンから、政策経路をおおよそ推測できることが多い。しかし、そのような規則性がまだ形成されていない場合、債券市場は通常、追加の「バッファー」、つまりリスクプレミアムを上乗せする必要がある。
したがってKaplanは、現在のイールドカーブに織り込まれている利上げ予想の一部は、投資家がFRBが必ずそれだけ利上げすると確信していることを必ずしも意味するのではなく、「Warshがどのように反応するか我々はまだ完全には分かっていない」ことに対するプライシングである可能性があると考えている。
同時に彼は、市場がもう一つのリスクに対してもプレミアムを支払っていると考えている。それは、原油価格が長期間高止まりすることである。
エネルギーショックがすぐに終われば、FRBは通常、短期的な価格上昇を「見透す」ことを選べる。しかし、供給ショックが6か月、8か月、あるいはそれ以上続けば、それは輸送、食品、製造、サービスなど、より多くの価格項目へ徐々に波及する可能性がある。
これが、「供給ショックでは利上げすべきでない」という見方に対するKaplanの修正でもある。
フェデラルファンド金利を引き上げても、もちろん石油供給を増やせるわけでも、直接原油価格を下げられるわけでもない。しかし、他の分野の需要を抑えることで、エネルギー価格の上昇がより広範なインフレへ波及する速度を低下させることはできる。
したがってFRBにとって本当に重要なのは、エネルギー価格そのものがどれだけ上昇したかではなく、一回の外生的ショックがより広範な第二波インフレへと発展するかどうかである。
最大の難題:AIは好調だが、金利感応度の高い部門はすでに冷え込んでいる
これも、Kaplanが機械的に連続利上げに賛成しない理由である。
今日の米国経済は、伝統的な意味での全面的な過熱ではなく、非常に明瞭な分化が生じている。AIインフラ投資は依然として急速に成長しており、国防支出も力強さを保っている。しかし、住宅、自動車、そして中低所得層向けの企業はすでに明らかに弱含んでいる。これが金融政策上の難題を生んでいる。フェデラルファンド金利が最も打撃を与えやすい部門こそ、もはや経済で最も熱い部門ではないのである。
不動産が最も直接的な例である。
高い住宅ローン金利は住民の住宅購入能力を低下させ、同時に不動産開発業者自身も在庫やプロジェクトの資金繰りを支えるために短期融資に依存することが多い。したがって、FRBが短期金利を引き上げると、これらの企業は需要の減退と資金調達コストの上昇に同時に直面する可能性がある。
中小企業や変動金利ローンに依存する個人も同様の圧力に直面している。しかし、AIインフラ投資の資金調達構造は必ずしも同じではない。
大手テック企業やインフラプロジェクトは、より企業債、長期債券市場、そして株式調達に依存している。そのため、フェデラルファンド金利よりも、米国債イールドカーブ全体やクレジットスプレッドに関心がある可能性が高い。
Kaplanの判断は、短期政策金利を引き上げるだけでは、AIインフラの拡大を顕著に阻止するには不十分だというものだ。
これはまた、米国経済が一見矛盾する二つの現象を同時に示す理由を説明している。一方では設備投資ブームと企業収益の底堅さがあり、他方では住宅や一部の消費部門がすでに明らかな圧力を感じている。
彼は現在の労働市場を「low fire, low hire」——低解雇、低採用——と要約している。
これは過去の典型的な経済過熱とは異なる。雇用に大規模な悪化は見られないが、企業の採用意欲も強くないため、労働市場は当面、最も明確な金融政策シグナルではない。
Kaplanは、FRBが現在直面しているのは実に非常に珍しい組み合わせだと考えている。歴史的な設備投資サイクルと、エネルギー、関税、労働供給制約など複数の供給ショックが同時に発生しているのだ。
伝統的な「経済過熱—利上げ—需要冷却」モデルは、そのためそれほど使いやすくなくなっている。
10年米国債が5%を突破、問題はもはやFedだけではない
短期金利が主に「FRBがあとどれだけ利上げするか」に答えるものだとするなら、長期金利は別の問いに答えようとしている。投資家はどのような価格で長期的に米国政府債務を保有する意思があるのか、ということだ。
これもまた、Kaplanが現在の市場で最も見落とされやすいと考える点である。
米国財務省のデータによると、10年米国債利回りは9月22日に4.96%だったが、9月23日には5.11%に上昇した。20年債と30年債の利回りは同期間にそれぞれ5.45%と5.40%に上昇した。
長期金利はすでに現在の政策金利を明確に上回っている。
Kaplanは、この動きの一部を単純に「市場がFRBの追加利上げを予想している」と解釈することはできないと考えている。10年債、さらにはより長期の米国債は、財政赤字、債券供給、そして長期的なインフレリスクの影響をますます受けるようになる。
CBOの9月データによると、2026会計年度の最初の11か月間の米国連邦予算赤字は約2兆ドルで、表面上は前年同期より約60億ドル少ない。しかし、支払日のずれを除外すると、今年の同期間の赤字は実際には前年より約820億ドル多い。
これは、名目経済成長が依然として堅調であるにもかかわらず、米国の財政ギャップが明らかに改善していないことを意味する。
Kaplan氏の見方では、これは長期債投資家に高い利回り補償を要求させることになる。米国財務省の債券買い戻しは、ある程度市場の流動性と債務管理を改善できるが、Kaplan氏は、これは真に財政赤字を削減することとは別物だと強調する。したがって、同氏は長端金利の核心的な問題がますます財政に偏ってきており、金融政策そのものではないと考えている。
これが、9月のFed利上げ後、米国債曲線が単純に「さらに25ベーシスポイント」で再価格設定されなかった理由でもある——大量の引き締め期待はすでに以前から曲線に織り込まれており、長端には独自の財政ロジックがある。
次に何を見るべきか?「Fedがタカ派かどうか」ではなく、インフレが引き続き拡散しているかどうか
Kaplan氏の次回会合に対する基準シナリオは依然として「一時停止」に傾いている。
FRBの次回FOMC会合は10月27~28日に開催される。それまでに市場は2組の重要なインフレデータを入手する:BEAは9月30日に8月の個人所得・支出データを発表し、これにはPCE価格指数が含まれる。BLSは10月14日に9月のCPIを発表する。
月次インフレが冷え始め、原油価格が他の商品やサービスの価格にさらに波及せず、同時に住宅、自動車、消費が引き続き高金利の圧力に耐えているなら、Kaplan氏が言う「12月にもう一度利上げし、その後は様子見のために一時停止する」という経路がより成立しやすくなる。
逆に、PCEとCPIが再び明らかに加速する場合、あるいは企業調査がエネルギーやその他の供給ショックがますます多くの価格項目に伝播していることを示す場合、FRBには12月まで待つ余地がない可能性がある。
したがって、現在本当に観察する必要があるのは、単純な「タカ派かハト派か」という問題ではない。
この政策サイクルでより重要な変数は、供給ショックが結局いくつかの価格を押し上げただけなのか、それともインフレプロセス全体を変え始めているのか、ということだ。
もし前者だけであれば、市場は確かに過度な利上げを織り込みすぎているかもしれない。もし後者であれば、今日高めに見える金利価格設定が、徐々にファンダメンタルズによって検証されていく可能性がある。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia