

a16zの新規調達150億ドル:常に疑問視されてきたが、「ストーリーテリングが最も得意な」ベンチャーキャピタリストとなる理由は何か?
原文タイトル:a16z: The Power Brokers
原文出典:Not Boring
原文翻訳:Saoirse,Foresight News
編集者の言葉:本文の著者は Not Boring Capital の創設者である Packy McCormick であり、現在、a16z crypto のアドバイザーを務めています。本文はベンチャーキャピタルの巨人である a16z に焦点を当て、新たに 150 億ドルのファンドを調達したことを契機に、「非伝統的ベンチャーキャピタル」の内部を掘り下げています。これは、エンジニアの考え方で将来を展望し、確固たる信念をもって Databricks などの潜在的企業に賭けるというものです。記事には過去の実績データとクラシックな事例が交えられ、スタートアップから 900 億ドル以上の資産を管理するまでの論理展開が解説されています。この「テクノロジー信徒」が業界のルールを如何に再構築しているのかを理解したい方は、是非本文を詳しく読んでみてください。
a16z が 150 億ドルの新規資金調達を発表すると、ベンチャーキャピタル界全体が再び動揺しました。一部の人々は、長年にわたるそのモデルへの疑問を呈しており、他の人々はこの資金がどこに流れるのか好奇心を持っています。
この論争の絶えない機関を理解するために、私はその GP(一般パートナー)や LP(有限パートナー)と話し、2000 億ドルを超える評価を受けている後発企業の創業者と深く議論し、設立以来のファンドのリターンデータを調査しました。
ただし、「a16z がどこで間違っているのか」という問題にこだわるよりも、私はむしろ尋ねたいと考えています。過去に常に正しい判断を下してきた賢明な人々は、今何に注力しているのでしょうか?もちろん率直に言って、私は以前 a16z の暗号通貨顧問であり、主要人物たちと同様に株主名簿に載っていたことから、完全に客観的な観察者ではありません。
しかし、私はこの 150 億ドルの価値があるかどうかを判断するつもりはありません — — 機関の LP は既に現金を使って投票しており、答えは10年かかるでしょう。私が伝えたいのは、a16z がなぜベンチャーキャピタル界で「最も上手にストーリーを語る」プレーヤーになれたのか、そして彼らの口から語られる未来が、どのように通常とは異なる野心を秘めているのか、ということです。
「私は未来に生きている。現在は過去。私の存在そのものが贈り物であり、気に入らないならその場を去れ。」
— — Kanye West,《Monster》
「あまりにも派手すぎます」「政治的には少なく話し、多くのことを行うべきです」「最近の1、2件の投資プロジェクトに同意できない」「教皇の言葉を引用してソーシャル・プラットフォームを立ち上げることは、あまりにも不適切です」「ファンド規模がこれほど大きいと、 LP に適切なリターンをもたらすことは不可能です」...
これらの音、a16z は 20 年近く聞いています。
例えば、2015 年に、New Yorker 記者 Tad Friend は「未来のパイオニア」という記事の執筆のため、Marc Andreessen(a16z の共同創設者兼一般パートナー)と朝食を共にしました。それ以前、Friend は他のベンチャーキャピタリストから次のような疑問を聞いていました:a16z の基金規模が大きすぎるのに持ち分が少なすぎる [1]。最初の 4 つのファンドの総収益を 5~10 倍にするには、ポートフォリオ全体の評価額が 2,400~4,800 億ドルに達する必要があります。
Friend は記事の中で次のように書いています。「私は Andreessen にこのデータを確認しようとしましたが、彼は軽蔑的なジェスチャーをして『くだらない。私たちにはフルスタックのモデルがあります——私たちの目標は大物を捕まえ、大きな魚を追いかけることです!』と言いました」。
この光景を覚えておいてください。なぜなら、今後同様の疑問を抱くかもしれず、Andreesse はおそらく同じ反応をするでしょう。
今日、a16z はそのすべての投資戦略で合計 150 億ドルを調達し、監督下の資産管理規模(RAUM)が 900 億ドルを突破しました。
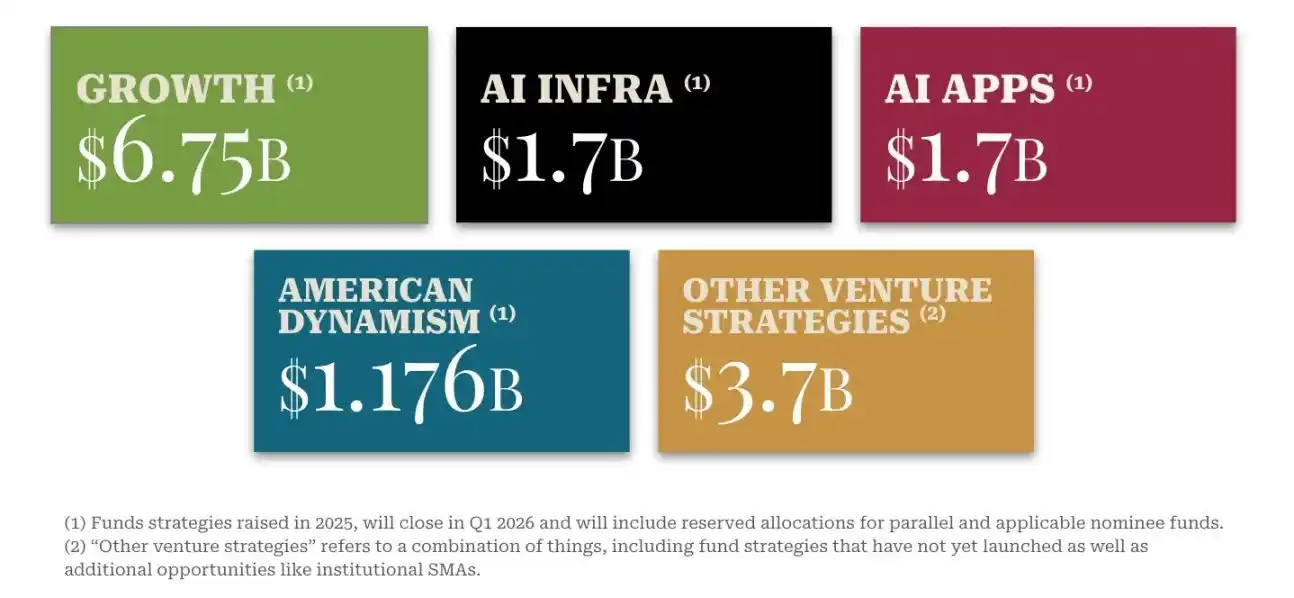
a16z が 2025 年に調達した複数のファンド戦略とそれに対応する資金規模
2025 年には、ベンチャーキャピタル調達市場はごく少数のトップ機関によって主導され、a16z の調達額は、2 番目と 3 番目にランクインする Lightspeed(90 億ドル) と Founders Fund(56 億ドル) の調達額を上回りました [2]。
過去 5 年で最悪のベンチャーキャピタル調達環境の中、a16z の 2025 年の調達額は、全米のベンチャーキャピタル総調達額の 18% 以上を占めています [3]。通常、ベンチャーキャピタルファンドの調達には平均して 16 か月かかりますが、a16z は立ち上げから終了までわずか 3 か月余りでした。
分割すると、a16z は 4 つのファンドが「2025 年全業界トップ10」に入ることができました:成長段階の投資ファンド LSV V が 2 位、AI インフラストラクチャファンド X と AI アプリケーションファンド X が 7 位タイ、そして「American Dynamism II Fund」が 10 位です。
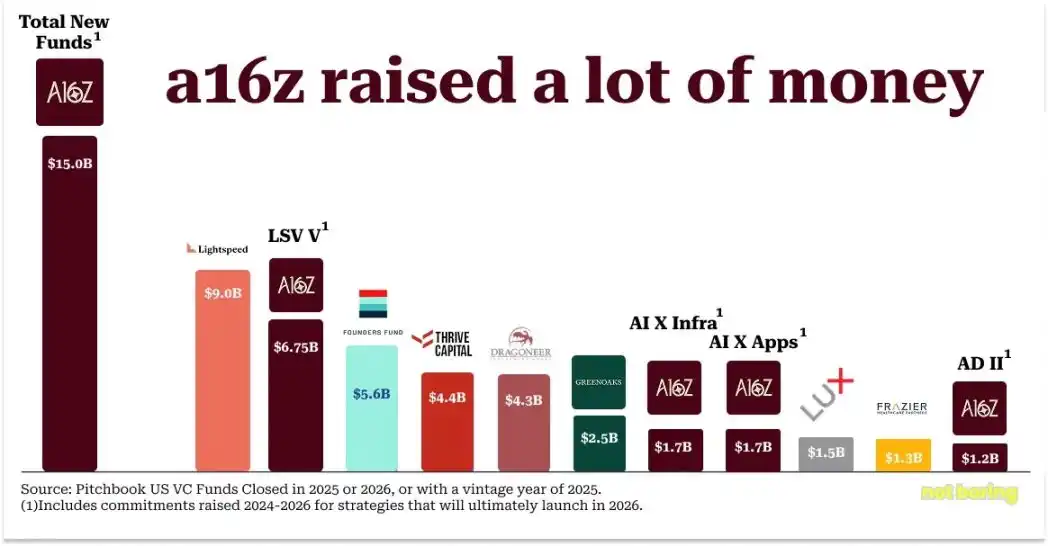
2025-2026年のアメリカのベンチャーキャピタル調達規模比較
Some might say, with so much money, venture capital firms couldn't possibly allocate it sensibly to achieve outsized returns. But I guess a16z's response would probably still be, "Blah blah blah." After all, they have always been about "hunting elephants, chasing whales"!
Today, among all of a16z's funds, their portfolio includes 10 of the "Top 15 Private Companies by Valuation": OpenAI, SpaceX, xAI, Databricks, Stripe, Revolut, Waymo, Wiz, SSI, and Anduril [4].
Over the past decade, a16z has invested in 56 unicorn companies [5] through its funds, more than any other institution in the industry.
The total unicorn enterprise valuation covered by its AI portfolio accounts for 44% of the entire industry [6], also ranking first.
From 2009 to 2025, a16z led early rounds of investment in 31 "eventually valued over $5 billion companies," 50% more than the sum of the second and third-ranked institutions.
They not only have a full set of models but also solid performance to back it up.
As mentioned earlier, peers once questioned whether the combined valuation of a16z's first four funds needed to reach $240-480 billion to meet the mark. In fact, the combined valuation of a16z's Funds I-IV (calculated based on exit or latest post-money valuation) has already reached $853 billion [7].
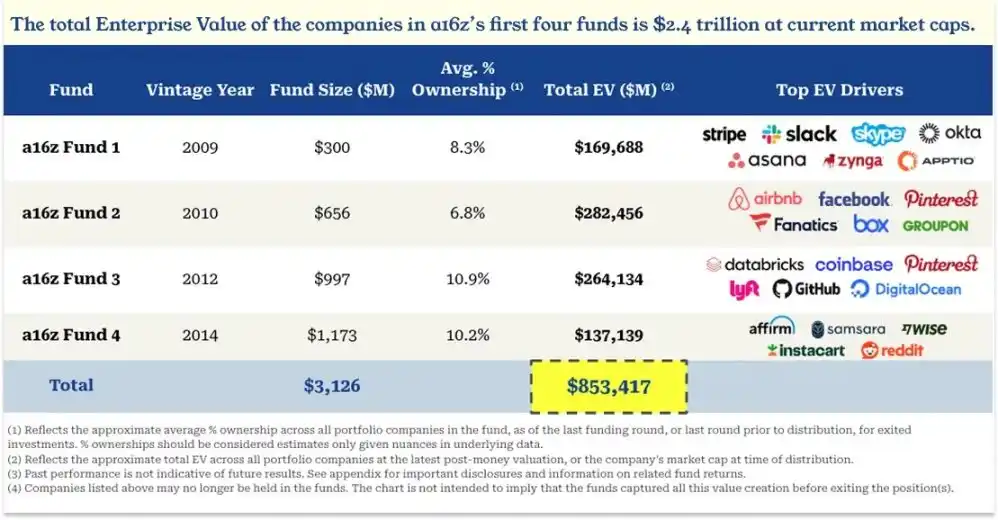
Total Investment Portfolio Value of a16z's First Four Funds
And this is just the valuation at exit—just Facebook alone, the market value has increased by another $15 trillion since then!
This kind of plot keeps repeating: a16z takes what seems like a crazy bet on the future, industry insiders call it "stupid," but a few years later, it turns out it's not stupid at all!
After the 2009 global financial crisis, a16z raised a $300 million Fund I and proposed the idea of providing an operational support platform for founders. Ben Horowitz (co-founder and general partner of a16z) recalled, "We talked to many VC peers, most of them said it was a stupid idea, advised us not to do it, and even said this model had been tried before and wouldn't work. And now, almost all top VCs have similar platform teams."
2009 年、a16z はこのファンドから 6500 万ドルを拠出し、Silver Lake Capital などの機関と共同で eBay から Skype を 270 億ドルで買収しました。その時は「誰もがこの取引が成立しないと言っていました。なぜなら知的財産権のリスクが非常に高いからです」と述べました。やはり、当時 eBay は Skype の創業者と技術の帰属について法廷闘争中でした。その後、わずか2年も経たないうちに、Microsoft が 85 億ドルで Skype を買収し、Ben は当時の疑問についてブログで振り返りました [8]。
2010 年 9 月、Marc と Ben は 6.5 億ドルの第2ファンドを調達し、その後、Facebook(5000 万ドル、投資後評価額 340 億ドル)、Groupon(4000 万ドル、投資後評価額 50 億ドル)、Twitter(4800 万ドル、投資後評価額 40 億ドル)などの企業に大規模な後期投資を行い、IPO のチャンスを賭けました。『Wall Street Journal』は、「Venture Capital's New Nobility Shakes Up Silicon Valley」という記事で、同僚たちはこれに不満を持っており、「非公開で株式をやり取りすることは、本来ベンチャーキャピタルのやるべきことではない」と考えていました(当時、このような現在では一般的な手法は非常に新しく、さらに「セカンダリ取引」という名前も付けられていませんでした)。Benchmark のパートナーである Matt Cohler は、「豚肉先物取引や石油先物取引をしてもお金は儲かりますが、それは私たちがするべきことではありません」と言いました。結果はどうでしたか?2011 年 11 月、Groupon は 178 億ドルで IPO されました。2012 年 5 月、Facebook は 1040 億ドルで IPO されました。2013 年 11 月、Twitter は初日の終値で 310 億ドルと評価されました。
2012 年 1 月、Marc と Ben は 10 億ドルの第3ファンドと 5.4 億ドルのパラレルオポチュニティファンドを調達しました。この時の疑問は、今日一般的となった「規模が大きすぎる」というものに変わりました:a16z の調達額が全米のベンチャーキャピタル総額の7.5%を占め、当時、ベンチャーキャピタル業界全体のパフォーマンスは低迷していました。2014 年のハーバードビジネスレビューによる a16z に関するケーススタディには、2012 年にKauffman Foundation が発表したレポートが引用され、「10年以上にわたり、ベンチャーキャピタル業界のリターンは常に悪かった」と述べています。Cambridge Associates のデータによると、2012 年のベンチャーキャピタルの平均リターン率はわずか 8.9% で、S&P 500 指数の 20.6% に大きく劣っていました。伝説的なベンチャーキャピタリストである Bill Draper は、「シリコンバレーのベンチャーキャピタル業界では、あまりにも多くのファンドが本当に優れた企業に追いついていると共通見解である」と述べています。この言葉は今でも当てはまります。
2016 年、『Wall Street Journal』は「Acquired」ポッドキャストのDavid Rosenthal が「明らかに同業他社のベンチャーキャピタリストによる誹謗中傷記事である」と述べ、「Andreessen Horowitz(a16z)ファンドのリターンはベンチャーキャピタルのエリートに遅れをとっている」というタイトルの記事を掲載しました。当時の a16z の3つのファンドはそれぞれ 7 年、6 年、4 年であり、記事によると、1 号ファンドは業界内でトップ5%に入ることができましたが、2 号ファンドはトップ25%にしか入れず、3 号ファンドはさらにトップ25%に入ることができませんでした。
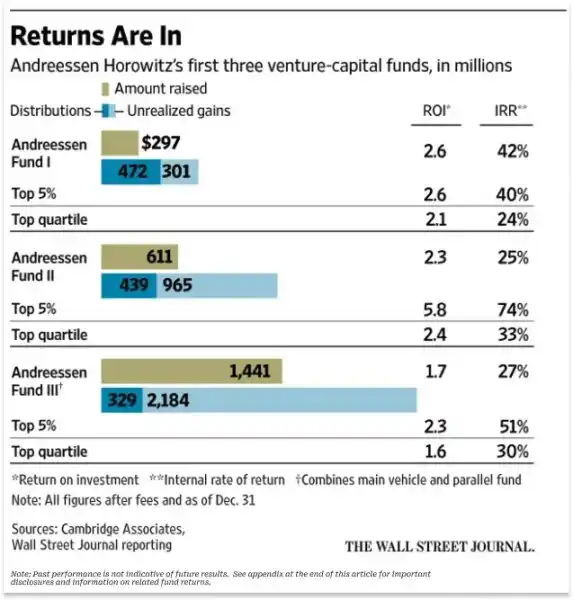
a16zの前3つのファンドの収益率および業界トップレベルとの比較
しかし、今日振り返ってみると、この3番目のファンドは「伝説」と呼ぶにふさわしいものでした。2025年9月30日までの純資産価値倍増率(Net TVPI)は手数料を差し引いて11.3倍に達しました。並行ファンドを含めると、実資本価値倍増率(Net TVPI)は9.1倍となります。
3番目のファンドのポートフォリオには、Coinbase(a16z LPに約700億ドルの総配当金をもたらした)、Databricks、Pinterest、GitHub、Lyft(Uberを逃したが、一度の逃しは多回の正確な投資の「功績」には遠く及ばない「罪過」)が含まれています。私は、このファンドを「史上最も成功した大規模なベンチャーファンドの1つ」と呼ぶべきだと考えています。2025年第3四半期以降、Databricks(現在a16zの最大保有株)の評価額が1340億ドルに上昇し、これは3番目のファンドのパフォーマンスがまだ向上していることを意味します(他の保有部分が評価下落していないと仮定)。3番目のファンドおよび並行ファンドからのみ、a16zはLPに対して約70億ドルの純配当金を支払いましたが、実現されていない収益がほぼ同額残っています。
これらの実現されていない収益の大部分は、Databricksからのものです。2016年には、ウォール・ストリート・ジャーナルがa16zを非難した際には、このビッグデータ企業はまだ小さかったですし、50億ドルの評価から数ヶ月の差しかありませんでした。現在では、Databricksはa16zの全ファンド資産価値(NAV)の23%を占めています。
a16zと関わりのある方々からは、「Databricks」という名前を頻繁に耳にします。それはa16zの最大の保有株にとどまらず(おそらくベンチャーキャピタル全体で上位3つの投資額に該当するプロジェクトでもある)、その発展過程はa16zの「最高の運営モデル」の生きた証となっています。
Databricksとa16zの運営モデル
Databricksについて話す前に、a16zについて理解しておくべきいくつかの重要な点があります。
まず第一に、a16zはエンジニアによって設立および運営されています。これは創業者だけでなく、「エンジニア出身の創業者」です。これが組織の設計原則に影響を与え(規模の効果とネットワーク効果を追求)、彼らが市場と企業の基準を選択する決定に影響を与えました。
次に、a16z において、「投資業界の第2位」はおそらく最大の「投資原罪」です。初期に勝者を見逃しても、後から補填できますが、2位に投資した場合、勝者への投資機会を完全に失います —— 当時、勝者がまだ生まれていなくてもです。
第三に、一旦 a16z がある企業を「レースの勝者」と認定すると、クラシックな行動は「相手の予想をはるかに上回る資金を投入すること」です。このようなアプローチは業界から嘲笑されることがよくありますが、彼らは常にそれに固執しています。
これらの3つのポイントは、a16z 設立当初から一貫しています。
2010 年代初頭、a16z が設立されてから間もなく、当時「ビッグデータ」がブームであり、業界の主流なビッグデータフレームワークは Hadoop でした。Hadoop は Google が開発した MapReduce プログラミングモデルを採用し、計算タスクを高価な専用ハードウェアではなく、安価な普通のサーバークラスターに分散することで、「ビッグデータの民主化」を推進していました。その後、Hadoop を中心とする企業群が台頭し、2014 年には業界の投資熱がピークに達しました:2008 年に設立された Cloudera が 9 億ドルを調達し、その年の Hadoop 関連企業の資金調達額は以前の5倍に増加し、12.8 億ドルに達しました。Yahoo から分離した Hortonworks も同年に IPO を果たしました。
ビッグデータブームが続く中、資金が流入する中、しかし a16z は何もしませんでした。
a16z の「z」である Ben Horowitz は、Hadoop を全く見込んでいませんでした。LoudCloud/OpsWare の CEO を務める前は、コンピュータサイエンスの専攻であり、Hadoop はメインストリームのアーキテクチャにはなりえないと考えていました。「プログラミングが複雑で、管理が難しく、そして将来の要求に適合していない —— MapReduce の各ステップで中間結果をディスクに書き込まなければならず、機械学習などの反復計算タスクにとっては、遅すぎてイライラします。」
そのため、Ben は Hadoop ブームを避けることを選択しました。Jen Kha によると、その時、Marc は Ben について「逃したことは間違いない!完全に駄目だ!大きな誤りを犯した!」と心配していたそうです。
「『絶対に逃しました!マジで大失敗しました!』。 Marc はその時、本当に急いでいました。
しかし Ben は言いました:『私はこれが次のアーキテクチャ変革の方向ではないと思った。』
後に Databricks が現れて、彼は「おそらくこれが正しい」と言いました。そして、もちろん、彼はすべてを賭けました。」
Databricks の誕生は、時宜に適しており、ちょうどカリフォルニア大学バークレー校の近くでした。
1984年、イラン革命の時期、Ali Ghodsi 一家はイランを脱出し、スウェーデンに移住しました。両親はAliにコモドール64コンピュータを買ってくれました。彼はこのコンピュータを使ってプログラミングを独学し、その腕前は高く、カリフォルニア大学バークレー校からの客員学者招待さえ受けるほどでした。
バークレーでは、Ali は AMPLab ラボに参加し、指導教官のScott Shenker、Ion Stoicaを含む8人の研究者と共に、博士課程の学生Matei Zahariaの論文の考えを具体化し、オープンソースのビッグデータ処理エンジンであるSparkを開発しました。
Sparkのデザイン思想は、「複雑なインターフェースを必要とせず、テクノロジージャイアントがニューラルネットワークで実現した機能を再現できる」ことです。Sparkはデータソートの世界記録を樹立し、Zahariaの論文は「年間最優秀コンピュータサイエンス論文」を受賞しました。しかし、学術界の慣行に従い、彼らがコードを無料で公開した後、ほとんど誰も使用しませんでした。
2012年、これら8人は何度も食事を共にし、ついにSparkを中心にDatabricksという会社を設立することを決定しました。そのうちの7人が共同創業者となり、Shenkerは顧問を務めました。
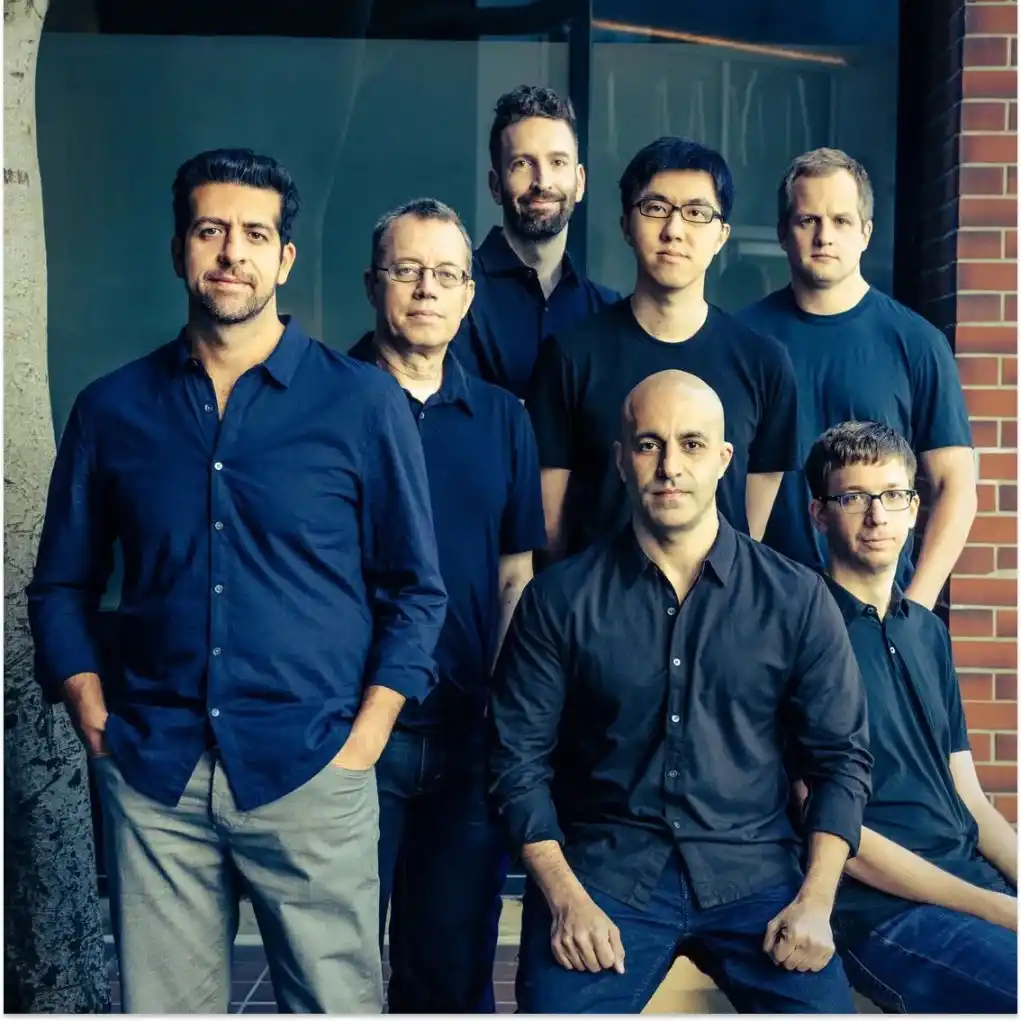
Databricks 共同創業者のAli Ghodsi が前の中央部に座っています、Forbes
チームは最初、「少し資金が必要だが、多くは必要ない」と考えていました。Ben はLenny Rachitskyにインタビューで次のように回想しています:
「彼らに会ったとき、『20万ドルを調達する必要がある』と言っていました。その時私はすぐに気付きました、彼らはSparkを持っていて、競合他社は既に大規模な資金を得ているHadoop企業でした。そしてSparkはオープンソースであり、時間は待ってはくれません。」
Ben はまた、学者として、このチームは「小規模な目標に満足するのが簡単だ」と気付きました。彼はLennyに、「一般的に、教授の創業が5,000万ドルの評価額に達すれば、キャンパスでは『英雄』となる」と語りました。
そこで、Ben はチームに「悪いニュース」を伝えました。「20万ドルの小切手を書くことはできません」と。
そして、彼は「良い知らせ」を投げかけました。「私は1億ドルの小切手を書くことができます」と。
その理由は、「起業するなら真剣に取り組む必要があり、全力を尽くす必要がある。そうでなければ、学校に残った方がマシだ」と述べました。
チームは退学を決定しました。ベンチャーキャピタルファンドの a16z はさらに投資を拡大し、Databricks のシリーズAラウンドを牽引し、投資後の企業価値は4400万ドルとなり、a16zの持分は24.9%となりました。
この最初の出会い――Databricks が20万ドルを要求し、a16z が1000万ドルを投資――は、双方の協力関係の基盤を築きました。a16zがあなたに投資すると、あなたを「完全に信用する」とし、あなたに「より大きな目標を目指すように促す」と述べました。
私がAliにa16zの影響について尋ねたところ、彼の考え方は非常に明確でした。「もしその時a16zがなかったら――特にBenがいなかったら――今のDatabricksは存在しなかったでしょう。私たちはここまで持ちこたえられなかっただろうと思います。彼らは本気で私たちを信じてくれました」と彼は説明しました。
会社設立3年目に、Databricksの収益はわずか150万ドルでした。「その時は私たちが成功するかどうか全く分かりませんでした」とAliは回想し、「この会社の未来が非常に価値あるものになると心から信じてくれた唯一の人物はBen Horowitzでした。彼の信念は私たち全員よりも強固であり、正直なところ、私の信念よりもはるかに強かったです。彼は本当に尊敬に値します」と付け加えました。
信念を持つことは素晴らしいことですが、その信念を実現させる力を持っているとき、その価値はさらに高まります。
たとえば、2016年、Aliは当時マイクロソフトとの提携を試みていました。彼にとって、「DatabricksをAzureクラウドプラットフォームに統合する」という市場のニーズは非常に緊急であり、この提携は当然のことと考えられました。彼はいくつかのベンチャーパートナーに仲介を依頼し、マイクロソフトのCEOであるSatya Nadellaと連絡を取ろうとしました――彼らは手助けをしてくれましたが、これらの連絡先は最終的にすべて「執行役員のアシスタントの手続きに取り残され、終わりを迎えた」と述べました。
その後、Ben自らが立ち上がり、AliとSatyaの間に公式のコミュニケーション経路を築きました。「私はSatyaからのメールを受け取りました。そのメールには『深い協力関係を築くことに非常に興味があります』と書かれていました」とAliは回想し、「Satyaは自身と自身の部下、およびその部下をCCしてメールを送ってくれました。数時間も経たずに、私の受信トレイにはいくつものメールが届きました。それらのメールの差出人は、以前私が連絡しようとして挫折したマイクロソフトの従業員で、皆、『いつ打ち合わせできるか?』と尋ねる内容でした。その瞬間、私は気づきました:『状況が変わった、今回の提携は必ず実現するはずだ』と」と述べました。
例えば、2017年、当時Aliは会社の事業拡大を加速させるためにシニアセールスディレクターを採用しようとしていました。このディレクターは、契約に「統制権変更条項」を追加したいと提案しました。要は、会社が買収された場合、彼が保有する株式が速やかに実現化されるというものです。
これが両者の交渉のカードとなり、そこでAliはこのディレクターを説得するのを手伝うようにBenに頼みました。Benはこのディレクターとのコミュニケーションの後、Aliにこのようなメールを送りました:
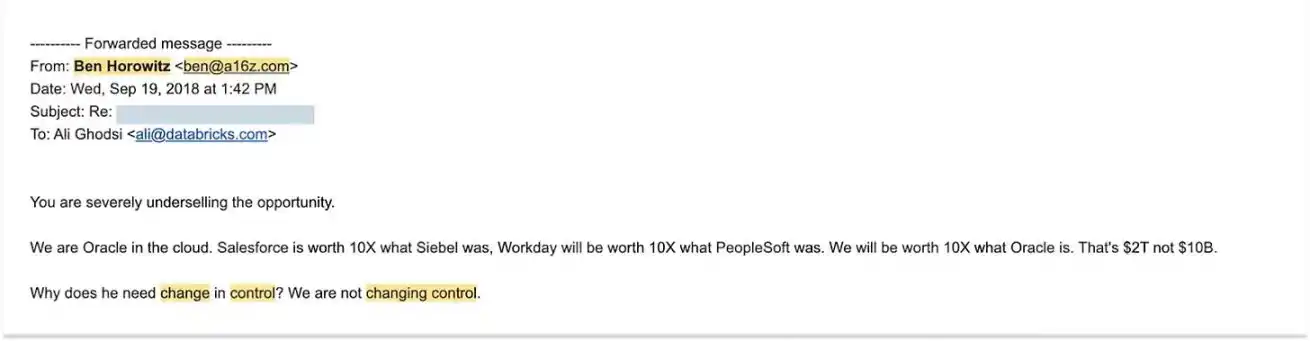
Ben HorowitzからAli Ghodsiへのメール、2018年9月19日、Ali Ghodsi提供
「あなたはこの機会の価値を深く低く見積もっています。
私たちはクラウドコンピューティング分野のオラクルとなるでしょう。Salesforceの評価額はSiebelの10倍、Workdayの評価額はPeopleSoftの10倍になり、当社の評価額はオラクルの10倍になります—これはつまり、私たちの目標が2兆ドルであり、100億ドルではありません。
彼がなぜ『統制権変更条項』が必要なのか?私たちは基本的に統制権の変更は起こりません。」
おそらくこれは史上最も力強い企業メールの1つでしょう、特に考慮すべきことは:当時、Databricksの収益走行率(年間収益)は1億ドルであり、評価額は僅か10億ドルでした。そして今日、同社の収益走行率は4.8億ドルを超え、評価額は1340億ドルに達しています。
「彼らは1つのことの潜在的なすべてを見ることができます」とAliは私に語りました。「あなたがそれにいるとき、毎日日常業務に取り組んでおり、目の前にさまざまな課題が山積みになっている状況—取引が成立しない、競合他社に押される、資金が尽きそう、あなたの会社を誰も知らない、従業員が続々と退職している—そんな中長期的な視点で問題を考えるのは難しいです。しかし、彼らは取締役会の会議に現れ、あなたに言うでしょう:『あなたたちはいずれこの世界を制覇します。』」
彼らの判断は正しかったし、この信念が彼らに多額のリターンをもたらしました。結局、a16zはDatabricksの全12ラウンドの資金調達に参加し、そのうち4ラウンドはa16zがリードしました。Databricksのような投資対象を持つことができたため、a16zの初期の投資したAH3号ファンドは非常に優れた成績を収めました。同時に、Databricksは「後期リスクテイクファンド1号、2号、4号」の中核的な成長駆動力となりました。
「まず、そして最も重要な点は、彼らが会社のミッションを本当に大切にしていることです。」 Ali は評価し、「私は Ben と Marc が最初に投資収益を追求するものとしてではなく、投資収益が二の次であると考えています。彼らはテクノロジーの信奉者であり、技術を使って世界を変えたいと考えています。」
Ali の Marc と Ben に対するこの評価を理解できない場合、あなたは永遠に a16z を本当に理解することはできません。
a16z は具体的に何を指すのか?
a16z は従来のベンチャーキャピタルファンドではありません。一見したところ、これは明らかです:この会社の最新の資金調達は、2017 年のソフトバンク(SoftBank)の 980 億ドルのビジョンファンド(Vision Fund)および 2019 年の Vision Fund II 以来、同社の全戦略的カバレッジにおける最大規模のベンチャーキャピタル資金調達 [8] です。これはまったく伝統的なベンチャーキャピタルの特徴とは合致しません。しかし、それでも、ソフトバンクの Vision Fund は本質的には単なる「ファンド」であり、a16z はそうではありません。
もちろん、a16z は資金調達を行っており、投資家にリターンを生み出さなければなりません。それはその面で最高水準を維持する必要があり、そして、今までのところ、そのパフォーマンスは素晴らしいと言えるでしょう。Not Boring は、a16z がこれまでに管理してきたファンドのリターンデータを把握しており、それについては以下で共有します。
しかし、まず最初に、私たちは明確にする必要があります:a16z は具体的に何を指すのでしょうか?
a16z は「テクノロジーの信仰共同体」です。彼らが行うすべては、より先進的なテクノロジーの誕生を推進し、より良い未来を創造するためです。この会社は信じています [9]:「テクノロジーは人類の野望と達成の栄誉であり、進歩の先駆者であり、人間の可能性の実現方法です。」すべての行動はこの中心的信念に基づいています。彼らは未来に断固とした信念を持ち、その信念を実践するために会社全体のリソースを賭けています。
a16z は「機関」です。それはビジネスであり、会社であり、規模化された成長を実現し、その過程で常に自己改善をしています。私は、「機関」が持つ多くの特性が、伝統的な「ファンド」にはないと信じています。この「機関>ファンド」の位置づけは、ベンチャーキャピタル業界自体の最も矛盾した側面を解明しています:この業界は最も規模化の潜在力の高い企業(テクノロジースタートアップ)に最もスケーラブルな製品(資金)を提供していますが、業界自体は「規模化すべきではない」と見なされています。
この「機関>ファンド」の位置づけは、a16z の一般パートナー(GP)であるデビッド・ヘイバーによるものです。彼はチームで最も「イーストコーストの金融界」の経験を持ち、自らを「投資機関のビジネスモデルを研究する者」としています。彼は次のように説明しています。「ファンドの目的関数(核心目標)は、最小限の人員で、最短時間で最大の副次的利益を得ることです。一方、機関の目標は、卓越したリターンを生み出すと同時に、競争上の優位性の複利効果を生み出すことです。私たちが考えなければならないのは、企業が規模化される過程でより強くなる方法、より弱くなる方法ではありませんか?」
a16z はエンジニアや起業家によって運営されています。従来の資産運用マネージャーの典型的なやり方は、固定された「ケーキ」の中でより大きなシェアを獲得しようとするものです。一方、エンジニアや起業家は、「ケーキ」自体を大きくするためにより洗練されたシステムを構築し、システムのスケール拡大を推進することで取り組んでいます。
a16z は「時間の領域の支配者」であり、「未来のために生まれた組織」です。より大きな野心を抱いたとき、この組織は自らを世界のトップ金融機関や各国政府と同等の存在と捉えます。過去には、「情報時代の(初代)JPモルガン」となることを目指すと述べていましたが、私にとっては、この表現は彼らの真の野心を依然として過小評価していると思います。政府が「特定の空間領域」に役立つのに対し、a16z は「未来という広大な時間の次元」に役立つ存在です。リスク投資は、彼らが未来に最大の影響を与えられる手段であり、同時に、このビジネスモデルが「未来を前進させることで利益を得る」という論理に最も合致しています。
a16z は影響力を創造して「売却」しています。彼らは、スケール拡大、文化の構築、ネットワークの構築、組織の構築、過去の成功経験によって、独自の影響力を築き上げます。そして、その影響力を、彼らのテクノロジースタートアップ企業のポートフォリオに課します。主に販売サポート、マーケティング、人材採用、政府との関係維持などを通じて、彼らはこの影響力を提供します。ただし、創設者の言葉を借りれば、a16z は「最大の支援を行う」ことができ、それ以上のことができるようです。
もしもあなたがこのような組織を設計する必要があるとすれば──それは「技術が従来の技術産業の境界をはるかに超えた市場に浸透している」と確信し、「あらゆる分野が最終的に技術化する」と信じているとするならば──、最終的に作り上げるものは、成千上万の「将来において経済体の中心を形成する可能性のある企業」に向けた、「勝利の能力」を販売する企業です。そして、私は、最終的に作り上げる組織が、a16z と非常に似ているであろうと考えます。
なぜなら、経済体の中心を形成する可能性のある企業は、初期段階ではしばしば規模が小さく、基盤が弱いからです。彼らは最初はさまざまな分野に分散し、異なる目標と競合他社を持ち、時にはお互いに競争します。同時に、彼らは現在の市場をリードし、新参者に譲歩したがらない巨大企業に立ち向かわなければなりません。有望なスタートアップ企業は、製品がいかに素晴らしくても、最高の採用コンサルタントを雇うことができず(それによって最高のエンジニアや幹部を惹き付けられない可能性があり)、自分たちのために公正な競争環境を実現するための政策提唱ができず、自分たちの理念が外部から聞き入れられるようになるための十分な聴衆が得られず、自分たちの製品を「次のトレンドをもたらすことを約束する」というセールスマンに没頭する政府機関や大手企業に売り込むための信頼性が不足しているかもしれません。
任意のスタートアップ企業が、これらの能力を構築するために数十億ドルを投入し、それを自己だけに提供することは論理に合いませんが、それらの能力を「これらすべてのスタートアップ企業」に分配し、「将来の数兆米ドル価値の市場」に及ぼすことができれば、これらの小さな企業は一気に大企業のリソースを手に入れることができます。彼らの成功は製品自体の質にのみ依存し、また彼らは適切な方法で未来を推進することができます。
スタートアップのアジリティと革新力を「時間の支配者」としての影響力と実力と結び付けることができれば、どんな効果が生まれるでしょうか?
これが a16z が取り組んできたことです――自らがスタートアップ組織である時から、そうした試みを始めてきました。
Marc と Ben はなぜ a16z を設立したのですか?
2007 年 6 月、Marc は「The Only Thing that Matters」と題されたブログ投稿をしました[11]。この記事は「Pmarca's Guide to Startups」[12] の一部です。表面的には、この記事はテクノロジースタートアップに向けたアドバイスのように見えますが、今振り返ると、これは「a16z 設立のための実践マニュアル」のようなものです。この記事の中心には、スタートアップの三大要素であるチーム、プロダクト、市場のうち、どれが最も重要かという問いに答えています。
起業家やベンチャーキャピタリストは通常、「チームが最も重要だ」と言います。エンジニアは通常、「プロダクトが最も重要だ」と言います。
「個人的には、私は第三の見解を支持しています」と Marc は書いています。「私にとって、市場こそがスタートアップの成功を左右する最も重要な要素だと考えています。」
なぜでしょうか? 彼は記事の中で説明しています:
「良質な市場、つまり多くの真の潜在顧客が存在する市場にある場合、市場はスタートアップがプロダクトをリリースするのを『牽引』します...
逆に、悪い市場では、世界最高のプロダクトやトップチームを持っていても無駄です――あなたは必ず失敗します...
Andy Rachleff に敬意を表して、私はここで『Rachleff's Law of Startup Success』を提案します:
企業が失敗する主な原因は、良質な市場が欠如していることです。
Andy は次のように述べています:
トップチームが悪い市場と出会うと、市場が勝ちます;
悪いチームが良好な市場と出会うと、市場が勝ちます;
トップチームが良好な市場と出会うと、非凡な成果が生まれます。」
私は、Marc と Ben がベンチャーキャピタル業界で見てきたのは、「良質な市場」(そして当時誰もその市場がどれほど優れているかに気づいていなかった)、そしてその市場には「悪いチーム」(同様にそのチームがどれほど糟糕かに気づいていなかった)がたくさんいたことだと思います。
2007年から2009年まで、BenとMarcは次に何をすべきかを考え続けていました。彼らは非常に成功したテクノロジー起業家でしたが、成功を収めていましたが、2人はまだ何か新しいことに挑戦したいと思っていました。成功したことで、彼らは「誰かに顔色を伺う必要はない」という資本を持っており、思い切って挑戦することができました。
しかし、具体的に何をすればよいのでしょうか?
起業家としてだけでなく、後にエンジェル投資家としても、MarcとBenは多くの非プロフェッショナルなベンチャーキャピタリストと関わってきました。彼らは、「これらの人々と競争することはおそらく興味深いだろう」と感じていました。
「あくまで私の見解ですが、Marcはこれをやることが、お金のためではなかったでしょう」とDavid Haberは私に話しました。「彼は20歳前後から非常に裕福でした。最初は、おそらく『BenchmarkやSequoia Capitalに少し色を見せてやる』ためにやったのではないかと思われます。」
ベンチャーキャピタル業界には、世界金融危機(GFC)が引き起こした最悪の経済不況の時期に、ほとんどの人が気付いていない特性がありました:それはおそらく世界で最高品質の市場だったということです。これはMarcにとって非常に重要なことでした。
もちろん、すべてのベンチャーキャピタル企業が悪かったわけではありません。Marcが「少し色を見せてやる」つもりだったSequoia CapitalとBenchmarkは、実際に非常に優れたものでした(MarcはAndy Rachleffの意見さえ引用していました!)、ただし、それらは「創業者解任」の傾向がありました。そして経営権を保ちたい創業者にとって、Peter Thielは早くも2005年にFounders Fundを設立しており、当時は「2007年第2基金(FF II)」の投資期間にありました。Marioの記述通り、このファンドは最終的に「1ドルを投入するごとに18.60ドルのキャッシュリターン(DPI、投資資本の配当率)」を実現しました。
しかし、今日と比較して、当時のベンチャーキャピタル業界は依然として「怠惰で閉鎖的で、手作業に依存する産業」でした。
Marcはよく語る話をしていました:2009年、a16zを設立することを考えていた際、彼とBenはあるトップベンチャーキャピタルファームの1人のGPと会ったことがあり、そのGPはベンチャー投資を「回転寿司のコンベアベルトから寿司を取ること」と比喩していました。Marcによると、このGPは彼に対して次のように言いました:
「ベンチャーキャピタルのこの業界は、回転寿司レストランで食事をすることのようです。サンドヒルロード(シリコンバレーのベンチャーキャピタルの中心地)に座っているだけで、スタートアップが自然とやってくるでしょう。1つを逃しても問題ありません、次の寿司がすぐに運ばれてきます。座っているだけで、寿司が流れていくのを見て、時折手を伸ばして1つ取るだけです。」
Marc は『Uncapped』ポッドキャストで Jack Altman に説明しました:「目標が単に『現状維持』である場合、業界の野心が限定されている限り、このアプローチはうまくいくでしょう。」
しかし、Marc と Ben の野心はそれだけではありません。彼らが立ち上げようとしている会社では、「優れたプロジェクトを見逃すこと」― つまり、優れた企業に投資できなかったこと ― が最大の過ちとなるでしょう。これは取るに足らないことではなく、市場規模が拡大するにつれて、大手テクノロジー企業の規模が想像を絶するものになることを彼らははっきりと認識しています。
「10年前、インターネットユーザーは約5000万人で、ブロードバンド接続を持つユーザーはさらに少なかった」Ben と Marc は、2009年4月に「a16z ファンドI号(AH Fund I)」の資金調達メモに書いています。「今日、インターネットユーザーは約15億人で、その多くがブロードバンド接続を持っています。したがって、消費者側でもインフラ側でも、業界で最も成功している企業は、前の世代で最も成功したテクノロジー企業よりもはるかに大きな可能性を秘めているかもしれません。」
同時に、企業を立ち上げるコストは大幅に低下し、プロセスもより簡素化されています ― これは将来、より多くのスタートアップが生まれることを意味します。
彼らは潜在的な有限合資者(LP)に宛てて次のように書いています:「過去10年間で、新しいテクノロジープロダクトを開発し、少なくともベータ版として市場に参入するコストが大幅に下がりました。今日、このコストは通常50万ドルから150万ドルであり、10年前は500万ドルから1500万ドルが必要でした。」
最後に、スタートアップが「ツールプロバイダー」から「既存の巨大企業と直接競争するプレイヤー」に変革するにつれて、彼ら自身の野心も着実に拡大しています ― これはすべての業界が最終的にはテクノロジー業界となり、すべての業界の規模もそれに応じて拡大することを意味します。
これが当時の「市場」が非常に有利だった理由です。Marc は次のように続けました:
「1960年代から2010年頃まで、ベンチャーキャピタル業界には一連の『定型的な脚本』がありました...... その時点での会社は基本的に『ツールプロバイダー』であり、つまり『つるはしやシャベルを販売する企業』でした ― 大規模ホスト、デスクトップコンピュータ、スマートフォン、ノートパソコン、インターネットアクセスソフトウェア、SaaS(Software as a Service)、データベース、ルーター、スイッチ、ディスクドライブ、ワープロソフトウェアなどがツールに該当します。
約2010年に、業界は永続的な変革を遂げました...... テクノロジー領域で最も成功している企業は、従来の業界に直接参入し、既存の巨大企業と競争する企業がますます増えています。」
初期において、a16z は会社を「過剰評価」していたのでしょうか?それとも、当時の評価は、その後の会社の潜在能力を考慮すると実際には合理的だったのでしょうか?
今振り返ると、後者であることは明白ですが、a16z の印象的な点は、それが事前にその判断を持っていたことです。
彼らが記事の中で述べたように:毎年約 15 社のテクノロジー企業が最終的に 10 億ドルの年間売上高を達成し、これらの企業が作り出す時価総額は、その年に設立されたすべての企業の時価総額の 97% を占めています——これが今日広く知られる「べき乗法則(Power Law)」です。それならば、彼らはできるだけ多く、「そのうちの 15 社の1社になる潜在性を持つ」企業に投資するために全力を尽くさなければならない;そして、これらの企業の中で、勝者に何度も投資を重ねなければならない。
そして、これを実現するためには、2人の投資パートナーだけでは不十分だった——a16z は、会社を「すべての同業他社とは異なるやり方で」構築する必要がありました。
したがって、「AH ファンド1号」の基本的な投資条件(目標調達額 2.5 億ドルで、一般パートナーが 1500 万ドルを投資することになっている)を説明した後、Ben と Marc は会社の核心戦略を要約しました。
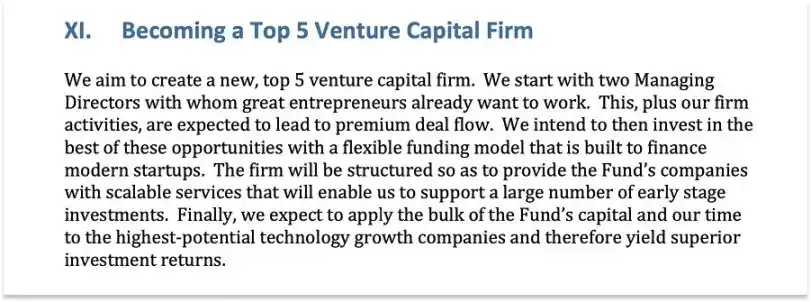
AH ファンド1号調達メモ
今や会社の規模は「2人のパートナー」をはるかに超え、野心も「業界トップ5に入る」に留まらないが、彼らは今でもこの戦略を実行しています。
a16z の3つの成長段階
最初のファンド設立以来、会社の成長の歴史を振り返ると、私にとって、a16z の未来への信念、非対称な自信満々の態度は、常にその中核的な競争優位性でした。この差別化された特性こそが、他のすべての競争優位性を生み出しました。
会社の野心、リソース、ファンド規模、影響力が拡大するにつれ、それによってこの優位性を活用し、差別化を実現する方法も着実に進化しています。
第1段階(2009年 - 約2017年)
a16z の第1段階(2009年 - 約2017年)では、その中核的洞察は:「ソフトウェアが世界を変えつつある」ならば、トップソフトウェア企業の価値は、当時の評価を遥かに超えるだろう、というものでした。
この信念を基に、a16z は以下の3つの取り組みを行い、業界の新興勢力からトップ5の投資会社に躍り出ることに成功しました:
高値での取引のための買い注文: 前述の通り、a16z の初期ファンドが達成した一部取引は、当時多くの同業者から過剰評価されたり通常の軌道から外れていると見なされていました。Ben Gilbert は「Acquired」ポッドキャストで、「彼らが有名企業クラスへの投資を通じてお金を使って名声を買った」と一般的に批判されたと述べていますが、同時に、当時このアプローチは妥当であり、「今日、a16z が2009年から2015年に投資したプロジェクトの評価が実際に過大であったと誰もが考えるでしょうか? その答えは間違いなく否定的です。」と述べています。2014年に行われたHarvard Business School(HBS)でのケーススタディでBen Horowitzが説明した通り、「数十億ドルの評価額に直面しても、投資家はこれらの企業の潜在力を過小評価する可能性があります。」そしてこの「過小評価」こそが a16z の機会でした。
他者にとっては「無駄遣い」と見なされる運用インフラの構築: 網羅的なサービスチームの構築、リクルーターやパートナーの雇用、重役向けブリーフィングセンターの設立... 当時のファンドマネージャーにとって、これらの取り組みはコストを引きずる「追加コスト」のように映っていました。しかし、ポートフォリオの企業が業界基準の「カテゴリー定義」となる成長を遂げると信じている場合、そしてこの目標を達成するには企業レベルの力が必要であると考えている場合、これらの投資は妥当性を持っています。a16z のこの取り組みは将来の展望を考慮しており、将来的にはスタートアップ企業は「成熟した企業」のイメージを持たなければ、《フォーチュン》500社との協力取引を獲得することができません。
技術型創業者を希少リソースと見なす: これはリスクを伴う賭けでもあります。企業を設立するコストが低下し、ハードルが低くなったことから、伝統的な管理経験がなくても、テクニカルな天才は企業を設立し、より影響力のある企業を築く能力を持っていますし、持つべきでしょう。そのため、a16z はこのような創業者を引きつけ、サポートするために最大限の努力を払い、イノベーターを代理人とする芸能事務所CAAのモデルをベンチャーキャピタル業界に導入しました。今では、「創業者に親切」であることが業界で一般的なコンセプトとなっていますが、当時、これは明らかに革新的な取り組みでした。
注目すべきは、第1段階では、a16z の最も重要な目標は「正しい企業」に投資し、これらの企業が期待される成功規模に成長する際に収益を上げることでした。もちろん、創業者をサポートすることに焦点を当てることもありますが、本質的には、この段階の中心にあったのは「バリュエーションアービトラージ」の機会を捉えることでした。
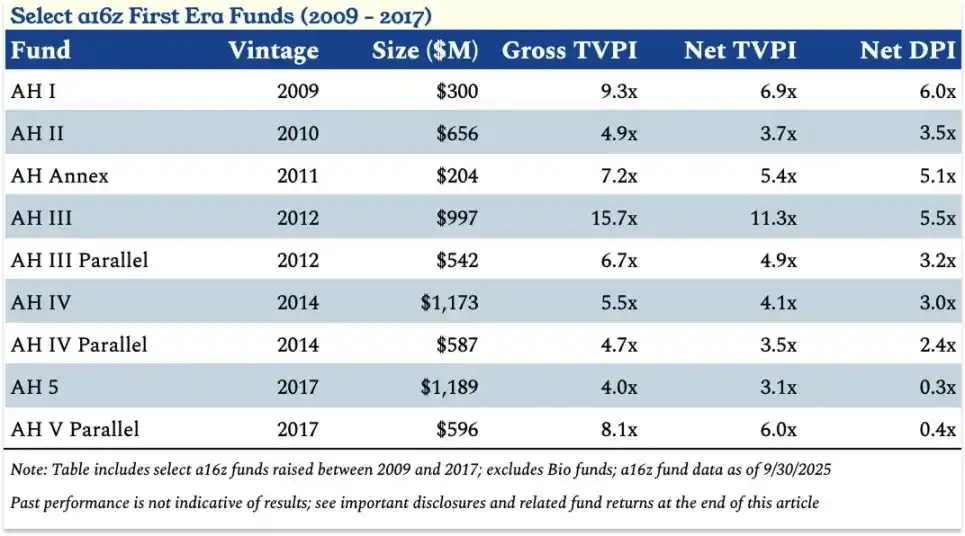
a16z における 2009-2017 年(第一段階)の一部ファンドのコアデータ
a16z 第3号ファンド(AH III)は、Coinbase と Databricks に同時に投資したことで傑出な成績を収めましたが、さらに注目すべきはその成績の「持続性」です。
「有限合資人(LP)として、私たちはファンドが実投資資本比率(TVPI)に対して継続的に3倍の価値を実現し、時折5倍以上の(ネット)TVPI を達成することを喜んで見ますが、a16z はまさにその点を達成しています」、VenCap の最高投資責任者である David Clark は述べています(彼は a16z 第3号ファンドの LP として着任以来)。「a16z は、長期間および大規模にこの種の成績を継続的に提供する数少ない企業の1つです。」 これは上記の成績データからも窺えます。
この段階では、a16z が「高値で買い」、そして「豚肉先物に投資するように異分野投資」することを選択した理由は、ブランド名を築き、長期的なリターンを待つためであり、短期的に見ても「投資」のコストは高くないように見えます。
第二段階(2018-2024 年)
a16z の第2段階(2018-2024 年)では、そのコアな信念が変化し、トップ企業の規模が予想を大幅に超え、それらがより長い間私有状態を維持すること、また技術が他の人々が認識している以上に業界における「侵食範囲」に及ぶだろうということに焦点が当てられました。
この信念に基づいて、a16z は次の3つの措置を取り、次のように「トップ5社」として業界のリーダーに躍進しました:
より大規模なファンドの調達: 第1段階では、a16z は9本のファンドを通じて 62 億ドル調達しました。しかし第2段階の5年間に、19本のファンドを通じて 329 億ドルを調達しています。従来のベンチャーキャピタル業界の合意は、「ファンド規模が大きいほど収益率が低い」というものでしたが、a16z は逆の見解を提示しています:トップ企業の最終的な価値がより高くなる場合、意味のある株式保有を維持するためにはより多くの資本が必要です。ベンチャーキャピタルにとって、最悪のシナリオは「トップ企業を見逃すこと」または「既存のトップ企業の持分が不十分であること」です。Marc はよく言う言葉があります。「あなたは最大でも元本を損失するだけです(つまり、1倍の損失のみです)。しかし、利益上限はほぼ無限です。」
「単一ファンド」モデルの突破、多様な配置の実現: 第1段階では、a16z は主にコアファンドを調達し、その後続の成熟ファンドを併せていました。一般パートナー(GP)はそれぞれの専門分野を持っていますが、すべての GP が同じファンドから投資を行っていました。さらに、a16z は生命科学技術ファンドも調達していました--生命科学技術分野は他の分野と大きく異なるためです。本記事では、a16z の生物科学技術および医療健康分野のベンチャーキャピタルファンドに焦点を当てます。
第2段階に入ると、a16z は「分散化」を推進し始めました。2018年、Chris Dixon の主導で、a16z は暗号通貨領域に特化した最初のファンドである CNK I を立ち上げました。2019年、同社は David George を雇い、専用の Late Stage Ventures(LSV)を設立し、当時の最大規模のファンドである LSV I を設立しました。その規模は 226億ドルで、これまでのいずれかのファンドの2倍でした。この期間中、a16z はコアトラック、暗号通貨、バイオテクノロジー、LSVなどの領域に複数の新ファンドを立ち上げ、2021年には専用のシードファンド(AH Seed I、規模 47.8億ドル)、2022年には専用のゲームファンド(Games I、規模 61.2億ドル)、そして初のクロスストラテジーファンド(2022 Fund、規模 140億ドル)を立ち上げました。このファンドでは、LPは同じ年に立ち上げられたすべてのファンドに比例して投資できるようになっています。
重要なのは、各ファンドは企業の集中リソース(投資家関係チームなど)を活用できますが、各ファンドはそれぞれマーケティング、運営、財務、イベントプランニング、ポリシーリサーチなどの分野をカバーする専用のプラットフォームチームを構築し、特定の垂直領域の創業者のニーズを満たしています。
持ち株期間の延長: a16z の第2段階で、トップ企業はより長い間私有状態を維持し、プライベートマーケットでより多くの資金を調達するようになりました。これには企業運営のための「一次市場調達」と、従業員や初期投資家に流動性を提供する「二次市場取引」が含まれます。a16z がFacebookの晩期二次市場株式を購入した際、Matt Cohler はこのアプローチを「豚肉先物投資」と表現しましたが、現在ではこのモデルが業界の標準となっています。Stripe、SpaceX、WeWork、Uberなどの企業は、これまで公開市場でのみ利用可能だった流動性をプライベートマーケットで得ることができるようになりました。
この傾向は業界に課題をもたらしました。LPは流動性を容易に得られなくなり、資本配分サイクルが阻害される可能性があります。しかし、「技術企業の規模が大幅に拡大すると信じている機関」(a16zなど)にとっては、これは絶好の機会です。これにより、質の高いプライベート企業により多くの資金を投入する機会が提供されるだけでなく、公開市場投資家に属していた利益がプライベートマーケットに移行されました。私は、これがa16zなどのベンチャーキャピタル企業がスケールを大幅に拡大する中で、収益率を低下させない鍵となる理由の1つだと考えています。
このトレンドに対応するために、a16z は2つの重要な措置を講じました:1つは登録投資顧問(RIA)となり、これにより暗号通貨、公開株式、および二次市場取引に自由に投資できるようになりました。もう1つは、David George の主導で前述の LSV I ファンドを立ち上げたことです。第2段階では、a16z が調達した 329億ドルのうち、LSV シリーズファンドは143億ドルを占めています。さらに、暗号通貨ファンドも分割されました。第4号暗号通貨ファンド(CNK IV)はシードファンド(150億ドル)と後期ファンド(300億ドル)に分かれています。
以下是各LSVファンドのトップ10投資プロジェクト、「最新のラウンド後評価」または「現在の時価総額」の順に並べ替えられています:
LSV I:Coinbase、Roblox、Robinhood、Anduril、Databricks、Navan、Plaid、Stripe、Waymo、Samsara
LSV II:Databricks、Flock Safety、Robinhood(すでに公開市場で退出し、資金をDatabricksに再投資)、Stripe、Deel、Figma、WhatNot、Anduril、Devoted Health、SpaceX
LSV III:SpaceX、Anduril、Flock Safety、Navan、OpenAI、Stripe、xAI、Safe Superintelligence、Wiz、DoorDash
LSV IV:SpaceX、Databricks、OpenAI、Stripe、Revolut、Cursor、Anduril、Waymo、Thinking Machine Labs、Wiz
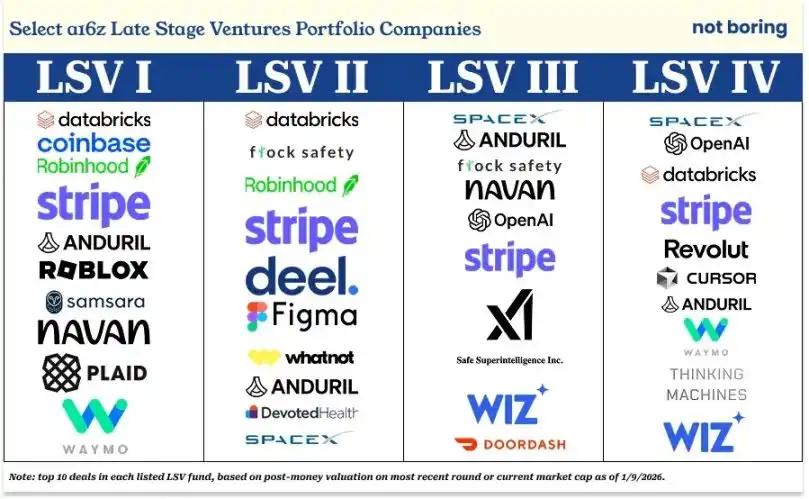
過去に外部から非難を浴びたように、a16zの投資は「有名企業のハイプに乗るため」だったとすれば、上記の投資ポートフォリオは間違いなく「ハイクオリティ・ヒットリスト」です。さらに重要なのは、ケンブリッジ協会の2025年第2四半期データによると、LSV Iはそのバッチのファンドの中でトップ5%にランクインしており、LSV IIとLSV IIIも同じくファンドのトップ25%(つまり第1四分位)に位置しています。
2025年9月30日現在、LSV IのネットTVPIは3.3倍です;LSV IIのネットTVPIは1.2倍です(ただし、DatabricksとSpaceXの最近の調達を考慮すると、この数字は上昇している可能性があります);LSV IIIのネットTVPIは1.4倍です(さらに、SpaceXが大規模なセカンダリ市場取引を完了すると報じられており、評価額は8000億ドルに達する可能性が高く、これによりLSV IIIのネットTVPIはさらに上昇する可能性が高いです)。
これらのトップ企業が最終的にほとんどの人々の予想を大幅に上回る価値を持つという強い信念から、a16zはこれらのハイクオリティな非公開テクノロジー企業に、まだ非公開段階にある段階でより多くの資金を投入することができました。
肝要素は、a16z が証明してきたことです:適切な条件の下では、成長ファンドもベンチャーキャピタル並みのリターンを実現できることです。具体的には、a16z からある LP から得た分析データによると、ベンチャーキャピタル企業が強力なアーリーステージ投資能力を持ち、成長段階での追加投資を継続することで、ベンチャーキャピタル並みのリターン(倍率)だけでなく、より高い内部収益率(IRR)を達成できます。もちろん、これらの企業とより深い協力関係を築くことで、a16z の業界への影響力をさらに高めることもできます。
第二段階では、a16z が最も重要だと考えている目標は、「トップ企業の株式を可能な限り保有すること」です──企業をよく理解するためにアーリーステージ投資を行い、専用のレイトステージファンドを活用して追加投資を継続する(またはアーリーステージ投資の失敗を補う)ことができれば、この目標を達成しやすくなります(ただし、引き続きその持分比率は他の資産クラスで一般的な「支配」水準には達していません)。
この段階の中心には引き続き「アービトラージ」がありますが、第一段階と異なるのは、a16z がこの段階で個々のポートフォリオ企業が成功するのを支援するためにより多くの努力を払っていることです。
第二段階ファンドのリターンサイクルはまだ完全に終了していませんが、第一段階ファンドとの同時期(その時点で「ウォール・ストリート・ジャーナル」がパフォーマンスが低迷していると報じたことがあります)と比較して、第二段階ファンドのリターン率は現時点でリードしています。
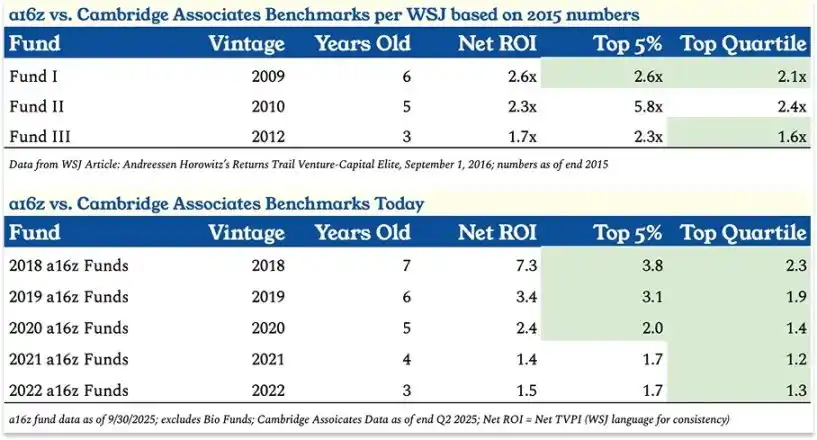
a16z ファンドとケンブリッジ・アソシエイツ業界ベンチマークの投資リターン比較
具体的には:2018年に調達されたファンドの純 TVPI は 7.3 倍;2019 年のファンドは 3.4 倍;2020 年のファンドは 2.4 倍;2021 年のファンドは 1.4 倍;2022年のファンドは 1.5 倍。
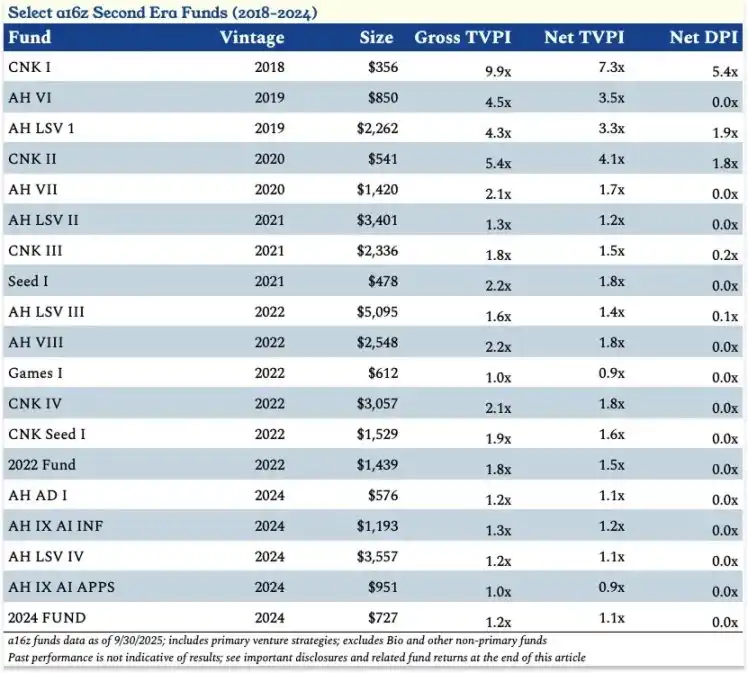
a16z 2018年から2024年(第二段階)の一部ファンドの主要なパフォーマンスデータ
この段階で最も注目すべきハイライトは、暗号資産ファンド(CNK 1-4 および CNK Seed 1)の優れたパフォーマンスです──中でも CNK I は LP に対して 5.4 倍の純分配額対実繰入資本比率(DPI)リターンをもたらしました。
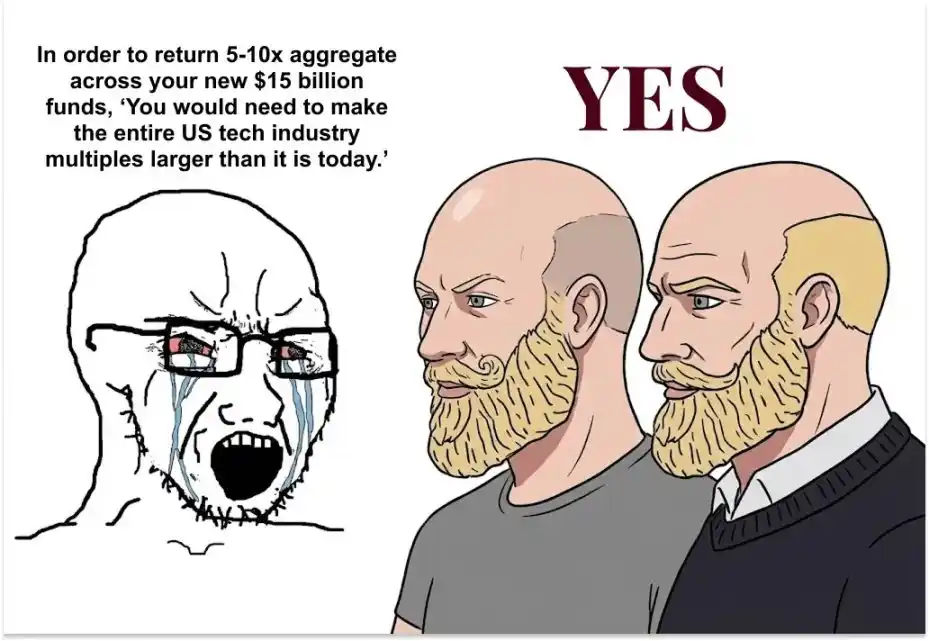
驚くべきことに、2022年には 第2段階の2つの中核となるストーリー――LSVシリーズファンドと暗号資産ファンド――は、a16zが将来に対する2つの信念を的確に表している:LSVは、「企業のプライベートサイクルの延長、プライベートマーケットにおける資金調達の増加」という傾向に対する対応であり;一方、暗号資産は、イノベーション(およびリターン)が従来の投資レーンとはまったく異なる新しい領域からもたらされる可能性を象徴している。 これら2つの大きなストーリーは、a16zがポートフォリオ企業をサポートするだけでなく、全業界にエンパワーメントをもたらす必要があることを浮き彫りにしている。たとえば、後期のポートフォリオ企業の成長を支援するためには、a16zはプライベートマーケットで一部の公開市場の利点を再現する必要があり;そして、暗号資産業界が米国で生存し、さまざまな新興テクノロジー企業が既存の巨大企業との競争で公正な機会を得られるように保証するためには、a16zはワシントンD.C.に進出し(政策ロビー活動を行う)必要がある。 こうして、a16zの第3段階(2024年以降)が浮かび上がる。この段階での中心的信念は:公正な成長環境を確保すれば、新興テクノロジー企業はすべての業界を再構築するだけでなく、すべての業界で成功することができる;そして、a16zは業界や国全体を正しい方向に導かなければならない。 この信念は再び、a16zのポジショニングを変えた。企業の規模が特定の閾値に達した時(今回の150億ドルの新ファンド調達が明確な標識となる)、単に「勝者を選ぶ」だけではもはや不十分である―― 勝者を育てるためには、彼らが競争する環境を形作る必要がある。 Benの言葉の通りに:「業界を導く時が来た。」 この時点で、あなたはおそらく次のようなシナリオを想像できる:競合するベンチャーキャピタルファームのアナリストがジャーナリストのTad Friendにメッセージを送り、「これら2つの合計150億ドルの新ファンドが5-10倍のリターンをもたらすには、『あなたは全米のテクノロジー産業全体を現在の基盤から何倍も拡大する必要がある。』」 そして、おそらく、MarcとBenがこう答えるのを想像できるだろう:その通り、私たちの考え方はそうだ。 2015年以来、a16z は早期段階での投資においてユニコーン企業の数が他を圧倒し、2位の投資家(Sequoia Capital)との差は、2位と12位の間の差に匹敵します。 明らかに、「早期投資企業がユニコーンに成長する数」は「最適な投資家」を測定する非常に具体的で便利な指標の1つです。より一般的な評価方法は、リターンレートを参照することです-それが倍率リターン、内部収益率(IRR)、または単純に有限パートナー(LP)への配当金総額であろうとも。誰かは投資の的中率やパフォーマンスの安定性に注目するでしょう。ベンチャーキャピタル業界のランキングを評価する方法は様々であり、それぞれに異なる視点があります。 しかし、「ユニコーンの数」を中心としたこの種の評価基準は、a16z が業界を見る視点と非常に一致しているように思われます。a16z の暗号通貨チームとの対話の中で、私は何度も次のような意見を聞いています:多くの優れた起業家が特定の領域にいるなら、その領域に賭けることは合理的であり、最終的に誤った判断を下しても完全に受け入れられる;しかし、特定の領域で間違った投資企業を選択したり、何らかの理由でトップ企業を逃した場合は許容できない。ベンが述べたように: 「我々はビジネスを立ち上げるリスクが非常に高いことをよく理解しているので、正しいプロセスに従って投資し、リスクを適切に評価していれば、いくつかの投資が最終的に成功しなかったとしても、私たちは過度に心配しません。むしろ、特定の起業家がその領域において最適な人物であるかどうかを正しく判断できなかった場合、私たちはそれを非常に重視します。 新興分野を誤って選択するのは問題ではありません;しかし、間違った起業家を選択するのは深刻な問題です;優れた起業家を見逃すのも同様に問題です。利益相反が原因であろうと、積極的に放棄した結果であろうと、時代を代表する企業を見逃した場合、その結果は誤った分野に投資するよりもはるかに深刻です。」 a16z 自身が定義した「コアメトリクス」から見ると、彼らは既にベンチャーキャピタル業界のリーダーとなっています。 「では、次に何をすべきか?」とベンが問いかけ、「業界をリードするとは一体何を意味するのか?」 X プラットフォームが 150 億ドルの資金調達を発表した際、同社は次のように述べました。「米国のベンチャーキャピタル業界のリーダーとして、米国の新技術の将来はある程度私たちの手に委ねられています。私たちの使命は、米国が将来の 100 年にわたる科学技術の主導権を獲得することを確実にすることです。」 ベンチャーキャピタル企業がこのようなことを言うのは珍しいことです。 しかし、次の前提を受け入れる場合— 技術は進歩のエンジンであり、米国が先導的地位を維持し続けるためには技術的優位性を持つ必要があります、a16z は米国の新興科学技術企業に対する最大かつ最も影響力のある投資家であり、これらの企業に業界の巨人たちと公正に競争する機会を提供する能力とリソースを有しています— その場合、この発言も決してばからしいものではありません。 さらに、彼は、未来の 100 年にわたる科学技術の主導権を獲得するために(a16z の観点では、これは未来の 100 年にわたる総合的な主導権を獲得することと同じです)、主要な新しい技術アーキテクチャ—AI と暗号通貨—を掌握し、これらの技術を生物医学、国防、医療保健、公共安全および教育などの最も重要な分野に適用し、政府の運営にさえ組み込む必要があると指摘しています。 これらの技術は市場規模を大幅に拡大させるでしょう。私が「科学技術業界の規模が大幅に拡大する」と「万物が技術化される」の 2 つの記事で述べたように、かつて科学技術業界の範囲外であった産業や未解決の課題が今や含まれています。これは、ベンチャーキャピタルへの投資可能な企業価値(VCAV)も大幅に向上することを意味しています。 これは、a16z の長年にわたる投資戦略の継続ですが、理念的には重要な転換点があります:たとえ a16z がリーダーシップの役割を果たすことができれば、これらの価値が解放され、米国(および世界)の将来が保証されるでしょう。 具体的には、次の 5 つのことを行う必要があります: 1. 米国の科学技術政策を再構築し、その地位を回復する; 2. 民間企業と上場企業の発展の間の隙間を埋める; 3. 市場戦略モデルを将来に向けて進化させる; 4. 企業創設の新しいモデルを受け入れる; 5. 自己能力を高めつつ、企業文化を持続的に形成する。 a16z の見えにくい行動のほとんどは、ほぼすべてがこれらの 5 つの目標を達成するために行われています。 特筆すべきは、過去 2 年間、a16z が政治的な立場をより頻繁に表明していることです。Marc と Ben は前回の大統領選挙でトランプ大統領を公然と支持しました。この行動は多くの批判を呼び起こし、ベンチャーキャピタルファンドが国家政治に干渉すべきではないと考える人もいます。 しかし、a16z はこの意見に断固として反対しています。それは「アメリカのテクノロジーポリシーを再設計し、その最高潮に戻す」ことを望んでいます。 Marc と Ben は「小規模テクノロジー企業の発展アジェンダ」でその立場を説明し、その中核的な考え方は次のように要約されます: 新興テクノロジー企業は国家の発展に不可欠です。 未来に勝つためには、イノベーションを促進する法律、政策、規制環境が必要であり、リソース豊富な業界の巨人が「規制の捕獲」を通じて競争を妨げることを防がなければなりません。 しかし、現状はまったく逆です。「我々は、悪い政府政策が小規模テクノロジー企業が直面している最大の脅威となっていると考えています。」 現在、政府レベルでまたは業界巨人との対立のプロセスで、新興テクノロジー企業を支援する人はいません:業界の巨人はそれを行いませんし、スタートアップ企業も限られたリソースをこのような事柄に投入すべきではありません。 ベンチャーキャピタル会社の財務的な利益は、新興テクノロジー企業の成功と密接に関連しています。したがって、ベンチャーキャピタル業界はこの旗を掲げる責任があり、ベンチャーキャピタル業界のリーダーであるa16z は特にその任務を果たさなければなりません。 a16z は政治的な立場で「単一テーマ志向」であり、小規模テクノロジー企業の発展に焦点を当て、かつ非党派原則を持っています。 その公式な立場には、「我々は、小規模テクノロジー企業と直接関係のない政治的論争には参加しない」というものや、「我々はある政治家を支持または非支持するかは、その政治家が小規模テクノロジー企業に対する態度によって決まり、その所属政党や他の問題に関する立場とは無関係である」といったものが含まれています。私がa16z で見聞きした限り、これらは口実ではなく、彼らの実際の行動規範です。 a16z が政治に参入したのは興味深いと感じたからではありません(少なくとも Marc はこの種の「熱狂的な場面」を楽しんでいるように見えます;彼は多くのことに情熱を持ち、荒唐無稽な中からユーモアを見出す能力を持っています—この能力は過小評価された競争上の利点ですが、今日はその話題を掘り下げる時間がありません)。短期的には、a16z は「愚かに見える」非難やあらゆる批判を受け入れる覚悟があり、新興テクノロジーの長期的な繁栄を実現するためにそれを行っています。 ベンチマークの前パートナーであるビル・ガーリーは、「2581 マイル」で指摘しているように、長い間、テクノロジー産業は基本的にワシントン(米国政府を指す)を無視することができましたし、ワシントンも基本的にテクノロジー産業を無視することができました。しかし数年前、状況が変わりました。その一因は、私が以前に触れたように、テクノロジー産業の位置付けが「ツールの構築」から「業界巨人との競争」に移行したことにあります。そして、暗号通貨業界は、最初に「生存か消滅か」のレベルの規制圧力に直面した分野でした。 アンドリーセン・ホロウィッツ(a16z)がワシントンの政治に初めて関与した際、「スモール・テック企業」はまだ影響力のあるグループとして形成されていませんでした。大手のテック企業は独自のロビー活動チームや政府とのネットワークを持っていました。銀行、国防企業、他の業界のリーダー企業など、業界の巨人たちも独自のロビー資源や人脈を持っています。しかし、暗号通貨企業を含むスモール・テック企業はそのようなサポートを持っていませんでした。当時、Coinbaseが能力を持っていた可能性を除いて、ワシントン(さらには全米各州の議会)で代表体制を築くために必要なコストや事前準備を負担できるスモール・テック企業はありませんでした。 そのため、2022年10月、a16zの暗号通貨チームは、政府関係責任者としてCollin McCuneを雇用し、彼を中心に米国の政治家に暗号通貨の知識を普及させる活動を行いました。Collin、Chris Dixon、a16zの暗号通貨領域のチーフ・リーガル・カウンセルであるMiles Jennings、チームの他のメンバー、そしてa16zのポートフォリオおよび全体的な暗号通貨業界からの起業家たちは、何度もワシントンに足を運び、政治家たちに暗号通貨の仕組みや成長の可能性、そしてさらに重要なことについて説明しました。—過剰な規制が新興技術を「死のう胎内」に追いやるリスク。 これらの取り組みが効果を上げました。彼らと業界横断的な超党派政治行動委員会「Fairshake SuperPAC」の推進の大部分のおかげで、暗号通貨業界は立法による「天と地を分かつ」リスクに直面していません。昨年、トランプ大統領が「GENIUS法案」に署名し、初めて暗号安定コインを規制の対象としました。同時に、包括的な暗号通貨市場構造法案が下院で圧倒的な跨党派支持率で可決され、現在上院に提出され審議中であり、今年後半に可決され署名される見通しです。 この経験は、人工知能がワシントンの焦点となった際に重要な役割を果たしました。現在、McCuneはa16z全体の政府関係業務に携わり、ワシントンに恒久的な存在を築き、AI、暗号通貨、「アメリカン・ダイナミズム」など、複数の領域をカバーしています。現在、a16zは、統一された連邦人工知能規制基準の確立を推進し、各州の規制政策の混乱を回避し、イノベーションを促進する他の政策を推進しています。 「ロビー活動」という言葉は否定的な連想を持つかもしれませんが、現在の現実は、スモール・テック企業の競合相手が成熟した政府関係と政策チームを持ち、新参者が公正な競争環境を獲得するのを困難にしようとしているということです。 技術業界が将来を築くために、a16zファンドがリターンを実現するために、政治から離れることはもはや実行可能な選択肢ではありません。幸いなことに、a16zの存続は新興企業の設立、成長、成功に依存しており、したがって、それはイノベーションを促進する公正な競争環境を維持することに最大の動機づけを持っています。 なぜなら、a16z 自体も認めているように、現時点で誰もが未来にどのような企業が出現するかを予測することはできず、これらの企業がどのようにして生まれるかも予測できないからです。 「新しいタイプの企業創業モデルを受け入れる」とは、人工知能技術を活用して、将来の起業家が創業する企業に必要とされる従業員数が過去の 1/10 または 1/100にまで減少し、優れた企業を構築するために必要な要素も従来とは大きく異なるかもしれないという可能性を認めることを意味します。これは、a16z 自体も調整を行う必要があることを意味します。 たとえば、a16z は「Speedrun」という内部アクセラレータープログラムを立ち上げました:新興企業に最大100万ドルの投資を行い、12週間の孵化プログラムを実施します。このプログラムを通じて、a16z はこれら新しいタイプの企業の創業モデルを事前に把握し、参加企業それぞれを詳細に調査することで、潜在的な企業により賢明に追加投資を行うことができます。 しかし、この取り組みにはリスクも伴います:a16z 投資を受けた企業の数を増やし、投資の敷居を下げることで、a16z のブランド価値が低下する可能性があります。たとえば、a16z は以前、Speedrun プロジェクトを通じて「Doublespeed」という企業に投資したことで X プラットフォームで論争を引き起こしました—この企業は「合成クリエイターインフラストラクチャー」を提供していると主張していますが、他の人々からは「携帯電話ファーム」と「情報のジャンクフードサービス」と非難されています。 ある見方では、「その企業は Marc Andreessen の投資を受けている」と言われていますが、これはかなり皮肉な意味を持っています—なぜなら、Marc は100万ドル未満の単独の Speedrun プロジェクト投資決定には参加せず、Speedrun 投資は実質的に a16z の資産運用規模(AUM)全体の約0.001%しか占めていないからです。しかし、これは問題の核心を浮き彫りにします:私は X プラットフォームで「a16z に投資を受けた企業」と言及される企業を何度も見かけましたが、後にその企業がおそらく Speedrun 孵化のプロジェクトであることを推測し、それを確認するまで、ほとんどの人はその点を確かめる時間を割かないでしょう。 もう1つのさらに論争のある類似の事例は、初期段階の企業 Cluely です。この企業は「さまざまなトランザクションでユーザーがチートするのを助ける」と主張しており、a16z はその企業に対して人工知能アプリファンドを通じてリードインで1,500万ドルの投資を行いました。 人々には疑問の余地があります:アメリカの未来を形作ることに力を注いでいる a16z が、「ウイルスのような拡散」を「倫理規範」の上に置いた企業に投資する理由は何ですか?ネットワーク上で活動している人々にとって、Cluely のような企業がポートフォリオにあることは、他のすべての投資企業の信用力を低下させる可能性がありますか? 答えはおそらく肯定的でしょう。個人的には、この投資判断には同意できません。これは「品位がない」「品位を欠いている」印象を与えます。 しかし! a16z 自体の論理からすれば、この決定は一貫しています。 製品そのものを置いておいても、Cluely が伝える核心メッセージは次のとおりです:人工知能の時代において、企業の創業モデルが根本的に変革されている。その前提として、基幹モデルの能力が統合され、商品化されつつあり、したがって「拡散能力」が唯一の鍵要素となる。そして、拡散を得るためには、少しの論争を引き起こしても問題ありません。 もしこれが本当に a16z が「新しい企業創業モデルを受け入れる」ことに専念しているならば、1500 万ドルとXプラットフォーム上のわずかな論争を使って、革新的な企業創業モデルを観察するための「最前列の席」を得ることは、実際にはコストがかからない代償です。 広く言えば、a16z が存在する業界において、「愚かに見えること」は、コダックの運命を再びたどることを避けるために必要な代価です。企業はリスクを負う覚悟が必要であり、このリスクは資金の側面だけでなく、もっと大きなものです。a16zの規模からすると、少額の資金を投資することは、最もリスクの少ない挑戦の形です。 ただし、ある視点では、全体像から見れば、Xプラットフォーム(それ自体もa16zのポートフォリオ企業)で起こったこれらの小さな論争は根本的に関係がないかもしれません。実際、私がこの問題についてa16zの一般パートナーであるKatherine Boyle(彼女は同時に同社の「アメリカ活力」ビジネスの共同創設者でもあります)に尋ねたところ、彼女はこのように述べています: 「おそらく、私たちはXプラットフォームで、一部の企業のために批判を受けることがあることは認めます。たとえば、サンフランシスコやニューヨークの一部の人々は、「我々は彼らが「アメリカ活力」ビジネスをするのが好きではありません!我々は彼らが暗号通貨をするのが好きではありません!」と言うことがあります。 しかし、私たちの全体的な体系の規模を考えれば、これらの一時的な小さな論争は全く重要ではありません。 最高水準の機関は、アメリカのような国と同じように、規模化された体系を持っています。アメリカが世界舞台で何か恥ずかしい行動を取ったとき、私たちは気にしませんか?しません。それがアメリカに実質的な影響を与えるわけではないように、同様に、このような出来事がローマカトリック教会に影響を与えることはありません。 私たちが考える次元は『1つのツイート』ではなく『世紀』です。」 あなたが a16z のすべての手法に賛成するとは限りませんが、この企業の大胆さには敬意を表さざるを得ません。 興味深いことに、私が一部の a16z のLP にこれらのXプラットフォーム論争を引き起こした企業について尋ねると、彼らの反忑はしばしば「誰?」と首をかしげるものでした。明らかに、彼らはこれらの企業について聞いたことがなかったようです。 a16z へのリターンにとって本当に重要なのは常に「リード企業」だけです:それらを早期に発見し、その資金調達取引に成功し、そしてできるだけ多くの株を長期保有することです。a16z のLPにDatabricksについて尋ねると、彼らは確実によく知っているでしょう。 今日、業界をリードするフェーズ3段階目では、同じくらい重要なことがあります:これらのリード企業が大幅に成長した状態でも、引き続きその成長を支援することです。 私には、これがベンが指摘する「非上場企業と上場企業の成長の隙間を埋める」の核心であり、現在のa16zの位置づけを理解し、そして150億ドルのファンドを5〜10倍にする可能性が最も重要な視点転換であると思われます。 ベンは「過去に、ベンチャーキャピタルは企業を1億ドルの売上高に達成させ、その後投資銀行に売却し、投資銀行が企業の上場プロセスを引き継いでいました。」と述べていますが、そのような時代は過ぎ去りました。今日の企業は非上場の状態をより長く維持し、規模も大きくなっています。つまり、a16zを代表とするベンチャーキャピタル業界は、自らの能力を高め、大企業の成長ニーズに応える必要があります。 このため、a16z は最近、元 VMware CEO の Raghu Raghuram を雇い、「トリプル・ロール」を与えました:Martin Casado率いるAIインフラストラクチャチームの一般パートナー、David George率いる成長投資チームの一般パートナー、そして管理パートナーとして、Ben の「会社のオペレーションを支援するアドバイザー」としての役割を果たすことができます。Raghu は、Jen Kha と共同で、「大企業の成長プロセスに対応する」さまざまな新しい取り組みを率いることになります。 具体的には、これらの取り組みには、グローバルな政府との協力による、投資ポートフォリオ企業の地元での規模拡大や市場開拓の支援、Eli Lilly などの企業との戦略的パートナーシップの構築(両社は共同で50億ドル規模のバイオテクエコシステムファンドを立ち上げています)、グローバルな有限責任パートナー(LP)関係の数と深さの拡大、a16z の企業向けエグゼクティブブリーフィングセンターのサービス範囲の拡大が含まれます。このセンターは、大企業が直接、関連するa16z投資ポートフォリオ企業と連携できるようにするカスタマイズされたサービスを提供しています。 大手企業でさえ、すべての企業がゼロからリソースを構築することは現実的でも経済的でもないが、a16z が統一的に構築し、全投資ポートフォリオに配分することは合理的な選択肢である。これらのリソースは、政府レベル、数兆ドル規模の企業、および数十兆ドルの資本が関わる領域となる。 これらのすべての措置により、企業は非公開のままでありながら、上場企業が持つ信頼性、協力関係、資金調達手段を犠牲にする必要がない。 つまり、企業はプライベート市場でより大きな規模に成長することができ、それが a16z の中核カバレッジ領域であるプライベート市場である。 また、これは a16z がより多くの資金を投入し、かつ豊富なリターンを得る合理的な可能性があることを意味し、そのより多くのリターンがさらなるリソースに変換され、自己能力を向上させ、業界の影響力を強化するために使用される可能性があります。そして、この能力と影響力は、投資ポートフォリオ企業にさらなる力を与え、さらには段階的に新興テクノロジー産業全体に力を与え、結局的により多くかつ質の高い新技術が経済のさまざまな分野に適用され、最終的にはより良い未来が全員にもたらされることを可能にします。 もちろん、このプロセスには多くのリスクが不可避である。『金持ち、面倒事も多し』と言いますように、リーダーは常により多くの非難に耐えなければなりません。 私の見解では、a16z はこれまでにない広がりと規模で業界競争に参加しており、その中には機会が含まれ、リスクも伴います。 たとえば、事業のカバレッジが広いほど、潜在的なリスクポイントも多くなります。理論的には、企業が非公開の状態を維持する期間が長いほど、有限のパートナー(LP)に流動性を提供する難しさが増すため;LP が新ファンドに資金を投入する難しさも増し、これらの新ファンドは a16z が将来の潜在的巨大企業への投資の基盤となります。 しかし、最終的にすべてを左右する2つの中核的なグループがあります:創業者と LP—彼らは会社の顧客であり、また会社の投資家でもあります。 どの機関の投資を受け入れるかを選択する創業者、どの機関に資金を投入するかを選択する LP は、彼らが a16z に対するこれらの姿勢を示すことで、私が以前に議論したすべての中核ロジックを凝縮したものです。 私の分析ロジックは次のとおりです: もっとも優れた創業者が、a16z が構築した総合システムが、他の手段よりも大きな企業を作り出すのに役立つと考えれば、彼らは a16z の投資を優先するでしょう(少なくとも a16z を融資先の1つとして確保するはずです)。 LP が a16z が最も優れた創業者に対して継続的に投資すると信じている場合、流動性危機に直面しても、彼らは a16z に投資することを優先し、長期的にファンド口を保有し続けるでしょう。 Jen Kha との対話で、彼女が共有した逸話は、ベンチャーキャピタル業界では「(適切な分野を選ぶ前提で)最高の企業への投資」が唯一の重要なことであることを明確に示しています。 数年前、短いベンチャーキャピタルの熊市があり、市場は流動性の懸念に直面し、トランプ政権が寄付基金の税制優遇措置について不透明な立場を取っていたため不確実性に満ちていました。その時、a16z は積極的にLPに流動性サポートを提供することを提案しました。当時のニュース報道を振り返ると(トップ寄付基金がベンチャーキャピタルのポートフォリオを売却するという噂を含む)、a16z のこの行動はまるで砂漠で水を差し出すようなものでした。 具体的には、a16z の第1号ファンドは Stripe のシードラウンドの株式を保有し、第3号ファンドはDatabricks のAラウンドで多額の株式を取得しました。a16z はLPに対して、「皆さんが流動性の危機に直面していることを理解しています。もしそのように望まれるのであれば、私たちは皆さんが保有するこれらの企業の株式を買い取り、一部の流動性を生み出すことができます。」と述べました。 「Packy、状況はこうだった」とJen は回想し、「30人のLP全員が『絶対に考慮しない』と返答しました。彼らは言いました:『親切なお気持ちをありがとう、でも私たちはこれらの企業の株式から現金化したくない。私たちが現金化したいのは他の企業の株式です。』」 a16z のLPであるVenCap の最高投資責任者であるDavid Clark は、「ベンチャーキャピタルの核心は短期の流動性ではなく、数年にわたる複利成長です。我々はファンドマネージャーが最高品質の企業株を早期に売却することを望んでいません。」と説明しました。 Anne Martin はウェスリー大学の30人の早期LPの1人であり、彼女の投資体験も複利の力を裏付けています。2009年にa16z 第1号ファンドが設立されて以来、彼女はこの機関を支援してきました。彼女がイェール寄付基金にいた頃、現在はウェスリー大学の最高投資責任者として、彼女はa16z の29本のファンドに参加してきました。a16z は最新のファンド調達により、この数字を30本を超えるものとします。 「私が率いる投資ポートフォリオの中で、a16z は保有株の規模だけでなく、保有期間も最も長いターゲットです」と、先月Anne との対話で述べました。「私が入社した後に開かれた最初の投資委員会で、理事会に2人の新しいファンドマネージャーを推薦しましたが、a16z はそのうちの1つでした。」 最初、Anne が投資したのは30億ドル規模のファンドであり、Jen は「彼女はBenと直接限定合伙人契約(LPA)条項を協議したことがあります。」a16z が考える「市場機会はすでにより大規模なファンドを支持するだけのものである」という意見について、Anne は同意しています。 「a16z の特別な点は…… たとえば 160 億ドルの人工知能インフラ基金があり、あなたは簡単なマトリックス計算を行うことができます:『企業の退出時に 8% の株式を保有していると仮定すると…… 基金の回収を実現するためにはどのような退出評価額が必要ですか?』 8% の株式を保有している場合、企業の退出評価額は 200 億ドルに達する必要があります。 このようなケースは一般的ではありませんが、a16z は多くの投資を実現しているようです。 より注目すべき点は、8% の株式保有比率が彼らにとって適切かどうかですか? なぜなら、彼らの株式保有比率は多くの場合、はるかに高いからです。」 「彼らにとって重要なのは、株式保有比率と、これらの企業が大きな成功を収めるのを助ける能力です」と Anne は私に語りました。「これらの 2 点が LP に大規模なファンドへの信頼感を抱かせる要因です。」 また、「企業が大きな成功を収めるのを助ける」という能力が、最も人気のある創業者でさえ、他の競合他社よりも a16z により魅力的な投資条件を提供することを望む理由となっています。たとえば、2025 年だけで、複数の取引において、a16z は同じ段階の他のトップ機関よりも低い評価額で投資を実行しました。 企業名を特定することはできませんが、昨年だけで、テクノロジー分野で有名な 4 社の企業がこのパターンを採用して資金調達を行ったことが分かりました。 実際、創業者たちは、a16z が提供できるリソースに非常に高い評価をしており、市場水準よりも低い評価で取引に応じることも時折あります。 これは a16z が初期の状況とはまったく異なる状況であることを意味します。 過去に、競合他社は a16z が頻繁にプロジェクトに高額投資し、それに不満を持ち、さらには "アホ"(A-Ho) という綽名をつけたほどです。 現在の変化は、a16z との協力が実質的かつ具体的な価値をもたらすこと、そして企業が "より高い希薄率" を交換条件として受け入れることができることを証明しています。 これは、先ほど述べた 2 つの主要なグループが存在すると述べましたが、根本的には、1 つだけがあることになります:もし最高の創業者が a16z との協力を希望するなら、最高品質の LP も自ずと後に続くでしょう。 これは本質的な問題ですね。私たちは次の仮定公式を使用して表現できます: a16z の貢献する企業価値の割合 × 影響を受ける総企業価値 そして、この方程式の難点は、左側の「貢献割合」を大幅に向上させるためには、右側の「影響を受ける総価値」が最小である(つまり企業の早い段階)ときに支援を提供する必要があるということです。 ただし、小規模企業が業界の巨人に成長するのを実際に支援すると、得られる忠誠心は無視できないものです。創業者は、他の資金調達を考えている創業者に自らあなたを推薦したり、メディア報道であなたのために発言したりします。 以前、私は Erik Torenberg にお手伝いしてもらい、a16z に投資したいくつかの創業者と連絡を取ってもらいました。数時間のうちに、2000億ドルを超える総価値の企業の創業者とつながったのでした。その中には、Databricks の Ali Ghodsi や Flock Safety の Garrett Langley も含まれています。 特にこれら2人の創業者を挙げたのは、私たちが連絡を取り合った後の48時間で、2つの重要な出来事が起こったからです:1つは、Databricks が400億ドルの資金調達を完了し、時価総額が1340億ドルに達したこと;2つは、Flock Safety がブラウン大学とマサチューセッツ工科大学(MIT)関係者の殺人容疑者を逮捕に協力したことです。これら2つの出来事は、a16z が投資した企業の影響力を視覚的に示しています。 しかし、私が本当に知りたいのは、a16z がどのように自らの影響力を活用してこれらの企業を支援しているのか、です。このサポートが本当に企業の成長軌道を変えているのか? a16z が数十億ドルを投じて築いたリソース体系は、本当に企業に大きな変化をもたらしているのか? a16z の第三段階の賭け――つまり、テクノロジー新興企業の市場規模を拡大し、投資企業の価値を引き上げ、150億ドルの新ファンドに豊富なリターンをもたらす――に信頼を寄せるには、おそらく最初に上記の質問に肯定的な答えを信じる必要があります。 そしてその答えは実際には肯定的です。 Databricks の Ali が言ったように、「a16z がなければ、今日の Databricks はなかったでしょう。」と振り返ると、単一の企業だけで、ベンチャーキャピタルが投資可能な市場に1340億ドル(そして増加中)の価値をもたらし、a16z には約200億ドルの純利益をもたらしました。彼の発言がやや誇張されているとしても、a16z が Databricks を支援したこと――初期の販売支援、マイクロソフトとの協力促進、特定部門の構築支援まで――その価値は、今までa16z がプラットフォーム構築に投入してきた全てのものをすでにカバーしています。 実際、私たちは仮説を立てることができます:現時点で a16z が Databricks の株式約 15% を保有していると仮定すると、おおよその計算によると、a16z が Databricks の価値に対する貢献率が約 25% を達成すると、それだけで創業以来の通常のベンチャーキャピタル管理手数料をカバーできるでしょう。 私が取材したすべての創業者は、どの普通出資者(GP)にも通じる仕事スタイルについて言及しました。このスタイルはイノベーション・エージェント・エージェンシー CAA の影響を受けており、必要ないときは干渉せず、自社の運営を独立させ、要求が出されると「全員参加」でサポートを提供するというものです。 これは a16z が投資取引で成功するための鍵とも言えます。各ファンドの GP が投資対象を決定し、必要なときは企業のすべてのリソース(Marc および Ben を含む)を動員して取引を獲得するために全力を尽くすのです。 「企業が最も理想的な状態は『権限と責任の移譲、信念の共有、協力して克服する』ことです」と David Haber は私に語りました。「Marc は基本的にこう言うでしょう:『あなたがこれが次の Coinbase であると言う限り、私はどこにでも飛ぶ用意があります。今夜、この創業者を自宅に招待して夕食を共にすることも可能です。即座に行動し、あらゆる代償を惜しまないでしょう。』」 取引が完了すると、GP と創業者の協力モデルも同様です。 「どのような状況であっても、彼らのサポートは絶えず与えられます。a16z は私たちと創業チームに過度に支援をし、意見の食い違いがあっても干渉しすぎることはありません」と Ali は述べています。「しかし、助けが必要な場合は、全員が関与し、問題が解決されるようにします。」 もちろん、a16z の Databricks へのサポートはこれほどであり、私は初期段階のいくつかの a16z 投資企業からも同様の言葉を聞いています。 a16z の暗号通貨分野への投資である即時メッセージングプロトコル企業 XMTP のCEO兼共同創業者である Shane Mac は、メッセージを通じて私に次のように伝えました: 「a16z は多くのことをしていますが、それはほとんどのベンチャーキャピタルと同様です。しかし、私にとってより重要なのは彼らが『何もしない』ことです: 彼らは干渉せず、短期的な投機を行わず、私の時間を無駄にさせることはありません。彼らが紹介してくれたすべてのリソースは、私たちの会社の進路を変えました。彼らは私を自信を持つようにし、私もこのような野心的なビジネスを築き上げることができると認識させてくれ、一緒に世界を変えることができると実感させてくれました。 これが彼らが最も得意とすることだと私は感じています:私を信じ、自己認識の限界を超えるように私を推進してくれる。」 「匿名会社」(私は2024年末のa16zの投資時にこの企業について報告したことがあります)の共同設立者、ダンチョ・リリエンタールとホセ・チャイエットは、非常に似たような体験をしています——彼らが担当したのは別のGP(アニッシュ・アチャーリャ)であり、別のチーム(AI Apps)に所属しています。 数週間前、彼らはアニッシュとZoomでコミュニケーションを取りました。その時、彼らは会社の成長が「他のAI企業とは違い、指数関数的に着実に上昇している」ことに焦燥していました。 「私たちは投資家が『この会社は成長が遅すぎる。彼らに時間を費やす気はない』と思うのではないかと心配していました」とダンチョは振り返り、「アニッシュは画面越しに私たちを見ながら『仲間よ、私が死ぬかクビになるまで、ずっとあなたたちをサポートし続けます。何があっても私はここにいる。』と言いました。」 彼らはこのようにその「介入せず、必要に応じて上に向かう」モデルを説明しています: 「これは理想的な両親のようなものです——あなたが必要な時には常に現れ、責任を負い、すべてがスムーズに進むようにします;必要でない時には干渉せず、あなたの邪魔をしません。」 このモデルは優れており、明確なデザイン意図を持っています。 「オデッセイ」(「学校選定プラットフォーム」に特化した会社であり、a16zとNot Boring Capitalから投資を受けています)の創設者、ジョー・コナーは、a16zに日常業務のアドバイスを求めることはありませんが、「私が世界のどこにでもいる誰かと連絡を取りたい場合は、キャサリンにメッセージを送るだけでつながります。」と述べています。 a16zは企業が世界中のどんなエキスパートともつながるのを手伝うことができますが、企業の運営には干渉しないと明言しています。2014年にハーバード・ビジネス・スクール(HBS)のケーススタディで、マークは「私たちはスタートアップの『補助輪』ではありません。企業が自分でできることは、私たちは手伝いません。」と述べたことがあります。 a16zの目標は、企業に「信頼性」と「影響力」を与えることです。 長きに渡り、a16zは様々なサービスを提供してきました。このような問題を詳しく研究しているアレックス・ダンコは、「私たちが今提供している最も重要なサービスは何ですか?それは採用支援と販売マーケティング支援です。なぜそれらなのか?それらの2つの分野が最も『信頼性のリソース』が必要とされるからであり、a16zの中核的な役割は『信頼性の銀行』であるからです。」と私に語りました。 また、Marc が言ったように、「ベンチャーキャピタルから求めるものは、影響力です。」 Joe は2つの例を挙げました。 かつて Odyssey がまだ初期段階にあった頃、Stripe 関連の問題を従来の手法では解決できない状況に直面していたとき、「a16z が私を Patrick Collison に紹介してくれました。問題は即座に解決しました」と彼は言います。「助けを求めたとき、断られたことは一度もありません。Stripe の評価額は約950億ドルですが、当時私たちの評価額はほとんど無視できるほどでした。しかし、私たちが皆 a16z エコシステムの一部であるため、皆がお互いを支え合います。」 a16z エコシステムの外でも、その名前自体が非常に重要であることが示されています。Odyssey の顧客は州政府であり、これらの政府関係者はVCファームの名前さえ知らないかもしれませんし、VCには興味がないかもしれません。しかし、Joe は「彼らは a16z、そして Marc と Ben を知っています。私たちがまだ実績を上げておらず、過去の経験に基づいて我々を選ぶことができないとき、a16z の推薦は各州に自信を与え、約束を実現できると信じさせ、宣伝されているような優れた技術を持っていると信じさせました。なぜなら、Stripe や Instacart に投資しているVCが私たちを認めているからです」と述べています。 2024年10月、Odyssey はテキサス州の100億ドル教育貯蓄口座(ESA)プログラムの運営契約を獲得しました。これは米国最大の同様のプログラムです。今日、Odyssey は自らの実績によって信頼を獲得しています。 これが「信頼性を与える」という具体例であり、信頼性が拡張可能であることを示しています。シリコンバレーの動向を密接に追っていない市場参加者のほとんどにとって、信頼性を築くには「規模のサポート」が必要です。a16z のセルフマーケティングが成功すれば成功するほど、その投資先企業が潜在的な顧客、パートナー、従業員から受ける信頼性は強化されます。 Ben は「もし私たちの会社が驚くべき成果を上げても、だれも知らなければ、」と『業界をリードする時』で述べ、 「本当にその成果を上げたといえるのでしょうか?」と尋ねました。明らかに、a16z のマーケティングの対象は創業者に限定されておらず、彼らがどのような支援を受けられるかを理解する必要があります。しかし同時に、a16z のマーケティングの対象は、創業者が将来協力する可能性があるすべての対象も含まれます。 このため、業界をリードする新しいメディアチームを構築することに莫大な合理性があります。 一部の注意は安価であり、新しいものではない一方、新しいメディアチームの目標は、その注目が実際の価値を生み出すことです。このチームは、独自のメディアチャンネル(Xプラットフォーム、YouTube、Instagram、Substackをカバー)、製品のリリースイベントとタイムラインジャッキングイベントの計画、そして投資を受けた企業の成長の重要な段階で直接サポートを提供するための人員配置を運営しています。 「最近、私たちはいくつかのPR課題に直面しています。」Flock Safety の Garrett Langley は数週間前に私に言ったことがあります — 当時、彼の会社はまだMIT(マサチューセッツ工科大学)とブラウン大学の殺人事件の解決に貢献しておらず、短期間でのPR状況の変化も見られませんでした。「投資家リストに載っている多くの機関はアイデアを提示するにとどまりましたが、a16z は実際の行動に移りました。Erik と彼のチームは直接介入し、決して躊躇しませんでした。彼らは現在、私たちのSlackチャンネルに参加し、私たちのポジショニングとブランドドキュメントの作成に参加しています。今週だけで、私たちはBenと一緒にポッドキャストを収録しました。a16zのような信頼性と評判を兼ね備えたブランドが私たちのビジネスを支援し、市場認識と従業員の信頼にとって非常に重要だと思います。」 企業が順調に成長している時期、例えば活気に満ちたスタートアップ期には、彼らもサポートを提供してくれます。伝説的なコンピュータサイエンティストであり、World Labs の創設者であるLi Fei-Feiは、「『Marble』製品を発売する4週間前、彼らのニューメディアチームが私が見たことがないようなクリエイティブな提案をしました — 3D LEDバーチャルステージでビデオを撮影し、同時に私たち自身の製品を使用してリアルタイムにシーンを生成する。映画のようなビデオ制作、舞台裏のドキュメンタリー制作、発売イベントの計画、VFX分野の指導者との連携に至るまで、彼らは私たちと緊密に協力しました。製品の発売には広く注目が集まりました。当時、自社のマーケティング機能がまだ整備されていなかったので、彼らは私たちのマーケティングシステムの土台を築くのに役立ちました。このような創造的な構想から企業構築までの包括的なサポートは、他のどこにも見当たらないものです。」 自分には多少偏見があるかもしれませんが、これらの人々は私の友人であり、長年のパートナーですが、彼らは業界で最高のプロフェッショナルです。 長い間、Erik は常に新しいメディア機関を構築することに情熱を傾けており、それが私が彼を『Miracle Age』の制作に招待した理由でもあります。彼はまた、ベンチャーキャピタル会社も構造的な利点を持つことができると強く信じています。 ある時、Erik と私がチームを構築する方法について話していましたが、彼がAlex Freaking Dancoのような才能を掘り当てることができるとは思ってもみませんでした。 「執筆は影響力を伝える技術である」と言いますが、私はその考えに完全に同意しています。Alex Danco や最近参加した Elena Burger に記事を執筆してもらい、彼らと協力することができるのは、金でさえも得られない強力な能力です。今日、ほとんどの企業が「Chief Storytelling Officer」を積極的に採用していますが、a16z は常にこれらのような才能を引き付け、その能力を投資企業エコシステム全体に放射しています。」 さらに、私は2019年に On Deck プロジェクトに参加した際に Erik と David Booth に初めて出会いました。テクノロジー業界では、David のように「コミュニティ構築」の価値を深く理解する人はいません。今日、彼はより多くのリソースを持ち、世界のトップ人材と交流する機会を通じて、自らの経験を実践に移しています — a16z をより効率的な「優先接続」マシンに育て上げ、ネットワーク効果を持つベンチャーキャピタル業界を作り上げることに尽力しています。 ここでの私のトーンがやや熱心すぎるかもしれないことに気づいていますし、a16z は過去に「Future」などのプロジェクトを通じて業界のナラティブを主導しようと試みたことがありますが、これらのプロジェクトは最終的には実現しませんでした。ただし、明確にする必要がある2つの点があります:1)上記の経済ロジックから見て、a16z は実際に「Future」のような試みを100回行うべきだったということ。2)このプラットフォームチームは私が最もよく知っているチームであり — 私自身も関連する仕事をしていますし、これらの人材を見つけ出せるとは思いもよりませんでした。そのレベルに到達できれば、他のチームも同様に、私は確信するでしょう:a16z は確かに複利の利点を持つマシンを構築しており、このような利点は単一の企業が単独で構築するのは困難です。 企業自身や投資先企業のストーリーを伝えるために行われる資金提供は、その価値が複数の次元に放射され、最終的には各次元にほぼ無視できるほどのコストで分散される。また、a16z がどれだけ資金を投入しようとも、Databricks、Coinbase、Applied Intuition、Deel、Cursor などの優れた企業をいくつか掴んでいる場合は、その投資はすべて実りあるものとなります(または、おそらくあなたが認める他の a16z の投資先企業)。 これは、a16z が全てのビジネスで遵守している経済ロジックです。このロジックは、同社がスタートアップ企業に投資する際のロジックとまったく同じです — 「あなたが失うのは投入した資金だけであり、潜在的なリターンはほぼ無限です」というもの — そして今日、このロジックは同社のすべての意思決定に適用されています。 a16z にとって、大多数の投資先企業が必要とする傑出したシステムを構築することは、個々の企業が独自に構築するよりも合理的です — 少なくとも企業が十分に成長するまでの間はそうです。 実際のフィードバックから、私がインタビューしたすべての創業者が、a16z の支援が人材のリクルーティングとセールスの2つの分野で特に重要だと述べています。 設立当初から、人材のリクルーティングは a16z のコアサービスの一部でした。その当時、Marc と Ben は Opsware から Shannon Callahan を引き抜きました。その後、Shannon は Ben に Jeff Stump を人材責任者として雇用するよう説得し、2人は初期のベンチャーキャピタル分野で「貴重」と言える人材チームを構築しました。 「スケールや品質の点で、全く次元が違います。」Ali は、a16z と他のベンチャーキャピタルの人材チームを比較する際に、「他の組織はたぶん『手伝ってあげる』だけかもしれません — たとえば、いくつかの人を雇って採用を手伝う程度ですが;一方で、a16z は専門の採用チームを持っており、彼らの主な責務は採用目標を達成することであり、その成功は候補者の獲得やトップ人材プールからの選定に焦点を当てています。」と述べています。 さまざまな成長段階の創業者たちは皆、この人材チームがスタートアップから成熟段階に至るまでサポートを提供してくれると言います。 Cursor 共同創業者兼社長の Oskar Shulz は、メールで「a16z のスケールは、さまざまな機能領域で助けを提供することを可能にしています」と述べており、その中でも最も重要なのは「エンジニア / リサーチ職の採用、幹部層の採用です。そのような包括的な人材プール全体像を提供するリソースは、規模の小さな組織には全くありません。」とコメントしています。 ここでの「リソース」には、一般パートナー(GP)も含まれます。最近、a16z の AI インフラストラクチャチームの GP Martin Casado と Cursor の CEO Michael Truell の対談では、マーティンが夜間や週末に Cursor のために人材を獲得する機会を利用することに触れられています。「取締役会メンバーをコミュニケーションに積極的に参加させ、彼らが『降参する』までやり取りを続けるべきだ。」と Truell は冗談を交えて述べ、「彼らの時間を最大限に活用するべきです。」 150億ドルの評価額を持つ Applied Intuition の共同創業者兼 CEO Qasar Younis は、「当社の多くの初期従業員、企業の社長を含め、すべてが a16z の推薦でした。ファイナンス部門の No.2 も a16z 出身です。さらに、数多くの a16z の従業員が Applied Intuition に参加しており、Matthew Colford のような方もいます — 彼は以前、a16z の政府部門の初期メンバーでした。」と述べています。 Deel 共同創業者兼 CEO の Alex Bouaziz は、会社の規模が拡大し、a16z の投資ポートフォリオ内での重要性が高まるにつれ、受けられるサポートリソースも増えていると述べています: 「a16z と協力を始めてから、Shannon Barbour(ソロシタリーパートナー)は採用チームの一員のようでした。彼女と Jeff Stump とは幹部層の採用について密接に連携しています — 最高財務責任者(CFO)を採用する際、Ben がすべての候補者と面接するなど、驚くべきサポートを受けています。私たちが重要視していた CFO(Joe Kauffman)は非常に優れた能力を持ち、高い要求をしていましたが、Ben と Anish が彼を説得するのを手伝いました。アニッシュがメッセージを送り、ベンもメッセージを送りました。」 現在、Deel の年間継続収益(ARR)は既に 10 億ドルを突破し、取締役会も上場の準備を進めています。「a16z は、独立取締役を 3 人募集する際に、Francis deSouza(Google Cloud の最高執行責任者、ディズニーの取締役会メンバー)、Todd Ford(元 Coupa の最高財務責任者、HashiCorp の取締役会メンバー)の 2 人を紹介してくれました。彼らは人材採用、徹底的な事業調査、バックグラウンドチェック、推薦に尽力し、私たちの真の戦略的パートナーとなるべくたくさんの時間を費やしています。」 企業の成長が早い段階でも後半段階でも、a16z からのセールスサポートは同様に重要です。直接的なサポートだけでなく、間接的なエンパワーメントも含まれます。 Astro Mechanica は a16z の「アメリカの活力」領域および Not Boring Capital からの投資を受けている企業です(2024 年 4 月にこの企業について報告したことがあります)。同社の創業者兼 CEO の Ian Brooke は、直接的および間接的なサポートが国防関連の顧客を獲得する上で非常に重要であると述べています。 「政府のパートナーに対して紹介する際、他のどのファンドも a16z ほど信頼性とブランド認知度を持っていません—特に国防総省(DoD)内でのことです。」 彼は、間接的サポートの価値を評価しています。一方、直接的なサポートでは、「a16z は政府内での影響力を築くことを確実にし、例えば米空軍の迅速な能力オフィスなどにつなげるための重要な紹介を行います。」 「政府との協力の核心は、適切な人々や部門との関係を築くことです。」 と彼はさらに説明し、「そして、a16z は意図的にその種の関係を育み、積極的に共有してくれます。国防創新局(DIU)のある重役ははっきりと私に言いました:『私たちは a16z の推薦を非常に重視しており、どの企業と連絡を取るべきかについて自発的に尋ねます』と。」 Qasar の会社は、主に自動車メーカー向けに製品を販売しており、今では国防および他の「アメリカの活力」関連産業にも徐々に展開しています。彼は、a16z が会社が国防分野に進出するのを支援したと述べています:「当社の最初の国防顧客は、彼らの執行役員ビジネスセンター(EBC)関連のイベントを通じてつながりました。」 どの業界でも、Applied Intuition は正確な紹介を受けることができます。「連絡したい人がいれば、Marc はいつも手助けしてくれます。」 Qasar は言います。「国防、自動車、建設、鉱業のいずれであっても、彼は対応チャネルを築くことができます。」 もちろん、a16z はソフトウェアセールスの面でもサポートを提供できます — これは同社の中核的な強みの領域であり、ネットワーク効果とスケールメリットがここで最大限に発揮されています。 Cursor の最高執行責任者 Jordan Topoleski は、a16z が Cursor にシードラウンドで投資しており、そのセールスサポートは具体的に次のように現れていると述べています。「最初の年に、プラットフォームチームが重要なターゲット顧客である約200人の最高技術責任者(CTO)を私たちに紹介してくれました。彼らは毎日のスタンドアップミーティングを私たちと開催し、深夜に私たちのオフィスに駆けつけて作業を手伝い、専門チームを手配して戦略会議を開催してくれました。私たちが金融サービス分野の事業を拡大する際、彼らはたった1週間で自社オフィスで私たちのために経営陣との34回のミーティングをセッティングしてくれました。彼らはまるで私たちのセールス&マーケティング(GTM)チームの延長線のようでした。」 Databricks の例を挙げると、この企業の初期の50%の売上高は EBC のサポートによるものでした。そして、マイクロソフトとの画期的な提携は、特に Ben の推進なしには実現しなかったものです。 Deel の Alex も、企業市場への参入が初期段階で難しかったと述べていますが、現在はa16zのエンタープライズマーケットプラットフォームおよびGTMチームを通じて大規模な顧客を獲得し、パートナーシップを推進しています。現在、エンタープライズ顧客からの収益は企業全体の収益の10〜15%を占めています。 Alex と Flock Safety の Garrett は、企業の発展初期においては、a16z が確かに「介入せずに必要に応じて手助けする」アプローチを取っていたと述べています。しかし、企業規模が拡大するにつれて、a16z のプラットフォームチームは企業の該当部署に組み込まれるようになりました — このアプローチは、創業者に自律運営の空間を残しつつ、実際のビジネス発展をサポートすることができます。 「私にとって、投資家にどのようなサポートが必要か明確に伝えるのは難しいことが多いです。」と Alex は述べており、「しかし、特定のプラットフォームチームのメンバーがチームに組み込まれると — 例えば採用とGTMチームが私たちの内部チームと目標を合わせる際に — 効果は私が具体的なニーズを積極的に提出するよりもずっと良好です。」 Garrett は、a16z のサポート体系を「ベンチプレスのようなベンチャーキャピタルモデル」と表現しています: 「一部のベンチャーキャピタル機関では、あなたは特定のGP(一般パートナー)を選択し、結局その機関自体は二の次になります。しかし、私には a16z はまさにその逆だと思います — 選択するのは機関であり、個々のGPではありません。技術的にはDU(あるGP)が私たちの取締役会のメンバーでありますが、私は Ben、David George(成長投資を担当)、Alex Immerman(同じく成長チームに所属)、Erik Torenberg(コミュニケーション/ブランド担当)、Stump(幹部採用担当)などとコミュニケーションを取ります — これ以上は挙げてもいいのですが、私が何を言いたいのかはお分かりいただけると思います。 そして、これは私個人の経験に過ぎません。我々の経営チームの各メンバーは、a16z においてそれぞれ専属の担当者を持っています。このようなサポート体制は非常に重要です。」 トップに投資された企業の運営詳細に深く関与することは、a16z が企業の成長を大小様々な方法で支援できることを意味しています。 しかしながら、さらに重要なことは、これが a16z がこれらの企業を十分に理解しており、重要な時に「信念のサポート」を提供するだけでなく、「資金のサポート」も提供できることを意味しています。 Qasar Younis は a16z との協力体験が非常に良好であると語ります。Marc は取締役会のメンバーとして会社の業務に直接関与しています-このような状況は珍しいものです。そして、支援が必要なときにはいつでも、Marc と a16z チーム全体が手を差し伸べ、彼のために人脈やリソースを提供します。 ただし、彼は幸運を祈りながらため息をつき、「私たちはまだ本当の危機に直面したことがありません。投資家の危機時の対応こそがその真の価値を試す真の試金石だと考えています。」 この観点から見ると、Flock Safety のGarrettとDeelのAlexは、a16zに対する非常に説得力のある評価をしています。前述のように、ニューメディアチームは、Flock Safetyが広報危機に直面した際にサポートを提供したことがありました。そして、AlexもDeelが昨年同様の広報上の課題に直面したことを認めています。 「機関として、」Alex は語ります。「ネガティブなメディア報道が出たときには、彼らは私たちと固く手を組むと言ってくれます。」 私はそれを鮮明に覚えています。当時、RipplingはDeelがスパイ活動を行っていると非難し、ニュースが公開された直後、私はBenとAnishがDeelを公然と支持するツイートを目にしました-当時、私はこのような行動が非常に「大胆」だと感じました。 Alex は述べています:「彼らは『あなたの人柄、仕事ぶり、背景、道徳観について了解しています。あなたを支持します』と言ってくれます。彼らは公に立場を表明するだけでなく、即座に反応します。非公開のコミュニケーションでも、他の人々に『仲間たち、あなた達はAlexのことを理解しているんだ』と伝えてくれます。このような人物がすべての詳細を把握し、過去2〜3年間にわたってあなたの状況に常に注視しているとき、このようなサポートの重要性は計り知れません。」 「他にも投資家たちがサポートを提供してくれましたが、」彼は付け加え、「しかし、a16z のサポートは明らかに群を抜いています。彼らは積極的に協力し、対処方法を整理するのを手伝い、最も専門的な人々を紹介し、問題を解決するために自ら行動します。混沌の時期に、彼ら以上に頼りになるパートナーは見つからなかったです。」 被投資企業のために「立ち上がる」ことができないのであれば、「ハードコアな信頼性」とは一体何の意味があるのでしょうか? 後に、Deel の年間総売上高(ARR)が 10 億ドルを突破し、その後新たな投資家 Ribbit Capital から 30 億ドルの資金調達を実施しました——Ribbit Capital は徹底したデューデリジェンスを経て、最終的に a16z と同じ結論に達しました。このラウンドのファンディング後、Deel の投資後評価額は 173 億ドルに達し、2025年2月のDラウンド融資(危機前)時の評価額よりも 50 億ドル高い水準となりました。もちろん、a16z はこのラウンドに参加しましたし、二次取引にも参加しています。 「彼らは非常に忠実な投資家です。」アレックスは述べ、「二次株式取引や他の投資家の売却が発生するたびに、a16z はできるだけ多くの株式を買い取ります。彼らは市場で流通している Deel の全株式を購入しました。なぜなら彼らは会社の運営に深く関与しており、私たちを十分に理解しているからです。一方、市場での他の投資家は私たちをよく知らない——なぜなら Deel は以前に公開調達していませんでしたから。」 さらに、Deel はある時点で別の企業を買収するために資金が必要でした。「厳密に言えば、私たちのCラウンドは通常の資金調達ではありませんでした。」アレックスは回想し、「当時、私は企業を買収したいと考え、急いで資金が必要でした。そのため、複数の投資家と話し合いました。しかし、a16z のように『この買収が業界の状況を変えるだろう』と言うだけで、あなたのために10億ドルを注入して買収することができる組織はありませんでした。」 アレックスは、この持続的なサポートのおかげで、現在、a16z は Deel の株式の「20%以上」を合計する基金を通じて所有していることを明らかにしました。この株式比率は、a16z が強い信念と具体的な戦略によって獲得した成果です。 これはそのモデルの効果を的確に示しており、被投資企業を深く理解し、緊密に連携することで、他のどの機関よりもこれらの企業を理解している。他の人が躊躇する中、果敢に全力を尽くし、同時に企業が独立して進化する規模をはるかに超える成果を達成するのを支援します。 創業者との対話から明らかなように、a16z との協力は彼らの事業に直接的かつ実質的な影響を与えました。ただし、a16z の政策領域における展開と同様に、その影響力は直接的な作用だけでなく、間接的なエンパワーメントも含みます——a16z の投資ポートフォリオ内の創業者でなくても、この業界への変革から利益を得ることができます。 これは、a16z が傘下の企業や広範なテクノロジー新興企業を支援する別の方法であり、他のファンドに「新興企業の成功を支援する」ための管理手数料を投入させるよう圧力をかけるという意味です。 「a16z が初期に提唱した多くの考え方は、今やベンチャーキャピタル業界の主流の考え方となっています」と、Applied Intuition の Qasar は私に語りました。「例えば『創業者を中心に』、『テクニカルバックグラウンドを持つ一般パートナー(GP)の配置』、『プラットフォームチームの構築』などです。過去を振り返れば、Benchmark、Founders Fund、KP、Sequoia、Khosla などの機関は『投資後に隠れることを誇りにしていました』 — 彼らは明確に『おそらくもう私たちと連絡を取ることはないでしょう』と述べ、このモデルを欠点ではなく利点として考えていました。しかし今では状況は完全に変わりました。創業者は自発的に尋ねます。『他のどこでもお金を手に入れることができるので、あなたは私に何を提供できますか?』」 「これが a16z が残した業界への影響です。」 2024年初めに書いた「ベンチャーキャピタルと無料の昼食」で述べたように、私は管理手数料が「世界で最も興味深い資本のカテゴリーの1つ」であると考え、a16z は莫大な管理手数料を握っています。このことは、外部からの主な批判点の1つにもなっていますが、a16z がなぜ常に資金調達を望んでいるのかは、投資業績に関係なく、毎年のすべてのドルが管理手数料収入をもたらすためと考える人もいます。 しかし、注目に値する視点は、a16z が莫大な資金を調達した理由は、実際には「企業の成功を支援する」ための体系を構築するためであり、他の資本がそうする動機がほとんどない、新興テクノロジー企業に競争力をもたらすために大量のリソースを投入することです。 最初は、a16z の暗号通貨チームとの協力が私にこの点を認識させました。そして、この記事を執筆する過程で、私はさらに明確に認識しました。他のどの機関も、a16z のように、管理手数料を長期間にわたって、積極的に、そして成功裏に有益な方向に使用することができません。 「私の考えでは、」David Haber は述べています。「a16z の初期の構造上の優位性の1つは、Marc と Ben が既に財政的に自立しており、生活費に頼る必要がなかったという点です。したがって、彼らは長期的に見据え、管理手数料をプラットフォームの構築に投入し、複利効果のある競争上の利点を創出しました。私たちは今でもこの選択を実行しています。多くのファンドが従業員に高額の給与やボーナスを支払うのとは異なり、企業自体に投資し、時間の経過とともに利点を複利化させています」。 あなたは、LP(有限合衆事業者)の資金10億ドルを投入して、すべての投資されたテクノロジー企業の成功を支援する体系を構築することができます。たった1社の Databricks だけで、この投資は複数回のリターンをもたらすでしょう。さらに、Coinbase、Applied Intuition、Deel、Cursor(または他のa16z 投資企業が思い付くもの)の成功に続くすべては、このシステムが継続的にリターンを生み出すようにします。 このため、今日、あらゆる大手ベンチャーキャピタル機関が同様の体制を構築しようとしています。 これはつまり、創業者が数十億ドルの資金支援と、数百人の知識豊富で幅広い人脈を持つ専門家がサポートして自分たちの産業の巨大な企業を取って代わり、リソースの無駄を減らし、存続危機に対処し、世界を縮小し、安全を確保し、技術が達成すべき未来のあらゆる目標を実現するのを支援します。 そして、それが a16z モデルの核心的な意義です。 今日、a16z の従業員はすでに 600 人を超え、新しいメンバーが頻繁に加わっています。 誰もが参加する際には、会社の「文化文書」に署名する必要があります。 会社の全員がこの文書を読むが、Katherine Boyle は「私たちはそれを十分に重視していないと考えています」と述べています。 「文書には1文があります」と彼女は言います。「第3項:私たちは未来を信じ、会社を賭け金にしてかける用意があります。」 キャサリンは、この文言を非常に強く支持しています。 彼女にとって: 「シリコンバレーの皆がこの文言の意味を誤解しています。それは私たちが未来を否定することは決してないことを意味します。 これはなぜ、時には他の懐疑的な組織と比較して『愚か者』のように見えるのです。しかし、私たちの文化文書は明確に、誰もが未来が失敗するだろうという賭けをすることはできないことを定めています。 実際、私はこの文言が第1項にあるべきだと思います。このようなコミットメントをすることができる別の機関はあり得ません。 他の機関は『大規模危應が迫っている』と言ったメモを送りますが、『未来を信じ、会社を賭け金にしてかける』ということは、Marc と Ben がこの会社を創設した初期の目的です。 Marc と Ben は『馬鹿』に見えることを恐れませんが、誰かがどの分野で未来が失敗するだろうと賭けをすれば解雇されるでしょう。」 将来に全身全霊、保留なしに信じることは、良い面ではかわいらしいが、悪い面では空虚に見えるかもしれません。 a16z を詳しく知る数年前、少なくともその一部が空虚であると考えました。 彼らは単なる「象を捉える者」(潜在的なユニコーン企業に投資する投資家を指す)ではありませんか? 単なる勝ちたいだけですよね? 自分たちを「未来」と包装することと、「アメリカの国旗」で包装することの違いはありません。 外部から見ると、a16z は世界最大の金融機関を構築しようとしているように見えます。 この印象は部分的に事実に基づいており、管理されている規制資産の規模はすでに 900 億ドルを超えており、私にとっては非常に大きな金額です。 私たちが a16z の基金規模をアポロ(Apollo)、ブラックストーン(Blackstone)などの大手金融機関と比較すると、David Haber は指摘しました。a16z の規模はまだ比較的小さいと——ブラックストーンは 1 兆ドルの資産を運用しており、アポロもこの規模に近づいています。 複利の利点、規模効果、インセンティブメカニズム、内部運営、グローバル金融機関の運営など、a16z はこれらの大手から多くの学びどころがあります。一見すると、これらの組織の現在の姿は、a16z が目指すものと類似しています。 しかしながら、私は、これらは本質的に異なるものだと考えています。 アポロやブラックストーンは実際には何にも「信じて」いません — 彼らは財務的リターンを生み出すことを目指す金融機関です。これ自体は問題ありません:経済は彼らの提供するサービスを必要とし、彼らはその点で非常に優れています。 しかし、a16z は「信念を持って」います。彼らは技術を通じてより良い未来を創造しようとする企業を築いています。そして、金融はこの目標達成の手段に過ぎません。彼らはすべての正統なテクノロジー企業と同様に、成長の過程で持続的に複利効果を生み出し、持続的に最適化しています。彼らはますます多くのリソースと影響力を動員し、彼らが信じる未来に向けて努力しています — たとえ未来の具体的な姿がまだ明確でなくとも。 そして、未来の詳細を描くのは起業家の責任です。彼らが具体的な方向性を提供し、a16z は信念を支えます。 通話が終了間際になると、私は Ali に尋ねました:a16z との協力歴が十数年に及ぶ中で、彼はこの会社に対する外界の最大の誤解は何だと考えていますか? 彼はほとんどためらいませんでした。 「Ben と Marc は真の信者です」と彼は言いました。「もし彼らのブログを読んでもそのことが分からないならば、私は言えます、彼らが技術に対して持っている信念は、『偏執』に至るレベルです。彼らは本当に技術が世界を根本的に変えられると信じており、そして、参加するすべてのスタートアップ企業において、彼らは未来の可能性を示すこの視点で捉えています。」 a16z の発展の経緯を振り返ると、本質的には「多くの人々が疑問を持つ歴史」であることがわかります:誰もが Marc と Ben が「愚かな方法」で VC を行っていると考えていました;約十年を待って、結果を見て初めて彼らが正しかったことに気づきました;その後、彼らを続けようとするが、競合他社が「疑問を持つ十年」で築いた複利効果を見逃しています。 そして、このようなサイクルが繰り返されます。 最初のファンドが 3 億ドルや 10 億ドルの規模だったとき、このモデルが成功したのは不思議ではありませんが、このような大規模では機能しないでしょう。 ソーシャルネットワーク初期の成功は珍しくありませんが、暗号通貨、American Dynamism、または人工知能の分野では確かに成功しないでしょう。 しかし、これまでのところ、ほとんどのケースでa16zのモデルは成功しています。 a16zが何かを信じるとき、その信念は誰よりも強固で持続的です。それには忍耐力を持つリソースがあり、この不屈の投資がいつか報われることを理解しています。そして、この信念を確認するためのリソースも持っています。 彼らの判断が正しいと考えるかどうか、彼らの考えに同意するかどうか、彼らのアプローチが好きかどうかに関係なく、Marc、Ben、およびa16zで構築されたチームは、未来のために努力し、その過程で私たち全員のために働いていると真剣に信じています。 これは少し異常に聞こえるかもしれませんが、私が見てきたすべてのベンチャーキャピタルモデルの中で、彼らのアプローチは「謙虚」の典型と言えます:非常に賢い人々が何かに熱狂している場合、その何かはおそらく価値があるという確率が高い。彼らの方向性に従い、他の人々が「ここにチャンスがある」と気づく前に、彼らを追いかけるために巨額のファンドを募る。 このアプローチに同意しなくても構いませんし、むしろ疑問を投げかけるべきです!ベンチャーキャピタルには正しい道筋が一つだけ存在するわけではないので、自分自身が信じるものを持つことが重要です。 ただし、a16zが参加している「ゲームのルール」や彼らがかけている「賭け」を理解しないで判断するべきではないかもしれません。 a16zの主要な賭けの一つは、技術が経済全体でますます重要な役割を果たすというものであり、この傾向が発生すると、新興企業の規模は置き換えられる従来企業の10倍または100倍になります。これは根本的な判断であり、勇気あるベンチャーキャピタルファンドならば誰もがこのような予測を行うことができます。 しかし、a16zの別の賭けはこれよりも独特です:彼らは、政策推進、プラットフォーム構築、リソース統合を通じて、このような未来を早期に到来させ、未来の形をより大きく、より洗練されたものにし、その過程でポートフォリオ企業が競争で勝利するのを支援できると信じています。a16zの創設者と私の対話によれば、この賭けはすでに実を結び始めているようであり、この賭けはリターンとリスクの非常に不均衡なものです:成功するたびに、企業はさらに多くの力を蓄積できます。システム全体は、雪玉が転がり続けるかのように、複利成長を実現しています。 私の見解では、前述の2つの賭けを組み合わせたa16zの最も興味深い賭けは、実は最も「明白な」ものですが、それを理解するためには違う視点から考える必要があります: ベンチャーキャピタル企業も、ほぼすべての他のタイプの企業と同様に、規模が拡大するにつれてより優れたものになることができます。 この判断が正しいとすれば(私は正しいと思います)、それにより a16z の最も輝かしい日々はこれから先です。 これは間違いなく素晴らしいことであり、私はこのグループを尊敬しています。 しかし、a16z の「プロダクト」の本当に驚くべき点は:規模が拡大するにつれて、それが実際に最適化され続けていることです―それがより多くのリソース、スキル、コネクション、影響力を蓄積するにつれて、それと協力するすべての新興テクノロジー企業、さらには多くの協力していない企業さえも、その規模を活用して成長できるようになります。 a16z が成功すると、世界はこのような様子を見ることになるでしょう:新興テクノロジー企業が業界の巨人たちとより平等なスタートラインで競争し、最終的に「最高のプロダクトが勝つ」ようになります。 a16z が成功すると、世界はこのような様子を見ることになるでしょう:エネルギーから人工知能、暗号通貨から自動運転車まで―技術スタックの各レベルで、新興技術が経済により速く、より深く浸透し、より大きな影響をもたらします。 私と同様に、「新興技術が世界をより良い方向に変えるツールを人類に提供できると信じる」のであれば、a16z の成功した世界は、より早くやってきてより豊かな世界となるでしょう。 a16z は未来のために努力しています。もし彼らの判断が完全に正しかった場合、私たち全員の素晴らしい日々もまたこれからです。 附則:業績に関連する重要な記載事項 この附則は情報提供のみを目的としており、a16z キャピタルマネジメントLLC(以下「ACM」と表記)が管理するいかなるファンドに対する勧誘も構成しません。本資料に記載されている情報は法律、税務、投資、会計アドバイスとして見なすべきではなく、いかなる形でも依存すべきではありません。ACM が管理するファンドへの投資には、投資額をすべて失う可能性を含む高いリスクが関わっています。 特記されていない限り、すべてのデータは 2025 年 9 月 30 日に基づいています。本資料に含まれるすべての業績データ、評価、およびファンドの概要は未監査であり、変更される可能性があります。過去の業績は将来の結果を示すものではなく、ACM が将来管理するファンドや投資が同様の業績を達成することを保証するものではありません。さらに、市場環境、投資戦略、およびその他の要因による重大な違いがあるため、ACM が将来運用するファンドの業績は既存ファンドの業績と比較できません。個人投資家やファンドに本書で示されている投資業績を達成しているものはありません。 本文提供的毛利および純利データは、ACMが管理する各ファンドの実際の業績を代表するものではありませんし、代替するものでもありません。一部のファンドの業績データにはレバレッジド・クレジット、キャピタル・コールなどの信用使用が反映されています。クレジットの使用を最初の出資ではなくクレジットの取り付け時に計算した場合、業績データは異なり、おそらく低くなります。業績データには、本文で述べられている「メインファンド」とすべての「アグリゲートファンド」(つまり、複数の独立した投資家の資金を集約し、メインファンドへの投資を主たる目的とする、管理手数料やパフォーマンス料を徴収しないファンドを含む)の業績が含まれています。これらのアグリゲートファンドを除外すると、業績データは低くなります。ファンドの業績には、ACM バイオ&ヘルス戦略ファンド、カルチャーリーダーシップファンド、シングルインベスタービークル、または SPV の業績は含まれておらず、特に示されているものを除きます。 業績データには再投資された資金が含まれています。再投資部分を除外すると、業績データは異なります。業績データには、一般パートナー(GP)が任意で免除した費用が反映されています。このような費用免除を除外すると、業績データは低くなります。本文に記載されている投資および投資先企業は、ACM が管理するすべてのファンドの投資ポートフォリオを代表するものではなく、述べられている投資が利益をもたらすことを保証するものでも、将来の投資が同様の特性を持ち、同様の結果を得ることを保証するものでもありません。業績データには、ACM が管理するすべての投資ファンドが含まれていません。ACM が管理するすべての投資プロジェクトのリストをご覧になるには、a16z.com/portfolio をご覧ください。 投資純資本総額倍率(TVPI):(1)ファンドのすべての有限パートナー(LP)に支払われた累積配当額と(2)期末時点のすべての有限パートナーのキャピタルアカウントの公正価値の合計を、ファンドのすべての有限パートナーによる累積出資額で割った倍数を指します。ネット TVPI は、管理手数料、ファンドの経費、パフォーマンス料の影響を差し引いています。 投資純資本分割倍率(DPI):ACM ファンドから有限パートナーに支払われた累積配当額を、ファンドのすべての有限パートナーの累積出資額で割った倍数を指します。 ファンドレベルの総合業績インジケータ:ファンドが保有する現金、その他の資産、および債務を含みます。総合リターンには、管理手数料、パフォーマンス料、およびファンドの経費が追加されています。a16zの第3段階:業界を導く時が来た
これこそが a16z が明確に提唱した計画であり、その論理は次のとおりです:
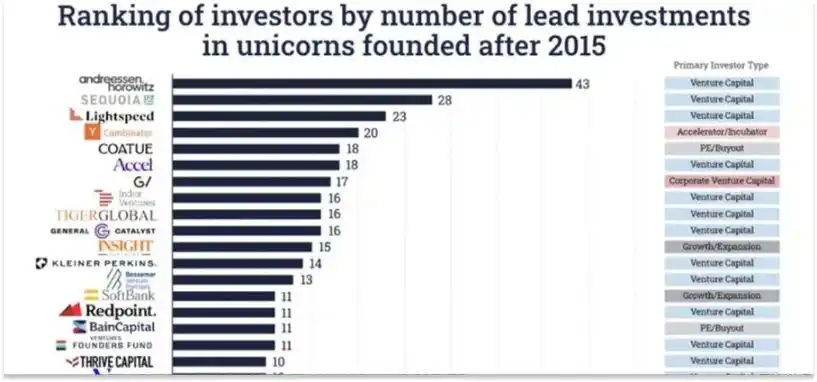
データソース:スタンフォード大学教授 Ilya Strebulaev
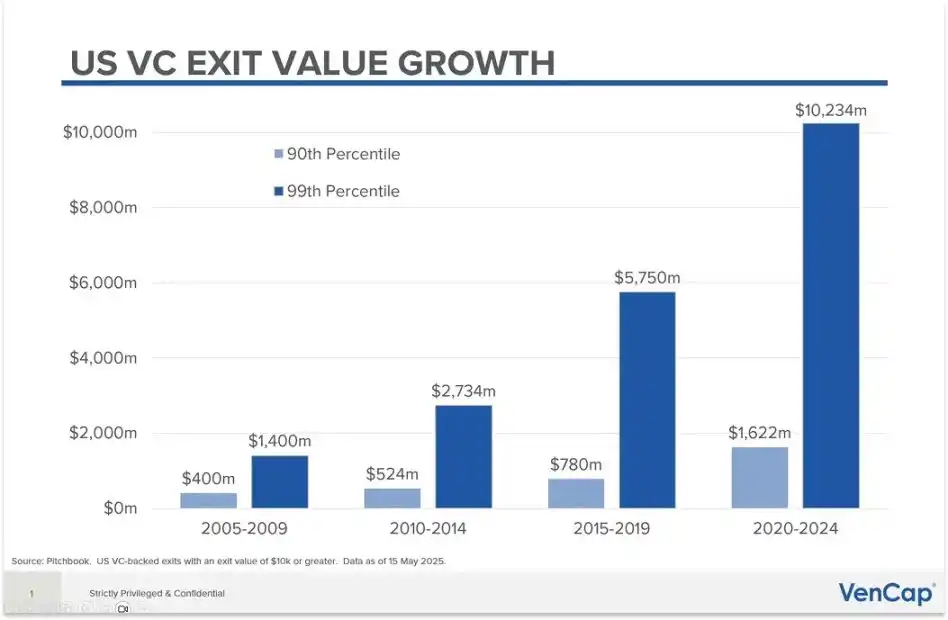
米国のベンチャーキャピタル退場規模が大幅に拡大しており、チャートの出典:VenCap の最高投資責任者 David Clark
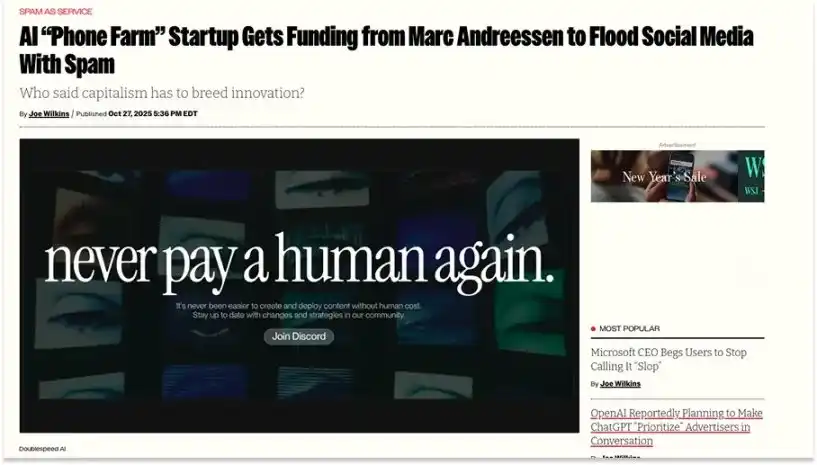
出典:Futurism
唯一の鍵となる2つのグループ:LP と創業者
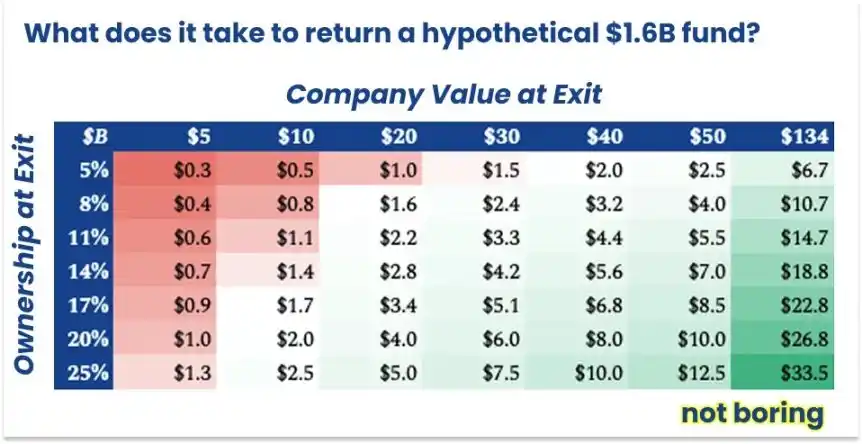
説明のみを目的としています…… ただし確かに実現可能
a16z は投資先企業の発展を促進できるか?
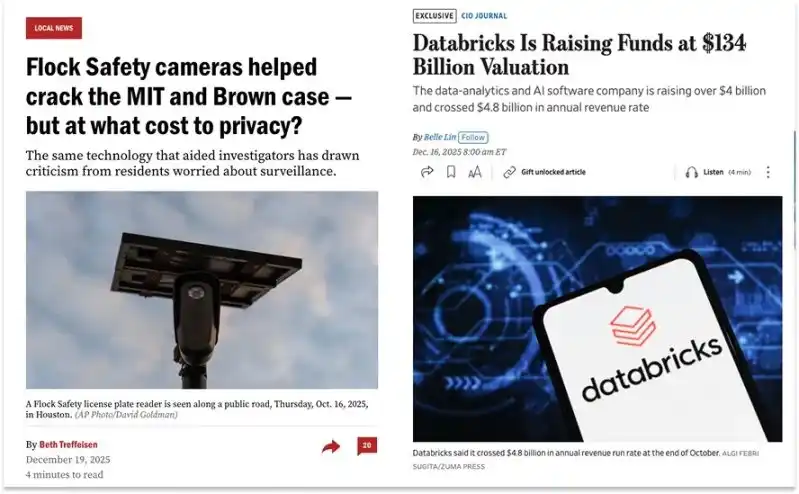
情報源:Boston.com およびウォール・ストリート・ジャーナル
マーケティング
リクルーティング
セールスサポート
信念のサポート
出典:Axios
未来の企業の未来
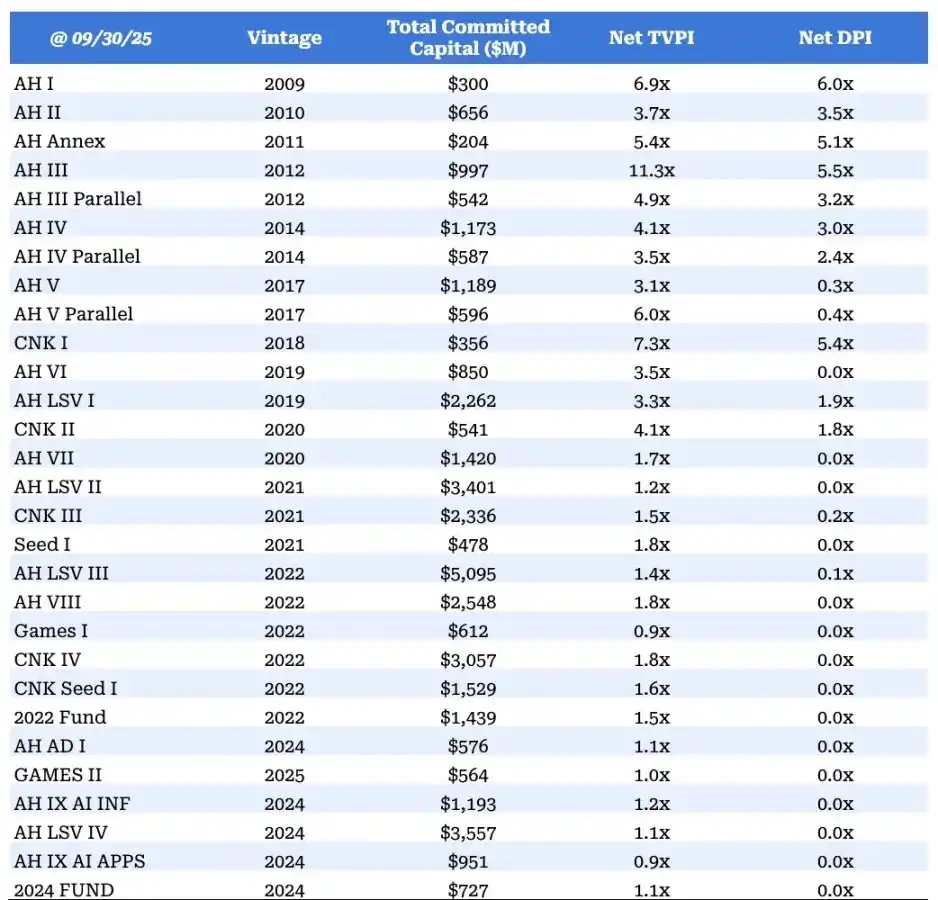
[1] 競合他社のアナリストが推定した比率は 7.5% であり、実際のデータに近いです。a16z が投資した企業における平均株式保有率は 8% です。
[2]Pitchbook のデータによると、Founders Fund は 2025 年に Growth III ファンド(46 億ドル)と IX ファンド(9.72 億ドル)の調達を完了しました。
[3] Pitchbook のデータによると、2025 年のアメリカのベンチャーキャピタルファンドの総調達額は 820 億ドルであり、そのうち a16z が調達した 150 億ドルを含んでいます。
[4] 出典: 2025 年 9 月 14 日時点の Pitchbook による評価データ。
[5] 出典: Ilya Strebulaev、Stanford Graduate School of Business Venture Capital Program、2025 年 4 月。
[6] 出典: 2025 年 7 月 31 日時点で入手可能な Pitchbook データに基づき、中国本土および香港を除く人工知能ユニコーン企業は含まれません。
[7] 過去の業績は将来の結果を示すものではありません。ファンドリターンに関する重要な開示と情報については、付録をご覧ください。
[8]Insight Partners の支持者はご注意ください:2022 年に調達された XII ファンド(200 億ドル)には買収ファンドが含まれています。
[9] 「成熟段階ベンチャー(LSV)」についてさらに理解するには、David George が最近 Patrick O'Shaughnessy およびHarry Stebbings との素晴らしい対談を参照してください。
[10]a16z の第 10 号人工知能基盤ファンドの調達額は 17 億ドルであり、計算例では 16 億ドルを使用しています(計算しやすいように)。
[11]「中心的なロジックは非常にシンプルです:大手ファンドが自社が初期段階のテクノロジー生態系から恩恵を受けると確信している場合、それらは生態系を促進するための資金を投入する理由があります。技術が有益であると信じるのならば(私はそう信じています)、技術生態系を強化するためのマネジメント料は、『持続的なリターンを生み出すチャリティ投資』の一環と言えます。
a16z は最近、『当社のテクノロジーのビジョンと価値観に沿った候補者を支援する』ことを発表しました。さらに、同社は世界的な暗号通貨研究チームを結成し、「産業実践と学術理論を結びつける研究実験室を作る機会がある」という中核的信念を掲げています。その後、このチームは研究結果に基づいて複数の実用製品を開発し、Lasso と Jolt を含む多くのオープンソース製品をリリースしています。
長期的視点を持つ機関にとって、長期のリターンサイクルや高い不確実性を持つ取引を支援する経済的インセンティブがあります。一方、今日のますます固定化された、鈍重な政府と学術界では、このような取引のサポートインセンティブは徐々に失われつつあります。たとえば、将来、ベンチャーが支援する基礎研究や応用研究ラボがさらに増える場合には、私は驚かないでしょう。」
[12] 明確にしておくべきことは、a16z チームの報酬は非常に寛大であり、彼らのために「慨賞」する必要はありません。重要なのは、a16z が巨額の資金を少数の人々に集中的に支払うことを選択せず、むしろより多くの従業員に寛大な報酬を提供し、その上で複利効果を持つ競争上の優位性を構築することを選択したことです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







