

Wintermuteの28ページのレポートは、オーバーカウンター取引の資金移動の全貌を明らかにしました。
原文标题:数字资产场外交易市场 2025
原文来源:Wintermute
原文编译:Azuma,Odaily 星球日报
编者按:1 月 13 日,Wintermute 发布了 2025 年加密货币场外交易市场的分析报告。作为业界头号做市商,Wintermute 无疑对于市场流动性的走势极为敏感,在这篇总计 28 页的报告中,该机构回顾 2025 年加密货币市场的流动性变化,并以此得出结论——市场正从清晰的、叙事驱动的周期性波动,向结构约束更强、执行主导的机制转变。基于此结论,Wintermute 还预设了市场在实现 2026 年复苏所需的三个关键情景。
以下为 Wintermute 原报告内容,由 Odaily 星球日报编译并整理(内容有部分删减)。
报告摘要
2025 年标志着加密货币市场流动性机制发生了根本性转变。资本不再广泛分散于整个市场,流动性变得更加集中且分布不均,导致收益与市场活动的分化加剧。因此,大量交易量被局限于少数代币。行情上涨的持续时间更短,价格表现相比往年更依赖于流动性进入市场的渠道及部署方式。
以下报告总结了 Wintermute 在 2025 年观察到的流动性及交易动态的主要变化:
· 交易活动集中于少数大型代币。BTC、ETH 及部分精选山寨币占据了大部分交易活动。这反映了 ETF 和数字资产财库公司(DAT)产品逐步扩大至更广泛的山寨币范围,以及 2025 年初 Meme 币周期的消退。
· 叙事信念消退速度加快,山寨币行情衰竭速度翻倍。投资者不再以持续信念追随叙事,而是 Meme 币启动平台、永续合约交易平台、新兴支付及 API 基础设施(如 x402)等主题进行机会性交易,后续跟进力度有限。
· 専門取引先の影響力が強まるにつれ、取引の実行はより慎重になっています。 具体的な表れは、より慎重なサイクリカルな取引実行(従来の4年サイクルを破り)、レバレッジされたOTC取引商品のより広範な使用、およびオプションが主要資産配分ツールとして多様化していることです。
· 暗号市場への資本流入方法は全体の流動性環境と同様に重要です。 資本はETFやDATなどの構造化された経路を通じてますます流入し、市場内の流動性の流れや最終的な集中地域に影響を与えています。
このレポートは、上記の市場動向を解釈するために、Wintermuteの独自のOTC取引データに基づいています。業界最大手のOTC取引プラットフォームの1つであるWintermuteは、多地域、多製品、多様な取引相手に流動性サービスを提供することで、独自かつ包括的なオンチェーン暗号OTC取引の視点を提供できます。価格動向は市場の結果を反映していますが、OTC取引活動は、リスクの展開方法、参加者の行動の進化、および市場のどの部分が活発になっているかを明らかにし、2025年の市場構造と流動性ダイナミクスは、初期サイクルと比較して著しい変化が起こっています。
Part1:Spot
WintermuteのOTC取引データによると、2025年の取引活動は、純粋な取引量の推進から、より成熟し、戦略的な取引環境に移行しています。 取引量は着実に増加していますが、取引の実行はより計画的になり、OTC取引は大口取引能力、プライバシー、およびコントロール性によりますます好まれるようになっています。
市場ポジションの展開も、単純な方向取引からカスタマイズされた実行プラン、およびデリバティブや構造化商品のより広範な使用へと移行しています。これは、市場参加者がより経験豊富で規律正しい方向に変化していることを示しています。
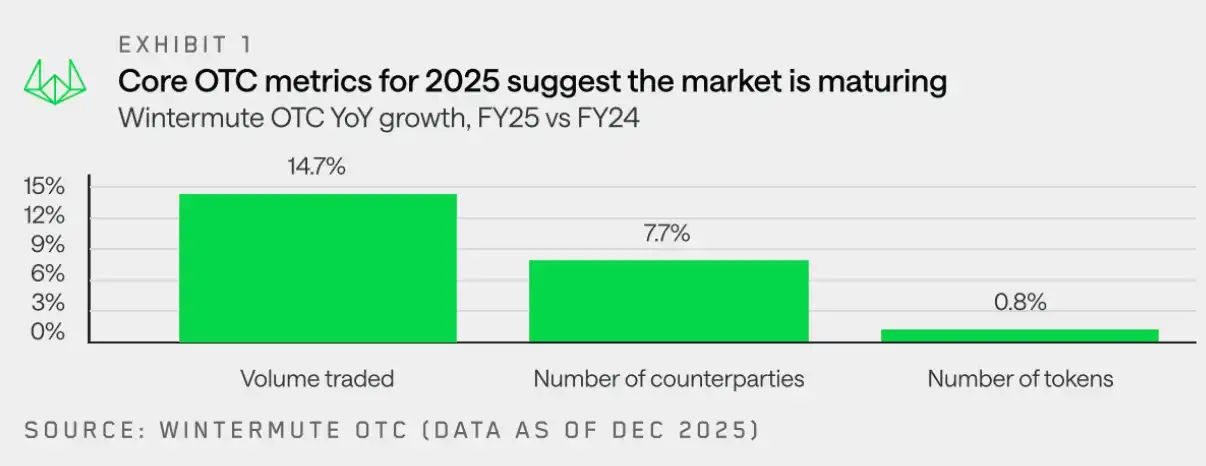
WintermuteのスポットOTC取引活動では、上記の構造的変化が主に以下の3つの側面で表れています:
· 取引量の増加: OTC取引量が持続的に増加し、市場がオンチェーン流動性と大口取引の効率的な実行(市場へのインパクトを制限しつつ)への長期的な需要を示しています。
· 取引相手方の増加: 参加者範囲がさらに拡大し、投資家がリスク資金を昔ながらのプライベート配置から流動性市場に移行させること、企業や機関が大口取引を実行するためにOTCチャネルを利用すること、個人投資家が中央集権的取引所やDEX以外の従来の場所を代替物として求めることなどが推進要因となっています。
· トークンの地平線: 全体のトークンのアクティブ範囲はすでに BTC と ETH を超えており、資金は DAT と ETF を通じてより幅広いアルトコインに流入しています。それにもかかわらず、年間ポジションデータは、2025 年 10 月 11 日の大決済後、制度投資家と小売投資家の両方が再び主要トークンに戻ったことを示しています。アルトコインの市場は、より短い持続時間とより強い選択性を持ち、Meme コインサイクルの鎮静化を反映し、流動性とリスクキャピタルの選択性が高まり、市場の広がりが全体的に収縮していることを示しています。
次に、Wintermute がこれらの 3 つの側面についてさらに詳細な分析を行います。
取引量の増加:サイクル的パターンが短期的な波動に取って代わられる
「2025 年の市場の特徴は、振れ幅が大きく、価格変動が主に短期トレンドによって駆動され、季節的な変化よりも短期的な変動が主体となっていることです。」
Wintermute のオーバーカウンター取引データによると、2025 年の取引活動は従来とは異なる季節パターンを示し、昨年とは明らかに異なります。市場は新しいアメリカのプロ暗号通貨政府への楽観的な見方を迅速に後退させ、Meme コインと AI エージェントの物語が四半期末に冷やされ、リスクセンチメントが第 1 四半期末に急激に悪化しました。2025 年 4 月 2 日にトランプが関税などの上から下へのネガティブなニュースを発表し、市場にさらなる圧力をかけました。
したがって、2025 年の市場活動は主に年の前半に集中しており、年初に力強くスタートし、その後、春から初夏にかけて急速に低迷しました。2023 年と 2024 年の年末に見られた反発は再び現れず、以前には当たり前の季節パターンが破られました。このパターンはしばしば「10 月の上昇」などの物語で強化されてきました。実際、これは真の季節パターンではなく、2023 年の ETF 承認や 2024 年の新しいアメリカ政府就任などの特定の触媒によって駆動される年末の上昇相場でした。
2025 年第 1 四半期に入ると、2024 年第 4 四半期の上昇トレンドが完全に回復しなかったことが明らかとなりました。市場の揺れが激しさを増し、ボラティリティが上昇し、マクロ要因が市場の方向を主導し、価格動向が持続的なトレンドではなく短期の波動としてより多く現れています。
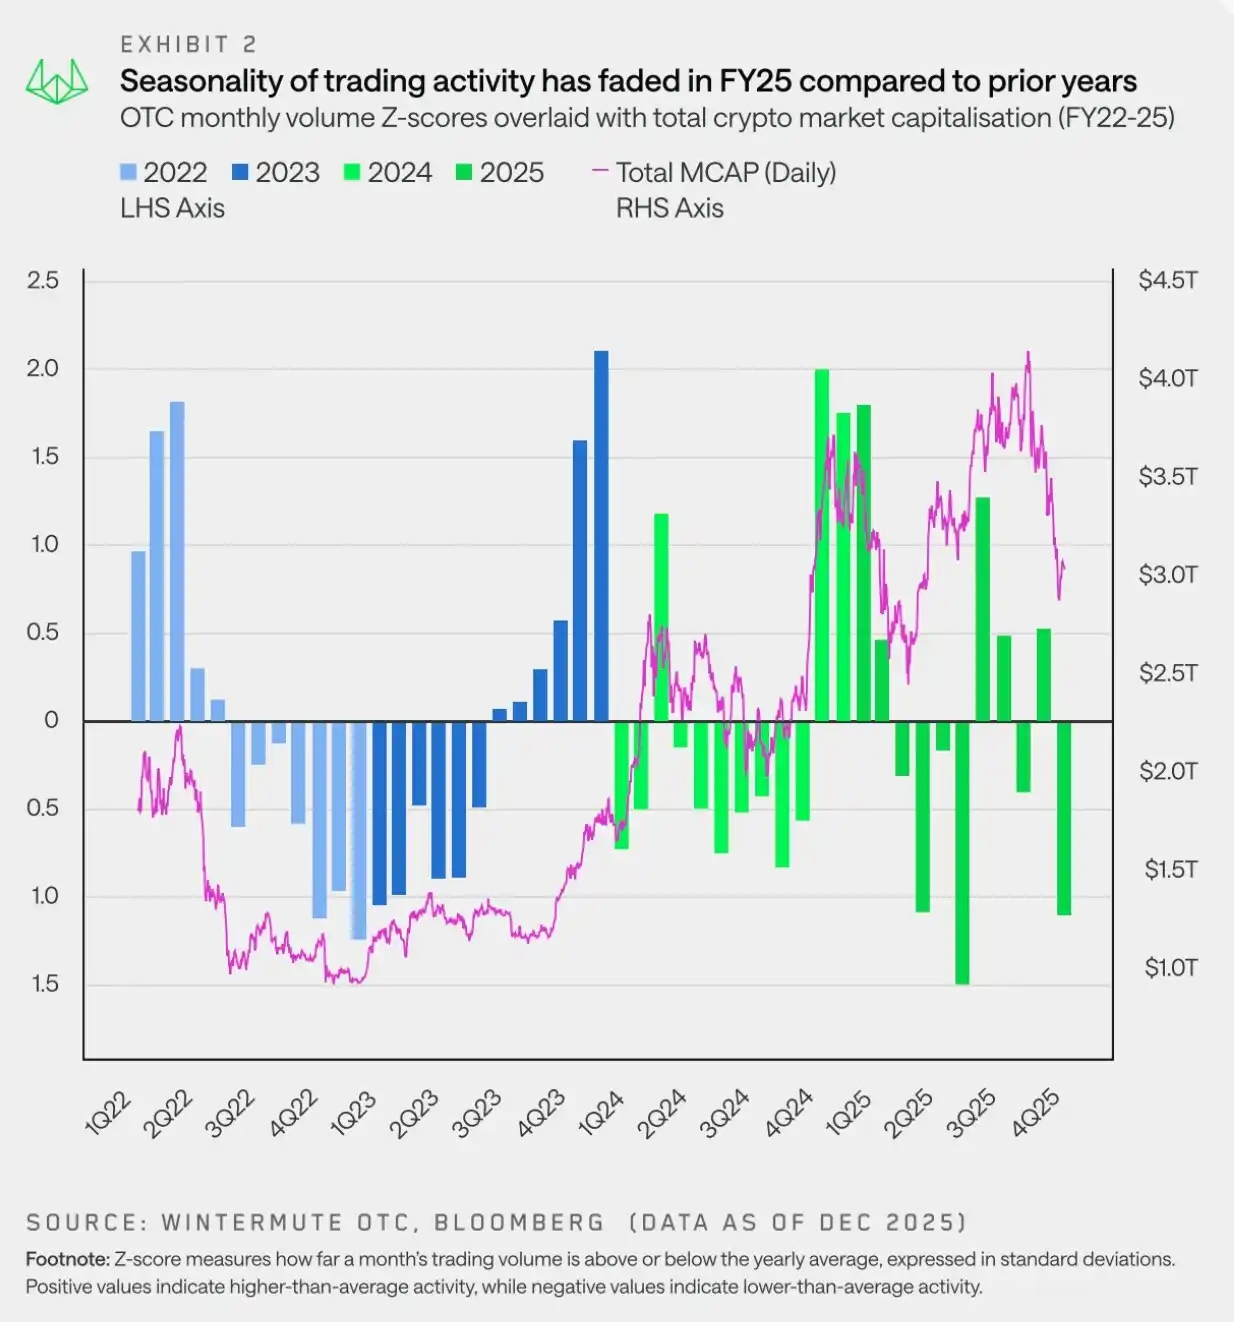
要するに、資金流入は受動的で断続的であり、マクロのヘッドラインニュースを中心にパルス状の波動が現れていますが、持続的な勢いは示されていません。このような揺れ動く環境では、市場の流動性が低下し、執行の確実性がますます重要となる中、オーバーカウンター取引は依然として優先される執行方法として位置付けられています。
取引相手:機関ベースがますます深化
「2025年の価格動向は穏やかでしたが、機関取引相手は既に根付いています。」
Wintermute は、多くの取引相手タイプで強力な成長を観察しており、そのうち機関および小売ブローカーの成長率が最も大きいです。機関部門では、伝統的金融機関や企業の成長は穏やかですが、その参加度は著しく深化しており、活動はより持続的になり、慎重な実行戦略に重点が置かれるようになっています。
2025年の市場パフォーマンスは穏やかでしたが、明らかに機関はここに足場を固めました。昨年よりも試験的で分散した参加形態に比べて、2025年はより深い統合、より大きな取引量、より頻繁な活動が特徴です。これらすべては業界の長期的な未来に建設的で前向きなシグナルを提供しています。

トークンのパターン:上位市場の多様化が進む
「取引量はBTCとETH以外の大型トークンに向かう傾向にあり、このトレンドはDATとETFの両者が推進しています。」
2025年、取引されたトークンの総数は全体的に安定しています。ただし、過去30日間のローリングデータに基づくと、Wintermuteは平均して160種類の異なるトークンを取引しました。これは2024年の133種類よりも多くを示しています。これはOTC取引活動がより広範囲で安定したトークン範囲に拡大していることを意味します。
2024年との主な違いは、2025年のトークンアクティビティのハイプサイクル駆動が弱まったことです−取引されたトークンの範囲が年間を通じて比較的安定しており、特定のテーマやストーリーを中心にトークンの幅が急激に広がることはありません。
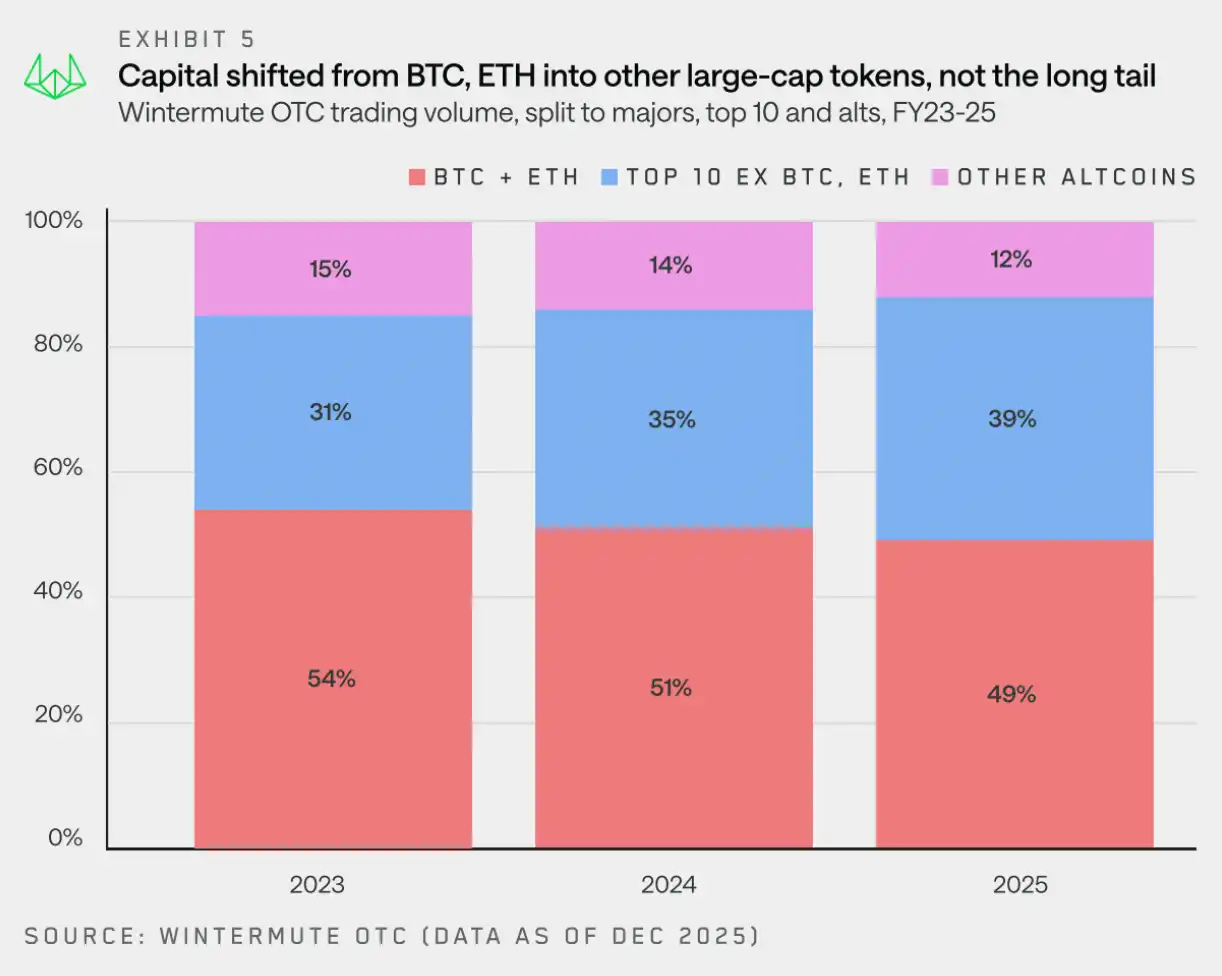
2023年以降、Wintermuteの合計ノミナル取引額はますます多様化し、BTCおよびETHの総取引額を上回る部分があります。BTCとETHは取引フローの重要な構成要素であり続けていますが、彼らの総取引額の割合は2023年の54%から2025年の49%に減少しました。
注目すべきは、これらの資金がどこに流れているかです−長い尾のトークンは取引量の割合が継続的に減少していますが、ブルーチップ資産(市場価値ランキングトップ10の資産でBTC、ETH、Wrapped Assets、ステーブルコインを除く)は過去2年で総ノミナル取引額の割合が8ポイント増加しました。
今年、一部分の資金と個人は大口価値トークンに集中投資したものの、取引量の増加は、ETF と DAT が主流資産以外に投資範囲を拡大したことでも恩恵を受けました。DAT はこれらの資産に投資する権限を得ており、ETF も担保 ETF(SOL など)やインデックスファンドを含め、投資範囲を拡大しています。
これらの投資ツールは引き続き場外取引(OTC)に偏っており、取引プラットフォーム取引ではなく主にそちらで行われているという状況です。特に、取引プラットフォームで提供されている流動性が不足している場合にそうなります。
Various Token Spot Fund Flow Analysis
Mainstream Coins: Funds Gradually Flowing Back by Year End
「By the end of 2025, both institutions and retail investors were reallocating back to mainstream coins, indicating their anticipation that mainstream coins would rebound before altcoins.」
With the narrative of altcoins gradually fading and macro uncertainty resurfacing early in 2025, fund allocations have shifted back to BTC and ETH. Wintermute's OTC flow data shows that since the second quarter of 2025, institutional investors have consistently maintained an overweight position in mainstream coins; however, retail investors shifted to altcoins in the second and third quarters of 2025, hoping for a recovery in the altcoin market. Yet, after the deleveraging event on October 11, they quickly reverted back to mainstream coins.
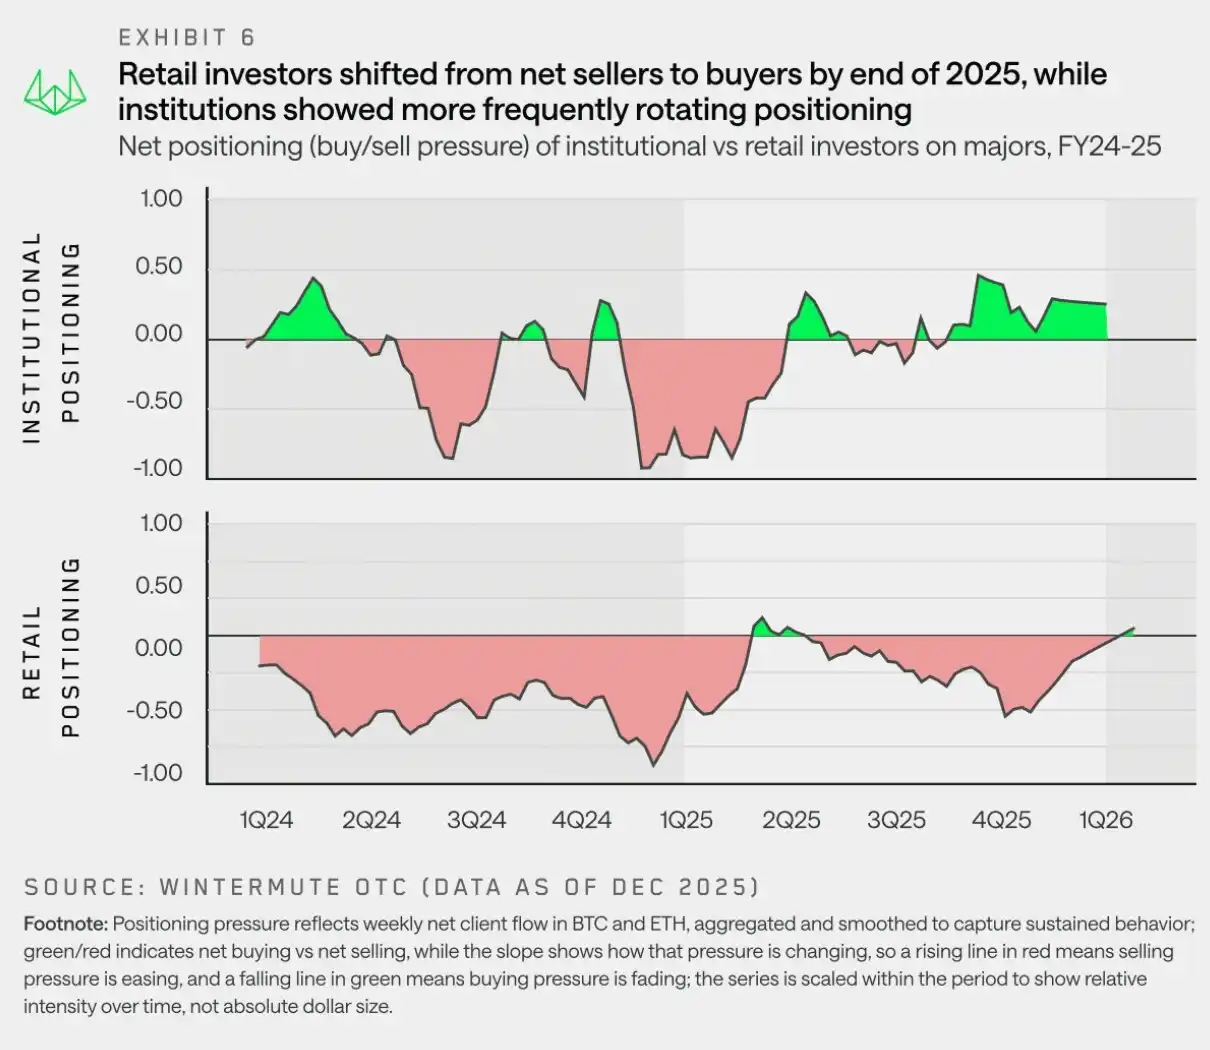
The trend of funds flowing back to mainstream coins is being driven by market exhaustion, as the "alt season" has never truly taken off, gradually leading to a sentiment of disappointment in the market. This trend was initially led by institutions (historically net buyers of mainstream coins), but by the end of the year, retail investors also turned into net buyers.
This position alignment is consistent with the current prevailing market view: BTC (and ETH) need to lead the market first for risk appetite to return to altcoins. Retail investors now seem to increasingly agree with this stance.
Altcoins: Shorter Duration of Upside Moves
「In 2025, the narrative-driven average upside move of altcoins lasted approximately 19 days, significantly shorter than the previous year's 61 days, indicating that the market has shown a certain degree of exhaustion after last year's excessive rally.」
2025 年、アルトコイン全体のパフォーマンスは著しく悪化し、年間総合リターンは大幅に低下しました。一時的な反発を除いて、意味のある持続的な回復を達成することはできませんでした。一部のテーマが一時的に注目を集めることはありますが、これらのテーマは常にエネルギーを蓄積することが難しく、より広範な市場参加につながることはありませんでした。資金流の観点から見ると、これは語りの欠如ではなく、市場が明らかな衰退の兆候を示しているためです。上昇相場は何度も試練されましたが、信念がまとまらないため急速に消えてしまいました。
このダイナミクスを理解するために、価格の表面を超えて持続的な分析に焦点を当てます。ここでの「持続性」は、アルトコインが場外取引の流れの中で最近の通常水準を維持する期間と定義されます。実際の運用では、持続性指標は、上昇相場が参加者を持続的に引き付けることができるかどうかを評価するために使用されます。その観点から、市場活動が初期の波乱の後に急速に沈静化するかどうかを測定します。この視点により、持続性のあるアルトコイン相場と、断続的かつローテーショナルな爆発に留まり広範なトレンドに発展しない波動を区別することができます。
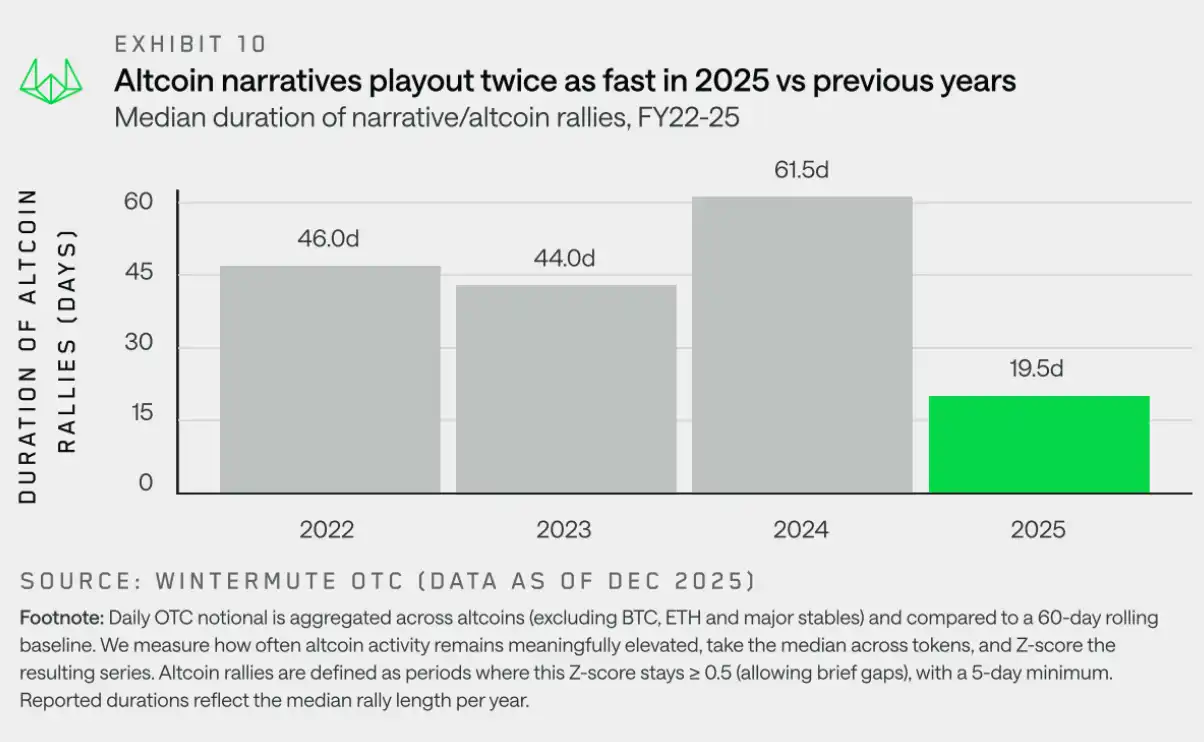
上図は、アルトコイン相場の明確な転換点を示しています。2022年から2024年まで、アルトコインの上昇相場は通常約45〜60日続き、2024年はBTCの強気年であり、富の効果がMemeコインやAIなどのストーリーに引き継がれ、持続性の中央値が約20日に急落したのが2025年です。
これらのストーリーは一時的な市場活性を引き起こす可能性がありますが、持続的かつ全体的な上昇相場に発展することはできませんでした。これは、マクロ環境の波動、昨年の過度な上昇後の市場の疲れ、およびアルトコインの流動性がストーリーの初期段階を支えるのに十分ではないことを反映しています。 これにより、アルトコインの相場は高い信頼度のトレンド相場ではなく、戦術的な取引のようになりました。
Meme コイン:アクティブ範囲の縮小
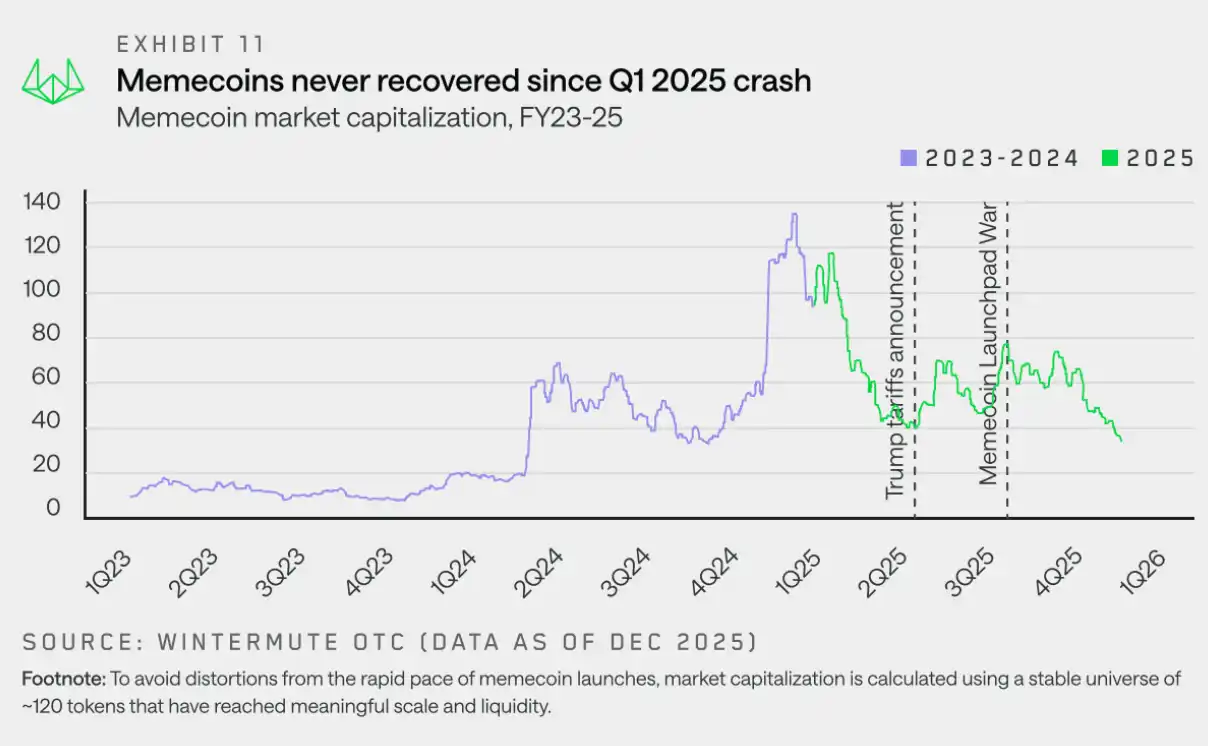
「2025年第1四半期にMemeコインがピークを迎えた後、取引が分散化し狭まっているため、サポートを回復できませんでした。」
Memeコインは、2025年に市場で最も混雑した状態で入り、発行ペースが密集し、市場センチメントが継続的にバルシャインであり、価格トレンドがストーリーを強化しますが、この状態は突如として終わりました。他のよりベータ係数が高いセクターと異なり、Memeコインはより早く、より断固とした下降相場に転じ、いつも上昇の勢いを取り戻すことができませんでした。
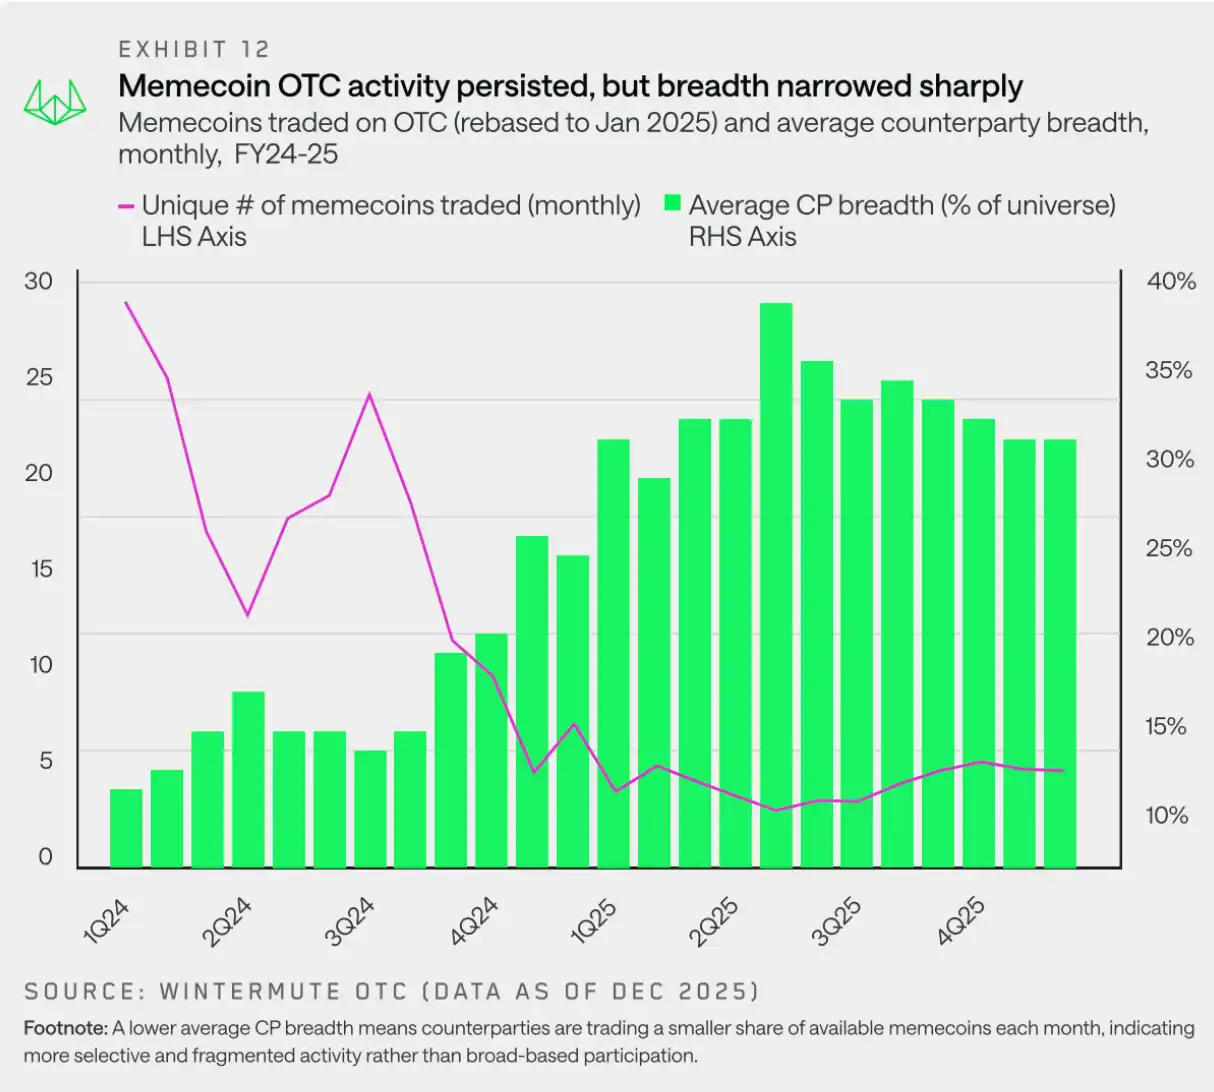
価格が大幅に撤退する中、場外取引のMemeコインの絶対数量は、いかなる時点でも健全な水準を維持しています。2025年末には、月間取引トークン数量が20以上のままであり、取引の興味が失われたわけではありません。変化するのは活動の形です。実践的には、これは、取引相手が毎月取引するトークンの数量が大幅に減少し、活動が特定のトークンに集中し、Memeコイン全体に広がる交換ではなく、特定のトークンに焦点を当てていることを意味します。
第2部分:衍生品
Wintermute场外交易衍生品数据显示了强劲的增长,由于市场波动加剧和大额交易增多,场外交易成为执行复杂、资本高效结构产品的首选场所,因其能提供价格上的确定性和操作上私密性。
差价合约:标的资产范围扩大
「2025年,差价合约的底层资产进一步拓展,期货作为获取市场敞口的资本高效方式日益受到青睐。」
Wintermute场外交易柜台用作差价合约底层资产的代币数量同比增长两倍,从2024年第四季度的15种增至2025年第四季度的46种。这一持续增长反映出市场对差价合约作为获取更广泛资产(包括长尾代币)的资本高效方式的适应度提升。
对差价合约日益增长的需求反映出整个市场正转向通过期货获取资本高效敞口的趋势。永续合约未平仓头寸从年初的1200亿美元增至10月的2450亿美元,随后在10月11日的清算事件中市场风险偏好大幅消退。

期权:策略复杂性持续提升
「随着系统性策略和收益生成成为交易量增长的主要驱动力,期权市场正迅速走向成熟。」
在先前差价合约和期货活动升温的基础上,Wintermute场外数据显示,交易对手方越来越多地转向期权,以构建更定制化、更复杂的加密资产敞口。
这一转变推动期权市场活动急剧增长:从2024年第四季度到2025年第四季度,名义交易额和交易笔数均实现约2.5倍的同比增长。这主要得益于更多交易对手方——尤其是加密基金和数字资产财库——采用期权策略以获取被动收益。
下方图表追踪了季度场外期权活动相对于2025年第一季度的变化,清晰显示了2025年全年的增长态势。至第四季度,名义交易额达到第一季度的3.8倍,交易笔数达到2.1倍,凸显了单笔交易规模和交易频率的持续增长。
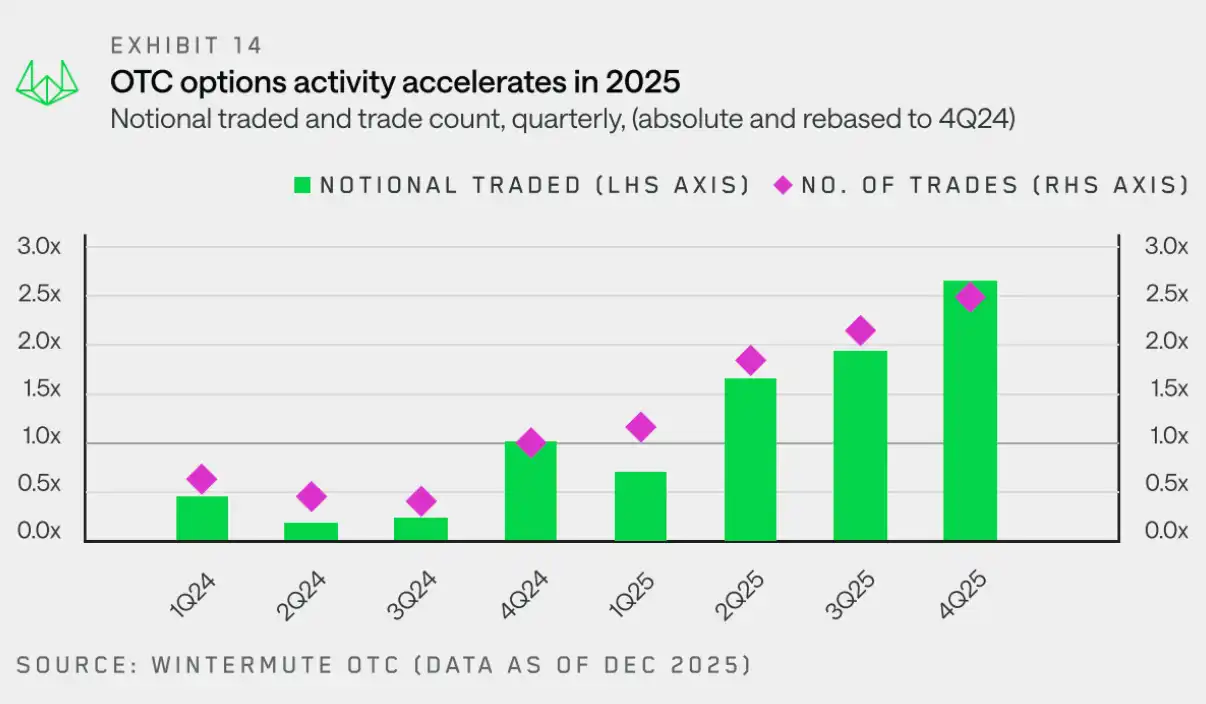
名目取引高の一部は、システミック・オプション戦略の台頭によるものであり、この種の戦略は、持続的なリスクを抱えたままポジションを維持し、時間の経過とともにポジションをロールすることを特徴としています。これは、過去と比較して重要な転換点を示しており、過去にはオプションはより純粋な方向性ビューを表現するためにより頻繁に使用されていました。
BTC(2025年の名目取引高の大部分を占める通貨)をさらに調査して、オプション資金フローの変遷を理解しました。以下の図は、クォータリーでのコールオプションおよびプットオプションのロングとショートの分布を示しています。
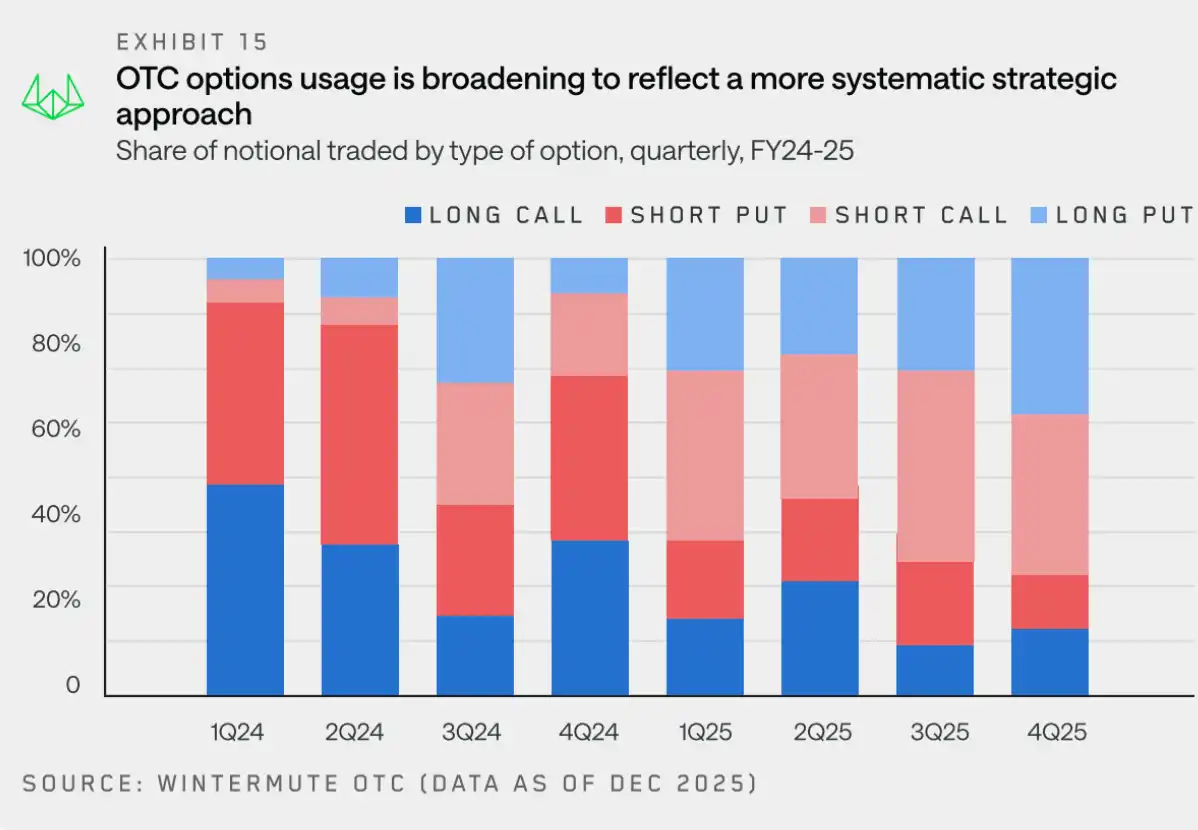
2025年のBTCオプション資金フローの構成は、明らかな転換を反映しています:上昇に焦点を当てたコールオプションの購入から、より均衡の取れたコールオプションとプットオプションの使用にシフトし、活動の焦点はますますリターン生成と構造化された再現可能な戦略に移っています。リターン戦略がより一般的になり、投資家はプットオプションの売却やカバードコール取引を通じてリターンを得ることで、安定したオプション供給を増やし、ボラティリティを抑制しています。同時に、BTCが前高値を更新できなかったことから、下落リスクへのニーズが強く残り、プットオプションのロングポジションが引き続き利用されています。全体として、市場はリターンの獲得とリスク管理に焦点を当てるようになり、単なる上昇への賭けではなくなっています。
裸のコールオプションの購入が減少していることは、オプションがより方向性のある上昇リスクではなく、システミック戦略の実行によりますます使用されていることをさらに裏付けています。これらのダイナミクスは、2025年のオプション市場が以前と比較してより熟成し、ユーザーベースがより専門化していることを示唆しています。
Part 3:流動性
暗号通貨は、リスク選好過剰の排出経路としての歴史があります。バリュエーションの基準が弱く、レバレッジが内蔵され、マージン資金流に高度に依存しているため、暗号通貨価格は世界金融環境の変化に非常に敏感です。流動性が豊富な状況では、リスク許容度が高まり、資本が自然と暗号分野に流入します。一方、環境が締まると、構造上の買い手が不足している問題が迅速に露呈します。したがって、暗号通貨は過去においてそうであり、将来も根本的には世界の流動性に依存することになります。
2025年には、マクロ環境が暗号価格の主要な駆動要因です。現在の背景は、通常はリスク資産価格を支える要因である低金利、改善された流動性、および経済の強さといった特徴を示しています。しかし、暗号市場のパフォーマンスは依然として弱い状態です。この乖離の背後には、小売投資家の焦点と新しい流動性チャネルという2つの主要な理由が存在していると考えています。
小売投資家の焦点:暗号通貨はもはや「優先」リスク資産ではありません
「2025年、暗号通貨は、小売投資家の選好リスク資産としての地位を失いました。」
機関の参加が増加したにもかかわらず、小売投資家は引き続き暗号市場の基礎です。2025年の市場のパフォーマンスが振るわなかった主な理由は、小売投資家の関心の分散化と、暗号資産が優先するリスク資産としてのローテーション効果の低下にあります。
さまざまな影響要因がある中、以下の2点が特に注目されました:技術の進歩により、市場へのアクセス障壁が低下し、他の投資機会(特に人工知能などの領域)がより手軽に利用可能となりました。これらの資産は、暗号領域への関心を分散させる類似のリスク特性、ナラティブ論理、およびリターンの可能性を提供しています。同時に、私たちは2024年以降の標準の回帰を経験しています。その年、小売投資家の参加が非常に高く、ますはミームコインに集中し、年末にはAIエージェント領域にシフトしました。市場の熱狂の回帰は、正常な傾向です。
そのため、小売投資家はAI、ロボット、量子技術などの株式市場のテーマを好んでいますが、BTC、ETH、およびほとんどのアルトコインは主要リスク資産の中で遅れています。暗号通貨は、リスクを負う余裕のあるデフォルトの輸出業者とはなっていません。

流動性チャネル:ETFとDATが新たな道となる
「今日、ETFとDATはステーブルコインと共に、暗号市場への資金流入を推進する重要なチャネルとなっています。」
BTCとETHの価格がわずかに下落しましたが、最も大きな相対的な弱さはアルトコイン領域で見られます。小売投資家の参加が低調であることに加え、流動性と資本の市場への流入方法が変化した点が主要な要因です。
わずか2年前まで、ステーブルコインと直接投資は暗号市場への資本流入の主要なチャネルでした。しかし、ETFとDATは構造的に流動性を生態系に導入する方法を変えました。
今年の初めに、暗号流動性を3つの主要な柱にまとめました:ステーブルコイン、ETF、DAT。これらは共同して、暗号市場への資本流入の主要な経路を形成しています。
・ ステーブルコインは多くのエントリーポイントの1つとなっています:決済と担保において依然として重要ですが、現在は資本流入の一部を担当するにとどまり、主導的な地位ではありません。
・ ETFは流動性を主要な2つのアセットに導く:投資範囲に制約のある資金流入は、主要アセットの深さと弾力性を高めますが、BTCやETH以外の流出効果は限定的です。
・ DATは安定してリサイクルされない需要を導入:財務資金の配置は主要アセットへの集中度をさらに強化し、流動性を吸収しながらリスク選好を自然に拡大することができませんでした。
流動性はETFやDATを通じてのみ流入するわけではありませんが、上図はこれらのチャネルがどれだけ重要になっているかを示しています。前述のように、これらの投資対象は拡大しており、BTCやETH以外の露出を許容し始めており、主に他の主要な通貨に関連しています。ただし、このプロセスは漸進的であり、したがってアルトコイン市場の恩恵は時間がかかります。
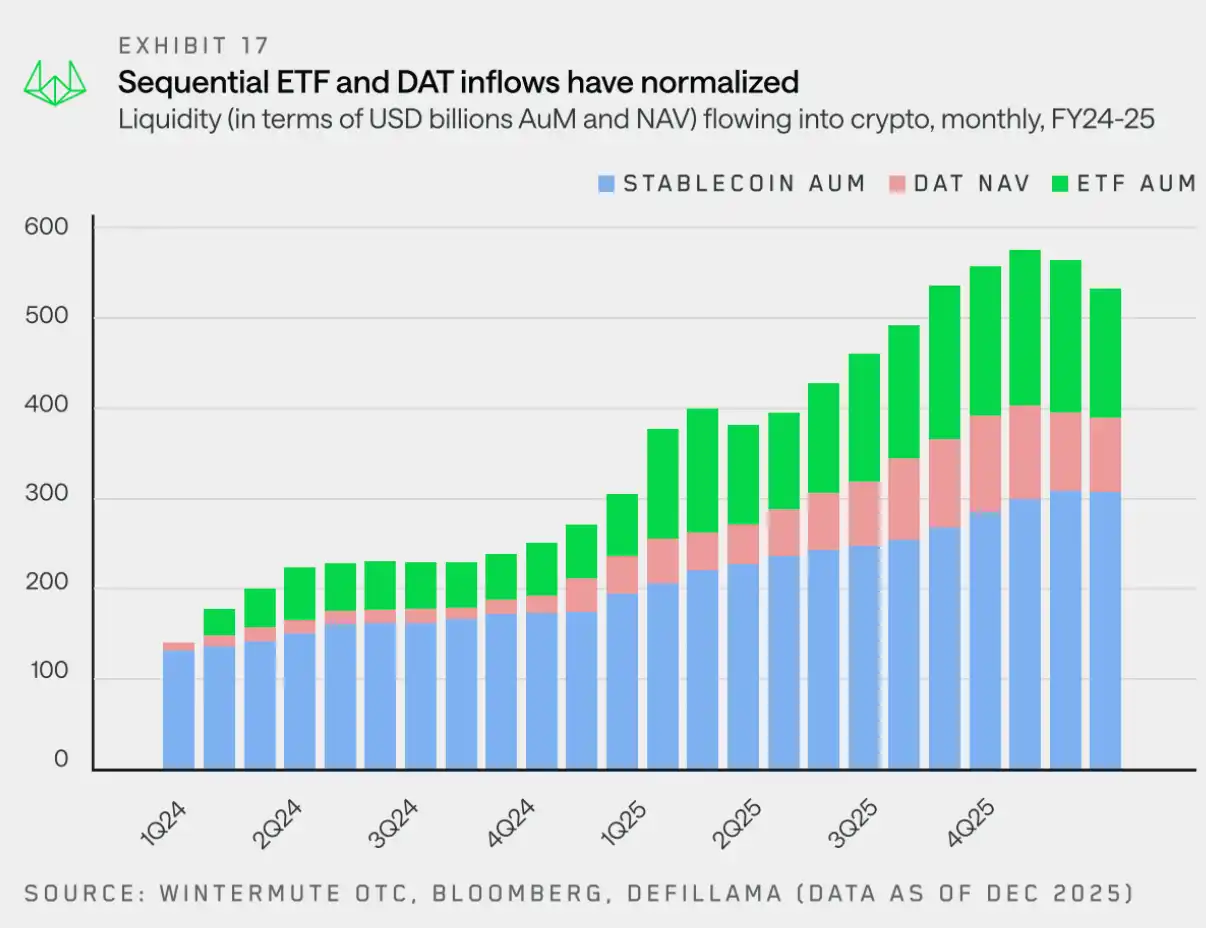
2025年、暗号通貨は広範な市場サイクルによって駆動されなくなります。代わりに、上昇相場は流動性が集中したわずかな資産に限定され、市場の大部分は低調なままです。2026年の展望では、市場のパフォーマンスは、流動性がより多くのトークンに拡散するか、それともわずかな大口トークンに集中し続けるかにかかっています。
2026年の市場展望:従来の周期モデルとの決別
「2025年の市場は予想された上昇相場を達成できませんでしたが、これは暗号通貨が投機的資産から成熟した資産クラスに移行し始めていることを意味するかもしれません。」
2025年の市場のパフォーマンスは、従来の4年サイクルモデルが徐々に効果を失いつつあることを証明しています。私たちの観察では、市場のパフォーマンスはもはや自己成就的な4年周期の物語に支配されるのではなく、流動性の動向と投資家の焦点に依存していることが示されています。
歴史的に、暗号通貨の固有の富は単一で交換可能な資金プールのようであり、ビットコインのリターンは自然に主要トークンに漏れ、それがアルトコインに伝播していました。WintermuteのOTC取引データによると、この伝播効果は大幅に低下しています。新しい資本ツール―特にETFやDAT―が「閉鎖的生態系」として進化しています。これらは少数の主要資産に持続的な需要を提供していますが、資金は自然により広範な市場に回転することはありません。小売投資家の関心が株式や予測市場に大幅に移行したため、2025年は極端に集中した1年となりました―少数の主要資産が追加された資金の大部分を吸収し、市場のその他の部分は持続的な上昇を維持できませんでした。
2026年の3つの可能な展望
2025年は市場の広がりが著しく狭まった一年であり、前述のように、アルトコインの平均上昇相場の持続時間が昨年の約60日から約20日に短縮されました。選ばれたわずかなトークンのみが優れたパフォーマンスを示し、より広範な市場は売り圧の影響を受けながら継続的に下落しています。
このトレンドを扭転するには、少なくとも以下の3つの条件のいずれかが発生する必要があります:
・ETFとDATが投資対象を拡大する:現在、ほとんどの新規流動性はまだETFやDATなどの機関チャネルに限定されています。より広範な市場の復活には、これらの機関が投資対象を拡大する必要があり、現時点ではSOLやXRPのETFの申請が次々と提出されている初期の兆候が現れています。
· メインストリームコインの市場リード:2024年と同様に、Bitcoin(および/またはETH)が強気トレンドを示せば、富の効果が生まれ、より広範な市場に波及する可能性があります。ただし、最終的にどれだけの資金がデジタル資産市場に戻るかはまだ見定められていません。
· 市場の関心が再び注目される:低い確率の別のシナリオは、小売投資家の関心が株式市場(AI、レアアースなどのテーマを含む)から暗号分野に大きく戻り、新たな資本流入とステーブルコインの発行増加をもたらすことです。
2026年の市場動向は次に依存するでしょう:上記のいずれかの触媒が少数の主要アセットの範囲外に流動性を効果的に促進できるかどうか。そうでない場合、市場の集中度は引き続き続くでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







