套利時代の終焉、ウォール街がビットコインのベーシス取引から撤退
原文タイトル:ウォール街、ビットコインの利益確定ベース取引から後退
原著者:シドハルタ・シュクラ,ブルームバーグ
翻訳:ペギー,BlockBeats
編集者注:かつて「確実な利益」であると見なされていたビットコインのベース取引アービトラージは、静かに魅力を失いつつあります。CME とバイナンスの未決済契約が縮小し、スプレッドはほぼ資金と執行コストを補うことができないレベルまで狭まっています。
一見すると、これはアービトラージスペースが縮小していることを示唆していますが、さらに深いレベルでは、暗号派生商品市場が成熟段階に進んでいることがわかります。機関はもはや「ビットコイン業者」を利用して利益を上げる必要はなく、トレーダーたちもレバレッジ取引からオプション取引やヘッジ取引に移行しています。高いリターンが得られる簡単な時代は過ぎ去り、新たな競争はより複雑で精巧なストラテジーの中で行われるでしょう。
以下は原文です:
暗号派生商品市場では、静かですが重要な変化が起こっています。かつて最も安定していて利益を生むと見なされていた取引戦略の一つが、今や故障の兆候を示しています。
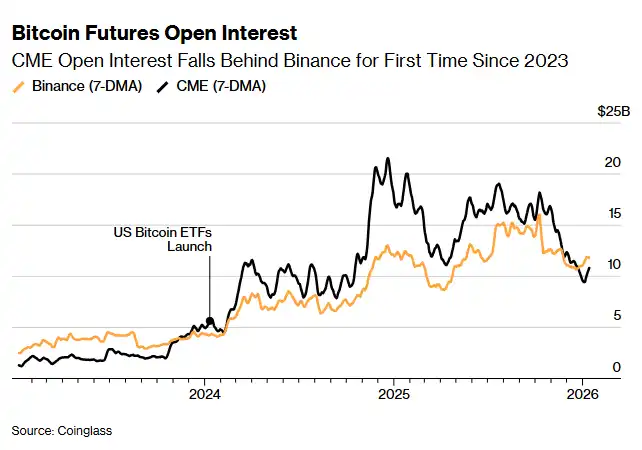
機関がよく利用する「キャッシュ&キャリー」(現物とアービトラージ)取引、つまりビットコイン現物を買い、同時に先物を売ってスプレッドを稼ぐ取引法は、崩壊に向かっています。これは単なるアービトラージスペースの急速な圧迫を予示するだけでなく、より深い信号を示しています:暗号市場の構造が変化しているということです。シカゴ・マーカンタイル取引所(CME)のビットコイン先物の未決済契約(未決済建玉)が、2023年以来初めてバイナンスを下回ったことは、スプレッドが狭まり、市場参入がより効率的になるにつれて、過去の収益性の高かったアービトラージ機会が急速に浸食されていることを示しています。
2024年初頭に現物ビットコインETFが立ち上がった後、CME はしばらくの間、これらの戦略を実行するためのウォール街の取引所でした。この操作ロジックは、伝統的な市場での「ベース取引」と非常に似ており、ETFを通じてビットコイン現物を購入し、同時に先物契約を売却することで、その間のスプレッドを稼ぐことを意味します。
そして、ETFが承認された数か月後、このいわゆる「デルタ・ニュートラル・ストラテジー」は頻繁に2桁の年率利回りを達成し、何十億ドルもの資金が流入しました。これらの資金はビットコインの価格の動きよりも収益を重視し、ビットコイン市場には関係なく、収益を得ることに関心がありました。しかし、この取引を急速に拡大させた ETF が、その終焉をもたらす種を蒔いたのです:ますます多くの取引所が殺到する中、アービトラージスプレッドは急速に縮小しました。今では、この取引から得られる利益はほぼ資金コストをかろうじて補うに過ぎません。
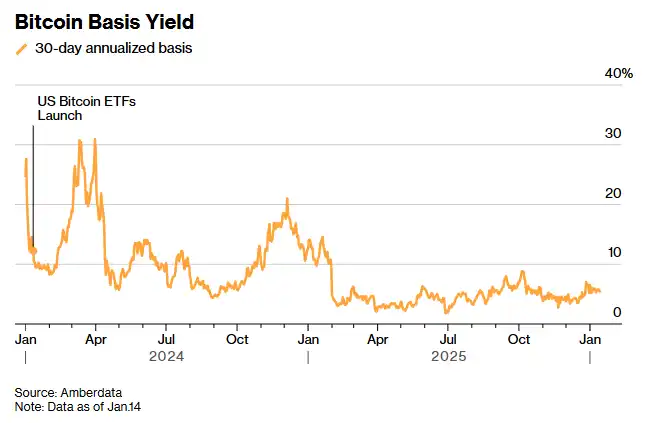
Amberdata がまとめたデータによると、現在の1ヶ月満期の年間利回りは約5%前後を推移し、過去数年間での低水準にあります。Amberdata のデリバティブディレクター、Greg Magadini 氏は、ちょうど1年前の今頃、スプレッドはほぼ17%に達していましたが、現在では約4.7%に低下し、ほぼ資金コストと執行コストの水準をやっとカバーするに過ぎません。同時に、1年満期の米国債利回りは約3.5%であり、この取引の魅力が急速に薄れつつあります。
スプレッドが縮小し続ける中、Coinglass がまとめたデータによると、CME ビットコイン先物の未決済契約規模は、210億ドルを超えたピークから100億ドル以下に減少しました。一方、Binance の未決済契約はほぼ横ばいで、約110億ドル前後です。デジタル資産管理会社 Tesseract のCEO、James Harris 氏は、この変化はむしろヘッジファンドや米国の大口口座の撤退を反映したものであり、10月のビットコイン価格ピーク以降、市場が暗号資産から全面撤退しているわけではないと述べています。
Binance のような暗号通貨取引所は、永続契約の主要取引場所です。こうした契約の清算、価格設定、および証拠金計算は継続的に行われ、通常は1日に複数回更新されます。永続契約は一般に「パープス」と呼ばれ、その取引量は暗号市場の大部分を占めています。昨年、CME もより小額でより長期間の先物契約を発売し、暗号資産と株価指数市場をカバーし、現物市場に近い形で先物ポジションを提供し、投資家は頻繁なロールオーバーをせずに最大5年間契約を保有できます。
Harris 氏によると、CME はこれまで機関資金と現物とアービトラージ取引の第一選択地でした。彼は、CME の未決済契約規模がBinance を逆転したことは、「市場参加者の構造が変化している重要なサインであり」と付け加えました。彼は現在の状況を「戦術的なリセット」と表現し、それを引き起こす背景には利回りの低下、流動性の減少があるが、市場の信頼が揺らいでいるわけではないと述べました。
CME グループの説明によれば、2025年は市場の重要な節目となるとされており、規制環境が徐々に明確化し、投資家のこの分野への期待が高まる中で、機関投資マネーも単一のビットコインへのベットから、イーサリアムやリップルのXRP、Solanaなどのトークンに拡大しています。
CME Group は述べています。「2024 年に当社のイーサリアム先物の名義未決済契約の平均デイリーサイズは約 10 億ドルでしたが、2025 年までにこの数字は約 50 億ドルに増加しました。」
米連邦準備制度理事会(FRB)が金利を引き下げたにもかかわらず、10 月 10 日以降のさまざまなトークンの価格急落は、暗号市場を持続的な反発につなげることができませんでした。現在のレンディング需要が低迷し、分散型ファイナンス(DeFi)の収益率が低水準にあり、トレーダーは、直接てこ入れをするのではなく、オプションやヘッジツールを使用する傾向が強まっています。
市場メーカーである Auros の香港ディレクター兼ゼネラルマネージャーである Le Shi は、市場が徐々に成熟するにつれて、ETF から取引所への直接アクセスまで、伝統的な参加者が方向性の観点を表現するための選択肢を得たと述べています。この選択肢の拡大により、さまざまな取引所間の価格差が縮小し、かつて CME の未決済契約規模を押し上げた裁定取引のスペースも自然に縮小しました。
Le は述べています。「ここには自己均衡効果があります。」市場参加者が常に最もコストのかかる取引所に向かうと、基礎となる差が狭まり、現金決済と裁定取引の動機もそれに応じて弱まると彼は考えています。
水曜日には、ビットコインの価格が一時 2.4% 下落し、87,188 ドルにまで低下しましたが、その後下落幅を縮小しました。この下落により、今年初めからのすべての上昇が一時消えました。
319 Capital の最高投資責任者である Bohumil Vosalik は、「ほぼ無リスクで高い利回りを得る時代は終わりつつある可能性があり、これによりトレーダーは分散型市場でより複雑な戦略に移行する必要があります。ハイフリークエンシーや裁定型の機関にとって、これは機会を探すために他の場所に向かわなければならないことを意味します。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia