

なぜ暗号通貨取引プラットフォームは一時的に機関の採用を必要としないのですか?
原文タイトル:We Are Not Onboarding Institutions (for Now)
原作者:@PossibltyResult
翻訳:Peggy,BlockBeats
編集者注:ハイレバレッジ&ロー・バッファリングは、現在のほとんどの暗号派生品取引プラットフォームの中心的なデザインです。このモデルは小売トレーダーのレバレッジ志向に合致していますが、非レバレッジ化がリスクへの対処策となりました。これは、厚い保険とリスク分散に依存する伝統的な派生品市場とは対照的です。この記事では、暗号取引所とCMEなどの伝統的市場の規制環境を比較し、機関資金が参入しにくいのは意図の問題ではなく、市場設計とリスク構造の結果であることを指摘しています。
この記事は、小売トレーダーと機関投資家をサポートすることは本来異なる選択肢を意味すると主張しています。ブロックチェーン上の環境では、オンチェーンの検証が不足していても、取引所はレバレッジを低下させ、バッファリングを増やし、透明性を高めることでリスク管理を改善できます。
以下は原文です:
「この世界で、私は自分を縛り付けるつもりです……あなたに仕え、あなたを待ち続ける;私たちが来世で再会する日がくるまで、報酬はいずれ支払われるでしょう。」―『ファウスト』に登場する悪魔
要約
現代の暗号派生品取引プラットフォーム(オンチェーンまたはオフチェーンのいずれも)は、最初から機関投資家を対象にして設計されていませんでした。これらのプラットフォームは、尾部リスクを制限することよりも高レバレッジの需要を優先しました(これは小売トレーダーにとって魅力的ですが、機関投資家が最も関心を寄せる点ではありません)。
オンチェーン取引プラットフォームが「機関級のリスク管理」に進化することにはいくつかの現実的な障壁があります(たとえば、オンチェーンのトレースがないなど)。しかし、取引所が「自己資本をリスク緩和のために投入する」という意思を持つなら、かなり大きな改善が実現できます。さらに、より創造的なリスク緩和手法が存在する可能性もあり、記事の最後で簡単に議論されます。
最終的に、オンチェーン取引所が機関にサービスを提供することを選択しないとしても、オープンで検証可能な非レバレッジプロトコルは、多くの面で不透明で一時的な中央集権的な非レバレッジメカニズム(たとえば、GME騒動時のRobinhoodなど)よりも小売トレーダーにとってより友好的である可能性があります。
はじめに
暗号トレーダーはレバレッジを愛用していることは広く知られています。
取引所ももちろんこれを理解しており、このニーズに基づいて製品を構築しています。しかし、常に一連のテンションが存在しています:レバレッジが高いほど、損失が拡大される度合いも大きくなります。損失をカバーするのに使用される担保が少なくなり、取引所が負債超過のリスクに直面する可能性も高くなります。
そして、「負債超過」は取引プラットフォームがどんなにしても避けなければならない状況です。ユーザーの引き出しに支払い義務が果たせなくなると、取引プラットフォームは事実上破産宣言を行ったことになります — もはや誰もそのプラットフォームを使用しません。そのため、取引プラットフォームは、高レバレッジの魅力を犠牲にすることなく、破産リスクを軽減する折衷案を見つける必要があります。
最近、この種のメカニズムの結果を目にしてきました。10 月 10 日、暗号市場は非常に短期間で急激な下落を経験しました。負債超過を回避するために、自動レバレッジ解消(Auto-Deleveraging、ADL)メカニズムが作動しました:一部の利益ポジションが市場よりも低い価格で強制的に決済され、該当する破産した損失ポジションを埋め合わせてクローズされました。これにより、利益を上げたトレーダーの代償として、取引プラットフォームは支払能力を維持することができました。
これを折衷案と考えると、一方は高レバレッジを望むトレーダーであり、もう一方は過剰なリスクを取りたくない取引プラットフォームである — これ自体が大きな問題ではありません。これはむしろ戦略的な選択のようなものです:お互いに必要なものを手に入れ、取引プラットフォームは顧客を維持し、損失を回避し、倒産を余儀なくされることがありません。
実際の問題はここにあります:このようなメカニズムが取引プラットフォームに「機関投資家」と呼ばれる別の種類のトレーダーを導入することを許可しているかどうかです。
広義には、機関投資家は大規模な資本と安定した注文フローを持つビジネスエンティティを指します。彼らは米国の規制の下でデリバティブ取引を行うことに慣れています。これらの市場では、レバレッジは厳格に制限されており、自動レバレッジ解消は最後の砦にすぎません;その前には数十億ドル規模の明確なルールの保険基金が緩衝材として機能しています。
あなたが 100 倍のリターンを目指している場合、他人の破産リスクをカバーすることは重要ではないかもしれません。しかし、あなたが年率 1.04 倍を目指している場合、このようなテイルリスクは非常に重要になります。
なぜこれが重要か?
業界が拡大するにつれ、取引プラットフォームは成長に合わせて拡大したいと考えています。しかし、既存の暗号ネイティブ取引者のグループには上限があり、成長の空間は限られています。そのため、取引プラットフォームは新たなインクリメンタルな収益源に目を向ける必要があります。
概念的には、この試み自体に意味があります。プログラム可能で検証可能で自己管理可能な金融システムは、ゼロからイチに向けた飛躍であり、これにより新しい取引方法と金融ツールの組み合わせルートがもたらされ、透明性および(極限状況での)信頼性の点で従来のシステムよりも優れています。これらの利点を既存の金融システムに取り込むことは、次の成長の源泉とすべきです。
しかし、これらのユーザーを本当に引き付けるためには、彼らのリスク選好に合致したリスク管理システムを構築する必要があります。改善すべきかを判断するためには、まず「破産リスク」を中心とする伝統的な金融システムのリスク管理がどのように機能しているかを解明する必要があります。これが暗号取引プラットフォームのやり方と根本的に異なるのかを判断するために。
暗号取引プラットフォームのレバレッジ解除メカニズムについて、業界は既に多くの反省をしていますが、議論はほとんどが「より良い ADL メカニズムを設計する方法」に焦点を当てています。これには価値がありますが、より高次の問題—暗号市場においてなぜレバレッジ解除がこのように機能するのか、この違いはどこから生じているのか、そして将来どのように対処すべきか—が無視されています。
これらの問題もまた真剣に考慮されるべきです。
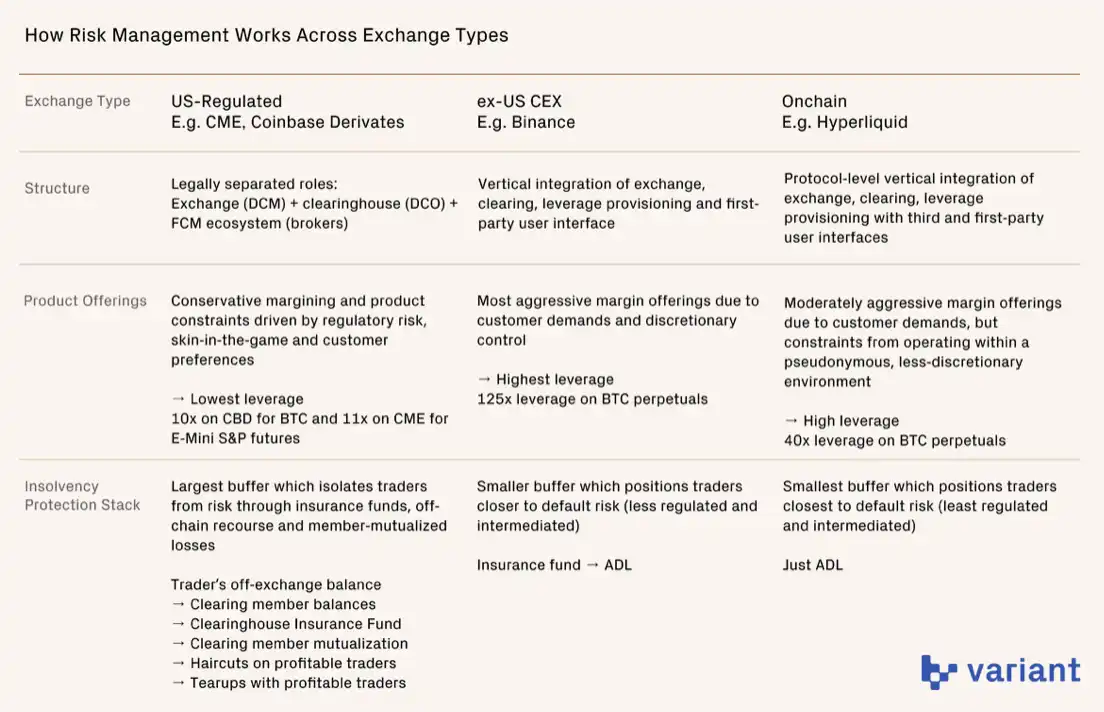
暗号市場と伝統金融における異なる取引プラットフォームの比較
伝統金融におけるレバレッジ解除メカニズム
仮想通貨デリバティブ取引プラットフォームでは、清算、カット(haircut)、または契約の直接破棄(tear-up)が負債超過に対処する最初の防衛線となることがよくあります。一方で、伝統的なデリバティブ取引プラットフォームでは、これらの手段は最終手段となります。
CME を例に取ると、破綻ポジションが発生すると、「取引プラットフォーム」はリスクウォーターフォールと呼ばれるメカニズムを使用して即時損失を負担および配分します。このメカニズムは、どの市場参加者が、どの順序で、どのリスクを負担するかが明確に規定されています。
しかし、特筆すべきなのは、この文脈では「取引プラットフォーム」が暗号市場のように高度に一体化した単一プラットフォームではないということです。それどころか、レバレッジ提供と取引決済という2つの機能はモジュール化され、それぞれ清算会員(clearing members)および清算所(clearinghouse)によって担われています。
清算会員(清算 FCMS とも呼ばれる)は、通常、資本が十分であり、厳格に監視されている機関(銀行など)です。彼らは市場へのユーザーの窓口であり、一方で顧客にレバレッジを提供し、顧客の担保物を保管します。そして、彼らは顧客を代表して清算所に口座を開設し、取引プラットフォームにアクセスします。
清算所は、取引決済の中核となる実体です。取引プラットフォームが取引をマッチングした後、清算所は取引当事者間に介入し、「すべての売り手の買い手、すべての買い手の売り手」として中央の相手方の役割を果たし、取引の円滑な決済を保証します。
伝統金融システムでは、儲けている取引者はほとんどが他者の破綻に直面する最初の犠牲者になることはありません。清算会員と清算所は、同業者の失敗から破綻者を直接保護するために、リスクウォーターフォールメカニズムを通じてかなり厚い緩衝層を提供しています。
CME のリスク・ウォーターフォール機構において、損失の優先度は次の通りです:
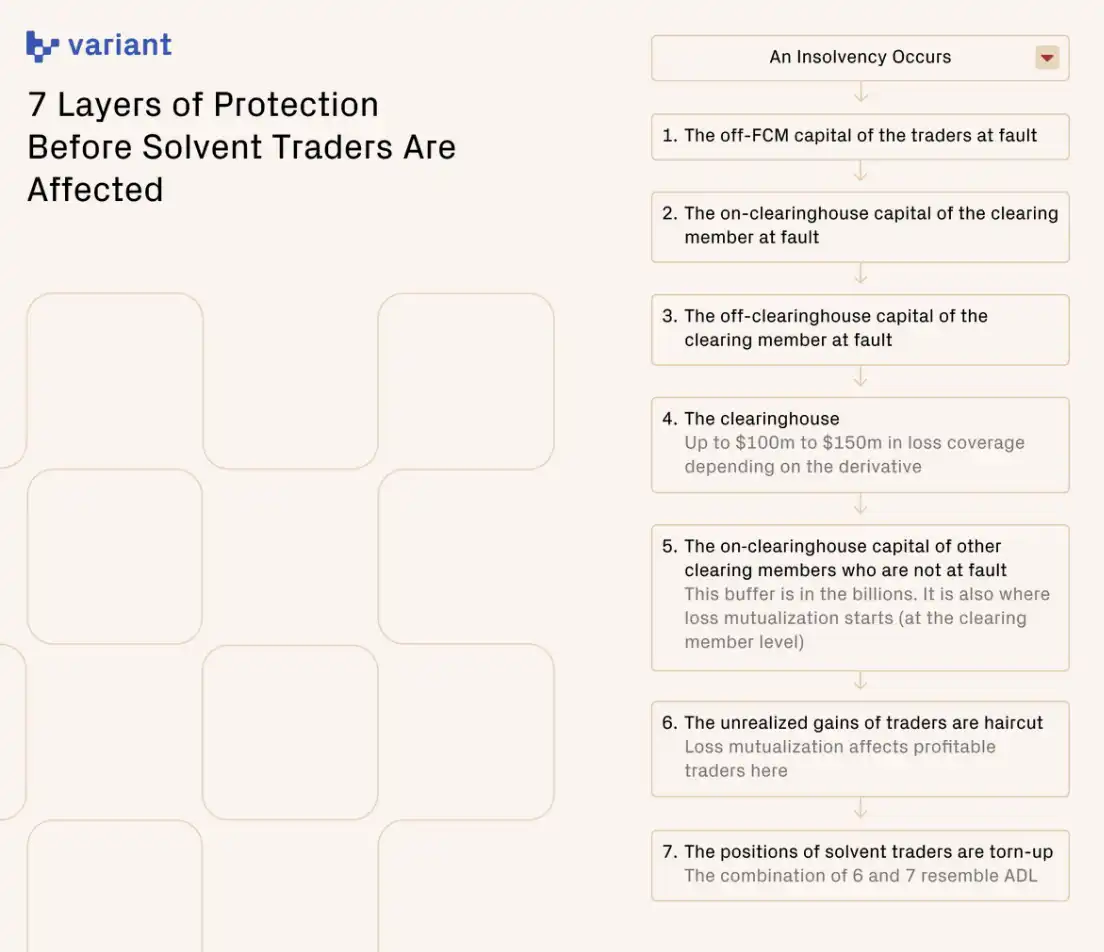
最も注目すべき点は:2 つの表面上同様のシステムが、同じコンテキストに直面した際に、まったく異なる方法で処理されることです。
CME では、利益ポジションが影響を受ける前に、何十億ドルもの緩衝があります。一方、ほとんどの暗号派生品取引プラットフォームでは、そのような緩衝がほとんど存在せず、場合によってはまったく存在しません。
市場設計の背後にある動機
それでは、当然の疑問が生じます:なぜそうなのでしょうか?
理由 1:ターゲットユーザーとインセンティブ構造の違い
暗号市場の小売参加者は、明らかに高レバレッジ取引が可能かどうかに興味を示しており、自動デリバリー・アンリクイッド(ADL)のリスクにはあまり関心を払っていません。そして、高レバレッジそのものが負債超過の確率を著しく高めるため、取引プラットフォームが破綻コストを負担する必要がある場合、これらのプラットフォームは小売参加者に対してそうした高いレバレッジを提供することはほぼありません。
これとは対照的に、機関投資家はポジションが直面するテール・リスクに非常に敏感です。毎回の資金不足が自らのポジションに直接影響する場合、これらの機関投資家は通常、その取引プラットフォームを使用しません。
たとえば、デルタ・ニュートラル戦略を実行しているヘッジファンドを考えてみましょう。その空売りポジションが永続契約取引所で実行されている場合、ADL がトリガーされると、空売りポジションが強制的に決済され、そのロングポジションは瞬時に市場リスクにさらされます。ヘッジ保護を失います。
このようなリスク管理を目的としたトレーダーにとって、125 倍のレバレッジを利用できるかどうかは重要ではなく、極端な状況でも信頼できる保護を受けられることが重要です。このため、機関は、自らにサービスを提供せず、追加のリスクを負担する取引プラットフォームを避けがちです。
したがって、暗号派生品取引プラットフォームが機関ユーザーを導入したい場合、自身のリスク管理ポリシーを再評価する必要があります。
「薄い緩衝 + 高レバレッジ」の組み合わせは、明らかに「機関レベルの金融インフラの構築」とは相反しますが、多くの小売参加者の実際のニーズと完全に一致します。
したがって、取引プラットフォームが提供するリスク構造は、本質的には、それが誰にサービスを提供したいかに依存しています。
理由 2:擬似匿名環境での追及不足
第二の理由は:擬似匿名、オンチェーン環境では、リスク・ウォーターフォール機構が自然に「薄められ」るため、効果的なオフチェーン追及手段がほとんど存在しないためです。
CME 体系では、取引者の損失が保証金で完全にカバーされない場合、清算メンバーは取引者に追加の証拠金を要求することができます。清算メンバーの損失がまだカバーされていない場合、清算所は清算メンバーに資金を追加要求することができます。
今、想像してみてください:16進数アドレスでのみ識別され、資産が完全に自己保管されたウォレットに取引プラットフォーム外の資金を追加要求する方法は何ですか?
答えは:単純にできません。
オンチェーンの追及に頼れない場合、取引者と清算メンバーによって構成されるバッファーレイヤーは存在しません。このような状況では、負債超過と「強制レバレッジの必要なしの取引者」の間には、プロトコルで予約された保険基金だけが残されます。
同時に、このような構造により、取引プラットフォーム自体が自己資金をリスクにさらすことを望まなくなります。なぜなら、どんなリスクの瀑布状況でも、取引プラットフォームは最初に損失を被る立場にあるからです。
注意すべきは、この制限が完全に擬似匿名のアカウントシステムにのみ、根本的な障壁を構成するという点です。
オンチェーンでもオフチェーンでも、取引プラットフォームが一定の程度のオフチェーン追及を制度設計で実現できる場合、これらのメカニズムを活用し、損失が共同で吸収される前にバッファースペースを大幅に拡大できます。
もちろん、一部の取引者にとって、この構造は好ましい場合もあります。自分の最大損失が取引プラットフォームに提供された担保範囲内に厳密に制限されるため、リスクが明確に隔離されます。
ただし強調すべきは、これが暗号市場特有のものではないということです。伝統的な金融体系では、取引者も同様にブローカーと同様の取り決めができます。
小売業者にとって、実際はそう悪くない
事態は全体が悲観的というわけではありません。小売業者を中心に最適化すること自体が悪いことではありません。少なくとも、オンチェーンかつオープンソースの前提のもと、レバレッジ解除メカニズムは透明で検証可能であり、事前に合意されたルールに厳密に従います。
しかし、これは多くの小売取引プラットフォームが持っていないものです。以下は代表的な2つの例です:
Robinhood と GME 事件後
GMEなどの「ミーム銘柄」の価格急騰後のRobinhoodで最も悪名高い透明性に欠け、臨時のピースミール型レバレッジイベントが発生しました。
株式が即時決済されないため、Robinhoodはブローカーでありながら国家証券清算社(NSCC)の清算メンバーでもあります。 NSCCの責務は、取引相手のデフォルトと決済失敗のリスクを管理することです。CMEの清算メンバーと同様に、NSCCは清算メンバーに未決済のポジションに応じて保証金を要求します。
GMEの相場が急上昇した際、Robinhoodユーザーは大量に買い注文を出し続け、それにより未決済残高が急速に膨張しました。これに応じて、NSCCはRobinhoodの証拠金要件を大幅に引き上げ、決済を完了するために十分な資本を持っていることを確保しました。
しかし、これによりRobinhoodには流動性圧力がかかりました。買い注文が引き続き増加すると、Robinhoodは新しい証拠金要件に対応できなくなる可能性があります。
リスクを軽減し、未決済の買い注文を縮小するために、相場が最も激しい時にRobinhoodは小売投資家の買い注文機能を直接停止し、ユーザーに売ることだけを強制し、それによって未決済残高を減らしました。
この出来事は2つの主要な問題を浮き彫りにしました:
レバレッジを下げるメカニズムは臨時の、事後の決定である
トレーダーは事前にRobinhoodが買い注文を停止することを知らなかったため、リスクを回避するためにポジションを事前に調整することができませんでした。
T+2の決済サイクルがもたらすシステムリスク
決済サイクルが長いほど、未決済ポジションが蓄積しやすくなり、清算機関が証拠金を追加要求する際に流動性危機を引き起こす可能性があります。
この出来事の後、米国証券取引委員会は決済サイクルをT+1に短縮しました。
10月10日以降の中央集権型暗号資産取引所
10/10の出来事の後、Xプラットフォームでは、特定の取引主体と取引所の間に「サイド契約」が存在し、ポジションをADLから免除させるという噂が広まりました。
もしこれが事実ならば、これらの契約がない取引者は、透明性を欠いた状態で強制決済され、明らかに不利な立場に置かれます。
これらの機関が明示的にADL保護を受けているかどうかは別として、この出来事は中央集権型暗号資産取引所が透明性とインセンティブ構造に直面している問題を浮き彫りにしました。
相対的に、少なくともBinanceはADLをトリガーする前に、123億ドルの保険基金のうち18.8億ドルを活用しました。ただし、この保険緩衝規模が事前に公開されていなかったという問題があります。
確かに、取引所は相手を操縦から守るために情報を秘匿するという安全上の考慮から透明性を選択するかもしれませんが、この透明度の水準は大手機関の期待を満たすことができない可能性があります。
問題の緩和に向けてのオンチェーン構築
代替案の1つは、信頼できる第三者への依存を排除し、レバレッジ条件の透明性と実行可能性を確保するためにオンチェーンシステムを活用することです。
レバレッジングメカニズムがオンチェーンであり、かつコードがオープンソースである場合:レバレッジング規則はプロトコルに明確に事前に記載されている必要があり、ノードは合意に参加することができる。T+1決済は、プロトコルの最終性に基づいたほぼリアルタイムの決済に置き換えられる。
結論
現在のほとんどの暗号取引プラットフォームは、機関の採用を意図したものではありません。これらは高レバレッジを優先して提供していますが、より高い強制ロスカットとリスク共有がその代償になっています。
このトレードオフは小売投資家にとって非常に魅力的ですが、取引プラットフォームの機関資本誘致能力を著しく制限しています。
オンチェーン取引プラットフォームは、機関向けリスク管理に向けて現実的な困難に直面しています(たとえば、オフチェーンの追跡の不足など)。ただし、最大レバレッジを引き下げ、ADL(自動デリバリーレバレッジ)の前により十分な資本緩衝を提供することで、大幅な改善が実現できます。
これは、より現実的な将来を示唆しています:異なるオンチェーンデリバティブ取引プラットフォームが、異なる種類のユーザーを対象とします。
機関を中心とした取引プラットフォームは、「実際に自己資本を投入して参加する」保険メカニズムを構築し、レバレッジ上限を使用して自らが引き受けるべき損失リスクを削減できます。
実際、このような分化は既にオフチェーン暗号デリバティブ市場で見られます:CME、Coinbase、Hyperliquid、Binanceは、異なるアーキテクチャとリスク管理プラクティスを通じて、異なるユーザーグループを対象としています。
さらに、直感的で探索に値する緩和策もいくつかあります。たとえば、「ブローカーレイヤー」というオプションを導入することで、取引者に追加のレバレッジや保護を提供する「清算会員のような」レイヤーを使用できます。取引プラットフォーム自体は基本的なレバレッジと保護を提供し、より精巧なリスク調整は専門のブローカーに外部委託されます。これにより、「追加証拠金」を自動清算の代替手段としてサポートすることさえ可能です。
ある意味では、このモデルは既に「オフチェーン方式」で存在しています——つまり、ユーザーはUSDCを借り入れて、永続契約取引に使用することができます。
最終的には、オンチェーントレードプラットフォームが機関向けに構築することを選択しない場合でも、楽観的である理由は十分にあります。オープンソースのオンチェーントレードプラットフォームは、不透明で中央集権化されたレバレッジングメカニズムの強力な代替手段です。この体系では、トレーダーは取引プラットフォームが「どのように動作するはずか」を理解し、実際にコード自体に従うことを確信することができます。
したがって、トレーダーはリスクをより効果的に管理し、予期しない事態を軽減できます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事








