

AI が「ショッピング・ジャーニー」を制御するようになると、PayPal にはまだどれくらいの時間が残されているのでしょうか?
原文タイトル:AI: PayPal の 2 億ドルの AI コマースへの起床コール
原著者:LUKE SPILL、FintechBlueprint
翻訳:Peggy、BlockBeats
Editor's Note: AI エージェントが人間の代わりに製品の発見、意思決定、注文を行うようになると、電子商取引の伝統的なフィルターが迅速に縮小されています。支払いはもはや取引の終着点ではなく、埋め込み型インフラストラクチャの一部となっています。本文では、PayPal が Cymbio を買収したことを取り上げ、Agentic Commerce の台頭に伴う新しい競争状況を整理しています:Google と Shopify は UCP を使用してルーティングレイヤーを制御しようとしており、OpenAI と Stripe は ACP を介してエージェントの実行レイヤーを狙っています。そして、PayPal は「支払いボタン」から「ビジネスワークフロー」への鍵となるノードに移行しようとしています。
金融科技企業の PayPal や Stripe などにとって、AI ビジネスの基礎プロトコルに組み込むことができるかどうかは、彼らが依然としてテーブルに座っていられるかどうかを決定することになります。そして、銀行や暗号通貨業界にとっても、このチャンスは短いものです。
以下は原文です:
先週、PayPal が Cymbio を買収しました。Cymbio は、複数の AI インターフェースで販売を支援するプラットフォームであり、サポートされているチャネルには Microsoft Copilot と Perplexity が含まれています。市場関係者によると、この取引の金額は 1.5 億ドルから 2 億ドルの間と推定されています。一般的には、これは PayPal がエージェント型コマース領域で競争力を維持するために取った重要な戦略的措置だと考えられています。
したがって、AI エージェントが伝統的な電子商取引のフィルターを縮小し再構築するにつれて、PayPal は、Web2 の典型的な支払いツールからより上流でより中核的なビジネスプロセスである商品の発見、商品カタログの配布、注文の編成に移行しています。この転換は、今年 1 月に行った指数関数的成長、べき乗則効果、およびエージェント型コマースにおける規模のリターンの増加に関する分析とほぼ一致しています。
同時に、業界のインフラストラクチャが迅速に形成されています:
Google と Shopify は Universal Commerce Protocol(UCP)を推進しています;
OpenAI と Stripe は Agentic Commerce Protocol(ACP)を介して協力し、エージェントの実行レイヤーを狙っています;
そして、Microsoft は決済機能を直接 Copilot に組み込んでいます。
人間のユーザーではなく「機械」を中心にしたショッピングインフラストラクチャが、前例のないスピードで書き換えられています。エージェンティック・コマースは、指数関数的成長の期待を実世界で実現しています。各方の予測は驚くべきものであり、一致しつつあります:
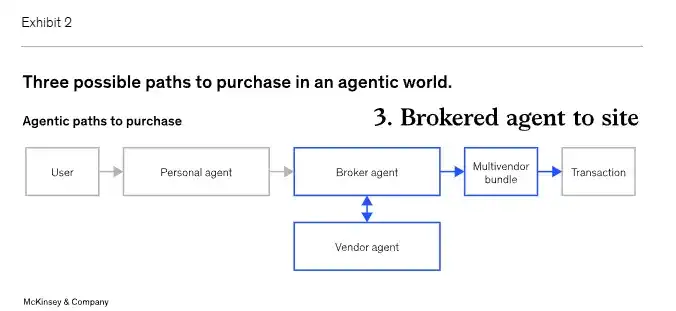
マッキンゼー(McKinsey)の予測:本年代末までに、エージェンティック・コマースは、米国の小売市場に1兆ドルの収益をもたらし、オンライン小売売上高全体の約3分の1を占める可能性があります。
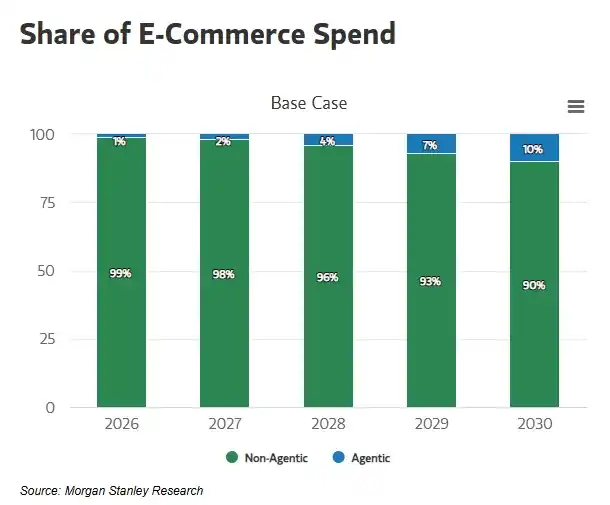
モルガン・スタンレーの予測:2030年までに、エージェンティック・コマースにより、米国のeコマース支出が1900〜3850億ドルに達し、市場浸透率の10%〜20%に相当します。
ベインの予測:2030年までに、エージェンティック・コマースの市場規模は3000〜5000億ドルに達し、オンライン小売総額の15%〜25%を占める可能性があります。
既存のデータは、私たちが指数関数的成長曲線の転換点にいることを示しています:2025年11月、米国の消費者の23%がAIを使用して購入を完了しました。
Cymbio がAIビジネスにおけるPayPalの「中間層」となる可能性
PayPalにとって、Cymbioの潜在的な位置付けは、AIビジネスの中間インフラストラクチャ層です。そのコアバリュープロポジションには、以下が含まれます:
異なる市場とチャネル間で商品カタログを同期させる
在庫のリアルタイム管理
注文を商家の既存のOMS(注文管理システム)およびフルフィルメントシステムにルーティングする
商家が引き続き取引の法的主体として機能できるようにする
その中で、Store Sync製品は、商家の商品カタログがMicrosoft Copilot、PerplexityなどのAIエージェントに直接発見されることを可能にし、次にChatGPTやGoogle Geminiに接続される見込みです。
AIエージェントが取引を完了できるようになる前提条件は、商品データ、価格、在庫、およびフルフィルメント情報が機械可読であり、高度に信頼性があることです。
「チェックアウト」から「Agentic Commerce ワークフロー」へ
PayPal は年間取引総額が 17 兆ドルを超え、月間アクティブアカウント数は 1.42 億を超えています。従来のモデルでは、PayPal のコアレバレッジは支払いが行われる瞬間にありました。
一方で、Agentic Commerce システムでは、AI システムがユーザーの代わりに商品の発見、ソリューションの比較、さらには直接注文を行い、PayPal が本人確認と支払い承認を担当します。
Cymbio を統合した後、PayPal は完全なリンクをカバーしています:
発見(Discovery):商品が AI エージェントで推奨および表示されます
意思決定(Decisioning):対話型インタラクションにより選択肢を絞り込みます
チェックアウト(Checkout):PayPal による本人確認と支払い
実行(Fulfilment):注文が直接店舗システムに送信され実行されます
プロトコルの闘い:サービス vs 標準
PayPal が「製品とサービス」として Agentic Commerce を推進する一方で、Google と Shopify は、クロスフンクション、標準化された Agentic Commerce プロトコルエコシステムを構築しています。
重要な点は:
Google は UCP(Universal Commerce Protocol)を 検索 と Gemini に直接組み込むことが決定
Shopify は何百万もの商人が1度だけ統合すれば、複数のAIエージェントに到達できるようにします
つまり、AIビジネスの基盤は、単一の機能から「プロトコル化されたネットワーク」へと進化しています。
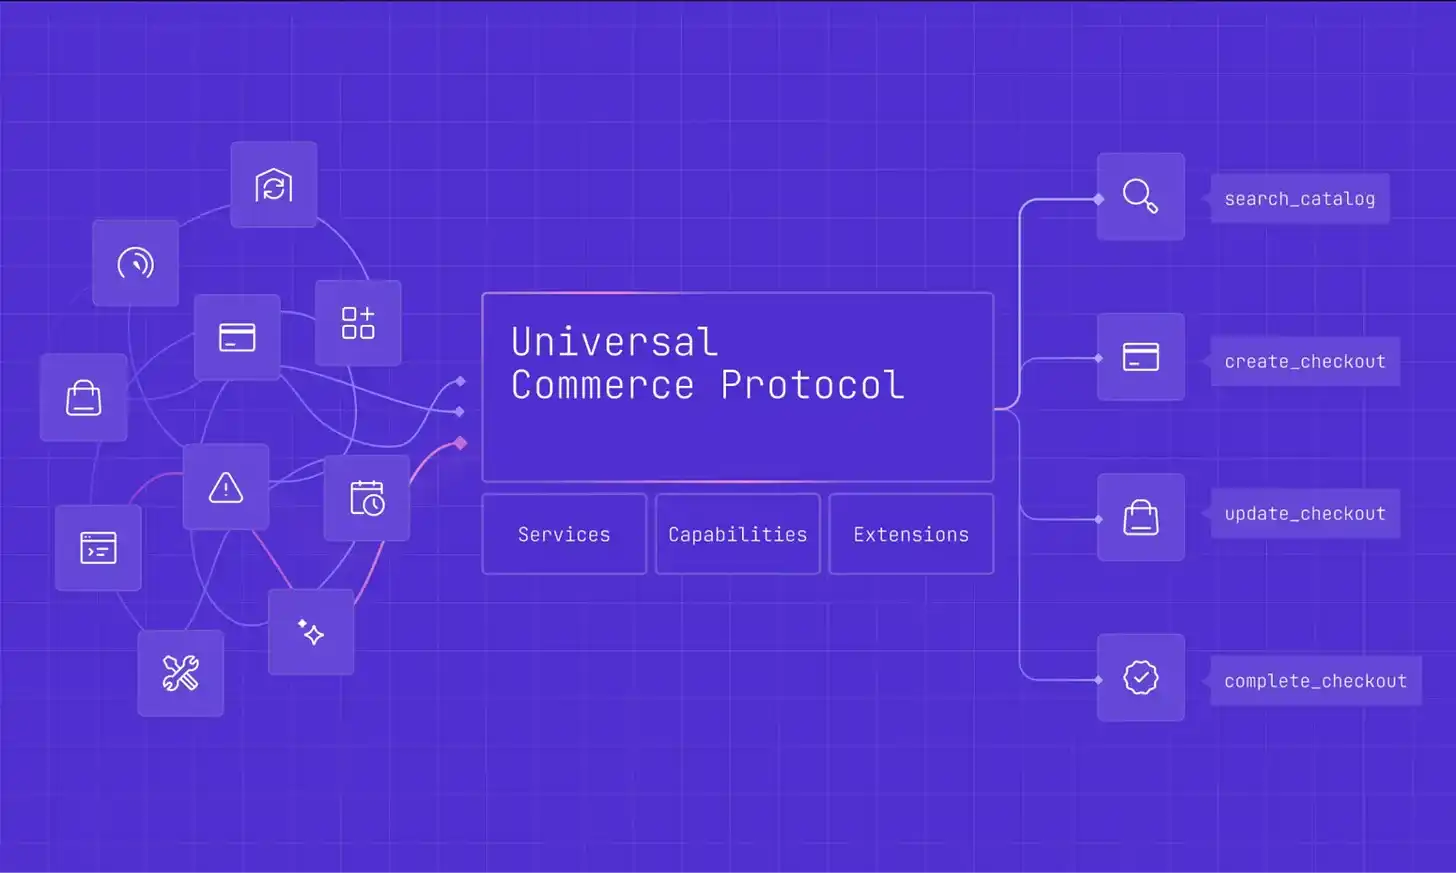
UCP の目標は、AIビジネスの「ルーティングレイヤー」をコントロールすることであり、ビジネス自体を直接所有または運営するのではなく、むしろ防御的な展開です。このレイヤーを「無料」のパブリックプロトコルにして、強力なネットワーク効果を導入することで、単一の競合相手がAIビジネスエコシステムの核心コントロールを独占するのを防ぎます。
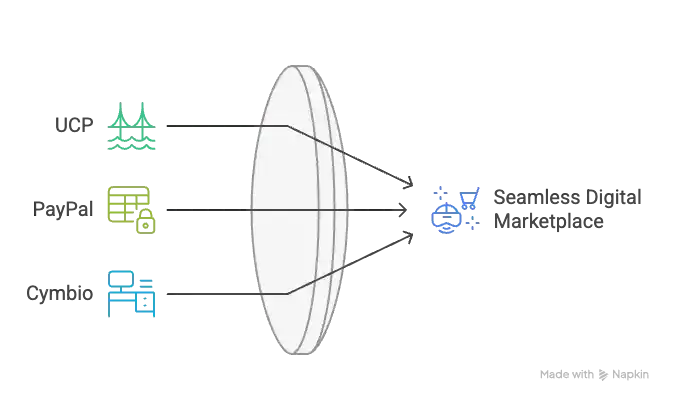
したがって、PayPal は UCP と直接競争しているのではなく、積極的にこのエコシステムに組み込まれようとしています。
Google は明確に述べており、UCP ベースのチェックアウト機能は複数の支払いサービスプロバイダをサポートし、その中には PayPal と Google Pay も含まれています。
言い換えれば、UCP は「中立的な高速道路」であり、PayPal はこの高速道路上の不可欠な出口と支払いノードになりたいと考えています。
OpenAI と Stripe はこの領域の主要な競合他社です。
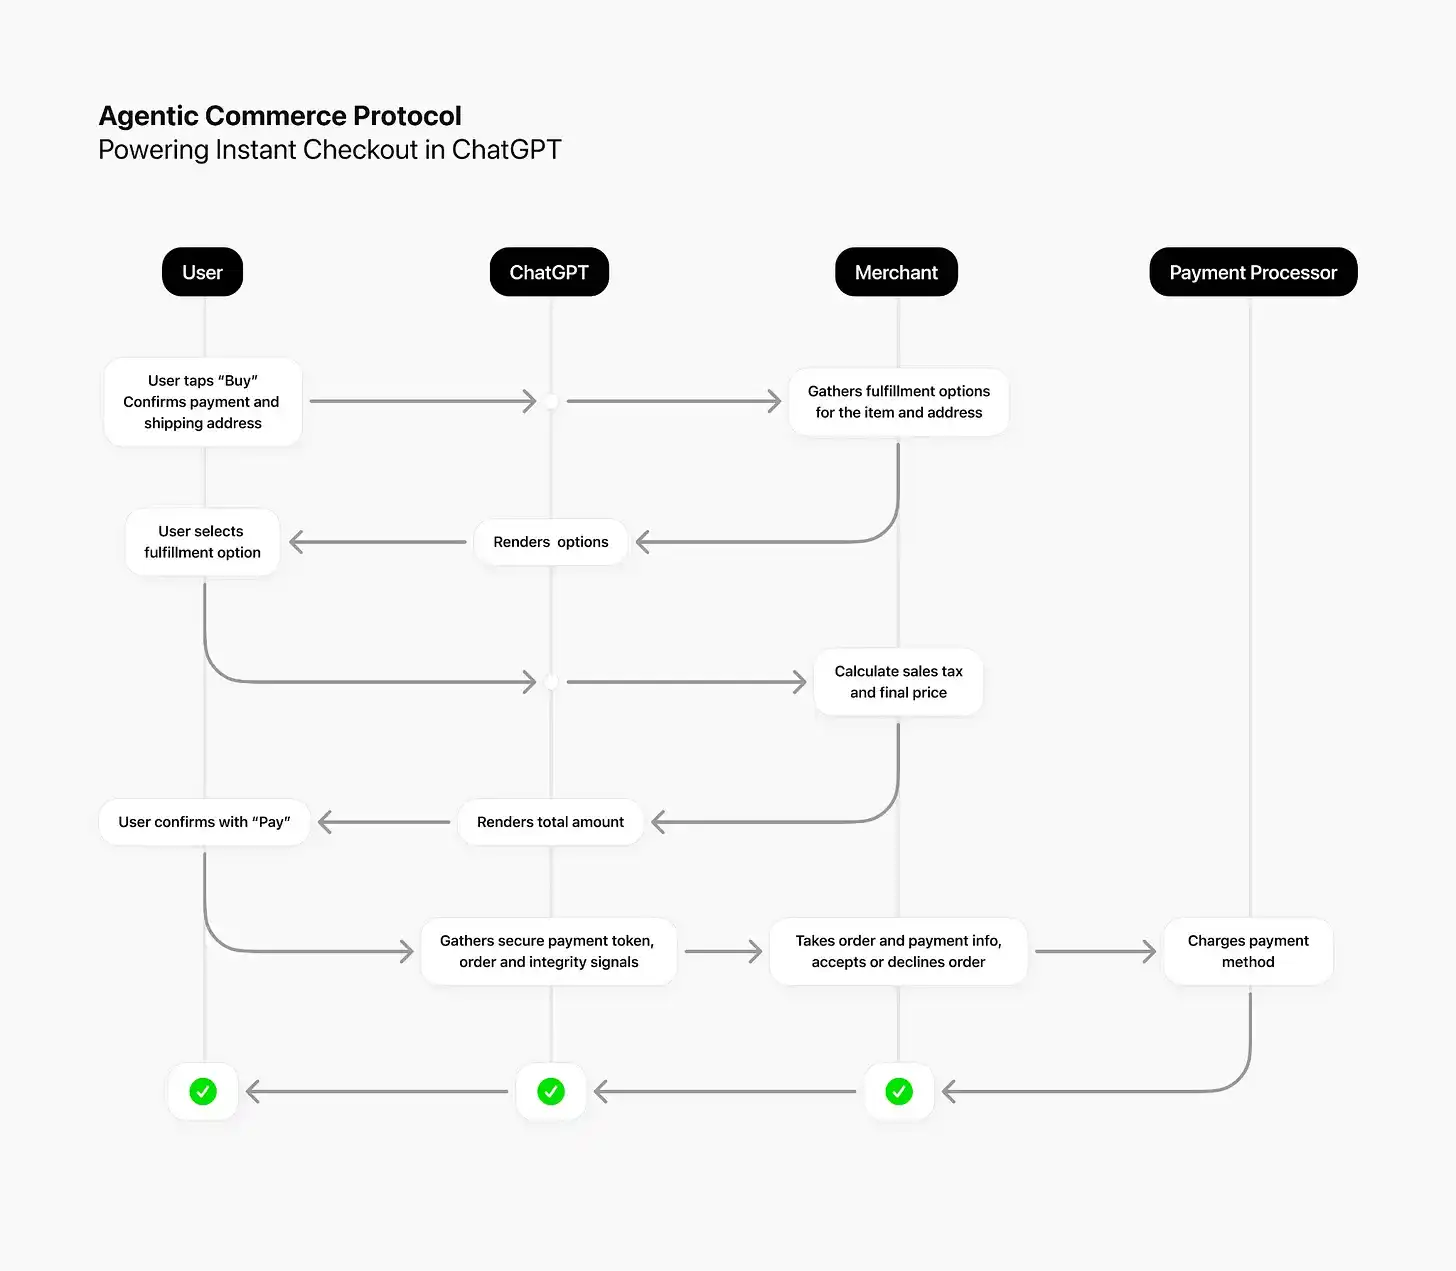
9 月には早くも、Stripe と OpenAI は ChatGPT でインスタントチェックアウトを導入することを発表しました。これは Agentic Commerce Protocol(ACP)に基づいています。
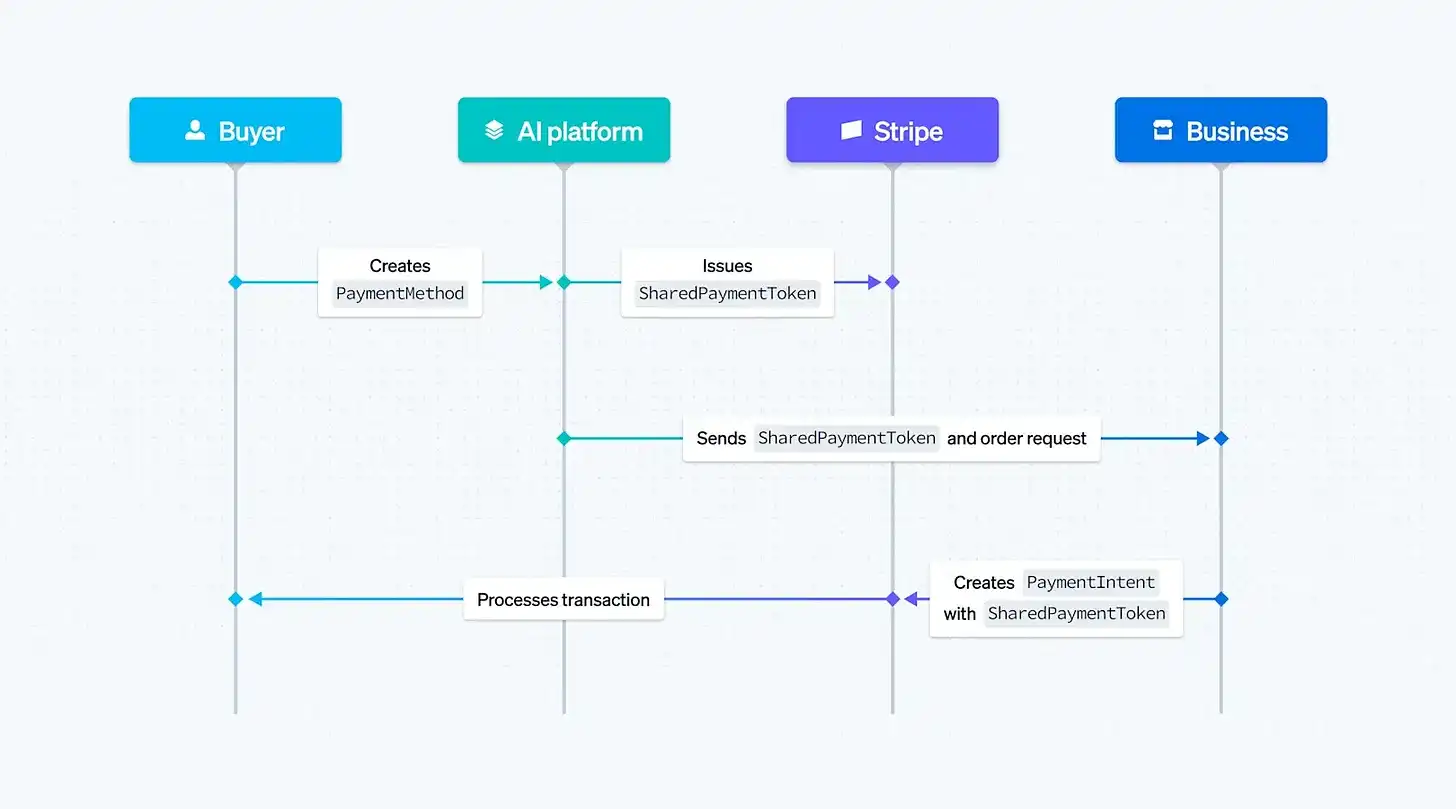
ACP は、AI エージェントが構造化された API を介して購入要求を自発的に開始し、Stripe が共有支払いトークンを発行することを可能にし、エージェントがユーザーの承認のもとで支払いを確認できるようにします。これにより、AI は承認された後に、ユーザーの代わりに注文から支払いまでのすべてのトランザクションプロセスを完了することができます。
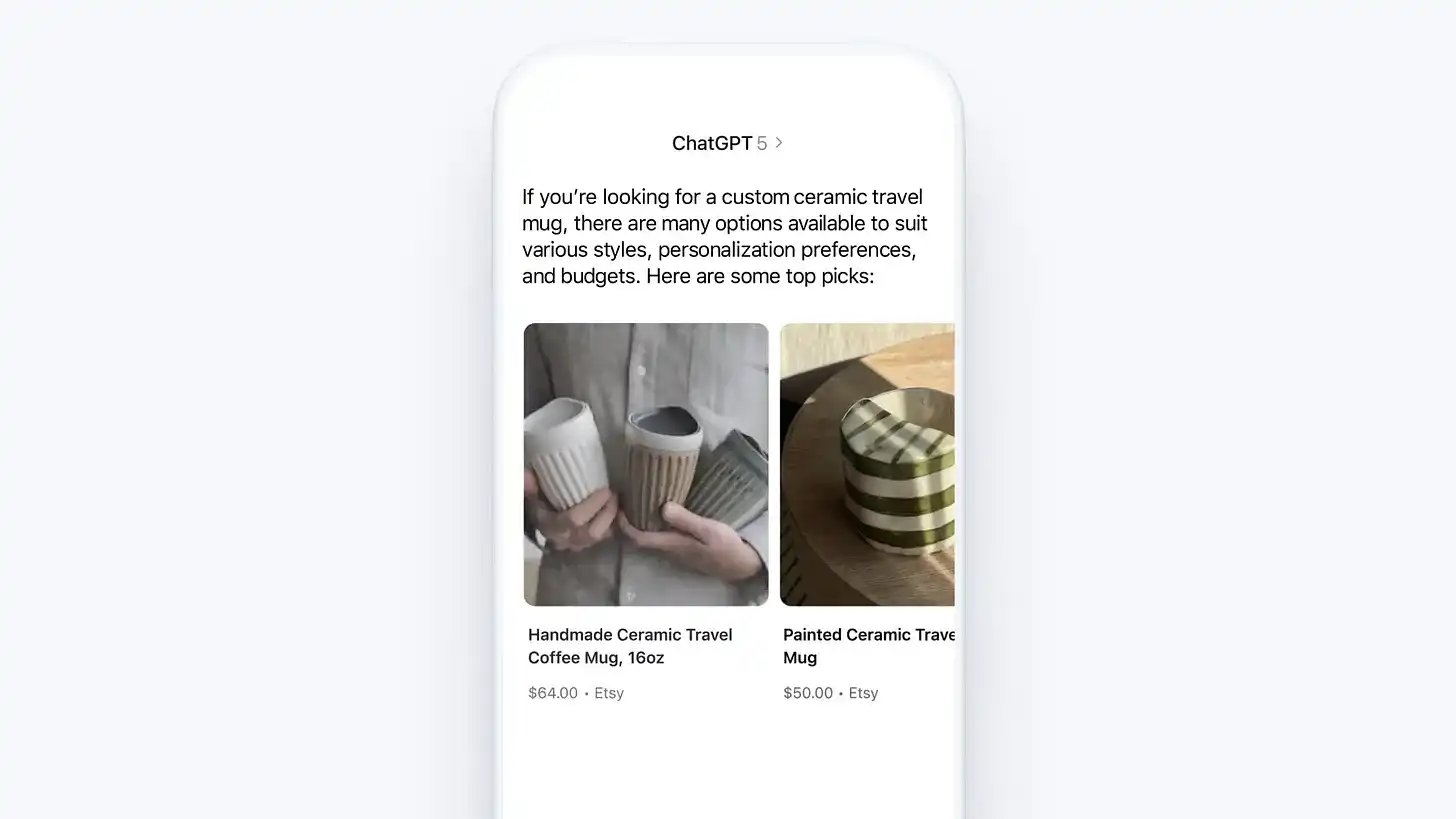
その後、Stripe は 2025 年 12 月に Agentic Commerce Suite を発表し、以下の機能を提供しました:
AI エージェントが直接アクセスできる商品カタログを公開
どの AI エージェントを介して販売するかを自由に選択
支払い、リスク管理、紛争処理をStripe で処理
注文イベントを既存のビジネスシステムに戻す
Stripe は 2024 年に処理した支払総額が 1 兆米ドルを超え、世界中の何百万もの企業にサービスを提供しています。その競争戦略は非常に明確であり、AI エージェントの「デフォルトウォレット」と「アクション実行層」になることです。これは、かつてインターネット企業のデフォルト支払い API になった経緯と非常に似ています。
この背景から、PayPal と Stripe は明らかに直接対立しています:
双方が争っているのは支払いそのものだけでなく、AI エージェントが実際に「取引の実行を行う」際の重要な制御ポイントです。
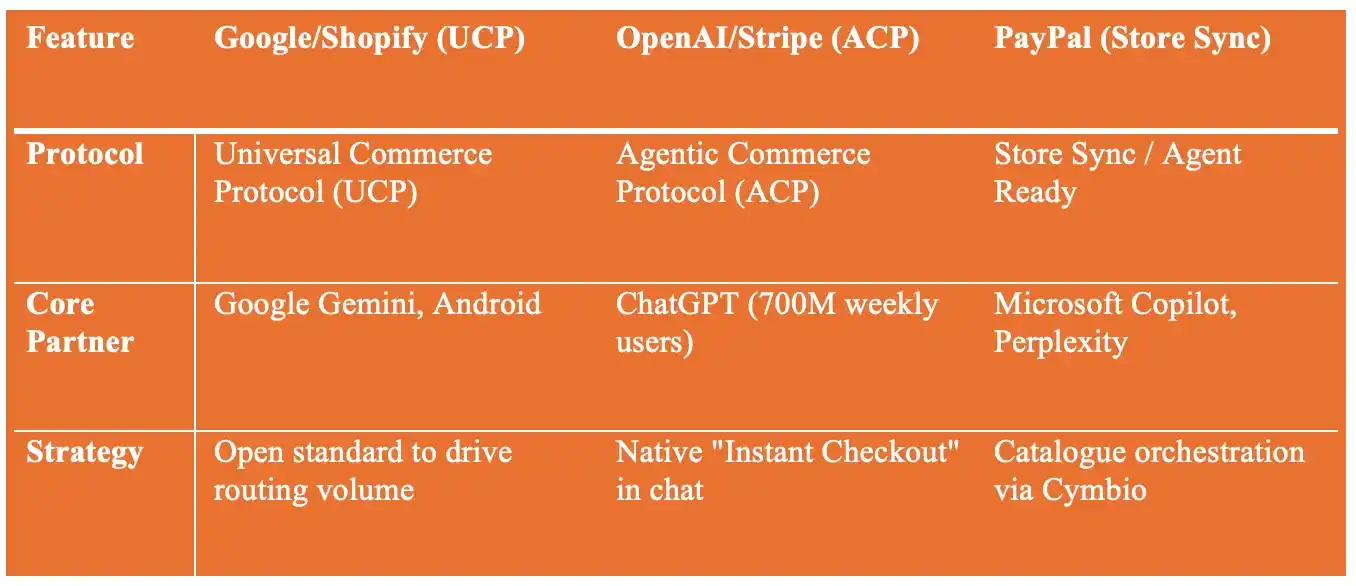
三つのシステムを比較する(Comparing the three systems together)
(通常、ここでは UCP / ACP / PayPal + Cymbio の横断比較が行われます:
誰がルーティングレイヤーを制御し、誰がプロトコルを制御し、誰が支払いとフルフィルメントの実行を制御するか——およびそれぞれのネットワーク効果の源泉。)
もしよろしければ、次のセクションを比較表や「全体像判断」として整理することができます。三者の分業とゲームを一度に明確に説明します。
キーポイント(Key Takeaways)
特に影響を受けるポイントが3つあります:
ビジネス行動は対話的になり、代理で実行可能になります
購入はもはやユーザーが段階的にクリックして完了するプロセスではなく、AI が対話の中でニーズを理解し、承認された代理で完了します。
「ワンストップ ショップ」
事業者は各プラットフォームに個別に適合させる必要がなく、1回の統合が完了すれば、商品は複数のAI代理およびチャネルを介してユーザーに到達します。
支払いは埋め込み基盤となり、取引の終点ではなくなります
支払いはもはや「最後のボタン」ではなく、発見、意思決定、およびフルフィルメントプロセスの中で深く組み込まれた基本機能として機能します。
支払いネットワークの事前対応
ちなみに、Mastercard は 2026 年 1 月に「AI Business Rules」を研究していることを発表し、本質的にはこの変革のガバナンスフレームワークの定義に参加しようとしています。
支払いネットワークは明らかに、AI代理が大規模に取引を処理する前に、規則と標準の策定権が将来の立場を決定することになることに気づいています。
2021年1月の分析で指摘したように、銀行、フィンテック企業、および暗号通貨業界は、「机の側に座る」ことを確実にし、事後に組み込まれるのではなく、自らを確保しなければなりません。
金融機関がこれらのプラットフォームに事前に統合できない場合、その金融機能は最終的に Big Tech に内包化される可能性があります。
異なる陣営の状況と選択肢
銀行にとって(For Banks)
従来の銀行は Google、OpenAI、またはMicrosoft と Agentic Commerce で直接競争する技術インフラを持っていません。しかし、彼らはまだ3つの重要なリソースを保有しています:支払いクリアリングチャネル、顧客信用関係、コンプライアンスおよび規制経験
これらの資産は銀行が消滅しないことを決定しますが、再配置する必要があります。
金融テクノロジー企業にとって
PayPal、Stripe、Adyenなどの企業は、支払いだけでは長期的な地位を確立するのに十分ではないことを早くから認識しています。
そのため、それらは積極的に上流に移動し、コマースオーケストレーション、商人サービス、AI時代の基盤層に参入しています。
暗号通貨業界にとって
これまでに公表されたエージェンティック・コマースプロトコルシステムは、ほぼ完全に従来の金融経路であり、クレジットカード、Google Pay、PayPal、Stripeなどが中心的な位置を占めています。
UCP、ACP、およびStore Syncでは、暗号通貨とステーブルコインがほぼ欠落しており、StripeやCoinbaseが参加したわずかな実験を除いています。
これは一連の戦略的な見落としなのか、意図的な排除なのか、まだ観察が必要です。
暗号通貨企業にとって、機会の窓口は非常に明確です。AIエージェントにネイティブに適合した支払い経路(リアルタイム決済、プログラマブルマネー、グローバルリーチ)を構築し、プロトコルが完全に固定化される前にAIプラットフォームに成功裏に組み込むことができれば、従来の金融を跨いで急成長する可能性があります。その逆は、体系の外に永久に排除される可能性があります。
結論
基本的には、PayPalはStripeに追いつく努力をしており、急速に変化する消費行動に適応しようとしています。
人々が日常の意思決定をますますAIプラットフォームで行うようになるにつれて、これらのプラットフォームは徐々にブランドの「デフォルトバーチャルショーケース」に進化していきます。
これらのショーケースの背後にある基盤を組み込むことができる企業こそが、牌のテーブルに留まり続けることができます。
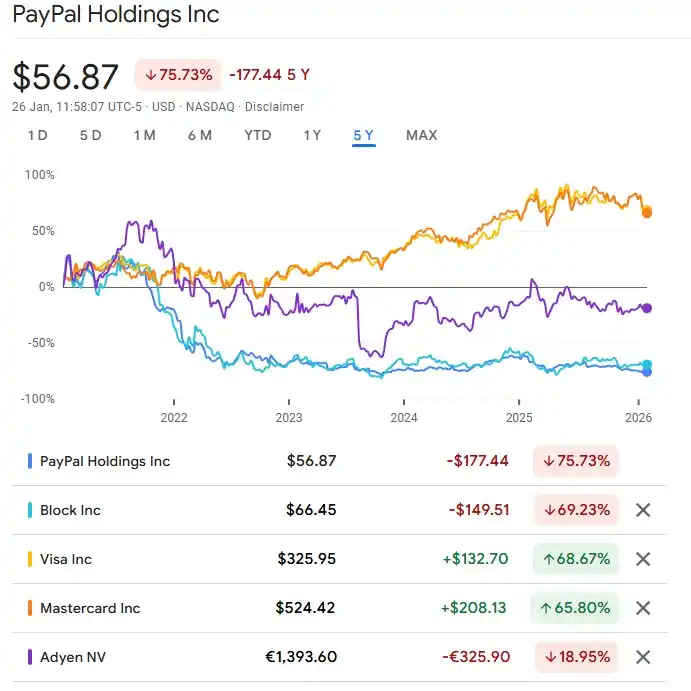
PayPalの株価は一段と低迷しており、52週高値から約37%下落しています。投資家は、この企業が長期的に依然として構造的な関連性を持っているかどうかを疑問視し続けており、暗号通貨+AIの語りがこの懸念をさらに増幅させています。
このような背景の中で、エージェンティック・コマースを中心に展開される多角化は攻撃的な選択肢ではなく、関連性を維持するための「必要経費」です。PayPalにとって、これは贅沢な選択肢ではなく、次世代のビジネスインフラの中心に留まり続けるために支払わなければならない入場料です。しかしこの転換を完了しなければ、同社は次の世代のビジネスインフラの中心に留まり続けることはできません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






