PayPalは資産売却と並行して、銀行免許の取得にも奔走しています。なぜPayPalはそこまで熱心なのでしょうか?

元のタイトル: 「銀行ライセンスを争いながら資産を売却、PayPal は何をそんなに心配しているのか?」
原作者: Sleepy.txt、Beating
PayPal が銀行を開設する予定です。
12月15日、4億3000万人のアクティブユーザーを抱える世界的決済大手は、連邦預金保険公社(FDIC)とユタ州金融機関局に「PayPal Bank」と呼ばれる産業銀行(ILC)を設立するための申請書を正式に提出した。
しかし、そのわずか3か月前の9月24日、PayPalは70億ドルの「今すぐ購入、後払い」ローン資産を資産運用会社Blue Owlに売却するという大型取引を発表した。
当時の電話会議で、最高財務責任者(CFO)のジェイミー・ミラー氏はウォール街に対し、PayPal の戦略は「軽いバランスシートを維持し、資本を解放し、効率性を向上させること」であると自信を持って強調した。
この二つは矛盾している。一方では「軽さ」を追求しながら、他方では銀行免許を申請している。銀行経営は世界で最も「重い」業務の一つであることを知っておくべきだ。巨額の預金を払い、最も厳しい監督を受け入れ、預金と融資のリスクを自ら負わなければならないのだ。
この厄介な決断の裏には、何らかの緊急の事情によって私たちに強いられた妥協があります。これは決して通常の事業拡大ではなく、むしろ規制のレッドラインに反して上陸するようなものです。
PayPal が銀行を開設した公式の理由は「中小企業に低コストの融資を提供する」ことだが、この理由は厳密に検証すると全く根拠がない。
データによると、PayPalは2013年以降、世界中の42万社の中小企業に累計300億ドル以上の融資を行ってきました。つまり、PayPalは過去12年間、銀行免許を取得せずに融資事業で成功を収めてきたのです。では、なぜ今、銀行免許を申請する必要があるのでしょうか?
この質問に答えるには、まず、過去にこの 300 億ドルの融資を誰が行なったのかを把握する必要があります。
ローンの発行に関しては、PayPal は単なる「家主」です。
PayPalの公式プレスリリースには、印象的な融資実績が示されていますが、重要な事実がしばしば隠されています。300億ドルの融資のすべてにおいて、実際の貸し手はPayPalではなく、ユタ州ソルトレイクシティに拠点を置く銀行、WebBankだったのです。
WebBankという銀行について聞いたことがない人も多いでしょう。この銀行は極めて秘密主義で、顧客対応の支店はなく、広告も出さず、ウェブサイトさえ簡素です。しかし、アメリカのフィンテック業界の隠れた一角では、WebBankは紛れもなく巨大な存在です。
PayPal の運転資金および事業ローン、Affirm の分割払い、Upgrade の個人ローン プラットフォームはすべて WebBank によってサポートされています。
これには、「Banking as a Service (BaaS)」と呼ばれるビジネス モデルが含まれます。PayPal は顧客獲得、リスク管理、ユーザー エクスペリエンスを担当し、WebBank はライセンスの発行のみを担当します。
もっと口語的な例えで言えば、PayPal はこのビジネスにおいては単なる「下請け地主」であり、不動産の所有権は WebBank が保有していることになります。
PayPalのようなテクノロジー企業にとって、これはかつて完璧な解決策でした。銀行免許の申請は難しすぎ、時間がかかりすぎ、費用もかかりすぎます。さらに、米国50州すべてで融資免許を申請するのは、非常に煩雑な事務手続きの悪夢です。WebBankの免許を借りることは、VIP専用のファストトラックを手に入れるようなものです。
しかし、「家を借りる」というビジネスを行う上で最も大きなリスクは、家主がいつでも賃貸契約を更新しない可能性があり、さらには家を売却したり取り壊したりする可能性があることです。
2024年4月、アメリカのフィンテック企業全体に衝撃を与えるブラックスワンイベントが発生しました。BaaS仲介会社「Synapse」が突然破産申請し、10万人以上のユーザーの2億6,500万ドルの資金が凍結され、9,600万ドルが跡形もなく消え、中には老後の蓄えを失った人もいました。
この惨事により、「サブリース」モデルには実は大きな抜け穴があることが誰の目にも明らかになりました。どこかのリンクに問題が発生すると、苦労して築き上げたユーザーの信頼が一夜にして崩れ去ってしまう可能性があります。その結果、規制当局はBaaSモデルの厳格な見直しを開始し、複数の銀行がBaaSコンプライアンス問題により罰金を科され、業務制限を受けました。
PayPalはSynapseではなくWebBankと提携しているものの、リスクの論理は同じです。WebBankが問題を抱えれば、PayPalの融資事業は麻痺してしまいます。WebBankが提携条件を変更すれば、PayPalは交渉力を失います。規制当局がWebBankに提携条件の厳格化を要求すれば、PayPalは受動的に受け入れるしかありません。これは「サブランドロード」のジレンマです。事業運営に尽力しているにもかかわらず、生命線は依然として他人の手に委ねられているのです。
さらに、経営陣が独自路線を貫く決心を固めたのは、さらに明白な誘惑、つまり高金利時代の莫大な利益であった。
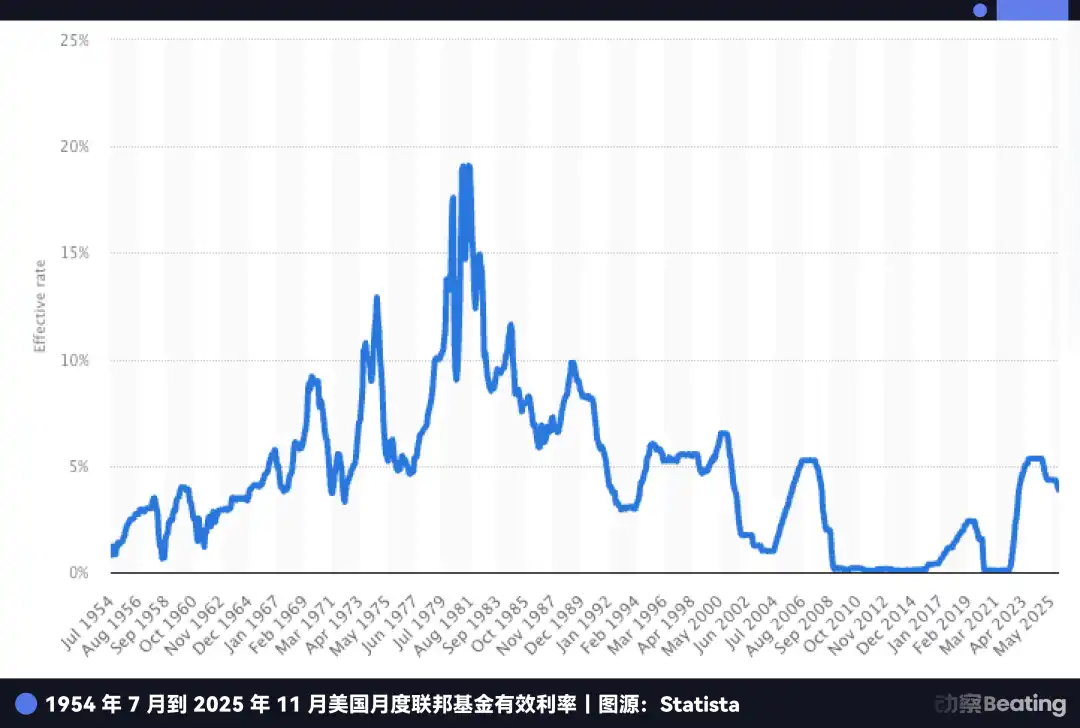
過去10年間のゼロ金利時代、預金と貸出の金利差が小さすぎたため、銀行業は必ずしも魅力的なビジネスではありませんでした。しかし、今日では状況は全く異なります。
連邦準備制度理事会(FRB)が利下げを開始したにもかかわらず、米国の基準金利は依然として4.5%前後という歴史的に高い水準にあります。つまり、貯蓄はまさに金鉱と言えるのです。
PayPal の現在の苦境を考えてみましょう。4 億 3000 万人のアクティブ ユーザーからの巨額の資金がユーザーの PayPal アカウントに蓄えられており、PayPal はこの資金を提携銀行に預けなければなりません。
提携銀行は、この低コストの資金を使って5%の利回りの米国債を購入したり、より高金利の融資を行ったりして巨額の富を築いたが、PayPalはほんのわずかな利益しか得られなかった。
PayPalが独自の銀行免許を取得すれば、4億3000万人のユーザーの遊休資金を自社の低コスト預金に直接振り向けることができる。そして、片手で国債を購入し、もう片方の手で融資を行い、金利差を全て自社で確保できる。ここ数年の高金利期においては、これは数十億ドルの利益差に相当する。
しかし、もしWebBankを排除することが目的だったなら、PayPalはもっと早くそうすべきだった。なぜ2025年まで待たなければならなかったのだろうか?
これにより、PayPal の心の奥底にある、より切迫した、潜在的に致命的な別の不安、つまりステーブルコインについて考えさせられる。
ステーブルコインの発行に関して言えば、PayPal は本質的に「サブ地主」だ。
融資事業における「サブ家主」としての PayPal の役割が、収益の減少と心配の増加を意味するだけだとしたら、ステーブルコインの分野では、この依存関係が本当の生存の危機に発展している。
2025年には、PayPalのステーブルコインPYUSDが爆発的な成長を遂げ、時価総額は3ヶ月で3倍の38億ドルに達しました。YouTubeも12月にPYUSD決済を導入すると発表しました。
しかし、これらの刺激的な報道の裏には、PayPal がプレスリリースで強調していない事実が隠されています。PYUSD は PayPal 自身によって発行されているのではなく、ニューヨークに拠点を置く企業 Paxos との提携を通じて発行されているのです。
これはよくある「ホワイトラベル」の話です。PayPalは単なるブランドライセンサーです。ナイキが自社工場で靴を製造せず、契約メーカーにロゴのライセンスを供与しているのと同じです。
以前は、これはビジネスにおける分業のようなもので、PayPal が製品とトラフィックを保持し、Paxos がコンプライアンスと配布を担当し、それぞれが自分のことを行っていました。
しかし、2025年12月12日、この役割分担に変化が起こりました。通貨監督庁(OCC)は、パクソスを含む複数の機関に対し、国家信託銀行のライセンスを「条件付き承認」しました。
これは預金を集めてFDIC保険を取得できる従来の意味での「商業銀行」ではありませんが、Paxosが契約製造業者から上場企業へと移行していることを意味します。
GENIUS法の枠組みを考慮すれば、PayPalがなぜこれほど急いでいるのか理解できるだろう。この法律は、規制対象の銀行システムが子会社を通じて決済用ステーブルコインを発行することを許可しており、発行権と利益連鎖は「認可を受けた個人」の手にますます集中することになる。
以前、PayPalはステーブルコインをアウトソーシングモジュールとして扱うことができました。しかし、アウトソーシング先の規制が強化されたことで、もはや単なるサプライヤーではなく、代替パートナー、あるいは潜在的な競合相手となる可能性も秘めています。
PayPal の苦境は、発行プラットフォームを管理しておらず、規制権限も持っていないという点にあります。
USDC の進歩と OCC による信託ライセンスの承認は、私たちに 1 つのことを思い出させます。結局のところ、ステーブルコインをめぐる戦いは、誰が最初にステーブルコインを発行するかではなく、誰が発行、保管、清算、コンプライアンスの主導権を握れるかという問題なのです。
したがって、PayPal の野望は銀行になることではなく、ゲームへのチケットを獲得することです。そうでなければ、PayPal は永遠に部外者のままでしょう。
さらに重大なことに、ステーブルコインはPayPalの中核事業に壊滅的な脅威をもたらします。
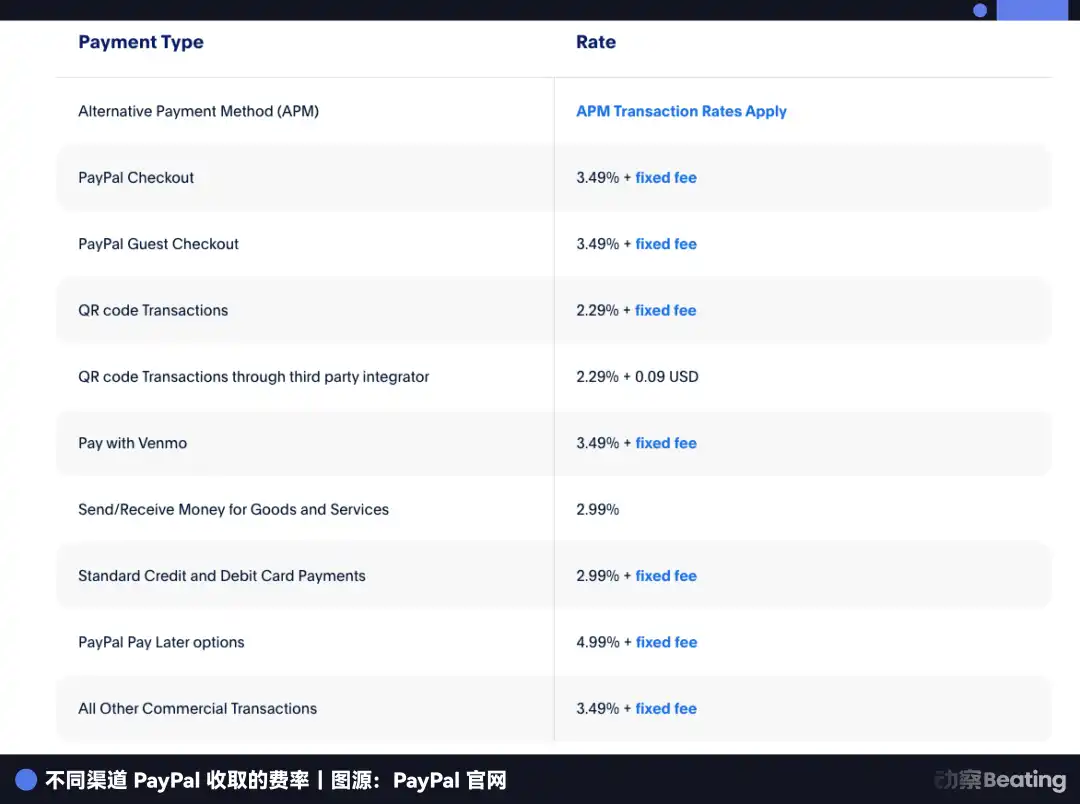
PayPalの最も収益性の高い事業はeコマース決済であり、取引ごとに2.29%から3.49%の手数料を徴収しています。しかし、ステーブルコインは全く異なるロジックで運営されています。ステーブルコインは取引手数料をほぼゼロに抑え、国債に保有されたユーザー資金の利息で収益を得ています。
Amazon が USDC の受け入れを開始し、Shopify がステーブルコイン決済を開始すると、販売業者は単純な数学の問題に直面することになります。ステーブルコインをほぼゼロのコストで使用できるのであれば、なぜ PayPal に 2.5% の手数料を支払う必要があるのでしょうか。
現在、PayPalの収益の半分以上はeコマース決済によるものです。過去2年間で、市場シェアは54.8%から40%へと急落しました。ステーブルコイン市場を掌握できなければ、PayPalの競争優位性は完全に失われるでしょう。
PayPalの現状は、AppleがApple Pay Laterを立ち上げた時の状況に似ています。2024年、銀行免許を取得できず、ゴールドマン・サックスの制約も受けたAppleは、最終的にサービスを停止し、中核の強みであるハードウェアへと撤退しました。Appleは撤退しても余裕があります。なぜなら、金融サービスは単なるおまけに過ぎず、ハードウェアこそがAppleの競争上の優位性の中核を担っているからです。
しかし、PayPal には逃げ道がなかった。
携帯電話も、オペレーティングシステムも、ハードウェアエコシステムも存在しない。金融こそが全てであり、唯一の糧となっている。Appleの撤退は戦略的な縮小だが、PayPalが撤退を敢えてすれば、死が待ち受けている。
したがって、PayPalは前進しなければなりません。銀行免許を取得し、ステーブルコインの発行、管理、そして収益に関するすべての権限を取り戻さなければなりません。
しかし、米国で銀行を開設するのは容易なことではありません。特に、融資資産70億ドルを抱えるテクノロジー企業にとって、規制当局の承認基準は恐ろしく高いのです。
そこで、この未来への切符を確保するために、PayPal は巧妙な資本マジックのトリックを綿密に考案しました。
PayPalの脱出計画
さて、この記事の冒頭で述べた矛盾に再び注目してみましょう。
9月24日、PayPalは70億ドル規模の「今すぐ購入、後払い」融資パッケージをBlue Owlに売却したと発表し、CFOは「規模縮小」について注目を集めた。当時、ウォール街のアナリストの多くは、これは財務諸表を粉飾し、キャッシュフローを良く見せるための単なる手段だと考えていた。
しかし、この件を3カ月後の銀行免許申請と合わせて見てみると、それは矛盾ではなく、綿密に計画された一連の動きであることがわかる。
PayPal がこの 70 億ドルの売掛金を売却しなければ、銀行免許を取得できる可能性は事実上ゼロになります。
なぜでしょうか?それは、米国では銀行免許の申請には非常に厳格な「健康診断」に合格する必要があり、規制機関(FDIC)が「自己資本比率」と呼ばれる基準を設けているからです。
論理は単純です。バランスシート上のすべての高リスク資産(ローンなど)に対して、リスクを軽減するためのマージンとして対応する割合を確保する必要があります。
PayPalが70億ドルの融資をFDICに持ち込んだと想像してみてください。当局はすぐにその重荷に気づくでしょう。「これほど多くのリスク資産を抱えているのに、不良債権が出たらどうなる? それをカバーできるだけの資金はあるのか?」と。これはPayPalが天文学的な額のマージンを支払わなければならないことを意味するだけでなく、融資の承認が却下される可能性も孕んでいます。
したがって、PayPal は実地検査を受ける前に包括的な再編を実施する必要がある。
Blue Owlへのこの売却は、金融用語では「先渡し流動性契約」と呼ばれています。その仕組みは非常に巧妙です。PayPalは今後2年間の新規融資債権(つまり「印刷されたお金」)と債務不履行リスクをすべてBlue Owlに転嫁しましたが、引受権と顧客関係は極めて巧妙に保持し、実質的に「紙幣印刷機」を自らのものとして保持しているのです。
ユーザーにとっては、PayPalからお金を借りて、PayPalアプリを通じて返済するという、これまでと変わらない体験が続いています。しかし、FDICの報告書では、PayPalのバランスシートが突如として非常にクリーンで透明になったように見えます。
この巧妙な策略により、PayPal は多額の不良債権リスクを背負う貸し手から、リスクのないサービス手数料だけを稼ぐ通行人へとそのアイデンティティを一変させた。
規制当局の承認を得るためにこのような意図的な資産移転を行うことは、ウォール街では前例がないわけではありませんが、その決断力と規模は実に稀です。これはまさにPayPal経営陣の強い決意を如実に示しています。たとえ現在の利益(ローン金利)を他者と共有することになっても、より持続可能な未来と引き換えにそれを厭わないのです。
さらに、この大きな賭けの機会は急速に失われつつある。PayPalがこれほど急いでいるのは、同社が狙っていた「裏口」が規制当局によって閉鎖され、あるいは溶接で封鎖されようとしているからだ。
閉じられようとしているバックドア
PayPalが申請したライセンスは、正式にはIndustrial Loan Company(ILC)と呼ばれます。経験豊富な金融専門家でなければ、おそらくこの名前を聞いたことがないでしょう。しかし、これは米国の金融規制システムにおいて、最も謎めいていて、切望される組織の一つです。
ILC ライセンスを保有する企業のリストを見ると、強い違和感を覚えます。BMW、トヨタ、ハーレーダビッドソン、ターゲット...
あなたはこう尋ねるかもしれません: 車や食料品を売っている人がなぜ銀行を開設するのでしょうか?
これがILCの魔法です。これは、米国の法制度において、非金融巨大企業が合法的に銀行を運営することを可能にする唯一の「規制の抜け穴」なのです。
この抜け穴は、1987年に可決された平等銀行競争法(CEBA)に起因しています。この法律は「平等」という名称ですが、極めて不平等な特権を残しました。つまり、ILCの親会社は「銀行持株会社」としての登録義務を免除されたのです。
通常の銀行免許を申請する場合、親会社は連邦準備制度の包括的な監督を受ける必要があります。しかし、ILC免許を保有している場合、親会社(PayPalなど)は連邦準備制度の管轄下にはなく、FDICとユタ州の規制のみを受けます。
これは、あなたのビジネス帝国における連邦準備銀行からの干渉を完全に回避しながら、預金を受け入れ連邦決済システムにアクセスする銀行の国家特権を享受できることを意味します。
これはいわゆる規制アービトラージですが、さらに魅力的なのは、「混合事業」を可能にすることです。BMWとハーレーダビッドソンはまさにこの方法で事業を展開しています。つまり、サプライチェーンの垂直統合です。
BMW Bankは、車の購入プロセスにシームレスに統合されたサービスのため、物理的な支店を必要としません。BMWの購入を決めると、販売システムが自動的にBMW Bankのローンサービスに接続します。
BMWは車両の購入とローン金利の両方から利益を得ています。ハーレーダビッドソンはさらに利益を上げています。ハーレーダビッドソンの銀行は従来の銀行が融資を断ったバイク愛好家にも融資を提供できるのです。なぜなら、ハーレーダビッドソンだけが、こうした熱狂的なバイクファンの債務不履行率が実は非常に低いことを知っているからです。
これこそが、PayPal がずっと夢見てきた究極の形です。左側に支払い、右側に銀行業務、真ん中にステーブルコインがあり、いかなる側面にも部外者が干渉できないのです。
この時点で、この抜け穴は非常に便利なので、なぜウォルマートとアマゾンがこのライセンスを申請して独自の銀行を開設しないのかと疑問に思うかもしれません。
なぜなら、従来の銀行業界はこの裏口を嫌うからです。
銀行家たちは、膨大なユーザーデータを持つ巨大商業企業に銀行開設を認めることは、業界を一変させるものだと考えています。2005年、ウォルマートはILCライセンスを申請し、銀行業界に全国的な動揺を引き起こしました。銀行協会は議会に積極的にロビー活動を行い、ウォルマート銀行がデータ優位性を利用してウォルマートで買い物をする人だけに低金利の融資を提供すれば、地域密着型の銀行は生き残れないと主張しました。
ウォルマートは2007年に国民からの強い圧力を受け、申請を取り下げざるを得ませんでした。この出来事は、連邦預金保険公社(ILC)に対する規制上の「凍結」に直接つながり、2006年から2019年までの13年間、FDICは商業企業の申請を一切承認しませんでした。この膠着状態を打破したのは、2020年になってようやくスクエア(現ブロック)でした。
しかし今、この新たに再開された裏口は、再び永久に閉ざされる危険に直面している。
2025年7月、FDICは突如としてILC(信用リスク管理)の枠組みに関する意見募集の草案を公表しました。これは規制強化の強いシグナルと受け止められました。同時に、議会における関連法案の審議は依然として続いています。
その結果、誰もがライセンス取得に奔走し始めました。2025年には、米国の銀行ライセンス申請件数が過去最高の20件に達し、そのうちOCC(通貨監督庁)だけで14件の申請が寄せられました。これは過去4年間の申請件数に匹敵する数です。
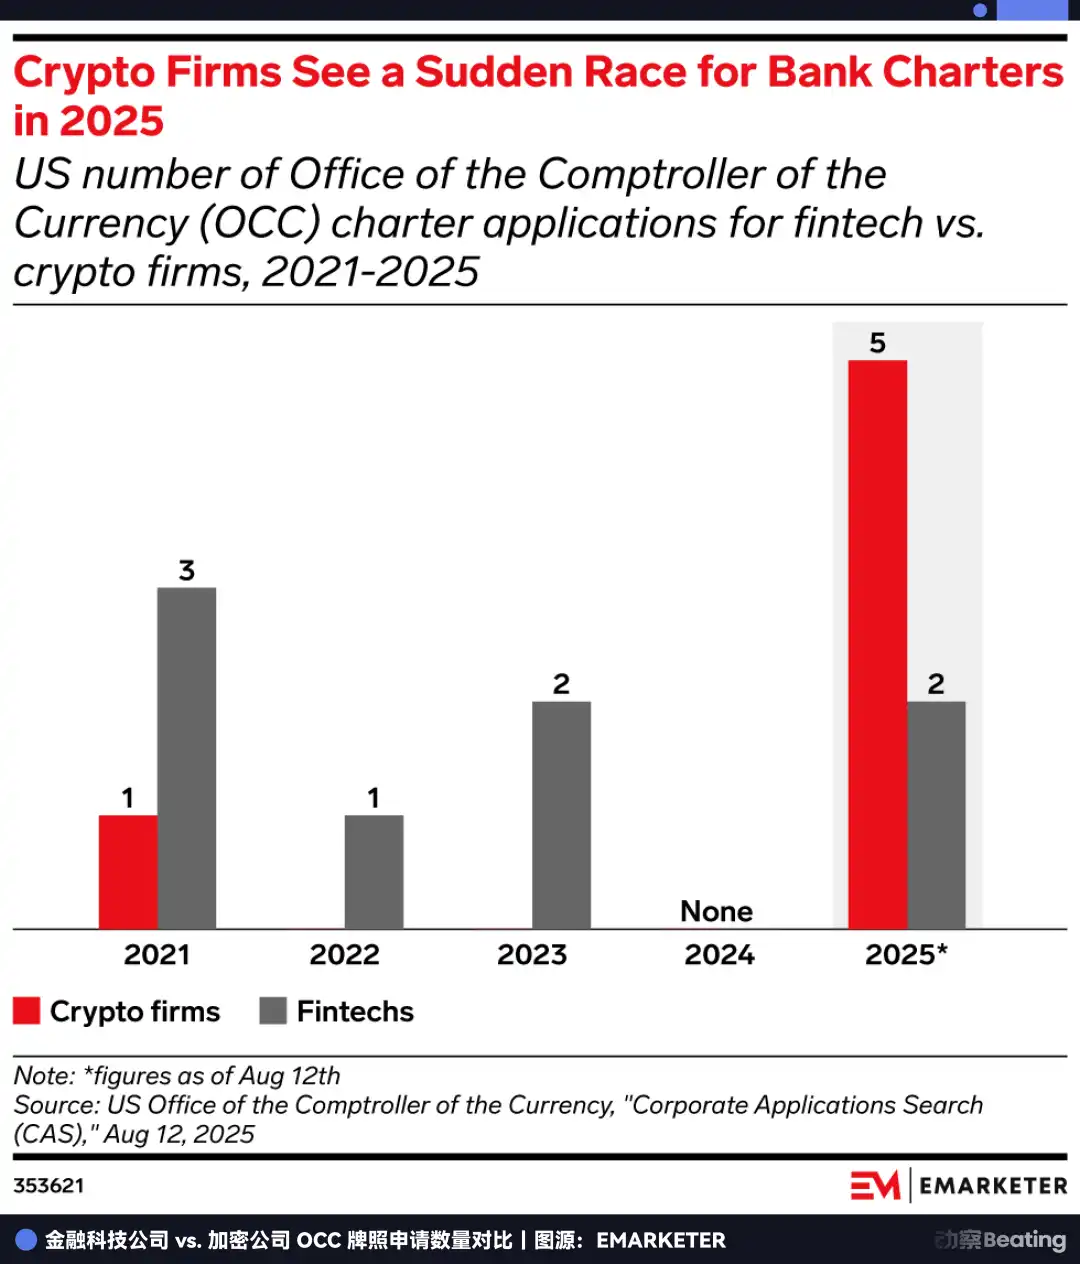
これが閉鎖前の最後のチャンスであることは誰もが知っています。PayPalは規制当局と競争しています。法律によって抜け穴が完全に塞がれる前に参入できなければ、その扉は永遠に閉ざされてしまうかもしれません。
ブレークスルー
PayPal が苦労して取得したライセンスは、実は「オプション」でした。
現時点での価値は明確です。高金利環境において、独自に融資を行い、金利スプレッドから利益を得ることです。しかし、将来的な価値は、PayPalに、現在は禁止されているものの潜在的に利益を生む分野への参入権を与えることにあります。
ウォール街が最も羨むビジネスは何でしょうか?それは決済ではなく、資産運用です。
PayPalは銀行免許を取得する前は、ユーザーの資金移動を支援する単なる仲介業者としての役割しか果たせませんでした。しかし、ILC免許を取得したことで、法的保管人としての地位を獲得しました。
これは、PayPalが4億3000万人のユーザーのために、ビットコイン、イーサリアム、そして将来的にはRWA資産を合法的に保有できることを意味します。さらに、将来施行されるGENIUS法の下では、銀行がDeFiプロトコルへの接続を許可される唯一の合法的なゲートウェイとなる可能性があります。
PayPalアプリに「高利回り投資」ボタンが搭載され、AaveやCompoundといったオンチェーンプロトコルに接続され、PayPal Bankが一見乗り越えられないコンプライアンス上の障壁を担う未来を想像してみてください。そうすれば、Web2決済とWeb3金融の壁は完全に崩れ去るでしょう。
この次元において、PayPalはもはやStripeとの取引手数料だけを扱うのではなく、暗号通貨時代の金融オペレーティングシステムを構築しています。単なる取引処理から資産管理へと進化しようとしています。取引は線形で上限がありますが、資産管理は終わりのないゲームです。
この層を理解すれば、PayPal が 2025 年末にこの攻勢を開始する理由がわかるでしょう。
時代の亀裂に巻き込まれていることを痛感している。その背後には、ステーブルコインによって従来の決済事業の利益が消滅してしまうのではないかという懸念があり、その前には、ILCの規制上の裏口が間もなく永久に封鎖されるという切迫感がある。
この扉をくぐり抜けるためには、生き残りを決定づける可能性のあるそのチケットを手に入れるためだけに、9月に70億ドルの資産を売却し、痛みを伴うリストラを強いられることになる。
期間を 27 年に延長すると、運命感に満ちたサイクルが見えてきます。
1998年、ピーター・ティールとイーロン・マスクがPayPalの前身となる会社を設立したとき、彼らの使命は「銀行に挑戦」し、電子マネーによって時代遅れで非効率的な金融機関を排除することでした。
27年後、この元「ドラゴン退治の少年」は今、「銀行になる」ために全力を尽くしている。
ビジネスの世界にはおとぎ話はなく、生き残ることだけが重要だ。暗号通貨が金融秩序を変革する直前に、「かつての巨人」としてアウトサイダーのままでいることは行き止まりだ。たとえ「裏口」的な手段を使ってでも、その地位を獲得することによってのみ、次の時代を生き残ることができるのだ。
これは、ウィンドウが閉じる前に完了しなければならない生死をかけた脱出です。
ギャンブルに勝てば、Web3 時代の JP モルガン チェースとなるだろう。負ければ、単に前世代のインターネットの遺物となるだろう。
PayPal の時間はなくなりつつあります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事