

金融およびブロックチェーン領域の翻訳専門家で、その領域の隠語や専門用語に精通しています。以下のコンテンツを日本語に翻訳します。HTMLタグや構造は変更しません。
原文タイトル:When Bitcoin Bottoms
原文リンク:@abetrade
翻訳:Peggy, BlockBeats
エディター注:Bitcoin が低迷している中で、金や米国株が歴史的な高値を更新する中、「資金が貴金属から暗号資産にローテーションしている」という物語が再び市場で流行しています。この記事は、この直感的な判断に従わずに、データ自体に立ち返り、Bitcoin と金の間に本当に検証可能な長期関係があるかどうかをシステマティックに検証します。
相関性と協積分析によると、Bitcoin と金との間には、堅固な平均回帰や「このように消える」構造的な関係は存在しません。いわゆるローテーションは、再現可能で検証可能な市場メカニズムではなく、むしろ事後的な解釈です。Bitcoin はヘッジメタルでも株価指数でもありません。Bitcoin は、非常に波乱が激しく、まだ進化中の独立した市場です。
記事はさらに、Bitcoin の底を判断する際に、他の資産を同様に適用するよりも、ポジション、デリバティブ構造、およびセンチメントのクリーンナップなど、実際に市場を決定する要因に焦点を当てることが重要であると指摘しています。歴史的な経験によれば、ほとんどの本当の底は、ほぼすべての人が諦めた時に形成されます。
以下は元の記事です:
暗号市場は現在、活況とは言えません。株式や金属価格が歴史的な高値を更新する中、暗号資産は昨年 10 月以来、常に「痛みの列車」に乗っています。
最近、タイムラインは「資金が貴金属から暗号資産にローテーションしており、いつでも始まる可能性がある」という主張で満ちあふれています。残念ながら、この意見を述べる人々は、通常、業界で有名な「虚言家」であり、毎月 X プラットフォームで受け取るインタラクティブな手数料だけが継続的な収益源です。
私はこのような「貴金属からのローテーション」の主張が実質的な基盤を持っているかどうかを分析し、その後、暗号市場の歴史的な転換点と、これらの瞬間をどのように識別できるかについて共有したいと思います。
Bitcoin と Gold の関係
まず最初に、明らかな問題は:Gold のピークと Bitcoin のパフォーマンスの間で関係を見つける場合、Gold 自体が頻繁に「ピーク」を迎える必要があります。しかし、実際には、過去 10 年間で、Gold の本当のピークはそれほど多くありませんでした。
「チキンスープ」を作るのはもちろん楽しいことですが、インターネット上で意見を投げる際には、データがサポートされている方が良いです。過去 10 年間、Gold は比較的大きな回調を経験したのは 2018 年、2020 年、2022 年の 3 回のみです。つまり、たった 3 つのデータポイントです。これだけでもうやめようと思わせられますが、この記事を完成させるために、これ以上調査を進めることにします。
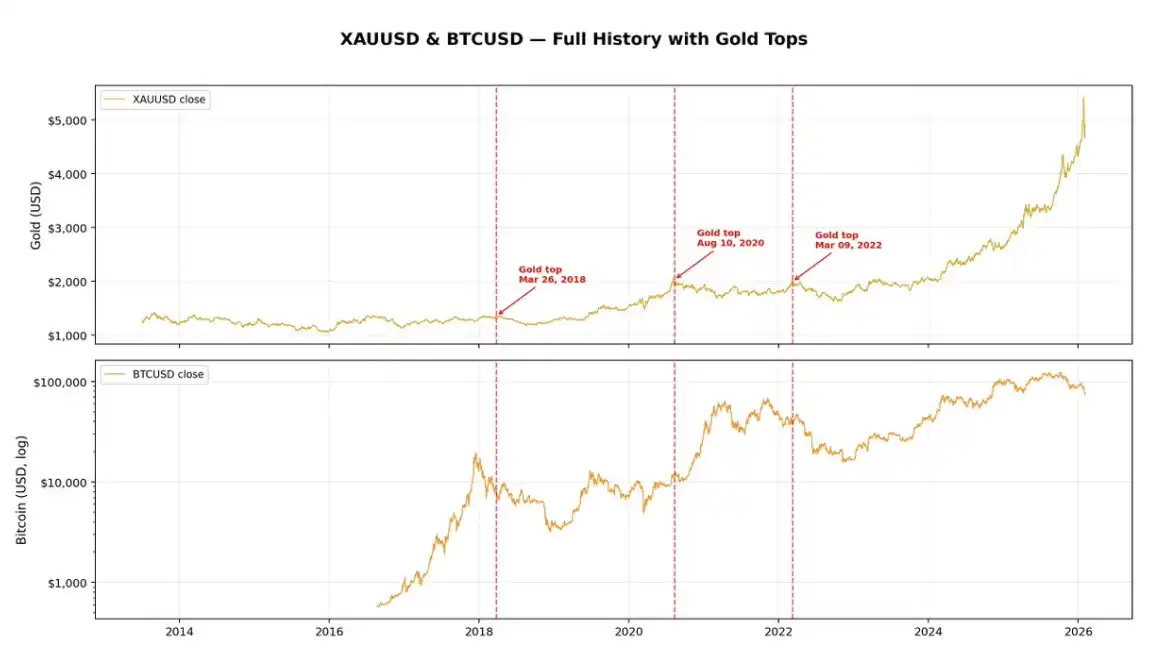
上記のチャートを見ると、3回のゴールドサイクル高値のうち、2回が実際にはビットコインの下落トレンドの前に現れたことがわかります。それぞれ2018年と2022年です。唯一、ビットコインがゴールドの調整後に強気となったのは、2020年の典型的な「リスクオン」(risk-on)期間中に起こったものです。
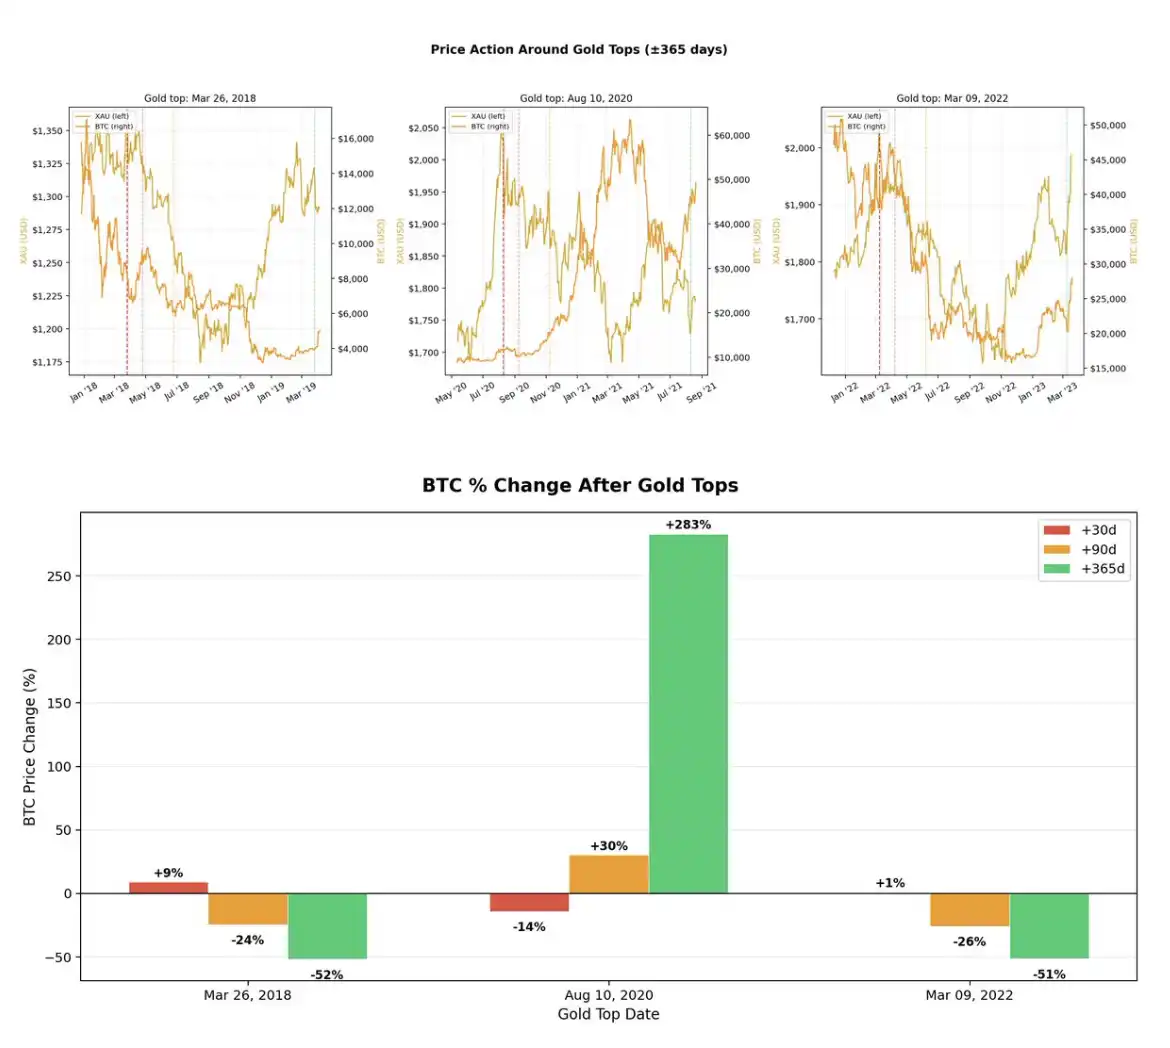
過去約10年のデータによると、ビットコインとゴールドの全体的な相関係数はほぼ0.8であり、これは驚くべきことではありません。なぜなら、長期的に見れば、これらの2つの市場はともに上昇しているからです。ただし、相関関係だけでは、本当に気になる問いに答えることができません。
資産間に「長短相反、強弱ローテーション、最終的な回帰」という関係があるかどうかを判断したい場合、相関関係だけでなく、共和分(cointegration)を見る必要があります。
共和分(Cointegration)
相関は次のことを測定します:日々の変動において、2つの資産が「同じように上昇または下落する」かどうか。
一方、共和分は異なる問題を考えます:これら2つの資産が長期的に安定した関係を維持しており、一度逸脱すると引き戻されるかどうか。
これは、2人の酔っぱらいが一緒に家に帰る様子を想像してみると理解しやすいです:
それぞれがよたよたと歩いたり、ルートを迷ったりするかもしれません(非定常性)、しかし2人が一緒に縄でつながれている場合、互いに遠くに行くことはありません。その「縄」とは、共和分の関係です。
もし「資金がゴールドから暗号資産にローテーションする」という物語に実質的な内容があるのであれば、少なくともビットコインとゴールドの間に共和分の関係が存在する必要があります。つまり、ゴールドが急騰し、ビットコインが明らかに遅れているときに市場には何らかの現実の力が存在し、両者を同じ長期的な軌道に引き戻すべきです。
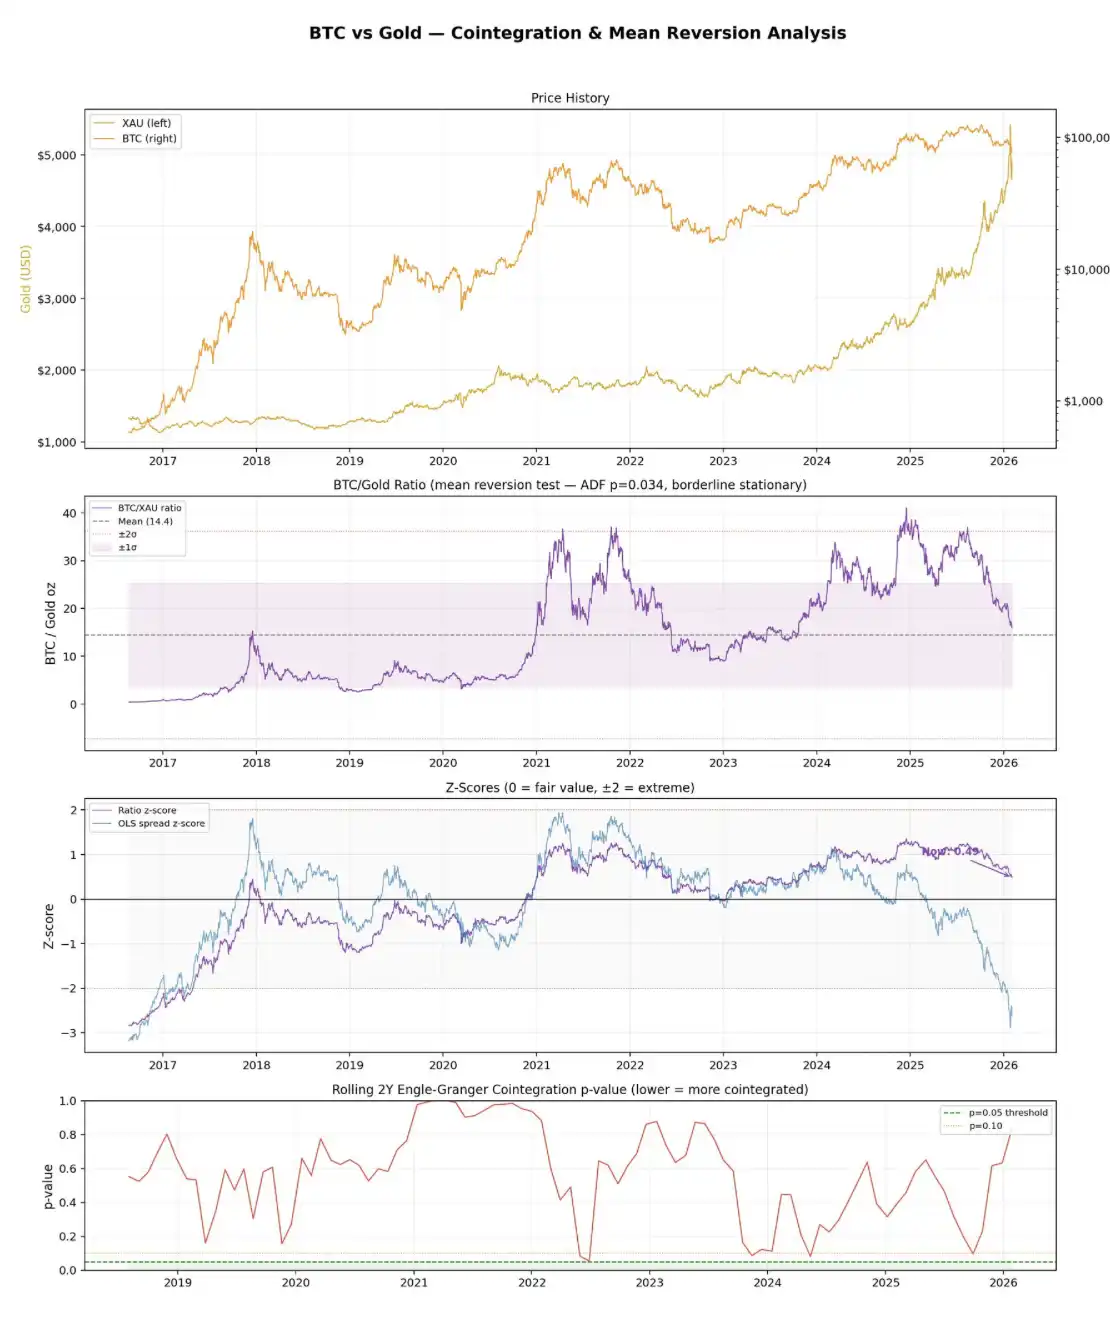
上記のチャートを踏まえると、データが実際に伝えている情報は次のとおりです:Engle-Granger共和分検定では、共和分の関係は見つかりませんでした。
全体の標本のp値は0.44であり、通常必要な0.05の有意水準を大きく上回っています。さらに、2年間のローリングウィンドウを見ると、31の区間のうち、5%の有意水準で共和分関係が示されているものはありません。同時に、価格差の残差自体も非定常です。
より単純な BTC / 金比率はやや「楽観的」に見えますが、それほど良くはありません。この比率に ADF 検定を適用すると、結果はぎりぎり安定しているだけで(p = 0.034)、これは非常に弱い均衡回帰特性が存在する可能性を示しています。しかしながら問題は、半減期が約216日(ほぼ7ヵ月)もあることにあります。これは過度に遅く、ほとんどノイズに紛れてしまっています。
現在の水準から見ると、ビットコインの価格はおよそ16オンスの金に相当し、歴史的平均値14.4より約11%高いです。これに対応する z スコアは-2.62であり、歴史的な観点から、ビットコインは金に対して「割安」に見えます。
しかし肝心なのはここです:この読み値は主に金の最近の急上昇によって駆動されており、両者の間に確実な均衡回帰関係が存在するからではないのです。
実際、強固な共和、協強体が存在しません。それらは本質的にまったく異なるタイプの資産です:金は成熟した避難資産であり、ビットコインは高い波動性のリスク資産であり、偶然にも同じ期間に上昇トレンドを示しているだけです。
もし上記の内容がまったく理解できない場合、以下は統計学の超簡単版です:
Engle-Granger テストは共和関係を判断するための標準的な方法です。これは2つの資産に対して回帰分析を行い、その後、回帰残差(つまり両者の「価格差」)が平稳であるかどうかを検定します。つまり、安定した平均値を持ち、無限にドリフトしないかどうかです。残差が平坦であれば、2つの資産には共和関係が存在するということになります。
ADF テスト(Augmented Dickey-Fuller)は時間系列が平稳であるかどうかを検定するためのものです。基本的には、「単位根」が存在するかどうかをテストしています。「単位根」とは、系列がトレンドに従って発散するか、平均値に戻るかのいずれかです。
p 値が0.05未満の場合、単位根の仮説を棄却し、系列が平坦であり、つまり均衡回帰が存在すると見なすことができます。
半減期(Half-life)は均衡回帰がどれだけ速く発生するかを説明します。価格差の半減期が30日であれば、引き離された後、約1か月で偏差の半分が修正されることを意味します。
半減期が短い=取引上の価値がある;
半減期が非常に長い=「長期ホールド祈り」以外はほとんど役に立ちません。
最終的に、私は常に、ビットコインを何らかの伝統的金融資産に無理に結びつけようとする試み自体がばかげていると考えています。ほとんどの場合、人々は単にその比較を使用して、現在自分の立場に最も合致する物語を支持しているだけです:今日はビットコインは「デジタルゴールド」であり、明日は「レバレッジされたナスダック」となります。
それに対して、株価との相関性は実際にははるかに真実味があります。過去5年間、ビットコインのトップとボトムは、S&P 500(SPX)と非常に強く同期していました — この段階まで:SPX は引き続き歴史的な高値近くに堅実に立っている一方、ビットコインは既に高値から40%下落しています。
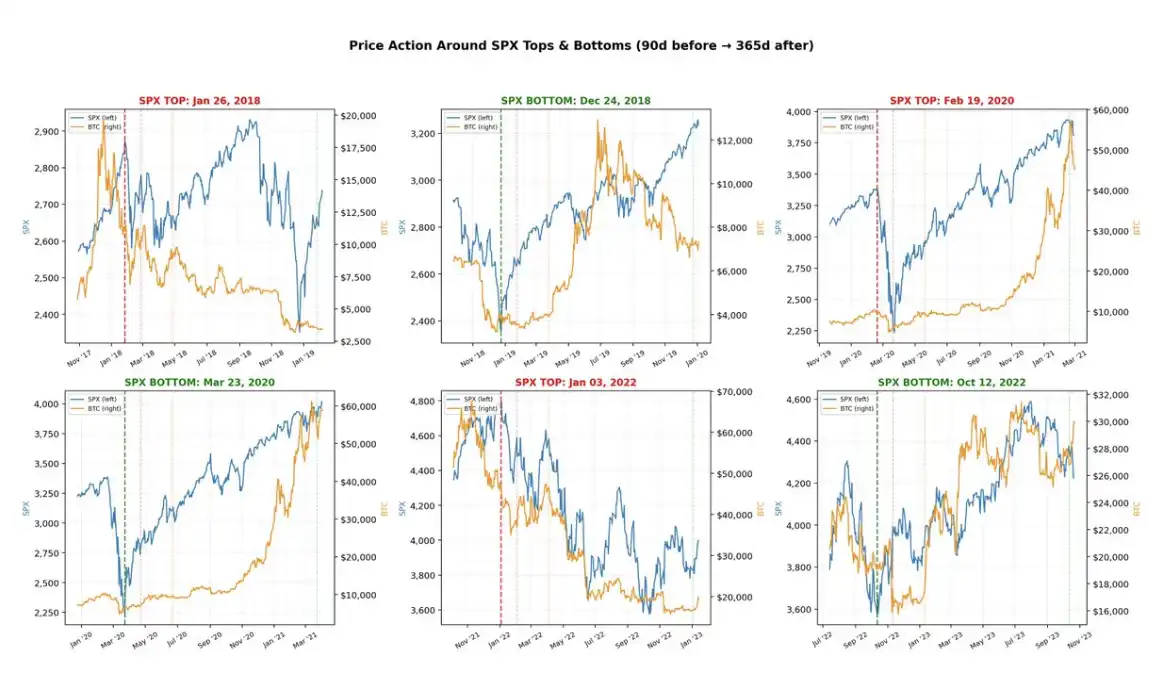
そのため、ビットコインを独立した存在として考えるべきです。それは金属ではありません — 誰もが50%を超える年率揺らぎを持つ資産を避難資産として扱うことはありません(比較のため、金の年率揺らぎは約15%であり、それでもなお、それは「価値の保存」という資産の中ではかなり高い変動率と見なされています)。
それは株価指数でもありません — ビットコインには構成株がなく、本質的にはコードの一部にすぎません。
何年もの間、ビットコインはさまざまなナラティブに包まれ続けてきました:支払いツール、価値の保存、デジタルゴールド、グローバルリザーブアセットなど。
これらの主張はすべて素晴らしいものですが、現実は、それがまだ非常に若い市場であるため、投機資産以外にも明確で安定した実用性を備えているかどうかを断言するのは難しいということです。結局のところ、それを投機資産として扱うこと自体には問題はありませんが、重要なのは、その点について冷静で現実的な認識を維持することです。
ボトム
ビットコインの底をしっかりと確保するには、非常に困難です — もちろん、どの市場も簡単ではありませんが、ビットコインの問題はそれがこれらの年月で非常に速い変化を遂げたため、歴史的な形態そのものが参考価値を失ってしまったという点です。
10年前、金やS&P 500(SPX)の市場構造は現在と比べてそれほど変化していませんでした;
しかし、2015年の時点では、ビットコインを保有する主な目的の1つは、オンラインでヘロインを購入するためでした。
これは明らかに激変しました。今日、市場参加者ははるかに「公式」であり、特に2023年のCMEビットコイン先物とオプションのオープン・インタレストの急増、2024年のビットコインETF導入以後、機関資金は公式かつ大規模にこの市場に参入しています。
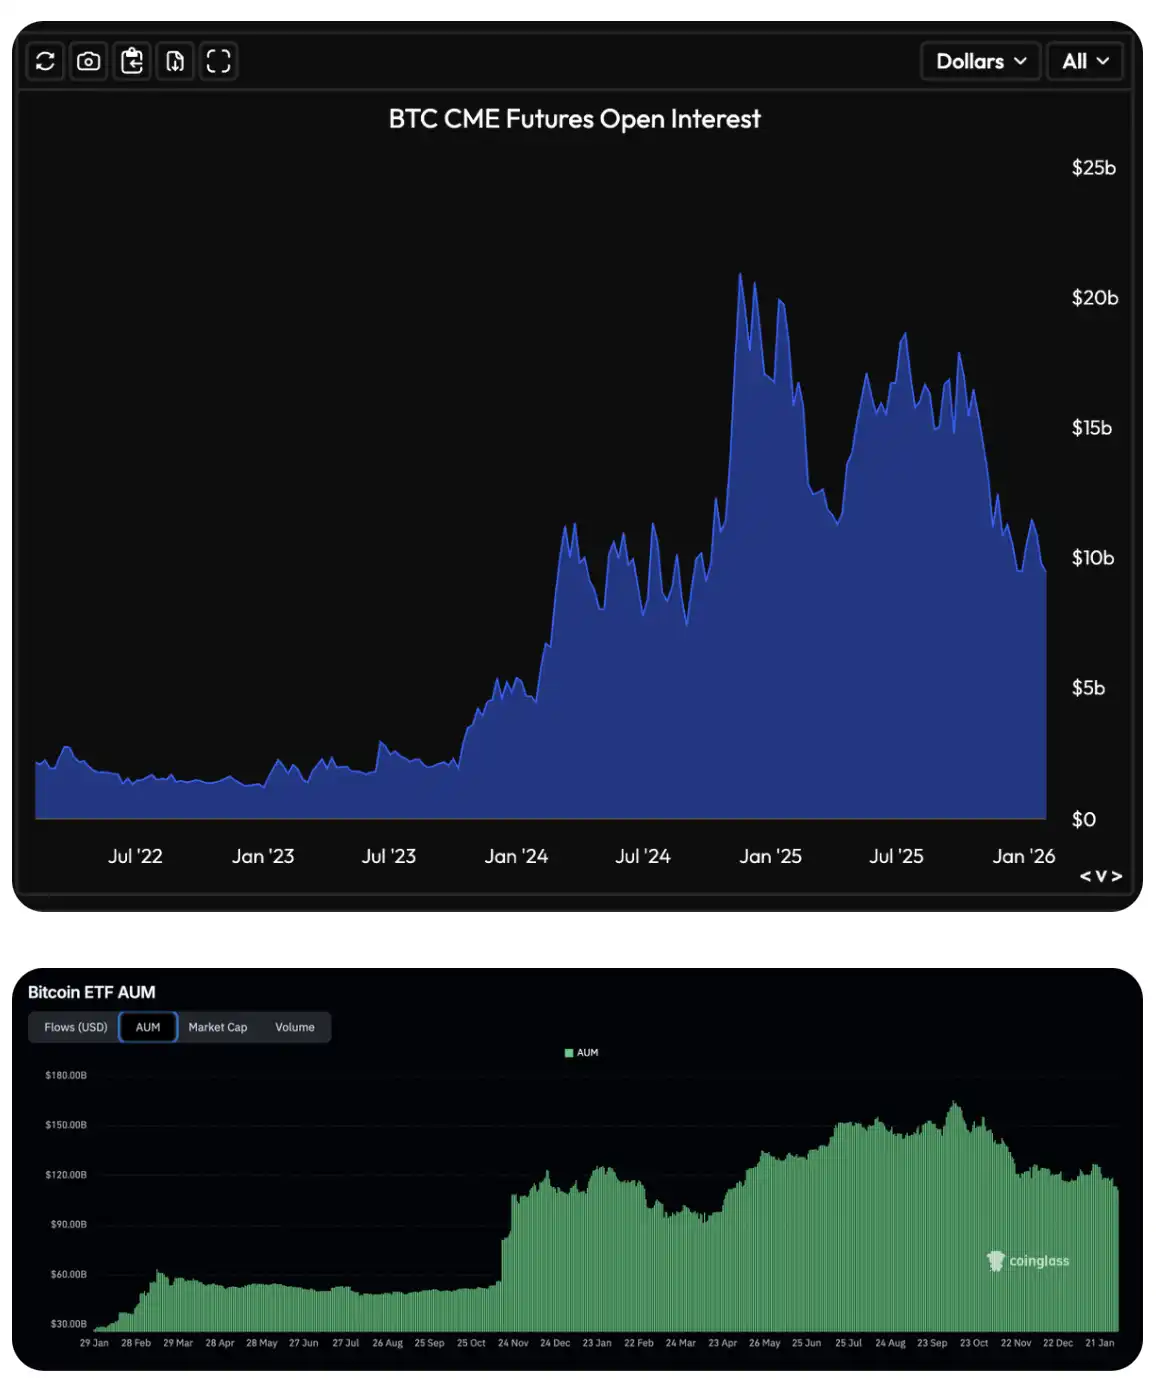
ビットコインは非常にボラティリティの高い市場です。比較的自信をもって言える結論があるとすれば、市場の底はしばしばあらゆる種類のデリバティブでの激しい過剰反応と「踏みつぶしによる清算」を伴うことです。
このシグナルは、暗号ネイティブの指標だけでなく、未決済契約(オープンインタレスト)やファンディングレートの極端な変動などに反映されています。また、より機関的な指標にも現れており、オプションのスキュー(options skew)やETFへの資金流入の異常な変化などが含まれます。
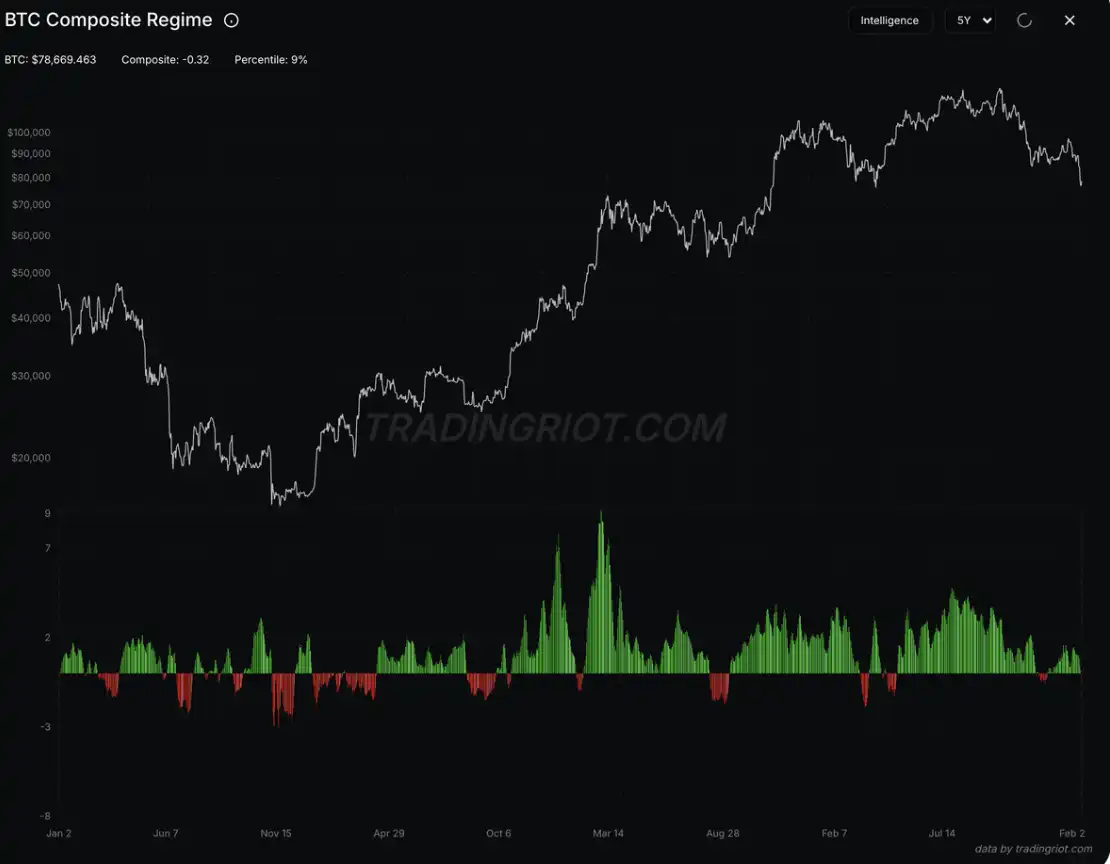
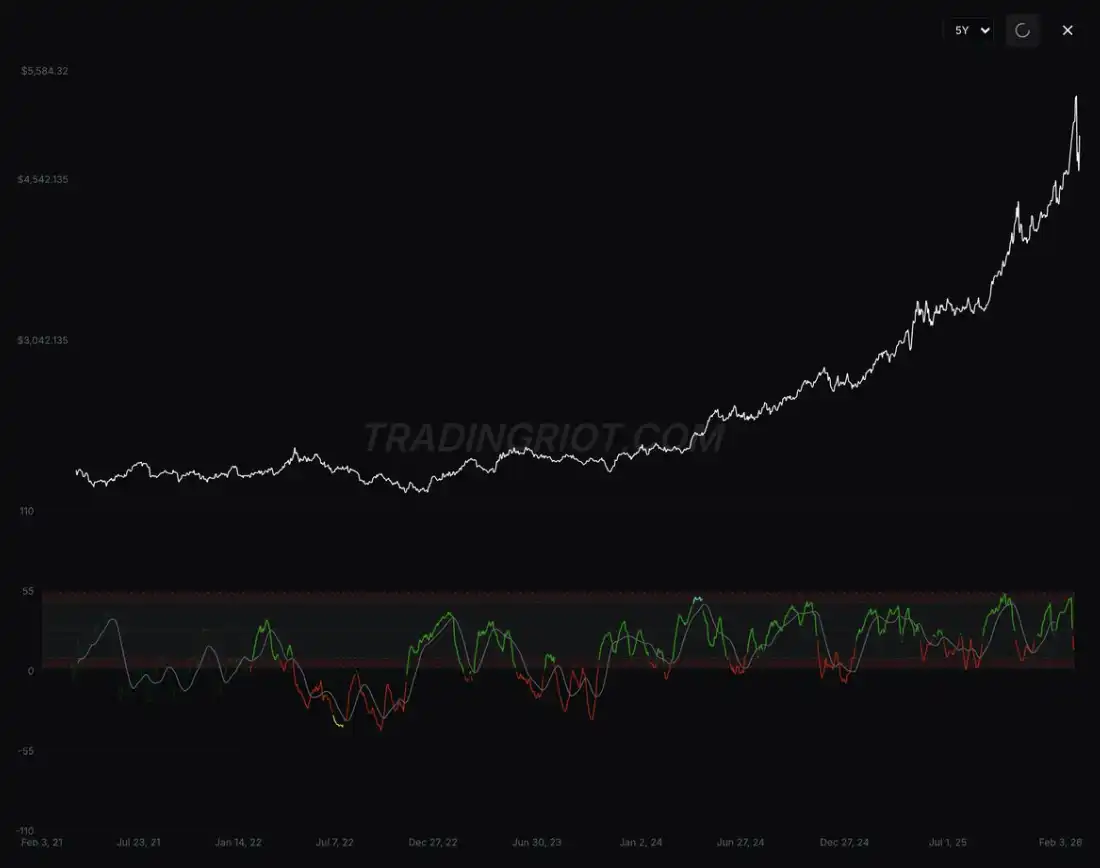
個人的に、私はこれらのシグナルを統合して複合レジーム内で追跡するための指標を構築しました(ただし、現時点ではこの指標は外部に公開されていません。申し訳ありません)。図からもわかるように、赤で強調表示されている領域は通常、市場センチメントが非常に低い段階を示しています: 未決済契約が持続的に減少し、ファンディングレートが負に転じ、トレーダーはプットオプションに過剰なプレミアムを支払い、実現波動率が暗黙の波動率を超える。
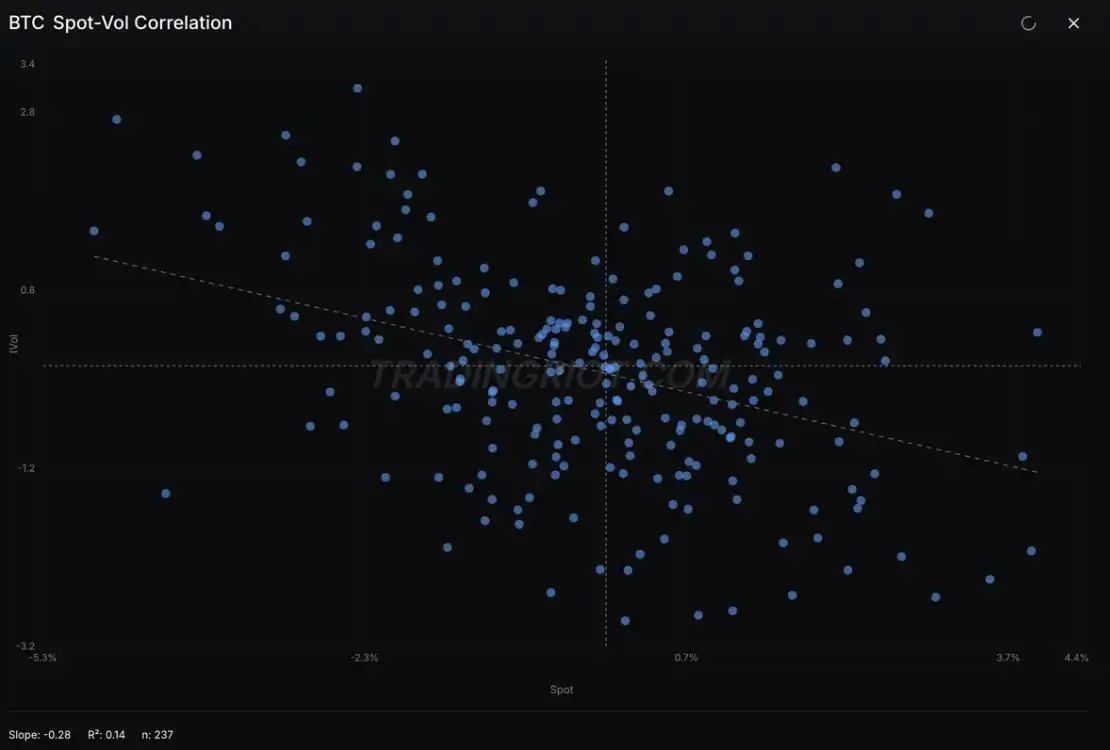
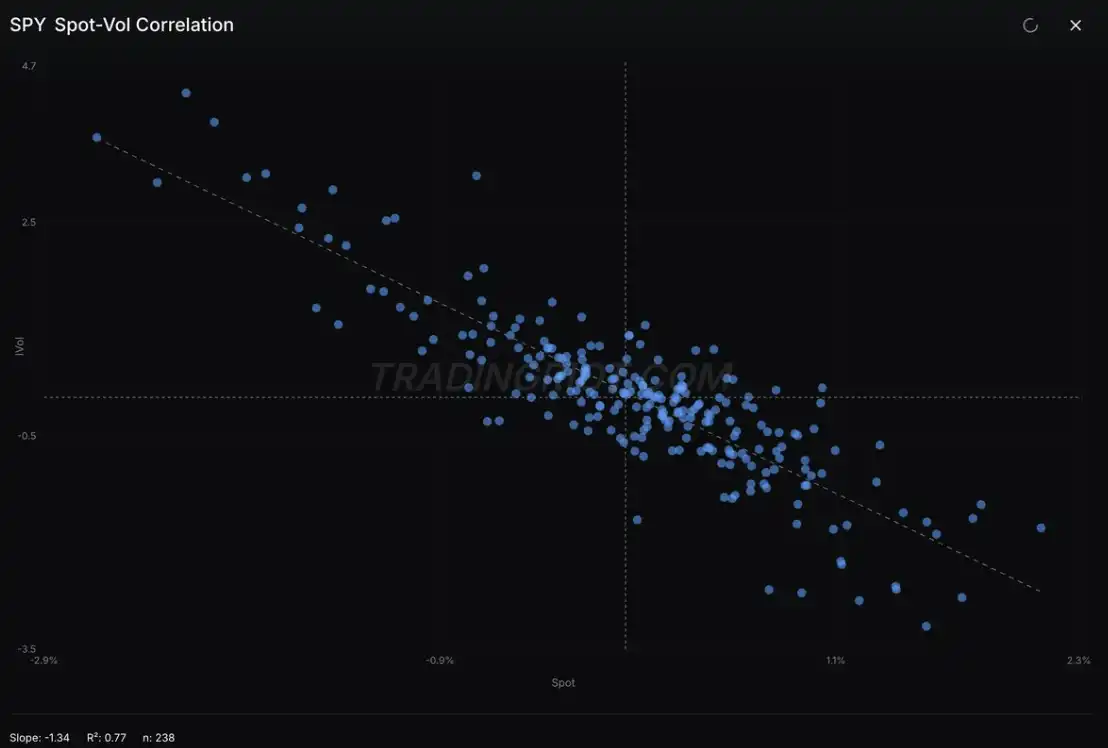
同時に、ビットコインのキャッシュ—ボラティリティ相関は、全体としてまだやや混沌としていますが、ますます株価指数の特徴を示すようになっています。
要約
もしあなたが「エントリーポイント、ストップロス、利益確定(Entry / SL / TP)」を求めているのであれば、残念ながらがっかりさせてしまいます(実際、それほど残念に思っていませんが)。
今回の分析の目的は、他の資産との比較を避け、見逃されがちな明白な事実を明らかにすることです: ビットコインは独立した市場です。時には金と見なされることもあり、時には株と似ていますが、根本的には、彼らが長期間同期して波動するための必然的な理由は存在しません。
今急落している価格に注目して底値がいつ現れるかを判断しようとしているのであれば、他の市場での比較を適用するよりも、この市場にとって本当に重要なデータに注目してください。ポジション構成を見てください — それがしばしば最も真実で残酷な物語を語っています。
同時に、ほとんどの真の底値は、ほとんどの人がすでに諦めた時に形成されます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






