

ビットコインのチェーン上ユーザーが30%減少し、ETFは45億ドルの資金流出:今後3ヶ月の展望は?
原文タイトル:Bitcoin looks busy but 31% of its users vanished as ETFs bleed $4.5B in 2026
原著者:Oluwapelumi Adejumo,CryptoSlate
原文翻訳:ディープタイド TechFlow
ディープタイド紹介:取引量は崩壊していないが、過去6ヶ月間でアクティブアドレスは持続的に減少し、5年ぶりの最低水準に低下しました。この「表面上の活気、内部の空洞」という逸脱は、ブルランの構造的健全性の逆指標です。
本文では、Glassnode、Santiment、CryptoQuantの3つのデータセットをクロスチェックして、今後の3つのシナリオを提示し、現在のBTCのトレンドを判断するための参考フレームワークを提案しています。
全文は以下のとおりです:
Bitcoinのネットワークの活気は過去6ヶ月間続けて低下していますが、このトレンドは多くのトレーダーが最初に注目するコア指標には反映されていません。
より明確なシグナルは取引量ではなく、取引量は基本的に安定していますが、参加の広がりです。つまり、ネットワークが引き続きほぼ同じ量の取引を処理しているにもかかわらず、チェーン上のアクティブアドレスの数が減少し続けています。
価格発見がETFやデリバティブの市場でますます起こっている中、この分裂は非常に重要です。これはBitcoinのチェーン上の足跡が狭まりつつあり、市場のリスクは他の場所で依然として活発です。
熊市が続く中、この傾向はますます無視できなくなっています。
Glassnodeのデータによると、2025年8月中旬、Bitcoinのアクティブアドレスの8日移動平均は約778,680個でした。2022年2月23日時点で、この数値は約535,942個に減少し、約31%の減少となっています。
CryptoQuantも6ヶ月連続で低いネットワーク活気を示し、現在の段階をチェーン上の参加の持続的な低迷期と表現しています。
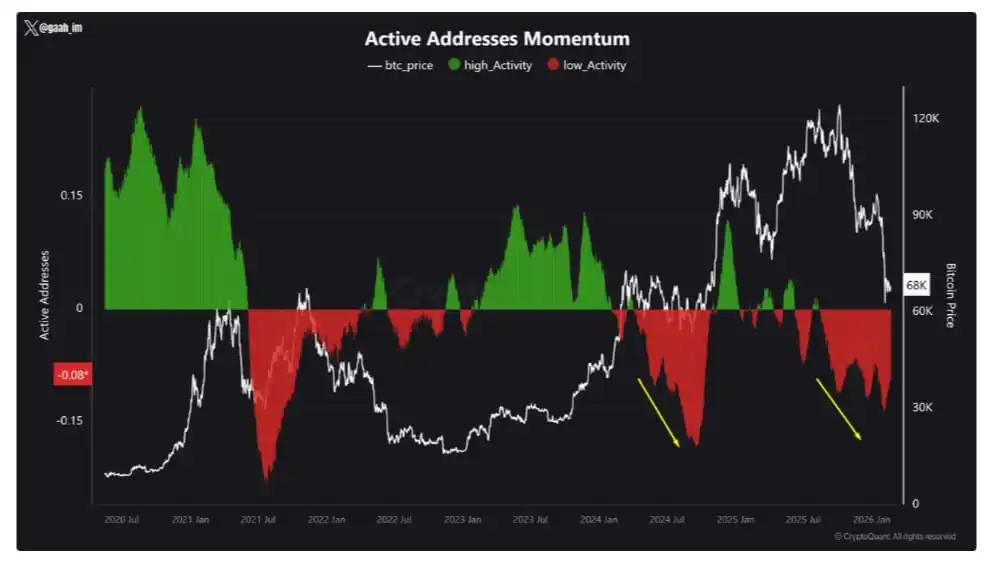
Bitcoin Active Addresses Momentum
出典: CryptoQuant
前回このような市場パターンが現れたのは2024年であり、その後ビットコインは約30%の調整を経験しました。
現在が必ずしも同じようになるということを意味するものではありませんが、これは歴史的な法則を強調しています:ネットワークの長期的な弱体化は、市場の信頼が弱まる段階としばしば同期して現れます。
幅広い下降、しかしスループットは崩れず
ビットコインの取引件数は、アクティブアドレス数と同期して減少していません。
2025年8月中旬、1日平均取引件数は約44.4万件でした。Blockchain.comのデータによると、過去30日間の日均は約43.9万件です。
1日のデータは依然として変動しており、約28.9万件から70.2万件までさまざまですが、全体的なスループットのトレンドは崩壊していません。
この逸脱は現在の状況を理解する上で重要です。
取引量が安定しているにもかかわらずアクティブアドレスが減少している場合、同じ量の活動を行う実体が少なくなっていることを示しています。
この状況にはさまざまな要因があり、小売市場の参入は必要ありません。取引所や保有機関が引き出しをバッチ処理できるかもしれません。大口取引者が転送を統合できるかもしれません。機関資金の流れがより少ないウォレットを介して行われるかもしれません。運用活動が一時的な取引急増を引き起こす可能性もあり、ユーザーの実際の回帰を意味するものではありません。
結果として、チェーン上はまだ忙しく見えますが、基本的な参加者は減少しています。
これは幅広い下落がオリジナルのスループットよりも問題をよりよく説明できる理由です。横ばいの取引件数は、活動がますます重複するトレーダーや大口機関、運用資金流に集中している市場を隠す可能性があります。
このような状況では、ビットコインのチェーンはまだ正常に動作していますが、それが表すユーザーの参加の幅広さは実際のものではありません。
ブロックチェーン分析会社Santimentは、より長い時間枠でより率直な説明をしています。
同社によれば、2021年2月以来、ビットコインの送信元アドレス数は42%減少し、新規アドレス数は47%減少しました。
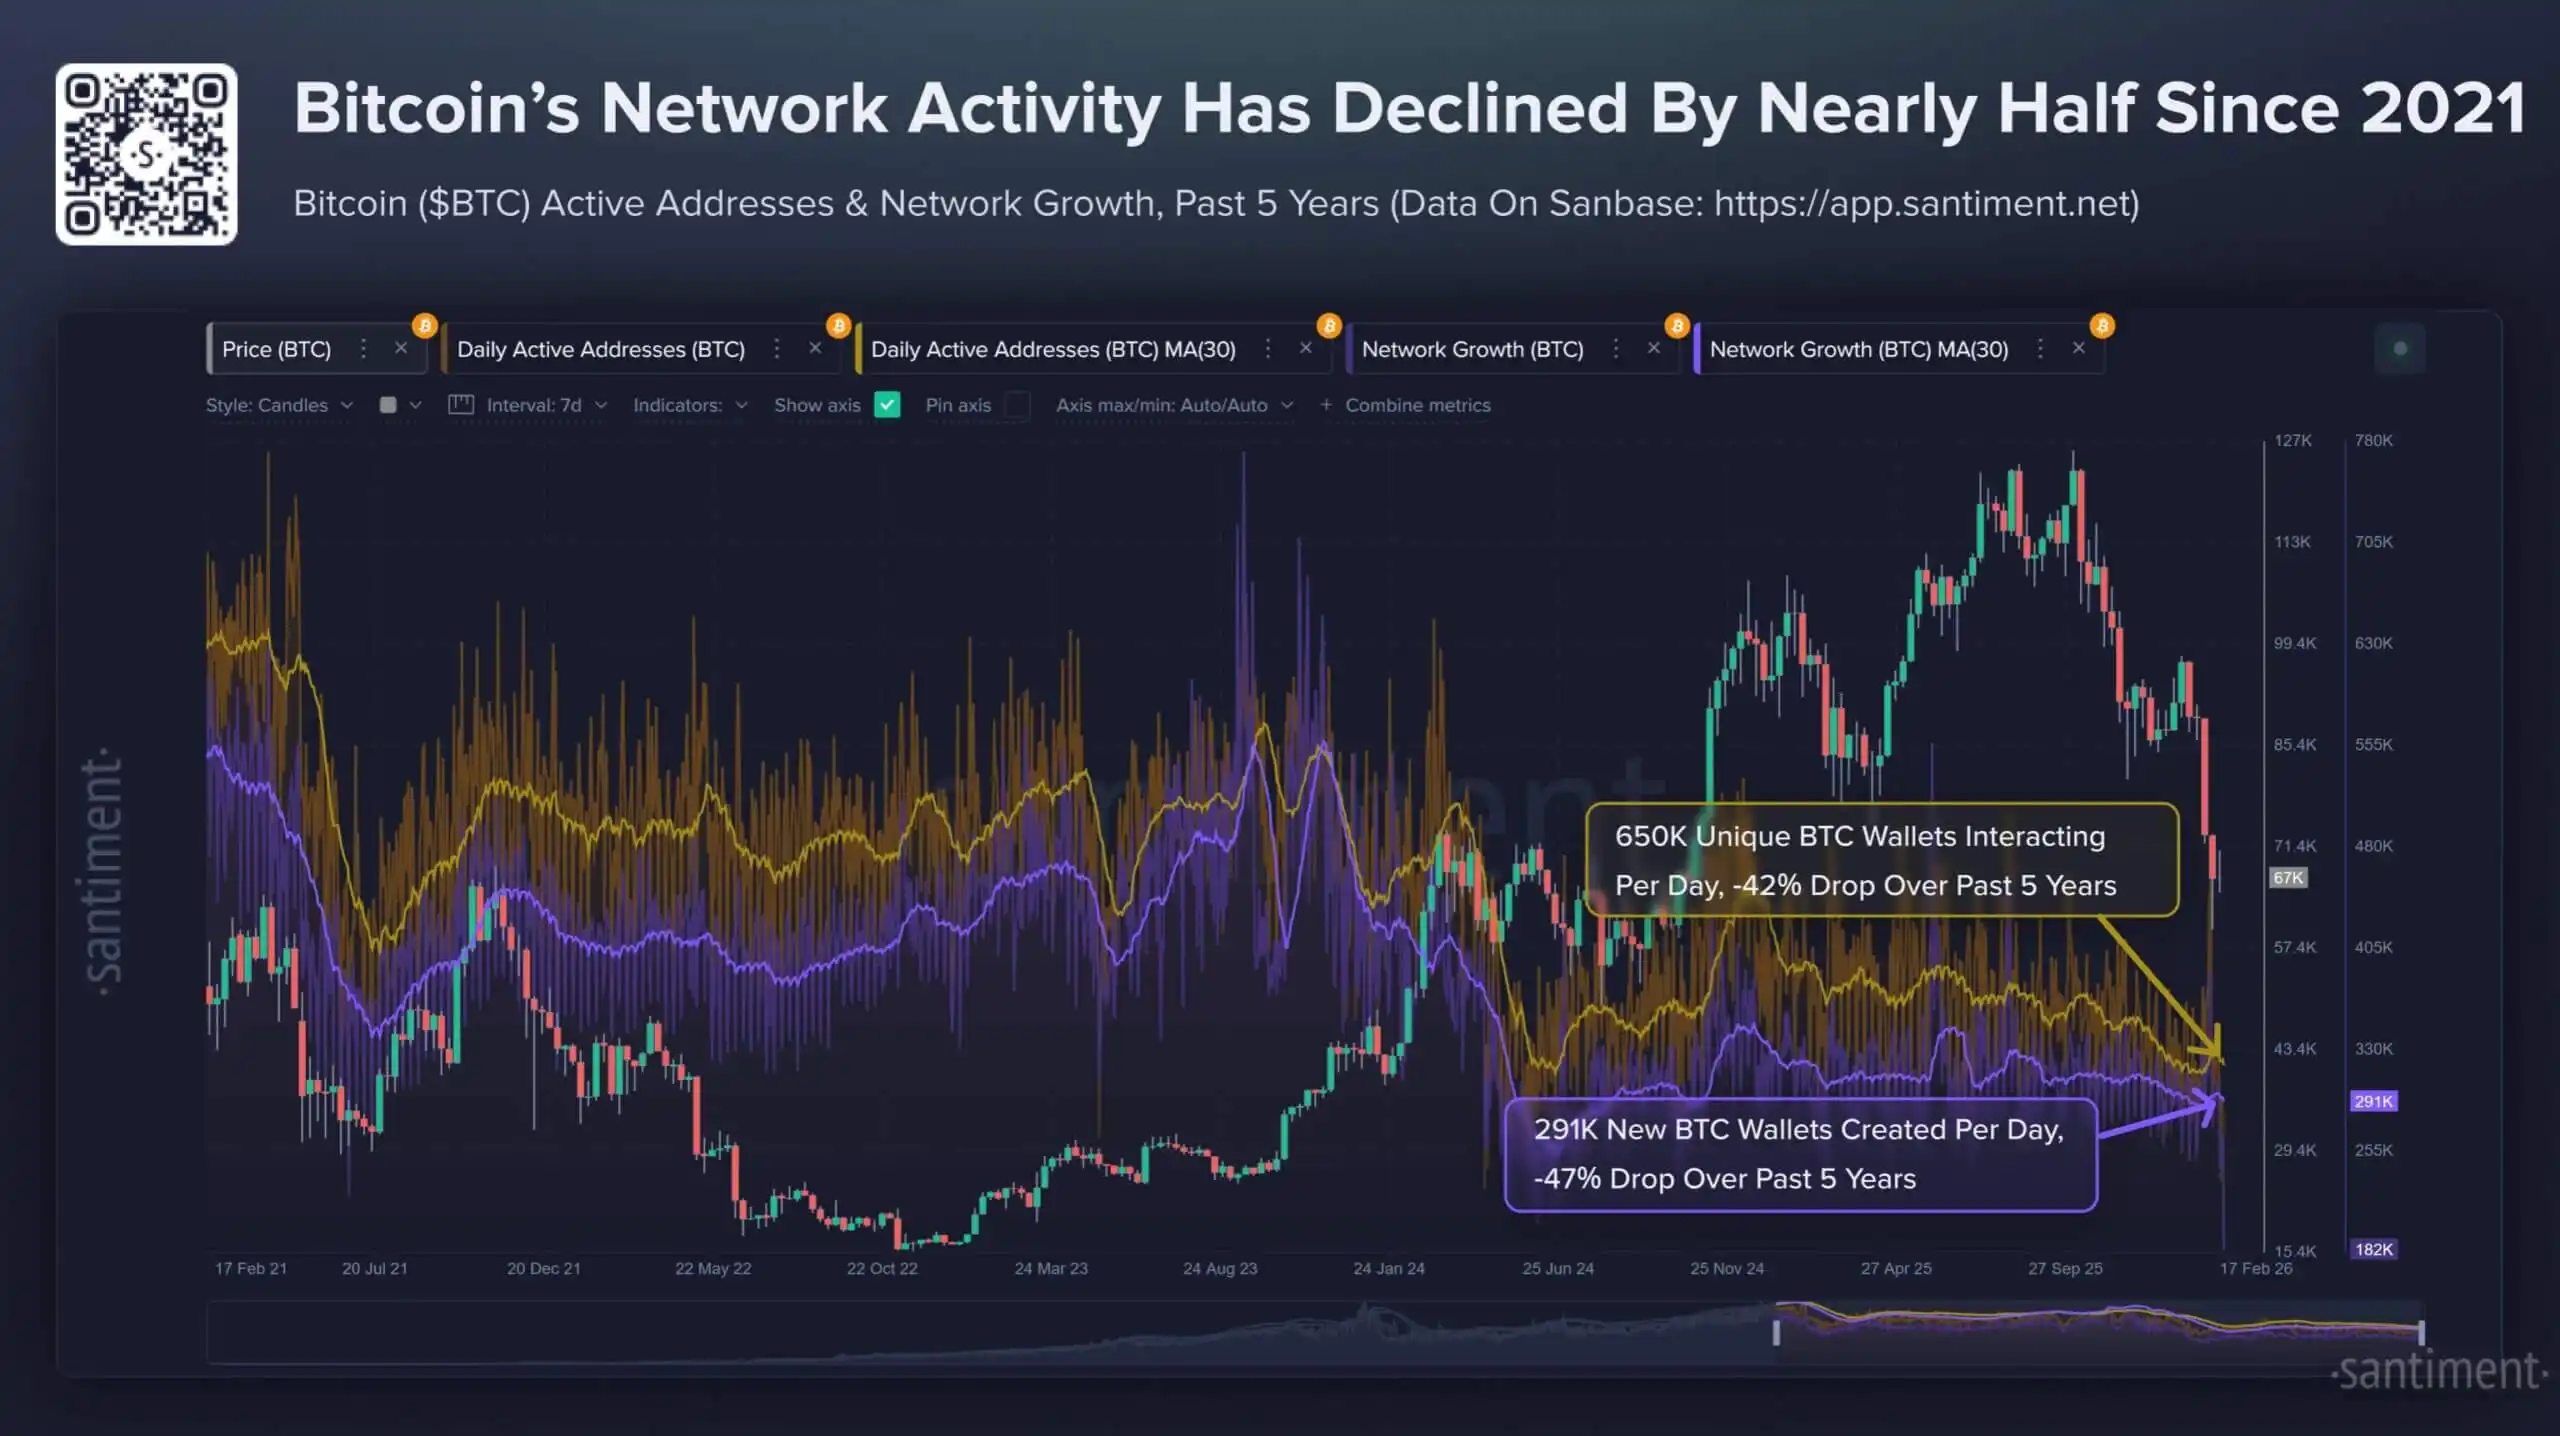
Santimentはこれを暗号が死んだとか、数年にわたる熊市が確定した証拠と規定していませんが、確かに2025年を通じての売りサインの逆張りを説明しています——市場価値が上昇する一方で、ビットコインの実用性指標が低下している。
この緊張感は現在、過去六ヶ月のトレンドで明確に表れています。価格と市場の舞台裏は続いているかもしれませんが、ブロックチェーンそのものはますます静かになっています。
低手数料がブロックスペース需要の縮小を示唆
手数料データは、ビットコイン Layer 1 が需要不振の状態にあることをさらに裏付けています。
mempool.spaceのデータによると、最近のネットワークの平均トランザクション手数料は約$0.24で、約1.8 sat/vB相当です。
過去のサイクルのピーク時には継続的なブロックスペース競争が発生していたネットワークにとって、これは低水準です。現在のトランザクションペースを考慮すると、この手数料水準はネットワークの1日当たりの手数料収入が10万ドル未満であることを意味します。
これに対して、ブロック報酬は現在でも1日当たり約450 BTCであり、手数料収入の割合は非常に少ないです。
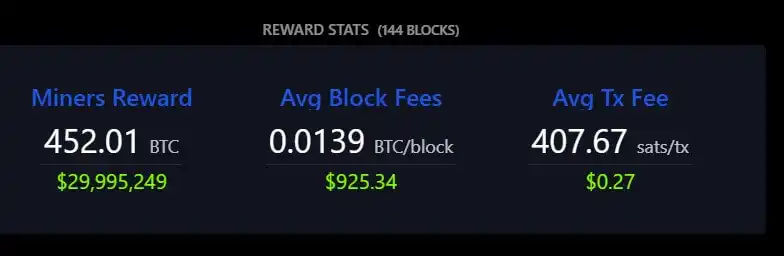
Bitcoin Average Block Fees
出典: Mempool.space
これは現在のセキュリティ上の問題ではなく、ビットコインのセキュリティモデルが直近で圧力を受けていることを意味するものでもありません。
なぜなら、ブロック報酬がまだ鉱夫の収入の主要部分を占めているからです。しかし、これは現在のサイクルにおいてビットコインが直面していなかった長期的な現実を指摘しています。
手数料サポート型のセキュリティ予算への移行に関する話題は、すべてのサイクルで再び取り上げられますが、現在の環境では、それが試されることはありません — 手数料需要自体が非常に弱いためです。
実際の状況からは、現在の静かな手数料市場がこの議論を先送りしていることが明らかです。
ブロックチェーンは持続的な混雑圧力に直面しておらず、ユーザーもブロックへの競り合いのために激しく入札していません。このような状況は急激なイベント、投機バブル、または新たな需要の衝撃によってすぐに変わる可能性がありますが、現時点ではそれは起こっていません。
現時点では、ブロックスペースは過去のブルラン時期と比べて明らかに低い使用状況にあり、これは総合的な参加度が低下している大きな背景と一致しています。
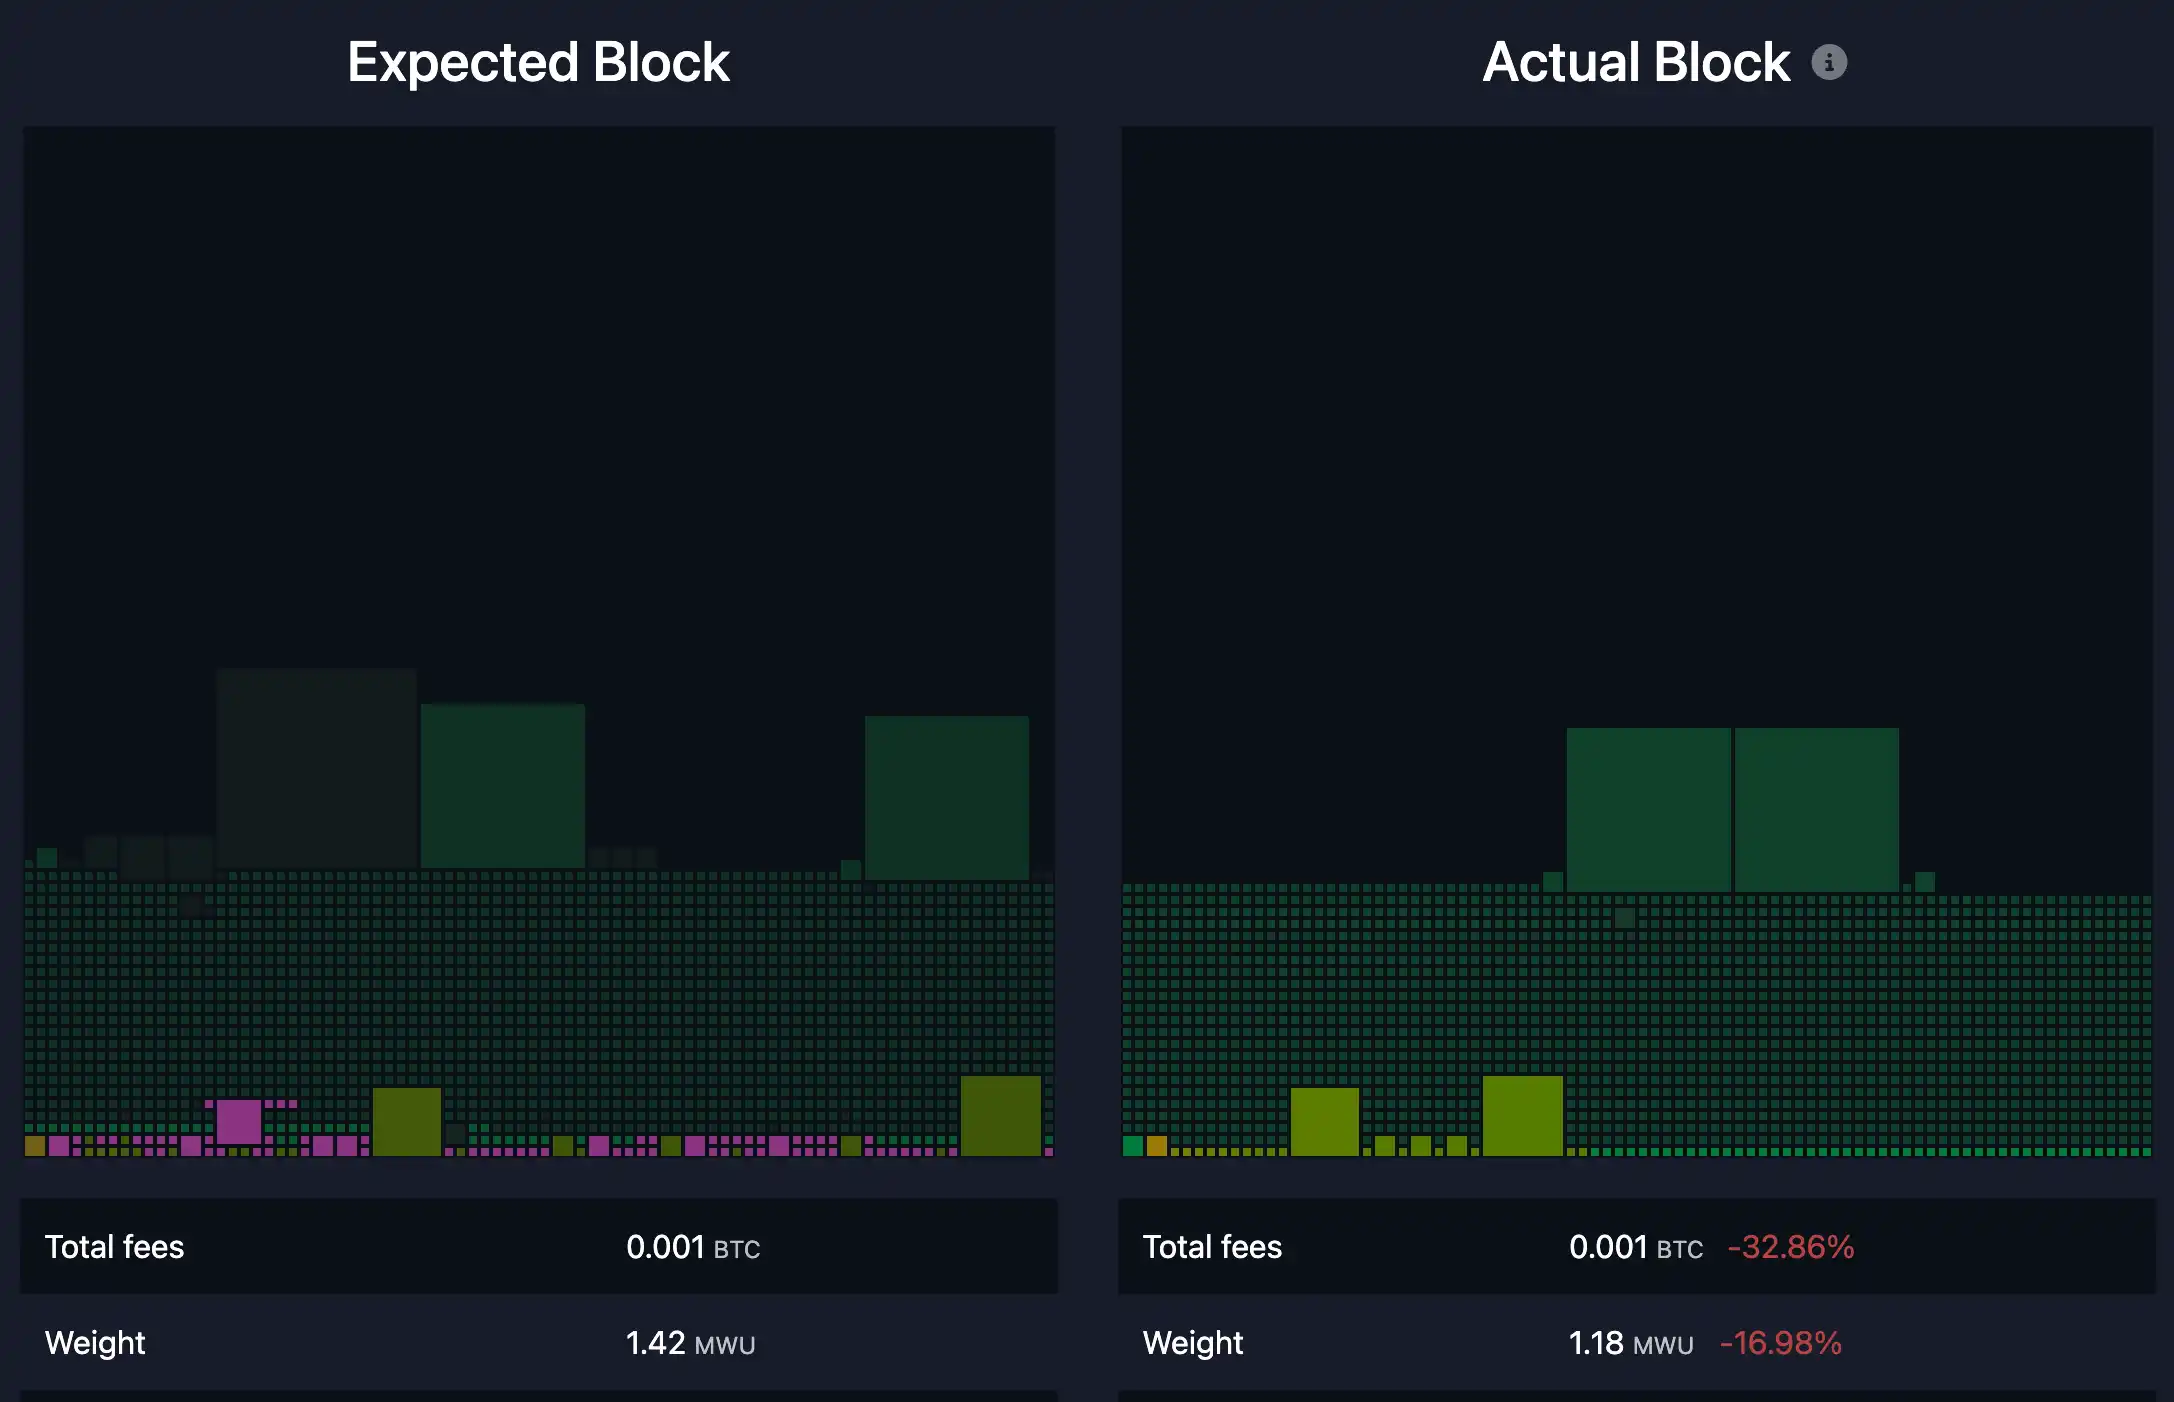
Bitcoin's Empty Mempool
出典: Mononaut
CryptoQuant の分析はこの手数料環境と一致しており、低いネットワーク活動は通常、市場の資産への関心の低下や一般的な損失期と関連しています。
関心が低下し、新規参加者が減少し、自発的な送金が減少すると、手数料圧力も薄れます。
仮想通貨は金融資産として依然として活発に取引されていますが、ブロックチェーン自体はもはや幅広いユーザーの参加を反映していません。
マクロ環境と ETF 資金流がビットコイン取引を変えています
マクロ環境はこのトレンドが持続する理由を説明するのに役立ちます。
ビットコインはますますマクロ感応的なハイベータ資産のようになりつつあり、特にリスク回避期に優れたパフォーマンスを示しています。
過去1年間、米国のインフレ率は鈍化し、2026年1月の消費者物価指数(CPI)の前年比増加率は2.4%となっています。米連邦準備制度(FRB)は1月末、目標利率を3.50%から3.75%に引用しました。
より穏やかな市場環境では、インフレ率の鈍化がより明確なリスク資産の反発を支援するかもしれません。
ただし、市場の注目はいくつかの波及カタリストに集中しており、関税政策の不透明さを含む要因が、利上げやドルの激しい変動を推進し、全体的なリスク志向の不安定さをもたらしています。
このような環境では、小売参加者や機関投資家はしばしば取引頻度を減らします。小売参加が減少し、トレーダーのヘッジ回転が低下します。機関投資家はポジションを維持することができますが、保有量を調整する際にオンチェーンの送金を必要としない製品を通じてより多くの取引を行う傾向があります。
これが現物ビットコイン ETF が主要なストーリーラインとなった理由です。
Coinperps のデータによると、米国のビットコイン ETF は過去数週間で継続的に資金を引き出しており、過去5週間で約380億ドルの純流出があり、年初からの流出額は約450億ドルです。
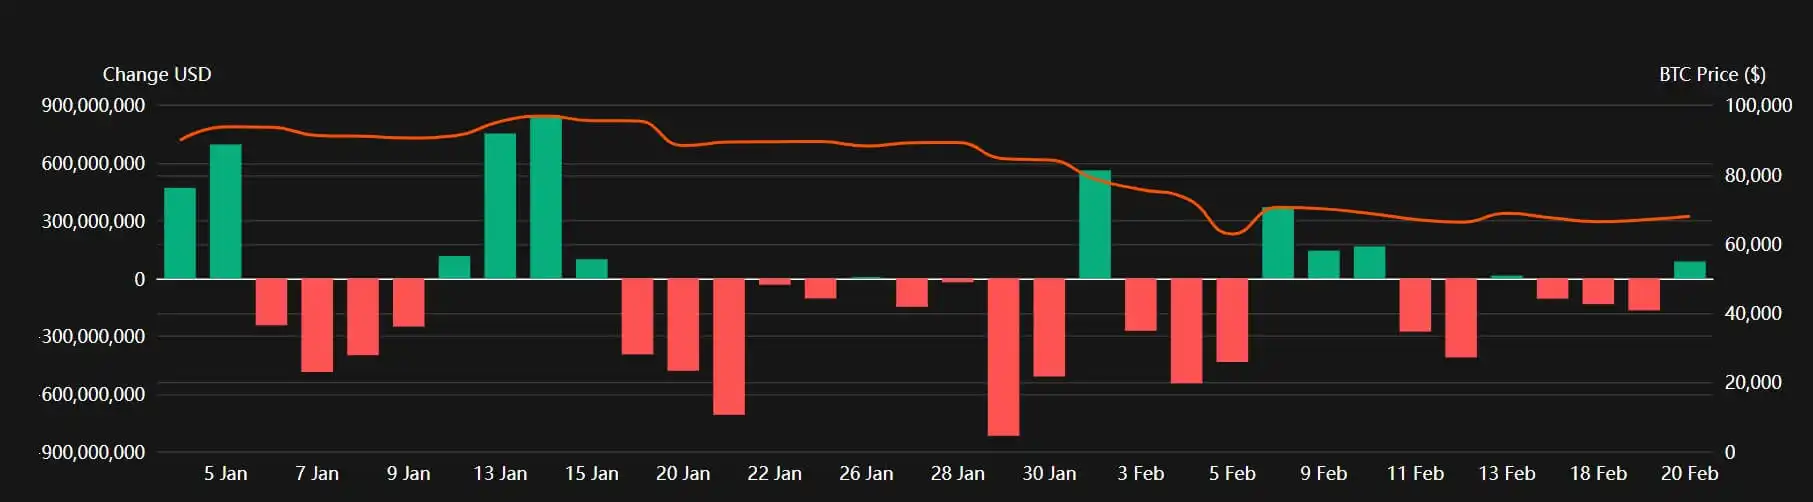
2026年の米国のビットコイン ETF の日次資金流入
出典: Coinperps
これにより、活動が自己保管ウォレットから証券口座に移されました。
これは、市場が活発である一方で、チェーンがますます静かになる理由も説明しています。ポジションは引き続き移転されていますが、より多くの取引がオフチェーンで行われています。
これはビットコインの役割の重要な変化です。それはますます機関の外殻を纏った金融製品に似ており、レイヤー 1 は決済、保管、定期的な送金により選択的に使用されています。
同時に、暗号資産市場の日常取引のエネルギーは他のところに集中しており、特にステーブルコインへと向かっています。
Coin Metrics はステーブルコインをオンチェーン活動の中心的な要因としており、現在、ステーブルコインの総供給量は約 3000 億ドルに達し、取引量は着実に増加しています。
他のブロックチェーン上のステーブルコインがより多くの日常的な決済ニーズを引き受けるようになれば、ビットコインのレイヤー 1 は自然とより単一の機能を持つようになるでしょう。
これ自体がビットコインの投資論理を弱めるわけではありませんが、確かにその形態を変えています。
未来の 3 ~ 6 か月の 3 つのシナリオ
現在の 6 か月のネットワークの幅広い停滞は、ビットコインの将来の動向について 3 つの可能性のある経路を築いています。
1 つ目は冷淡な継続であり、それはリスク回避的な市場環境の中で基準シナリオのように見えます。
このシナリオでは、アクティブなアドレスは低水準を維持(45 万から 60 万の範囲)、取引件数は揺れ動いていますが崩壊しておらず、手数料は低水準を維持し、ETF 資金の流れは着実またはわずかなマイナスを続けます。
ここでは、ビットコインは依然としてマクロ的なヘッドラインによって激しく揺れ動く可能性がありますが、チェーン上の参加が広範な回復を確認できるわけではありません。資産の取引ロジックは、マクロツールのようであり、新たな拡大段階に進入しているネットワークというよりは、単なるものです。
2 つ目は流動性解凍であり、より楽観的な経路です。
インフレが続けば、緩和された期待がリスク選好を安定させると、ETF 資金流は純流出から持続的な純流入に転じる可能性があります。この環境では、アクティブなアドレスの増加が重要な確認信号となります。
アクティブアドレスが 65 万から 80 万に回復すると、参加レベルの回復が意味され、価格のモーメンタム回帰だけでなく、古典的な周期的な復活に見えます——価格上昇はチェーン上ユーザーの参加の増加に支えられています。
3 つ目は構造的代替シナリオであり、おそらく最も注目に値します。
このシナリオでは、ビットコイン価格は上昇しますが、チェーン上の広がりは持続的に低調です。ETF、デリバティブ、およびカストディセットルメントが引き続き主導し、ステーブルコインが暗号資産市場の他の部分でより多くの取引ニーズを引き受けます。
ここで、ビットコインはますますデジタルなマクロ資産や決済層に似ており、広範な日常小売取引活動を持つチェーンではなくなっているようです。
このシナリオは、ビットコインの役割の進化を象徴し、数年前とは異なる深刻な変化が起きていることを反映しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







