

Wintermute: 暗号のボラティリティが急減し、小売投資家の資金が狂ったように株式市場に流れ込む
原文标题:小売取引:暗号通貨 vs 株式
原文来源:Wintermute
原文翻訳:Deep Tide TechFlow
Deep Tide Summary: この記事は Wintermute OTC トレーダーによって執筆され、現在の暗号市場における小売投資家の資金流出の根本的な原因を探るものです。歴史上、暗号のブルランはしばしば小売の投機によって推進されてきましたが、最新のデータは、小売投資家が過去最高の速度で株式市場に流入しており、これが暗号市場と株式市場が「同じくらい上がる、同じくらい下がる」から「シーソー」の状態に変化させています。暗号市場のボラティリティが低下し、入出金の敷居が下がり、AI が小売投資家に株式市場での分析力を与えたことで、暗号通貨はもはや小売の投機の第一選択肢ではありません。この資金の循環論理を理解することは、私たちがマルチアセット投資フレームワークを再調整するのに役立ちます。
フルテキスト:
小売投資家の活発さは、常に暗号市場を推進してきました。投機、条件反射的な安値での買い付け、さまざまなトークン間での柔軟な資金の移動などを通じて、小売投資家は暗号の歴史上のすべての主要なサイクルを定義してきました。しかし、最新のデータは、小売と暗号市場の関係が変わりつつあることを示しています。
長い間、私たちは株式市場が小売投資家の注意を引くと警告してきましたが、これがアルトコインの流動性を犠牲にしています。JPモルガンの戦略部門の最新データと、当社独自のキャピタルフロー データを組み合わせると、株式と暗号通貨が互いに代替可能なリスク資産となりつつあることがさらに明らかになります。
逆相関の転換
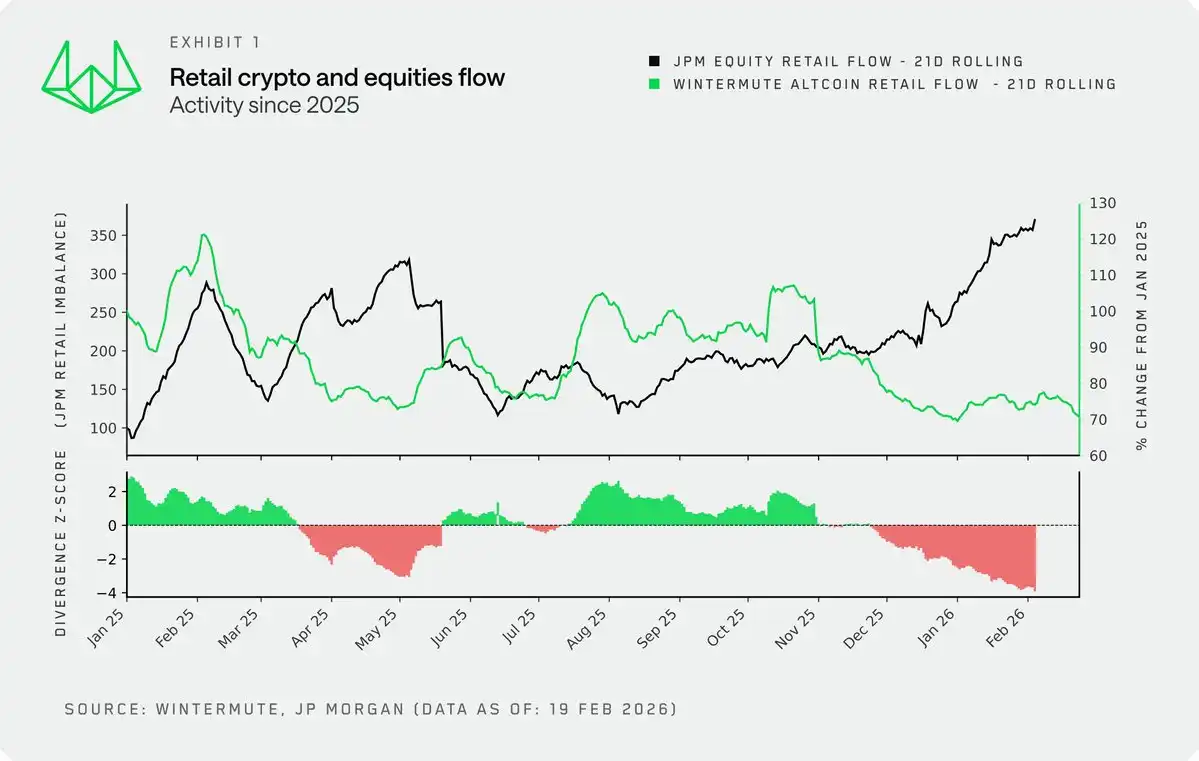
Wintermute の独自の暗号小売投資家のキャピタルフロー データをJPモルガンの小売株式投資家のキャピタルフロー データと比較することで、株式市場と暗号市場における小売投資家の活発さの関係を検討する新しい視点を得られます。
歴史的に、両者は通常、同調していました。2024年末まで、リスク志向が高まると、両方が買い増ししていました。ある意味では、両者とも余剰資本(M2データを参照)とリスク志向の発散口でした。しかし、2024年末以降、この関係は崩れました。今日、歴史の中で最も深刻な逸脱を目の当たりにしています:小売投資家は過去最高の速度で株式市場に流入し、一方、暗号市場ではホールディングを選択しています。
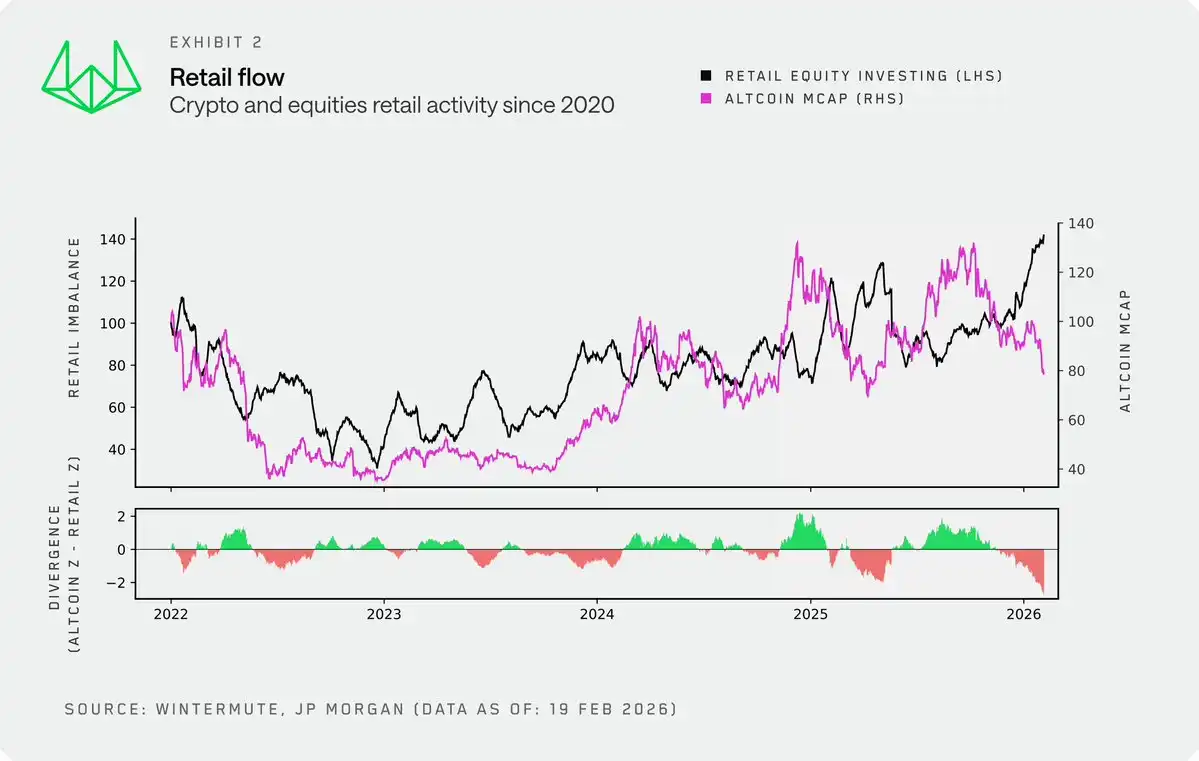
長期的な視点で見ると、アルトコインの総時価総額を小売の暗号活発さの長期的代替指標として使用しています。これは私たちの小売キャピタルフロー データと非常によく一致し、より客観的で、長期的な歴史記録を持っています。2022年から2024年末まで、暗号通貨と株式のトレンドは大まかに一致し、小売投資家は両方を高リスクポートフォリオの一部と見なしていました。しかし、2024年末のこのデタッチメントは特に顕著であり、小売の取引行動もより短期的なドライブに向かい、頻繁な波及と構造的な欠如があります。
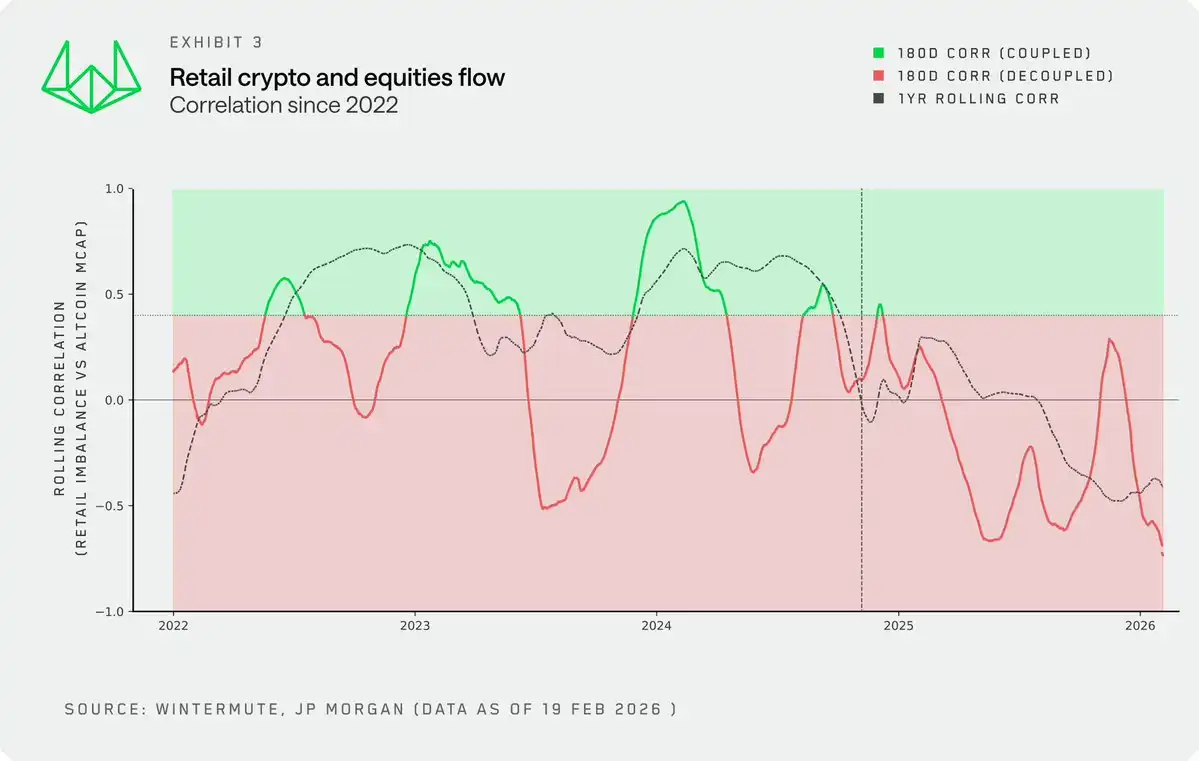
小売投資家の活動とシットコインの時価総額との間の相関関係の変化が、この転換を裏付けています。以前は波があるものの全体的に正の相関関係を示していた関係が、今では負の相関関係となっています。小売投資家は今、これらの間で「選択」を行い、同時に購入するのではなく、資金を分配しています。
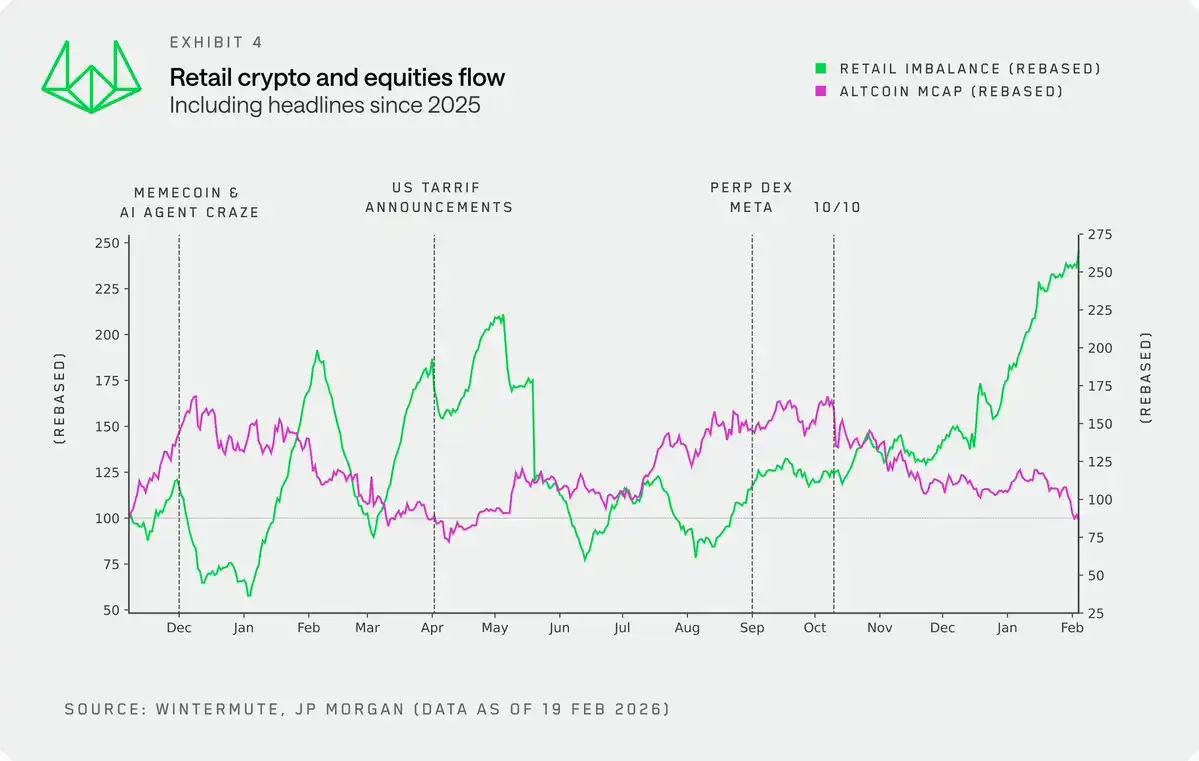
2025年に焦点を当てると、主要なカタリストイベントを踏まえると、このダイナミックな変化はさらに明確になります。いくつかの明確なポイントが挙げられます:
・ 米国株市場の活動が停滞すると、MemecoinやAIエージェントが脚光を浴び、小売投資家は投機的需要をこれらの領域に移行しました。
・ 2025年4月の関税政策発表時や、最近の時間帯においても、小売投資家は引き続き積極的に米国株を下落相場で買い増しています。
・ 10月10日以降、資金はほぼ完全に米国株に移行し、このトレンドは現在も続いています。
因果関係
明確に述べると、暗号市場の小売投資家の規模が大きく、資金を株式市場から引き出すほどの力は持っていないと考えています。その逆です。実際に、株式市場の急上昇に ebb まれ、暗号市場の流動性が失われてしまったのです。
新しいデータもこれを裏付けています。米国株の小売投資家の活動は新しい変数となり、暗号投資家はこの指標に注目し、いつ小売投資家の資金が暗号市場に持続的な買い支えをもたらす機会窓口を探すかを見極めるべきです。
ボラティリティそのものが製品である
多くの要因がありますが、暗号市場において小売投資家が活発に動き、その魅力を受けている理由の1つは、この資産のボラティリティ特性です。ボラティリティそのものが製品なのです。これこそがかつて小売投資家を暗号世界に引き込んだ核心動機です。
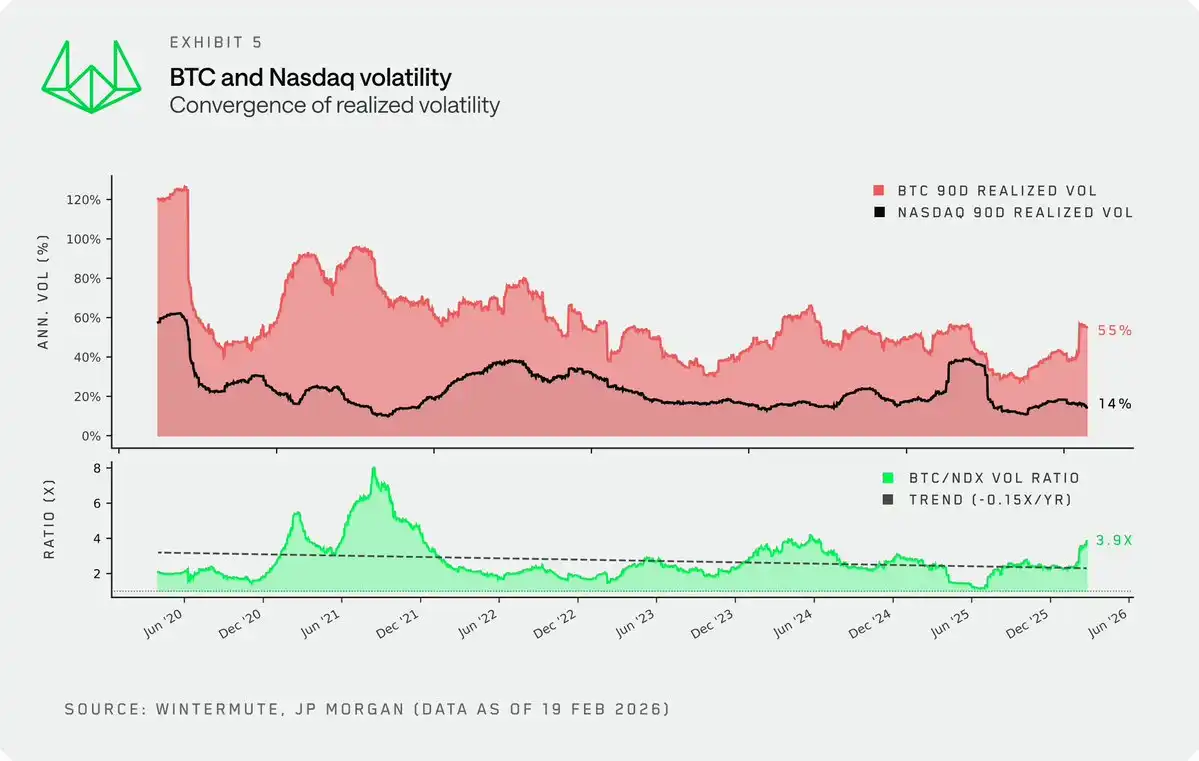
しかし、暗号市場のボラティリティは依然として株価を大きく上回っていますが、実現ボラティリティは構造的に圧縮され続けており、この傾向は逆転が難しいものとなっています。BTCとナスダック100指数(NDX)のボラティリティ比率は常に低下しており、2025年の上半期にはこの比率が半減以下にまで圧縮されました。
いくつかの主要な駆動因子についての考察:
· 市場の成熟度。 成熟した投資家の増加と、ETF や DAT などの新しい流動性ツールの登場により、早期サイクルで見られた条件反射的な波乱が抑制されました。
· 市場規模。 現在、暗号市場の総時価総額は 2.3 兆ドルに達しています。歴史的最高水準(ATH)から 40% 下落しましたが、現在、市場を上昇させるために必要な資金量は、5年前よりもはるかに大きくなっています。
波乱の縮小に伴い、暗号通貨が小売投資家を吸引する中核的な要因も薄れています。21〜22年のブルランサイクルを定義し、若い世代の小売投資家を引き付けた急騰急落は、もはや過去のものです。波乱を求める小売投資家にとって、株式市場はますます魅力的になっています。
テクノロジー駆動要因
暗号市場そのものの構造変化に加え、テクノロジー駆動要因もこの資金ローテーションを加速させており、市場での議論はまだ不十分です。
· インベストメントチャネルの統合。 フィンテック企業や伝統的な証券取引プラットフォームが暗号通貨取引を統合したり(または暗号原生のプラットフォームが株取引を統合したり)することで、参入障壁が低くなったことは確かですが、より深刻な影響は「マネー・フロー」に表れています。過去のサイクルでは、複雑な入出金手続きにより、一旦資金が暗号市場に入るとそれに閉じ込められ、さまざまなトークン間の有機的なローテーションが推進されました。しかし今日、同様にスムーズな入出金経路のおかげで、資金は暗号通貨と株式市場の間を自由に行き来できるようになりました。
· 認知的優位性(The edge)。 小売投資家は、AI を通じて新たな優位性を得るようになり、その中には株式市場にますます引き込まれているようです。一因は、大規模言語モデル(LLMs)が小売投資家の分析能力を大幅に向上させ、彼らに機関と対等に競争できるという錯覚を与えていることです。
しかし、暗号市場では、このような感覚は存在しません。暗号プロジェクトをデータに基づいて分析することもできますが、暗号市場には共通の評価フレームワークやトークンの価値捕捉メカニズムが欠如しており、また投資対象が無限に増加しています。これにより、小売投資家はここで「エッジを持っている」という感覚を見出すのが難しくなっています。
結論
小売投資家はかつて暗号市場の最も信頼できる条件反射的需要源でしたが、現在、彼らのリスク適応度はますます他の場所で満たされています。株式市場は非常に競争力のある波動性を提供し、小売投資家にますます強化された分析の優位性を与え、さらに、同じアプリ内で暗号市場と株式市場の間を資金がシームレスに移動できるようになりました。暗号通貨は小売投資家のポートフォリオに引き続き存在感がありますが、今では単なる多くの博奕のツールの1つであり、もはや投機の主要な搬送手段ではありません。
この変化は投資家が市場を見る視点を再構築すべきであるべきです。いくつかの確立済みの指標がすでに失敗しています。暗号通貨投資家にとって成功を収めるためには、単にリスク志向の先行指標を見つけ、それを暗号のネイティブフレームワークと組み合わせるだけでは十分ではありません。投資家は、より多様な資産ポートフォリオの視点を通じて暗号通貨を考える必要があります 、これはすでに米国株や債券市場で一般的な慣行となっています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







