

アメリカの暗号通貨税の監査が強化される:暗号取引の税金追加は6年前までさかのぼる可能性がある?
原文タイトル:「米国の追加課税が6年前のウォレット取引所に追いついた?IRS新フォームの四階層解説」
原文著者:ディンダン、Odaily 星球日報
最近、米国国内歳入庁(IRS)は暗号税の監査で新しい調査用フォームを導入しました。
このフォームの正式名は「デジタル資産プラットフォーム、ウォレット、サービス、および製品の一覧(個人納税者)」であり、納税者に自身が使用したことのある暗号プラットフォームやツールを項目ごとに開示するよう要求しています。納税者は通知を受け取った後、約4週間以内に記入して署名をして返送する必要があります。
このフォームは3つの部分に分かれています:
1. 取引プラットフォーム: 現在、100以上の大小さまざまな暗号取引プラットフォームがリストされており、Coinbase、Binance、Kraken、Gemini、OKXなどが含まれています。破産したFTXでさえもリストされています。フォームを受け取った納税者は、各プラットフォームについて「はい」または「いいえ」をマークし、アカウントID、取引履歴などの使用詳細を提供する必要があります。
2. オールセルフドおよびカストディウォレットのすべてを開示するよう要求: MetaMask、Ledger、Trezor、Trust Walletなどが含まれます。MetaMaskなどのウォレットを使用してDeFiプロトコル(Uniswap、Aave、Compoundなど)とやり取りしたことがある場合、たとえば借入、流動性提供、またはクロスチェーンブリッジングを行った場合、これも開示する必要があります。
3. 納税者は声明に署名する必要があり、提供された情報が完全かつ正確であること、および偽証の責任を負うことを確認する必要があります。 これは、将来税務機関が情報の不備や誤りを発見した場合、この書類自体が法的証拠となり得ることを意味します。
多くの人がこのアンケートを見た後、最初の反応はおそらく次のようでしょう:米国は突然暗号税の調査を開始したのでしょうか?
しかし、実際には、タイムラインを遡ると、これは突如訪れた規制の嵐ではなく、米国の税制システムが過去数年にわたって段階的に進展してきた結果であることがわかります。今日のこの調査用フォームは、税務当局が一部の情報を把握した後、納税者に残りのパズルを埋めてもらうためのものです。
Coinbaseからのサブポーナについて
2017年、アメリカ国内歳入庁(IRS)は、連邦裁判所に「ジョン・ドウ サブポーナ」として知られる召喚状を申請し、アメリカの主要な仮想通貨取引プラットフォームの1つであるCoinbaseにユーザー取引データの提供を求めました。ジョン・ドウ サブポーナとは、IRSの調査手段の一つです。IRSは特定の税務申告者層が収入を申告していない可能性があると疑う場合、具体的な個人の身元を知らない状況で、第三者機関に関連データの提供を要求できます。最初の申請では、税務当局はCoinbaseに2013年から2015年までの約50万人のユーザーの取引記録、口座情報、取引履歴、資金の動向を提供するよう要請しました。その後、Coinbaseはこの要求に法的に異議を唱え、範囲が広すぎると主張しました。最終的にIRSに提出されたのは、調査期間中に取引額が2万ドルを超えた約1.3万人のユーザーの口座情報でした。
50万人という最初の数字からは遠い規模ではありますが、業界内では、この事件は依然として重要な規制の転換点と見なされています。なぜなら、これは非常に明確な信号を送ったからです:アメリカの税務機関がすでに仮想通貨取引プラットフォームを税務情報の重要なソースとして認識し始めている。
伝統的な金融市場では、証券取引業者が同様の役割を果たしてきました。しかし、当時の仮想通貨世界では、多くの人々が取引プラットフォームを単なる技術プラットフォームであり、金融インフラでないと考えていました。
2019年、アメリカの納税者は、所得税申告書1040を記入する際、初めて新しい質問を目にしました:今年、あなたはいかなるデジタル資産を受領、売却、交換、または他の方法で処分しましたか……
2021年:仮想通貨取引プラットフォームが税法に盛り込まれる
本当に税制ルールを変えたのは、2021年の「インフラ投資および雇用法」であり、この法案では、初めてデジタル資産取引プラットフォームを「ブローカー」として税法に定義し、将来、関連プラットフォームがIRSにユーザー取引情報を報告することを義務付けました。
これは何を意味するのでしょうか?
伝統的な金融市場では、株式ブローカーはIRSに投資家の取引情報を報告する必要があり、使用される税表は1099-Bと呼ばれています。これらのデータにより、税務システムは自動的に投資家が対応するキャピタルゲインを申告しているかどうかを照会できます。しかし、仮想通貨市場では、このようなメカニズムが長らく欠如していました。
世界中で多くの取引がさまざまなプラットフォームで発生し、資産は取引所からウォレットに数分で移動し、次にオンチェーンプロトコルに入ります。税務機関はしばしば納税者の自己申告に依存するしかありません。数年の規則策定と業界との駆け引きを経て、この制度は最終的に新しい税表である「Form 1099-DA」に発展しました。
規則によれば、2025年から、条件を満たすデジタル資産ブローカーはユーザーのデジタル資産の処分取引を記録し、2026年の税申告時期にはユーザーとIRSに取引データを同時に送信する必要があります。報告内容には、売却金額、取引時間、およびデジタル資産タイプが含まれます。
米国の規制当局は、初めて暗号取引プラットフォームのデータを体系的に収集し始めました。しかし、暗号世界の多くの取引は実際には取引所で発生していません。
IRSがどのようにして徐々に暗号世界の税務マップを完成させたか
一般的な暗号投資家の視点に切り替えると、このシステムの運営はおそらく次のようになります:
過去数年間、Coinbaseでビットコインを購入し、いくつかの海外取引所でアルトコインを取引し、一部の資産をMetaMaskに移し、DeFiに参加するために使用しました。ある年の税申告時、1040フォームのデジタル資産の質問で「Yes」を選択しましたが、申告されたキャピタルゲインはそれほど多くありません。おそらく2年後、IRSから税務調査の通知書を受け取ることになるでしょう。その手紙には、30日以内に取引履歴を提出し、使用した取引所、ウォレット、およびオンチェーンプロトコルが記載された調査書とともに提出するよう求められます。
突然の調査のように見えますが、多くの場合、監査官はすでに一部のデータを手に入れています。これらの情報ソースを分解してみると、IRSが暗号資産の流れを再構築するために使用するデータは、大まかに4つのレイヤーに分かれます。
第1層は、取引所報告データです。
1099-DA報告制度が段階的に導入されるにつれて、ますます多くの中央集権取引所が、ユーザーの取引情報をIRSに報告するために従来の証券会社のように動き始めました。ユーザーが取引所で暗号資産を売却すると、その取引は潜在的な課税イベントとして記録され、税務システムに入力されます。
取引所が規制システムの重要なノードとなった理由は非常に簡単です。それは、彼らが最も重要なもの、つまりユーザーの身元情報を把握しているからです。KYCシステムの下で、取引所はあなたのウォレットアドレスだけでなく、あなたの本名、住所、および銀行口座も知っています。
第二層は、伝統的な金融システムに残された資金記録です。
暗号資産が法定通貨とやり取りする場合、例えば銀行振込による取引所への入金、取引所からの銀行口座への引き出しの際、資金の移動はしばしば銀行システムに明確な足跡を残します。これらの記録はブロックチェーン上の取引の詳細を直接表示することはできませんが、規制当局が暗号市場への資金の出入りのタイミングと規模を特定するのに役立ちます。過去数年間、IRS は何度も John Doe サブポーナを通じて取引所や金融機関からユーザーデータを要求しており、これらの記録はしばしばさらなる調査の手がかりとなり、IRS が資金の出所と流れ先を判断するのに役立ちます。
第三層は、オンチェーン分析です。IRS は長年、Chainalysis や TRM Labs などのブロックチェーン分析企業と協力してきました。アドレスと取引経路の分析を通じて、これらのツールは段階的にオンチェーン資金フローの関係ネットワークを構築できます。あるウォレットが以前に取引所アカウントと資金をやり取りしたことがあれば、その取引は身元を特定するための重要なノードとなる可能性があります。ウォレットと取引所アカウントが関連付けられると、オンチェーン分析ツールはアドレスの関連付け、取引パターン、資金経路を通じて、同じユーザーがコントロールすると思われるアドレスグループを段階的に特定できます。
第四層は、現在話題になっている監査アンケートです。実際の監査では、IRS の職員は既存のデータに基づいて、他の取引所を利用したかどうか、自己保管ウォレットを保有しているかどうか、DeFi または海外取引プラットフォームに参加したかどうかなど、より具体的な質問を提出することがよくあります。これは情報収集をゼロから行うのではなく、漏れを修正するためのものです。取引所の報告書、銀行記録、およびオンチェーン分析が一部の資金フローパスをすでに浮かび上がらせている場合、アンケートは納税者に残りのパズルを補完させ、情報の正確性を虚偽証言の罪で確認することができます。
これらの四つの層が徐々に組み合わさると、暗号資産の流れに関する税務地図が徐々に浮かび上がってきます。
このシステムにおいて、最も重要なデータエントリーポイントは中央集権取引所であることがよくあります。1099-DA の取引報告システムであっても、過去数年間 IRS が John Doe サブポーナを通じて入手したデータであっても、基本的には同じノードを中心に展開されています―ユーザーの身元情報を把握している取引所たちです。
しかし、暗号世界の取引が取引所でのみ行われているわけではありません。多くの場合、取引所は暗号市場への資産の入口に過ぎません。ある資金はまず取引所で買い付けを完了し、数分後には自己保管ウォレットに送金され、さらにはレンディング、取引、デリバティブ取引などのためにオンチェーンプロトコルに参加します。その後の取引活動は、しばしば従来のアカウントシステムに依存せず、自動化されたメーカー、オンチェーンデリバティブプロトコル、または他の分散型アプリケーションを通じて行われます。
そのため、中央集権取引所が税務情報の重要なソースとなるにつれて、新しい問題が自然に浮かび上がります:規制システムがこれらのプラットフォームに取引データを提供することにますます依存するようになれば、ユーザーの取引経路は変化するのでしょうか?
実際の市場では、取引経路は常に固定されていません。流動性の深さ、取引手数料、規制環境、プライバシー要件などが、ユーザーが取引を完了するプラットフォームを選択するのに影響を与えます。ある要素のコストや透明性が変化すると、市場参加者はしばしばこれらの要因を再バランスするために新しい経路を自発的に探し始めます。
このような背景の中で、完全にオンチェーンで稼働する取引プロトコルが再評価されるかもしれません。たとえば、Hyperliquidのようなオンチェーンデリバティブプラットフォームは、従来の「ブローカー」の役割を果たすのではなく、ブロックチェーン上に展開された取引ルールの集合であり、ユーザーの取引データを直接税務機関に報告できる企業ではありません。
これらのプロトコルでは、取引履歴は引き続き公開され、誰でもすべての取引の過程をチェーン上で確認できます。ただし、中央集権取引所とは異なり、チェーン上のアドレスは特定の個人に自動的に関連付けられません。少なくとも技術的なレベルでは、それらは監督機関に報告できるノードに自然に対応しているわけではありません。
そのため、監督システムが中央集権プラットフォームからデータを提供するように依存するにつれて、さまざまなインフラストラクチャ間での規制の可視性には違いが生じる可能性があります:取引行動自体は引き続き透明ですが、身元情報は必ずしも同じように透明ではありません。
このような違いが将来の暗号市場の取引構造を変えるかどうかは、現時点ではまだ断定し難いかもしれません。ただし確かなことは、税務規則が暗号経済に徐々に浸透し始めるとき、市場参加者は異なる取引経路間のコスト、リスク、透明性を再評価することになるでしょう。
では、アメリカ人は過去数年間の暗号利益に追加税金を支払う必要がありますか?
IRSが取得したデータが増えるにつれて、一部のアメリカ投資家は次のように心配するかもしれません:過去数年間の取引が税務機関に見えるようになった場合、過去数年間の暗号利益に追加税金を支払う必要があるでしょうか?
法律的に見て、過度に心配する必要はありません。なぜなら、アメリカの税制は通常、所謂の時効期間に従うからです。通常、IRSは過去3年間の確定申告記録を調査できます。大規模な収入の漏報があると認定されれば、時効期間は最大6年に延長される場合があります。極端な場合にのみ、時効期間がキャンセルされることがあります。
さらに、実地監査では、IRS はランダムに対象を選んでいるわけではなく、明らかな統計的異常が見られるアカウントに優先的に焦点を当てています。税務顧問の経験によると、デジタル資産の監査はしばしば以下の3つの人々に焦点を当てています。
最初のグループは、1040税務申告書でデジタル資産の問題に「はい」とチェックを入れたが、取引活動をほとんど申告しなかった納税者です。この状況はデータ上で明白な矛盾を生むため、 「はい」とチェックを入れることはデジタル資産取引に参加したことを認めることを意味しますが、税表に関連する収入記録がほとんどないということです。
2 番目のグループは、1099-DA レポートと納税申告書が一致しないアカウントです。取引プラットフォームがユーザーが大量の資産を売却したことを報告する一方で、税表に記載されたキャピタルゲインが明らかに不足している場合、この種の違いはしばしばシステムのハイライトになります。
3 番目は、2017 年から 2021 年にかけてのブルラン市場期間中に頻繁に取引を行ったトレーダーです。その時期には、暗号市場が数回の価格急騰を経験し、多くの投資家が大量の取引を行いましたが、すべての利益を完全に申告しているとは限りません。
したがって、税務専門家は、監査アンケートを記入する際には特に慎重であることを忠告しています。過去のプラットフォームの収益を報告漏れることがさらなる審査を引き起こす可能性があり、新しいオンチェーン活動の過剰な開示が監査人に新たな調査線索を提供する可能性があります。したがって、デジタル資産に精通した税務弁護士に相談することは、通常はより安全な選択と見なされます。
税務規則と暗号世界の交差
税法の観点からは、暗号資産の課税義務は実際には新しいものではありません。IRS は 2014 年にすでにデジタル資産を財産と定義し、関連する収益は常に申告する必要がありました。
しかし、税制が徐々に改善されるにつれて、これが暗号市場の構造を静かに変えつつある可能性があります。大手機関にとっては、この変化は主にコンプライアンスコストに現れます。ファンド、ディーラー、上場企業は通常、完全な会計および監査プロセスを備えており、したがって新しい報告システムは主に追加のデータ対照メカニズムのセットのように機能します。
しかし、多くの個人投資家にとって、状況はまったく異なります。特に、複数の取引所、ウォレット、およびオンチェーンプロトコル間で頻繁に操作しているユーザーは、過去には資産を分散したアカウント構造に頼っていましたが、今日では、これらの分散した取引経路が徐々につながり始めています。
現在、米国の IRS だけでなく、英国の HMRC、オーストラリアの ATO、カナダの CRA も、徐々に暗号資産取引の報告要件を強化し、それに伴い、専用の暗号税申告ソフトウェアエコシステムが生まれています。
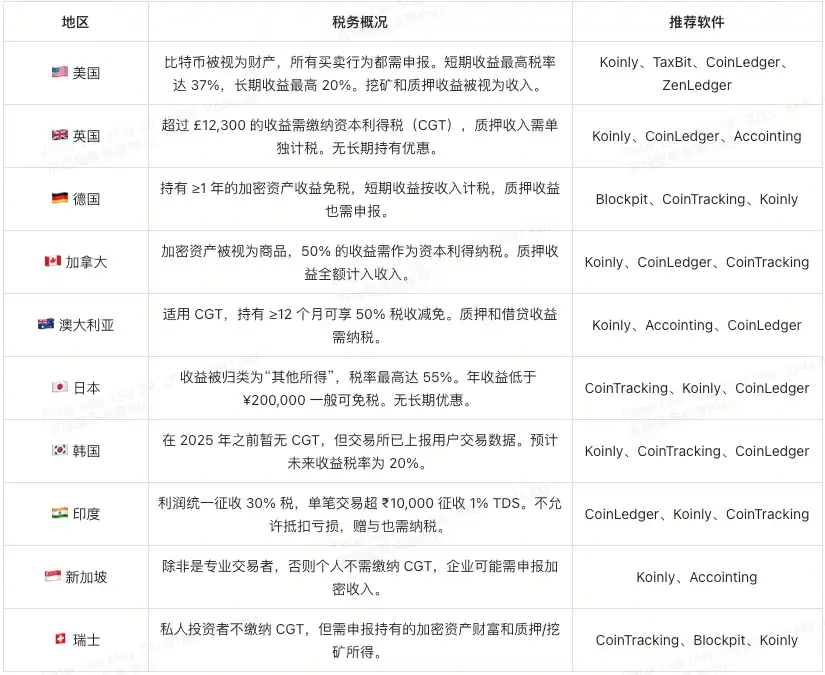
画像出典:XT 研究院
税務規則が暗号経済に入ることは、監督体制が経験しているゆっくりと持続的な変化の一部でもあります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







