Google、Circle、Stripeが一斉にAIによる支払いを推進、2026年第1四半期、支払いの巨人たちの喜びと悩み
文 | Kaori
编辑 | Sleepy.md
2026 年の最初の三ヶ月、支払いエコシステムのプレイヤーたちは充実した毎日を送っていました。
1 月 11 日、Google は National Retail Federation の年次総会で Universal Commerce Protocol(UCP)を発表し、AI エージェントビジネスのための共通言語を定義しようとしました。同じ週に、Revolut は最初の Google AP2 互換の EU 決済手段として採用されることを発表し、PayPal は商店ディレクトリ同期企業 Cymbio を買収することを発表し、Mastercard は Agent Suite スイートをリリースしました。
2 月には、Coinbase が Agentic Wallets を正式にリリースし、AI エージェントが自身のウォレットを所有し、暗号資産の支出、獲得、取引が可能になりました。x402 プロトコルは Google エコシステムと深く統合され、5000 万取引以上を処理しています。
3 月はさらに多くのニュースが発表されました。Circle が Nanopayments をリリースし、Ramp が Agent Cards を発表し、Mastercard が最大 18 億ドルでステーブルコインインフラ企業 BVNK を買収することを正式に発表し、Stripe と Paradigm が共同で育てた Tempo メインネットが立ち上がり、Machine Payments Protocol(MPP)プロトコルが同時にリリースされました。
この三ヶ月間に十数の重大な出来事が起こりました。これらの出来事は分散して見えますが、すべて同じ構造的変化を指しており、機械間取引のコストがほぼゼロに達すると、支払い大手たちの真の敵はもはやお互いではなく、ゼロコスト自体になります。
キーエベントのレビュー
ゼロコスト時代、勝者総取りはあり得ない
半年前、我々は誰が AI エージェントのために法律を制定するかについて議論していました。Stripe の ACP、Google の AP2、Mastercard の Agent Pay、それぞれが異なるやり方で、同じ命題の定義権を争っていました。
今やこの闘いは実質的に終了しました。どちらかが勝利したわけではないのですが、むしろ誰もが勝者総取りはあり得ないことを認識しています。
Google が初めに導入した UCP は、すべての主要な標準を統合し、サーチおよび Gemini エコシステム内のビジネス取引を担当しています。Stripe が Tempo と共同で立ち上げた MPP も、Mastercard と Visa のエコシステムへの接続をサポートし、機械間の自律支払いを担当しています。Mastercard の Agent Pay は、高価値取引の監査可能な承認を担当しています。
元は領土争いでしたが、今は領土を区分することになりました。プロトコル層の事情は、決定的な競争が他の場所に移ったことを意味しています。
Enterprise Onchain が公開したデータを見てみましょう。過去9か月間、AIエージェントは1.4億回の支払いを完了し、総額4300万ドル、98.6%がUSDCを使用し、平均取引額は0.31ドルであり、購買力を持つAIエージェントは既に40万人を超えています。
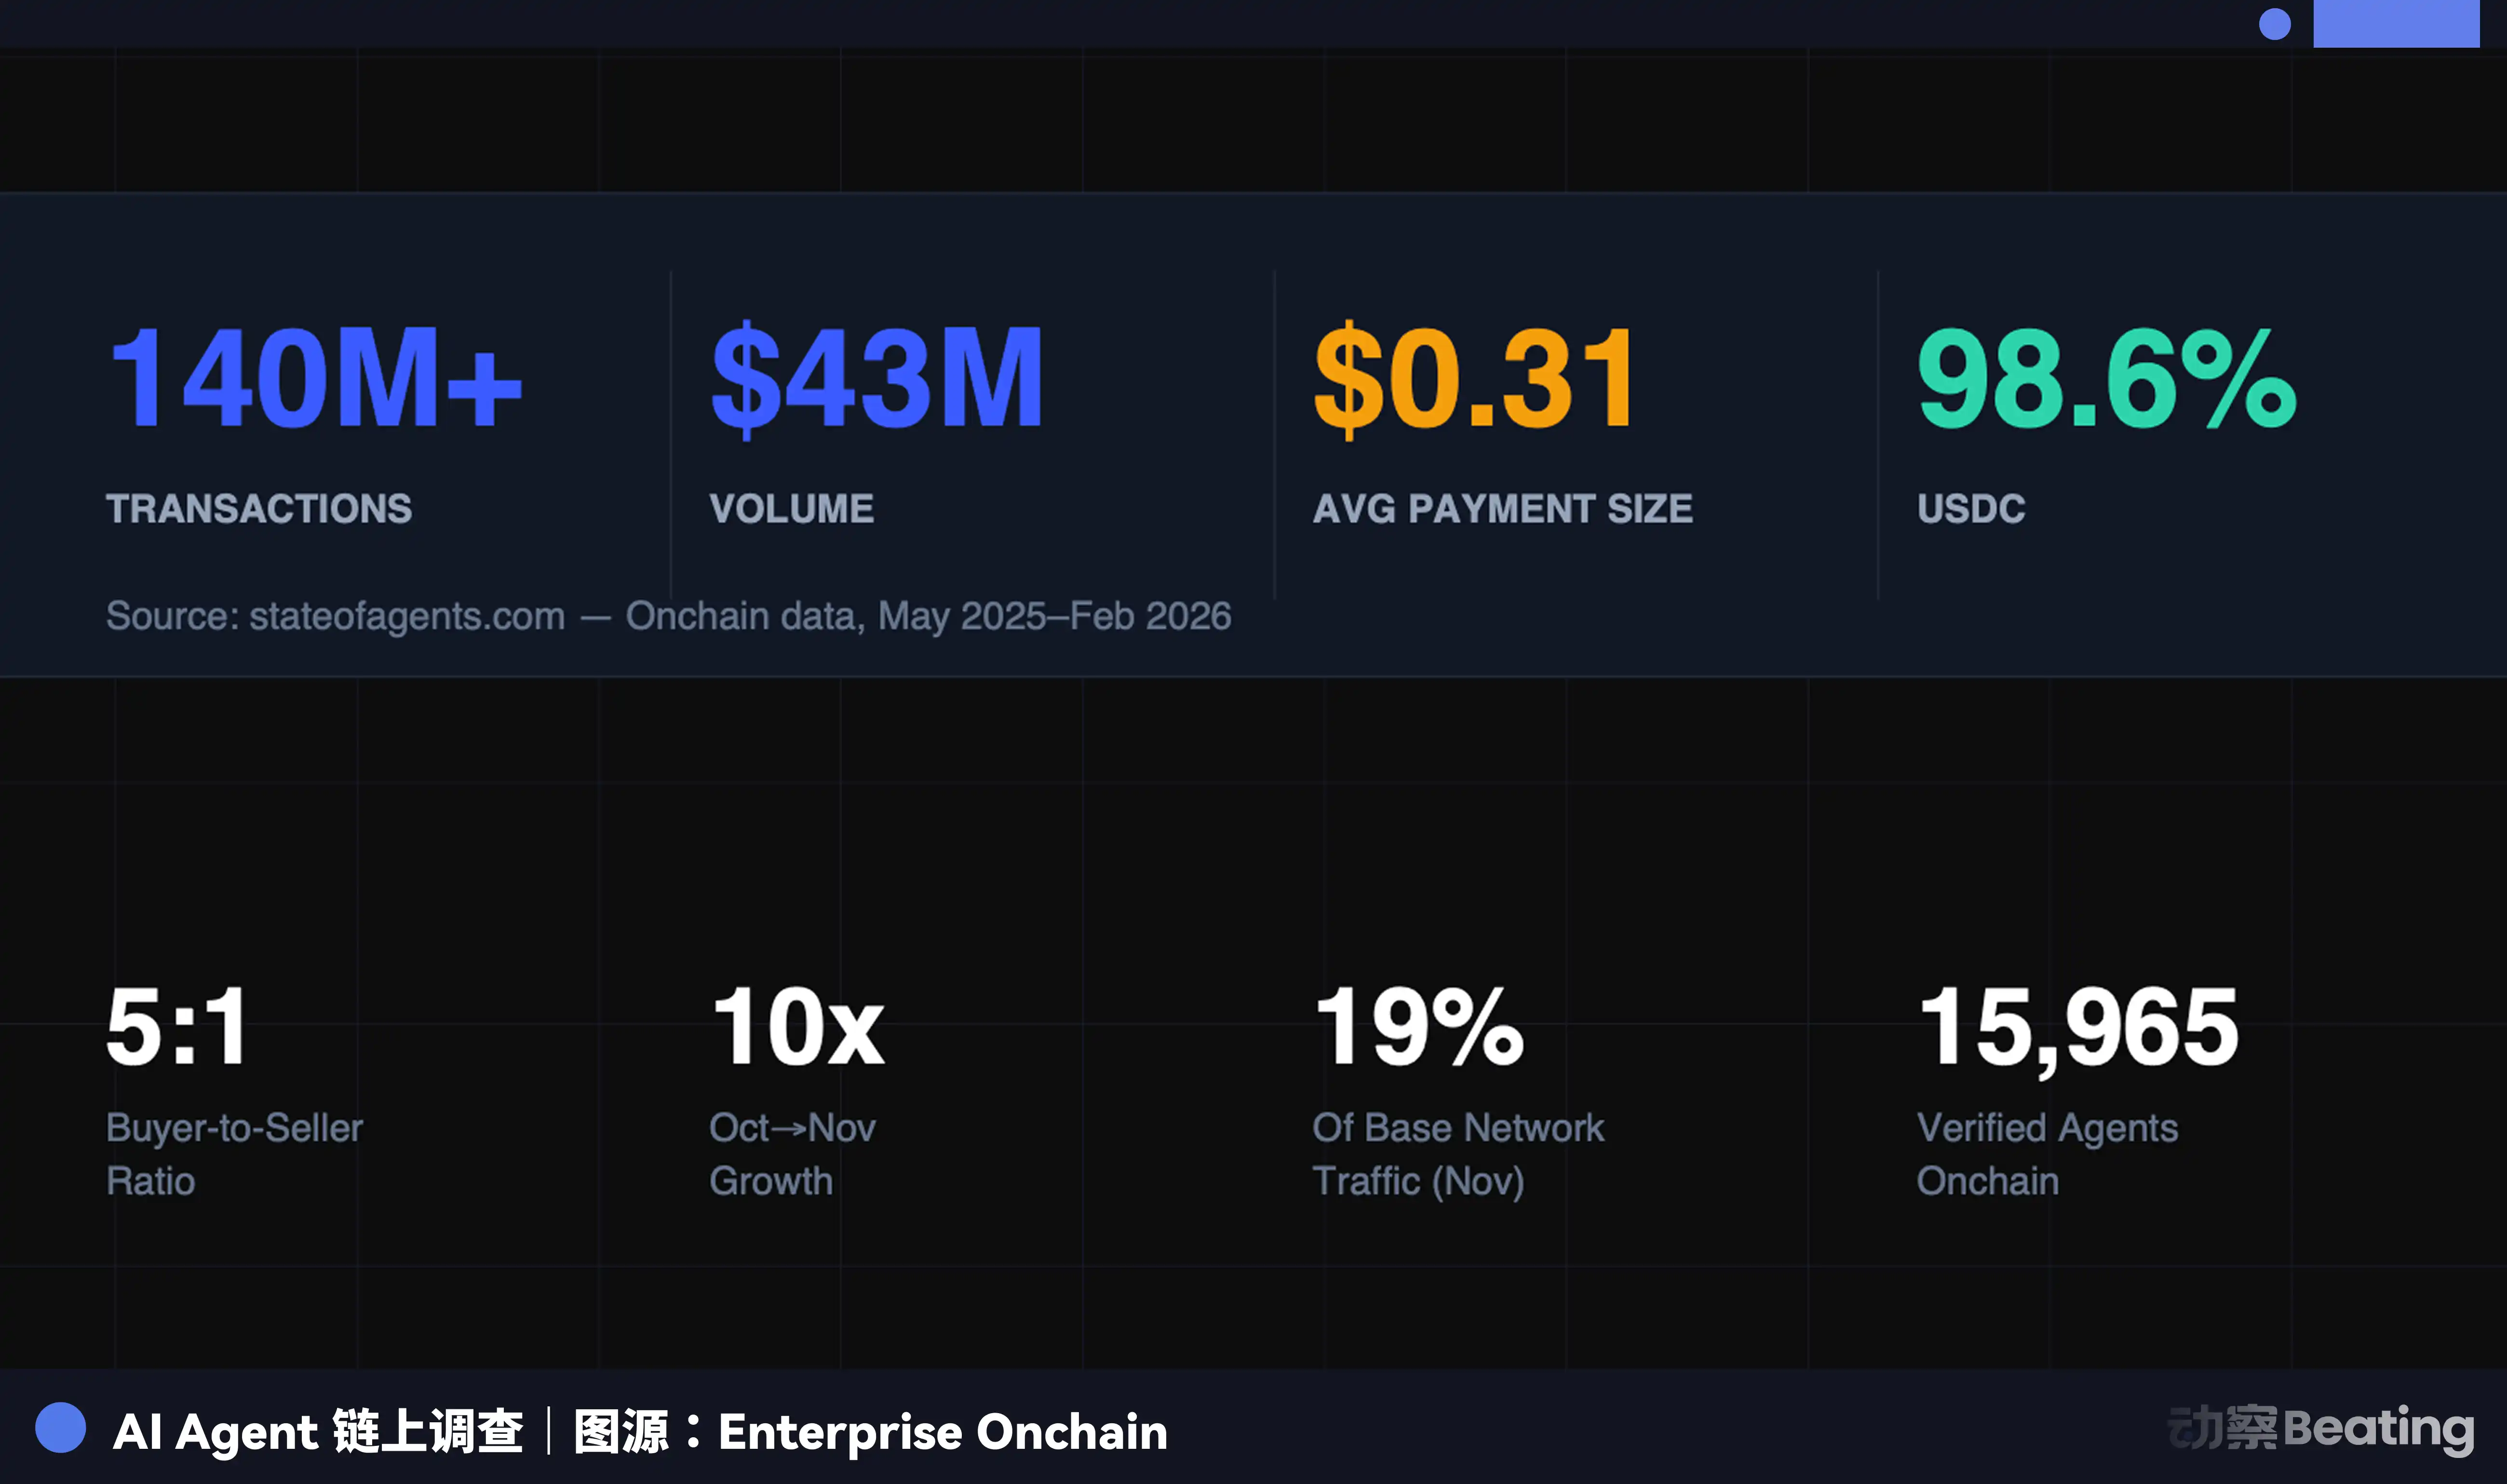
これらの数字の意味を詳しく見ていきましょう。
第一に、機械による自律取引。1.4億回の支払いは、人間の介入や銀行の承認、クレジットカードの検証なしに行われました。コードとコード、プロトコルとプロトコルの間で、かつて人間の署名、調整、決済が必要だったプロセスは、現在は機械が自律的に行っています。
第二に、取引額が極めて小さいこと。0.31ドルという平均取引額は、これらの支払いのほとんどがAPI呼び出し、算力の購入、データアクセスなどのシナリオでのマイクロペイメントであることを意味しています。従来の支払いシステムでは、このような取引はまったく発生せず、どのカードネットワークの場合でも、手数料が取引そのものの価値を上回ります。
第三に、ゼロに近いコスト。x402プロトコルと組み合わせて、支払いはHTTPリクエストに直接埋め込まれ、Circle Nanopaymentsは何万もの小額支払いをオフチェーンで集約し、定期的にパッケージ化してオンチェーンで決済する方法により、開発者の単一取引のガス費用をゼロにし、オンチェーンの決済コストはCircleがバッチ処理層で負担しています。
機械と機械の間の取引にはレジャーも支払いゲートウェイも中間業者もありません。これが懸念の根源です。
もちろん、現時点ではゼロコストは機械間のマイクロペイメントという特定のシナリオでのみ成り立ちます。ステーブルコインは実際には無料ではありません。Ethereumメインネット上では、小額のステーブルコイン取引のガス料金が取引額の20%を超えることがあり、Stripeはこの問題を解決するためにTempoを開発しました。
また、消費者の支払いにおいて、カードネットワークはステーブルコインがコピーできない利点、統一された消費者保護、一貫したユーザーエクスペリエンス、および底層の柔軟なルーティング能力を有していることに変わりはありません。
しかし、懸念の本質は変わりません。機械間の高頻度マイクロペイメントのシナリオでは、ゼロコストは既に現実になっており、このギャップは急速に拡大しています。Deloitteの予測によると、2030年までに世界のエージェント市場規模は450億ドルに達すると予想されています。これは従来の支払いの周辺に、巨大なギャップを開いています。
巨人の反応:料金徴収から橋の修理へ
ゼロコストの脅威に直面する際、伝統的な支払い巨人たちの対応戦略は異なりますが、共通する基本ロジックを共有しています。つまり、機械間のマイクロペイメントシーンで料金を徴収できないのであれば、新旧システム間の橋を制御し、そこで料金を徴収するということです。
Visa の戦略は抵抗するのではなく吸収することです。USDCの決済が米国で公式に開始され、Cross River Bank、Lead Bankなどの暗号通貨フレンドリーな銀行が使用を開始し、Visa Directはステーブルコインのプリペイドチャージと直接支払いをサポートしています。
つまり、ステーブルコインは使用できますが、私のパイプラインを通ってください。Visaはまた、MPPの策定に参加し、プロトコルをカード支払いシーンに拡張することで、もし打ち勝てないなら参加するという典型的なアクションを取りました。
Mastercardは18億ドルを投じてBVNKを買収し、法定通貨とステーブルコインの間のその橋を購入しました。BVNKは130か国以上で主要なブロックチェーンネットワークの法定通貨ステーブルコイン変換をサポートしており、これはAI Agent支払い時代における最も重要なインフラです。
Mastercardの最高製品責任者Jorn Lambertは、ステーブルコインがカードビジネスに脅威を与えるという主張に対して非常に率直な回答をしました。カードビジネスに問題はないと語り、買収は送金など新領域の開拓のためであると述べています。しかし、さらに深く考えると、ステーブルコインの取引量が急速に増加すると、法定通貨とステーブルコインの間の清算橋をコントロールすることは価値の流れをコントロールすることと同義です。
Stripeの野望は最大です。彼らは独自のブロックチェーンTempoを持ち、独自のMPPプロトコルを持ち、企業が自社のステーブルコインを発行し、準備金収益を共有することを可能にするOpen Issuanceプラットフォームを持っています。これは垂直統合の究極です。
Tempo + MPP + Open Issuanceの3つの要素が合わさると、Stripeは単なる支払い処理業者ではなく、AI Agent支払い時代のインフラ運営者になっています。
PayPalは異なる道を歩んでいます。Cymbioの買収は支払いパイプラインを制御するためではなく、商人ディレクトリの配布を制御するためです。Cymbioのコア能力はStore Syncテクノロジーで、商人の製品ディレクトリを複数のAIショッピングプラットフォームに一括同期させることができます。これは中小企業が各AIプラットフォームを個別に適合させる必要がなくなることを意味します。
AIエージェントが商品を発見する人間の代わりになる場合、商人の製品カタログがAIに見えること、それが価値になるかどうかが生き残りの問題となります。PayPalは、エージェントコマース時代において、エージェントによって発見されること自体が価値であると予測しています。
興味深い中間形態は Ramp Agent Cards であり、これにより AI エージェントが仮想カードを受け取り、依然として Visa カードネットワークを通じて処理されますが、各取引はダイナミック承認され、実際のカード情報は公開されません。基本的には、企業の支出カードがエージェントのウォレットに変換されるものです。
これは伝統的な支払いの延長なのか、それとも移行期の一時的な解決策なのかはまだ明らかにされていません。もしもマシン間取引の主要な形態が最終的にステーブルコインのネイティブ経路に向かうのであれば、Agent Cards はおそらく、伝統的なカードネットワークが新時代で必要とされる最後の機会となるかもしれません。
新しい時代、どのように収益を上げる?
ここで、これまで前向きに答えられていなかった問題が1つあります。ゼロコストの経路上では、取引自体に手数料は発生しません。では、誰が収益を上げるのでしょうか?
Circle の Nanopayments はインフラストラクチャサービス料に依存し、Stripe の Open Issuance は準備金収益に頼っています。Mastercard は BVNK を買収した後、法定通貨とステーブルコイン間の交換サービスから収益を上げています。
これら3つの料金体系に共通する特徴は、手数料の焦点が取引そのものから、取引が行われる条件に移動したことです。基本的には、取引そのものよりもトランザクションが可能になるための条件に近いものであり、取引税ではなくインフラストラクチャの家賃により近いものです。
これはビジネスモデルの根本的な変化です。過去50年間、支払いネットワークの独占要因はネットワーク効果でした。多くの事業者がいれば、消費者は使う意欲がわきます。多くの消費者がいれば、事業者は参加する必要があります。この正味取引手数料によるスケールの恩恵を受けるのです。
マシン間取引の世界では、この飛行輪は機能しません。機械は安定しており、プログラム可能で低コストな決済層が必要です。そして、その提供ができるものが新たなインフラストラクチャプロバイダです。
ペイメントの巨人たちは生き残るでしょう。問題となっているのは、手数料によって力を維持してきた業界が、その手数料が意味を失った後、権力がどこに行ったのかということです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia