2兆ドルが失われる中、株式市場は4年ぶりの最悪スタートを切り、なぜ市場は空売り圧力を受けているのか?

先週末の米国株式市場クローズ時、7つの株式の今年のすべての上昇率が一気に消失し、1つも免れることはありませんでした。Yahoo Financeのデータによると、テスラの年初からの下落率は26.4%、マイクロソフトは15%、メタは15.2%、NVIDIAは10%、Amazonは9.5%、Googleは9%、Appleは2%となっています。全体的なデータから見ると、S&P 500 は5週連続の下落となり、7か月ぶりの安値を記録し、年初来の累計下落率は5.1%となっています。ダウ平均株価指数はその日に調整期間に入りました。これは2022年以降の最長の連続下落記録です。
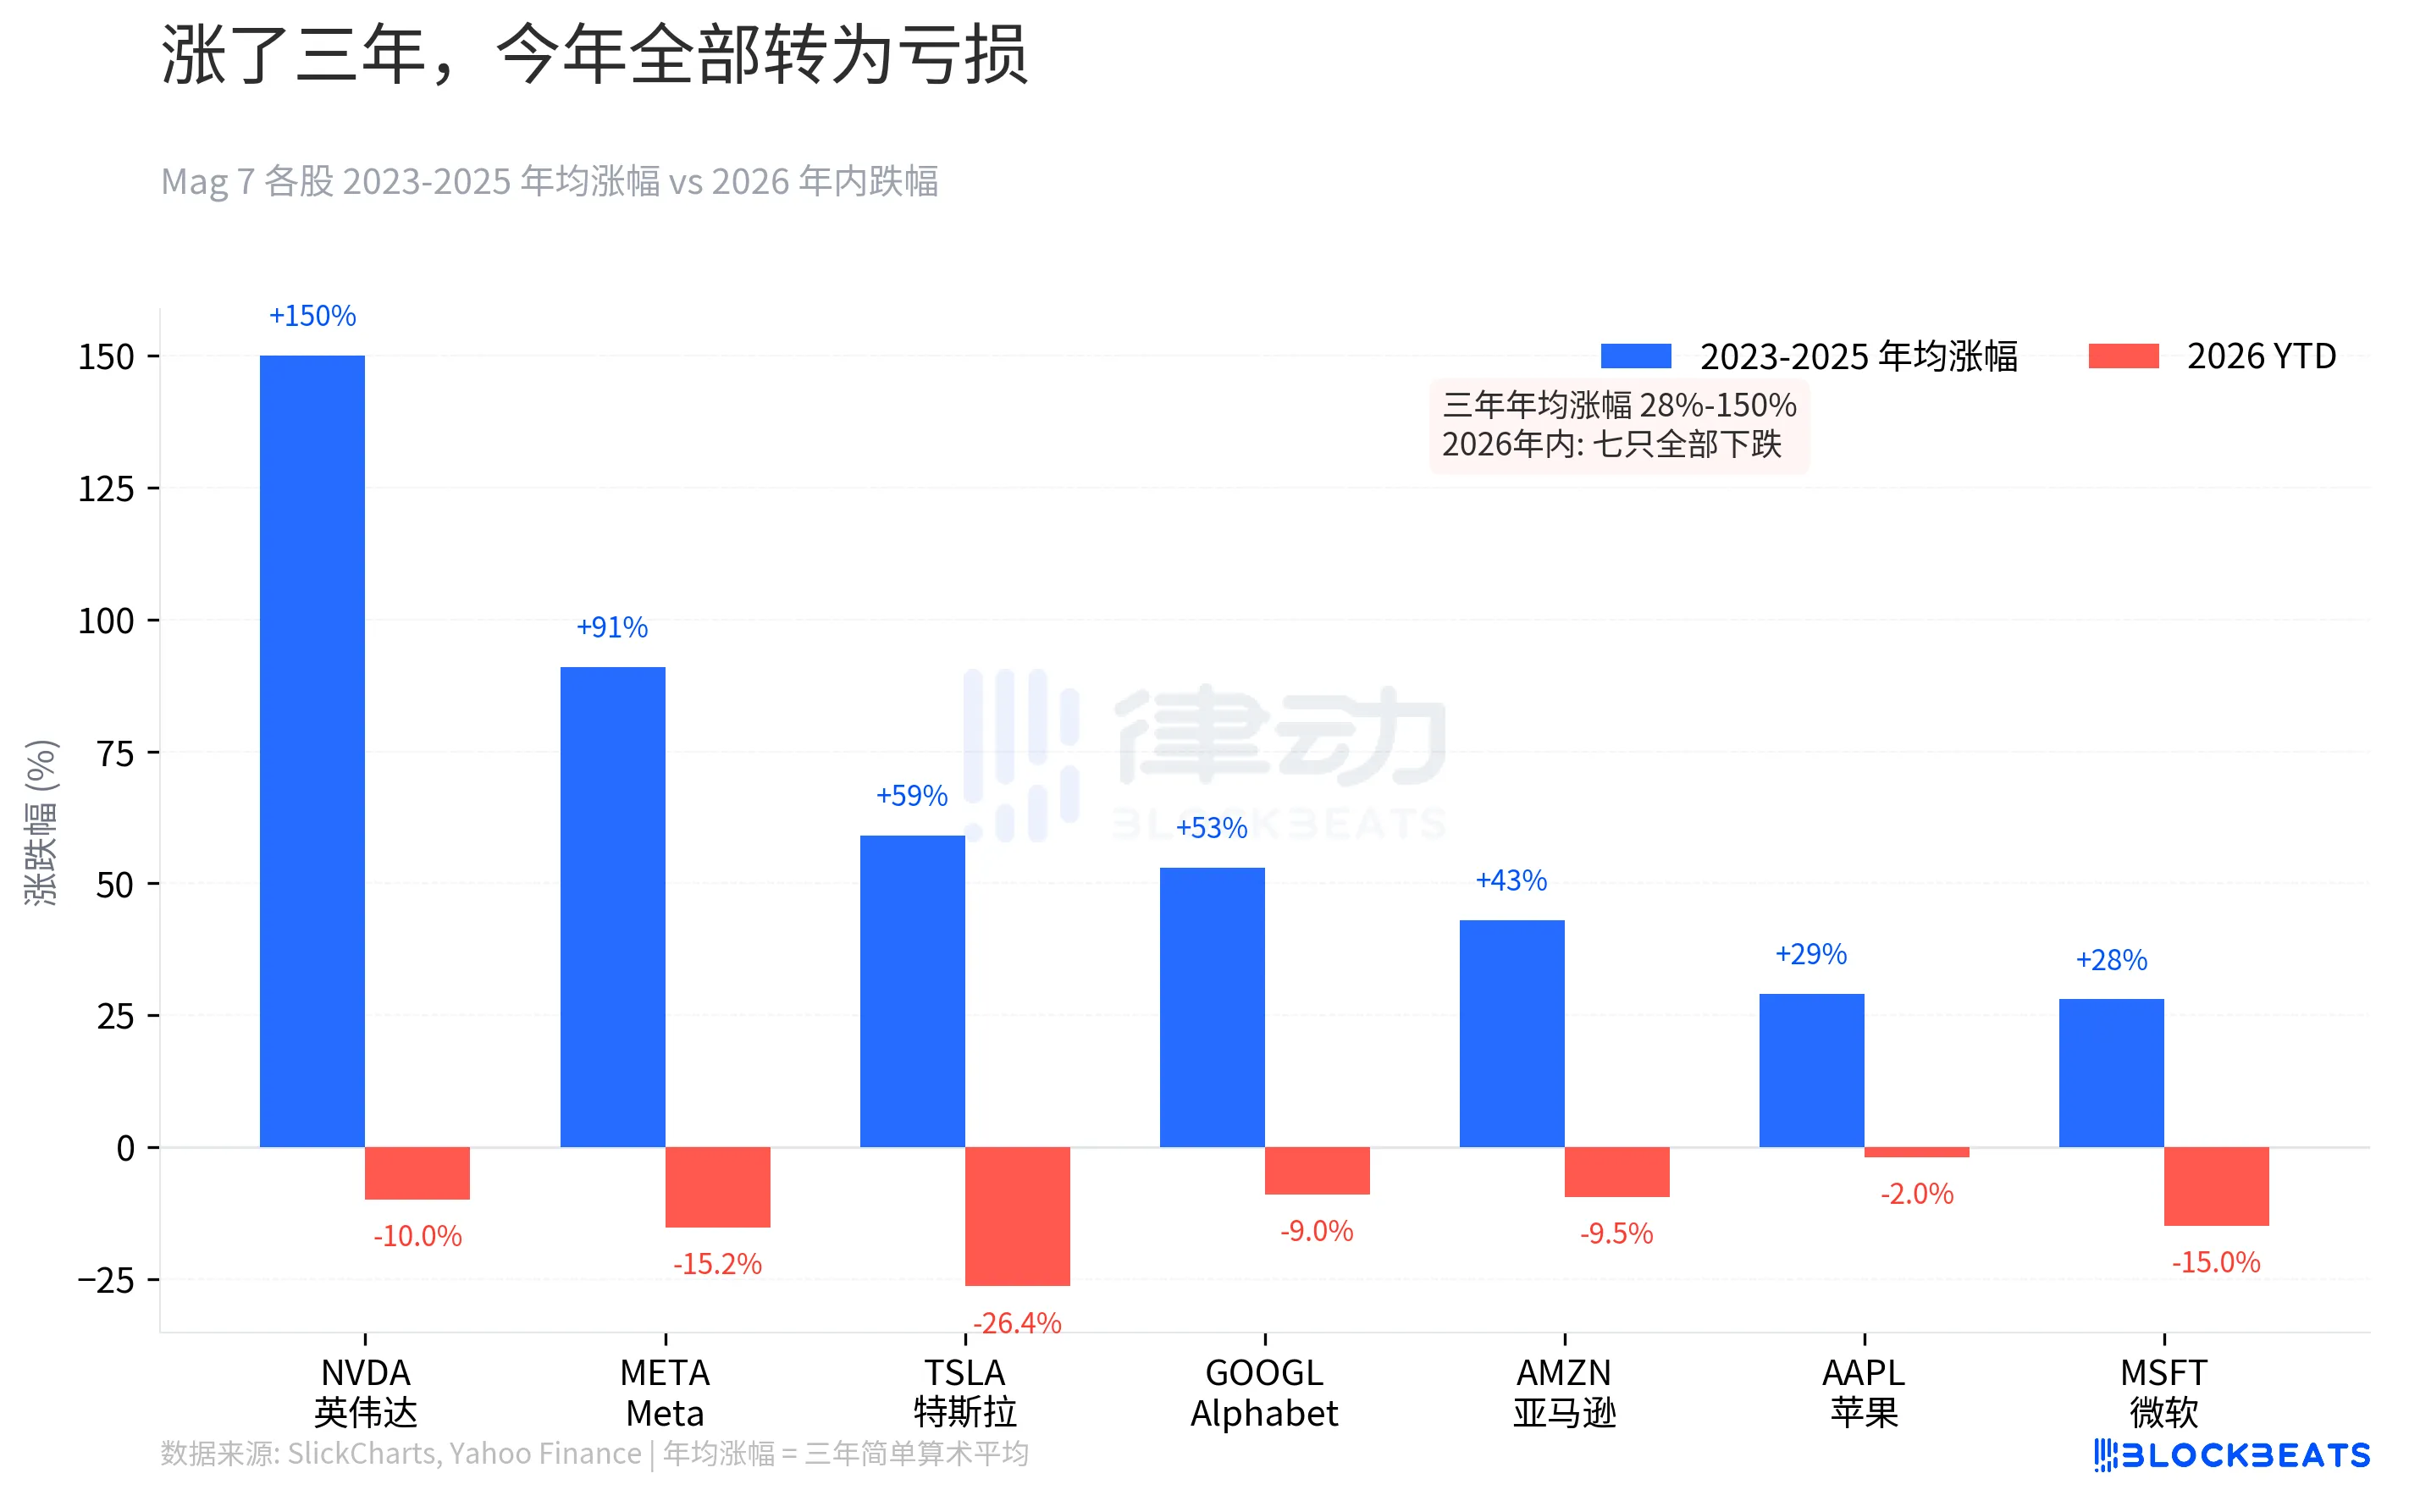
NVIDIAは2023年に239%上昇しましたが、現在は年初から10%下落しています。この数字は穏やかに見えますが、2025年10月の高値で購入した場合、実際には21.2%の損失が出ています。メタは2023年に194%上昇しましたが、現在は高値から15.2%下落しています。3年のブル市場で築かれた信頼は、わずか3か月で徐々に崩壊しています。
2024年と2025年の2年間の収益率は減速しており、107%から64%、さらに23%に至っています。成長は鈍化しており、評価額がそれに追随していません。音楽が止まったとき、3年間無視されてきたリスクプレミアムが一度に戻ってきました。
利上げ期待の逆転:1桁から52%へ、わずか3か月で
株価の下落は結果に過ぎません。本当に逆転したのは金利の期待です。
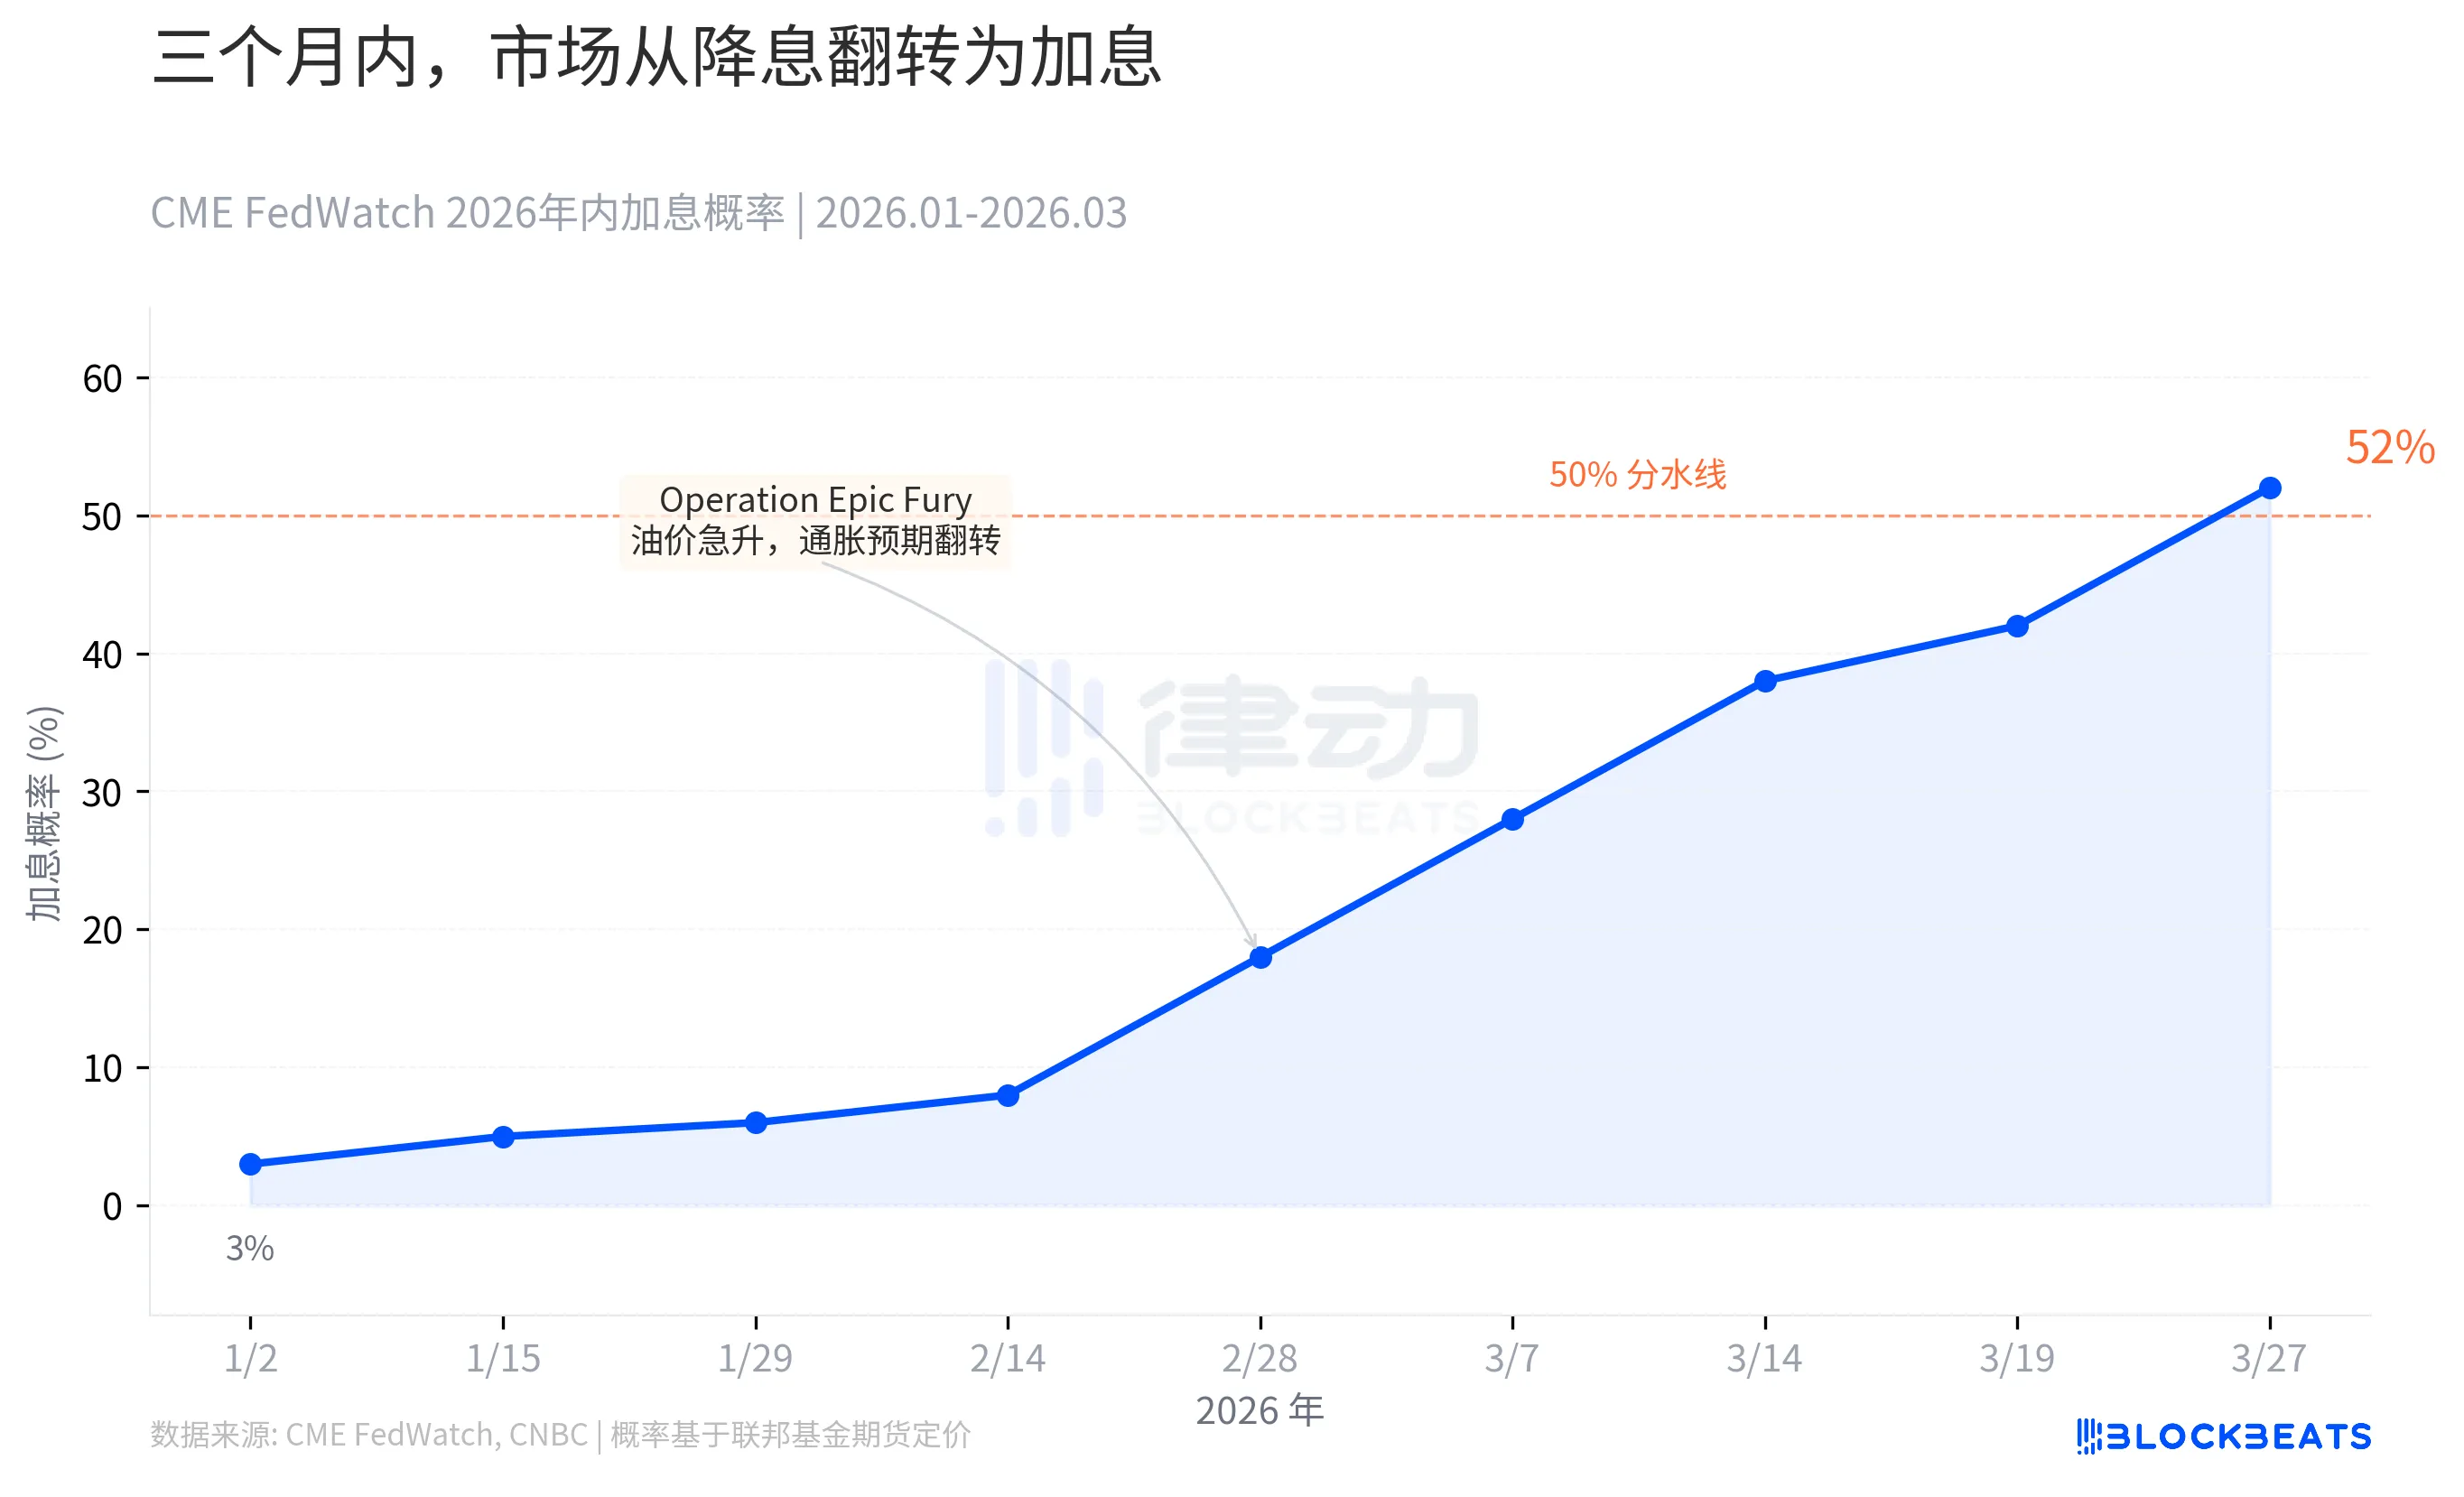
CME FedWatchのデータによると、2026年1月初めには市場はまだ利下げを価格設定しており、年内の利上げ確率は3%未満でした。2025年末のコンセンサスは、連邦準備制度が2026年に引き続き利下げを行うというものでした。
転機は2月28日に始まりました。「Operation Epic Fury」の行動により、フーゼス海峡の緊張が高まり、世界全体の石油輸送の20%を支えるこの要所が直接的な脅威を受けました。ブレント原油は3月27日に112.57ドルで取引を終え、年初来45%上昇しました。原油価格の上昇がインフレ期待を引き上げ、それが直接的に金利の価格設定を変えました。
3月27日、CMEの先物市場は初めて、年内の利上げ確率が50%を超え、52%に達しました。これは2023年以来、市場が初めて「利下げ期待」から「利上げ期待」に転換した瞬間です。アトランタ連邦準備銀行のMarket Probability Trackerデータによると、25ベーシスポイントの利上げ確率は19.8%に達しています。
ゼロに近い状態から半分を超えるまで、わずか3か月足らず。年初には何度か利下げを議論していたのが、今や利上げの是非を議論している。
最も大きく下落したのはマイクロソフトで、テスラではない
直感的には、Mag 7 で最も惨めな下落を経験したのはテスラだろうと思われるかもしれない。テスラは最も大きく値動きし、最も議論が絶えない銘柄だ。しかし、データは別の現実を示している。
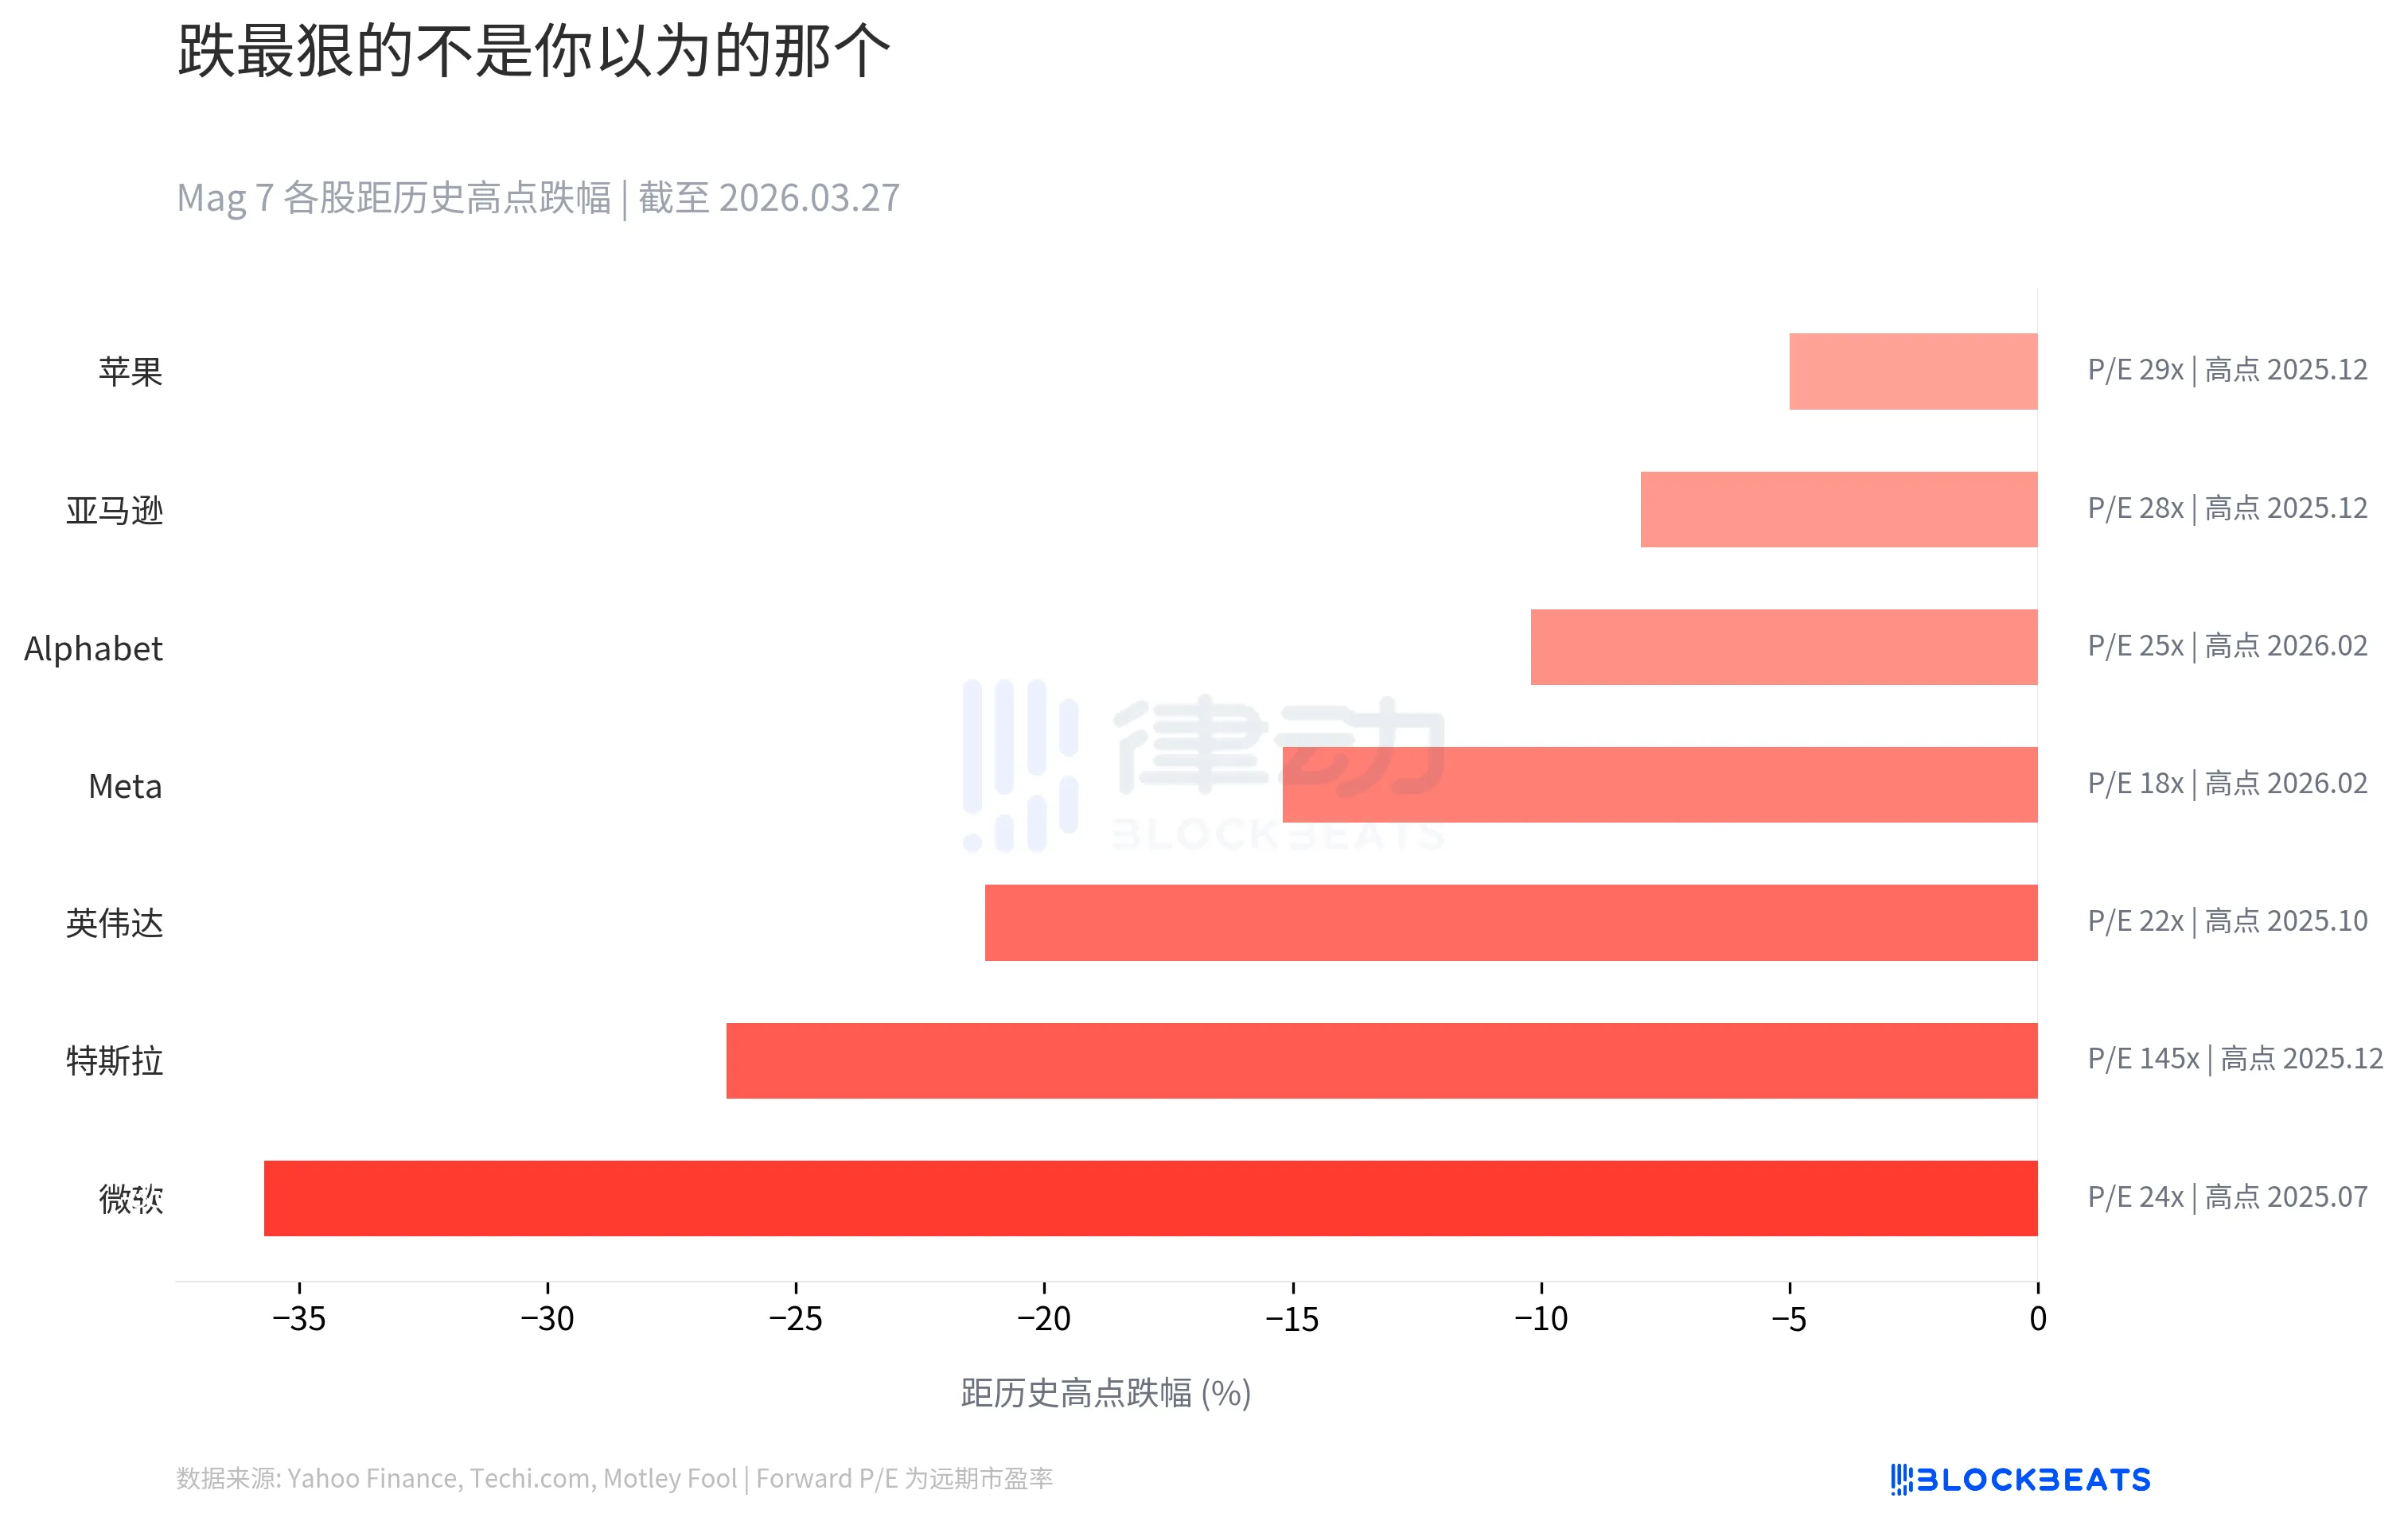
Techi.com と Motley Fool がまとめたデータによると、2025年7月の高値(約534ドル)からマイクロソフトは35.7%下落し、Mag 7 の中で歴史的な高値からの最大の下落率となった。2位にはテスラが26.4%で、3位には NVIDIA が21.2%である。
しかし、右側のForward P/E列を見ると、状況はより複雑である。テスラの遠期市盈率は145倍であり、一方、マイクロソフトはわずか24倍である。マイクロソフトの下落が大きいのは、市場がその株価に対する期待をより厳格に評価しているからだ。市場環境が一変すると、「確実性のプレミアム」が逆に最も急速に収縮する。
アップルは7社の中で最も抗しきれる下落率で、高値からわずか5%下落した。しかし、29倍のForward P/Eは、この「安全性」が安いということを意味している。
6,500億ドルのAIキャピタル支出:お金を使うことは問題ではなく、リターンの期待値が問題である
Mag 7 は、2026年に前代未聞の小切手を自らに発行した。
各社の2025年第4四半期の財務諸表ガイダンスおよびBloombergによるデータによると、アマゾン、Google、マイクロソフト、Metaの4社の2026年のAIキャピタル支出予算は合計で約6,500億ドルであり、これは2025年の3,810億ドルから約67%増加している。各社の今年の予算は、過去3年間の合計に近いかそれを上回っている。
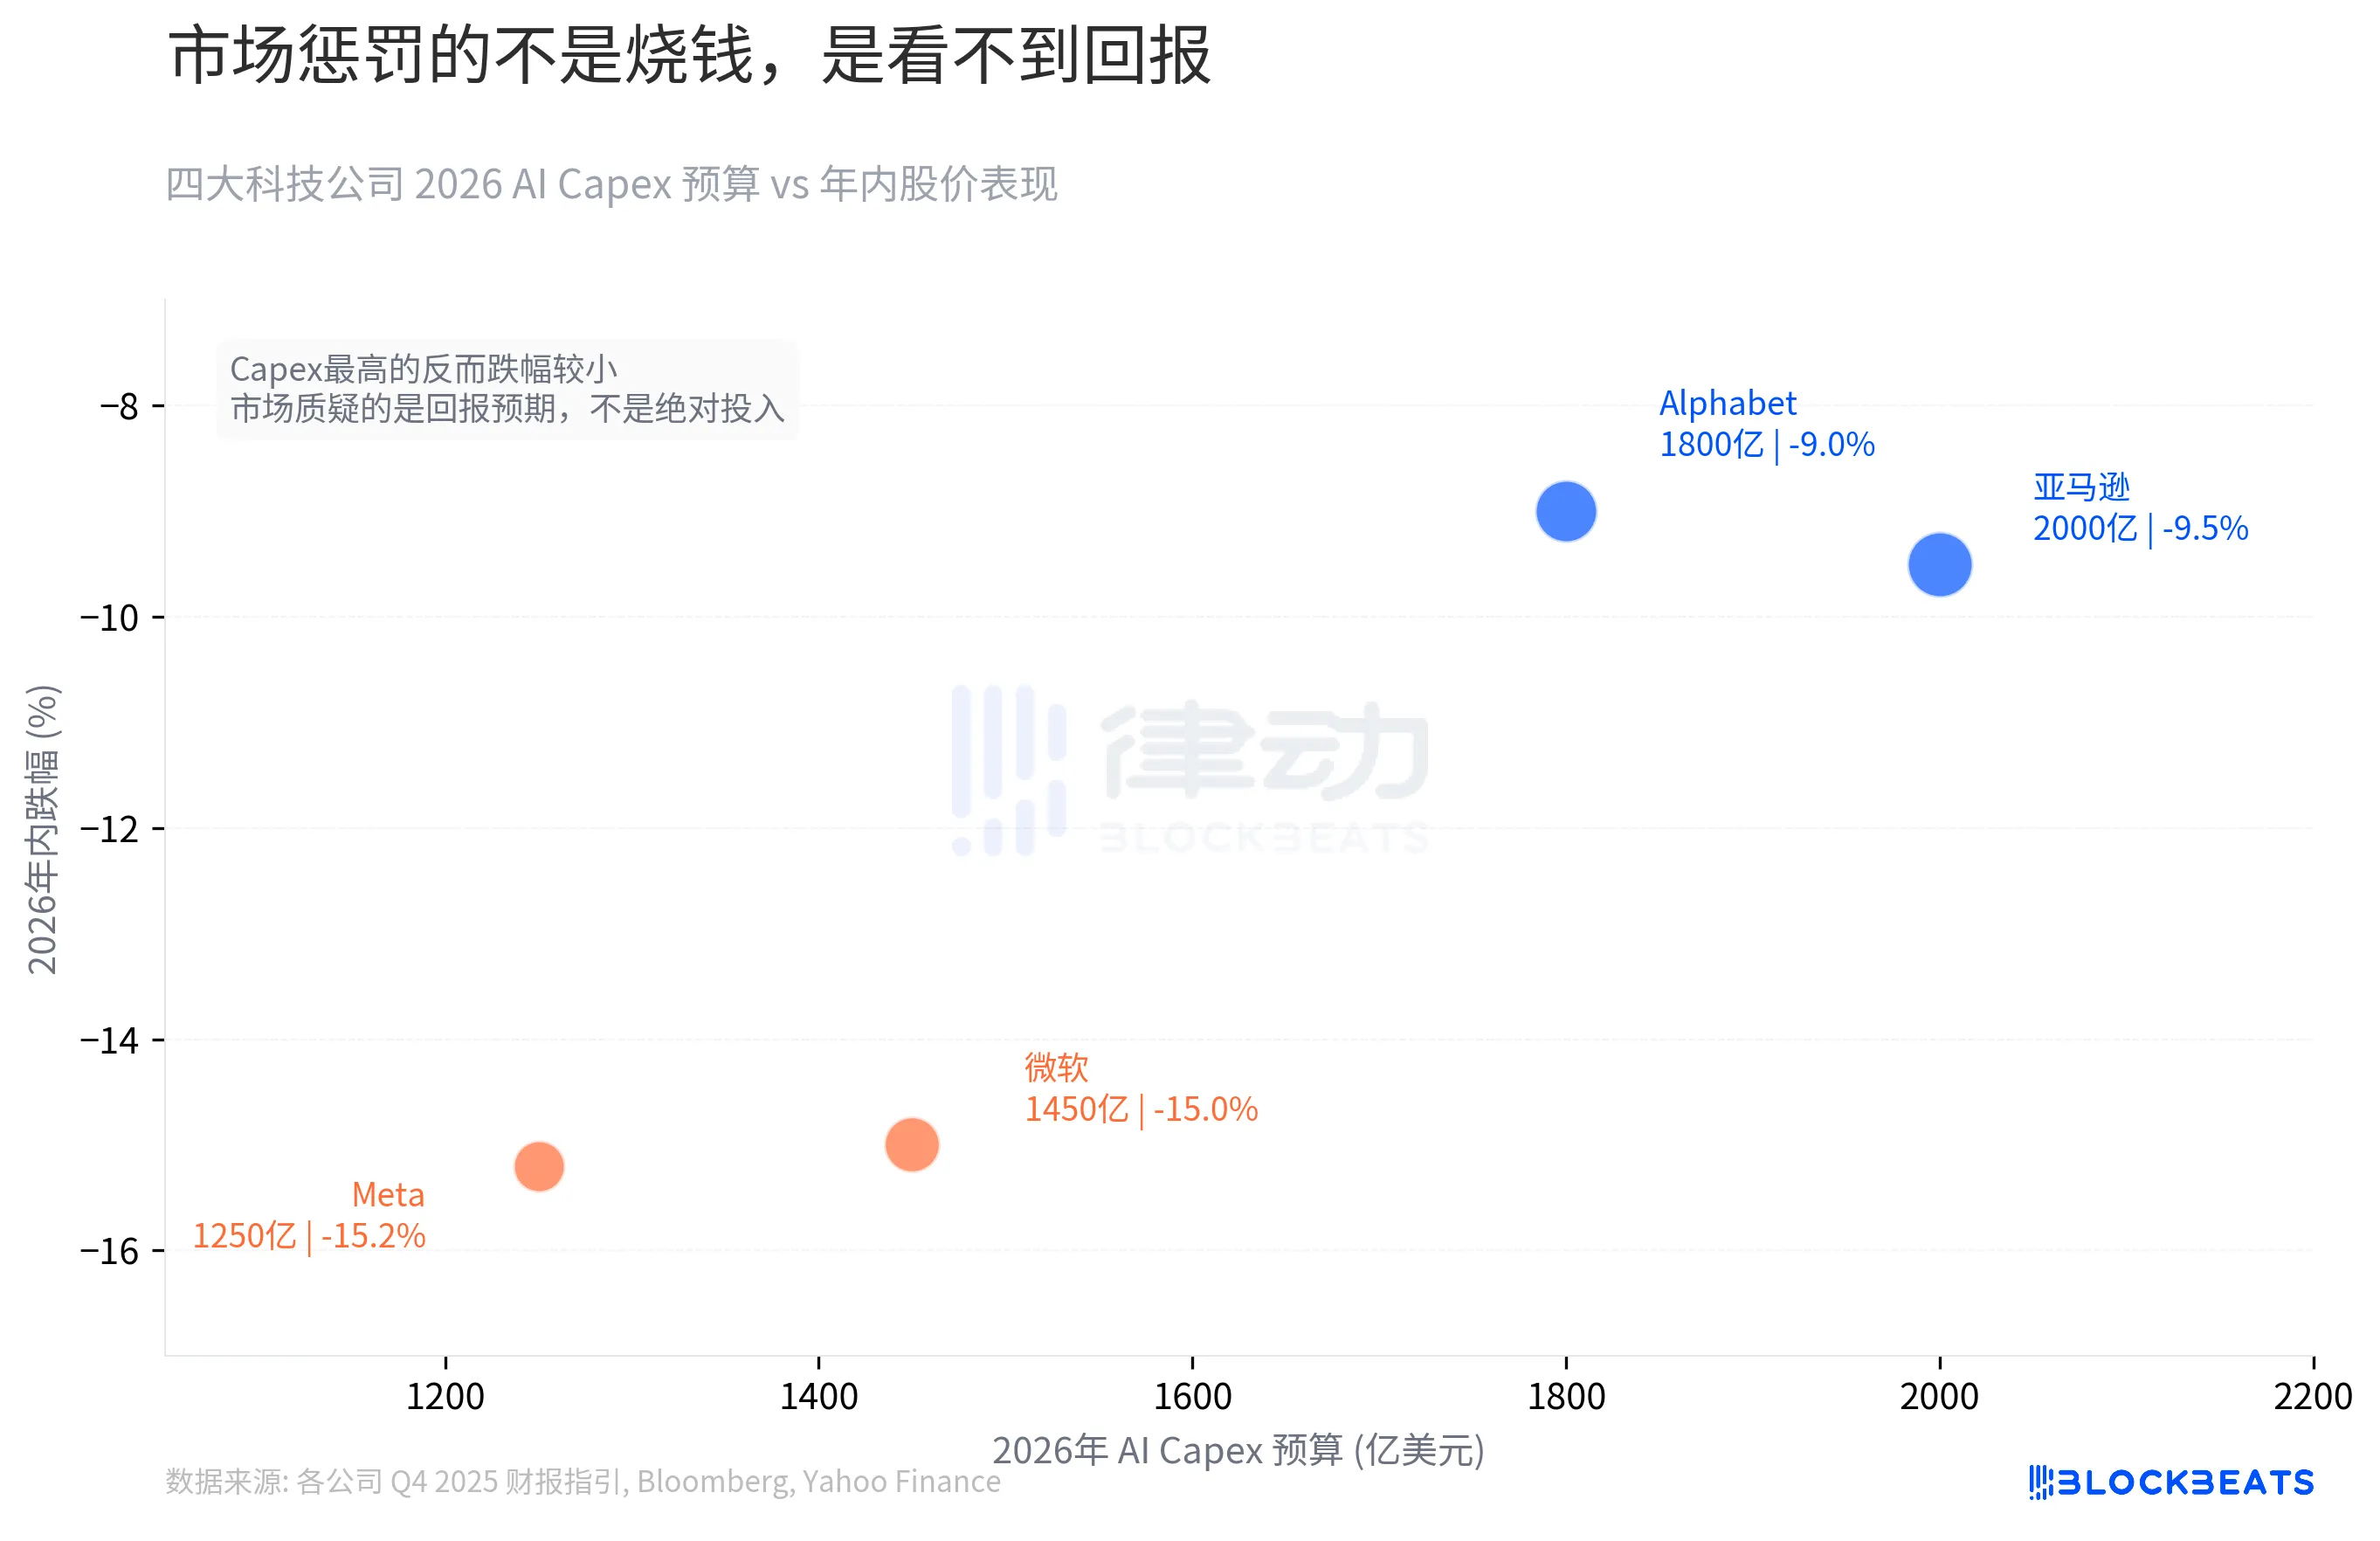
キャピタル支出が最も大きいアマゾン(2,000億ドル)とGoogle(1,800億ドル)は、年間でそれぞれわずか9.5%と9%の下落にとどまった。一方、支出が低いマイクロソフト(1,450億ドル)とMeta(1,250億ドル)は、15%と15.2%下落した。最も多くのお金を使った企業が最も少なく下落した。
市場が罰するのは絶対的な投資規模ではなく、リターンの可視性である。アマゾンのAI投資は、直接AWSというキャッシュフローエンジンに役立っており、Googleの投資は検索広告を通じて明確な収益化経路を持っている。一方、マイクロソフトとMetaのAI支出がどこに行くのか、投資家はまだ推測している。Copilotの企業透過率、メタバースへのAIエージェントの戦略的転換など、まだ数字に落とし込まれていない。利上げサイクルは話が完結するのを待っている。
資金は既に足投票を行っています
State Street Global Advisorsの月次資金流入データによると、2026年から現在まで、エネルギー、素材、産業などのサイクリカル部門のETFの純流入額は1900億ドルに達し、全セクターETF流入の65%を占めています。これは、これらのセクターの市場ウェイトの47%をはるかに上回ります。Morningstarのデータによると、天然資源ファンドは1月に75億ドルの資金流入を記録し、セクターの月次史上最高を達成しました。
ETF Trendsのデータによると、サイクリカル部門の年初来平均収益率は+20%、テクノロジー部門は-6%、S&P 500全体はわずか+0.5%です。防衛関連ETF(SHLD)は1月の単月純流入が100億ドルを超え、年初来収益率は+20%に達しました。テクノロジー部門は完全に失血しているわけではありませんが、2月には引き続き600億ドルの資金流入がありますが、リターンはサイクリカル部門を大きく下回っています。
利上げ期待が逆転すると、6500億ドルのAI支出が貸借対照表上で最も顕著な数字となりました。機関資金はすでに引っ越しをしており、エネルギーと防衛関連に移っています。
EY-ParthenonのチーフエコノミストであるGregory Dacoは、現在の状況を「多次元的な激変」と呼んでいます。彼が提示したアメリカの景気後退確率は40%です。ゴールドマン・サックスは30%を、ムーディーズのチーフエコノミストであるMark Zandiは50%に近い数字を示しています。
3年間の超過、3か月間の逆転、6500億ドルが利上げサイクルの半ばで浮いています。マグニチュード7が失った2兆ドルの時価総額は、ある日のパニックではなく、市場が終了した既存のサイクルを再評価しているのでしょうか?
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia