

米国株「バージョンチャンピオン」最新リバランス分析:90億ドルでNVIDIAを空売り、弾丸は電力とメモリーセクターへ
元動画タイトル:Leopold Aschenbrenner氏「もう株式は買うな!」 元動画出典:Limitless Podcast 原文編集:深潮 TechFlow
要点まとめ
世界で最も攻撃的なAI投資家の一人とされるLeopold Aschenbrenner氏は、公開市場で約90億ドルの名目ポジションでNVIDIA、ASML、Oracleを空売りする一方、資金を電力、メモリ、データセンターネットワーク、そしてAnthropicのようなより深層のAIインフラとモデル資産に振り向けている。
両ホストは、これはAIバブルが崩壊したことを意味するのではなく、むしろインフラ取引が「チップ優先」から「エネルギー、ネットワーク、データセンター建設優先」へのローテーションシグナルであると考える。特にNVIDIAが250億ドルの債券調達を完了し、Anthropicの評価額が押し上げられた後、この判断の市場的含意は急速に拡大している。
注目ポイントの要約
Leopoldのコア取引ロジック
・「AIで最も古典的な『シャベル売り』取引はすでに混雑しすぎており、Leopoldの最近のポジション変化がそのシグナルを発している。」
・「彼の判断はAIインフラが天井を打ったというものではなく、インフラスタック内の特定の階層、特に半導体や従来のホット銘柄が過度に混雑しているというものだ。」
・「問題が資金の次の流れ先に変わった場合、二つの答えがある。一つ目は最も直接的で、次の真のインフラボトルネック、すなわち電力、メモリ、データセンターネットワークといった要素に流れることだ。二つ目の答えは、数週間前に明らかになった謎の投資だ。」
・「彼が賭けているのは常に非常にインフラ志向のものであり、光学企業にも電力関連企業にも投資している。」
・「もし彼がNVIDIAに対して慎重なら、資金は電力やメモリに向かう。同時に、彼は『シャベル』を買い続けるのではなく、『鉱山』そのものに直接投資したいと考えており、Anthropicが彼の最も好む鉱山だ。」
NVIDIAの資金調達が発するシグナル
・「問題はNVIDIAが引き続き利益を上げられるかどうかではなく、利益率が極めて高く、帳簿上に多額の現金を抱える企業が、なぜ外部からさらに250億ドルを借り入れる必要があるのか、ということだ。」
・「もしある企業が同じ月に大規模な自社株買いと配当の大幅増加を実施しながら、同時に借り入れを行うのであれば、明らかに資金不足が理由ではない。より合理的な説明は、これが低コストの資金であり、AI関連相場における資金調達の方法に微妙な変化が生じているということだ。」
次の波:AIインフラの果実
・「真のボトルネックはもはやGPUだけではなく、電力、メモリ、データセンターネットワーク、そしてこれらを実際に構築する能力にある。」
・「どれだけ資金を調達しても、データセンターを十分な速さで建設したり、メモリチップの生産能力を十分に拡大したり、電力網や送電線、関連インフラをすぐに拡張したりすることはできない。現場には十分な人手がなく、承認、規制、そして様々な手続きが立ちはだかっている。」
・「データセンターを建設できる者が、利益を獲得するだろう。」
光モジュール、銅、光ファイバー
・「GPUの規模が大きくなるにつれて、銅線は発熱が増し、エネルギー損失が高まり、効率が著しく低下する。このような状況下で、光ファイバーが次のアップグレードの方向性となる。」
・「高帯域幅の短距離伝送において、銅は事実上、誰もが実際に使いたいと考える唯一の素材である。距離が長すぎる、または熱が大きすぎるなど、銅が適さなくなり始めた場合にのみ、光ファイバーに切り替わる。そのため、現在市場では銅と光ファイバーの組み合わせに対する需要が非常に強い。」
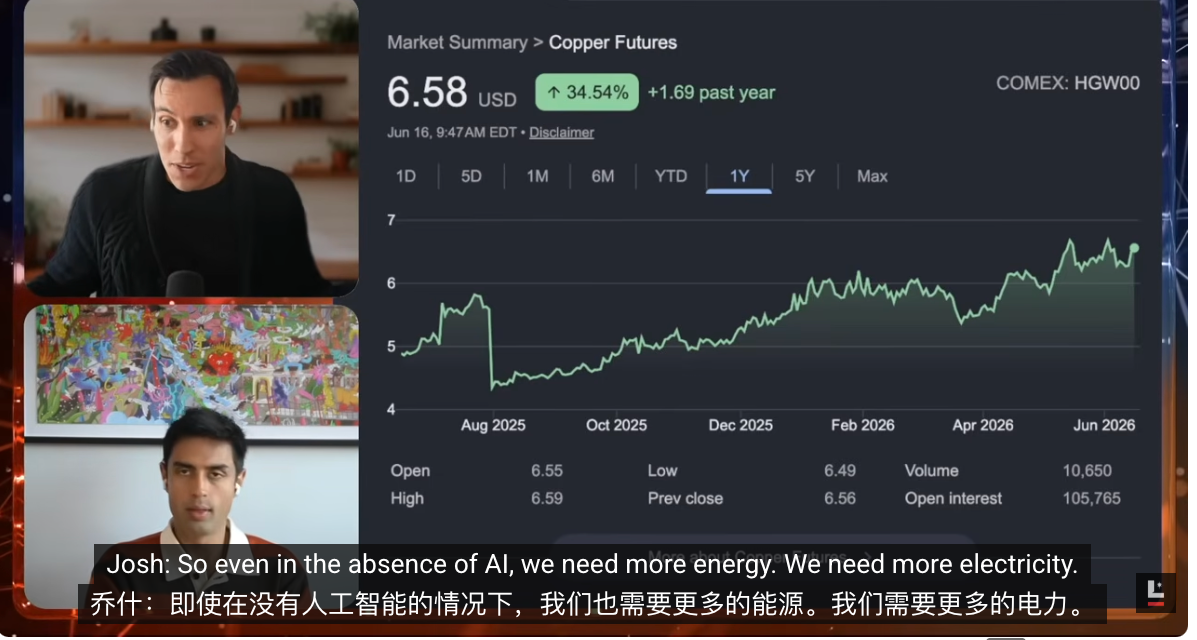
・「銅先物が最近非常に強い動きを見せているのは、本質的には誰もがそれを必要としているからだ。銅は短距離高帯域幅伝送において最も重要な基礎素材であり、光ファイバーはその次の段階である。」
・「銅は依然として短距離高帯域幅伝送において最も重要な素材だが、距離が長くなり熱が高くなりすぎると、光ファイバーに移行せざるを得なくなる。」
・「資金は次に、一見すると魅力的ではないインフラ企業に流れ込むだろう。」
エネルギーが最も堅実な賭けである理由
・「私は常にエネルギーに強気だ。なぜなら、たとえAI需要が減速しても、エネルギー自体は依然として世界的な必須需要であり、この需要は今後ますます高まる一方だからだ。」
・「どのようなシナリオでも継続的に上昇する唯一のトレンドは、エネルギー、電力、そして出力に対する我々の需要である。これらの企業は、私が最も長期で保有したい対象だ。」
·「私が最もフォローしたいのは、Jensen が投資していて、かつ Leopold のロジックと交差する企業です。だから今、私が最も追随に近い銘柄は Marvell です。」
·「最高の長期ポジションは、必ずしも最もホットな半導体企業ではなく、どんなマクロシナリオでも避けて通れない電力インフラです。」
Leopold の AI 投資ポートフォリオ
Josh Kale:Leopold Aschenbrenner という24歳のAI専門投資家は、今や市場で世界最強のAI投資家と見なされています。外部の噂では、彼のファンドの名目ポジション規模はすでに200億ドルを超えていると言われています。1ヶ月前に Ejaaz の投稿を見た時、ファンド規模はまだ137億ドルでしたが、基本的に四半期ごとに倍増している計算です。
今回は、彼の最近の投資動向におけるいくつかの重要な新たな変化を入手しました。前回、彼のポートフォリオについて話しましたが、当時最も驚かされたのは、彼がほぼ誰もが知っている企業、つまり世界で最も時価総額が高く、AI熱が最も高い NVIDIA を空売りしていたことです。多くの人が、なぜ彼がこのような企業に対して90億ドルを超える空売りポジションを取ったのか理解できませんでした。
今、その説明になるかもしれない新たな手がかりを入手しました。NVIDIA が資金調達を行っているのです。しかも、社債発行によるものです。表面的にはこれは不合理に見えます。NVIDIA のような巨大で利益率の高い企業が、なぜ完了したばかりの250億ドルの現金をさらに調達する必要があるのでしょうか?今日は、Leopold のポートフォリオと合わせて、なぜ彼がこれほど稼げているのか、次に何に注目しているのか、そして NVIDIA のこの資金調達が何を意味するのかについて話し合いたいと思います。
Ejaaz Ahamadeen:まず背景を説明します。Leopold Aschenbrenner は以前 OpenAI の研究者で、約1年半から2年前にファンドを組成しました。当初の規模はそれほど大きくなく、私の記憶では約2億ドルでした。しかし、彼の直近の13F提出書類によると、このファンドの公開ポジションはすでに137億ドルの価値があります。
そのため、市場は当然、彼がどのポジションに賭けているのか、中核となる投資ロジックは何か、次の大型取引はどこになるのかを知りたがっています。
これを理解するには、まず1か月前まで、LeopoldがAIセクター全体に対して非常に強気だったことを知る必要がある。特に「シャベルを売る」ロジック、つまりNVIDIAのようなGPUや上流のハードウェアサプライヤーに注目していた。
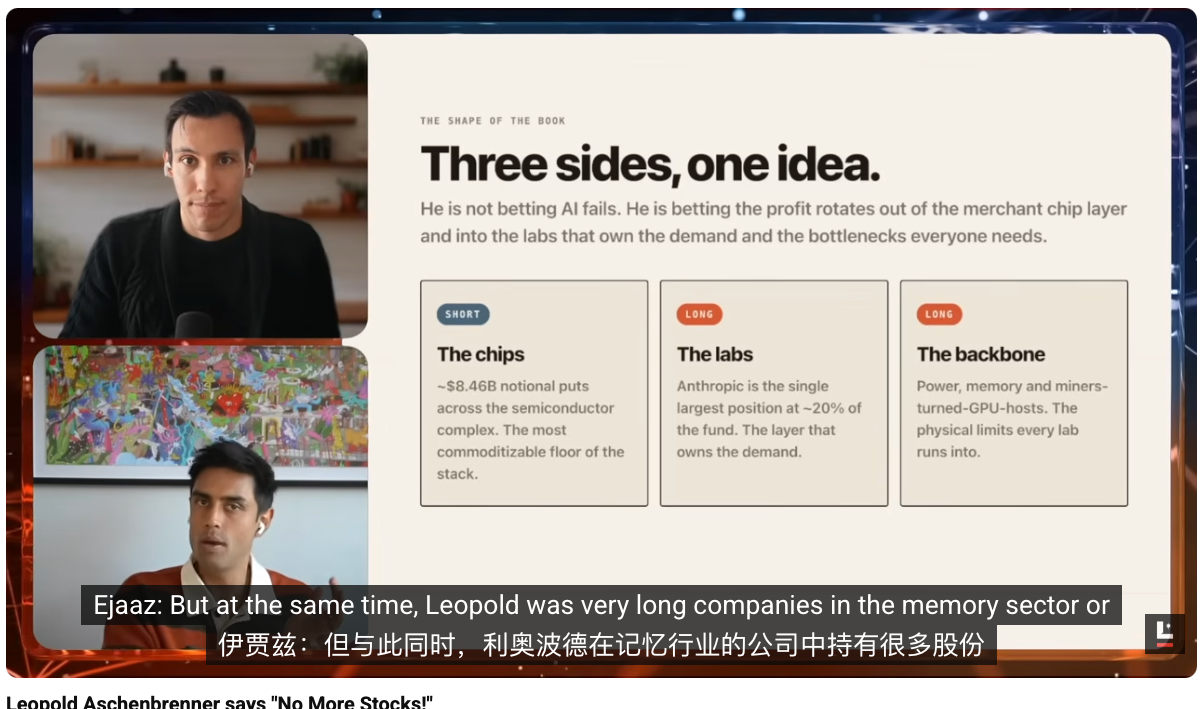
しかし、約1か月前、市場は彼が半導体ラインに対してそれほど強気ではないことに気づいた。彼は依然としてメモリや電力といった真のボトルネック部分を強気に見ており、新しいクラウドベンダーにも強気かもしれないが、世界で最も価値のある企業であるNVIDIAには強気ではない。具体的には、NVIDIA、ASML、Oracleなど、AIインフラの主要な受益者と見なされる企業に対して、合計約90億ドルの弱気ポジションを取っている。
NVIDIAを空売りするロジック
Ejaaz Ahamadeen:このニュースが出ると、多くの人がAIバブルが崩壊するのではないかと心配し始めた。表面的にはNVIDIAのGPUはまだ好調に売れており、需要も明確に弱まっていない。では、問題はどこにあるのか?
その後、さらにいくつかの新しい手がかりを掘り出した。その中で最も重要なのは、NVIDIAが債券発行を通じて外部から250億ドルを調達したことだ。これは単に自社の現金を使うのではなく、追加でレバレッジをかけていることを意味する。そこで疑問が浮かぶ:世界で最も収益性が高く、利益率が最も高く、キャッシュフローが最も強い企業が、なぜ外部から250億ドルを借りる必要があるのか?
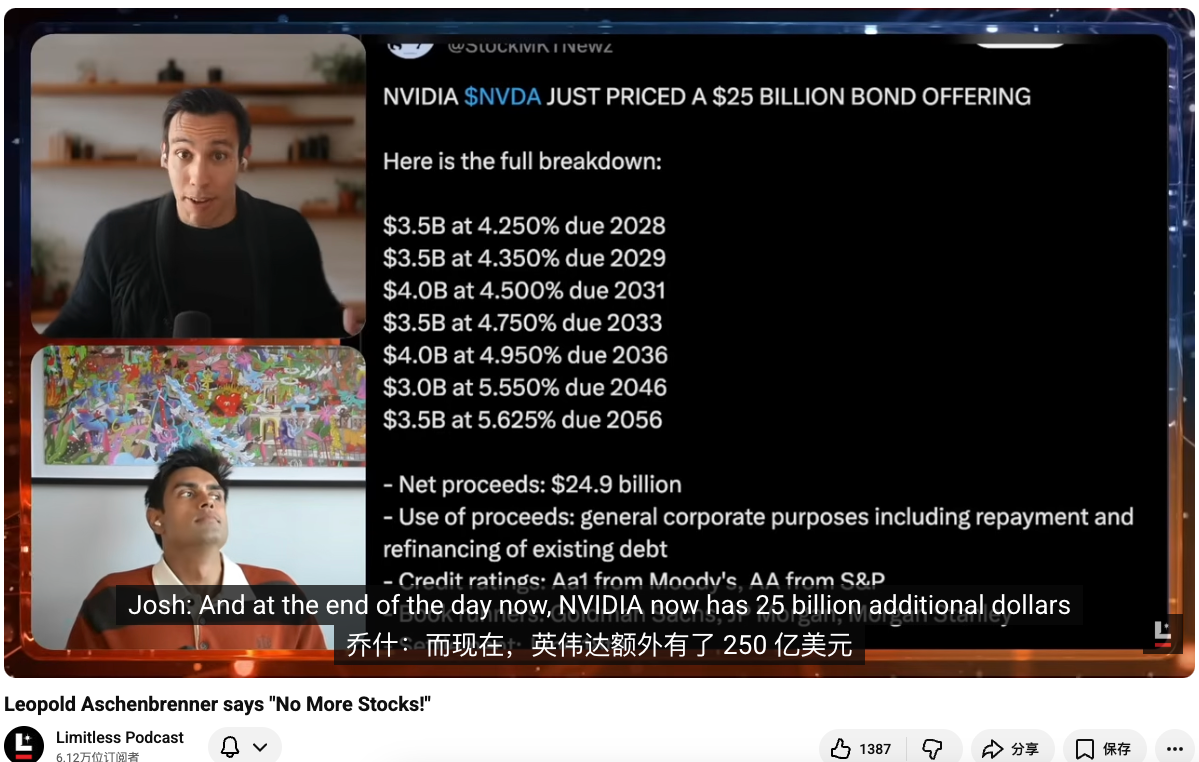
Josh Kale:しかも、当初は200億ドルの調達を計画していたが、最終的に250億ドルに拡大し、応募倍率は3倍を超えた。前回このポートフォリオについて話したとき、これらの企業は資本支出が莫大だが、収入も十分に高く、理論上は自社のバランスシートだけで拡大を支えられると言っていた。
しかし、これはNVIDIAが2021年以来初めて、明らかにオフバランスシートで資金調達を行ったケースであり、自社の現金を直接使うのではなかった。確か、現在NVIDIAの手元現金は約120億ドル以上だ。これらをすべて合わせると、奇妙な緊張感が生まれる:一方でLeopoldが空売りを仕掛け、他方でNVIDIAは現金が無限で利益も無限のように見えるのに、債券を発行している。では、一体何が起きているのか?
NVIDIAの債券調達の分析
ジョシュ・ケイル:エジャーズ、この取引そのものを分解してくれないか?普通の資金調達ではなく、社債発行だ。結局、NVIDIAのバランスシートに250億ドルが追加され、金利もかなり低そうだ。
エジャーズ・アハマディーン:2つの解釈を提示しよう。NVIDIAは元々約137億ドルの現金を保有しており、つまり自社資金で賄うことも可能だった。それなのに、なぜ外部から資金調達するのか?最も簡単な例えは住宅購入だ。多くの人は一括で支払える資金があっても、ローンを選ぶ。なぜなら、自己資本を他の用途に回せ、借入コストが十分に低ければ、むしろ得だからだ。
ここ数年、金利環境は厳しいが、NVIDIAのような世界で最も価値があり、最も人気のある企業の一つなら、非常に有利な条件で借り入れができる。今回の250億ドルの社債は、期間が2年から30年まであり、ほぼ格安の資金と言える。金利水準は米国債利回りに近い。
さらに、この資金調達は約4倍の応募超過だった。つまり、市場には250億ドルの枠に850億ドルの資金が殺到し、NVIDIAはほぼ自由に投資家を選べる状態だった。公式発表だけを見れば、NVIDIAの説明は主に財務整理であり、既存債務の返済と借り換えが目的だという。Googleも数週間前に非常に似たことを行い、今年2月にも実施している。したがって、この説明を受け入れ、財務最適化と見なすこともできる。
しかし、もう一つの側面も無視できない。過去1ヶ月半の間に、NVIDIA、Amazon、Google、そして他のハイパースケールクラウド事業者のほとんどが、外部資金調達を増やしている。社債発行もあれば、株式売却もある。レオポルドの見解は全く根拠がないわけではない。これはバブルが崩壊し始め、カードハウスが揺らぎ始めた兆候かもしれない。ただし、財務構造だけを見れば、まだ危険を示す明確な兆候はない。
ジョシュ・ケイル:私もそう思う。NVIDIAの空売りに90億ドルは、本当に大きなポジションだ。しかし、調査中に別のことも見つけた。5月18日、NVIDIAの取締役会は追加で800億ドルの自社株買いを承認し、配当も1株あたり1セントから25セントに、25倍に引き上げた。
もし企業が同じ月に大規模な自社株買いと配当増額を行いながら、同時に借り入れをするなら、明らかに資金不足が理由ではない。より合理的な説明は、これが低コストの資金であり、AI相場の資金調達方法に微妙な変化が生じているということだ。誰もがこれらの資本取引に参加したがっており、NVIDIAも社債発行が他の資金調達方法よりも安上がりだと認識し、その流れに乗ったのだ。少なくとも現時点では、NVIDIA自体は依然として好調だ。
なぜ彼はポジションを調整したのか
Josh Kale: これで別の疑問に戻るね。Leopold は一体何を考えているんだ?なぜ彼の判断が変わったんだ?君がさっき見せた株価チャートも示している通り、NVIDIA は最近確かに特に強いパフォーマンスを見せているわけではないが、悪いわけでもない。それでも時価総額約5兆ドルの世界最大の企業であり、たった1ヶ月で7%下落しただけだ。他のAI株が急騰している背景では、これは大したことではない。
Ejaaz Ahamadeen: NVIDIA が消えるとは思わない。そのGPU、そして数週間前に発売されたばかりのCPU製品ラインも、非常に良いパフォーマンスを見せると考えている。AI製品への需要は今、指数関数的に過剰であり、その需要を実際に受け止められるコアマシンのサプライヤーは、現時点では主にNVIDIAだけだ。
しかし、確かにAIで最も古典的な「スコップを売る」取引は既に混雑しすぎており、Leopold の最近のポジション変更が伝えているのはそのシグナルだ。彼の最近の13Fを見れば分かるが、彼の弱気ポジションは明らかに半導体関連、例えばNVIDIA、ASML、Oracle、その他いくつかのインフラ企業に偏っている。
しかし同時に、彼はメモリ、電力、新しいクラウドといった分野に大きく投資している。これは彼の判断がAIインフラの天井を示しているのではなく、インフラスタック内の特定の層、特に半導体や従来の人気銘柄が混雑しすぎていることを示している。
問題が「資金は次にどこへ流れるのか」に変わった場合、2つの答えがある。1つ目は最も直接的で、次の真のインフラボトルネック、すなわち電力、メモリ、データセンターネットワークといった分野へ流れることだ。2つ目の答えは、数週間前に明らかになったばかりの謎の投資だ。
予期せぬ暴露:Anthropic のポジション
Josh Kale: これが一番驚きだ。昨日君から聞くまで知らなかったんだが、最初の反応は「ありえない」だった。まさか Leopold のファンド「Situational Awareness」が、Anthropic の株式に20%も配分しているとは?現在、外部の噂では、この企業がLeopoldファンドの約5分の1のポジションを占めていると言われており、『ウォール・ストリート・ジャーナル』や他のいくつかのメディアもそう報じている。また、取引に非常に近い関係者もこれを確認している。
これが彼のポートフォリオにおいて、市場が全く予想していなかったカードとなった。
なぜなら、13Fでは公開市場での保有しか開示されず、プライベートエクイティは開示されないからだ。そしてAnthropicはまさにその非上場株式の大きな塊である。そのため、外部が彼のポートフォリオの評価額を200億ドルと見積もっていた理由が、ようやく理解され始めた。
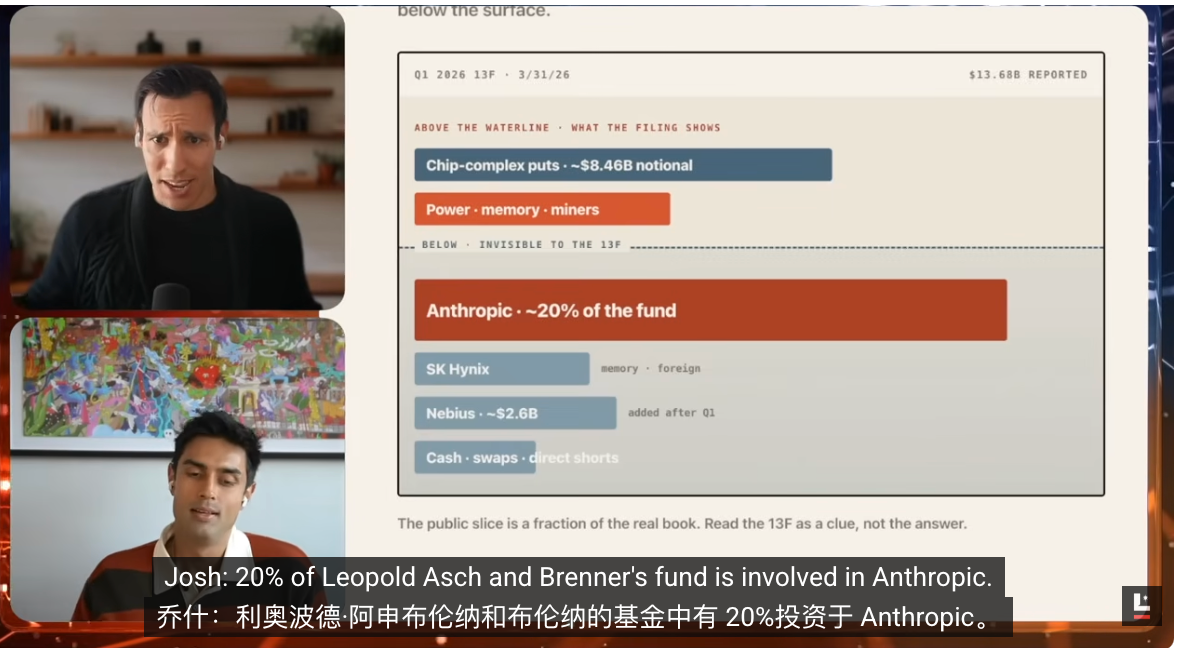
もしファンドの20%がAnthropicであり、彼がおそらく2025年初頭に投資していたとすれば、Anthropicにおける1年のリターンは、まるで7年分の成長を凝縮したようなものだ。この変化は、彼の投資ポートフォリオ全体に対する認識を大きく修正させるだろう。
Ejaaz Ahamadeen:その通りだ。彼が初めてプライベートルートやファンドを通じてAnthropicに投資したのは、おそらく2025年3月頃で、当時のAnthropicの評価額は約600億ドルだった。現在、最新のラウンドでの評価額は9650億ドルに設定されている。
これは約15倍の上昇に相当する。本日の番組で示した計算によると、彼の直近の13Fで開示された流動性ポートフォリオの価値は137億ドルであり、これに『ウォール・ストリート・ジャーナル』が報じたAnthropicのポジション分を加えると、さらに約70億ドルが追加され、ファンド全体の運用資産は200億ドルに達する。
この事態はどれほど驚異的か?Bill Ackmanのような、市場で30~40年のキャリアを持つトップ投資家でさえ、彼のPershing Capitalの規模は約200億ドルだ。Leopoldがこのゲームに参入してからわずか1年半、しかも彼はまだ24歳で、実質的な投資経験はほとんどない。
しかし彼は極めて驚くべき判断を下し、狂気じみているのは、これらすべてを実は事前に書き記していた点だ。彼は1年半前にファンドを立ち上げた際、65ページに及ぶAIに関する長文『Situational Awareness』を発表し、そのロジック全体をほぼ完全に説明していた。そこには、資金が半導体や一部のインフラセクターから、他のボトルネック制約へとどのようにシフトするかも含まれている。現在、市場はまさにその線に沿って動いており、これは本当に驚くべきことだ。
次のインフラ相場
Ejaaz Ahamadeen:だからこそ、このことは次に資金がどこへ流れるかを教えてくれる。もし彼がNVIDIAに対して慎重なら、資金は電力やメモリーといった分野へ向かうだろう。同時に、彼は「シャベル」を買い続けるのではなく、「鉱山」そのものに直接投資したいと考えており、Anthropicこそが彼が最も好むその鉱山なのだ。
ジョシュ・ケイル:これは確かに新しいトレンドのように見えますし、彼が相変わらず他の誰よりも一歩先を行っているということですね。この12ヶ月間、皆さんはAIのボトルネックがどこにあるのかを探し続けてきました。レアメタル、メモリ、RAMなど、市場はそれらを追いかけてきました。これらの判断も間違いではありません。なぜなら、その波は確かに起こったからです。
しかし今、ボトルネックと見なされていた分野のバリュエーションは徐々に合理的な水準に近づいています。皆さんはこれらの企業のビジネスモデル、市場規模、将来の収益をかなり理解しているため、多くの価値はすでに価格に織り込まれています。次のラウンドで私たちがより注目しているのは、資金が今後どこへ流れていくのかということです。
先ほどあなたが言及した土地、電力、筐体、物理的インフラストラクチャーという方向性は正しいように思えます。なぜなら、AIにとって本当に最も重要なものは何かを考えると、その答えはますます物理的な建設能力になりつつあるからです。xAI、あるいはより正確には、すでに上場しているSpaceXを見てみると、その収益の核はロケットそのものではなく、AIインフラストラクチャーの構築です。
さらに、今回のAnthropicやGoogleとの取引がもたらす価値は、Starlink、Starship、そして衛星事業全体の合計をすでに上回っています。ここには明らかに巨大な需要と巨大な価値が存在します。そうなると問題は、誰が実際にこれらを構築できるのか、ということになります。
SpaceXは明らかにその答えの一つです。昨夜の時間外取引でその株価はすでに230ドルに達し、約3.1兆ドルの評価額に相当します。今週はSpaceXに特化した回を設ける予定です。なぜなら、この動きがあまりにも異常だからです。Cursorの買収を完了したばかりで、現在の評価額は3兆ドルに達し、イーロンが1日で稼いだ金額は、ウォーレン・バフェットがキャリア全体で稼いだ額を超えています。
次の恩恵を受けるのは誰か
ジョシュ・ケイル:私たちが関心を持っているのは、どの企業がこのようなハードウェアインフラを最も得意とし、「機械を作るための機械」の開発を得意としているかです。Leopoldの方向性と全体的な大きなトレンドを考慮すると、資金は次のステップとしてここに流れ込むと考えています。では、Ejaaz、このローテーションは現実的にどの企業に及ぶのでしょうか?
エジャーズ・アハマディーン:その多くは、あまり魅力的に聞こえないインフラ企業になるでしょう。先月、よく名前が挙がったのはMarvellです。数週間前、台湾で開催されたComputexで、Jensen Huangがステージ上で直接、これが次の1兆ドル企業になると述べました。
そして彼がこの発言をする3ヶ月前、NVIDIAはMarvellに15億ドルを投資していた。この発言がインサイダー取引や市場操作にあたるのか、もう私には判断がつかない。なぜなら、この発言の後、株価はさらに70%上昇したからだ。
今、AIインフラが天井を迎えたと直接判断するのは実は簡単だ。しかし、これを2008年のような歴史的な金融危機と比較すると、あのような高度なレバレッジ、金融工学、そして体系的な操作の匂いは、今回まだ完全には現れていない。
最も重要な違いは二つある。第一に、今日これらの企業が作り出している製品には、実際に人々が金を払っている。インターネットバブルや金融危機の時期には、これほど堅固な実需は存在しなかった。第二に、物理的な制約により、現在は無限にレバレッジをかけることが事実上不可能だ。なぜなら、システム全体が人手と建設能力によって制限されているからだ。
どれだけ資金を調達しても、データセンターを十分な速さで建設し、十分なメモリチップの生産能力を拡大することはできず、送電網や電力線、関連インフラをすぐに拡張することもできない。地上にはそれだけの人手がなく、承認、規制、そして様々な手続きがあなたを阻んでいる。
だから私はむしろ、これが投資家にアドバンテージを与えていると考える。最もホットなチップや「スコップを売る」取引がすでに過密状態にあると分かっているなら、次に資金は電力、データネットワーク、例えばAstera Labsのような企業へと流れ、さらに他の関連セクターへと流れていく。
あなたが本当に考えるべきなのは、これらの契約がいつ履行され始めるのか、これらのファブがいつ実際に完成するのか、SpaceXのロケットがいつAI衛星を打ち上げるのか、さらにはいつ太陽エネルギーを利用してAIモデルを訓練し始めることができるのか、ということだ。
タイムラインがベットのリズムを決定する。少なくとも私はこのフレームワークに従って投資している。もちろん、これは投資アドバイスではない。私がこう考えるのは、過去1年半の間に、資金が汎用AI株から半導体やインフラ取引へと流れていくのを目の当たりにしてきたからだ。
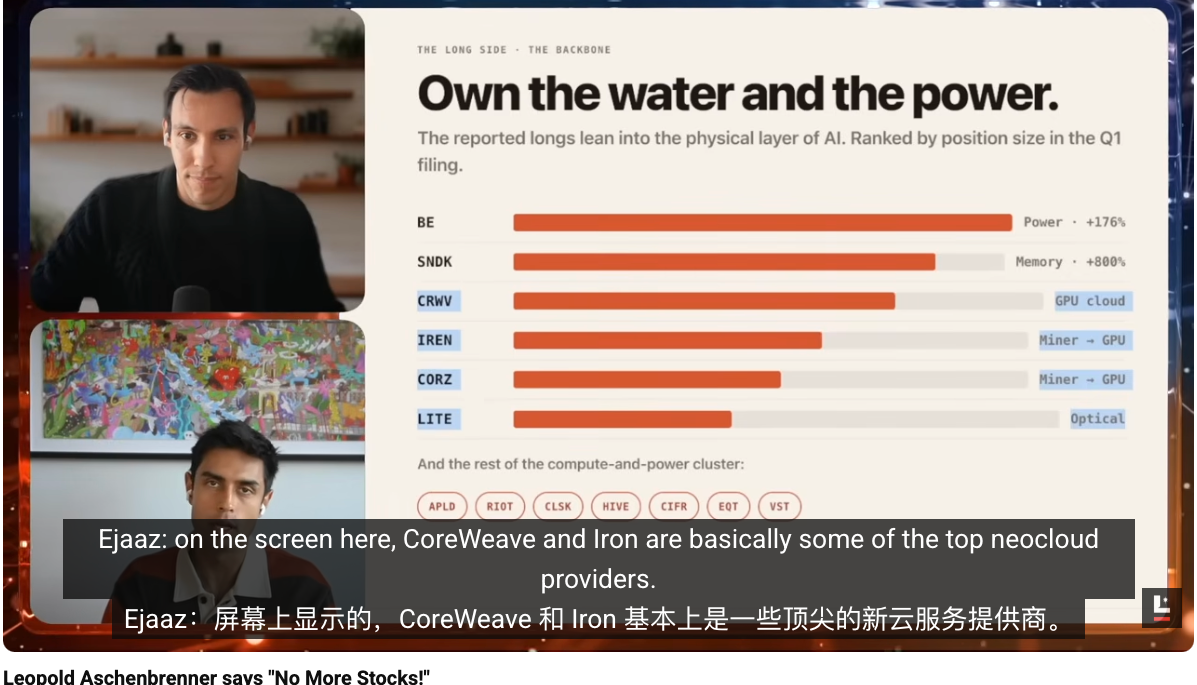
Josh Kale:このポートフォリオ構成図をさらに見ていくと、このストーリーが彼の保有構造に明確に書き込まれていることが分かる。カテゴリー別に見て、彼の最大の配分は何か?それは電力とエネルギーだ。次にメモリ、その次にクラウドとGPUマイナー、つまり最も実体のあるインフラだ。
彼はCoreWeaveのような新しいタイプのクラウドプロバイダーを保有したいと考えており、また、すでにクラウドコンピューティングへと転換したマイナーも保有したいと考えている。彼が所有したいのはこれらの実体インフラであり、こここそが真のボトルネックだと確信しているからだ。あなたも先ほど触れたように、もちろんその中にはさらに細かい要素、例えば実際の建設、ハードウェア製造、データセンター建設そのものなど、非常に困難なものが多く含まれている。
最大のボトルネックがどこかと言えば、許可や承認さえもそれに該当する。では、誰がこれらの問題を解決しているのか?SpaceXはデータセンターを宇宙に移そうとしており、Teslaは人型ロボットで人手不足を解消しようとしている。しかし、どちらもまだ遠い未来の話だ。短中期的には、むしろ多くの空白の機会が存在しており、それがLeopoldが注力している方向性だ。
光モジュールと光ファイバーの優位性
Josh Kale:もう一つ、以前詳しく触れなかった点を補足したい。より深く掘り下げて、さらなる超過収益を求める人にとって、彼の多くのヒントは光学やより基盤的な技術スタックに隠れている。Ejaaz、君は最近これを研究しているが、彼の考え方を説明してくれないか?
Ejaaz Ahamadeen:彼の画面にあるポジションを見ると、CoreWeaveとIronは基本的に最上位の新しいクラウドサービスプロバイダーだ。簡単に言えば、Amazon Web Servicesに似ているが、AWSがインターネット企業にクラウドサービスを提供するのに対し、これらの企業はAI企業に既製のGPUインフラを提供している。
彼らはGPU、ネットワーク、デプロイメントなどをすべて整えてくれるため、AI企業は自ら基盤インフラを気にすることなく、直接モデルを訓練し、計算リソースを利用できる。CoreWeaveとIronは、彼がポジションを構築し始めた時から最大の集中ポジションの一つであり、最も高いリターンをもたらしている。
さらに注目すべきは、彼が今日でもこれら二社を最大のポジションに置いていることだ。これは、彼の見解ではこの取引がまだ終わっていないことを示している。さらに言えば、彼はCore Scientificにもプライベート投資を行っており、この会社はCoreWeaveのインフラ供給能力を解放するのに役立つ。ある意味で、彼はCoreWeaveにさらにレバレッジをかけていることになる。
これらに加えて、CoherentやLumentumのような企業を見てみよう。これらは本質的に光ファイバーと光接続に関連するサプライヤーだ。最も簡単に説明すると、半導体とGPUが互いに通信する際、従来の方法では大量の銅線に依存することが多い。
問題は、GPUの規模が大きくなるにつれて、銅線は発熱が増え、エネルギー損失が高くなり、効率が悪化する。そんな中、光ファイバーは次のアップグレードの方向性となる。データ転送をより高速に、コスト効率を高め、推論や訓練の計算リソースを提供する企業がより多くの利益を得られるようにする。そのため、彼が常に非常にインフラ志向のものに賭けていることがわかる。これらの光学企業に投資する一方で、電力関連企業にも投資している。聞こえは地味かもしれないが、私の見解では、これこそが現在実際に資金が流れ込んでいる場所だ。
ジョシュ・ケイル:銅については私も最近興味を持ち始めました。近距離データ伝送において、どれほど重要な素材かをようやく理解したからです。多くの高帯域・短距離伝送のシナリオでは、銅がほぼ唯一、実際に使いたいと思われる素材です。距離が長すぎたり熱が大きすぎたりして銅が適さなくなった時点で、初めて光ファイバーに切り替わります。そのため、現在の市場では銅と光ファイバーの組み合わせ需要が非常に強く、この銅の取引を観察するのは非常に興味深いのです。
銅先物は最近非常に強い動きを見せています。本質的には、誰もがそれを必要としているからです。銅は短距離・高帯域伝送において最も重要な基盤素材であり、光ファイバーはその次のステップです。
より根本的に考えると、素材の流れは常に興味深いものです。すべての基盤のさらに下の層では、結局のところ、インテリジェンスを得るために最も必要な原材料は何か、という問いに行き着きます。銅はその一つであり、リチウムもそうですし、他にも多くあります。本当に素材特集を別途やるべきですね。もしかすると、Leopoldがまだその層に到達していないうちに、私たちが先に次のローテーションを見抜けるかもしれません。
ジョシュ・ケイル:スタックの底に向かって進み続ければ、銅鉱山に直接行って、これらのものがどのように作られるのかを見ることもできます。しかし、核心的な判断に戻ると、次のローテーションは、比較的小さなボトルネックから、本当に困難な課題、つまりハードウェアと大規模データセンターの建設へと移行するものだと思います。
データセンターを建設できる者が、利益を掴むのです。SpaceXがデータセンター需要の旺盛さによってどれだけの利益を得ているか、私たちはすでに目の当たりにしています。より多くのデータセンターを迅速に立ち上げ、十分な電力とGPUを提供できる者が、最も多くの利益を得るでしょう。これが基本的に、Leopoldが現在賭けている方向性です。
バブルは発生しているか
ジョシュ・ケイル:まとめると、私たちは現在バブル崩壊段階に入っているとは考えていません。Leopoldのポジションは、全面撤退というよりも、むしろローテーションのように見えます。では、やはり彼に従って行動し続けるべきなのでしょうか?
エジャーズ・アハマディーン:認めます。初めて彼の13Fを見たとき、最初の反応は「こいつ、世界で最も価値があり、需要が2029年まで見込まれている会社を空売りするなんて、ありえない」というものでした。しかし、今回の資金調達を見て、もしNVIDIAが今後も外部債務を増やし、将来的には株式売却の可能性さえあるとすれば、このトレンドが続くなら、Leopoldが再び正しいと言えるかもしれない、と考えるようになりました。
もし本当にそうなら、彼のファンドは最終的に世界トップクラスのトレーダーや最高の投資ファンドを超えるかもしれない。彼が本当に勝ち続けているという事実には、素直に感服せざるを得ない。
Josh Kale:しかし、もう一つ重要な点がある。彼の過去の人生はほぼ一貫してロング(買い)のみで、大規模な売りを経験したことがない。先にBill Ackmanの話をしたが、30倍のリターンを出すことと、市場で30年生き残ることは全く別の話だ。
もし彼が本当にこの成長を維持し、いつ売りのボタンを押すか、リスク管理の方法、ヘッジで身を守る術を学べば、さらに恐ろしい存在になる。そして、我々はすでにその能力の兆しを見始めている。あの90億ドルの空売りは、実際には90億ドルの現金で直接空売りしたわけではなく、オプションとレバレッジを活用したもので、1対1の裸の空売りではない。いずれにせよ、この件は引き続き注視する価値がある。
エネルギーこそが核心的な賭け
Josh Kale:彼のポートフォリオ全体から、自分が最も買いたい銘柄を一つ選ぶとしたら、どれを選ぶ?
私自身の答えはエネルギー株だ。私はずっとエネルギーに強気で、たとえAI需要が減速しても、エネルギー自体は依然として世界的な必須需要であり、その需要はますます高まる一方だ。
AIを完全に無視しても、我々はより多くのエネルギーと電力を必要としている。Bloom Energyのような電力供給と送電能力を向上させる企業は、私が最も興奮する分野であり、ヘッジ的な賭けに最も近い。どんなシナリオでも上昇し続ける唯一のトレンドは、エネルギー、電力、出力に対する我々の需要であり、これらの企業は私が最も長期でロングしたい対象だ。
Ejaaz Ahamadeen:この答えは少しズルいかもしれない。私が最も追いたいのは、Jensenが投資していて、かつLeopoldのロジックと交差する企業だ。現在、私が最もコピートレードに近い銘柄はMarvellだ。Leopoldが公に保有している企業ではないが、彼の光ファイバーと電力に関する賭けの方向性に非常に合致しており、Jensenはすでに15億ドルを実際に投資している。
私が観察している現象として、JensenがNVIDIAを通じてある企業に投資した場合、Intel、CoreWeave、その他を問わず、その後は基本的にずっと上昇している。だから、今の私のポジションは大体ここにある。私自身もCoreWeaveをいくらか保有している。JensenとLeopoldの両方がそれに極めて強気だからだ。
Josh Kale: Marvellは過去6ヶ月で270%も上昇しました。これは本当に良い経験則かもしれません。Jensenのような人物、さらにはTrumpのような巨大な影響力を持つ人物が、公に特定の株を買うように言った場合、多くの場合、真剣に検討する価値があるのです。
過去に何度も証明されているように、こうしたシグナルは非常に大きな実現余地を持つことが多いです。IntelであれMarvellであれ、これらの事例は、一方で彼らが本当に自分の言っていることを理解していること、もう一方でそれらの企業の結果に影響を与える能力を持っていることを示しています。ですから、この相場は本当にクレイジーです。
私はこれが続くことを望んでいます。現状を見る限り、続く可能性も非常に高いです。少なくとも今はまだ強気で楽観的であり、日々変化に応じて判断を続けていきます。
Josh Kale:Leopoldのポートフォリオ更新について、最後に何か補足することはありますか?
Ejaaz Ahamadeen: 私はむしろ、これに懐疑的な人々の意見を聞いてみたいです。もし今の分析を聞いて、私たちが完全に間違っている、またはどこかで理解が偏っていると感じたなら、遠慮なく指摘してください。
昨日、私はNVIDIAの250億ドルの資金調達ニュースを長い間見つめていました。本来は批判するつもりでした。しかし、財務的なロジックだけを見れば、この件は確かに理にかなっています。
なぜ、ほぼリスクのないこの安い資金を借りないのでしょうか?他人の資金を借りて拡大する方が、自社の株式を売却するよりもはるかに合理的です。なぜなら、それによって将来の収益をより多く保持できるからです。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







