ゼロ資金調達率?海外で話題のHyperEVMの新しいコントラクト設計
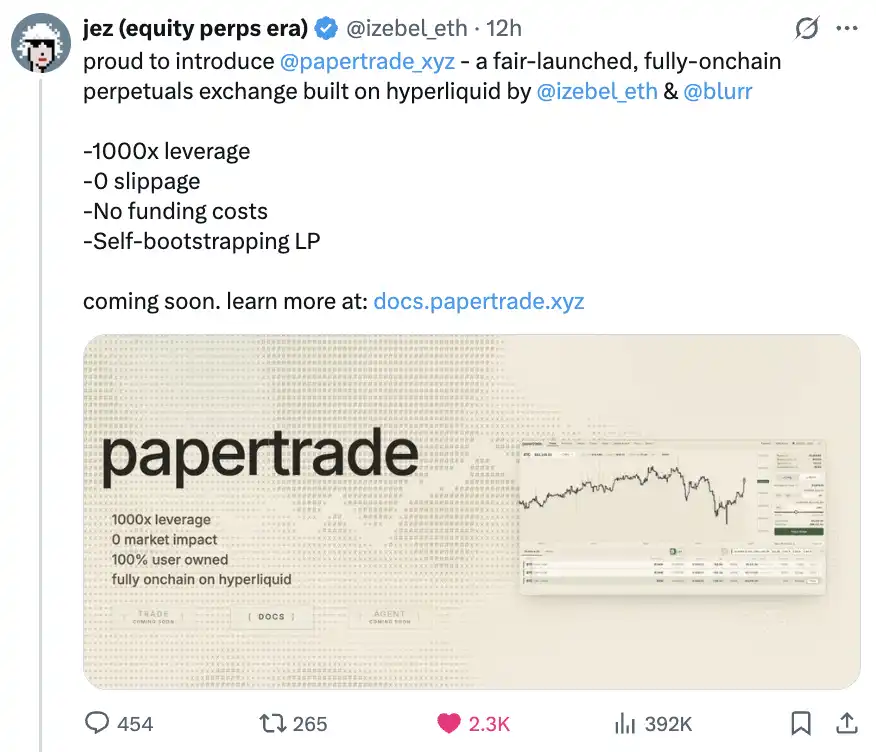
暗号トレーダーのJezは今年5月、HyperEVM上で開発した新プロトコルPaperTradeを発表し、英語圏の暗号コミュニティで大きな議論を巻き起こした。公式計画によると、PaperTradeは今夜22時に正式ローンチ予定であり、BlockBeatsがプロジェクト関連情報を以下のように整理した:
Jezは永久契約の長期的な布教者であり、初期にHyperliquidに大きくポジションを置き、そのアカウントアドレスはLighterとVariationalのエアドロップポイントランキングで上位に位置している。今回彼は自ら参入し、手数料なし、スリッページなし、資金調達率もないPerp DEXを作った。
古式カジノ流亡オンチェーン
PaperTradeのメカニズムは金融史において不名誉な前身を持つ。1900年代のアメリカの小さな町にあったバケットショップは、証券会社の看板を掲げ、カウンターの後ろでチョークを使ってニューヨーク証券取引所のリアルタイム価格を書き写していたが、顧客の注文は決して店主の引き出しから出ることはなかった。本質的には顧客と店主の賭けであった。このビジネスは1909年にニューヨーク州法で禁止され、1920年代にはほぼ消滅した。
ユーザーがPaperTradeでポジションを開くか閉じる際、プラットフォームは直接Hyperliquidのオーダーブック価格を読み取り、開閉の差額に基づいて公共LPプールと直接決済する。プロセス全体でHyperliquidのマッチングシステムに注文が入ることはなく、実際の永久契約の取引もない。取引の双方は常にユーザーとLPプールであり、第三者のカウンターパーティは存在しない。
永久契約 + P2P + DeFiポンジ
PaperTradeはDeFiマイニングとP2Pレンディングのモデルを同時に借鉴している。
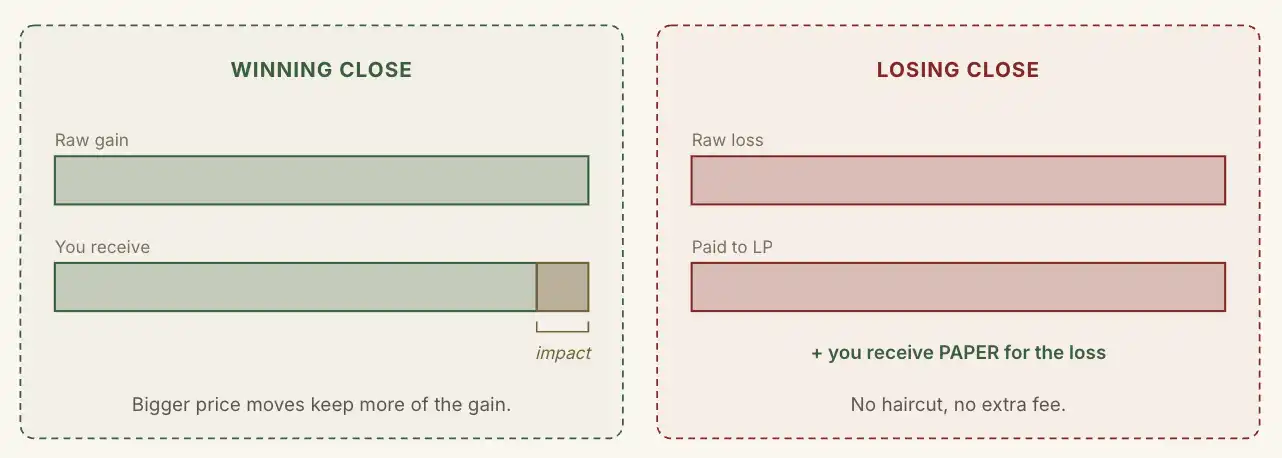
ユーザーがPaperTradeで被った損失はそのままプロトコルのLPプールに入り、ユーザーの利益はプラットフォームが手数料を取る。価格変動幅が小さいほど、利益から取る手数料が多くなる。言い換えれば、ユーザーが稼ぐほど、プロトコルの手数料は少なくなる。
HLPとは異なり、PaperTradeのLPプールにはチームの預け入れも、VCの出資もなく、いかなる形式の外部預金も受け付けない。その唯一の資金源はユーザーが損失した証拠金のみである。
問題は、LPプールに100ドルしかなく、ユーザーが5000ドル稼いだ場合、プロトコルはどうやって賠償するのか?
PaperTradeは従来のP2Pレンディングの債権キューをオンチェーンに移しました。
この5000ドルは順序付けられたオンチェーンキューに入り、次の損失注文が穴を埋めるのを待ちます。キューは先頭から順番に支払われます。ユーザーの元本は常に最優先で返還され、利益部分のみがキューに並びます。
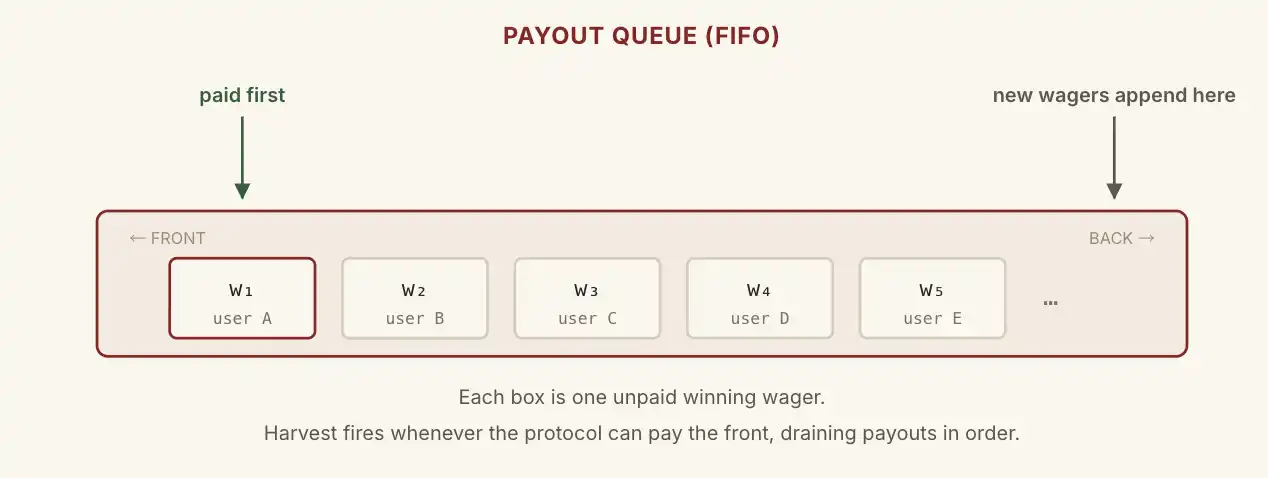
理論上、LPは段階的に「破綻」する可能性がありますが、すべての勝者は最終的に支払われます。ただし、敗者の損失がプラットフォームが勝者に負っている利益を埋め合わせられない場合を除きます。
もしここで終わりなら、このプロジェクトは死に向かう運命にあります。なぜなら、LPプールにお金がなくなれば、勝者は利益を受け取るまで長く待たなければならない可能性があり、取引する動機もなくなり、トレーダーは次々と去り、敗者すらいなくなり、プラットフォームが勝者に負っているお金は不良債権となるからです。
PaperTradeの真髄はそのトークンPAPERです。
ユーザーが1ドル失うごとに、プロトコルはカーブに従って一定量のPAPERを鋳造します。
LP残高が200万ドル未満の場合、鋳造比率は損失1 USDにつき100枚のPAPERに固定されます。LPが200万ドルを超えると、レートは減衰し始め、LP残高が多ければ多いほど、鋳造されるPAPERは少なくなります。
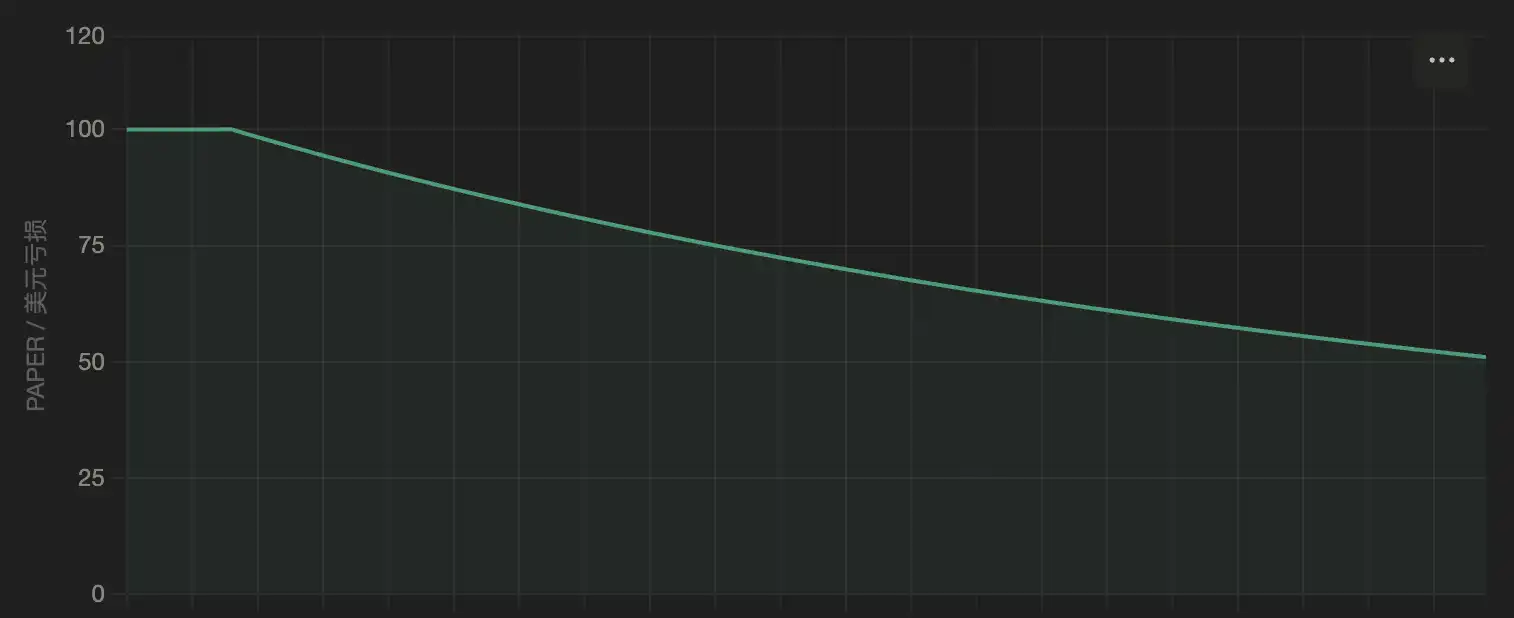
横軸:単位損失あたりに得られるPAPERの数量;縦軸:LP残高(1目盛り=1M)
PAPERをステーキングすると2つの配当が得られます。1つはプロトコルの手数料収入、もう1つは残高が500万ドルを超えた後、超過分のすべてがステーカーに割り当てられます。
言い換えれば、LPプールの規模には500万ドルの天井が設計されており、この規模を超えると、ユーザーの損失はすべてPAPER保有者に返還されます。これにより「敗者がプラットフォームの株式を獲得し、勝者が敗者のお金を取り、プラットフォームが勝者から手数料を取って敗者に補助する」という閉ループが形成されます。
したがって、合理的な参加戦略は次のように要約できます:LPプールのTVLが低い時に賭けて損失を出してPAPERを鋳造し、LPプールのTVLが高い時にPAPERをステーキングして配当を享受する。
HyperEVMのストレステスト
筆者は、PaperTradeの最大の不確実性は、そのデプロイ先であるHyperEVMにあると考える。
PaperTradeは、Hyperliquidのクォートを無料のネイティブオラクルとして利用しているにすぎず、残りのすべてのロジックはHyperEVMのコントラクト内にある。
これはつまり、同様の性能を持つ高性能チェーンであれば、外部価格オラクルを接続する意思さえあれば、自分のチェーン上でPaperTradeの全メカニズムをそのまま複製できるということだ。複製者はさらに、HyperEVMにはできないことも提供できる。より低いガス代、より高いTPS、より手厚い初期補助金、より積極的なトークンインセンティブなどだ。
昨年のQ1のHyperEVMのミームシーズンでは、オンチェーン速度が遅く、ガス代が高騰する時期を経験した。PaperTradeのローンチは、HyperEVMにとってさらなる試練となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia