科技界の重鎮であるギャビン・ベイカーの逆張り判断3つ:Trainiumは過小評価されており、TSMCが市場を救っており、宇宙のハッシュレートは2年以内に本当の価値を示すでしょう
原文タイトル:《テック巨人ギャビン・ベイカー:規則に従ってメモリ株を売る時期だが、今回は異なり、まだ早期段階であり、台湾 TSMC がバブルを避ける手助けをしてくれている、アマゾンのチップがダークホースである》
原文著者:Dragon, 投資ワークブック Pro
最近、ウォール街で重要な投資カンファレンス——2026 年ソーン(Sohn)カンファレンスにて、テック投資の巨匠であり、Atreides Management の最高投資責任者である Gavin Baker が取材を受けました。
Baker は以前、総額 170 億ドルの資産を富国銀行で管理し、半導体分野のベテラン投資家です。
インタビューで、彼は市場の一般的な見解に挑戦するいくつかの判断を示しました:現在AIチップで最も低く評価されているのは、アマゾンの Trainium;台湾 TSMC の「保守的」な拡張戦略は、業界がバブルを回避するのに役立っています;スペースオービット計算パワーが2年以内に実証され、今後10年には地上データセンターの周辺産業に衝撃を与えるでしょう。
彼は述べています、「私は決してGoogleを空売りしたり、博通を空売りしたりすることはありませんが、Trainium は現在、非常に過小評価されていると確信しています。」
Trainium の過小評価は、他を大きく凌駕しています。Trainium が2026年において持つ意義、特に今年後半において Trainium 3 が本格稼働した後、それは2015年のTPUの意義と同等です。もし今日誰かがTPUを非常に期待しているなら、一度彼らの13Fを確認してみてください。Lumentum や Celestica の保有をしているかどうか見てください — これはTPUに最適な2つのターゲットです。私はそのうちの1つを保有しているので、この発言に自信を持っています。
また、彼は述べています、台湾 TSMC は黄仁勋が望むように急速に生産拡大することを拒否しています。「黄仁勋は3か月に1度台湾 TSMC を訪問し、彼らはおそらく生産を5%拡大しています。黄仁勋は、彼らに生産能力を2倍または3倍にすることを望んでいます。もし生産能力が本当に2倍または3倍になれば、NVIDIA は来年約15兆ドルのチップを販売できることになるでしょう — 本気で言っています。」
メモリサイクルについて、Baker は、過去25年間のすべてのメモリサイクルを見ると、現在100% メモリを売却すべき時期である。
私は実際に2000年にマイクロンのアナリストでしたが、彼らのアナリストデイにサンノゼに行ったのを覚えています。過去の法則から見て、現在は確かに売るべき時期です。
しかしながら、絶対売却してはいけないサイクルが1つあります——それは1990年代半ばであり、私たちが最後に本当の意味でのサイクルを経験したと考えています。そのサイクルと比較すると、私たちは現在非常に初期の段階にいる可能性があります。
AI収入に関して、Bakerは、S&P 500企業の労働構造が「重大な調整」を迫られることになるが、AIの価格設定モデルが「月額制」から「従量課金」に移行することで、収入が予想を上回るペースで成長するだろうと述べました——彼はこれを、かつての携帯電話業界での「パッケージ外の通話時間に課金する」収益モデルになぞらえています。
彼はまた、読書の圧倒的な重要性を強調し、自身がほとんどもう上場企業の経営陣と積極的に会うことはないと述べました——これらの経営陣は非常に厳格なトレーニングを受けており、述べることは決して決算電話会議や10-Qファイリングの内容を超えることはありません。
私がこれらのファイルを読む速度は、彼らが話す速度を大幅に上回ります。以下は、投資作業本代表(WeChat ID: touzizuoyeben)がまとめた要点を共有します:
Amazon Trainium:最も市場が低く評価しているAIチップ
Blackstone Groupのシニアパートナー、Jas KhairaがBakerに尋ねた質問——Google TPU、Amazon Trainium、Intel Gaudiの競合他社の中で、市場が最も低く評価しているのはどれですか?Bakerは答えました。「間違いなくTrainiumです。」
彼は具体的な技術論理を示しました。現在の主流の先進AIモデルは、すべて「専門家の混合」(MoE)と呼ばれるアーキテクチャを採用しています。これらのモデルを推論するには、「スイッチングスケーリングネットワーク」と呼ばれるインフラストラクチャが必要です。
Bakerは:「現在世界には、スイッチングスケーリングネットワークを実行している企業は2社だけです——1つはNVIDIA GPUを駆動しているものであり、もう1つはAmazon Trainiumです。」
これは非常に見過ごされがちな技術的な障壁です。Google TPUはこの点で同等の能力を持っていません——Bakerは直截に1つの細部を指摘しました:「GoogleはML Perfベンチマークテストを発明しましたが、自社のベンチマークテストにTPUのスコアを提出していません。これを見ると、Jensen(Jensen Huang)が発狂したことがわかります。」
Bakerは、今年の下半期にTrainiumが大規模生産された後、Trainiumの2026年の地位が2025年のTPUの地位に相当すると同時に主張しました。彼は、以前CelesticaなどのTPUサプライチェーン企業に投資したことがあり、「私はこれを言う資格があると思います」と述べました。
彼は次のように補足しました:「私はGoogleを空売りすることは決してありませんし、博通を空売りすることもありませんが、Trainiumは現在非常に低く評価されていると確信しています。」
宇宙データセンター:2年以内に結論、今世紀末にシェアを獲得
この会話で注目されたもう一つのトピックは、「軌道計算」(Orbital Compute)であり、つまりデータセンターを宇宙に配置する考え方です。
KhairaはBakerに尋ねました:これが実際にビジネス化されるのはいつですか?
Bakerの回答は、明確な時期を示しました:「私は、将来2年以内にその実現可能性と経済性が検証されると考えています。今世紀末までに、それは意義ある市場シェアを占め始めるでしょう。」
その論理は、地上データセンターが直面する2つの主要な制約、電力と冷却にあります。一方、宇宙空間では、電力は太陽から、冷却は衛星の背面から供給されます。
Bakerは、彼が見たある観測計算サプライヤーの潜在的な衛星デザイン図を説明しました:放熱器は長さ300〜400フィートで、本体はラックであり、高さ8フィート、幅2.5フィート、奥行き4フィートで、複数のラックはレーザーで接続され、仮想データセンターを構成します。放熱器はラックの陰に配置されています。
彼は指摘しました。「この経路が実現可能となると、最も大きな影響を受けるのは地上データセンターの電力および冷却装置のサプライヤーである可能性が高いです。データセンターの建設を支援するために大量生産を行ってきた産業用企業は、需要の急激な停滞に直面する可能性があります。」
彼は同時に、すでに建設された地上データセンターにはまだ価値があり、トレーニングと強化学習は引き続き地上で行われます。「将来7年間に地上データセンターを一つも建設しないとは考えられません」が、増加する需要の方向性が再定義されつつあると強調しました。
TSMCの「頑固親父たち」:世界市場がバブルを回避
市場には、AI投資がインターネットバブルの再現につながる可能性があるという一般的な懸念があります。
Bakerの回答は、今回は違うかもしれないというもので、その理由は意外なことに、TSMCの経営陣が保守的だからです。
彼は言いました、歴史的に、重要な新技術が登場するたびに、鉄道、運河、PC、インターネットからAIまで、ほとんど例外なくバブルが発生してきました。投資家は新技術に興奮し、市場のコンセンサスが形成され、バブルが膨らみ、最終的にはバブル資金でインフラが整備される過程にありました。インターネットもそのような経緯をたどりました。
「私たちはバブルを望んでいません。バブルは非常に悪いものであり、バブルを経験するプロセスは非常に苦しいものであり、そしてバブルが崩壊した後はさらに苦しいものとなります。」
しかし、今回は彼は「楽観的に考えて」、私たちはバブルを回避できるかもしれないと述べ、その理由は現実世界に存在する物理的制約であるワット(電力)とウエハ(Wafer)の不足にあります。
ウエハ不足の鍵は、TSMCの姿勢にあります。Bakerは言います:「TSMCは70歳以上の、頑固なおじいちゃんたちが経営しています。」(その後、70歳は新しい50歳であり、さらに彼自身は50歳であるとジョークを飛ばしました)
このグループの人々は、台湾半導体がインテルに追いつくことが「この人生で不可能だと考えられた夢」から始まり、その後その夢を実現させるまでを経験してきました。彼らは、バブルや崩壊がTSMCにとって何を意味するかを痛感しています。
そのため、彼らは黄仁勋が望むように急速に生産を拡大することを拒否しています。
「黄仁勋は3か月に1度くらいTSMCに出向き、彼らはおそらく生産量を5%増やします。黄仁勋は彼らに生産量を2倍または3倍に増やすことを望んでいます。実際に生産量が2倍または3倍に増えれば、NVIDIAは来年約15兆ドルのチップを売るでしょう−私は本気です。ただし、この出来事の裏側には、おそらく誰もが非常に苦しむでしょう。」
Bakerの結論は、これらの「頑固なおじいちゃんたち」が、現実世界で実際に存在する物理的制約を実行することで、客観的にバブルを回避するのに役立ったというものです−そしてこのような制約は、過去のどの技術革命にも存在していませんでした。
メモリサイクルとAI収益の急増
対談の中で、Bakerは注目すべき2つの判断についても触れました。
メモリサイクルについて:メモリ価格は今年すでに60%から70%上昇しており、Micronの総利益率は60%を超える可能性があり、これは歴史的平均水準(約16%)をはるかに上回ります。
Bakerは、過去25年間のメモリサイクルの法則に従えば、「今は100%メモリ株を売るべきです」と白状しています。しかし、彼は今回はおそらく1990年代中盤のような本当の生産能力サイクルに近いことを考え、「私たちはまだ初期段階にいる可能性があります」と述べ、単純に過去のテンプレートを適用すべきではないと考えています。
关于 AI 收入规模:Baker 判断,OpenAI 和 Anthropic 合计收入达到 2000 亿美元的时间点,已经不遥远。
他援引黄仁勋的说法:黄仁勋希望自己最优秀的工程师,花在 AI 代币 上的支出至少达到薪酬的一半。
Baker 的判断是,这种趋势意味着 S&P 500 公司的劳动力结构将面临「重大调整」,但 AI 定价模式从「包月制」转向「按量计费」,会让收入增长快于外界预期——他将这类比于当年移动通话行业「超出套餐按分钟收费」的盈利模式。
投资心法:读书、模式识别,以及一封写错了的信
访谈中,Khaira 还问 Baker,他的投资优势来自哪里。
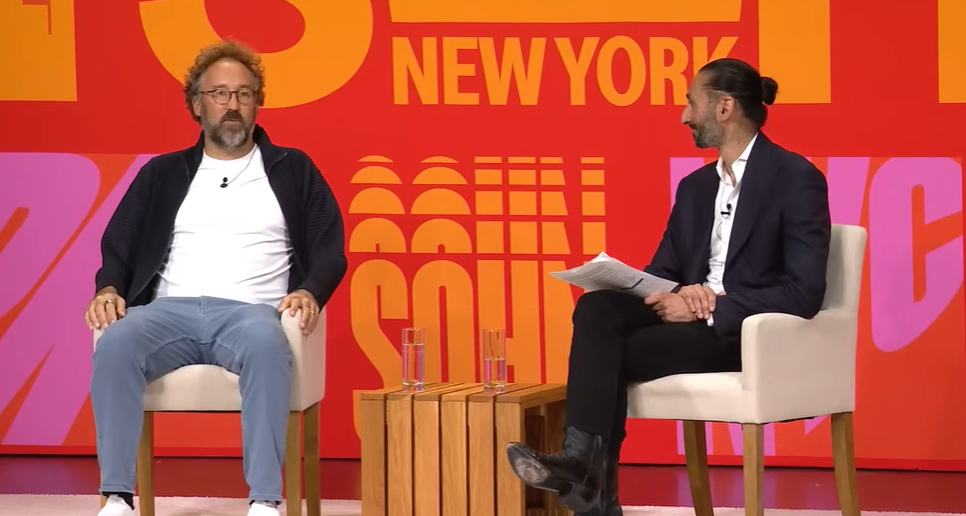
Baker 的回答简洁:「读书,压倒性地最重要。」他说自己几乎不再主动约见上市公司管理层——「他们经过了非常好的训练,从不说任何不在财报电话会或 10-Q 里的内容,而我读的速度比他们说话快得多。」
他坦承自己职业生涯中最惨痛的教训之一,是曾向一家公司董事会写信要求回购股票,结果该公司在 18 个月后破产。「这是一个关于高杠杆的永久教训——有时候不是所有事情都会按计划进行。」
Baker 提到,他整个职业生涯一直在努力克服的,是彼得·林奇那条格言——拔除杂草、浇灌鲜花,即卖掉输家、持有赢家。但不知为何,这对他来说极其困难。
Baker 对估值极其敏感,骨子里是个逆向投资者,52 周低点榜才是他最舒适的地方。他坦言自己一直死死抱着内存股不放。但这是一段终身修行,他每年都试着在这方面进步一点点。
原文链接
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia